
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
O reporte fiscal societário exato depende de mais do que simplesmente preencher uma declaração. Um contabilista de fiscalidade societária nos Países Baixos deve interligar a contabilidade, os cálculos fiscais, as declarações e o contexto operacional da sua empresa, especialmente quando a titularidade ou as transações são transfronteiriças. Antes de escolher apoio, esclareça quais as tarefas incluídas, quais os registos que deve fornecer e quem revê e aprova as declarações.
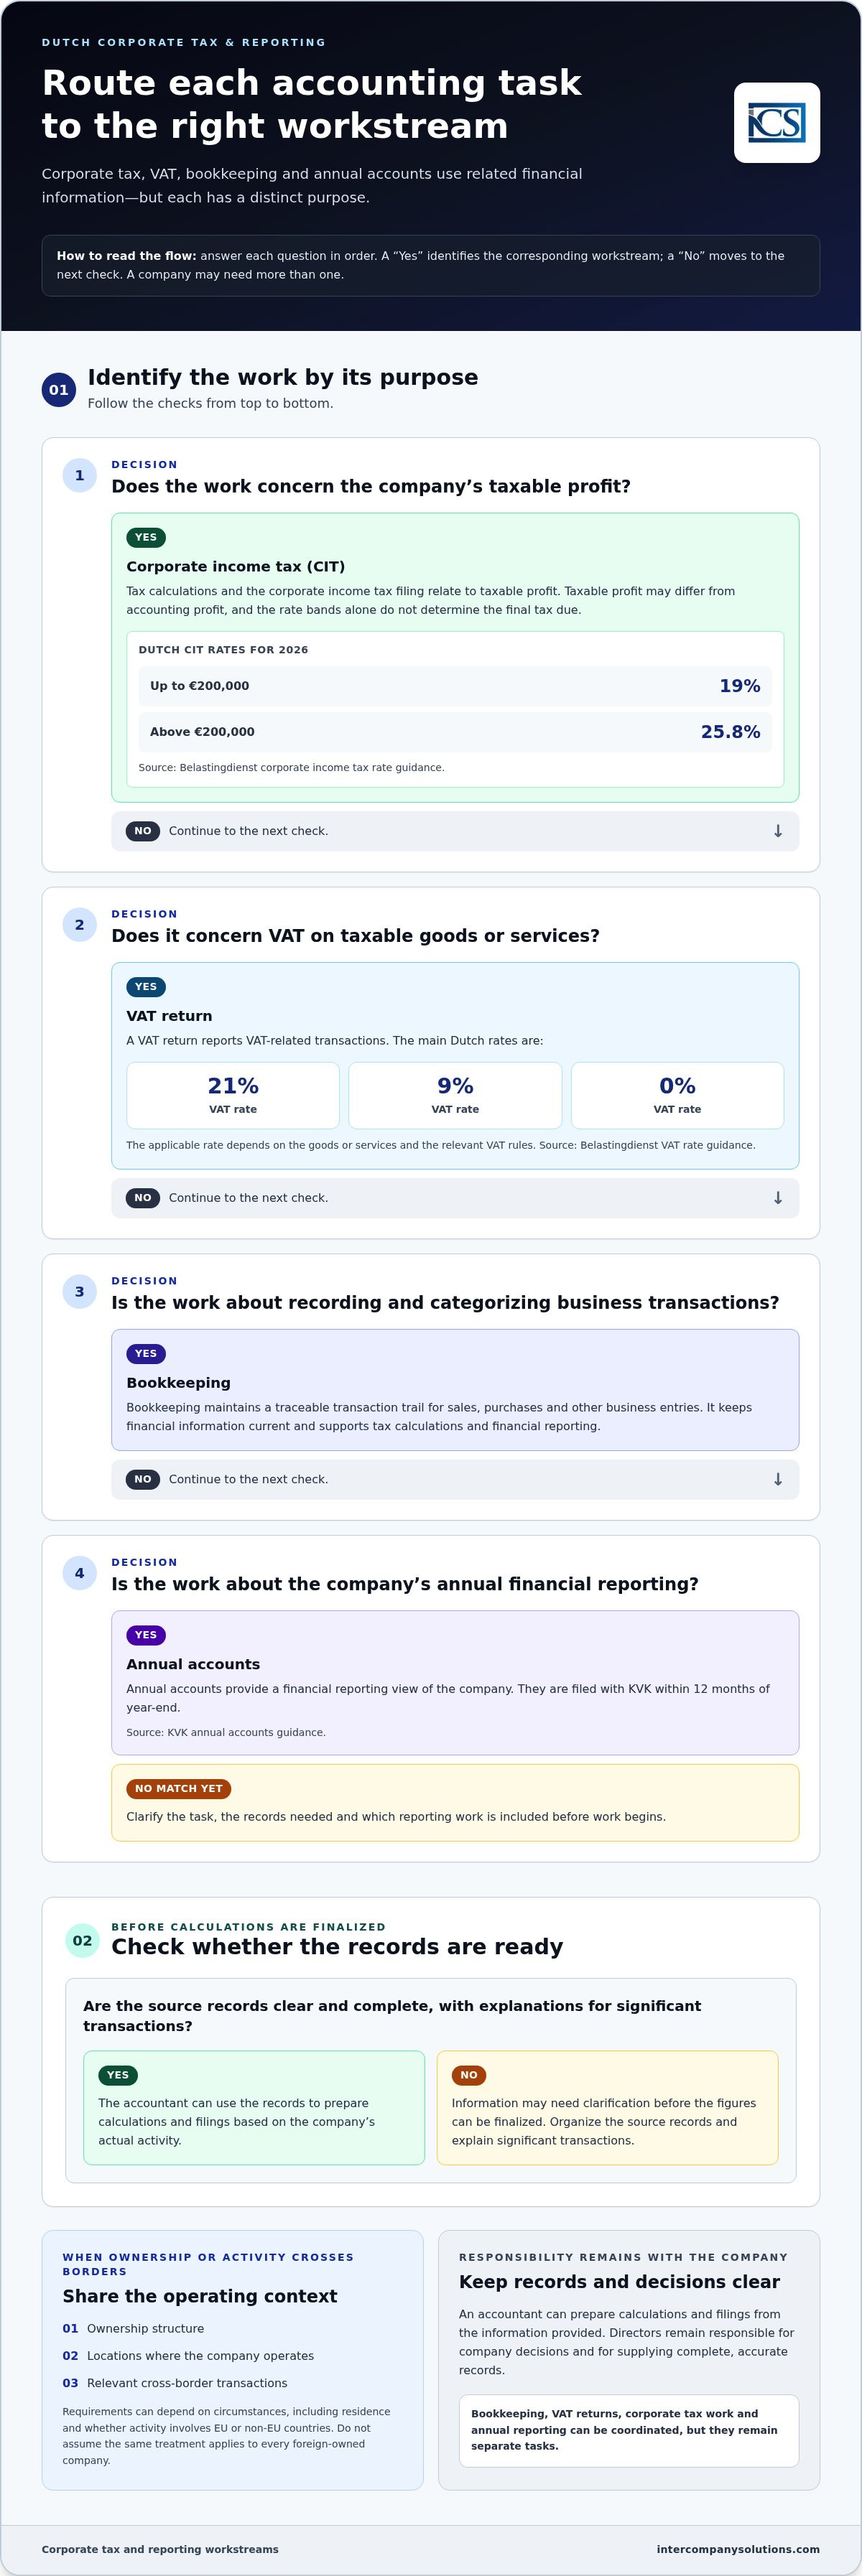
Comece por identificar o trabalho que a sua empresa necessita de assegurar. Uma declaração de imposto sobre as sociedades, declarações de IVA, a contabilidade e as contas anuais têm, cada uma, uma finalidade diferente, ainda que se baseiem em parte na mesma informação financeira.
Este guia explica a função e os limites do apoio contabilístico e fiscal societário, as informações e registos da empresa a organizar e os aspetos a considerar ao selecionar um contabilista. Também demonstra como as declarações fiscais se podem integrar num apoio contabilístico mais alargado, para que possa planear a conformidade contínua com uma visão mais clara das responsabilidades da sua empresa.
Principais Conclusões
- Um contabilista de fiscalidade societária pode prestar apoio nos cálculos fiscais e nas declarações, ao passo que a contabilidade, as declarações de IVA e o reporte anual têm funções distintas.
- Para 2026, as taxas de CIT nos Países Baixos são de 19% até 200.000 € e de 25,8% acima de 200.000 €; o lucro tributável pode diferir do lucro contabilístico.
- Compare o apoio interno, baseado em software e externo quanto ao âmbito, à continuidade, à responsabilidade pelos registos e ao acesso a competências fiscais.
- Organize os registos financeiros, categorize as transações e partilhe o contexto empresarial relevante. Os registos devem ser conservados durante 7 anos, ou 10 anos no caso de bens imóveis.
- Mapeie as tarefas contabilísticas e fiscais antes do início dos trabalhos e utilize uma consulta inicial para analisar as necessidades da sua empresa e o âmbito proposto.
Índice
- O que um Contabilista Fiscal Societário nos Países Baixos Trata
- Obrigações Fiscais e de Reporte Societárias Neerlandesas que um Contabilista Coordena
- Como Comparar o Apoio de um Contabilista Fiscal Societário para uma Empresa Neerlandesa
- Registos e Informações a Preparar para o Seu Contabilista Fiscal Neerlandês
- Trabalhar com a Intercompany Solutions no Imposto sobre as Sociedades Neerlandês
O que um Contabilista Fiscal Societário nos Países Baixos Trata
Um contabilista fiscal societário ajuda a organizar registos fiscalmente relevantes, calcular resultados tributáveis, preparar declarações de imposto sobre as sociedades e coordenar o reporte conexo. Um técnico de contabilidade regista e categoriza principalmente transações. Estas funções podem sobrepor-se, mas o trabalho fiscal utiliza os registos subjacentes para responder a cálculos e requisitos declarativos, enquanto a contabilidade corrente mantém a informação financeira atualizada e rastreável.
O âmbito depende da estrutura, atividades e necessidades de reporte da empresa. Um contabilista pode preparar cálculos e declarações a partir das informações fornecidas, mas os administradores permanecem responsáveis pelas decisões da empresa e pelo fornecimento de registos completos e precisos. O apoio profissional não substitui a responsabilidade da administração pelas informações e escolhas da empresa. As orientações sobre imposto sobre as sociedades da Administração Fiscal Neerlandesa explicam o enquadramento fiscal. Para um enquadramento mais alargado, consulte Imposto sobre as sociedades nos Países Baixos.
Declaração de imposto sobre as sociedades versus contabilidade corrente
Uma declaração fiscal é parte de um ciclo mais amplo de registo financeiro e reporte. A contabilidade corrente mantém um histórico de transações para vendas, compras e outros lançamentos comerciais. Esses registos suportam os cálculos fiscais e o reporte financeiro, mas registar uma transação não é o mesmo que determinar o seu enquadramento fiscal.
O imposto sobre as sociedades e o IVA são obrigações distintas. O imposto sobre as sociedades incide sobre o lucro tributável de uma empresa; o IVA incide sobre transmissões tributáveis de bens ou prestações de serviços e sobre o IVA liquidado ou contabilizado nas transações relevantes. Os cálculos, as declarações e as regras diferem. Uma empresa pode necessitar de coordenar a sua contabilidade corrente, declarações de IVA, trabalho de imposto sobre as sociedades e reporte anual, mas estas continuam a ser tarefas distintas. Um contabilista pode ajudar a articulá-las e a identificar a informação necessária para cada uma.
Quando a titularidade internacional afeta a relação de trabalho
A titularidade internacional, por si só, não determina todas as obrigações fiscais neerlandesas. Os detalhes relevantes podem incluir quem detém a empresa, onde esta opera e se possui transações com partes relacionadas ou transfronteiriças. Estes factos ajudam a identificar quais os registos e explicações relevantes. Os requisitos podem variar consoante as circunstâncias, incluindo se um proprietário ou entidade é residente ou não residente e se a atividade envolve países da UE ou fora da UE. Para empresas que mantêm entidades em várias jurisdições, como nos EAU, contratar especialistas como a Account Dubai garante que o cumprimento contabilístico, de auditoria e fiscal local permaneça alinhado com o reporte mais alargado do grupo. Não presuma que o tratamento conferido a uma empresa de capital estrangeiro se aplica a outra.
No início da relação de trabalho, partilhe a estrutura de propriedade, os locais de operação da empresa e uma descrição clara das transações transfronteiriças. Isto fornece ao contabilista o contexto necessário para avaliar os registos e as necessidades de reporte, sem presumir que todas as empresas de capital estrangeiro seguem as mesmas regras. Os fundadores que planeiam a sua estrutura e as etapas de entrada também podem consultar o guia sobre iniciar uma empresa nos Países Baixos e, em seguida, utilizar esse contexto empresarial para orientar o trabalho contabilístico e fiscal contínuo.
Obrigações Fiscais e de Reporte Societárias Neerlandesas que um Contabilista Coordena
O trabalho fiscal e de reporte de uma empresa neerlandesa baseia-se na mesma informação financeira subjacente, mas cada obrigação tem a sua própria finalidade e processo declarativo. Um contabilista pode coordenar os registos e cálculos necessários para estas tarefas. A empresa deve, ainda assim, manter as suas informações completas e rever as decisões que afetam as suas contas e a sua posição fiscal.
Cálculos e declarações de imposto sobre as sociedades
Para 2026, as taxas do imposto sobre as sociedades neerlandês são de 19% até 200.000 € e de 25,8% acima de 200.000 €, conforme estabelecido nas orientações da Belastingdienst sobre taxas de imposto sobre as sociedades. Estes escalões de taxas são apenas uma parte do cálculo, não uma estimativa completa do imposto final devido por uma empresa.
O lucro tributável não é automaticamente idêntico ao lucro contabilístico. A contabilidade regista as transações e suporta as demonstrações financeiras; os cálculos fiscais aplicam seguidamente o enquadramento fiscal relevante aos resultados da empresa. Para preparar uma declaração com base na atividade real, o contabilista necessita de documentos de suporte claros e de explicações para transações significativas. Se a informação estiver incompleta, os valores poderão necessitar de esclarecimento antes de a declaração poder ser finalizada.
As declarações de imposto sobre as sociedades têm requisitos de submissão próprios. Dado que o prazo de submissão pode depender das circunstâncias da empresa, utilize as instruções em vigor da Belastingdienst para as declarações de imposto sobre as sociedades, em vez de confiar numa data genérica. Mantenha a declaração, os cálculos de suporte e a contabilidade alinhados, de modo a que os valores possam ser rastreados até aos registos da empresa.
O IVA e o reporte anual no quadro geral de conformidade
O IVA é independente do imposto sobre as sociedades. Uma declaração de IVA reporta transações relacionadas com o IVA, enquanto uma declaração de imposto sobre as sociedades diz respeito ao lucro tributável. As principais taxas de IVA neerlandesas são de 21%, 9% e 0%; a taxa aplicável depende dos bens ou serviços e das regras de IVA relevantes. As orientações da Belastingdienst sobre taxas de IVA explicam as taxas e a sua aplicação. Não utilize uma taxa de IVA para estimar o imposto sobre as sociedades nem trate uma declaração de IVA como parte da declaração de imposto sobre as sociedades.
As contas anuais constituem outra obrigação de reporte distinta. As contas anuais são depositadas junto da KVK no prazo de 12 meses após o fecho do exercício, conforme descrito nas orientações da KVK sobre contas anuais. Estas proporcionam uma visão de relato financeiro da empresa, enquanto as declarações fiscais aplicam as regras fiscais à informação financeira relevante. Coordenar a contabilidade corrente, o IVA, os cálculos fiscais e o reporte anual ajuda a manter registos coerentes ao longo destes processos independentes.
Se as responsabilidades declarativas ou os registos da sua empresa precisarem de ser avaliados em conjunto, pode discutir os seus requisitos contabilísticos e fiscais com a Intercompany Solutions.
Como Comparar o Apoio de um Contabilista Fiscal Societário para uma Empresa Neerlandesa
O modelo de apoio adequado depende do trabalho que a sua empresa necessita de cobrir e da capacidade disponível internamente. Uma Dutch BV com transações limitadas pode necessitar de uma organização diferente da de uma empresa com colaboradores, atividade transfronteiriça ou múltiplos processos de reporte para coordenar. O software pode ajudar a organizar a informação, mas não consegue substituir o juízo fiscal específico de cada situação nem fornecer, por si só, o contexto de negócio em falta.
Utilize esta comparação para verificar onde o trabalho se enquadra e onde o apoio adicional pode ser útil. As opções também podem ser combinadas. Por exemplo, uma empresa pode manter a contabilidade corrente a nível interno, recorrendo simultaneamente a apoio externo para a fiscalidade e o reporte.
| Modelo de apoio | Âmbito e continuidade | Registos e competência fiscal |
|---|---|---|
| Equipa interna | Pode cobrir tarefas financeiras de rotina de forma contínua, sujeito à capacidade do pessoal, cobertura de funções e transições de funções. | O pessoal da empresa mantém ou coordena os registos. O acesso a conhecimentos fiscais neerlandeses especializados depende da experiência da equipa e de qualquer aconselhamento externo utilizado. |
| Gestão baseada em software | Pode apoiar fluxos de trabalho contabilísticos repetíveis e organizar dados de transações. A continuidade depende da utilização correta, da introdução regular de dados e do acesso ao sistema. | O pessoal da empresa permanece responsável pela qualidade das informações introduzidas. O software pode sinalizar ou processar dados, mas não avalia de forma independente cada enquadramento fiscal específico da empresa. |
| Apoio contabilístico externo | Pode fornecer um âmbito acordado de assistência periódica em contabilidade corrente, fiscalidade ou reporte. A continuidade depende do fluxo de trabalho acordado e da partilha atempada de informações. | A empresa fornece registos completos e explicações relevantes. O conhecimento fiscal especializado está disponível no âmbito do acordo, mantendo os administradores a responsabilidade pelas decisões e aprovações da empresa. |
Adequar o suporte à estrutura e atividade da empresa
Avalie o trabalho em vez de depender apenas da forma jurídica. Considere o volume de transações, vendas ou compras transfronteiriças, operações com partes relacionadas, colaboradores e requisitos de reporte. Uma Dutch BV simples com atividade limitada pode ser gerida com uma estrutura de suporte mais reduzida. Operações mais diversificadas podem exigir uma coordenação mais estreita entre contabilidade, IVA, processamento salarial, cálculos fiscais e reporte anual. O tipo societário por si só não determina um resultado fiscal específico nem garante uma poupança.
Verificar o âmbito da coordenação contabilística e fiscal
Antes do início dos trabalhos, mapeie as tarefas e as transições de responsabilidade. A contabilidade organiza as transações subjacentes; as declarações de IVA e as declarações fiscais anuais utilizam informações financeiras relevantes para finalidades de reporte distintas; o relato anual apresenta a posição financeira e os resultados da empresa. Defina quem fornece os documentos de suporte, explica transações invulgares, revê os valores preliminares, aprova as submissões e responde a pedidos de esclarecimento. Uma definição clara de responsabilidades reduz falhas, especialmente quando administradores e equipas financeiras trabalham em diferentes localizações ou fusos horários.
A Intercompany Solutions presta suporte contabilístico e fiscal a entidades neerlandesas, incluindo empresas com sócios ou acionistas internacionais. Uma empresa que esteja a avaliar as suas opções pode discutir os seus requisitos contabilísticos e fiscais para definir um âmbito prático que se adeque à sua atividade e à sua capacidade interna. Certifique-se de que as responsabilidades, os registos e as etapas de revisão ficam claramente estabelecidos desde o início.
Registos e Informações a Preparar para o Seu Contabilista Fiscal Neerlandês
Prepare os registos numa sequência clara para que as transações possam ser rastreadas e as dúvidas resolvidas com eficiência. Documentos de suporte completos e tempestivos fundamentam a contabilidade e o trabalho fiscal, mas nenhuma lista de verificação substitui a análise detalhada das atividades, da titularidade e das circunstâncias específicas da sua empresa. Os registos indicados abaixo são exemplos práticos e não uma lista rígida de documentos exigidos em todos os casos.
- Organize os documentos de suporte. Reúna as faturas disponíveis, extratos bancários, comprovativos de despesas e registos das transações da empresa. Mantenha os documentos numa estrutura de pastas coerente e de forma a identificar facilmente o período relevante. Se um pagamento bancário liquidar vários itens, conserve o detalhe documental necessário para o associar às operações subjacentes.
- Categorize as transações e explique operações invulgares. Agrupe os registos em conformidade com o seu processo contabilístico e identifique os lançamentos que possam necessitar de enquadramento, tais como uma despesa pontual de valor elevado, um pagamento que envolva um sócio ou acionista, ou uma transação com uma empresa ligada. Acrescente uma descrição factual e breve sobre a operação e a sua finalidade económica. Explicações claras ajudam o contabilista a determinar o correto tratamento contabilístico e a avaliar a necessidade de informações complementares.
- Partilhe o contexto e as alterações da empresa. Apresente um panorama atualizado das atividades da empresa, da estrutura de titularidade, dos locais de operação e das alterações relevantes ocorridas durante o período. Justifique novas linhas de negócio, mudanças no modelo operacional ou transações fora do padrão habitual. As informações necessárias dependem da realidade factual da empresa, pelo que é recomendável esclarecer previamente operações incertas ou invulgares em vez de presumir o seu tratamento.
Informações de conservação de documentos e titularidade
Conserve os livros e registos comerciais durante 7 anos, ou 10 anos no caso de bens imóveis, em conformidade com as diretrizes de conservação documental da Belastingdienst. O dever de conservação visa permitir a verificação futura dos suportes documentais; isso não implica que todos os documentos desempenhem a mesma função no apuramento fiscal.
As informações relativas à titularidade são igualmente fundamentais. No registo de UBO nos Países Baixos, o limiar de participação é >25%; qualquer alteração aos dados do UBO deve ser comunicada no prazo de 7 dias, conforme previsto nas orientações sobre UBO da KVK. Estas obrigações incidem sobre informações efetivas de propriedade e controlo. Avalie se uma alteração na situação da empresa afeta o respetivo registo, em vez de assumir que toda e qualquer atualização interna está sujeita a comunicação.
Caso a sua empresa seja uma BV, a respetiva estrutura societária e modelo de governação integram o contexto de análise da titularidade e das operações. Os fundadores podem consultar o guia de constituição de Dutch BV para compreender as especificidades deste tipo de sociedade.
A organização documental faculta ao contabilista o ponto de partida para examinar os factos relevantes para as declarações fiscais e a prestação de contas da sua empresa. Mantenha um registo de questões em aberto junto à documentação, em especial quando a finalidade da operação ou a relação com partes relacionadas não resultarem evidentes apenas dos documentos.
Trabalhar com a Intercompany Solutions no Imposto sobre Sociedades Holandês
O trabalho fiscal e de reporte holandês está interligado. A contabilidade mantém os registos de transações da empresa, que servem de base para os cálculos fiscais e declarações. As declarações de IVA e as declarações fiscais anuais tratam de obrigações distintas, enquanto o reporte anual apresenta a informação financeira da empresa no formato exigido. A coordenação destas tarefas ajuda a manter a informação consistente ao longo do ciclo de reporte.
A Intercompany Solutions presta apoio contabilístico e fiscal a entidades holandesas, incluindo empresas de propriedade internacional. O âmbito pode integrar a contabilidade, declarações de IVA, declarações fiscais anuais e reporte anual num modelo de trabalho coordenado. As tarefas adequadas dependem das atividades da empresa, dos processos existentes e das necessidades de reporte. Comece por determinar o que já está a ser assegurado e onde o apoio é necessário.
O que abordar numa consulta inicial
A consulta inicial gratuita é uma oportunidade para explicar a situação da sua empresa e discutir um âmbito adequado. Prepare uma visão geral concisa do seguinte:
- Atividades da empresa: Descreva o que a empresa faz, onde opera e quaisquer alterações relevantes nas suas atividades.
- Contexto de titularidade: Resuma a estrutura societária e explique quaisquer alterações relevantes ou relações transfronteiriças.
- Transações e registos: Apresente um panorama geral do volume de transações, dos registos disponíveis e da forma como os documentos estão atualmente organizados.
- Organização existente: Explique quem assegura atualmente a contabilidade, as declarações de IVA, os trabalhos fiscais e o reporte anual, incluindo qualquer software ou processos internos em utilização.
- Próximas necessidades de reporte: Identifique requisitos de reporte conhecidos ou períodos que exijam atenção, sem presumir um prazo que possa depender das circunstâncias da empresa.
Esta informação fornece um ponto de partida prático para a discussão e ajuda a identificar os pontos que necessitam de uma análise mais aprofundada. Sempre que uma resposta depender das atividades da empresa, da titularidade ou do estatuto de sujeito passivo, avalie o tratamento aplicável com base nesses factos, em vez de o presumir a partir de um exemplo geral.
Um próximo passo claro para o apoio contínuo
Após a discussão inicial, defina o âmbito de trabalho e o fluxo de informação. Acorde quais os registos que a empresa fornecerá, como serão tratadas as questões sobre transações e quais as declarações e tarefas de reporte incluídas. Os administradores devem manter-se envolvidos na revisão da informação da empresa e na tomada de decisões; o contabilista apoia o trabalho contabilístico e fiscal acordado utilizando os registos fornecidos.
Para um fundador estrangeiro, um processo consistente pode facilitar a articulação das tarefas de conformidade holandesas com as operações globais da empresa. Da mesma forma, se a sua empresa também opera em jurisdições como a Nova Zelândia, estabelecer uma parceria com especialistas regionais em PME como a Proledger pode ajudar a manter padrões de contabilidade e conformidade perfeitamente integrados. Mantenha a visão geral da empresa e os registos disponíveis preparados, identifique a organização existente e liste as questões que exigem uma resposta específica para a empresa. Isto proporciona uma base clara para discutir o apoio contínuo, sem assumir que todas as entidades holandesas têm os mesmos requisitos.
Estabeleça um Caminho Claro para a Conformidade Contínua
À medida que a sua empresa se desenvolve, o seu modelo operacional pode mudar. Novos mercados, alterações societárias ou uma equipa em crescimento podem afetar as questões que requerem atenção. Agende revisões regulares destas alterações para que a administração da empresa permaneça alinhada com as circunstâncias atuais.
Utilize a próxima reunião para identificar o que mudou, o que poderá surgir a seguir e onde necessita de esclarecimentos. Uma análise direcionada pode transformar essas prioridades num plano prático para as operações neerlandesas da empresa.
Com um próximo passo claro, pode avançar com um plano definido para os procedimentos contínuos da sua empresa.
Perguntas Frequentes
O que faz um contabilista fiscal societário nos Países Baixos?
Um contabilista fiscal societário ajuda a interpretar a informação financeira da empresa para efeitos fiscais e a preparar as respetivas declarações. O contabilista pode identificar transações que necessitem de esclarecimento, reconciliar valores entre registos e organizar a informação para efeitos de reporte. Isto difere do mero registo de transações num software de contabilidade. Os administradores continuam a ser responsáveis pelas decisões da empresa e devem assegurar que as informações fornecidas são completas e exatas.
Uma Dutch BV necessita de um contabilista fiscal societário?
Uma Dutch BV necessita de uma abordagem que mantenha os seus registos e obrigações declarativas em ordem, mas não necessita necessariamente do mesmo nível de apoio externo que outra empresa. Considere quem pode manter a administração, avaliar questões fiscais e gerir as tarefas de reporte à medida que o negócio evolui. Por exemplo, a contratação de pessoal ou novas transações transfronteiriças podem aumentar a coordenação necessária. A estrutura adequada depende da atividade real da BV e da sua capacidade interna.
Quais são as taxas do imposto sobre as sociedades nos Países Baixos em 2026?
As taxas aplicáveis para 2026 são de 19% até 200.000 € e de 25,8% acima de 200.000 €. A taxa aplicável ao lucro tributável de uma empresa depende das regras fiscais relevantes e das circunstâncias da empresa; as taxas nominais, por si só, não determinam o imposto final devido. Consulte as orientações atuais da Belastingdienst sobre o imposto sobre as sociedades para obter detalhes sobre a aplicação e o reporte.
Quanto custa um contabilista fiscal societário nos Países Baixos?
Os honorários dependem do trabalho acordado e das circunstâncias da empresa. Um orçamento pode variar consoante o apoio cubra uma única declaração ou inclua também a contabilidade recorrente, serviços de IVA e reporte anual. O estado e a organização dos registos existentes podem afetar o trabalho necessário. Para discutir o âmbito, prepare uma breve descrição das atividades da sua empresa, da organização contabilística atual e das tarefas que pretende abranger.
Uma empresa neerlandesa de capital estrangeiro pode recorrer a um contabilista remotamente?
Sim. Uma empresa neerlandesa de capital estrangeiro pode coordenar o seu trabalho contabilístico remotamente através da partilha de registos comerciais e do contexto da empresa com o seu contabilista. A localização do proprietário, por si só, não determina a forma como a empresa é tributada. A titularidade por entidades da UE ou fora da UE pode ser relevante em circunstâncias específicas, mas não deve substituir a análise da entidade, das suas transações e do estatuto das partes envolvidas.
Durante quanto tempo deve uma empresa neerlandesa conservar os seus registos contabilísticos?
Conserve os registos comerciais durante 7 anos, ou 10 anos no caso de bens imóveis. Organize-os e guarde-os de modo a que a empresa possa rastrear os lançamentos até aos respetivos documentos comprovativos. As orientações de conservação de documentos da Belastingdienst fornecem detalhes, incluindo a forma como as regras se aplicam a registos específicos.
Última revisão: outubro de 2026
Fontes
- KVK - Registo no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Empreendedorismo
- Belastingdienst - Taxas do imposto sobre as sociedades
- ICS Payroll - Serviços neerlandeses de processamento de salários
- Belastingdienst - Impostos sobre salários (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |