


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダにおける実質的支配者登録プロセスは、単に一度チェックボックスにチェックを入れれば済むような手続きではありません。外国資本のDutch BVにおいては、持株構造を通じたものを含め、誰が最終的に会社を所有または支配しているかを突き止めることから始まります。BVが新規設立される際、公証人がKVK登録と並行して初回のUBO登録手続きを行います。
個人が直接株式を保有していない場合や、議決権やその他の取り決めを通じて支配権が生じる場合、その分析はより複雑になることがあります。株式または議決権の25%超を保有している場合、あるいはその他の形態による実質的な支配力を有している場合に、実質的支配者(UBO)に該当する可能性があります。いずれの個人も基準を満たさない場合、会社はその上級役員を擬似UBO(pseudo-UBO)として登録しなければなりません。KVKは登録要件について説明しています。
本ガイドでは、間接保有を通じたUBOの特定方法、必要な情報の準備と提出方法、およびWwftに基づく正確な記録の維持方法について解説します。また、KVKへの変更届出における7日間の期限についても取り上げており、継続的なコンプライアンス管理と行政処分のリスク軽減を支援します。
主な要点
- 各持株会社や信託を通じた所有関係を把握し、Dutch BVを最終的に所有または支配する個人を特定します。
- 新規BVについては、公証人およびKVK登録と連携してUBO申告を行います。各UBOの本人確認に必要な情報を準備してください。
- オランダの実質的支配者登録プロセスに従い、UBOの登録方法を理解し、会社の詳細情報を最新の状態に保ちます。
- 自社のコンプライアンスチェックにUBO情報を含め、所有または支配に関する情報が変更された場合はKVKの登録内容を更新してください。
- 正確なUBO情報は、銀行や税務当局との取引において重要となる場合があります。個別の状況に応じた要件を確認してください。
目次
UBO登録簿とWwftコンプライアンスの理解
オランダ企業の所有権記録は、単に直接の株主を一覧表示するだけでなく、最終的に会社を所有または支配している個人を特定する必要があります。UBOとは、直接的または間接的に重要な所有権または支配権を有する自然人です。実質的支配者(Beneficial Owner)という国際的な概念は、会社の登記上の株主が、最終的にそこから利益を得ている、あるいはそれを支配している人物とは限らない理由を説明するのに役立ちます。
オランダ商工会議所(KVK)が中央UBO登録簿を管理しています。登録義務は、マネーロンダリングおよびテロ資金供与対策に関するオランダの枠組みであるマネーロンダリング・テロ資金供与防止法(Wwft)の一部を構成しています。UBO情報は、当局やWwft義務付け機関による透明性の確保と顧客デューデリジェンスを支援します。この登録簿は、設立時に一度記入する書類ではなく、継続的なコンプライアンス記録として扱ってください。
2026年における登録簿の目的
この登録簿は、組織の背後にいる人物を特定し、金融犯罪のための法人構造の不正利用を防止する取り組みを支援します。また、欧州連合のアンチマネーロンダリング要件に関するオランダの履行の一部でもあります。一般への閲覧は非公開となりました。管轄当局、Wwft義務付け機関、自身の情報を確認するUBO、および正当な利益を証明する関係者など、法的に認められた区分に限定されています。KVKがUBO登録とアクセスについて説明しています。
広範なコンプライアンスの文脈において、2026年に関する2つの事項が該当します。KVK登録手数料は85.15ユーロ(2026年、1回のみ)です。また、Belastingdienstの取引銀行は2026年5月1日以降Rabobankとなっています。いずれの事実も、UBO情報を正確に保つという会社の義務を変更するものではありません。
UBO登録の対象となる事業体
Dutch BV、NV、財団(stichting)は、UBOの登録が義務付けられている事業体に含まれます。これらを設立するには公正証書が必要です。登録規則は他の特定の法人やパートナーシップにも適用されるため、BVではないという理由だけでその組織が免除されていると思い込まないでください。個人事業主(eenmanszaak)は独立した法人ではなく、UBOを登録しません。VOF、CV、またはmaatschapについては、そのパートナーシップ形態に適用されるKVKの要件を確認してください。
所有チェーンにおける株主または親会社は法人であり、UBOではありません。チェーンの末端にいる自然人を特定するまで、各会社を通じて所有と支配を追跡してください。たとえば、持株会社がDutch BVの株式を所有している場合、BVのUBO分析では持株会社にとどまらず、最終的にそれを所有または支配している個人まで確認する必要があります。上場企業およびその直接的・間接的100%子会社は、UBO登録を免除されています。オランダ国内に支店のみを有する外国法人は、オランダの登録簿にUBOを登録する必要はありません。
オランダでの事業立ち上げに伴う広範な手続きの概要については、弊社のオランダでの起業ガイドをご覧ください。
実質的支配者(UBO)を特定するための基準
所有権および支配権に対して25%超というUBOの基準値を適用し、オランダの事業体の背後にいる個人まで各所有経路を追跡します。個人は、株式、議決権、またはその他の実質的な支配権を通じて該当する可能性があります。UBOは自然人でなければならないため、所有チェーン内の会社や財団自体はUBOにはなりません。
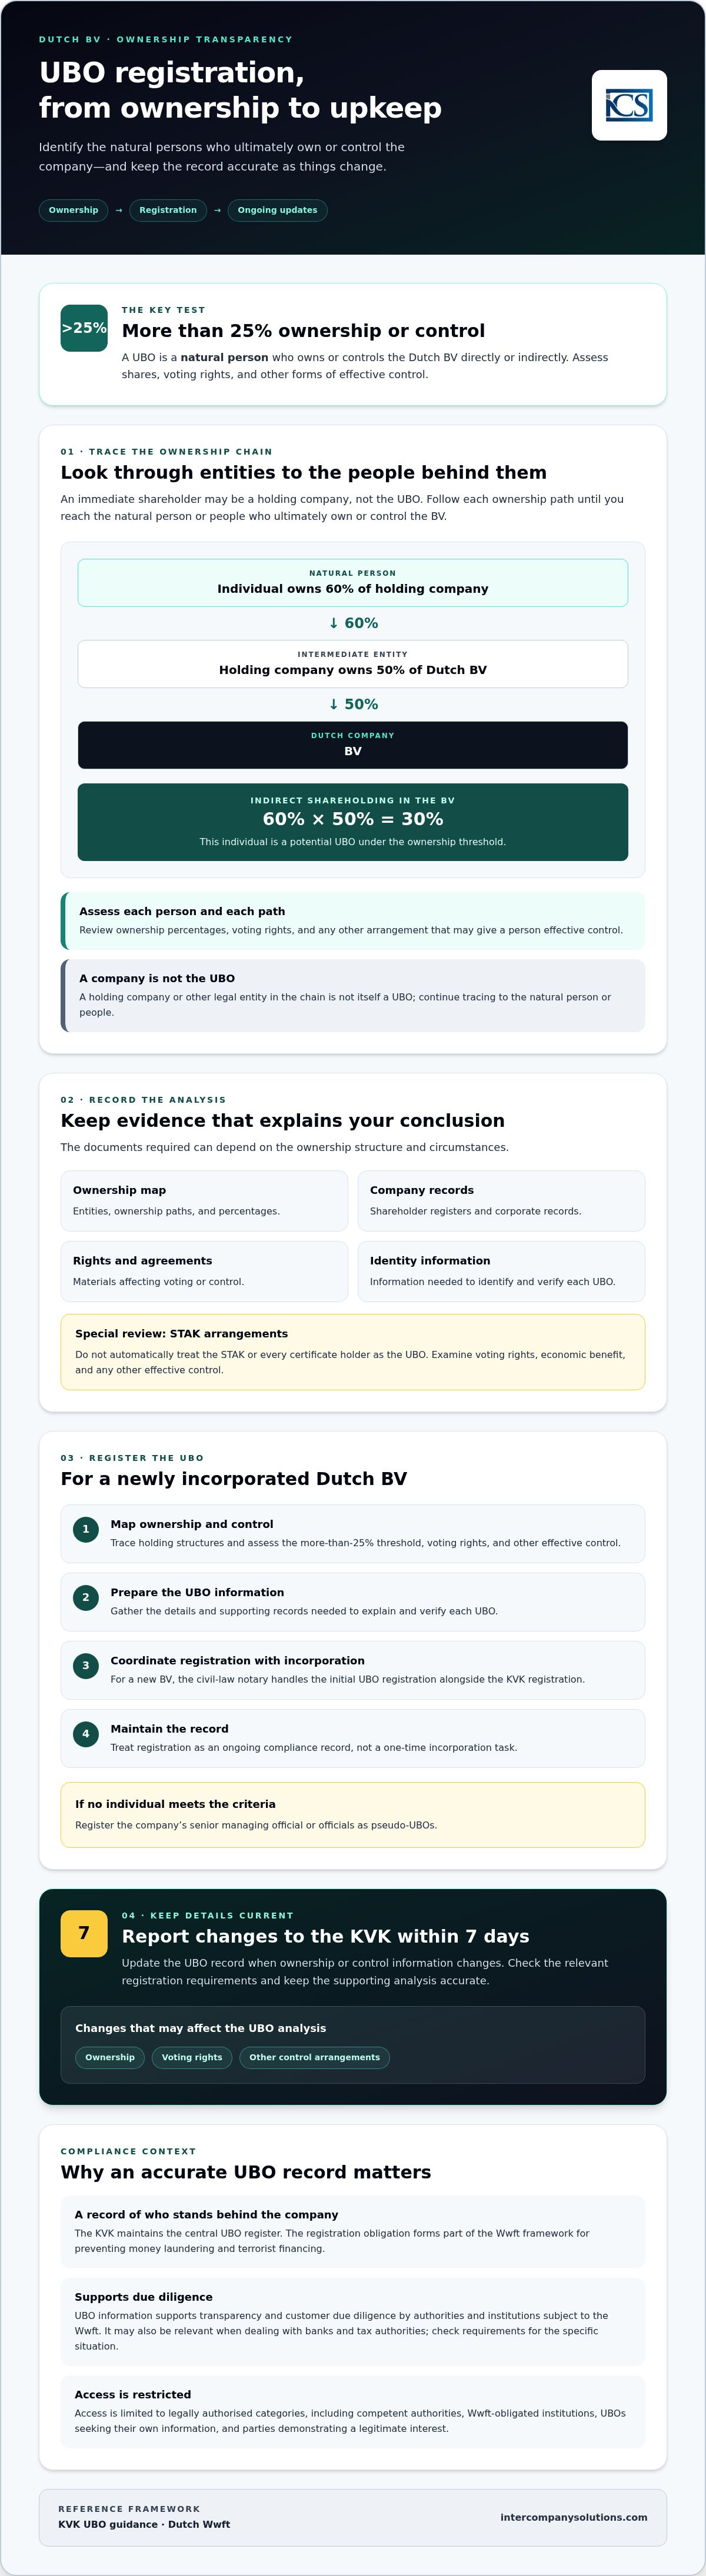
直接所有とは、個人がオランダの事業体に直接保有している場合です。間接所有とは、1つ以上の中間事業体を経由している場合です。たとえば、ある個人が持株会社の60%を所有し、その持株会社がDutch BVの50%を所有している場合、その個人のBVにおける間接的な株式保有比率は30%になります。これにより、この個人は所有権の基準値に基づき潜在的なUBOとなります。議決権やその他の支配権を含め、チェーンごと、個人ごとに個別に評価してください。
25%の基準値と所有権の証拠
各所有経路について、事業体、所有割合、関連する権利を記録します。株主名簿、会社記録、所有構造図、議決権や支配権に影響を与える契約書などの裏付け資料を保管してください。これらの記録は、KVKから証拠の提示を求められた際に、分析内容を説明するのに役立ちます。必要となる書類は、構造や状況によって異なる場合があります。KVKのUBOガイダンスには、登録情報と利害関係の記録方法が規定されています。
株式を保有し預託証券を発行するオランダの財団であるSTAKについては、より慎重な検討が必要です。STAKを自動的にUBOとして扱ったり、すべての証券保有者が該当すると見なしたりしないでください。誰が議決権を保有しているか、誰が経済的利益を受け取るか、そして他の実質的な支配権を持つ人物がいるかどうかを調査します。法的および契約上の取り決めによって、どの個人が基準を満たすかが決まります。
支配権と擬似UBO(Pseudo-UBO)
株式の割合だけではすべてのケースを判断できません。定款、株主間契約、その他の取り決めを確認し、個人に決定的な影響力を与える可能性のある権利がないかを精査します。これには、取締役の過半数を任命または解任する権限、重要事項に対する拒否権、または企業戦略に対する影響力が含まれます。そのような権利は文脈に応じて評価してください。限定的な事項に対する拒否権があるからといって、自動的にUBOの地位が確定するわけではありません。
所有権または支配権を通じてUBOとして特定できる個人がいない場合、会社は上級管理職を擬似UBO(pseudo-UBO)として登録しなければなりません。これは登録の免除ではなく、代替手段です。適切な法定取締役または取締役会メンバーを特定し、適格な個人が見つからなかった理由を文書化し、登録された詳細が会社の現在のガバナンス記録と一致していることを確認します。この分析は、特に外国の持株構造や重層的な支配権が関与している場合、オランダにおける実質的支配者登録手続きの中核となるステップです。
Dutch BVにおけるオランダの実質的支配者登録手続き
新しく設立されたDutch BVの場合、オランダ商工会議所(KVK)への会社登録と並行して、公証人が最初のUBO登録を処理します。公証人は設立手続きの一環として提示された所有権および支配権の情報を審査し、本人確認を実施します。特に外国の持株会社が関係している場合は、公正証書が作成される前に所有チェーンを確定させてください。
特定された各UBOについて、身元情報、所有権または支配権の性質と範囲など、正確な情報を用意します。重層的な構造の場合は、BVから各個人への経路が明確になるよう、所有構造図と裏付けとなる企業記録を提出してください。KVKのUBO登録ガイダンスには、記録すべき情報が記載されています。85.15ユーロ(2026年、1回のみ)のKVK登録手数料は一般的な登録手数料であり、個別のUBO届出手数料ではありません。
ステップごとの申請手順
新設のBVの場合、公証人が設立およびKVK手続きの一環として最初の登録を提出します。申請前に情報を整理し、相違点を迅速に解決できるようにしておきます。
- UBO基準を満たす自然人を特定し、公証人の確認のために求められる身分証明書類を収集します。
- 直接および間接の所有権、議決権、その他の関連する支配権をマッピングします。構造に複数の事業体が存在する場合は、組織図を使用してください。
- 公証人が登録を提出する前に、氏名、所有権の詳細、裏付け書類に矛盾がないことを確認します。
株主として記載されている会社をUBOとして登録できると思い込まないでください。届出には、BVを最終的に所有または支配している自然人を特定する必要があります。既存のBVの場合、UBO詳細の変更は7日以内にKVKに報告しなければなりません。
外国人創業者向けの遠隔登録
EU域外の創業者であっても、通常は合法化(認証)された委任状(Power of Attorney)を用いて遠隔でのBV設立が可能です。創業者が代理権を授与し、創業者がオランダに渡航することなくオランダの公証人が証書を作成します。公証人は、創業者の状況に応じて、必要な委任状の書式や、必要となる身分証明書類、合法化の手順を指定します。要件は、書類が署名または発行された国によって異なる場合があります。
Intercompany Solutionsは遠隔でのDutch BV設立に3から5日の期間を要すると報告していますが、これはKVKやUBO確認の法定期限ではありません。期間は、書類の準備状況、公証人の確認、登録手続きによって左右されます。Dutch BVの設立手続きには、公証人およびKVKの手続きが含まれます。外国人創業者にとって、これらの手順がどのように連動しているかを理解することは、オランダにおける実質的支配者登録手続きにおいて極めて重要です。
コンプライアンスの維持と変更の届出
UBO情報は登録後も正確に維持されなければなりません。変更がUBOの地位または登録情報に影響を及ぼす場合、7日以内に届け出てください。変更には、要件を満たす新たな所有者、所有または支配体制の変更、または個人情報の変更などが含まれます。最新のKVKの要件を確認し、速やかに変更届を提出してください。年次見直しを理由に、すでに発生した変更の届出を遅らせてはなりません。
届出のトリガーとなる事象
所有権、ガバナンス、個人情報の変更を契機として、登記内容の見直しを行ってください。例えば、株式譲渡により、新たな個人がUBOの基準値を超える場合があります。また、外国親会社の組織再編によって、Dutch BVの直接の株主が変わらない場合であっても、Dutch BVを最終的に所有または支配する者が変更されることがあります。UBOの住所や国籍の変更についても、登録情報と照合して確認する必要があります。KVKのUBOガイダンスには、変更の届出方法が説明されています。
所有構造図を作成・維持し、株主名簿や支配権を説明する文書などの関連証憑を会社の記録として保管してください。記録は7年間(不動産の場合は10年間)保存する必要があります。年次決算書の作成時には、所有構造図、UBOの詳細、および裏付書類が会社の実際の構造と依然として一致しているかどうかを見直してください。これは実務上の内部統制として位置付け、独立した年次のUBO提出期限として扱うべきではありません。
継続的なコンプライアンスと不履行への制裁
変更の監視責任者を定め、UBOの確認を日常的な企業統治・管理業務の一部としてください。会計および税務業務と並行して確認を行うことで、対応が必要な株式譲渡やグループ再編を特定しやすくなります。UBOの記録をガバナンス文書と整合させ、会社の法人税の取扱いを含む税務上の義務は別途評価してください。
UBO登録義務を怠ると、執行措置の対象となる可能性があります。2026年の行政罰金方針に基づき、初回の標準的な罰金額は2,750ユーロです。再犯の場合はより高額な罰金が科される可能性があり、重大な事案では刑事訴追に発展することもあります。適用される措置は、事実関係および違反の性質によって異なります。KVKの最新ガイダンスを確認し、不一致がある場合は遅滞なく対処してください。
定期的な年次見直しを活用して記録の不一致を把握しつつも、届出対象となる変更が発生した際には直ちに対応してください。この区別はオランダの実質的支配者(UBO)登録手続きの中核をなすものです。モニタリングは正確性を維持するためのものであり、変更後の届出には7日間の期限が適用されます。
設立手続きおよび継続的なコンプライアンスの調整に関するサポートについては、Dutch BVのUBOコンプライアンスについて相談するためにIntercompany Solutionsにお問い合わせください。
国際的な起業家のための戦略的検討事項
国際的な創業者にとって、UBO記録はより広範なビジネス審査で用いられる情報の一部でもあります。所有構造図および裏付となる企業文書を、会社の実際の構造と整合させておいてください。銀行および税務当局はそれぞれ独自の手続きに基づいて審査を行うため、正確なUBO届出はそれらの手続きを円滑にするものの、口座開設を保証したりVATの結果を決定付けたりするものではありません。
銀行取引および税務の統合
Belastingdienstの銀行口座に関する情報に反映されているとおり、2026年5月1日以降、Belastingdienstの指定取引銀行はRabobankとなっています。これは税務当局の銀行取引関係に関するものです。企業がRabobankと取引することを義務付けるものではありません。法人口座開設を審査する銀行は、独自の顧客デューデリジェンスを実施し、会社の所有者、支配者、事業活動、および資金の出所に関する情報を要求する場合があります。必要書類の要件については、銀行に直接ご確認ください。
UBO登録とVAT登録は別個の手続きです。外国資本の事業体は、自らの活動によってオランダのVAT登録義務が生じるかどうかを評価し、該当するBelastingdienstの手続きを通じて申請する必要があります。税務当局は事業および所有権に関する情報を要求することがありますが、UBO登録の存在のみでVATの納税義務が確定したり、VAT番号の発行が保証されたりするわけではありません。最新の要件については、BelastingdienstのVATガイダンスを参照してください。外国資本の事業体の場合、VAT登録には通常6〜8週間かかります。
国際取引や租税条約の適用申請においては、取引相手や当局から会社の所有関係および税法上の地位を説明する文書の提示を求められることがあります。UBOの証明資料は事業体の背後にいる自然人を特定するのに役立ちますが、それ単独で条約上の特典の適格性が証明されるわけではありません。個別の取引および関係各国の規則と証拠要件を確認してください。
プライバシーと実務サポート
UBOデータは原則として一般公開されていません。正当な利益に基づいて閲覧を求める第三者は、所定の基準を満たす必要があります。閲覧権限は自動的に付与されるものではありません。KVKはそのUBO登録ガイダンスにおいて規則を説明しています。個人情報を正確に維持しつつ、裏付書類の共有は所轄官庁または機関がそれを要求する正当な理由を有している場合にのみ限定してください。
国際的な創業者は、体系化された設立プロセスを利用して、会社設立と関連する各種届出を連携させることができます。オランダでの会社設立の手順を確認し、オランダの関係当局に法務および税務上の要件を確認してください。これにより、UBO登録を銀行取引、VAT、または租税条約特有の審査の代用とみなすことなく、会社の広範な管理責任とUBO記録の整合性を保つことができます。
Dutch BVのUBO記録を常に最新の状態に保つ
信頼性の高いUBOコンプライアンスは、間接保有を含め、所有権および支配権を該当する個人まで遡って追跡することから始まります。新設のBVの場合、公証人がKVKへの初回のUBO登録を行います。登録後は、所有関係や個人情報に変更が生じた際に情報を見直し、7日以内に変更内容を届け出てください。
オランダの実質的支配者(UBO)登録手続きは、会社設立時の一段階であると同時に、継続的な義務でもあります。明確な裏付記録を保管し、登録情報が正確であり続けていることを確認し、銀行その他の機関が適用する個別のデューデリジェンス要件を考慮に入れてください。
外国人創業者向けに、Intercompany Solutionsは完全遠隔でのDutch BV設立(標準所要期間3-5日)を支援し、継続的なコンプライアンスのためのセクレタリーサポートを提供しています。この期間は法人設立に関するものであり、UBO登録の確認やその他の外部機関による審査の完了を保証するものではありません。
所有構造を文書化し、変更点を見直す明確なプロセスを確立しておくことで、より確実性をもってオランダのコンプライアンスに対応し、会社の記録を適切に管理することができます。
よくある質問
2026年においてDutch BVに義務付けられている最低株式資本はいくらですか?
Dutch BVの最低株式資本は1ユーロです。これは資本金の最低額であり、BVの設立または運営にかかる総費用ではありません。法人設立には公正証書も必要であり、その他の費用が発生する場合があります。資本金要件はKVK登録料とは別個のものです。この法的主体形態に関する情報については、オランダ政府のBVガイダンスをご確認ください。
オランダ商工会議所へのUBOの変更報告はどのくらいの期間内に行う必要がありますか?
UBOの変更は7日以内に報告してください。身元、所有権、または実質的支配に関する詳細を含め、登録されたUBO情報が変更された場合に、この報告期限が適用されます。会社が速やかに変更届を提出できるよう、変更内容および効力発生日の記録を保管してください。KVKのUBO登録ガイダンスでは、変更の報告方法および要求される可能性のある情報について説明しています。
2026年においてBelastingdienstの指定取引銀行を務めるオランダの銀行はどこですか?
2026年5月1日以降、Belastingdienstの指定取引銀行はRabobankです。これは税務当局の銀行取引取決めであり、企業がRabobankに口座を保有することを義務付けるものではありません。法人口座の申請は別個のものであり、選択した銀行が独自の審査プロセスを設定します。顧客デューデリジェンスのために必要とされる所有権および支配関係の情報を含め、銀行の要件を直接確認してください。
オランダ企業の非居住者オーナーにとってUBO登録は義務ですか?
はい。オーナーがオランダ国外に居住している場合であっても、Dutch BVはそのUBOを登録しなければなりません。この義務はオランダ法人に適用されるため、オーナーの居住国によって登録要件が免除されることはありません。企業は、自社の所有構造および支配構造を通じて関連する自然人を特定する必要があります。KVKのガイダンスには、オランダ法人に対する登録要件が規定されています。
2026年におけるDutch BVの法人税率はいくらですか?
法人税率は、200,000ユーロまでの利益に対しては19%、その金額を超える利益に対しては25.8%です。適用される税額は、企業の課税所得および状況によって異なります。UBO登録によって企業の税務上の取扱いが決定されることはありません。企業に適用される規則および税率を確認するには、Belastingdienstの法人所得税情報をご参照ください。
外国人起業家の場合、UBO登録をリモートで完了させることは可能ですか?
はい。新規設立されたDutch BVの場合、公証人がKVK登録と並行して初回のUBO登録を取り扱います。EU域外の創業者は認証済み委任状(Power of Attorney)の手続きを利用することができ、創業者がオランダに渡航することなくオランダの公証人が公正証書を作成します。公証人は、個々の所有構造および関係国に応じて必要となる書類および本人確認を確認します。
2026年のオランダ新設法人に対するKVK登録料はいくらですか?
KVK登録料は85.15ユーロです(2026年、1回のみ)。これは新規会社をKVKに登録するための一般手数料であり、個別のUBO届出費用ではありません。これは、設立手続き中に発生する可能性のある公証人費用やその他の専門家報酬とは異なります。申請を提出する前に、現在の料金および届出の詳細についてKVKの登録情報をご確認ください。
情報源
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社 (bv)
- Burgerlijk Wetboek Boek 2(オランダ民法典、法人)
- Rijksoverheid - Ondernemen(起業)
- Belastingdienst - 事業者向けVAT (BTW)
- 欧州委員会 - VAT規則および税率
- De Nederlandsche Bank - 監督業務
- AFM - ライセンスおよび登録簿
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- CJEU、Cadbury Schweppes、C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad、ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法規制(オランダ編)
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |