


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
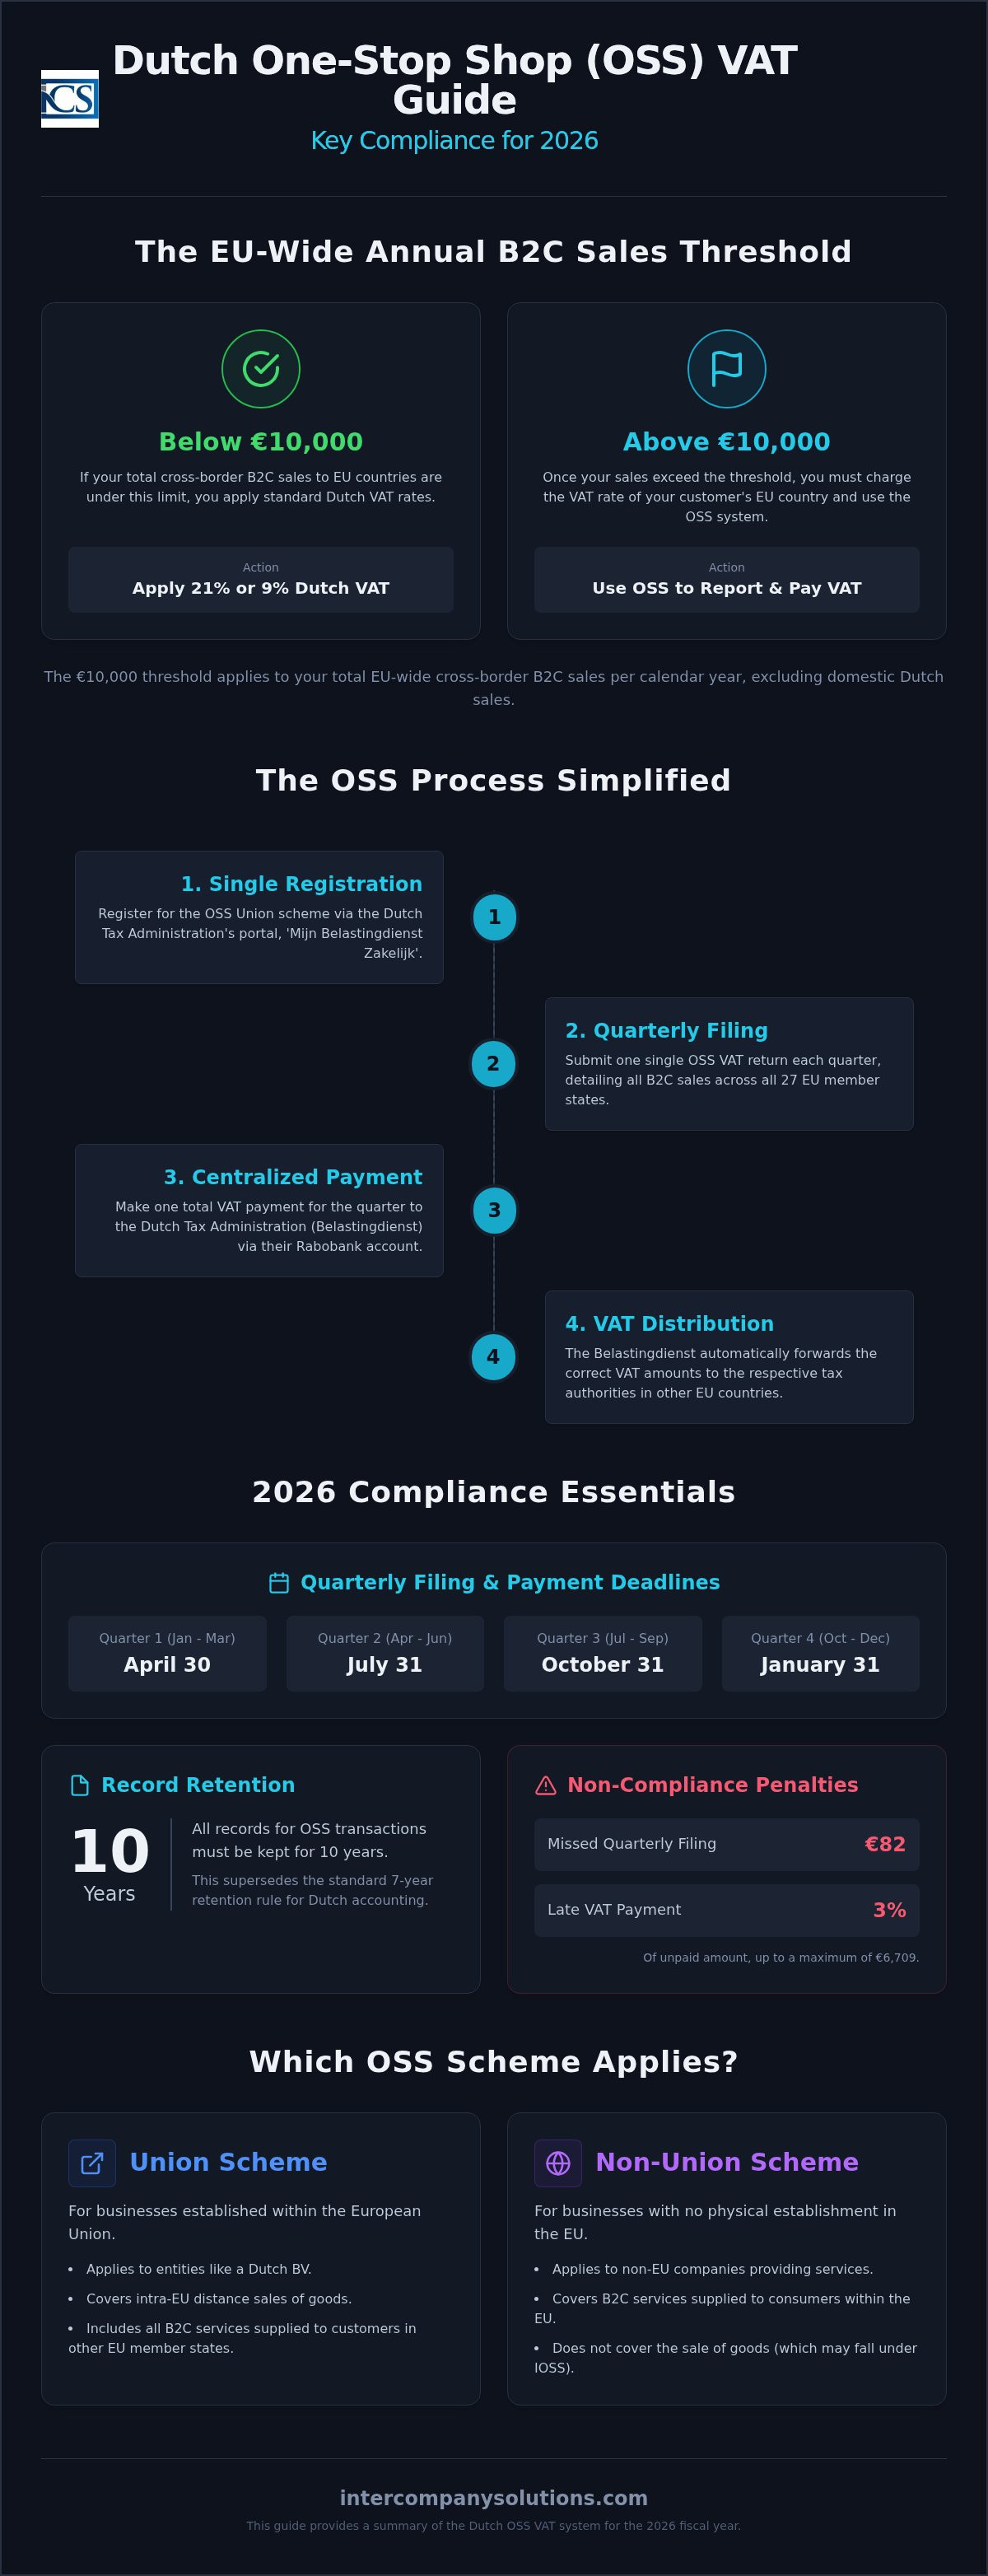
越境B2C売上に対するEU全域での10,000ユーロの基準値は、2026年においても国際的な起業家にとって極めて重要な分岐点であり続けます。売上がこの基準額を超えた場合、オランダのOSS VAT申告(OSS VAT filing Netherlands)制度が、各加盟国で個別に登録することなくコンプライアンスを維持するための主要な仕組みとなります。複数の納税者番号を管理することは管理上の負担が大きく、期限を1回でも逃せば重大なリスクを伴うことはご理解されているかと存じます。現在、四半期ごとの申告を怠ると82ユーロの固定過料が科され、納付が遅れた場合は未納VAT額の3%の追徴金(最大過料額6,709ユーロ)が発生します。
本リファレンスガイドでは、オランダのワンストップショップ(OSS)の義務を正確無比に管理するために必要な技術的仕様を解説します。お客様の越境取引が安定し、法的に健全な状態を維持できるよう、2026会計年度に不可欠なデータをまとめました。四半期ごとの提出期日の内訳、2026年4月1日より有効となる非EU還付申請の電子的義務化、標準的なオランダの会計規則に優先する特定の10年間の帳簿書類保存要件をご確認いただけます。本概要は、オランダ税務当局(Belastingdienst)との透明性ある関係を維持できるよう、連合スキーム(Union scheme)と非連合スキーム(Non-Union scheme)の手続き上の相違点を明確にするものです。
主要なポイント
- 越境B2C売上がEU全域の基準値10,000ユーロを超え、オランダ現地のVAT税率から仕向地ベースの申告へ移行すべきタイミングを特定すること。
- 「Mijn Belastingdienst Zakelijk」ポータルを通じて、EU全域の納税義務を単一の四半期ごとのオランダOSS VAT申告(OSS VAT filing Netherlands)に統合すること。
- 過料を回避するため、各対象四半期の翌月末日までに、すべての納税額がBelastingdienstのRabobank口座に着金していることを確認すること。
- 標準的な7年間の保存規則を上回る特定の証拠基準を満たすため、すべてのOSS取引に関して包括的な記録を10年間保存すること。
- 規制遵守を維持するため、2026年4月1日以降有効となるすべてのVAT還付申請に対する義務的電子提出要件に適合すること。
オランダにおけるワンストップショップ(OSS)VAT制度の理解
ワンストップショップ(OSS)制度は、越境B2C取引にかかるVATを管理するための一元化された行政ハブとして機能します。この任意の制度により、国際的な起業家はEU全27加盟国にわたる税務申告を単一のポータルに統合することができます。オランダOSS VAT申告(OSS VAT filing Netherlands)ポータルを利用することで、顧客が居住するすべての国の税務当局へ個別に登録するという管理負担を回避できます。この制度は以前のミニ・ワンストップショップ(MOSS)から発展したもので、2021年7月にデジタルサービスに加えて有形商品の遠隔販売も対象に含めるよう拡大されました。Dutch BVの場合、Belastingdienstが仲介機関として機能し、VAT総額を徴収して各EU加盟国にそれぞれの割当分を分配します。
連合スキーム(Union Scheme)と非連合スキーム(Non-Union Scheme)の比較
OSSは、貴社の所在地およびビジネスモデルに応じて特定のレジームに分類されます。連合スキームは、Dutch BVなどEU域内に設立された企業に適用されます。オランダでの会社設立を完了している場合、EU域内のすべての物品の遠隔販売およびB2Cサービスにこのスキームを使用します。一方、非連合スキームは、EU域内に拠点を有さず、EUの消費者にサービスを提供する企業向けに設計されています。150ユーロを超えない価値の物品をEU域外から輸入する場合、輸入ワンストップショップ(IOSS)によって同様の簡素化が提供されます。これらのケースでは、オランダに拠点を置く仲介業者が登録および申告を管理し、欧州連合の付加価値税(VAT)規制への準拠を確保することが一般的です。
国際的な起業家にとっての主なメリット
オランダのポータルを通じて納税義務を一元化することは、手続面においていくつかの利点をもたらします。第一に、複数の国・地域でのBTW登録や、それに伴う各法域での現地の会計費用が不要となるため、管理コストが大幅に削減されます。第二に、オランダ税務当局とのみ単一の言語でやり取りを行うため、各種の照会対応が効率化されます。最後に、納付手続きが簡素化されます。2026年5月1日以降Rabobankを取引銀行としているBelastingdienstに対して、一括で納付を行います。この1回の送金で、その四半期におけるEU全域のB2C BTW納税義務全体がカバーされ、オランダにおけるOSS BTW申告(OSS VAT filing Netherlands)の効率性と信頼性が維持されます。この仕組みにより、分散型の税務コンプライアンスに伴う摩擦を排除し、事業の拡大に注力することが可能になります。
最終更新日: 2026年9月
適用基準および10,000ユーロの基準額
欧州連合(EU)は、国境を越えるB2C遠隔販売に対して、1暦年あたり10,000ユーロの統一基準額を適用しています。Dutch BVを運営する事業者にとって、この基準額は現地税率を適用するか、仕向地ベースの税率を適用するかを判断する基準となります。年間のEU全域における総売上高が10,000ユーロ未満にとどまる場合、すべてのEU加盟国の顧客に対して、オランダの標準税率21%または軽減税率9%のBTWを引き続き適用します。売上高がこの上限を超えた時点で、顧客が所在する加盟国で適用されるBTW税率を課さなければなりません。ワンストップショップ(OSS)への登録は、この移行を管理するための最も効率的な方法です。これを行わない場合、基準額を超えた時点で、販売を行うすべての加盟国において個別にBTW登録を行う法的義務が生じます。
オランダ法人における基準額の計算
この上限を監視するためには、収益の流れを正確に分類することが極めて重要です。10,000ユーロの計算には、EU域内におけるB2Cの国境を越える物品販売、ならびに電気通信、放送、および電子的(TBE)サービスのすべてが含まれます。ただし、オランダ国内における販売は、このEU全域を対象とする特定の基準額の計算から除外されます。オランダのBTW規制では正確な報告が義務付けられているため、国内取引と国境を越えるB2C取引で個別の帳簿を維持することがコンプライアンス上の標準要件となります。複数の法人を運営している場合、基準額は仕向国ごとではなく、課税事業者ごとに適用される点にご留意ください。
任意登録のメリット
事業者によっては、10,000ユーロの上限に達する前に本制度への登録を選択することもあります。この事前のアプローチにより、初日からEU全域で一貫した価格設定戦略を採用することが可能になります。また、年度の途中で基準額に達した際にチェックアウトシステムを調整する必要がないため、Dutch BV設立の初期段階における会計処理も簡素化されます。高い成長を見込む企業にとって、オランダにおけるOSS BTW申告(OSS VAT filing Netherlands)手続きの早期導入は、繁忙期における事務処理の停滞を防ぐことにつながります。これらの基準額が特定の製品カテゴリーにどのように適用されるかご不明な場合は、詳細な評価について当社の税務スペシャリストまでお問い合わせいただけます。
最終更新日: 2026年9月
ステップごとのOSS BTW申告と四半期ごとの期限
「Mijn Belastingdienst Zakelijk」ポータルへのアクセスが、オランダにおけるOSS BTW申告(OSS VAT filing Netherlands)の最初の手続きとなります。ログインにはDigiDまたはレベル3のeHerkenningトークンが必要です。ログイン後、特定のEU加盟国および適用されるBTW税率ごとに分類されたすべてのB2C売上に関する包括的な報告書を作成する必要があります。このデータはEUワンストップショップ(OSS)BTW制度の基盤として機能し、徴収された税金が消費国に正しく帰属することを保証します。各暦四半期の終了後、ちょうど1か月以内にこの申告書を提出し、税資金がオランダ税務当局に着金するようにしなければなりません。
2026年の申告期限および納付手続き
コンプライアンスを維持するためには、Belastingdienstが設定した厳格な四半期ごとの期限を遵守することが不可欠です。2026年度の期日は以下のとおりです。
- 第1四半期(1月 - 3月): 2026年4月30日
- 第2四半期(4月 - 6月): 2026年7月31日
- 第3四半期(7月 - 9月): 2026年10月31日
- 第4四半期(10月 - 12月): 2027年1月31日
個別の申告ごとにポータルで生成される固有の納付参照番号(Payment Reference)を使用する必要があります。税務署が申告書と納付を照合できる手段は、この参照番号のみです。また、2026年5月1日に重要な管理上の変更が実施されました。Belastingdienstの取引銀行はRabobankとなっています。保存されているすべての納付テンプレートおよび国際送金の指示を更新し、このRabobankの口座を反映させる必要があります。以前の口座へ送金された場合、処理の遅延や組戻しが発生し、延滞利息や加算税が課されるおそれがあります。これらの詳細情報を正確に保つことは、国際的な事業者を対象とした当社の会計および税務サービスにおける標準業務の一部です。
過去の申告における誤りの訂正
過去に提出した申告書に誤りを発見した場合、OSSシステムでは現在の申告内で訂正を行うことが認められています。過去の期間に対して個別の修正申告書を提出するのではなく、次回の四半期申告に調整内容を含めます。この簡素化された訂正方法は、当初の申告期限から最大3年間利用可能です。過誤納金を処理する場合、システムは現在の納税義務額に対して控除額を相殺します。大幅な下方調整については、税務調査の可能性に備え、変更を正当化するためのクレジットノートや返品記録などの内部文書を保持することが義務付けられています。
最終更新日: 2026年9月
法定文書および7年間の記録保持義務
オランダにおける取引証憑の保管に関する法定要件は厳格です。オランダ法は、すべてのVAT関連記録に対して最低7年間の保持期間を課しています。この期間は、Belastingdienstが遡及監査を実施し、お客様のOSS VAT filing Netherlands申告の正確性を検証できるようにするためのものです。不動産を取り扱う企業の場合、この要件は10年間に延長されます。これらの文書は、要求に応じて直ちに検査できる状態で保管しなければなりません。適切な文書を提示できない場合、OSS登録の即時取消につながる可能性があり、その結果、事業を行うEU加盟国ごとに個別のVAT登録を行う必要が生じます。
保持すべき具体的なデータ項目
国境を越えた売上に適用されたVAT税率を正当化するために、顧客の所在地に関する具体的な証拠を収集し保管する必要があります。税務当局は通常、請求先住所、取引時に使用されたIPアドレス、決済に使用された銀行口座の国コードなど、矛盾のない少なくとも2つの証拠を求めます。さらに、すべての請求書には、オランダの標準税率21%、軽減税率9%、あるいはドイツやフランスなどの他のEU加盟国の固有の税率のいずれであるかを問わず、適用された具体的なVAT税率を明記しなければなりません。有体商品を販売する場合、商品が実際に国境を越えたことを確認するために、運送状や配達受領書などの輸送証明も保持する必要があります。また、顧客が非課税事業者であることを確認する顧客との通信記録もすべて保管しておく必要があります。
デジタル記録の基準
デジタルアーカイブは、保持期間全体を通じて可読性とアクセス性を維持しなければなりません。単にファイルを保存するだけでは不十分な場合が多く、情報の完全性を保つためにデータは元の形式で保管される必要があります。Dutch BV向けの専門的な会計サービスを利用することで、デジタルシステムがこれらのオランダの基準を満たし、経年によるデータの破損や喪失を防ぐことができます。これらのアーカイブの維持は、OSS VAT filing Netherlandsのコンプライアンスにおける極めて重要な要素です。企業が清算手続きに入る場合、法定期間の残りの年数についてこれらの記録を維持する責任は、通常、指定された保管人(多くは元取締役の1人)に帰属します。Belastingdienstは、企業の活動状況にかかわらず、これらの記録が利用可能な状態にあることを求めています。
Last reviewed: September 2026
国際的起業家のための戦略的コンプライアンス
Dutch BVの設立は、EU域外の創業者がEU域内OSS(Union OSS)制度を利用するための主要な手段です。認証済み委任状(Power of Attorney)の手続きを選択することにより、遠隔地の創業者はオランダに渡航することなく公証人を介して設立公正証書を締結できます。この遠隔手続きにより、税務登録を即座に開始することが可能になります。OSS VAT filing Netherlandsをより広範な法人体制に統合することで、法人所得税(CIT)の要件への準拠が確保されます。税率は利益200,000ユーロまでが19%、この基準値を超える部分については25.8%です。Dutch BVに必要な最低資本金はわずか0.01ユーロであり、国際的なeコマース事業にとって利用しやすい形態となっています。
税務代理人の役割
国際的な起業家は、VATの義務を効果的に管理するために税務代理人を必要とすることがよくあります。包括的税務代理人は、すべての引渡しおよびサービスについて外国企業を代理しますが、限定的税務代理は通常、商品の輸入およびその後の供給に限定されます。この代理制度により、オランダ商工会議所(KVK)とのやり取りが簡素化され、税務当局とのすべての連絡が現地の専門家によって処理されることが保証されます。国境を越えたチームを持つ企業にとって、VATの義務と並行して社会保障および賃金税の義務を管理するためには、オランダでの専門的な給与計算サービスの利用が不可欠です。この統合されたアプローチにより、OSS VAT filing Netherlandsのプロセスにおいて罰則や遅延につながる可能性のある管理上の不備を防ぐことができます。
2026年のVAT登録スケジュール
市場参入を計画するには、現在の行政手続きの所要時間を理解しておく必要があります。外国資本の事業体の場合、VAT番号の発行には通常6~8週間かかります。この手続きは必須の前提条件であり、主たるVAT登録が有効になるまでOSS制度を申請することはできません。2026年の初回KVK登録料は、1回限りの支払いで85.15ユーロです。VAT番号が取得できたら、EU全域におけるB2C売上を管理するためのOSS申請に進むことができます。また、企業のコンプライアンスを維持するため、株式を25%超保有する実質的支配者(UBO)の情報に変更があった場合は、7日以内に報告する必要があることにも留意してください。
効率的な税務戦略とは、単に四半期ごとの期限を守ることだけではありません。貴社の法人体制が欧州取引における強固な事業体として機能することを確保することでもあります。事業年度末から12か月以内にKVKに提出しなければならない年次決算書とVAT申告を整合させることで、透明性と信頼性の高い法人プロフィールを維持できます。このようなコンプライアンスに対する包括的なアプローチは、貴社の事業利益を保護し、欧州市場での長期的な成長を促進すると同時に、義務付けられている7年間の保存期間中、記録を利用可能な状態に保ちます。
最終確認日: 2026年9月
2026年に向けた欧州VAT戦略の最適化
欧州市場での成功には、四半期ごとの申告サイクルおよびEU域内スキーム(Union scheme)によって定められた仕向地主義のVAT原則の厳格な遵守が不可欠です。10,000ユーロの基準額を監視し、法定の7年間にわたりデジタル記録を保持することで、貴社のDutch BVが国際貿易のためのコンプライアンスを遵守したゲートウェイであり続けることができます。2026年5月1日にBelastingdienstの主要取引銀行がRabobankへ移行することは、支払いワークフローにおける正確な事務的更新の必要性を浮き彫りにしています。これらの技術的要件を正しく管理することで、罰則のリスクを防ぎ、貴社の事業がオランダ税務当局との間で透明性のある地位を維持することが保証されます。
2015年以来、当社は世界中の2,000名を超える創業者に対し、リモートでの法人設立および継続的な税務コンプライアンスを支援してきました。当社のチームは、貴社のOSS VAT filing Netherlands(オランダでのOSS VAT申告)がミスなく実行されるよう、コンプライアンスサービスにおいて100%満足保証を提供しています。当社はオランダにおける貴社のプロアクティブなファシリテーターとして行動し、EU加盟全27カ国への事業拡大に必要な手続きの明確性を提供することに尽力しています。中核となるビジネスの成長に集中できるよう、貴社の専門的な権益は経験豊富な専門家が管理いたします。
最終確認日: 2026年9月
よくある質問
非EU企業はオランダでOSSに登録できますか?
非EU企業は、EU域内のいずれの場所にも恒久的施設等を有していない場合、オランダで非EU域内スキーム(Non-Union scheme)に登録できます。その企業がDutch BVを設立することを選択した場合は、代わりにEU域内スキーム(Union scheme)を利用します。このプロセスにより、EU消費者へ提供されるサービスの一元的な申告が可能になります。登録には、まずオランダのVAT番号が必要です。外資系事業体の場合、OSS申請を完了できるようになるまで、VAT番号の発行に通常6〜8週間を要します。
OSS VATの申告期限を過ぎた場合はどうなりますか?
期限を過ぎると、オランダ税務当局から即座に金銭的な制裁が科されます。期限後申告に対しては82ユーロの固定過少申告加算金(罰金)が適用されます。納付遅延の場合、未納額の3%の延滞税が課され、最低50ユーロ、最高6,709ユーロとなります。申告対象の四半期の翌月末日までに、全額がBelastingdienstのRabobank口座に確実に届いている必要があります。継続して不遵守が続く場合、スキームから除外される可能性があります。
OSS申告を通じて経費のVATを還付請求することは可能ですか?
OSS申告を通じて事業経費の仕入VATを控除することはできません。OSSポータルは、他のEU加盟国の消費者から徴収した売上VATの申告および納税専用となっています。オランダ国内の事業経費に対して支払ったVATを還付請求するには、通常のオランダVAT申告を行わなければなりません。登録を行っていない他のEU諸国でVATを支払った場合は、公式ポータルを通じて個別にデジタルの還付申請を提出する必要があります。
OSSを使用している場合でも、通常のオランダVAT申告を行う必要がありますか?
貴社の事業がオランダ国内での販売を行っている場合、または仕入VATの還付請求が必要な場合は、通常のオランダVAT申告を継続して提出しなければなりません。OSS VAT filing Netherlandsシステムは、国境を越えたB2C取引のみを対象としています。貴社のDutch BVに国内売上がなく、控除対象となるVATを含む経費もない場合は、OSS申告のみを行うことも考えられますが、これは稀です。ほとんどの活発な事業者は、オランダの税法規制および法人税(CIT)申告への完全な準拠を確保するため、両方の申告を維持しています。
他のEU諸国の正しいVAT税率を確認するにはどうすればよいですか?
消費者が所在する加盟国のVAT税率を適用しなければなりません。これらの税率はEU全域で異なり、標準税率は17%から27%の範囲となっています。欧州委員会は、これらの数値を確認するためのデータベースを提供しています。オランダの事業体の場合、標準VAT税率は21%で、軽減税率は9%です。オランダのポータルを通じて報告する前に、販売時点で正しい外国の税率が適用されていることを確認するのは事業者の責任となります。
電子商取引(Eコマース)セラーにとってのOSSとIOSSの違いは何ですか?
主な違いは物品の原産地にあります。OSSスキームは、すでにEU域内にある物品のB2C販売、またはEU事業体によって提供されるサービスを取り扱います。輸入ワンストップショップ(IOSS)は、価格が150ユーロを超えないEU域外から輸入される物品に対するVATの徴収および納付を特に簡素化するものです。どちらのシステムも取引の簡素化を目的としていますが、IOSSでは多くの非EUセラーが輸入手続きを管理するために仲介業者を必要とします。
EU域内でのB2B取引にOSSスキームを使用できますか?
OSSスキームはB2B取引には利用できません。これは厳密に物品およびサービスの企業対消費者間(B2C)販売向けに設計されています。EU域内のB2B販売は一般にリバースチャージ方式に従い、購入側の企業が自国でVATを処理します。四半期ごとのOSS申告で処理するのではなく、B2Bとしての取扱いの要件を満たしていることを確認するため、VIESシステムを通じて取引先企業のVAT識別番号を確認する必要があります。
情報源
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |