


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
外国企業は特定の売上高の基準値に達するまで税務コンプライアンスを先延ばしにできると考えがちですが、オランダにおける非居住者事業体の登録基準値は厳密に0ユーロです。これは、課税対象となる事業活動が開始された瞬間から、外国企業にとってオランダのVAT登録が義務付けられていることを意味します。これらの要件の遵守は、ヘールレンのBelastingdienstに対する郵便での物理的な書類提出の必要性や、税務当局との言語の壁が生じる可能性によって複雑になることが少なくありません。
海外から100%のコンプライアンスを確保するには、正確性とオランダ税法の明確な理解が不可欠です。本ガイドは非居住者企業向けの実務的リソースとして、2026年の法定要件、申請手続き、申告義務について詳述しています。btw-idの取得、85.15ユーロのKVK登録料、リモート申告の管理に関する具体的な情報を確認できます。これらの手順に従うことで、行政罰のリスクを回避しながら、必要な納税者番号を取得することができます。
重要事項
- すべての非居住者企業に0ユーロの基準値が適用されるため、外国事業体は事業を開始する前にオランダのVATに登録することが義務付けられています。
- 申請を成功させるには、発行から6か月以内の本国の認証済み商業登記簿謄本など、特定の書類が必要となります。
- 本ガイドでは、郵送要件への対応方法を含め、外国企業向けオランダVAT登録の段階的なプロセスを概説します。
- コンプライアンスには、厳格な期限までに四半期ごとの申告書を提出すること、および7年から10年の法定期間にわたり事業記録を保存することが含まれます。
- 専門的な会計および税務サービスを利用することで、リモート申請を円滑に進め、最新のオランダ税務規制を100%遵守することができます。
オランダにおけるVAT登録義務の基準
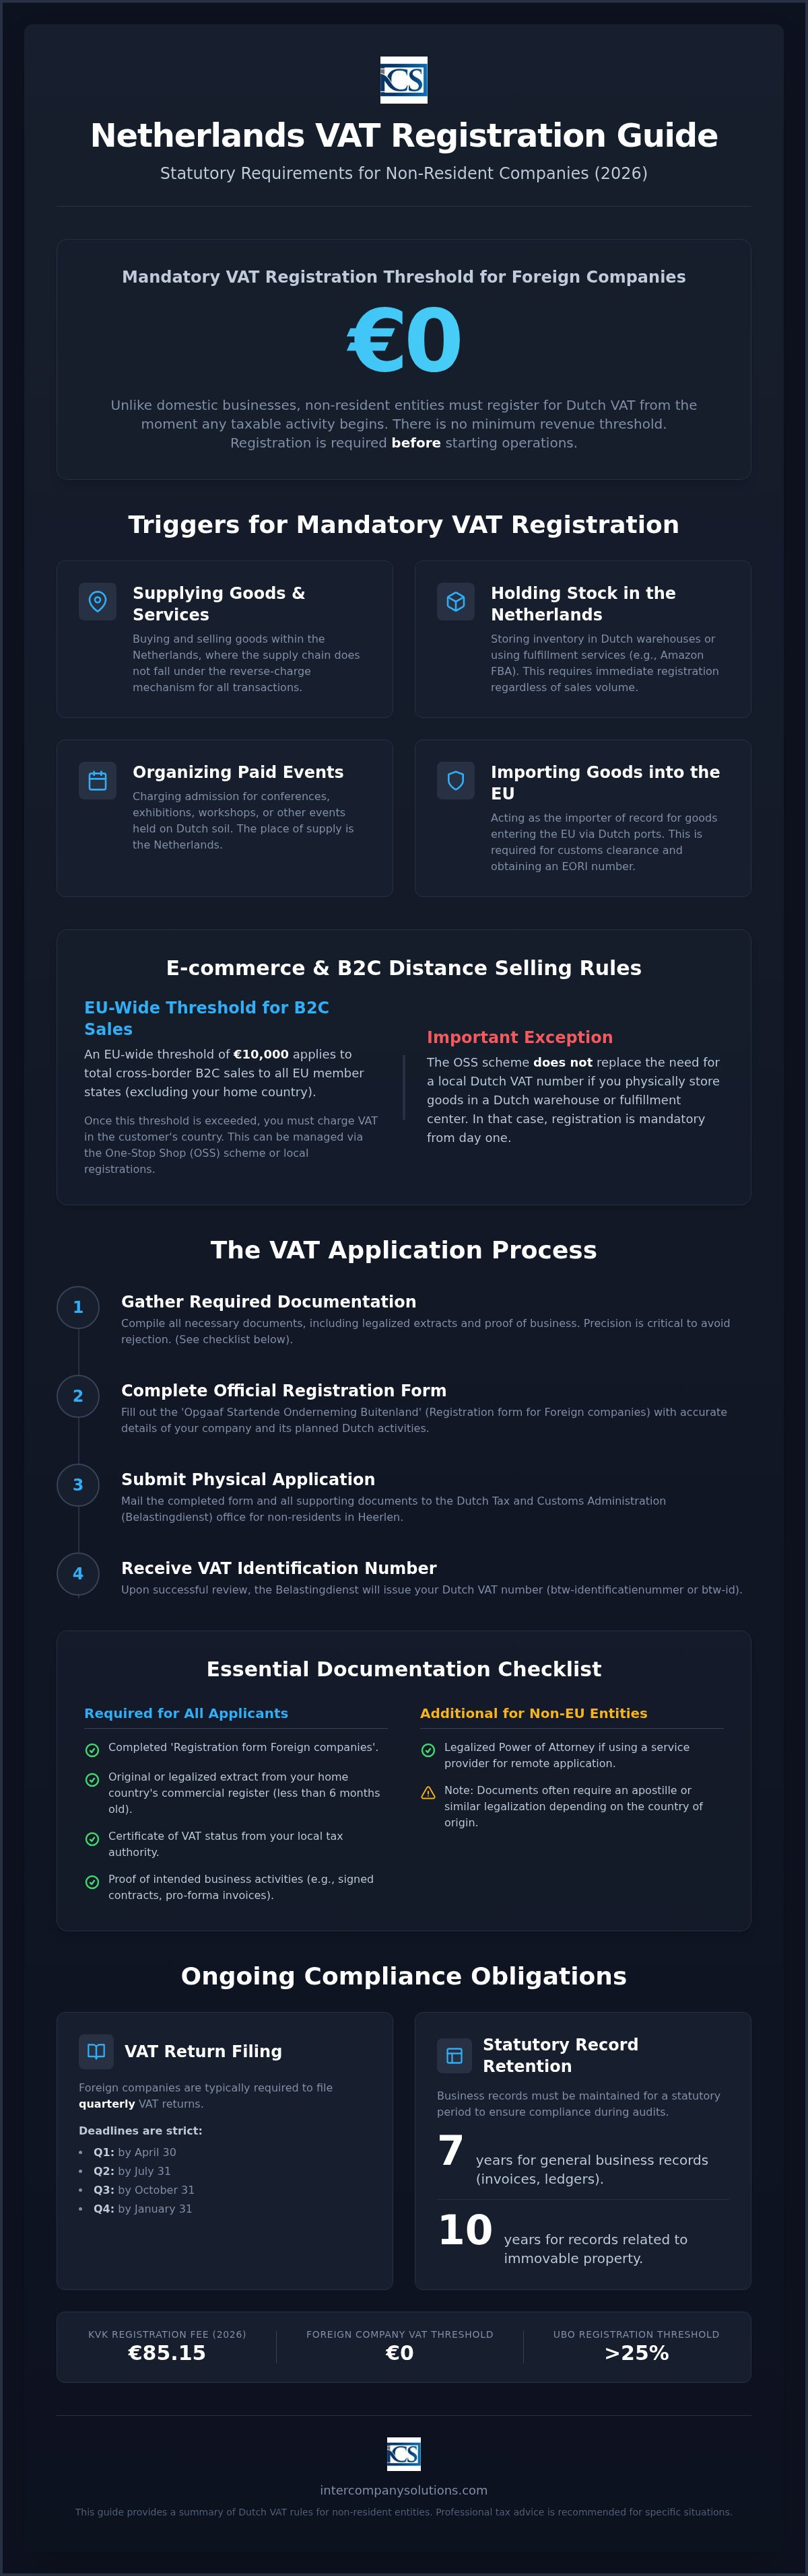
オランダの税務当局は、非居住法人に対して厳格な規則を適用しています。オランダ設立企業は売上高に基づく一定の免税措置の適用を受けられる場合がありますが、外国企業に対するオランダのVAT登録は、課税対象となる収益の最初の1ユーロから義務付けられています。非居住法人には最低売上高の基準値はありません。国内で課税対象となる事業活動を開始する前に、登録を完了する必要があります。これにより、最初からオランダのVAT制度の概要に準拠することが確実になり、これはオランダでビジネスを開始する際の重要なコンプライアンス手順となります。
VATの納税義務がオランダの法人顧客に移転する「リバースチャージ」方式が取引に適用される場合であっても、多くの場合、依然としてVAT番号の取得が必要です。これは、定期申告書での適切な報告や、物流費や専門家報酬などオランダ国内で発生した費用に対して支払ったVATの還付を受けるために必要となります。貴社がロッテルダムなどのオランダの港を経由して欧州連合に輸入される物品の輸入者(Importer of Record)となる場合、VAT登録は必須です。この手続きは通常、通関手続きに必要なEORI番号の取得と連動しています。EU域外の企業にとって、VAT番号の取得は、課税繰延ライセンスの利用を通じてサプライチェーンを最適化するための第一歩となることがよくあります。
外国事業者の課税対象活動
特定のビジネスモデルでは、オランダのVAT番号の取得が直ちに義務付けられます。サプライヤーがオランダの法人ではない状態で、オランダ国内で物品を売買する場合、課税対象となる資産の譲渡を行っていることになります。もう1つの一般的な要件発生要因は、オランダの倉庫またはフルフィルメントセンターに在庫を保有することです。たとえば、オランダ国内の施設に在庫を保管しているAmazon FBAを利用するセラーは、総売上高に関わらずVAT登録を行わなければなりません。さらに、貴社がカンファレンス、展示会、ワークショップなどの有料入場イベントをオランダ国内で開催する場合、役務の提供場所はオランダとなるため、現地での登録が必要となります。
電子商取引とOSSの基準値
オランダの消費者に対する遠隔販売を行う企業には、所在地および物流体制に応じて異なる規則が適用されます。B2C販売には、EU全体で10,000ユーロの基準値が設けられています。自国を除くすべてのEU加盟国に対する総売上高がこの金額を超えた場合、顧客の所在国でVATを処理・申告しなければなりません。これは、ワンストップショップ(OSS)制度を利用するか、または現地での個別登録を通じて管理することができます。ただし、オランダのフルフィルメント拠点を活用するEU域外のセラーである場合、現地のVAT番号を直ちに取得する必要があります。OSS制度は越境販売の申告を簡素化しますが、オランダの倉庫に物理的な在庫を保管している場合、外国企業向けのオランダ現地VAT登録の必要性に代わるものではありません。
非居住者のVAT申請者に必要な書類
オランダ税務当局は、海外からの申請を処理する際、書類の正確性に関して高い水準を要求します。外国企業向けのオランダVAT登録を開始するには、「外国企業向け登録申請書」(Opgaaf Startende Onderneming Buitenland)を提出する必要があります。この書類では、見込み売上高、オランダにおける事業活動の性質、および貴社のグローバルな組織構造に関するデータが収集されます。この段階での正確性は不可欠です。Belastingdienstはこれらの詳細情報に基づいて、申告頻度や財政代理人の選任が必要かどうかを判断します。
主要な申請書に加えて、いくつかの裏付け書類の提出が義務付けられています。これには、発行から6か月以内の、本国の商業登記簿の原本または認証済み謄本が含まれます。また、設立国において登録された事業者であることを証明するため、現地の税務当局が発行したVAT地位証明書を提出しなければなりません。当局は、外国事業体のVAT登録プロセスを検証するために、予定されている事業活動の証拠を求めることがよくあります。この証拠資料は通常、オランダの顧客との署名済み契約書、プロフォーマインボイス、またはオランダへの物品の移動を示す運送書類で構成されます。
EU事業体と非EU事業体の要件
書類準備の段階は、認証手続きの不備が原因で、外国企業によるオランダVAT登録が失敗する最も一般的な要因となっています。貴社が欧州連合(EU)域外に設立されている場合、Intercompany Solutionsなどのサービスプロバイダーを通じて手続きを行うことを選択する際には、認証済みの委任状を提出する必要があります。これにより、弊社がお客様に代わって申請を管理することが可能になります。非EU諸国からの書類には、通常、アポスティーユの付与、または領事認証を受ける必要があります。会社関係の書類がオランダ語、英語、ドイツ語、フランス語のいずれでもない場合は、宣誓翻訳者による翻訳文を提出しなければなりません。また、会社において25%を超える所有権または支配権を有する実質的支配者(UBO)を開示することも義務付けられています。
銀行口座および物理的住所に関する規則
VAT番号を取得するために必ずしもオランダの銀行口座が必要なわけではありませんが、税務当局は通常、VATの還付を行うために現地の口座を要求します。現地のIBANがない場合、Belastingdienstからの還付金の受領には長い時間がかかることがあります。また、登記上の事務所と恒久的施設を区別する必要があります。登記上の事務所はコンプライアンスのための郵送用住所ですが、恒久的施設には人的および技術的リソースを備えた物理的な場所が伴います。恒久的施設を利用することにより、法人税(CIT)に関する貴社のステータスが変更される可能性があります。これにより、オランダにおける利益に対して、200,000ユーロまでは19%、それを超える金額に対しては25.8%の法人税率が適用される可能性があります。お手持ちの書類の認証ステータスについてご不明な点がある場合は、書類レビューについてお問い合わせいただけます。
外国事業体のためのステップ別VAT申請プロセス
外国企業向けオランダVAT登録の手続きは、Belastingdienstのポータルから公式の「外国企業向け登録申請書(Registration form Foreign companies)」を入手することから始まります。この書類は、貴社の法的所有構造およびオランダ国内で予定されている事業活動に関する正確なデータを要求する包括的な質問票です。初年度の事業年度における現実的な売上高予測を提示し、従業員を雇用する予定があるかどうかを明記する必要があります。従業員を雇用する予定がある場合、この書式は給与税義務の事前届出としても機能します。
書式への記入が完了したら、前項で言及された認証済みの法人関連書類を収集する必要があります。現在、オランダ税務当局は非居住者企業の初回登録について電子的申請を受け付けていません。物理的な申請書類一式を取りまとめ、ヘーレンの税務局(Belastingdienst/Klantgegevens)へ書留郵便で提出することが義務付けられています。書留郵便の利用は、これらの機密書類の配達状況を追跡し、遅延が発生した場合に提出の証明を提示するために不可欠です。
当局が申請を処理した後、2つの異なる番号が発行されます。1つ目はVAT識別番号(btw-id)であり、請求書や企業のウェブサイトに表示する必要があります。2つ目は売上税番号(omzetbelastingnummer)です。この2つ目の番号は、定期的な税務申告およびBelastingdienstとの直接の連絡専用に使用されます。これらの番号を受領することで、外国企業向けオランダVAT登録が有効となり、国内で課税対象となる事業を行う権限が付与されたことが確認されます。
タイムラインおよびKVK登録
VAT申請の標準的な処理期間は、企業構造の複雑さやヘーレン税務署の現在の業務量に応じて、通常2週間から8週間程度です。現地のBVを設立してオランダで事業を開始する場合、商工会議所(KVK)とのアポイントメント完了後にVAT登録が自動的に開始されることがよくあります。2026年のKVK登録手数料は85.15ユーロです。現地支店を持たない純粋な非居住者事業体は必ずしもKVK登録を必要としませんが、税務当局への直接の手続きを踏む必要があります。
委任状による遠隔申請
認証済みの委任状(POA)を利用することで、オランダに物理的に滞在することなく申請プロセス全体を管理できます。この文書は、専門家に対して申請書類への署名および税務当局とのその後のすべての連絡を取り扱う権限を付与するものです。2026年現在、BelastingdienstはPOAが特定の認証基準を満たすことを義務付けています。EU域外の起業家は、オランダ当局に確実に承認されるよう、自国で文書の公証およびアポスティーユ認証を受ける必要があります。この遠隔手続きルートは、迅速かつ効率的に拠点を確立しようとする国際企業にとっての標準的な手続きです。
法定申告義務および記録保存規則
外国企業向けのオランダVAT登録が有効になると、Belastingdienstは特定の申告頻度を割り当てます。ほとんどの非居住企業は四半期ごとに申告を行います。取引高が多い事業者や納付履歴に不整合がある企業は、月次申告が求められる場合があります。申告期限は厳格です。電子申告書および全額の納付の両方が、対象期間の翌月末日までにオランダ税務当局に到達している必要があります。2026年の四半期申告者の場合、第1四半期の期限は2026年5月30日であり、第2四半期の期限は2026年8月31日となります。
コンプライアンスの遵守は申告にとどまらず、業務記録の保管にまで及びます。完全な帳簿書類を最低7年間保管しなければなりません。この保管対象には、すべての請求書、銀行取引明細書、契約書が含まれます。会社が不動産を取り扱う場合、法律により10年間の保管期間が義務付けられています。この10年ルールは、EU域内のB2C販売でワンストップショップ(OSS)制度を利用する事業者にも適用されます。これらの記録を維持することにより、将来の税務調査に備え、VAT還付請求を立証できるようにすることができます。
2026年におけるVAT税率と報告
ほとんどの物品およびサービスには21%の標準VAT税率が適用されます。食料品、書籍、特定の医薬品などの特定品目には、9%の軽減税率が適用されます。EU域内でのB2B国境間取引に携わる場合は、域内取得および発送を報告するためにECセールスリスト(EC Sales List)を提出する義務もあります。事業活動が恒久的施設(PE)を構成する場合、オランダでの利益には法人所得税が課されます。法人税率は、利益の最初の200,000ユーロまでは19%、その上限を超える金額については25.8%のまま維持されます。
電子申告の要件
オランダ税務署は、すべての提出において「Mijn Belastingdienst Zakelijk」ポータルの使用を義務付けています。安全なログイン認証情報が必要となりますが、多くの外国企業の場合、登録時にBelastingdienstから提供される特定の認証情報がこれに該当します。提出の遅延または納付の遅れに対しては、自動的にペナルティが科されます。税務システムの完全性を維持するため、これらの行政罰則金は厳格に執行されます。外国企業向けのオランダVAT登録を自動化された申告プロセスで確実にサポートすることが、これらの不要な費用を回避するための最も効果的な方法です。
国際起業家向け専門VATコンプライアンスサービス
Intercompany Solutionsは、オランダにおける税務プレゼンスを必要とする企業のために、エンドツーエンドの管理業務を代行します。当社はBTWおよびEORI番号双方の初回申請を処理し、お客様が遅滞なくEU域内へ物品を輸入できるようにします。当社のチームはお客様の企業とオランダ税務当局との間の架け橋となり、非居住者の申請者の妨げとなりがちな物理的な郵便送付要件や言語の壁を管理します。最大10時間の専任コンプライアンスサポートを含むプレミアム秘書パッケージを提供しています。これにより、現地の規制環境のニュアンスを理解している専門家によって、お客様の専門的利益が確実に管理されます。
当社の専門知識は、海外からの人材に対する30%税務償還ルーリングなど、複雑な労働規制や税務規制にも及びます。このルーリングにより、雇用主は国外勤務手当に対する非課税手当を支給することが可能となり、オランダはグローバルな人材にとって魅力的な進出先となっています。これらの専門サービスを統合することで、オランダにおけるプレゼンスのあらゆる側面が現行法に完全に準拠している状態を維持しながら、効率的なオペレーションを維持できます。これらの申請に正確に対処することは、当初から有効な税務ステータスを維持するために不可欠です。
リモート設立および税務設定
当社のスペシャリストは、Dutch BVを3〜5営業日以内にリモートで設立できます。この迅速さは、税務番号を申請する前に法的なプレゼンスを確立する必要がある企業にとって不可欠です。当社はお客様に代わって、商工会議所(KVK)およびBelastingdienstとのすべての通信を管理します。このプロセスにおいて、当社はUBO登録簿の要件への完全な準拠を確保し、具体的には25%超の所有権または支配権の基準値を持つすべての利害関係者を特定します。このプロアクティブなアプローチにより、その後の申請段階における行政上の遅延を防ぎます。
包括的な会計ソリューション
オランダ法人を維持するには、財務報告および法定提出期限への継続的な注意が必要です。当社は、海外の起業家のニーズに合わせた給与計算サービスおよび会計サポートを提供しています。当社のサービスには、年次決算書の作成や法人税(CIT)申告の管理が含まれます。2026年のCIT税率は、200,000ユーロまでの利益に対しては19%、その金額を超える利益に対しては25.8%です。また、オランダの税制上の優遇措置や、100件を超える二重課税防止条約の広範なネットワークのメリットに関する戦略的アドバイスも提供しています。これらの枠組みを活用することで、7年間の記録保持要件に100%準拠しながら、貴社の税務上のポジションを大幅に最適化できます。
最終確認日:2026年8月
2026年におけるオランダでの税務プレゼンスの確立
オランダ市場での成功は、初日からの正確なコンプライアンスにかかっています。非居住者企業は0ユーロの基準値を遵守し、ヘールレンの税務署への特定の物理的な郵便送付要件を管理しなければならないことをご理解いただけたかと思います。早期にbtw-idを取得し、法定の7〜10年間にわたって記録を保持することで、行政罰から会社を保護し、成長のための強固な基盤を確保できます。外国企業にとってのオランダBTW登録は手続き上のハードルですが、適切に対処すれば、欧州連合全体への扉を開くことになります。
Intercompany Solutionsは、オランダ第1位の専門法人設立企業です。2026年の税務パラメータに関する直接的な専門知識を提供し、当社サービスに対する100%満足保証を提供しています。UBOの基準値の対応からリモート申告プロセスの設定まで、当社のチームが正確かつ迅速にお客様のオランダ市場への参入を促進する準備を整えています。
お客様の国際的な拡大をサポートし、貴社の事業がオランダのすべての法定義務に完全に準拠し続けるよう支援できることを楽しみにしています。
よくある質問
オランダに物理的なオフィスがない企業にもオランダBTW番号は必要ですか?
はい、物理的なオフィスを維持しているかどうかに関わらず、オランダで課税対象となる活動を行う場合は、オランダBTW番号が必須です。一般的なトリガーとしては、フルフィルメントセンターでの在庫保持や、登録輸入者(Importer of Record)としての活動などが挙げられます。これらの義務を果たすために現地の支店を持つ必要はありません。税務当局はこのようなシナリオのために非居住者用BTW番号を発行しており、本国から完全に事業を運営しながらコンプライアンスを維持することができます。
2026年における外国企業のBTW登録基準値はいくらですか?
2026年現在、外国企業に対するオランダBTW登録の基準値は0ユーロです。これは、現地の起業家が利用できる小規模事業者制度(KOR)とは異なります。オランダ領土内で物品の販売やサービスの提供を開始する前に、BTW識別番号を申請する必要があります。最初の課税取引の前に登録を怠ると、Belastingdienstから遡及的な課税査定や行政罰金を科される可能性があります。
非居住者企業はオランダのBTW登録をリモートで行うことができますか?
専門サービスプロバイダーに認証済み委任状(Power of Attorney)を提供することで、オランダBTW登録をリモートで行うことができます。この書類は公証を受ける必要があり、EU域外の創業者についてはアポスティーユ(Apostille)による認証が必要です。この手続きにより、オランダへの物理的な渡航が不要になります。委任状が処理されると、代理人がお客様に代わってヘールレンの税務署を通じて申請全体を管理できます。
オランダBTW申請にはどのような企業書類が必要ですか?
記入済みの「外国企業登録申請書(Registration form Foreign companies)」および発行から6か月以内の本国の商業登記簿の原本謄本が必要です。さらに、現地の税務当局からのBTWステータス証明書を提出してください。締結済み契約書や運送書類など、予定されている事業の証明も不可欠です。提出書類がオランダ語、英語、ドイツ語、フランス語のいずれでもない場合は、公認宣誓翻訳者による翻訳を添付する必要があります。
外国企業のBTW登録プロセスにはどのくらいの時間がかかりますか?
外国企業のオランダBTW登録の標準的な処理期間は2〜8週間です。この期間は、企業構造の複雑さや税務署における現在の申請量によって異なります。初回の提出時に完全で正確に認証された書類を提出することが、遅延を防ぐ最も効果的な方法です。承認されると、btw-idおよび売上税番号が郵送で届きます。
オランダでのBTW申告遅延に対する罰則は何ですか?
オランダ税法は、申告遅延や納税遅延に対して厳格な罰則を科しています。申告遅延に対する行政罰金は自動的に発行され、BTWの場合は約68ユーロから始まりますが、違反が繰り返されると大幅に増加する可能性があります。期日までに税額を納付しなかった場合、未納税額の3%の別途ペナルティが適用され、最低50ユーロ、最高5,514ユーロとなります。
オランダBTW登録時にEORI番号は自動的に発行されますか?
EORI番号はBTW登録と同時に自動的に発行されるわけではありません。この識別番号を取得するには、オランダ税関当局に別途申請を行う必要があります。手続きは分かれていますが、登録輸入者として活動する企業のために連携して行われることがよくあります。オランダの港で通関手続きを行い、貴社のキャッシュフローを改善する特定のBTW繰延ライセンスを利用するには、両方の番号が必要です。
情報源
- KVK - オランダ商業登記簿への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法第2編、法人)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- Belastingdienst - 起業家向けBTW(付加価値税)
- 欧州委員会 - BTW規則および税率
- ICS Payroll - オランダ給与計算サービス
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- CJEU、Cadbury Schweppes事件、C-196/04(ECLI:EU:C:2006:544)
- Hoge Raad、ECLI:NL:HR:2021:1152
- PwC世界税務サマリー - オランダ
- ICLG - コーポレートガバナンス法および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |