
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
30%ルーリングの申請は雇用主と従業員の共同による手続きであり、従業員が単独で手配できる税務申告書ではありません。従業員に対する30%ルーリングの申請方法を理解することは、適用要件を早期に確認し、雇用の開始日および給与計算の設定と申請のタイミングを調整することを意味します。
適用要件は従業員の状況および給与額によって異なり、申請期限はルーリングの適用開始時期に影響を及ぼす可能性があります。雇用主は関連する要件を確認し、申請書類の各部分を誰が収集するかを合意し、提出前に雇用記録および給与計算の記録と情報を照合する必要があります。承認後、給与計算は決定書の条件および適用開始日に従わなければなりません。以下の手順では、これらの確認、共同申請、およびその後に保管すべき記録について説明します。
主なポイント
- 申請の準備を始める前に、従業員の採用または転籍の状況、居住歴、および適用される給与基準を確認してください。
- 雇用主と従業員は、正確な個人情報、雇用情報、および給与情報を用いて共同で申請します。
- 申請期限がルーリングの適用開始時期に影響を与える可能性があるため、雇用開始日と提出のタイミングを調整してください。
- 承認後は、給与計算の指示を決定書の内容と一致させ、申請書および裏付けとなる記録を整理して保管してください。
- 給与計算上の取り扱いを変更する前に、従業員の状況の変化を現行のBelastingdienstのガイダンスに照らして確認してください。
目次
オランダの30%ルーリングが外国人スタッフにとって意味すること
オランダの30%ルーリング(正式名称:30%ファシリティ)は、国外からオランダに採用または転勤となった特定の従業員を対象とする税制上の優遇措置です。従業員および雇用主が要件を満たし、オランダ税務当局が申請を承認した場合、雇用主は給与計算を通じて適格な国外滞在費用に対する手当を支給することができます。30%ファシリティに関するBelastingdienstのガイダンスには公式な条件が規定されています。オランダの税制における本制度の位置づけに関するより広範な背景については、こちらの30%ルーリングの概要をご参照ください。
このルーリングは、すべての海外採用者に対して自動的に適用されるものではありません。適格性は、従業員の状況、雇用契約形態、および該当する要件によって異なります。また、承認されたからといって従業員の給与全額が非課税になるわけではありません。本制度は手当の税務上の取扱いに関するものであり、従業員の個々のケースに適用される規則および上限の対象となります。
30%ルーリングでできること、できないこと
要件が満たされている場合、雇用主はこの制度により、適用される規則の範囲内で国外滞在費用の手当を非課税として扱うことが認められます。これは給与計算上の払戻メカニズムであり、従業員が個別に申告する個人の所得控除ではありません。この取扱いは申請および承認を経て適用され、その後に給与計算へ反映される必要があります。適格性、給与額、個々の状況が異なるため、結果として得られる手取り額は従業員によって異なる場合があります。
雇用主は、適格性および予定される給与計算上の取扱いを評価する前に、特定の手取り給与額を約束すべきではありません。手当をどのように処理できるかは、決定内容およびその条件によって定まります。
申請者:雇用主と従業員の責務
雇用主と従業員は、オランダ税務当局に対して共同で申請書を提出します。雇用主はプロセスを取りまとめ、雇用開始日や給与に関する情報を含む、正確な雇用および給与の詳細を提供します。従業員は、完全な個人情報と、以前の居住歴および職歴の詳細を提供します。これらの詳細により、関連する要件が満たされているかどうかが判断されます。
雇用主にとって、このプロセスは、申請を従業員単独の税務上の要請としてではなく、給与計算と連動した共通の責任として扱うことから始まります。誰が各項目を収集するかを取り決め、提出前に情報に齟齬がないか確認してください。次に、適格要件を審査し、申請書を準備します。
30%ルーリングは移民手続き上の許可とは別個のものです。オランダでの居住や就労の権利を付与するものではなく、税制上の優遇措置の適格性があるからといって、従業員が必要な居住許可または就労許可を有していることの証明にはなりません。それらの要件は個人の国籍や在留資格によって異なります。雇用主は、INDの就労および居住に関する情報を利用して、これらを個別に確認する必要があります。
30%ルーリングの申請を開始する前のスタッフの適格性確認
共同申請を準備する前に、各従業員を公式要件に照らし合わせて審査してください。海外からの採用やオランダへの転勤は関係しますが、どちらの状況も単独では適格性を満たす根拠とはなりません。従業員の居住歴および課税対象給与も評価する必要があります。30%ファシリティに関するBelastingdienstの条件を基準とし、各基準を個別に評価してください。
就労歴、採用、および居住要件
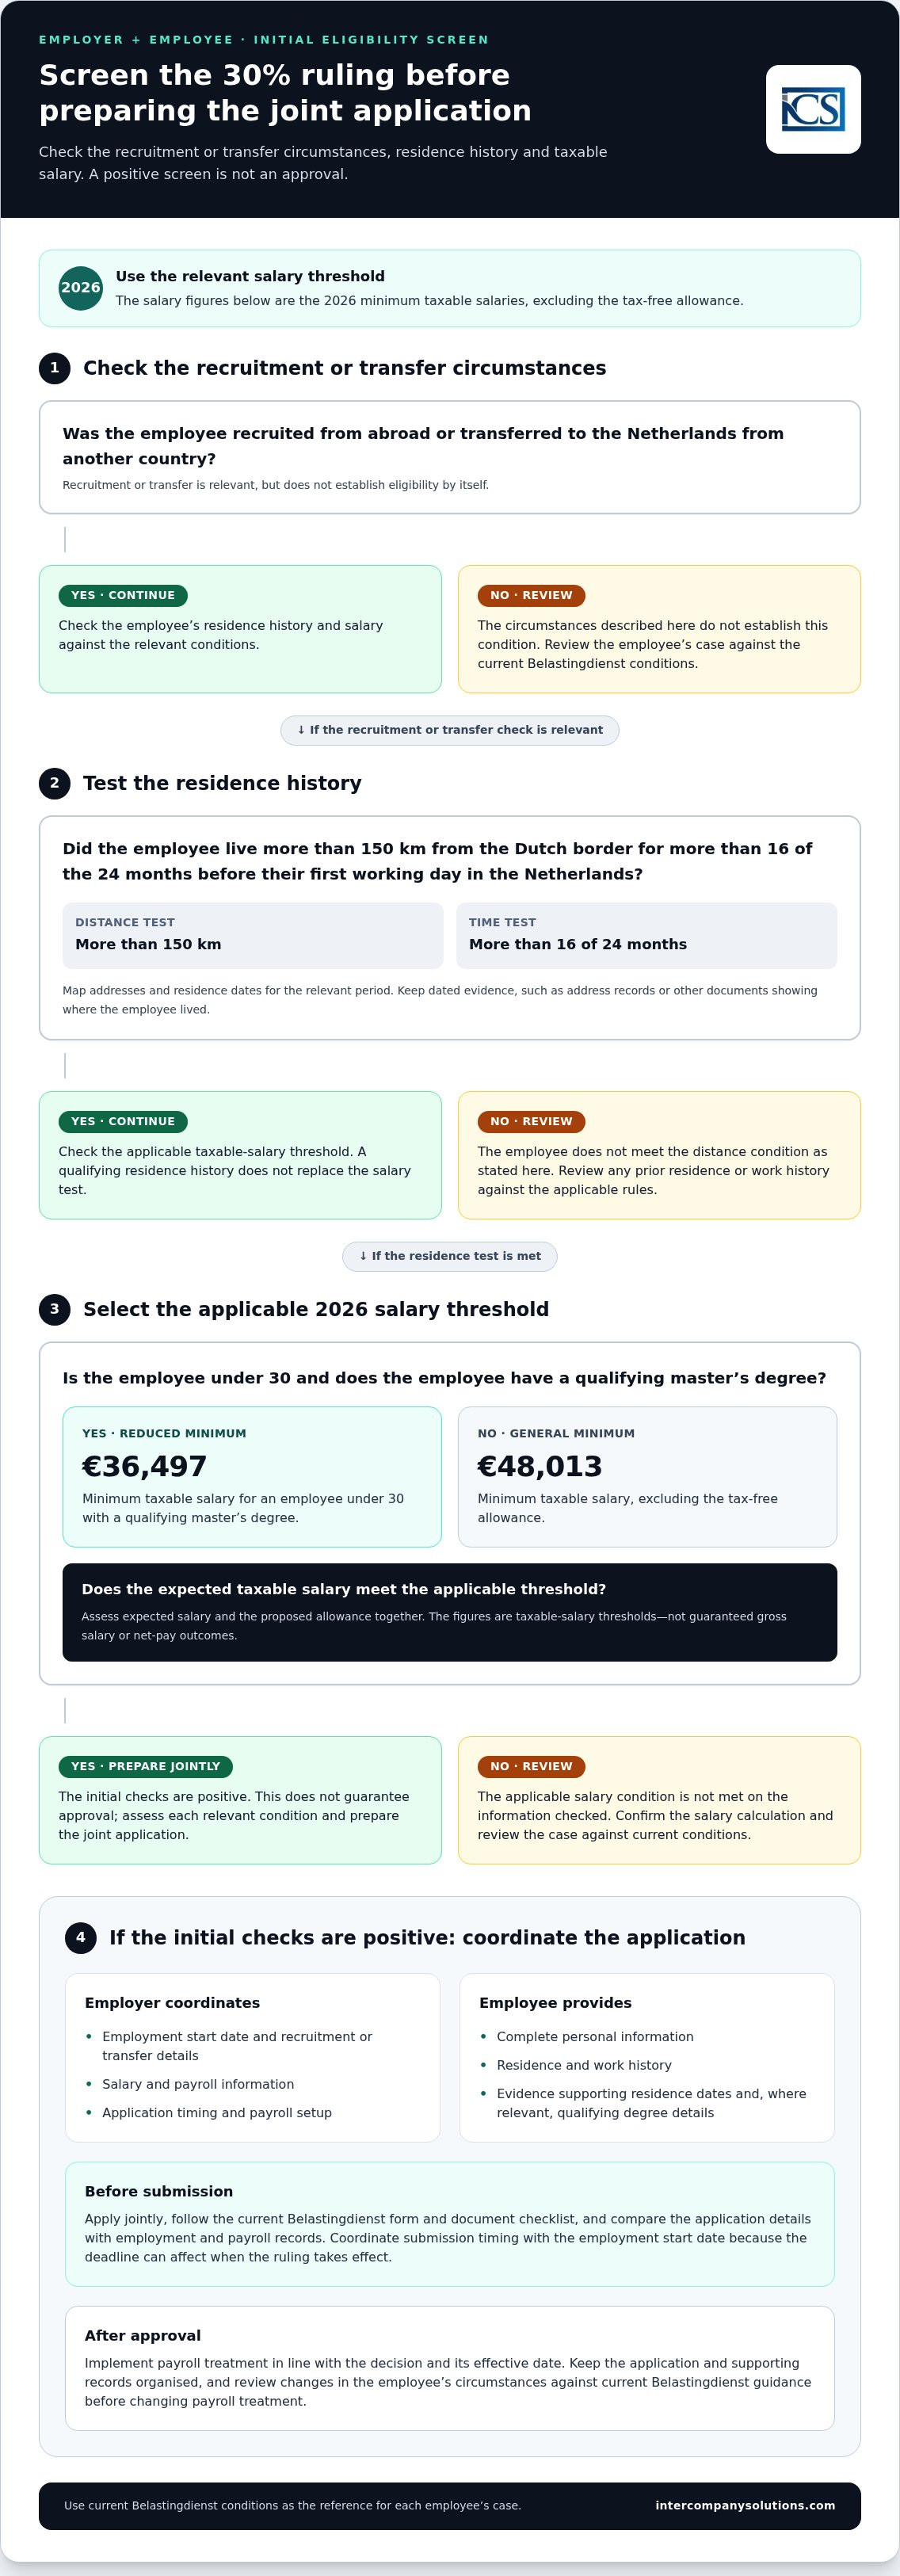
本制度は、国外から採用された従業員、または他国からオランダへ転勤となった従業員を対象としています。距離要件については、従業員がオランダでの初就労日前の24か月間のうち16か月を超えて、オランダ国境から150キロメートル以上離れた場所に居住していた必要があります。単にオランダへ転居したことだけでは、この基準を満たしているかどうかは証明されません。
従業員に対し、該当期間における住所および居住期間の履歴を整理するよう求めてください。住所証明書や従業員の居住地を示すその他の書類など、この履歴を裏付ける日付入りの証拠書類を保管してください。オランダ国境からの距離を含め、そのタイムラインを公式基準と比較・検証します。従業員が以前にオランダに居住または就労したことがある場合は、直近の住所だけに頼るのではなく、適用される規則に照らして全履歴を確認してください。
給与基準および追加の審査が必要な状況
2026年における非課税手当を除く最低課税対象給与は€48,013です。適格な修士号を保持する30歳未満の従業員の場合、引き下げられた最低額は€36,497となります。これらは課税対象給与の基準値であり、総支給額や手取り額を保証するものではありません。従業員の見込み給与と適用される手当を併せて評価し、算出された課税対象給与を該当する基準値と比較してください。
引き下げられた基準値を適用する前に、従業員の年齢と適格な学位の証明書類を確認してください。給与基準を満たすだけでは十分ではありません。採用または転勤の状況、および居住要件も評価する必要があります。同様に、居住歴の要件を満たしていても給与要件の代わりにはなりません。申請書を提出する前に雇用主と従業員が不備を解決できるよう、各確認の根拠を記録してください。
これらの確認により、雇用主は単一の適格要素を承認の保証とみなすことなく、案件を適正に評価することができます。適格性の確認を給与計算の準備と連携させるため、当チームに申請プロセスについてご相談ください。
従業員向け30%ルーリングを段階的に申請する方法
事前の適格性確認が完了したら、雇用主と従業員は共同申請の準備を行うことができます。申請書および添付書類チェックリストを含む、30%特例に関するBelastingdienstの最新の指示に従ってください。必要な添付書類は事案によって異なる場合があるため、申請書を参照して提出すべき書類を確認してください。
申請情報および証憑書類の準備
雇用開始日、採用または転籍に関する情報、給与の詳細とともに、従業員の個人情報および居住歴を収集します。雇用主はこれらを契約書および給与記録と照合する必要があります。従業員は、個人情報と日付が正確であることを確認する必要があります。最新の申請書を使用して必要な証憑を確認し、社内での申請内容の確認に役立つ裏付け記録と区別してください。
共同提出および申請状況の追跡
雇用主と従業員双方が、Belastingdienstの所定の手続きに従って共同で申請します。ルーリングを従業員の最初の勤務日から適用させるには、その日から4か月以内に申請書を提出しなければなりません。それ以降に提出された場合、通常、ルーリングは申請書が提出された月の翌月初日から適用されます。申請書を送付する前に、提出方法および適用開始日の条件に関する最新の公式指示を確認してください。
提出の取りまとめと進捗状況の追跡を担当する者を1名指定します。記入済みの申請書、提出確認書、および従業員の給与ファイルとの通信記録の写しを保管してください。税務当局が追加情報を求めた場合は、その要請を記録し、指定された期間内に回答してください。
提出後:決定通知と給与計算への適用
決定通知を受領して確認する前に、給与計算でルーリングを適用してはなりません。承認された場合は、決定内容およびその発効日を記録し、承認された条件を反映した明確な書面による指示を給与計算部門に伝えます。申請がまだ保留中である場合は、適用可能な内容が決定により確認されるまで、既存の給与処理を継続してください。却下された場合は、決定内容を確認し、該当する処理が給与計算に反映されていることを確認してください。組織の記録保持方針に従い、決定書および関連する通信記録を従業員の記録とともに保管してください。
雇用主が防ぐことのできる一般的な申請エラー
提出前に、氏名、雇用期間、給与情報、および居住歴の詳細が、申請書と証憑書類の間で一致していることを確認してください。最初の勤務日からの4か月の期限を追跡し、提出の責任者を明確に定めてください。雇用の変更や適格性の変化については、最新のBelastingdienstのガイダンスに照らして検討してください。状況が変化した場合でも、既存の決定が自動的に適用されると思い込まないでください。
給与計算を通じて30%ルーリングを管理し次のステップを計画する
承認は、申請プロセスから継続的な給与管理への引き継ぎの契機となります。決定通知書を従業員の雇用記録とともに保管し、決定された条件と発効日に基づいて、給与計算部門に明確な指示を出してください。給与計算部門が申請内容や予想される結果からそれらの詳細を推測してはなりません。
雇用主と給与計算部門間の明確な引き継ぎ体制の構築
申請書および決定通知書の保管、給与計算の更新、ならびにその後の変更への対応について責任者を任命します。承認された特例によって給与計算において何が変更され、何が変更されないのかについて、従業員が確実に理解できるようにしてください。承認されたからといって給与の全額が非課税になるわけではなく、すべてのケースで同一の手取り結果になるとは限りません。
毎回の給与更新の前に、決定内容を従業員の雇用契約書および現在の給与データと照合してください。雇用の詳細に変更があった場合、または従業員が別の職務や雇用主に異動した場合は、30%特例に関するBelastingdienstの最新ガイダンスに照らして状況を再検討してください。当初の決定が変更後の状況にも自動的に適用されると思い込まないでください。確認した内容および給与計算の変更を行った理由について、日付入りの記録を残してください。
専門的な給与計算サポートが有用となる場合
給与処理、雇用記録、および給与税とルーリングを連携させることで、給与処理を承認された条件と一致した状態に保つことができます。Intercompany Solutionsは、30%ルーリングの申請および関連する給与管理を含む、給与計算および人事サポートを提供しています。このサポートは実務上の引き継ぎの整理に役立ちますが、適格性および承認は公式の条件および税務当局の決定に委ねられます。
雇用主はオランダの給与計算サービスに関する情報を確認し、申請記録、決定通知の追跡、および給与更新を一括してどのように管理するかを決定できます。従業員のファイル管理者を指定し、承認された発効日を記録し、発行された決定内容どおりに給与計算が実行されていることを確認してください。従業員の状況に変更が生じた場合は、さらなる調整を行う前にその取り扱いを見直してください。
ルーリング手続きを明確な給与計算スケジュールに沿って進める
適切な申請は、現行要件に照らした従業員の状況、居住歴、および給与の個別の確認から始まります。雇用主と従業員が共同で申請を行い、税務当局の決定に基づいて給与処理を進めます。承認は自動的には行われないため、申請内容、決定通知、および給与計算の指示内容を一致させておく必要があります。
また、計画を立てるということは、申請後の管理責任を明確に定めることも意味します。Intercompany Solutionsは、雇用契約、給与税、社会保障管理を含む給与計算および人事サポートとともに、30%ルーリングの申請を取り扱っています。現在の適格要件および申請ガイダンスについては、30%制度に関するBelastingdienstの情報を参照してください。
明確な責任体制、正確な記録、および確定した決定に基づく給与計算の更新により、雇用主は各段階を一貫して管理できます。
よくある質問
従業員が雇用主なしで30%ルーリングを申請することはできますか?
いいえ。30%制度に関するBelastingdienstのガイダンスで説明されているとおり、従業員と雇用主はオランダ税務当局に共同で申請する必要があります。従業員が正確な個人情報および居住歴を提供し、雇用主が雇用情報、給与情報、および申請手続きを調整します。従業員は自身の情報を準備することはできますが、雇用主から独立して単独でルーリングを取得することはできません。申請前に双方が現行の書式と注意事項を確認する必要があります。
雇用主はいつまでに30%ルーリングを申請しなければなりませんか?
従業員の最初の勤務日からルーリングを遡及適用させるには、その日から4か月以内に共同申請書を提出する必要があります。雇用主と従業員は、雇用開始後速やかに申請書と裏付け情報を調整してください。Belastingdienstの現行の申請ガイダンスには、提出期限と発効日に関する規則が定められています。最初の勤務日と提出確認受領証の記録を保管してください。
30%ルーリングの申請にはどのような書類が必要ですか?
従業員の事案に必要な証拠書類を特定するには、Belastingdienstの最新の申請書およびチェックリストを使用してください。申請には、正確な本人確認情報、雇用、給与、採用または転勤、および居住歴に関する情報が必要です。提出前に、氏名や日付が雇用契約書および給与記録と一致していることを確認してください。提出すべき書類については、公式書式の指示に従ってください。
30%ルーリングの申請が遅れた場合はどうなりますか?
共同申請が従業員の最初の勤務日から4か月を超えて提出された場合、ルーリングは原則として雇用開始日からではなく、提出日の翌月1日から適用されます。これにより、本制度が適用される期間が短縮される可能性があります。該当事案に関するBelastingdienstの発効日ガイダンスを確認し、給与計算において決定通知に記載された日付が確実に遵守されるようにしてください。
すべての外国人従業員がオランダの30%ルーリングの対象になりますか?
いいえ。国外からの採用であるという事実のみでは適格性は満たされません。従業員は、採用または転勤の状況、居住歴、課税対象給与基準など、適用される公式な要件を満たす必要があります。要件を満たす修士号を保有する30歳未満の従業員など、特定の状況においては異なる給与基準が適用される場合があります。申請前にBelastingdienstの最新の適格性ガイダンスを確認し、各要件を個別に審査してください。
30%ルーリングによって従業員にオランダでの労働許可が与えられますか?
いいえ。本ルーリングは適格な従業員に対する手当の税務上の取り扱いに関するものであり、滞在許可や就労許可ではありません。出入国管理上の要件は、従業員の国籍や状況によって異なります。EU、EEA、およびスイスの国籍保有者には、非EU国籍者とは異なる就労許可要件が適用される場合があります。雇用主は、オランダでの就労に関するINDの情報を参照し、これらの要件を個別に確認する必要があります。
最終確認日:2026年10月
出典
- ICS Payroll - オランダ給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法典第2巻、法人編)
- Rijksoverheid - 起業・経営(Ondernemen)
- Belastingdienst - 法人税率
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- IND - 高度外国人材
- IND - スタートアップ滞在許可
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法規、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |