


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダ持株会社を維持することにより、適格な国際配当およびキャピタルゲインに対する法人税を法的に排除することが可能です。この法定の仕組みはオランダの税制政策の基礎であり、企業グループ内における二重課税を防止するために特別に設計されています。国際的な起業家にとって、オランダの参加免税制度は、その構造が5%の払込済名目資本基準を満たしている限り、税務効率化への明確な道筋を提供します。これは単なる租税回避の抜け道として機能するのではなく、経済的実質と透明性を評価する厳格な規制枠組みです。
特にEUの租税回避防止指令や24.5%の利子控除制限の導入により、国際税務コンプライアンスの管理はますます複雑になっています。本ガイドでは、19%および25.8%の法人税率区分の適用を含む、2026年の現行規則に関する専門的な概要を提供します。「動機」テストおよび「資産」テストの法定要件を検討し、免税がさまざまな利益にどのように適用されるかを説明するとともに、リモートでDutch BVを設立するための認証済み委任状による手続きについて詳述します。Intercompany Solutionsは、これらの設立手続きを支援し、お客様の持株会社が当初からBelastingdienstのすべての基準を満たすよう、継続的な会計および税務サービスを提供します。
重要なポイント
- 適格利益を法人税から免除することにより、オランダの参加免税制度が配当およびキャピタルゲインに対する二重課税をどのように防止するかを学びます。
- 2026年に免税資格を維持するために必要な5%の最低持分比率基準、ならびに特定の資産テストおよび動機テストを理解します。
- 100本以上の租税条約へのアクセスや、200,000ユーロまでの利益に対する19%の法人税率など、オランダ持株会社の構造的な利点を特定します。
- 海外の創業者が渡航することなく3〜5営業日で会社を設立できる、認証済み委任状によるリモートでのBV設立手順を確認します。
- 7年間の記録保存義務を遵守し、年度末から12か月以内にKVKへ年次決算書を提出することにより、長期的なコンプライアンスを確保します。
オランダの参加免税(Participation Exemption)メカニズムの理解
オランダの参加免税(deelnemingsvrijstelling)は、オランダの法人税制度における中核的な構造的要素として機能しています。その根本的な目的は、企業グループ内において企業利益に対する課税が一度のみ行われるようにすることです。この免税制度が存在しない場合、親会社は子会社レベルですでに課税された同一の所得に対して課税されることになり、国際的な事業拡大を阻害する過重な税負担が生じることになります。この二重の課税レイヤーを排除することにより、オランダはグローバルな持株ストラクチャーにおいて選ばれる管轄区域であり続けています。起業家は、長期的な成長を支える税制環境を享受するため、Dutch BVの会社設立を利用してこれらの持株会社を設立することがよくあります。
法人レベルでの二重課税の排除
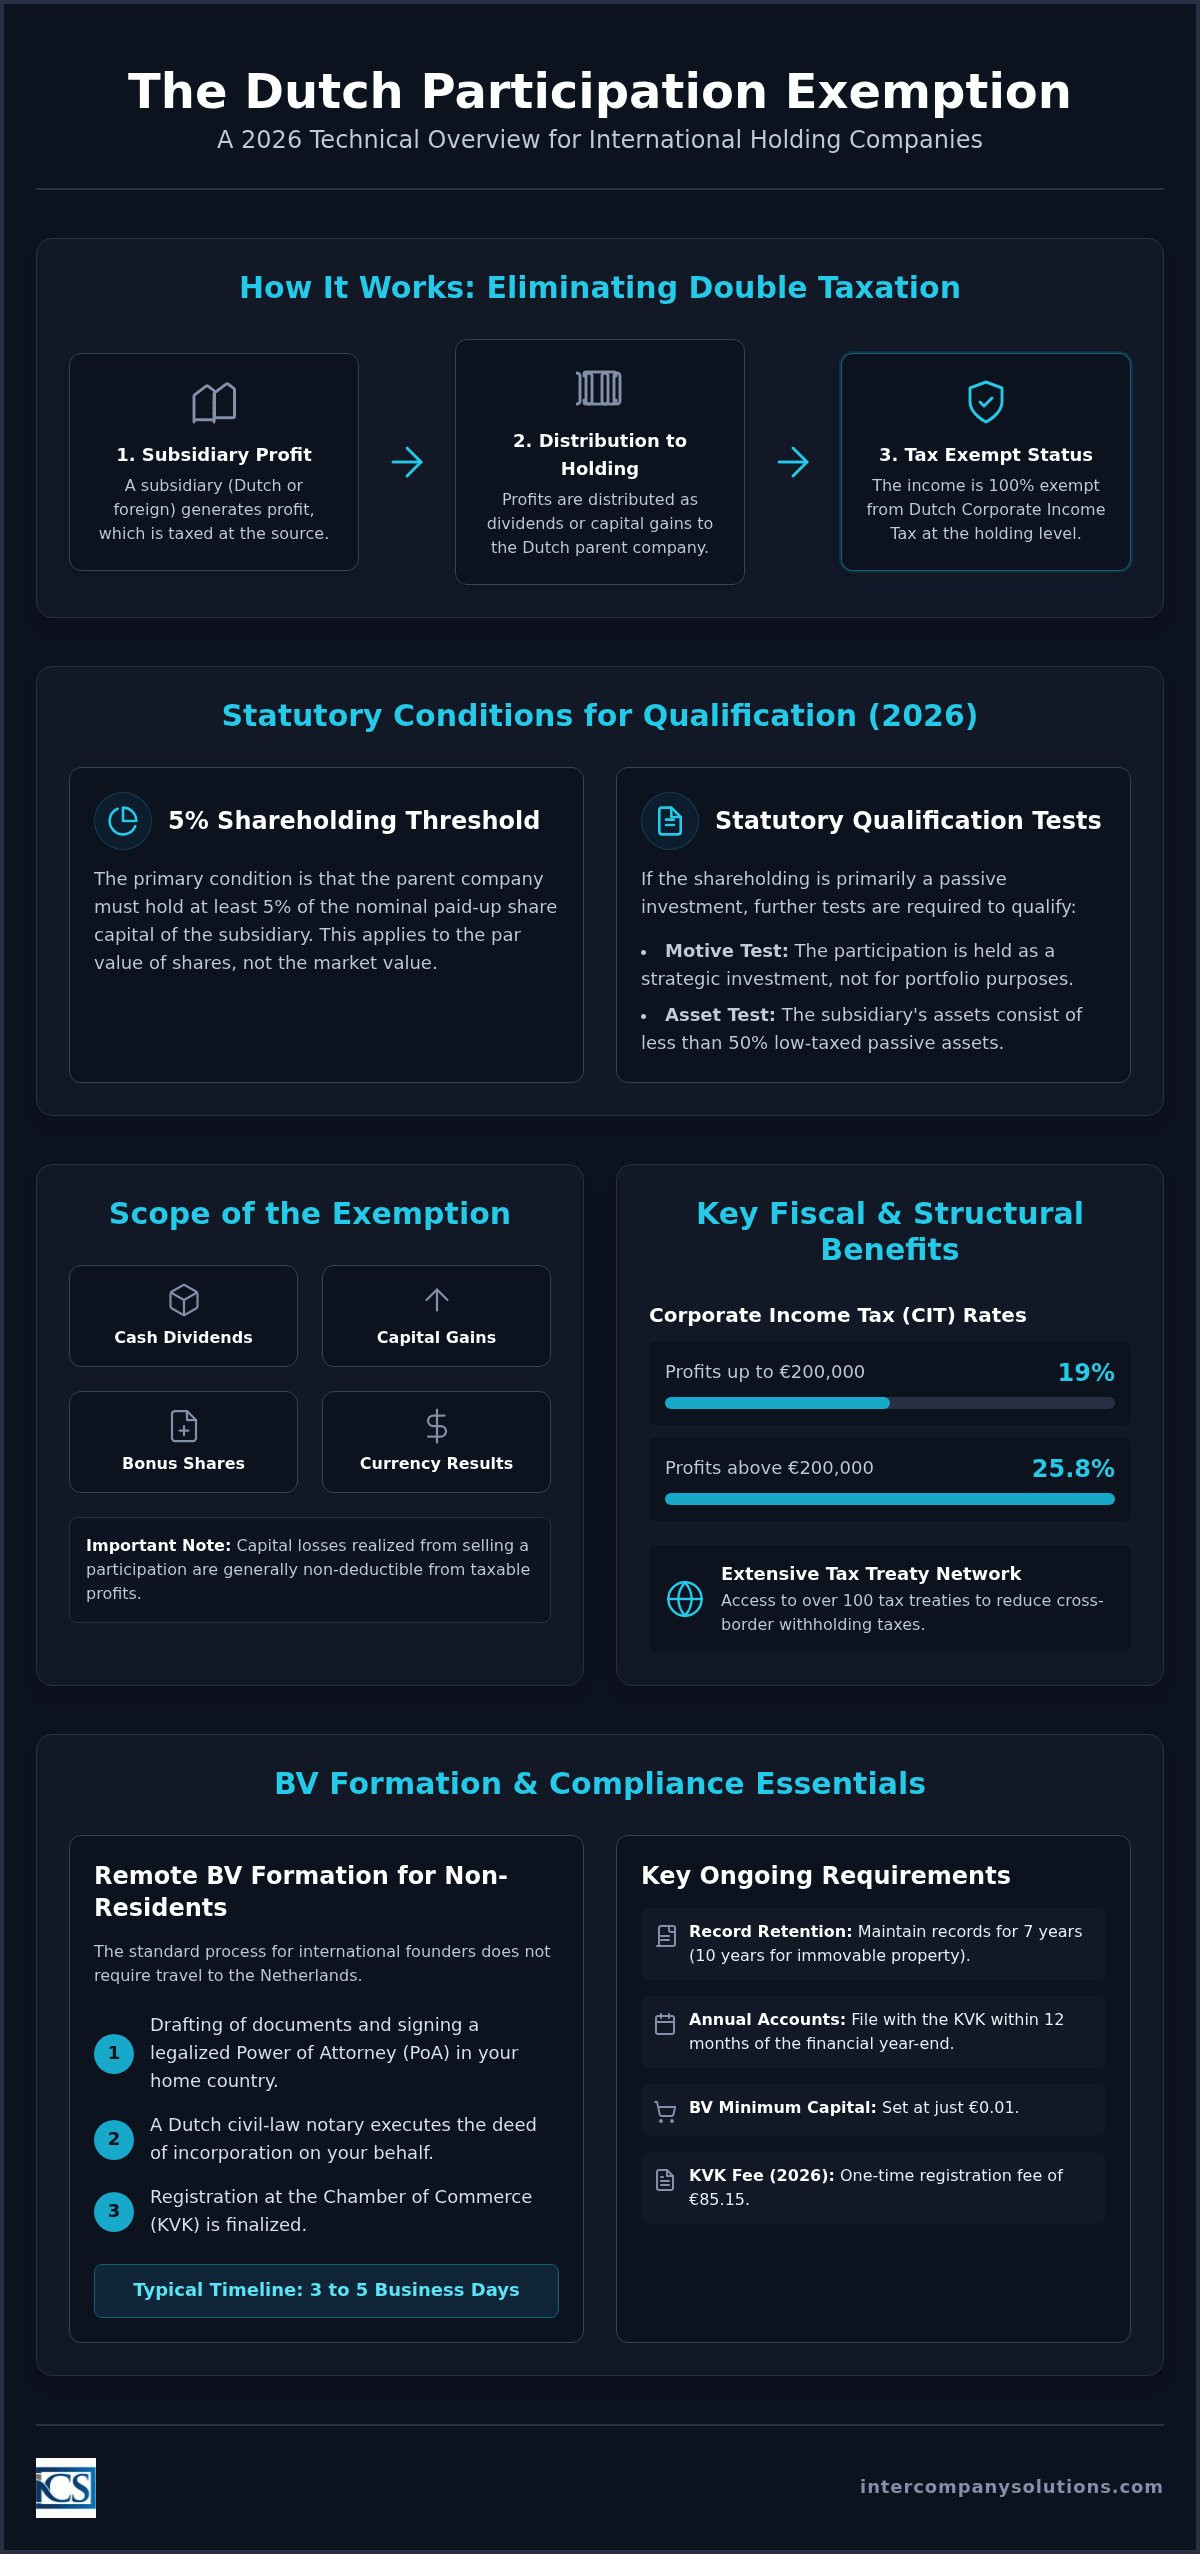
この免税は、オランダの親会社が子会社から利益を受け取る際に適用されます。子会社の利益に対してすでに法人所得税が課されている場合、その同一の利益はオランダの持株会社に分配される際に免税となります。この規則は、子会社がオランダ国内にあるか海外にあるかを問わず適用されます。国内のケースにおいては、オランダのDutch BVの連鎖において、同一の収益フローに対して複数回にわたるCIT(200,000ユーロまでの利益に対しては19%、それを超える金額に対しては25.8%)の支払いを防ぎます。国際的なケースでは、法定条件が満たされている限り、オランダの事業体は現地の追加的な税務上の摩擦なしに外国利益を本国へ送金することができます。この中立性により、再投資のために資本が親会社事業体へと自由に還流できるようになるため、クロスボーダー取引に従事する企業にとって極めて重要です。
配当とキャピタルゲインの税務上の取扱い
本免税の適用範囲は広く、法人税から保護されるいくつかの種類の所得を対象としています:
- 現金配当:子会社からの定期的な利益分配。
- 無償交付株式:親会社に対して追加で発行される株式。
- キャピタルゲイン:持分の売却時に実現した利益。
- 為替差損益:持分に関連する為替レートの変動から生じる利益または損失。
この100%の免税により、オランダの持株会社はその投資の全価値を確実に享受することができます。ただし、この法定の恩典には特定の制限が伴います。キャピタルロスは原則として損金算入できません。親会社が株式を損失を出して売却した場合、その損失を他の課税対象利益と相殺することはできません。例外として清算損失があり、子会社が正式に解散される際に厳格な条件下で損金算入が認められる場合があります。これらの計算には正確な記録の保持が不可欠です。オランダの法律では、事業体に対して企業文書を最低7年間保管することを義務付けています。当社の会計および税務サービスは、創業者がこれらの持分を追跡し、すべての分配金がオランダの参加免税規則に基づいて正しく分類されるよう支援します。
2026年における適格持分の法定要件
オランダの参加免税の適用を受けるためには、親会社はいくつかの累積的および選択的要件を満たす必要があります。これらの規則は、免税措置が受動的な投資ビークルではなく、真の事業持分に適用されることを保証するものです。子会社は資本が株式に分割されている必要があり、これにはDutch BVやNVのほか、同様の法的基準を満たす外国事業体も含まれます。これらの条件が満たされない場合、分配金は200,000ユーロまでの利益に対して19%、それを超える金額に対して25.8%の標準CIT税率で課税されます。
5%の株式保有基準
親会社は、子会社の払込済名目株式資本の少なくとも5%を保有している必要があります。この基準は、株式の時価ではなく額面価格に適用されます。最低資本金が0.01ユーロであるDutch BVの設立においては、過半数の株式を保有する創業者にとって、この5%ルールは極めて明確です。この要件は、名目資本の5%を代表している限り、議決権が制限された株式を含む様々な株式クラスにも適用されます。これより少額の保有比率では通常は適格となりませんが、関連事業体も同一の子会社の株式を保有している場合には特定の合算ルールが適用され、グループ全体で基準を満たすことが認められる場合があります。
3つの選択的適格性テスト
持分がポートフォリオ投資(主に受動的リターンを目的として保有されていることを意味します)とみなされる場合、オランダの参加免税の適用を受けるには3つのテストのいずれかに合格する必要があります。これらのテストは、非課税の受動的所得の導管体としてオランダが利用されることを防止するものです。ご自身の国際ストラクチャーがこれらの特定の要件を満たしているか不明な場合は、当社の税務専門家による技術的評価をリクエストしていただけます。
- 目的テスト(Motive Test):親会社は、その持分が単なる受動的なポートフォリオ投資として保有されているのではないことを証明しなければなりません。持株会社が子会社の管理または方針決定において積極的な役割を果たしている場合、通常はこの要件を満たします。
- 資産テスト(Asset Test):このテストでは、子会社の資産の50%未満が軽課税の受動的投資で構成されていることを確認します。子会社が活発に事業を行う事業会社である場合、親会社の目的にかかわらず、一般的にこのテストに合格します。
- 課税テスト(Subject-to-Tax Test):最初の2つのテストに不合格となった受動的持分について、子会社は本国管轄区域において実質的な利益税を課されていなければなりません。オランダの基準によれば、この税はオランダのCIT規則と同様の課税標準に対して少なくとも10%でなければなりません。
配当の非課税ステータスを維持するためには、これらのテストの遵守が必須です。さらに、企業は2026年において企業のEBITDAの24.5%に制限されている支払利息控除制限を監視する必要があります。この上限枠により、配当は免税とされる一方で、そのような持分の資金調達が規制の制限内に収まるよう確保されます。
最終更新日:2026年8月
オランダ持株会社ストラクチャーの戦略的メリット
オランダの持株会社ストラクチャーは、約100カ国との二重課税防止条約ネットワークに支えられ、グローバルな資産管理のための安定したフレームワークを提供します。これらの租税条約は、オランダに流入する配当、利息、およびロイヤルティに対する源泉徴収税を大幅に軽減または免除します。他の多くの管轄区域とは異なり、オランダは2006年に株式発行に対する資本税を廃止しました。この政策により、企業グループを設立する創業者にとっての初期費用が低く抑えられます。多様な収益源を持つ事業体にとって、200,000ユーロまでの利益に対して19%という2026年の法人所得税(CIT)率は、グループ事業を管理する上で競争力のある環境を提供します。また、受取人が指定された軽課税地域に所在していない限り、国外への支払利息およびロイヤルティに対するオランダの源泉徴収税は原則として非課税です。
国際貿易における税務効率性
追加の税負担を発生させることなく、国際的な利益を親会社レベルでプールできることは、このストラクチャーの大きな利点です。個人による直接所有は、子会社の所在国において即座に配当源泉徴収税が発生することが多々あります。オランダの持株会社は、オランダの参加免税を利用してこれらの資金を非課税で受け取ることにより、これを回避します。このメカニズムにより、世界各地での収益の円滑な本国還流および再投資が促進されます。リモートでの設立を検討している起業家向けに、オランダの会社設立プロセスは合法化された委任状(Power of Attorney)を通じて完了できます。これにより、外国の創業者は現地へ直接渡航することなく、コンプライアンスを満たした持株会社ストラクチャーを構築することが可能です。
イノベーションおよび研究開発(R&D)インセンティブ
オランダは、持株会社ストラクチャーを補完する特定の財政的インセンティブを通じて、高付加価値な事業活動を積極的に促進しています。イノベーションボックス(Innovation Box)により、適格な知的財産から生じる利益に対して企業は9%の軽減CIT税率の適用を受けることができます。これはオランダの参加免税と組み合わされることで機能的な相乗効果を生み出し、テクノロジー子会社の売却によるキャピタルゲインは親会社レベルで免税のままとなります。さらに、30%税額控除ルーリングは、雇用主が国外居住コストに対する非課税手当を支給できるようにすることで、持株会社が海外の優秀な人材を獲得するのを支援します。これらの基準に対する同国の取り組みは、2025年世界イノベーション指数における第8位という順位に反映されています。これらの要因は、2026年5月1日以降RabobankがBelastingdienstの指定金融機関(ハウスバンク)を務めているという事実と相まって、国際的な持株会社に対して信頼性の高い金融インフラを提供しています。
非課税法人に対する管理およびコンプライアンス要件
オランダの持株会社を維持するには、現地の報告基準を厳格に遵守する必要があります。Dutch participation exemption(オランダ参加免除制度)により適格所得に対する納税義務は免除されますが、その所得を正確に報告する義務が免除されるわけではありません。取締役は、事業年度終了後12か月以内に年次決算書をKVKに提出しなければなりません。この期限を守らない場合、破産時に取締役が個人的責任を問われる可能性があります。さらに、参加持分データおよび取引履歴を含むすべての会社記録は、最低7年間保管する必要があります。不動産については、この要件は10年間に延長されます。また、2026年5月1日以降、Belastingdienstの指定取引銀行がRabobankとなっている点も重要であり、納税および還付の処理方法に影響します。
法人税(CIT)申告義務
Dutch participation exemptionの適用を受ける法人であっても、年次法人税申告書を提出する必要があります。この申告書では、非課税配当およびキャピタルゲインが誤って課税標準に含まれないよう、正確に詳細を記載しなければなりません。2026年の法人税率は、200,000ユーロまでの利益に対しては19%、この基準値を超える利益に対しては25.8%です。すべての所得が免除対象である場合でも、申告書は会社の財政状態に関する正式な申告としての役割を果たします。特定の参加持分の適格性に関して税務当局との紛争を避けるには、正確な会計処理が不可欠です。この水準の監督体制により、オランダで起業するすべての事業家に対して、オランダの法人制度の完全性が維持されます。
UBOおよび透明性に関するコンプライアンス
すべてのDutch BVおよびNV法人は、KVKが管理する国家登記簿に実質的支配者(UBO)を登録しなければなりません。UBOは、株式、議決権、または所有権持分の25%超を保有する個人と定義されます。コンプライアンスを維持するため、UBO情報に変更が生じた場合は7日以内に報告する必要があります。透明性はオランダ当局にとって最優先事項であり、UBOまたはKVKの提出基準を遵守しない場合、多額の罰金または刑事罰が科される可能性があります。これらの規制は、正当な国際持株会社にとって明確かつ安定した環境を維持しつつ、企業形態の悪用を防止することを目的として設計されています。
海外からの税務効率の高いDutch BVの設立
海外の事業家は、オランダへの物理的な渡航を伴わずにオランダの持株会社を設立できます。この遠隔設立は、グローバルな利益管理のためにDutch participation exemptionを活用しようとする創業者にとって特に有利です。柔軟性が高く、最低株式資本金要件がわずか0.01ユーロであることから、Dutch BVは依然としてこうした仕組みの主要な形態となっています。必要書類を完成させ合法化(認証)した後、オランダ商工会議所(KVK)における登記手続きは通常3〜5営業日かかります。Intercompany Solutionsは設立手続きの全体を管理し、すべての法定要件を遵守してオランダの税制への円滑な参入を支援します。
公証・認証済み委任状(PoA)ルート
非EU居住の創業者向けの標準的な手続きは、合法化(認証)済み委任状ルートです。この手続きにより、オランダの公証人が創業者に代わって設立証書を締結することが可能になります。手続きは、定款案および委任状(PoA)書類の作成から始まります。創業者は自国において、現地の公証人の面前でこれらの書類に署名する必要があります。オランダ当局によって認められるためには、これらの署名済み書類について、創業者の居住国に応じてアポスティーユまたはオランダ大使館等による合法化(認証)が必要です。KVKの登記およびその後のBTW(付加価値税)申請には、オランダ国内の事業所住所が必須となります。この住所は会社の公式な本店所在地として機能し、すべての法的文書および税務上の通信を受領する場所となります。
持株会社の設立後における手続き
公証人が証書を作成し、会社がKVKに登記された後(2026年時点の一時費用は85.15ユーロ)、いくつかの管理手続きが続きます。BTW番号の申請は優先事項であり、外国資本の企業の場合、この手続きには通常6〜8週間を要します。持株会社は必ずしもBTWの課税対象となる事業を行うとは限りませんが、グループ間取引や管理上のコンプライアンスのためにBTW登録が必要となるケースが多く見られます。法人銀行口座の開設は次の重要なステップです。海外の事業家は厳格な顧客確認(KYC)プロトコルに直面することがよくありますが、Intercompany Solutionsは銀行申請に必要な事業計画書や書類の作成を支援します。
オランダで起業する方にとって、これらの設立手続きを長期的な税務計画と整合させることが極めて重要です。これには、200,000ユーロまでの利益に対する19%の法人税率への準備や、2026年5月1日以降Belastingdienstの指定取引銀行となっているRabobankを会社の財務ワークフローに正しく組み込むことが含まれます。この体系的な手順に従うことで、創業者は自らの持株会社が法令を完全に遵守し、海外子会社に対してDutch participation exemptionを適用できる状態を整えることができます。
最終確認日: 2026年8月
2026年に向けた税務効率の高い持株戦略の実行
オランダに持株会社を設立することは、国際的な税務計画のための強固な基盤となります。5%の所有権基準値、ならびに動機テストまたは資産テストを満たすことにより、貴社の事業はDutch participation exemptionをフル活用し、法人利益に対する二重課税を排除することが可能になります。この法定上の優遇措置により、配当およびキャピタルゲインが最大の効率性で回収され、200,000ユーロまでの利益に対する19%の法人税率のもとでの再投資が可能となります。
Intercompany Solutionsは2015年以来、外国人による企業設立を専門としており、3〜5営業日での遠隔設立を促進しています。当チームは、貴社の記録が義務付けられている7年間の保管期間およびKVK提出要件を確実に満たすよう、包括的なBTWおよび会計コンプライアンスのサポートを提供します。2026年5月1日以降、BelastingdienstはRabobankを指定取引銀行として利用しており、当チームはお客様の財務業務を現行の基準に適合させる支援を行います。
オランダ市場における貴社の安定的で法令に準拠したプレゼンス構築をサポートできることを楽しみにしております。
最終確認日: 2026年8月
よくある質問
オランダの参加免除は外国子会社にも適用されますか?
はい。オランダの参加免除は、法定要件を満たしている限り、国内子会社と外国子会社の両方に適用されます。子会社は、所在国において現実的な利益課税の対象となっているか、動機テストおよび資産テストに合格する必要があります。この柔軟性により、オランダは国際的な持株会社の世界的な拠点となっています。免除を有効に維持するためには、子会社の法的形態がDutch BVまたはNVと同等であることを確認することが不可欠です。
免除の対象となるための最低持分割合はどれくらいですか?
免除の適用を受けるには、親会社が子会社の額面払込済株式資本の少なくとも5%を保有している必要があります。この要件は、文脈により株式の額面価格と議決権の両方に適用されます。最低資本金0.01ユーロで設立可能なDutch BVの場合、この基準値を満たすことはほとんどの創業者にとって通常容易です。グループ法人向けの特定の合算規則が適用されない限り、より少ない持分は原則として対象となりません。
子会社の売却によるキャピタルロスはオランダで税務上の損金算入が可能ですか?
適格参加持分の売却または処分によって生じたキャピタルロスは、オランダでは原則として税務上の損金に算入できません。これは、キャピタルゲインが法人税から100%非課税とされることの裏返しです。ただし、清算損失については重要な例外が存在します。子会社が正式に解散・清算された場合、生じた損失は厳格な条件下で損金算入できる場合があります。そうした主張を裏付けるため、適切な文書を最低7年間保管する必要があります。
「動機テスト」はオランダの持株会社にどのような影響を与えますか?
動機テストは、参加持分がパッシブなポートフォリオ投資として保有されているかどうかを判定します。持株会社の主な意図が、通常の銀行預金や株式市場投資と同様のリターンを得ることにある場合、免除が否認される可能性があります。一方、持株会社が子会社を積極的に管理しているか、その事業方針に関与している場合はテストに合格します。これにより、単なる税務目的のパッシブな保有ではなく、実質的な経済活動が反映された仕組みであることが担保されます。
子会社が低課税管轄区域にある場合でも、参加免除を申請できますか?
子会社が資産テストに合格すれば、低課税管轄区域に所在する場合でも免除を申請できます。このテストでは、子会社の資産のうち低課税のパッシブ投資が占める割合が50%未満であることが求められます。子会社が能動的な事業や製造を行っている会社である場合、通常、現地の税率はオランダの参加免除において問題とはなりません。資産テストを満たさない場合、子会社は現地で少なくとも10%の現実的な課税を受けていなければなりません。
参加免除を受けるための最低保有期間はありますか?
免除の適用を受けるための法定の最低保有期間はありません。配当が分配された時点、またはキャピタルゲインが実現した時点で額面株式資本の5%以上を保有していれば、免除が適用されます。これにより、企業の組織再編や資産売却において高い柔軟性が得られます。ただし、株式を保有していた期間に関係なく、動機テストや資産テストなどのその他の法定要件を満たす必要があります。
税金免除の適用を受けるには、オランダ国内に物理的なオフィスが必要ですか?
専用の物理的なオフィスは必須ではありませんが、オランダ国内に登記上の事業所住所を有している必要があります。この住所は、KVKの登記およびBTWの申請に不可欠です。税務当局に持株会社の税法上の居住性を認めてもらうためには、十分なサブスタンス(実体要件)を実証する必要があります。これには多くの場合、現地の取締役を置くことや、国内で主要な経営判断を行うことなどが含まれます。Intercompany Solutionsは、コンプライアンスを確保しつつ、公証・認証済み委任状ルートを通じて創業者が遠隔でこれらの仕組みを構築することを支援します。
情報源
- KVK - オランダ商業登記簿への登録
- Business.gov.nl - 非公開有限責任会社 (bv)
- オランダ民法典第2編 (Burgerlijk Wetboek Boek 2、法人)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- Belastingdienst - 事業者向け付加価値税 (BTW)
- 欧州委員会 - 付加価値税の規則と税率
- オランダ中央銀行 (De Nederlandsche Bank) - 監督情報
- オランダ金融市場庁 (AFM) - ライセンスおよび登録簿
- BOIP - ベネルクスにおける商標登録
- WIPO - マドリッド制度
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- 欧州司法裁判所 (CJEU)、Cadbury Schweppes 事件、C-196/04 (ECLI:EU:C:2006:544)
- 最高裁判所 (Hoge Raad)、ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンスの法律と規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |