


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
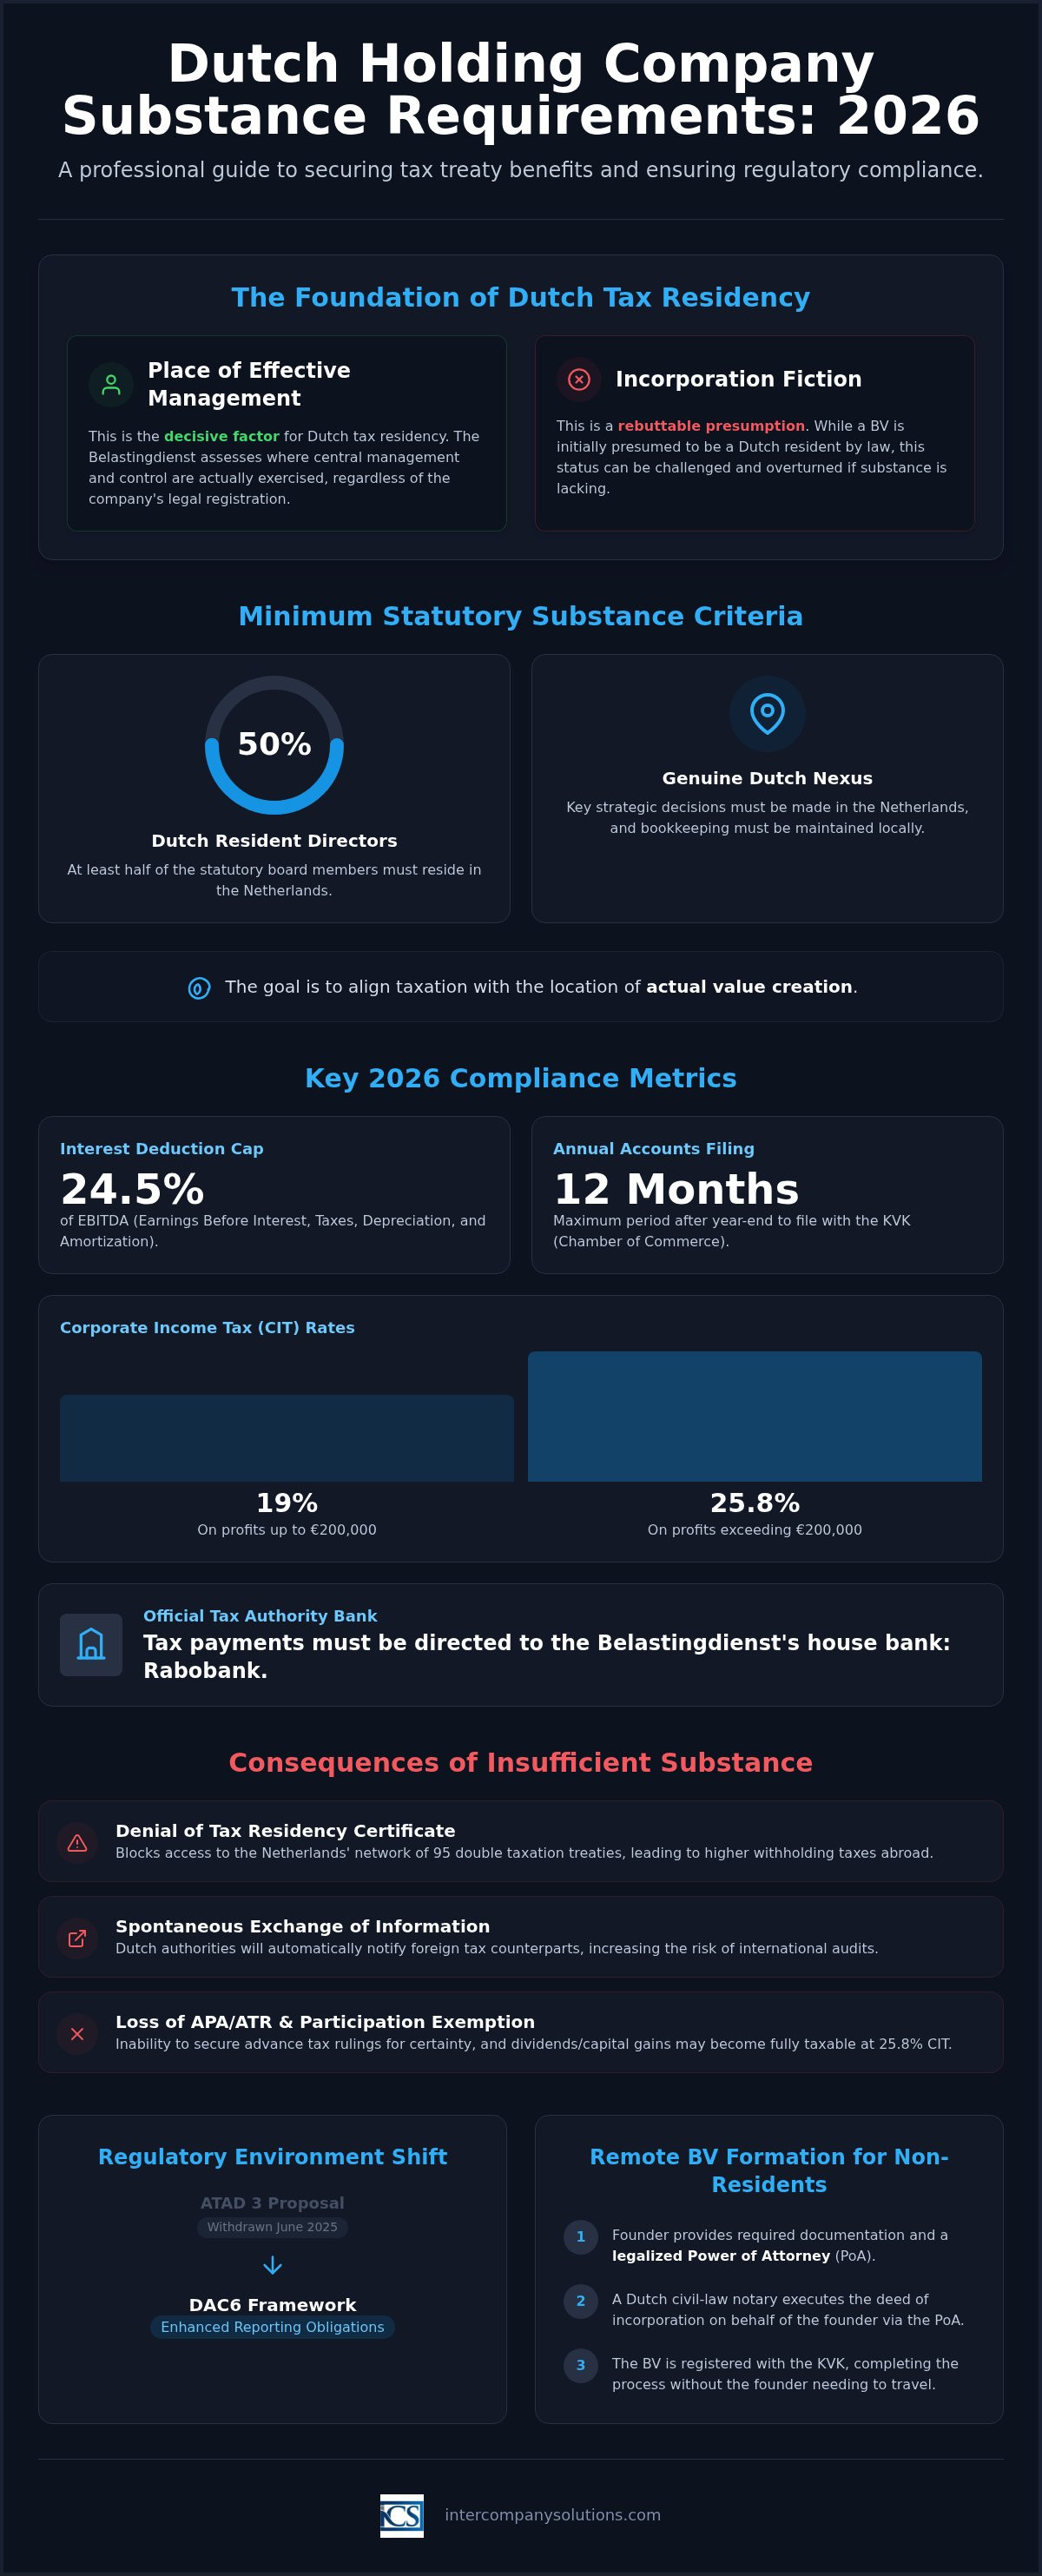
2025年6月のATAD 3提案の正式な撤回は、EUの濫用防止基準の緩和を意味するものではなく、DAC6の枠組みに基づくより厳格な報告への移行を示すものでした。多くの海外投資家は、これらの変更に適応しなければ、保有するストラクチャーがオランダの95の二重課税防止条約ネットワークへのアクセスを失うのではないかと懸念しています。リモートでの管理や非居住者取締役を抱える事業体に、オランダの持株会社の実体要件(サプスタンス要件)がどのように適用されるかについて不安を抱くのは当然のことです。コンプライアンスの維持はもはや静的な作業ではなく、積極的な経済的実態と文書化されたガバナンスが求められる要件となっています。
本ガイドでは、2026年においてオランダの持株会社が租税条約の恩恵を確保し、規制遵守を維持するために必要な経済的実体基準に関する専門的な分析を提供します。2026年もEBITDAの24.5%に維持される更新された支払利息控除制限や、取締役の少なくとも50%がオランダに居住していることの必要性について概説します。この枠組みにより、2026年5月1日以降Belastingdienstの公式取引銀行となっているRabobankを通じて納税を管理しつつ、お客様のDutch BVがグローバル事業のための強固なビークルであり続けることが保証されます。
重要なポイント
- 国際租税条約の恩恵を確保するため、法定取締役の50%がオランダ居住者であることの必要性を含め、オランダ持株会社の最低限の実体要件を把握すること。
- 最新のオランダの濫用防止規則および過大支払利息税制への準拠を維持するため、自社の法人ストラクチャーに2026年のEBITDAの24.5%という利子控除上限を適用すること。
- 合法化された委任状(Power of Attorney)のルートを利用してリモートでDutch BVを設立し、非居住者の創業者でも現地への渡航なしで法人設立手続きを完了できるようにすること。
- 決算期末から12か月以内にKVKに年次決算書を提出し、Rabobankの取引銀行口座へ税金の支払いを行うことで、長期的な規制上の適格性を維持すること。
- 撤回されたATAD 3提案から、クロスボーダーの取決めに対して現行のDAC6枠組みの下で求められる強化された報告義務への移行に対応すること。
オランダ持株会社における経済的実体の定義
オランダの税務における経済的実体とは、オランダ国内における法人の真の経済的プレゼンスおよび事業活動を指します。これは、会社がどこで設立されたかという形式的な問題をはるかに超えるものです。アムステルダムで登記されていても、全面的にシンガポールから管理されているBVは、オランダの法形式は備えていてもオランダの経済的実態を伴っておらず、その違いはBelastingdienstにとって極めて重要です。
オランダの税法は、設立地擬制ではなく、実質的管理の場所の原則に基づいて運用されます。設立地擬制の下では、BVはオランダ法に基づいて設立されたこと自体により、オランダの税務上の居住者と推定されます。しかし、Belastingdienstおよびオランダの裁判所は、実際の税務上の居住性を判断する際、この推定にとどまらず実態を審査します。会社の中心的な経営および支配がオランダ国外で行われている場合、その法人は設立地にかかわらず、条約上、外国の税務上の居住者として扱われる可能性があります。この区別は理論上のものではなく、持株ストラクチャーがオランダの租税条約ネットワークに合法的にアクセスできるかどうかを左右します。
国際税法における実体の目的
実体要件は、経済活動を伴わずに軽課税管轄区へ利益を移転するスキームに対抗するためのOECD主導の枠組みである税源浸食と利益移転(BEPS)への国際的な取り組みに基づいています。95の広範な二重課税防止条約ネットワークを有する管轄区として、オランダは、これらの条約を利用する事業体がオランダの領域と真の結びつきを有することを保証する特別な責務を負っています。その結びつきがなければ、条約ネットワークは条約の濫用(トリーティー・ショッピング)の導管となってしまい、オランダ財務省はこれを防ぐために積極的に取り組んでいます。真の経済的プレゼンスを欠く事業体は、ペーパーカンパニーや導管会社として分類されるリスクがあり、そのような指定は一連の不利益な結果を引き起こします。
不十分な実体による影響
オランダの持株会社の実体要件を満たさない場合、具体的かつ測定可能なリスクが生じます。
- 居住者証明書の交付拒絶: Belastingdienstは居住者証明書の発行を拒否することがあります。この証明書は、配当、利子、使用料に対する軽減源泉税率などの租税条約の特典を適用するために必要となる基本文書です。
- 自発的情報交換: オランダの税務当局は、外国の法域において租税回避に利用される可能性があるスキームを特定した場合、相手国の当局と情報を共有する義務があり、海外での税務調査リスクが高まります。
- APAおよびATRの利用権喪失: 移転価格や税務上の取扱いに関する確実性を提供する事前確認(APA)および事前税務ルーリング(ATR)は、十分な実体を証明できない法人には適用されません。これにより、国際的な企業グループにおける極めて重要なリスク管理手段が失われることになります。
- 参加免税制度の適用否認: オランダの参加免税制度は、適格な配当およびキャピタルゲインを法人税の課税対象から除外します。持株構造が濫用的であると判断された場合や実質的な実体を欠いている場合、Belastingdienstはその免税措置の適用に異議を唱える可能性があり、それらの受取分に対して25.8%の標準法人税率が課されるリスクが生じます。
これらの結果は、実体が任意のアドオンではなく前提条件である理由を明確に裏付けています。以下のセクションでは、オランダ当局が実務上具体的に何を要求しているのかを詳細に説明します。
税法上の居住性に関する法定最低実体基準
オランダ税務当局の要件を満たすため、持株会社はその管理および支配がオランダ国内に確固として根付いていることを証明しなければなりません。これらの基準は、課税を価値創造の場所と整合させることに重点を置くOECDのBEPS行動5に準拠しています。法人が税法上の居住者証明書の交付を受けるためには、オランダ持株会社の実体要件を満たすことが不可欠であり、この証明書がオランダの95か国におよぶ二重課税防止条約ネットワークを利用するための鍵となります。この認定がなければ、配当の支払いやキャピタルゲインは、本来であれば軽減されるはずの源泉徴収税の対象となる可能性があります。
管理およびガバナンス要件
主要な要件として、法定取締役の少なくとも50%がオランダの居住者でなければなりません。これらの取締役は、会社の事業リスクおよび資産を管理するために必要な専門的知見と意思決定権限を有している必要があります。取締役は受動的な名義人であってはならず、会社のガバナンスに積極的に参加し、会社を法的に拘束する権限を持たなければなりません。重要な経営上の意思決定は、オランダのオフィスで開催される取締役会などを通じて、オランダ国内で行われる必要があります。これらの決定は、現地での取締役会議事録および管理記録に文書化されなければなりません。企業がこれらのガバナンス基準を満たさない場合、外国の税法上の居住者またはペーパーカンパニーとして再分類されるリスクがあり、それにより外国税務当局との義務的情報交換が開始されます。
事業運営およびインフラストラクチャ要件
会社は、事業活動に見合ったオフィススペースを通じて、オランダ国内に物理的実体を維持しなければなりません。このスペースは、実際の事業運営および会社記録の保管に使用される必要があります。単なる郵送先住所だけでは不十分であり、オフィスは持株会社の管理業務機能を遂行できる設備を備えている必要があります。すべての帳簿付けおよび会計処理は、オランダ国内で実施され、管理されなければなりません。記録は最低7年間、会社が不動産を保有している場合は10年間保管する必要があります。
財務的な統合は、現地の銀行口座を使用することによって実証されます。Belastingdienstによると、Rabobankは2026年5月1日以降、取引先銀行を務めています。法人の取引や納税に現地の口座を利用することは、オランダにおける経済活動の明確な監査証跡を提供します。このプロセスを開始される事業者の方々に向けて、当社のDutch BV Company Formationサービスは、これらの業務基盤が最初から正しく構築されるよう支援します。取締役の居住性や専門資格について具体的なご質問がある場合は、当社のコンプライアンス専門家にご相談いただければ、貴社のスキームに関する専門的な評価を提供いたします。
租税回避防止規定とATAD 3の影響
2026年の規制環境は、企業の透明性に対する厳格なアプローチによって特徴づけられます。第3次租税回避防止指令(ATAD 3)の当初の提案は2025年6月に正式に撤回されましたが、その背景にある政策目標は引き続き欧州連合にとって中心的な優先事項です。これらの目標は現在、EUの租税回避防止指令(ATAD)の改正およびDAC6の枠組みへと統合されています。この報告制度の枠組みにおいて、経済的実体(economic reality)を維持することは、高リスクまたはペーパーカンパニー(shell entity)として分類されることを防ぐ第一の保護措置となります。
2026年におけるコンプライアンスには、厳格な財務比率の遵守が求められます。Belastingdienstによると、利子控除の上限はEBITDAの24.5%、または100万ユーロの基準額のいずれか高い方となります。アーニングス・ストリッピング・ルール(過大支払利子税制)とも呼ばれるこの制限は、持株構造における過度な負債の偏重を防ぐものです。この規則はすべてのDutch BVに適用され、企業間ローンやグループファイナンス体制を構築する際の極めて重要な要素となります。
持株会社によって生み出された利益には、オランダの法人税(CIT)として、20万ユーロまでは19%、それを超える部分には25.8%が課税されます。これらの税率は2023年以降安定して維持されています。サスタンス基準を確実に満たすことで、会社の居住者ステータスに異議を唱える可能性のある外国の税務当局によるこれら利益の更正処分を防ぐことができます。適切な文書化を行うことで、会社がオランダと真の経済的結びつきを持つ機能的な事業部門であるという必要な証拠が提供されます。
オランダの参加免税制度の適用を確保することは、国際的な持株構造において多くの場合主要な目標となります。適用対象となるには、持株会社が通常、子会社の払込済名目株式資本の少なくとも5%を保有している必要があります。この免税制度は配当およびキャピタルゲインに適用されますが、その安定性は持株会社の経済活動に依存します。EU域外の親会社が親子会社指令の原則に基づく配当軽減措置を申請する際には、租税回避防止テストを満たすため、より高いレベルの現地プレゼンスを証明しなければなりません。
最終更新日: 2026年9月
実践的な導入: オランダにおける真のプレゼンスの構築
オランダ持株会社のサスタンス要件を満たす持株会社を設立することは、設立手続きの段階から始まります。非居住者の創業者にとって、その法人が当初からBelastingdienstおよびKVKによって確実に認識されるようにするためには、手続きの正確性を期してプロセスを進める必要があります。BVの最低資本金はわずか0.01ユーロであり、利用しやすい構造となっていますが、経営およびプレゼンスに関する規制上の義務は依然として厳格です。会社が休眠状態の登記ではなく、機能的な事業部門であることを実証しなければなりません。
EU域外の創業者向けリモート設立
リモートでのDutch BV設立の標準的なルートは、認証済みの委任状(POA)方式です。これにより、オランダの公証人が代理で設立証書を作成・締結できるため、設立のためにオランダへ渡航する必要がなくなります。身分証明書の認証済みコピーや住所証明書など、要件を満たした書類を提出する必要があります。公証人が証書を締結すると、会社はKamer van Koophandel(KVK)に登記されます。2026年現在、KVKの初回登録料として85.15ユーロが課されます。登記手続きを完了するには、この手数料を速やかに支払う必要があります。デジタルビデオによる設立手続きも可能ですが、オランダの銀行や税務当局から要求されることが多い特定の認証要件があるため、非居住者の創業者向けには標準的な方法とはなっていません。
管理上のサスタンスの確立
設立後は、継続的なガバナンスと現地での実体化へと焦点が移ります。取締役の少なくとも50%がオランダ居住者となるよう取締役会を構成する必要があります。これらの役員は、会社の財務および法務を管理するための専門的能力を有していなければなりません。また、管理上のサスタンスとして、すべての帳簿および会社記録が現地で保管されていることも求められます。記録は7年間、不動産を保有している場合は10年間保管する必要があります。持株会社がオランダで従業員を雇用している場合は、社会保障および給与税の義務を正しく処理するために、給与計算と人事手続きを統合しなければなりません。コンプライアンスはUBO登録簿にも及びます。25%を超える持分を持つ実質的支配者(UBO)に関するあらゆる変更は、7日以内にKVKへ報告しなければなりません。この水準のアクティブな経営管理を維持することで、会社が受動的なペーパーカンパニーとみなされるのを防ぎ、参加免税制度の適用資格を保護することができます。
長期的なコンプライアンスと規制報告の維持
BVの事業の安定性は、オランダの規制カレンダーの一貫した遵守に依存しています。初期の設立手続きが完了すると、焦点はBelastingdienstおよびKamer van Koophandel(KVK)に対する法人の適格性を証明する年次義務へと移行します。オランダの持株会社の実体要件を長期的に遵守することは、単に税制上の優遇措置を維持することだけではなく、行政罰や潜在的な税務調査を回避するための手続上の必須要件です。貴社は、自社の財務およびガバナンスの記録がオランダにおける継続的な経済的実態を正確に反映していることを確認しなければなりません。
適格な状態を維持するためには、事業年度終了後12か月以内に年次決算書をKVKに提出しなければなりません。この期限を守らない場合、破産時に取締役が個人的責任を負う可能性があります。税務に関しては、法人所得税(CIT)申告書を毎年提出する必要があります。利益に対しては、200,000ユーロまでは19%、この閾値を超える部分には25.8%の税率で課税されます。2026年5月1日以降、すべての納税はBelastingdienstが使用するRabobankの口座宛てに行う必要があります。さらに、過剰な内部資金調達による予期せぬ課税漏れを防ぐため、2026課税年度においてEBITDAの24.5%に設定されている支払利息控除上限を監視する必要があります。
UBOおよび透明性要件
透明性は依然としてオランダの企業環境の基盤です。株式、議決権、または所有権持分の25%超を保有する個人について、UBO登録簿に正確な記録を保持することが義務付けられています。この情報に変更が生じた場合は、変更発生から7日以内にKVKへ報告しなければなりません。2026年においても、プライバシーとマネーロンダリング防止の監督上の必要性とのバランスをとるため、UBO登録簿へのアクセスは規制されたままとなっています。登録簿を最新の状態に保つことは会社秘書役業務の重要な要素であり、銀行口座の審査や新たな商業契約の締結時に厳格に精査されることがよくあります。
年次コンプライアンス・チェックリスト
体系化されたレビュープロセスは、持株会社の健全性を維持するのに役立ちます。このチェックリストは、貴社のガバナンスが堅牢であり続けることを保証します:
- 取締役会議事録:重要な戦略的決定が現地で行われたことを文書化し、取締役会の議事録がオランダ国内で物理的に作成・署名されていることを確認します。
- 居住性のモニタリング:法定取締役の少なくとも50%が年間を通じてオランダ国内に主たる居住地を維持していることを確認します。
- 銀行活動状況:現地の銀行口座が定期的な事業取引によってアクティブに維持されていることを確認し、会社の経済的関連性を強化します。
- 記録の保存:すべての管理記録を7年間、会社が不動産を保有している場合は10年間保管します。
管理体制の構築に関する詳細については、当社のオランダでの事業立ち上げに関するガイドで現地のコンプライアンス基準についてのさらなる洞察を提供しています。これらの項目を定期的に監査することで、参加免税を保護し、オランダの持株会社の実体要件が常に満たされるようにすることができます。
最終確認日:2026年9月
2026年におけるオランダ企業の将来の確保
オランダにおいて強固な企業基盤を確立することは、細部にわたる細心の注意を必要とする戦略的なステップです。2026年における成功は、単なる法的な会社設立を超えて積極的な現地のガバナンスへと移行し、真の経済的実態を証明できるかどうかにかかっています。オランダの持株会社の実体要件を満たすことで、貴社の法人は租税条約の特典および参加免税の適用対象であり続け、国際投資を不必要な精査から保護することができます。50%の居住性を備えた取締役会を維持し、EBITDAの24.5%の支払利息控除上限を遵守することで、規制上の信頼性の基盤を構築できます。
85.15ユーロのKVK手数料や、19%および25.8%という2026年のCIT税率を含むBVの要件の管理は、体系的なコンプライアンス・フレームワークがあれば簡潔になります。信頼性の高いガバナンスには、年次決算書の提出以上のものが含まれます。それには、オランダ居住の取締役や活発な現地銀行取引を通じた、現地の経済的統合へのコミットメントが求められます。当社のチームは海外の起業家向けに専門的なサポートを提供し、リモートでの法人設立がわずか3-5営業日で完了することを保証します。当社は100%満足保証をもって手続上の専門知識を提供し、当社が専門的な詳細業務を管理する間、お客様が事業の成長に専念できるようにします。
完全にコンプライアンスを遵守した持株構造への移行は、グローバルな事業運営の長期的な安定性への投資です。貴社にふさわしい正確性と専門基準をもって、貴社のオランダ市場への参入を支援できることを楽しみにしております。
最終確認日:2026年9月
よくある質問
2026年におけるオランダ持株Dutch BVの最低資本金はいくらですか?
Dutch BVの最低資本金は0.01ユーロです。この基準は起業家の参入を容易にするために導入されたものであり、従来の要件であった18,000ユーロに代わるものです。より高い金額を選択することも可能ですが、財務上の柔軟性を維持するため、多くの外国人創業者は名目的な金額を選択します。この資本金は、標準的な設立手続において公証人が設立証書を作成した後に払い込まれる必要があります。
オランダ持株会社はサブスタンス要件を満たすために物理的なオフィススペースが必要ですか?
はい、オランダ持株会社は、その事業活動に見合ったオフィススペースを通じた物理的実体を有している必要があります。このスペースは、取締役会が戦略的意思決定を行い、会社の管理記録が保管される場所として機能します。実際のオフィスを維持することは、事業体が単なるペーパーカンパニー(レターボックス会社)ではないことを証明するのに役立ち、オランダ持株会社のサブスタンス要件を満たし、税務上の居住者証明書を取得するために極めて重要です。
2026年におけるオランダ持株会社の法人税率はどのようになっていますか?
2026課税年度において、法人所得税(CIT)率は課税対象利益の最初の200,000ユーロまでが19%です。この基準を超える利益には25.8%の税率が適用されます。これらの税率は、事業会社か持株構造であるかを問わず、すべてのBVに適用されます。また、参加免除制度の適用対象となる場合もあり、特定の条件下において配当およびキャピタルゲインがこれらの法人税から完全に免除されることがあります。
非居住者がオランダ持株会社の単独取締役に就任することはできますか?
法的には非居住者が単独取締役に就任することは可能ですが、この体制はオランダ持株会社のサブスタンス要件と抵触することがよくあります。オランダの税務上の居住者として認められるには、法定取締役の50%以上がオランダに居住している必要があります。単独取締役が国外に居住している場合、Belastingdienstは実質的経営場所がオランダ国外にあると判断する可能性があり、結果として国際租税条約の恩典が否認されるおそれがあります。
2026年におけるオランダ事業体の支払利子損金算入限度額はいくらですか?
純支払利息費用の損金算入限度額は、会社のEBITDAの24.5%または100万ユーロのいずれか高い方の金額に制限されます。利子損金算入制限ルール(earnings stripping rule)として知られるこの規則は、グループ内および外部調達の双方の資金調達契約に適用されます。これらの限度額を超過すると、重大な課税負担の発生やグループの純収益の減少につながる可能性があるため、子会社への融資を負債に依存している持株会社にとって、この上限を管理することは不可欠です。
オランダ持株会社をリモートで設立登記するにはどのくらいの期間がかかりますか?
Dutch BVのリモート設立には、通常3から5営業日かかります。この期間は、認証済み身分証明書や住所証明書などの必要書類がすべて公証人に受領され、確認された時点から開始します。手続は認証された委任状(Power of Attorney)を介して行われるため、直接現地に赴くことなく公証人が公正証書を作成できます。設立完了後、最終手続としてKVKおよび税務当局への登録が行われます。
サブスタンス要件においてオランダの銀行口座は必須ですか?
単一の法律で明示的に義務付けられているわけではありませんが、オランダの銀行口座を保有することは経済的実質(サブスタンス)を実証するための実務上の必需事項です。これにより、会社の財務活動がオランダ国内で管理されている証拠となります。2026年5月1日以降、BelastingdienstはメインバンクとしてRabobankを利用しているため、現地口座を保有することで円滑な納税が確保され、租税条約やコンプライアンスの観点からオランダの管轄との関連性(ネクサス)が強化されます。
オランダ持株会社がATAD 3のサブスタンス要件テストを満たさなかった場合どうなりますか?
当初のATAD 3指令案は2025年6月に正式に撤回されましたが、その目的は現在、強化されたDAC6報告および既存の租税回避防止規定を通じて執行されています。会社に十分なサブスタンスがない場合、高リスクのシェル事業体(実体のない会社)に分類される可能性があります。この状態になると、居住者証明書の不交付、租税条約上の恩典の喪失、外国税務当局への自発的情報交換につながるおそれがあります。文書化された経済的実態を維持することが、これらのリスクを軽減する唯一の方法です。
Sources
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社 (bv)
- Burgerlijk Wetboek Boek 2 (オランダ民法典第2巻、法人)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 給与税 (loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- De Nederlandsche Bank - 監督業務
- AFM - ライセンスおよび登録簿
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- 欧州司法裁判所 (CJEU)、Cadbury Schweppes事件、C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad、ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス関連法規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |