


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
オランダの法定配当源泉徴収税率15%は、単なる固定的な事業コストではなく、二重課税を回避するために厳格な手続きの遵守が求められる管理可能な変動要素です。多くの外国人起業家にとって、租税条約適用の複雑さや利益の浸食への懸念は、Dutch BVがもたらす事業上の利点を時に覆い隠してしまいます。オランダがグローバルな貿易を促進する一方で、実体要件(substance requirements)の証明や申告期限の遵守といった管理上の負担が、貴社のコーポレートコンプライアンス戦略における極めて重要な優先事項であることはご承知のことと存じます。
本ガイドでは、参加免税(participation exemption)および租税条約に基づく税率軽減の的確な適用に焦点を当て、2026年の税務環境に関する専門的な分析を提供します。適格なEU居住者および条約締結国の居住株主に対して0%税率を確保するために必要な具体的要件を概説するとともに、低税率管轄区域に適用される25.8%の条件付源泉税率についても解説します。本指針に従うことで、1か月以内の申告期間およびBelastingdienstのRabobank口座への納付に関する実務上の要件を明確に把握できます。これにより、利益配当の効率性を維持し、最新のオランダの規制基準への完全な準拠を確保することが可能となります。
主要なポイント
- 2026年の標準税率15%を把握し、法人の利益配当に対する前払税としてどのように機能するかを理解します。
- 参加免税の特定要件または適用可能な国際租税条約の要件を満たすことで、オランダの配当源泉徴収税に対する0%税率を申請します。
- 200,000ユーロまでの利益に対する19%およびそれを超える利益に対する25.8%という2026年の法人税率区分に配当戦略を適合させます。
- Belastingdienstの電子申告基準を遵守するため、1か月の法定申告期限内に税務申告を完了します。
- 最低株式資本わずか0.01ユーロにて、認証済み委任状(Power of Attorney)を通じて遠隔地からのBV設立手続きを進めます。
目次
オランダの配当源泉徴収税(WHT)制度の概要
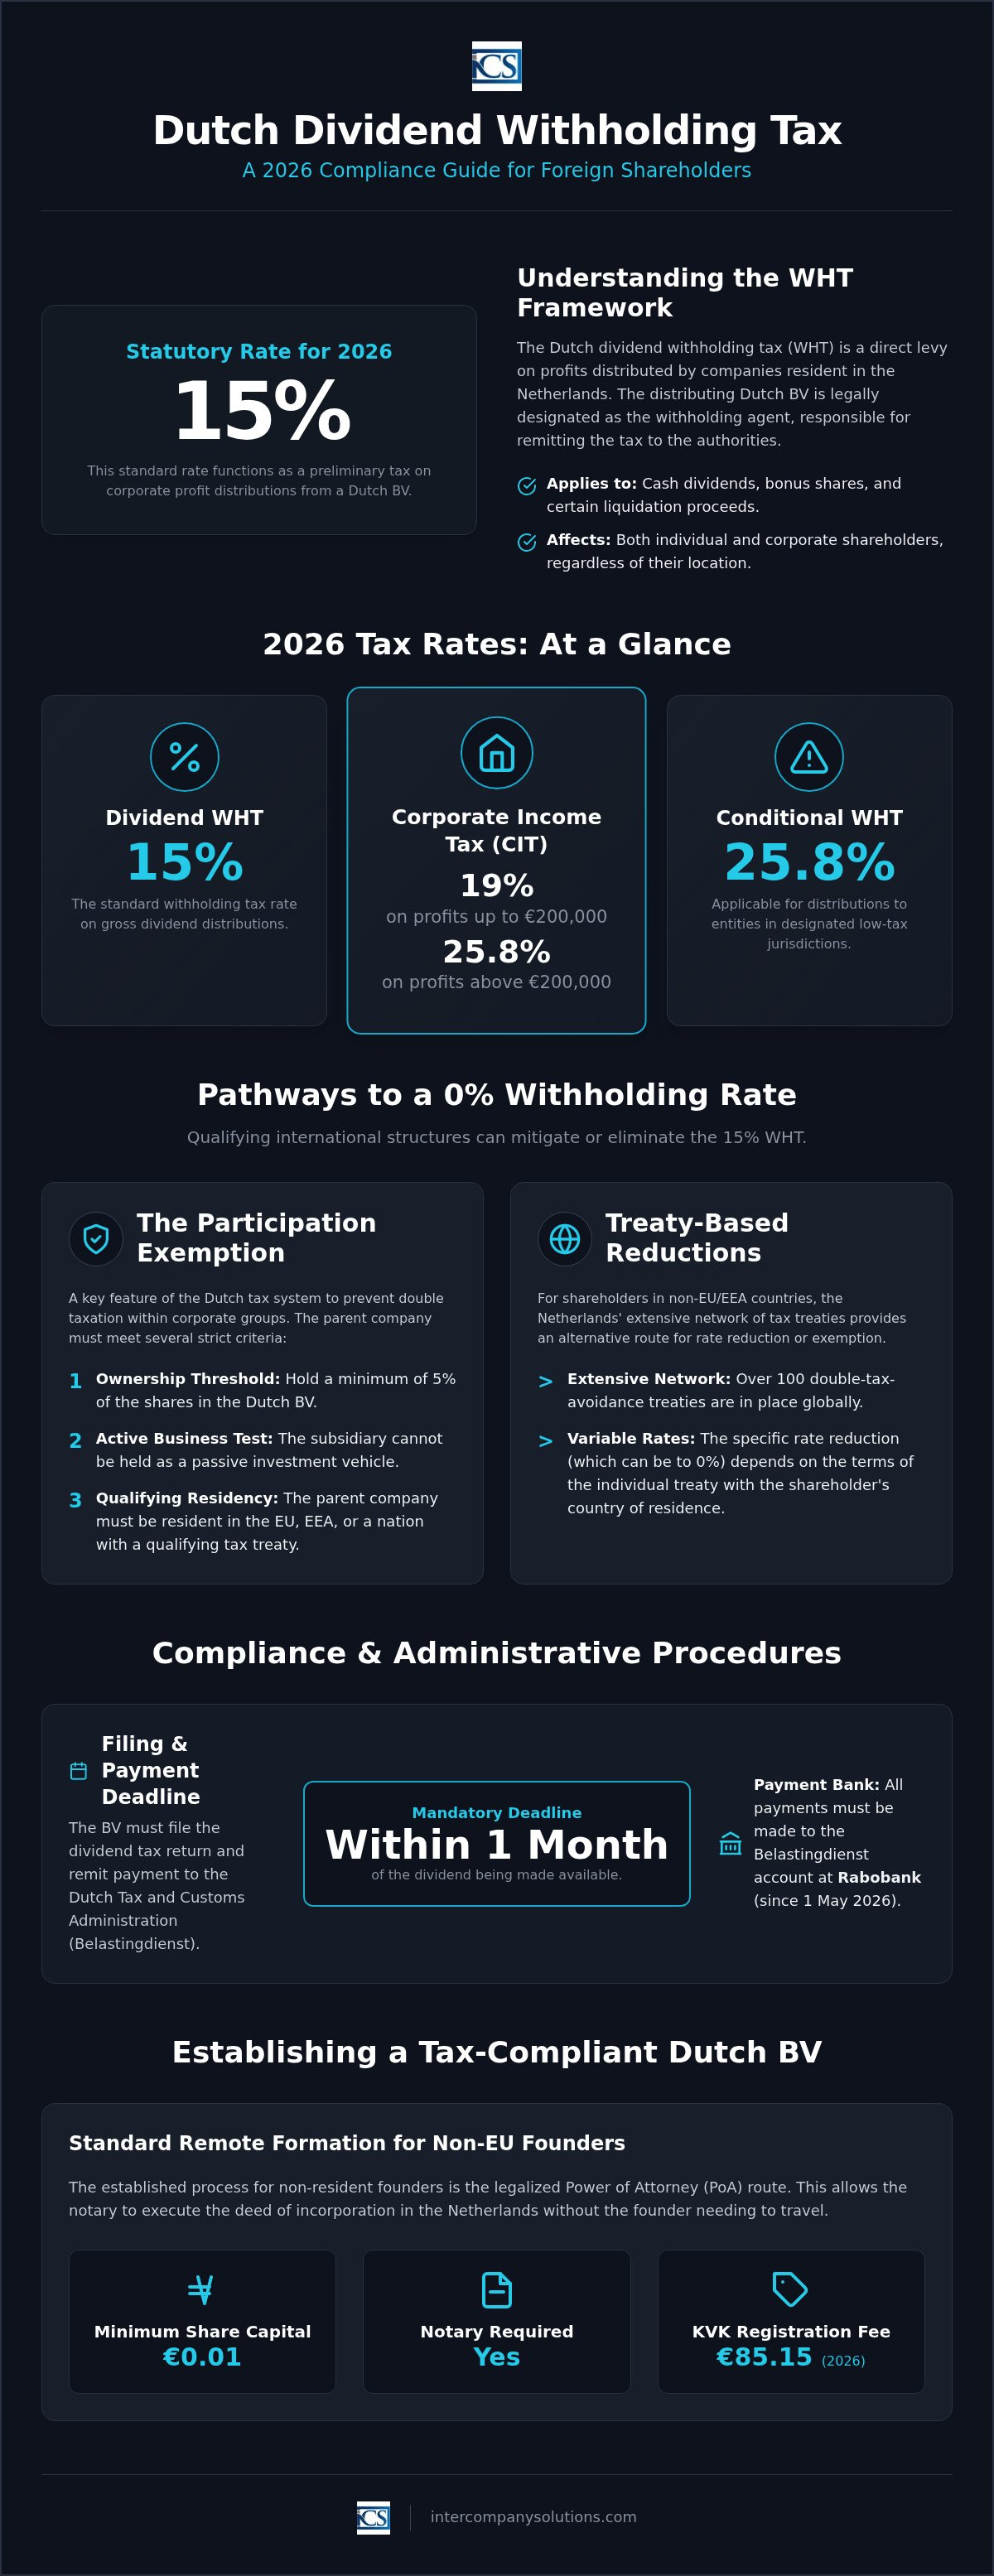
オランダの配当源泉徴収税は、オランダ居住企業による利益分配に対する直接税です。2026課税年度において、法定税率は15%に固定されています。この税はオランダ居住者にとっては予備的賦課として機能し、多くの場合、自身の所得税から税額控除することができます。ただし、外国投資家にとっては、条約による軽減措置がない限り、多くの場合これが最終税となります。この税の対象範囲は、現金配当、利益剰余金から発行される無償交付株式、および会社の平均払込資本を超える清算分配金を含む、いくつかの形態の分配に及びます。
より広範なオランダ法人税の枠組みにおいて、分配を行うDutch BVは源泉徴収義務者としての法的地位を有します。これは、株主ではなく会社が源泉徴収プロセスの管理上の正確性に責任を負うことを意味します。この税は、分配を行う事業体が税法上のオランダ居住者とみなされる限り、所在地に関わらず個人株主および法人株主の双方に対する分配に適用されます。設立当初から事業体を適切に構築することは不可欠であり、当社の専門家は、将来の利益分配に向けたコンプライアンスに準拠した基盤を確立するために、オランダ企業設立を頻繁に支援しています。
課税標準と納付責任
正確な金額を計算するには、控除前の総配当額を特定する必要があります。分配が承認された場合、BVは総額の15%を源泉徴収し、Belastingdienstに納付しなければなりません。この義務は、市場価格未満の価額で株主に譲渡された資産など、非金銭的な分配にも適用されます。このような事例では、その差額は「みなし配当」として扱われ、同様に15%の税率が適用されます。会社は、配当が受領可能となった日から1か月以内に配当税申告書を提出し、納付を完了しなければなりません。2026年5月1日以降、これらすべての納付はBelastingdienstの取引銀行であるRabobank宛てに行う必要があります。
税法上の居住性と源泉徴収義務
オランダは設立準拠法主義を採用しているため、Dutch BVは通常、デフォルトで源泉徴収義務の対象となります。オランダ法に基づいて設立されたすべての会社は、税法上の居住者とみなされます。外国株主にとっては、これにより手取額での分配を受け取ることになります。15%の税率が標準ですが、多くの国際投資家は二重課税条約またはオランダの参加免税の適用を通じてこの税率を引き下げています。コンプライアンスを確保するため、belastingdienst.nlで特定の管轄区域の税率を確認する必要があります。株主がオランダ居住法人である場合、源泉徴収された税金は通常、200,000ユーロまでの利益に対して19%、残余に対して25.8%である自身の法人税負債と相殺することができます。
国際持株構造に対する免税および軽減措置
法定税率15%が標準のままである一方、オランダの税制は適格な国際構造に対して大幅な救済措置を提供しています。国内源泉徴収税率0%の適用を目指す外国投資家にとって、オランダ配当税の基礎を理解することは不可欠です。この免税は通常、EU加盟国、EEA加盟国、またはオランダと適格な租税条約を締結している国に居住する法人株主に配当が支払われる場合に適用されます。主な目的は、企業グループ内における課税の累積効果を防ぎ、最終的な受取人の段階で利益に対して一度だけ課税されるようにすることです。
参加免税チェックリスト
参加免税は、グローバルな持株管轄区域としてのオランダの魅力の要石です。クロスボーダーの文脈でこの免税を利用するには、親会社はいくつかの厳格な基準を満たさなければなりません。親会社はDutch BVに最低5%の持分を保有している必要があります。さらに、子会社を受動的投資として保有することはできず、理想的には活発な事業活動を行う事業体である必要があります。文書化はコンプライアンスの重要な要素です。税務調査の際、Belastingdienstに以下の記録を提示する必要があります。
- 5%の保有閾値を証明する更新済みの株主名簿。
- 親会社の本国管轄区域における活発な事業活動の証明。
- 持株構造の商業的合理性に関する文書。
租税条約に基づく税率の軽減
EU非加盟国に居住する株主にとって、オランダが有する100カ国以上の広範な二重課税防止条約ネットワークは、軽減措置へのもう一つの手段を提供します。これらの条約は、Dutch dividend withholding taxを5%または10%に引き下げることが多く、実質的な持分が関係する特定のケースでは0%に引き下げることもあります。貴社がすでに全額の15%の税率で納付している場合は、オランダ税務当局を通じて還付手続きを開始できます。2026年までに、多数国間協定(MLI)の影響はより顕著になっています。条約の特典を享受するには、スキームが「主要目的テスト(Principal Purpose Test)」に合格しなければなりません。これにより、取決めが人為的なものではなく、真正な事業目的を果たすものであることが保証されます。
濫用防止規定の適用を回避するためには、これらのsubstance requirementsを満たすことが義務付けられています。現在新たな事業展開を計画されている場合は、弊社の顧問が最初から法令遵守を図った事業体を構築できるよう、Netherlands company formationをご支援いたします。これらの条約が貴社の管轄区域にどのように適用されるかについての具体的な分析が必要な場合は、専門的な評価のために弊社の税務部門までお問い合わせいただけます。
2026年におけるオランダ法人所得税(CIT)との関連性
2026年の法人所得税(CIT)環境は、利益配当の原資となる枠に直接的な影響を及ぼします。Dutch BVの場合、主たる納税義務は2段階の税率に基づいて計算されます。200,000ユーロまでの課税所得に対しては19%、この基準値を超える金額に対しては25.8%を支払うことになります。配当はCIT控除後の純利益から支払われるため、配当戦略においてこれらの税率を考慮に入れる必要があります。効果的な税務プランニングにより、資金流動性を維持しながら、これらの法人債務と並行してDutch dividend withholding taxを管理することができます。正確な申告を行うことで、Belastingdienstからの利息や追徴課税の発生を防ぐことができます。
課税所得の計算と控除
純利益を確定するには、許容される控除額を正確に計算する必要があります。2026年のコンプライアンスには、企業のEBITDAの24.5%に設定された支払利息控除制限の遵守が含まれます。ただし、100万ユーロの基準値が適用されるため、EBITDAの割合を超えている場合でも、この金額までは常に利息を控除できます。この規則は過度な負債の積み増しを防ぎ、税基盤が安定して維持されることを保証します。CITおよび源泉徴収税(WHT)の申告を裏付けるために、請求書、銀行取引明細書、契約書を含むすべての財務記録を最低7年間保管しなければなりません。これらの書類は、税務調査時に課税所得金額を算出するために用いられた費用を正当化するために不可欠です。記録に不動産が関係している場合、保管期間は10年間に延長されます。
連結納税グループ(Fiscal Unity)と配当金支払
連結納税グループ(fiscale eenheid)を組成することで、オランダ親会社とその子会社間における資本の移動を効率化できます。企業がCITの目的で連結納税グループを組成した場合、税務当局はそれらを単一の納税者として扱います。この仕組みは利益の移動に直接的な影響を与えます。同一グループ内の事業体間における内部配当の流れは、通常、税務上無視されます。これにより、事実上、グループ内で行われる配当に対するDutch dividend withholding taxが免除されることになります。これは、内部の財務管理を簡素化する手続き上の利点です。
これらの複雑な相互関係を管理するには、体系的な簿記が不可欠です。これらの基準を維持するための詳細については、Dutch BVの会計に関するガイドをご覧ください。CITの申告スケジュールと配当の時期を一致させることで、事務手続き上の誤りのリスクを低減できます。この調整により、BVがBelastingdienstのRabobank口座に対する義務を果たしながら、グループ全体の税務ポジションの効率を最大限に高めることができます。
コンプライアンスの期限と管理手続き
オランダ税務当局が定める厳格なスケジュールを遵守することは、企業の良好なステータスを維持するために不可欠です。配当が株主に支払可能となった場合、配当を行うBVは、正確に1か月以内にオランダ配当源泉徴収税の申告書を提出し、税額を納付しなければなりません。この期限は交渉の余地がありません。この期間を過ぎると、行政過料が科され、Belastingdienstからの利息が発生します。すべての申告は公式の税務ポータルを通じて電子的に完了する必要があり、貴社の代表者に関する有効なデジタル認証情報が求められます。
税務固有の申告にとどまらず、BVは商工会議所(KVK)に対する一般的なコーポレートコンプライアンスを維持しなければなりません。年次決算書は、会計年度末から12か月以内にKVKへ提出する必要があります。これを怠ると経済犯罪とみなされ、取締役責任につながる可能性があります。これらの管理義務により、企業の財務健全性が公衆および規制機関に対して透明であることが保証されます。また、適切な文書化は、参加免税や租税条約に基づいて請求する免税の正当性を立証することにもつながります。
銀行および支払いの実務
2026年の重要な最新情報として、Belastingdienstの主要取引銀行の変更が挙げられます。2026年5月1日以降、オランダ税務当局の公式な取引銀行はRabobankとなっています。オランダ配当源泉徴収税の納付のために海外送金を行う場合、この変更を反映して記録を更新していることを確認しなければなりません。前年までの古い銀行情報を使用すると、支払いが拒否され、期限後申告に対する罰則が科されるリスクがあります。電子申告手続きの際に提供された正しい賦課番号を支払参照情報に必ず含めてください。
新設法人にとって、85.15ユーロの初回KVK登録手数料の支払いが管理手続きの第一歩となります。この一度限りの手数料は年間のコンプライアンス費用とは別個のものですが、法人の登記を有効化するために必要となります。当社のチームは、認証済み委任状によるオランダ法人設立の際、これらの実務対応を日常的に行っております。これにより、非居住者である設立者は海外渡航を必要とせず、すべての初期要件を満たすことができます。
UBOの報告と透明性
最終受益所有者(UBO)に関する透明性は、租税条約上の特典の適用資格に直結しています。株式または議決権の25%超の基準を保有するUBOに変更があった場合、変更から7日以内にKVKに報告しなければなりません。Belastingdienstは、UBOデータと配当税の申告書を照合し、受取人が導管事業体ではなく実際の受益所有者であることを確認します。この登録情報を最新の状態に維持しない場合、税務調査が誘発されたり、0%の源泉徴収税率の適用が否認されたりする可能性があります。
所有関係および従業員の明確な記録を保持することは、オランダにおける給与計算サービスなど、他の管理業務においても極めて重要です。正確なUBOおよび従業員データは、企業がすべての規制面でコンプライアンスを維持していることを担保します。このようなコンプライアンスへの包括的アプローチにより、投資を保護し、将来の利益配当を簡素化することができます。
リモートでの税務コンプライアンスを満たすオランダ法人の設立
コンプライアンスに準拠した基盤を構築することは、効率的な利益配当に向けた第一歩です。非居住者の設立者にとって、標準的な手法は認証済み委任状(PoA)による方法です。この方法により、設立者が現地に物理的に出頭することなく、公証人がオランダで設立証書を作成できます。Dutch BVの最低資本金はわずか0.01ユーロであり、様々な事業規模にとって利用しやすい法人形態となっています。Dutch BV設立の専門代行業者と連携した場合、リモートでの一般的な設立所要期間は3~5営業日です。この迅速さであっても、将来のオランダ配当源泉徴収税のコンプライアンスに法人が確実に備えるために求められる、細部への細心の配慮が損なわれることはありません。
リモート設立の手順
このプロセスは、法的効力を担保するために論理的な順序で行われます。まず、自国において必要な身分証明書類の認証を行い、PoAを作成します。これらの書類はその後オランダへ送付され、第2ステップである公証人による設立証書の作成が行われます。eenmanszaakやVOFとは異なり、BVの設立には公証人の関与が厳格に義務付けられています。最後に、法人はKVKおよび税務当局に登記・登録されます。この登記により、85.15ユーロの一度限りのKVK手数料が発生し、VAT番号およびCIT番号が発行されます。この体系的なアプローチにより、事業がすべての参入要件を満たすと同時に、居住者納税者としての管理業務への準備が整います。
継続的なコンプライアンスサポート
法人の税務コンプライアンス遵守ステータスを維持するには、一貫した管理上の監督が必要です。四半期ごとのVAT申告を管理し、2026年の税率(200,000ユーロまでは19%、それを超える部分は25.8%)に基づいて年次CIT申告書を作成する必要があります。企業が利益を配当する準備が整った段階で、配当日から1か月以内にオランダ配当源泉徴収税の申告書を提出しなければなりません。ペナルティを回避するため、すべての納付金はBelastingdienstのRabobank口座に送金する必要があります。
法定要件を満たすため、すべての財務記録は最低7年間保存しなければなりません。貴社のBVが不動産を保有している場合、この保存期間は10年に延長されます。これらの記録を整理して保持することは、将来の税務調査において参加免税や条約に基づく税率軽減の正当性を証明するために極めて重要です。当初からこうしたコンプライアンスの慣行を取り入れることで、最小限の税務摩擦で海外株主へ利益を配当する企業の能力を保護することができます。
最終確認日: 2026年9月
2026年に向けたオランダ配当戦略の確保
オランダ配当源泉徴収税を効率的に管理するには、貴社の企業組織構造と最新の規制要件との正確な調整が必要です。100本以上の租税条約のネットワークと国内の参加免税制度を活用することで、不必要な利益の流出を防ぐことができます。適切なコンプライアンスには、1か月の申告期限を守ること、およびすべての納付が期日通りにBelastingdienstのRabobank口座に着金することを確認することが含まれます。これらの手続き上の手順は、法人のステータスを維持し、行政過料を回避するために極めて重要です。
Intercompany Solutionsはグローバルな起業家のプロアクティブなパートナーとして、認証済み委任状による3~5営業日でのリモートBV設立を提供しています。世界中で2,000件以上の法人設立を成功させてきた当社は、CIT申告および定期的な配当税申告のための専門的な会計サポートを提供します。この専門的な監督管理により、貴社の法人が事業開始初日から経済的実体および透明性に関する2026年の基準を確実に満たすことができます。
当社は貴社の成長を促進し、オランダにおいて安定的でコンプライアンスに準拠した事業拠点を確立するお手伝いをする準備が整っております。
最終確認日: 2026年9月
よくある質問
2026年のオランダの配当源泉税率はどのくらいですか?
2026年におけるオランダ企業の利益分配に対するオランダの法定配当源泉税率は15%です。この税率は、現金配当、無償交付株式、および平均払込資本を超える残余財産分配金に適用されます。BVが源泉徴収義務者として機能する一方で、法的には受取人に対して課される税金です。オランダ居住者の場合、これは予納税となり、最終的な所得税または法人税の賦課額と相殺されます。
外国人起業家は配当税率0%を適用できますか?
外国人起業家は、参加免税または特定の租税条約の要件を満たす場合、多くの場合0%の税率を確保することができます。これは一般的に、EU、EEA、または租税条約締結国に居住し、株式の5%以上を保有する法人株主に適用されます。この減免措置の適用を受けるには、ストラクチャーが人工的なものではなく、持株会社がその所在国において実質的な経済的実体(エコノミック・サブスタンス)を有していることを証明する必要があります。
Dutch BVにおいて参加免税はどのように機能しますか?
参加免税は、子会社の段階ですでに課税された利益に対し、親会社であるDutch BVへ分配される際に二重課税されないようにする仕組みです。適用の対象となるには、親会社が子会社の株式資本の5%以上を保有している必要があります。さらに、子会社はパッシブ投資のための事業体ではなく、能動的な事業運営体でなければなりません。このメカニズムは、税務効率の高い国際的な持株構造を維持し、重層的な課税の累積効果を回避するために不可欠です。
オランダの配当税の納付期限はいつですか?
オランダの配当源泉税の申告書提出および納付の法定期限は、配当日より1か月以内です。2026年5月1日以降、すべての納税はBelastingdienstの取引銀行であるRabobankに対して行わなければなりません。この期限を徒過した場合、行政上の過料や延滞税が課されます。期限前に電子申告および銀行送金が完了するよう、会計チームと連携することが極めて重要です。
納税申告を行うためにオランダへ渡航する必要がありますか?
納税申告の手続きや会社の設立を行うためにオランダへ渡航する必要はありません。BTW、法人税、配当税を含むすべての納税申告は、税務当局のポータル経由で電子的に提出されます。設立当初の手続きについては、認証済み委任状による方法を利用するため、海外に滞在したまま公証人が設立証書を締結することができます。このリモート手続きは、標準的なDutch BVの場合、通常3から5営業日を要します。
租税条約は15%の源泉徴収税率にどのように影響しますか?
租税条約により、適格な国際投資家に対して標準の15%の源泉徴収税率が10%、5%、あるいは0%にまで軽減されることがよくあります。オランダは約100か国と二重課税防止条約のネットワークを維持しており、二重課税の排除を最優先としています。ただし、税源浸食・利益移転を防止するための多国間条約(MLI)の導入以降、主要目的テスト(PPT)を満たす必要があります。これにより、投資ストラクチャーの主な目的が単なる租税上の利益の享受ではないことを担保するため、文書化された商業的合理性が要求されます。
Dutch BVが税務コンプライアンスのために保存すべき記録は何ですか?
Dutch BVは、税務コンプライアンスを担保するため、財務記録を7年間保存することが法的に義務付けられています。これらの記録には、オランダの配当源泉税の計算に使用された銀行取引明細書、請求書、契約書、および株主名簿が含まれます。会社が不動産を所有または管理している場合、保存義務期間は10年間に延長されます。Belastingdienstによる税務調査の可能性に備えて自社の立場を立証するため、デジタルまたは紙媒体による秩序ある記録保管が不可欠です。
2026年のDutch BVの法人所得税の税率区分はどのようになっていますか?
2026年の法人所得税の税率区分は、企業の課税所得に応じて2段階に分かれています。200,000ユーロの基準値までの利益に対しては19%の税率が適用されます。この200,000ユーロの制限を超える金額に対しては、税率が25.8%に引き上げられます。これらの税率は、事業経費および該当会計年度のEBITDAの24.5%に現在設定されている支払利息控除制限を考慮した後の純利益に適用されます。
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |