

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
多くの外国人起業家は、利益率が高くなると自動的に納税義務が比例して増加すると考えがちですが、オランダの税制は事業拡大の初期段階における成長を支援するように設計された累進的な階層構造を採用しています。オランダの法人税率を理解することは、グローバルな税務ポジションを最適化しながらコンプライアンスを維持しようとする外資系のDutch BVにとって不可欠です。国境を越えた報告のプレッシャーに対処し、厳格な申告期限に遅れることによる過料を回避したいとお考えのことでしょう。これは現地のBelastingdienstの要件に不慣れな方にとって共通の課題です。
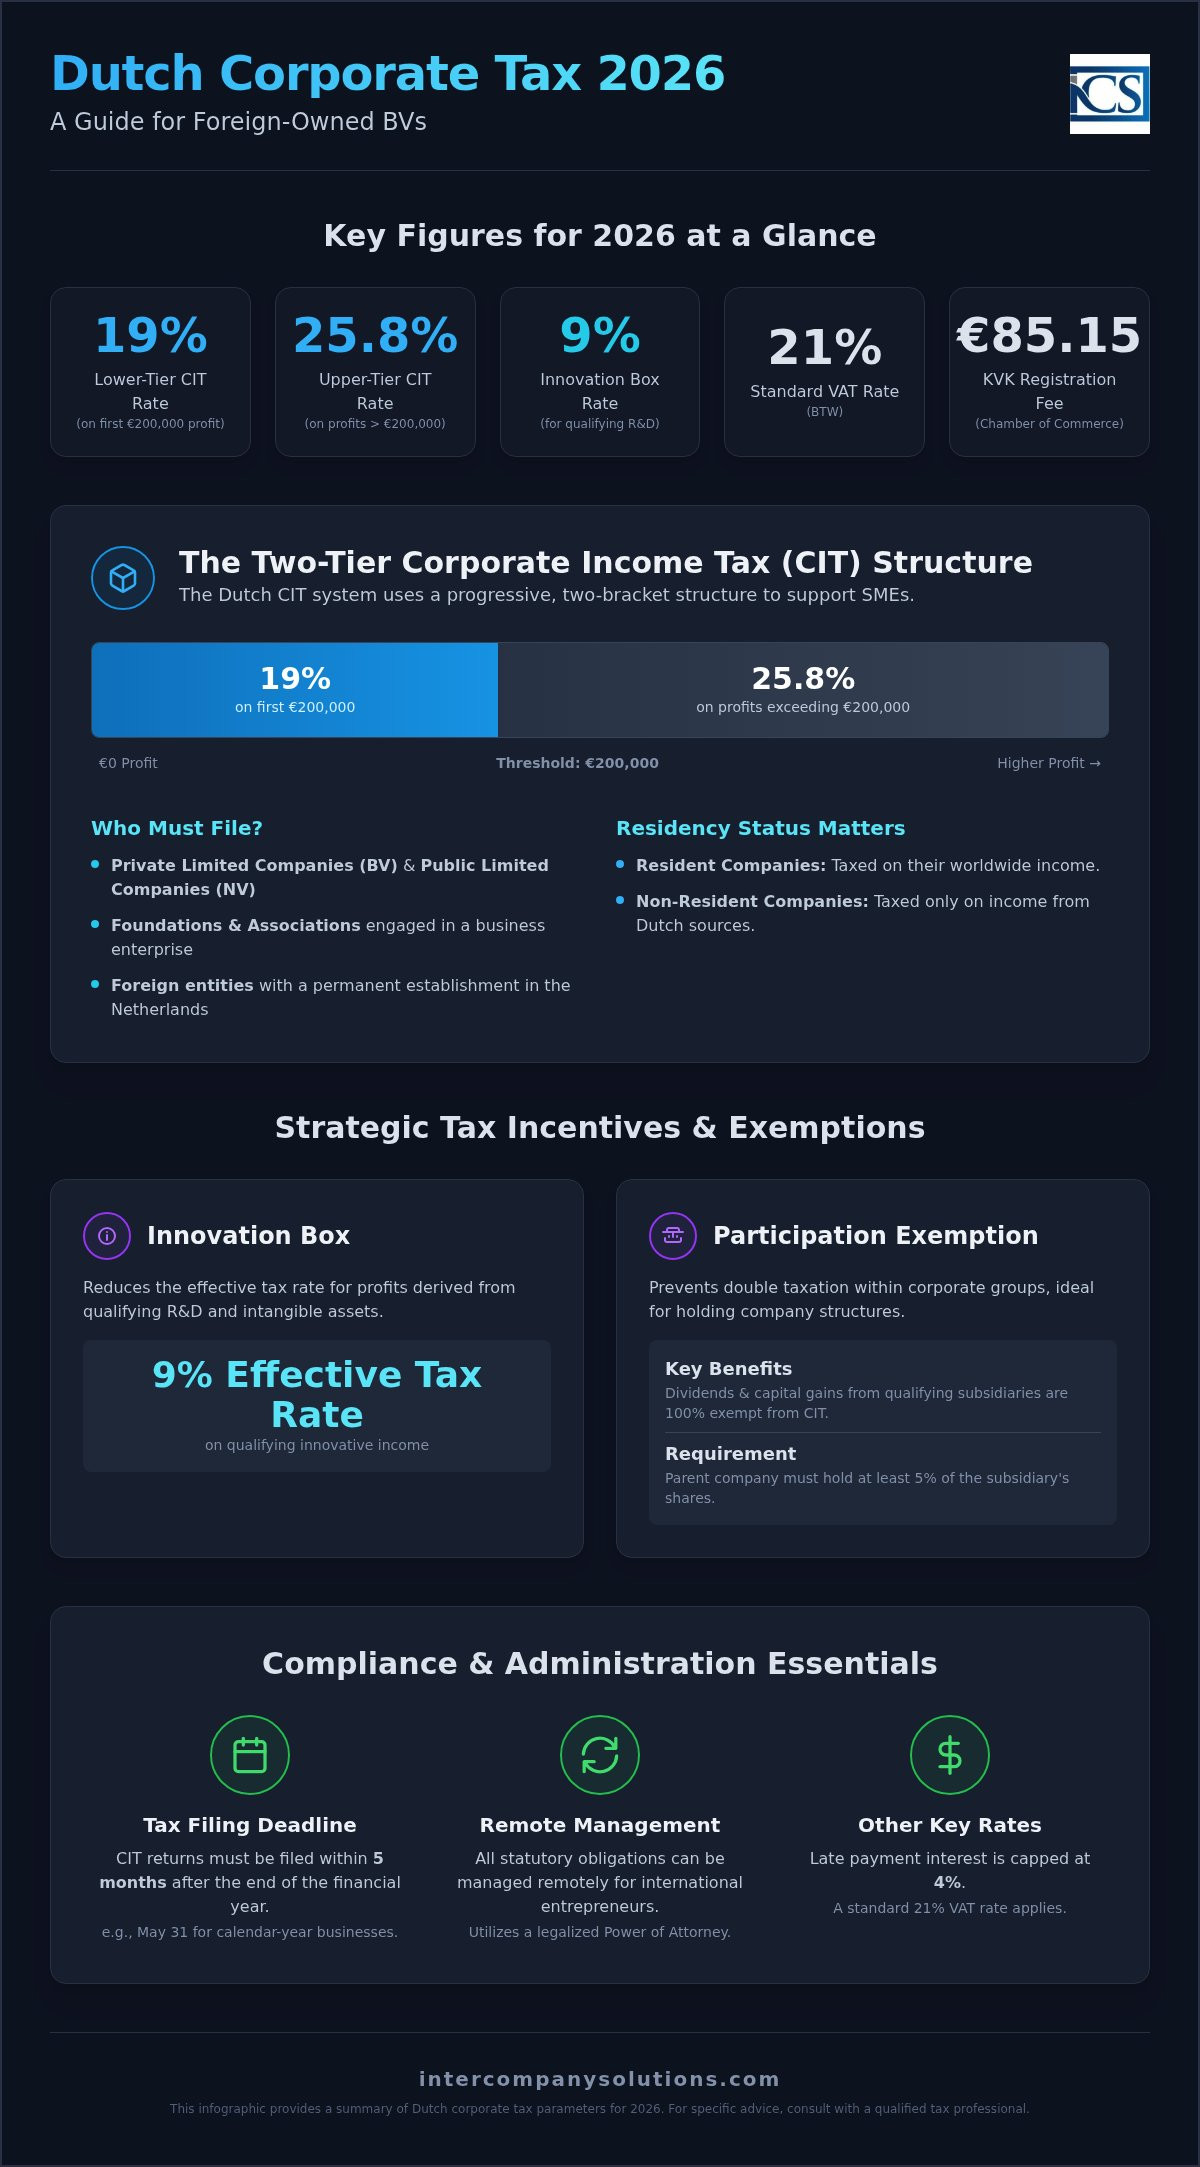
本記事では、2026年の税率区分、課税閾値、および義務的コンプライアンス手続きについて正確な内訳を解説します。利益の最初の200,000ユーロに対して19%の税率がどのように適用され、どの時点で25.8%の税率区分が適用されるのかを明確にします。当社のAccounting & Tax Servicesチームは、9%のイノベーション・ボックス(Innovation Box)優遇措置や参加免税(participation exemption)ルールを網羅するように本ガイドを構成しました。税務申告の確実なスケジュールと、2026年の85.15ユーロのKVK登録手数料に関する明確な見通しを把握でき、事業の開始当初から規制上の確実性を完全に確保して事業運営を行うことができます。
重要なポイント
- 2026年のオランダ法人税率は、課税対象利益の最初の200,000ユーロに対して19%、この閾値を超える利益に対しては25.8%です。
- 適格な革新的事業活動はイノベーション・ボックスを通じて9%の軽減実効税率の適用を受けることができ、参加免税により持株構造における二重課税が防止されます。
- 法人税申告書は事業年度終了後5か月以内に提出する必要があり、これは暦年を事業年度とする企業の場合、5月31日の期限に該当します。
- 外国人起業家は、会社設立および継続的な税務コンプライアンスに認証済み委任状(Power of Attorney)のルートを利用することで、すべての法的義務をリモートで管理できます。
- 利益に対する課税に加え、企業は2026年度において標準21%のVAT率と85.15ユーロの義務的KVK登録手数料を考慮する必要があります。
オランダの2段階法人所得税(CIT)構造の理解
オランダは、企業が生み出す課税対象利益に対して法人所得税を課しています。このオランダの法人税制度は、均一な税率ではなく、2段階のステップ構造を採用しています。これは、地域経済の基盤を形成する中小企業(SME)を特に念頭に置き、競争力のある税務環境を提供するよう設計されています。最初の利益区分に低い税率を適用することで、政府は企業が収益をさらなる成長やイノベーションへと再投資することを促進しています。
課税対象利益の計算は、総収入から損金算入可能な事業経費を控除する単純なプロセスです。概念自体は単純ですが、居住者と非居住者のステータスの区別はコンプライアンス上極めて重要です。居住法人(オランダ国内で設立された、または実質的に管理されている会社)は、全世界所得に対して課税されます。非居住法人は、現地の恒久的施設やオランダ国内の不動産など、オランダ国内源泉から得られた利益についてのみ納税義務を負います。自社の居住者ステータスを理解することが、全体の納税義務を判断するための第一歩となります。
2026年の法人税率区分および課税閾値
2026年度において、オランダの法人税率は前年の基準を維持しています。200,000ユーロの閾値までの利益には19%の税率が適用されます。この200,000ユーロの限度額を超える利益には、25.8%の標準税率が課されます。これらの税率は段階的に適用される点を理解することが重要です。つまり、収益性の非常に高い企業であっても、利益の最初の200,000ユーロに対しては低い19%の税率が適用され、より高い25.8%の税率はその金額を超過する部分にのみ適用されます。地方自治体や州による地方法人税は存在しないため、外国人創業者にとって計算が簡素化されます。
課税対象事業体:申告義務者
法人所得税の申告書を提出する義務は、主に公開株式会社(NV)および非公開有限責任会社(BV)に課されます。オランダでの会社設立を検討している場合、その柔軟性から、外国籍の投資家にとってBV形態が最も一般的な選択肢となります。ただし、納税義務はこれらの会社形態に限定されません。財団や社団も、市場で競争関係にある事業活動に従事している場合は申告を行う必要があります。恒久的施設を有する、または指定されたオランダ代理人を置く外国事業体も同様にCITの対象となります。当社のAccounting & Tax Servicesチームは、上限が4%と定められている延滞利息を発生させることなく、すべての事業体が毎年の申告要件を満たせるよう、これらの定義の確認を支援しています。
Dutch BV向けの戦略的税制優遇措置および免除規定
オランダの税法には、国際的なグループ構造や革新的な企業の実行税負担を軽減するための特定の制度が設けられています。これらの優遇措置は自動的には適用されず、年次税務申告において能動的な管理と正確な文書化が求められます。一般的な事業利益には標準的なDutch corporate tax rate(オランダ法人税率)が適用されますが、これらの免除規定により、適格な事業体の最終的な納税義務を大幅に変更することが可能です。オランダに拠点を維持するための総費用を把握するには、2026年度のKVK登録料85.15ユーロなど、他の管理費用と併せてこれらの要素を考慮することが不可欠です。
参加免除(持株免税)制度の枠組み
参加免除制度は、多くの起業家が持株会社(ホールディング)構造としてオランダを選択する主な理由となっています。この制度により、適格な子会社から生じるすべての配当およびキャピタルゲインに対する法人税が免除されます。適格となるためには、オランダの親会社が子会社の株式を最低5%保有している必要があります。さらに、その子会社が純粋な受動的ポートフォリオ投資として保有されていないことも条件となります。この枠組みは、法人が国際投資やグループ拡大のゲートウェイとして機能する場合におけるDutch BV設立の基本要素です。これにより、企業グループ内での二重課税を効果的に防止し、子会社段階で課税された利益に対して持株会社段階で再度課税されないようにします。
イノベーションボックスと研究開発インセンティブ
技術研究開発を行う企業は、イノベーションボックスの恩恵を受けることができます。特許を取得した資産や自社開発したソフトウェアから生じる適格所得には、標準の19%または25.8%の税率区分ではなく、わずか9%の実効税率で課税されます。この優遇措置を利用するには、まずオランダ企業庁(RVO)から研究開発宣言書(WBSO)を取得する必要があります。このインセンティブは、ハードウェア、医療技術、独自のソフトウェアソリューションを開発している企業に特に関連しています。9%の税率は、開発費が回収された後に革新的資産から生じる純利益に適用されます。
これらの活動を適切に文書化することは、コンプライアンス上極めて重要です。オランダの税務当局は、研究開発の取り組みとそれによって生じる所得との間の明確な関連性を求めています。お客様のビジネスモデルが知的財産に依存している場合、これらのインセンティブを正しく管理することで、グローバルな税務ポジションが最適化された状態を維持できます。特定の組織構造にどの優遇措置が適用されるかを判断する上でサポートが必要な場合は、弊社の税務専門家にご相談いただければ、適格性についての詳細な査定を受けることができます。弊社は、年次法人税申告書とともに関連するすべての必要な申告が正確に行われるようサポートいたします。
管理上の要件およびコンプライアンスの期限
オランダ法人を維持するには、管理手続きの厳格な遵守が求められます。コンプライアンスは、年間を通じてすべての課税対象事象が正確に記録されるよう、Dutch BV事業体の体系的な会計処理を行うことから始まります。オランダの事業年度は通常暦年に従い、1月1日から12月31日までとなります。すべての法人事業体にとって、Belastingdienstのポータルを通じた電子的申告は任意ではなく必須の要件です。デジタルポータルには安全なログインが必要であり、データが安全に送信されるよう、通常は税務代理人によって管理されます。これらの義務を怠ったり、特定の期限を過ぎたりした場合は、標準化された行政罰金や、未払いのDutch corporate tax rateの納税義務に対する延滞利息が発生します。
標準的な申告タイムライン
法人税(CIT)申告書の提出の標準期限は、事業年度の翌年の6月1日です。この5か月間の期間が基本となりますが、多くの国際的な起業家は延長制度を利用しています。当初の6月1日の期限前に申請を行うことで、最大11か月の標準的な延長を申請することが可能です。この11か月の延長は、オランダでの申告を各国の報告サイクルと一致させることができるため、複数の法域で事業を展開する企業にとって特に有用です。税務申告と並行して、商工会議所(KVK)での年次決算書の開示手続きも進める必要があります。取締役の個人責任リスクを回避するため、これは事業年度終了後12か月以内に完了しなければなりません。
7年間の法定記録保存規則
オランダの法律は、記録保存に対して厳格なアプローチを義務付けています。請求書、銀行取引明細書、契約書を含むすべての業務記録は、最低7年間保存する必要があります。BVが不動産を保有している場合、この保存期間は10年に延長されます。リモート管理の利便性からデジタル保存が許可されており、推奨もされていますが、データの完全性とアクセス可能性が保証されていなければなりません。記録は、検査官から要求された際に妥当な時間内に判読可能な形式で提示できるように保存する必要があります。Belastingdienstは、保存期間内であればいつでもこれらの記録に対して税務調査を実施する権限を有します。これらの記録を整理して保管しておくことで、過年度に適切なDutch corporate tax rateが適用されていたことを確認する助けとなり、規制当局の審査時における安全網となります。
2026年度のBTWおよび現地管理費用
Dutch BVの運営には、年次の利益に対する課税にとどまらない税務上の義務が伴います。オランダの法人税率は収益性における主な関心事項ですが、間接税や政府の登録手数料は、現地当局との最も頻繁なやり取りとなります。これらの費用は政府によって定められ、管理経費を反映して毎年改定されます。2026年度における商工会議所(KVK)の初回登録手数料は85.15ユーロです。事業モデルに従業員の雇用が含まれる場合は、毎月申告される賃金税の源泉徴収および社会保障拠出金を管理するために、オランダでの給与計算サービスを導入する必要もあります。
VAT Rates and Registration
付加価値税(VAT)、オランダ語でBTWは、国内およびEU域内のほぼすべての取引に課される消費税です。2026年の標準BTW税率は21%に維持されており、商用財や専門的サービスの大部分を対象としています。9%の軽減税率は、食品、書籍、医療用品などの特定の区分に適用されます。海外の起業家にとって、実務上の申告手続きはBelastingdienstのポータルを通じて提出する四半期ごとの申告となります。設立したBVがEU域内でのクロスボーダー取引を行う場合、双方が有効なVAT番号を保持していることを条件に、BTWの納税義務が顧客に移転するリバースチャージ方式を利用できます。税務当局はこれらの申告内容を年次法人所得税申告書と照合することが多いため、正確なBTW記録の保持が不可欠です。
Chamber of Commerce (KVK) and UBO Costs
KVK登録は、あらゆる新規事業体にとっての最初のステップです。当初の85.15ユーロの手数料以降、中小企業の管理負担を軽減するために廃止された年次拠出金を企業が支払う必要はなくなりました。ただし、登録の維持には実質的支配者(UBO)の義務的開示が伴います。UBO登録簿では、BVの株式、議決権、または所有権益の25%超を保有する自然人を特定することが義務付けられています。この透明性は、オランダのマネーロンダリング防止(AML)規制に基づく法的要件です。非居住者の取締役は、UBO情報が常に最新の状態に保たれていることを確認する必要があります。このデータを更新しない場合、行政過料が科されたり、法人口座が凍結されたりするリスクがあります。これらの現地コストはオランダの法人税率による税額に比べれば少額ですが、事業体の法的地位を維持するために極めて重要です。
オランダの税務コンプライアンスのリモート管理
外国人の起業家は、オランダに居住することなく完全な税務コンプライアンスを維持できます。オランダの法制度は、オランダの公証人役場へ直接出向くことなく遠隔でBV設立を可能にする、認証済み委任状(PoA)ルートを通じてこれを支援しています。会社が登録された後は、デジタル会計ツールがリアルタイムで納税義務を監視するための主要なインターフェースとなります。これらのシステムによって損金算入可能な費用と総収益を追跡でき、オランダの法人税率に基づく納税義務の明確な予測が可能になります。このリモートモデルは、BTWと法人所得税の両方の電子申告を受け付けるBelastingdienstの強固なデジタルインフラによって支えられています。
海外からの事業運営には、管理上の提出期限に対する厳格な姿勢が求められます。現地に物理的に滞在していない場合でも、BVには現地の企業と同様に7年間の帳簿書類保存規則が適用されます。デジタルストレージソリューションは、請求書や銀行取引明細書を含むすべての財務データの完全性とアクセス性を確保しなければなりません。クラウドベースの会計システムを使用することで、税務代理人が必要な書類へ即座にアクセスできるようになり、四半期ごとのBTW申告書および年次法人税申告書を正確かつ期日通りに提出することが可能になります。
The Role of a Corporate Service Provider
コーポレートサービスプロバイダーは、海外本社とBelastingdienstとの間の不可欠な架け橋として機能します。基本的な申告業務にとどまらず、オランダの広範な租税条約ネットワークの適用を受けるための要件となり得る、必要な現地の実体要件(substance requirements)をBVが維持できるように支援します。これには、現地の事業所住所の管理や、主要な経営判断が適切に記録・文書化されていることの確保が含まれます。オランダでの事業立ち上げから継続的なコンプライアンス管理への移行には、RSIN番号の取得や義務付けられているUBO登録の設定など、複数の専門的手続きが必要です。初日から現地の規制を漏れなく遵守するためにも、特にEU域外の創業者には専門家による代理をお勧めします。
Next Steps for International Founders
- 予備的な税務評価を実施し、予測利益が19%の軽減税率の枠内に収まるか、あるいは25.8%のオランダの法人税率の基準値に達するかを判断する。
- UBOおよび取締役の登録に必要な身分証明書類、具体的には会社の25%超の権益を保有する自然人の書類を収集する。
- 事業記録に関する7年間の法定保存規則に準拠したデジタル記録保管システムを構築する。
- 専門家に連絡し、認証済み委任状(PoA)ルートによる遠隔設立手続きを開始する。
個別の税務状況に関するご相談は、Intercompany Solutionsへお問い合わせいただき、ご相談予約を行ってください。
最終確認日:2026年8月
2026年に向けたオランダでの税務上の地位の確保
2026年度は国際企業にとって安定した環境を提供しており、オランダの法人税率は200,000ユーロまでの利益に対して19%、その基準値を超える利益に対しては25.8%に維持されています。この2段階の税率制度を適切に管理するには、税務プランニングを85.15ユーロのKVK登録手数料や7年間の帳簿書類保存義務などの法定管理要件と統合することが不可欠です。参加免除制度やイノベーション・ボックスなどの優遇措置を活用することで、創業者は二重課税を効果的に回避しながら長期的な成長を促進するグローバルな事業運営を構築できます。
当社の専門家はオランダ市場への信頼できる架け橋として、包括的なVATおよび法人所得税の申告サービスを提供しています。現地の税法規制や実体要件(substance requirements)の複雑な手続きに対応し、お客様の事業上の利益を経験豊富な体制で保護します。これにより、すべての申告期限が正確に遵守される一方、お客様は事業拡大に専念することができます。当社は委任状方式による遠隔での法人設立を管理し、世界中の創業者による市場参入プロセスを効率化します。
オランダへの進出を円滑にし、欧州市場での成功を支援できることを心よりお待ちしております。
最終確認日: 2026年8月
よくある質問
2026年のオランダの法人税率は何%ですか?
2026年のオランダの法人税率は、課税所得のうち最初の200,000ユーロに対して19%、この基準値を超える金額に対して25.8%です。この累進的構造により、中小規模の企業は初期の利益に対して低い税率が適用されます。オランダには地方自治体による法人税が存在しないため、これらの国税率がオランダ法人の法人所得税負担の総額となります。
オランダにおける法人所得税申告書の提出期限はいつですか?
法人所得税申告書は事業年度終了後5か月以内に提出する必要があります。暦年を事業年度とする企業の場合、期限は5月31日です。最長11か月の標準的な申告期限延長を申請することが可能であり、その場合、期限は翌年の4月まで延期されます。期限内に申告を行わない、または延長申請を行わなかった場合、Belastingdienstから行政罰が科されます。
外国資本のDutch BVでも19%の税率の適用を受けられますか?
外国資本のDutch BVは国内資本の企業とまったく同様に扱われ、19%の低税率枠の適用を完全に受けることができます。オランダの法人税率は、株主の国籍や居住地に関係なく会社の利益に対して適用されます。この内外無差別の待遇により、Dutch BVは競争力のある税務ポジションを維持しながら欧州市場への進出を目指す国際的な起業家にとって魅力的な事業形態となっています。
オランダ税法における参加免除制度とはどのようなものですか?
参加免除制度は、子会社から受領する配当およびキャピタルゲインを非課税とすることで二重課税を防止する規定です。適用を受けるには、オランダの親会社が子会社の発行済株式の5%以上を保有している必要があります。さらに、子会社が単なる受動的なポートフォリオ投資として保有されていないことが求められます。この制度は国際的な持株構造における極めて重要な特徴であり、子会社レベルで既に課税された利益に対する再課税を確実に排除します。
法人税の納付にはオランダの銀行口座が必要ですか?
法人税の納付にオランダ国内の銀行口座が厳密に必須というわけではありませんが、SEPA対応の口座を保有することは極めて実用的です。オランダ税務当局は、指定の照会番号を付した銀行振込による支払いを求めています。国際送金も可能ですが、入金処理の遅延や消込照合の不備が生じるリスクがあります。多くの企業において、現地またはEU域内の法人口座を開設することで、現地の銀行基準を遵守しつつVATおよび法人税の納付業務を簡素化しています。
オランダの税務申告期限を過ぎた場合はどうなりますか?
税務申告期限を経過した場合、所定の行政過料が科されるとともに延滞利息が適用されます。現在、法人税の未納に対する延滞利息率は年利4%を上限としています。6月1日の期限に間に合わないことが判明した場合は、期日前に延長を申請することが不可欠です。違反が繰り返されると、オランダ租税関税局によるより厳格な税務調査や、より高額の罰則が科される対象となります。
2026年にBVを設立するために必要な最低資本金はありますか?
2026年において、Dutch BVを設立するにあたり高額な法定最低資本金は求められません。最低0.01ユーロの資本金で会社を設立することが可能ですが、多くの設立者は100ユーロや1,000ユーロなどの、より実用的な金額を選択しています。この柔軟性は、現在も45,000ユーロの最低資本金が必要とされるNVと比較して、BV形態をより利用しやすくするために導入されたものです。
出典
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(BV)
- Burgerlijk Wetboek Boek 2(オランダ民法典第2編、法人)
- Rijksoverheid - 起業・事業
- Belastingdienst - 法人税率
- ICS Payroll - オランダ給与計算サービス
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス関連法令・規則(オランダ)
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |