

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
商工会議所(KVK)への年次決算書の提出における最終的な12か月の期限を徒過することは、単に少額の過料が科されるだけの問題ではありません。会社が破産に直面した場合、取締役の個人責任につながる可能性があります。国際的な起業家にとって、事業規模を拡大しながらコンプライアンスを維持することへのプレッシャーは極めて大きなものです。オランダの行政上の要件が厳格であることは既にご認識のことと存じますが、提出遅延に対する重い罰則への懸念はもっともなことです。投資を保護し、オランダ税務当局との間で良好な関係を維持するためには、2026年のDutch BVにおける具体的な税務申告期限を理解することが不可欠です。
本ガイドでは、法人税、付加価値税(VAT)、および年次決算書の提出に関する法定期限の正確な時系列チェックリストを提供します。法人税申告書の標準的な5か月の延長申請方法を含め、作成期日と提出期日の違いについて解説します。また、Standard Business Reporting(SBR)を通じた義務的な電子的申告要件や、7年間の記録保存に関する法律についても概説します。この体系的な手順に従うことで、200,000ユーロまでの利益に対する19%の法人税率から、2026年の85.15ユーロのKVK登録プロトコルに至るまで、貴社のBVがあらゆる規制基準を確実に満たすことができます。
重要なポイント
- オランダ税務当局、商工会議所、および内部コーポレートガバナンス要件が関与する3本柱のコンプライアンス構造を理解する。
- 法人税の標準的な5月31日の期限や、KVKへの提出に関する12か月の絶対的な期限など、2026年の具体的なDutch BV税務申告期限を特定する。
- 取締役を個人責任から保護し、SBRによる電子的コンプライアンスを確保するための、年次決算書の作成、承認、および提出に関する必須の手順を習得する。
- 非居住者である事業者に適用される特定の2か月の期限を考慮し、付加価値税(VAT)の正確な申告スケジュールを策定する。
- 一般業務管理記録については7年間、不動産関連書類については10年間の保存期間を義務付ける法定の記録保存基準を維持する。
Dutch BVの法定報告義務
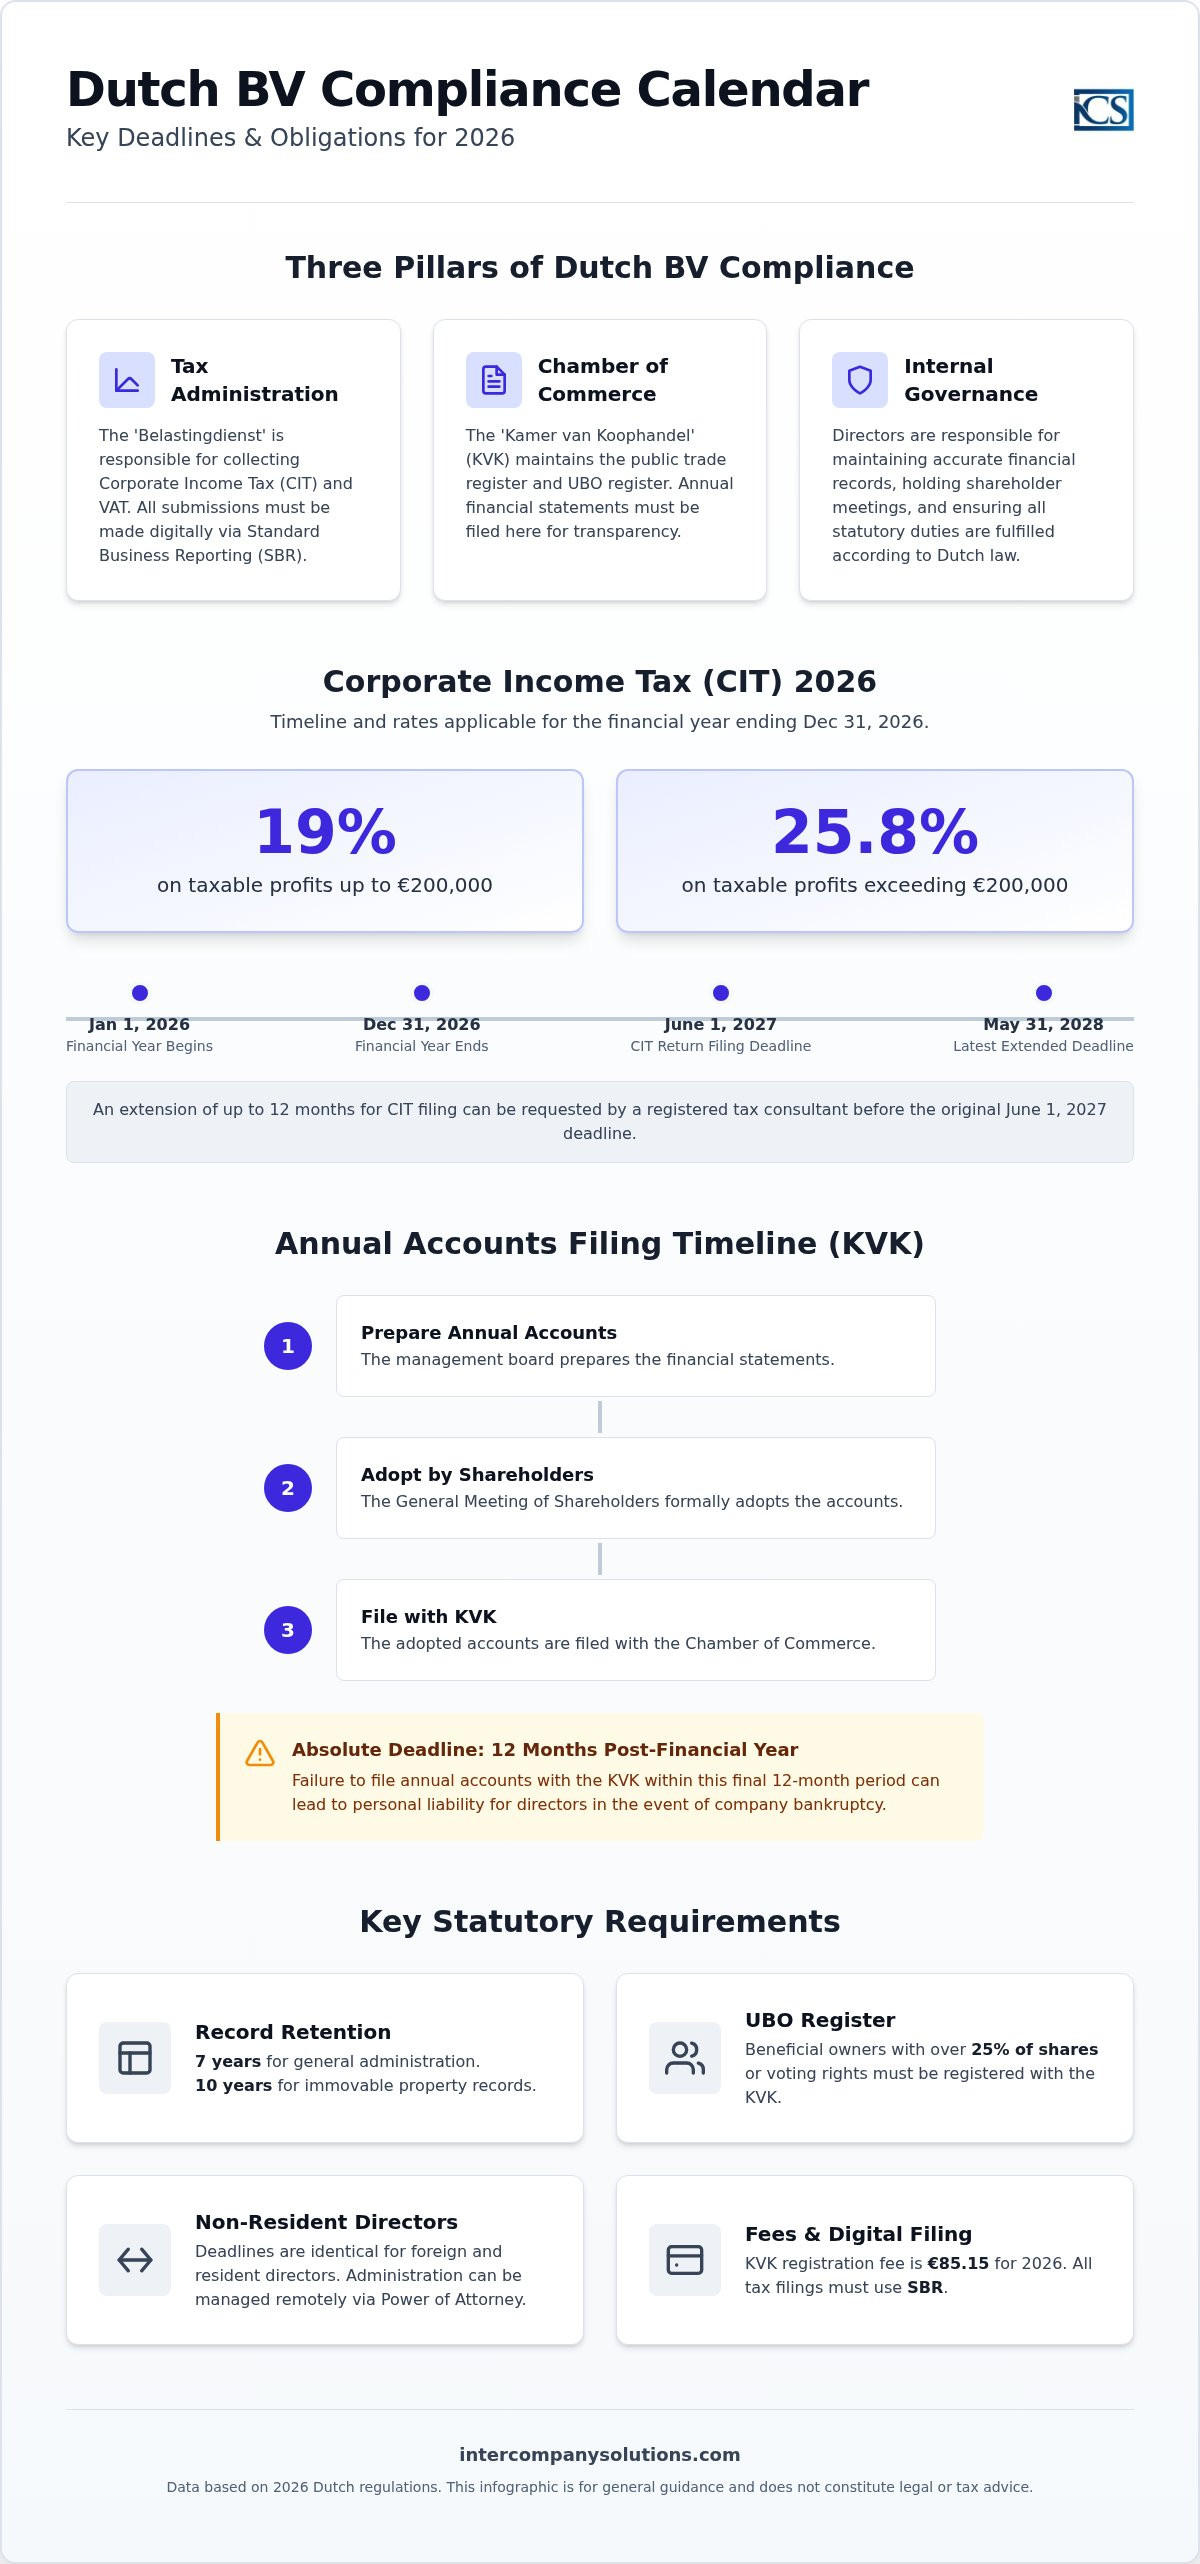
Dutch BVは独立した法人として事業を行い、その所有者とは別個の権利および義務を有します。この法人形態では、会社自体の財務記録を維持し、厳格な報告基準を遵守することが義務付けられています。BVのコンプライアンスは主に3つの柱に基づいて構築されています。すなわち、税務当局(Belastingdienst)、商工会議所(KVK)、および内部コーポレートガバナンスです。各柱には、会社がオランダの法的枠組みの中で良好な状態を維持することを確実にするための特定の要件があります。
外国人取締役には、オランダ国内に居住する取締役と全く同一のDutch BV税務申告期限が適用されます。これらの提出の時期や正確性に関して、海外の所有者に対する猶予措置はありません。海外から事業を運営する起業家にとって、認証済み委任状(Power of Attorney)ルートが管理業務を取り扱うための標準的な手法となります。このプロセスにより、Dutch BV Company Formationおよび継続的な会社秘書役管理を遠隔で行うことが可能となり、取締役が国内に物理的に滞在することなく、すべての法定義務を確実に履行できます。
オランダ税務当局(Belastingdienst)の役割
Belastingdienstは、法人所得税(CIT)および付加価値税(VAT)の徴収を担当する当局です。オランダの法人税制度は高度にデジタル化されており、すべてのBVは標準ビジネスレポーティング(SBR)を通じて申告を行う必要があります。これは、単に紙の様式や基本的なPDFを送信するだけでは不十分であり、対応するソフトウェアまたは登録された税務代理人を通じて申告書を提出しなければならないことを意味します。税務当局は通常、年度の初めに暫定査定書を発行します。これらは前年度の実績や予想利益に基づいており、政府が期末の一括納付ではなく、分割で税金を徴収するのに役立っています。
商工会議所(KVK)の役割
KVKは、すべての活動中の企業を登録する公開データベースであるオランダ商業登記所を管理しています。また、会社の株式または議決権の25%超を保有するすべての者を登録しなければならないUBO登録簿の管理も行っています。2026年に設立される法人、または変更を登録する法人に対するKVKの法定登録手数料は85.15ユーロです。BVの主要な義務の1つは、KVKへの年次財務諸表の提出です。これらの書類は一般に公開され、会社の財務健全性に関する透明性を提供します。この提出に対する最終的な12か月の期限を逃した場合、会社の債務について個人責任を問われるリスクが生じるため、年間を通じてDutch BV税務申告期限を把握しておくことが極めて重要です。
2026年法人税(CIT)申告期限
大多数のDutch BVにおいて、会計年度は1月1日に始まり12月31日に終了する標準的な暦年に従います。現行の規制枠組みの下では、CIT申告書は会計年度の翌年の6月1日までに提出しなければなりません。2026年の報告期間については、2027年6月1日までにBelastingdienstへ提出書類が届いている必要があります。これらのDutch BV税務申告期限を遵守することは、延滞利息や行政上の過料の発生を防ぐため、コーポレートガバナンスにおける極めて重要な要素です。
国際的な起業家は、決算を完了するためにより多くの時間を必要とする場合に延長申請が可能であることを認識しておく必要があります。登録税務コンサルタントと連携することにより、BVは最大12か月の申告延長を申請できます。この延長は複雑なグローバル事業を展開する企業に大きな柔軟性をもたらしますが、申請は本来の6月1日の期限前に提出されなければなりません。2026課税年度において、法人税率は課税対象利益200,000ユーロまでが19%に設定されています。この200,000ユーロの基準額を超える利益には、25.8%の税率が適用されます。
暫定CIT査定と最終CIT査定
オランダ税務当局は通常、会計年度の早い段階で暫定査定書を発行します。この査定は、前年の実績または予測利益に基づく見積もりです。この金額は年間を通じて分割で支払います。年度終了後に実際のCIT申告書が提出されると、Belastingdienstはデータを処理し、最終査定書を発行します。実際の利益が見積もりを上回っていた場合、その差額を納付することになります。なお、2026年のCIT査定にかかる利息率は5%であり、未納の税金がある場合、会計年度終了の6か月後から利息が発生し始める点に留意することが重要です。
機能通貨制度
ユーロ以外の通貨で主に事業を行う国際的なBVは、機能通貨制度の適用を申請することができます。これにより、会社は課税対象利益を計算し、米ドルや英ポンドなどの通貨でCIT申告書を提出することが可能になります。この制度を利用するには、適用を開始したい会計年度が始まる前に、オランダ税務当局へ正式な申請書を提出する必要があります。承認された場合、会社はこの報告通貨を最低10年間維持しなければなりません。この安定性により、為替レートの変動に対する税務上の取り扱いに一貫性が保たれ、外国親会社のための財務報告が簡素化されます。
これらの申告書類の正確な作成は当社の会計・税務サービスの中核部分であり、オランダの規制への完全な準拠を維持するお手伝いをします。
年次決算書およびKVK提出のタイムライン
Dutch BVの管理サイクルは、年次決算書の公開をもって完了します。前述のセクションではBelastingdienstに対するDutch BV税務申告期限について詳述しましたが、商工会議所(KVK)は別の法定タイムラインに基づいて運営されています。12月31日に会計年度が終了するBVの場合、取締役会は5か月以内、すなわち翌年の5月31日までに財務諸表を作成しなければなりません。株主は特定の状況において、作成のためにさらに5か月の延長を認めることができます。ただし、KVKが決算書を受領するための絶対的な最終期限は、会計年度終了後12か月です。2026年の報告期間については、この厳格な期限は2027年12月31日となります。
作成および承認の要件
取締役会は年次決算書の作成について主たる責任を負います。すべての取締役がこれらの計算書類に署名しなければならず、署名が欠けている場合は、その理由を書面中に明記する必要があります。作成後、取締役会は決算書を株主に提示します。正式な承認は通常、定時株主総会(AGM)で行われ、そこで株主は数値を精査し承認します。株主は決算書が作成されてから2か月以内にこれを承認しなければなりません。会社の定款で認められている場合、株主は物理的な会議を開かずに書面決議によって決算書を承認することも可能です。承認後、BVは8日以内に決算書をKVKに提出しなければなりません。
企業規模別の公開要件
公開に求められる情報の詳細は、企業の区分によって異なります。BVを設立する国際的な起業家の多くは、マイクロ企業または小規模企業のカテゴリーに該当します。マイクロ企業は簡略化された貸借対照表を公開するだけで済み、小規模企業は貸借対照表および限定的な注記を提供する必要があります。どちらのカテゴリーも、公認会計士による完全な監査は義務付けられていません。対照的に、中規模企業および大規模企業は法定監査を受ける義務があり、より包括的な取締役報告書および損益計算書を公開しなければなりません。これらのDutch BV税務申告期限および公開期日を管理することは、12か月の提出期間を逃した場合に発生し得る個人責任を回避するために不可欠です。当社の秘書役サービスは、取締役がこのタイムラインを正確に管理できるよう支援します。
VAT申告およびEUコンプライアンス要件
VATコンプライアンスは、Belastingdienstが定めるDutch BV tax filing deadlines(Dutch BVの税務申告期限)を厳格に遵守することが求められる継続的な義務です。VAT、すなわち売上税(BTW)は、大半の物品およびサービスに対して課される間接税です。Dutch BVの場合、標準的な申告頻度は四半期ごととなります。ほとんどの取引には標準税率の21%が適用されますが、食品や特定の医薬品などの品目には9%の軽減税率が適用されます。2026年1月1日現在、短期宿泊施設に対するVAT税率は9%から標準税率の21%に引き上げられました。貴社のBVがEコマース事業に従事し、EU全域の消費者に販売を行っている場合は、複数の加盟国にまたがる徴税手続きを簡素化するためにワンストップショップ(OSS)登録が必要となる場合があります。
2026年 四半期別VAT申告スケジュール
VAT申告の期限は、事業体が居住者または非居住者のいずれに分類されるかによって異なります。オランダの標準規則では、該当する四半期の翌月末日までの申告が義務付けられています。ただし、非居住者事業主に対しては、Belastingdienstは申告書の受領および納付までに2か月の猶予を認めています。これらのDutch BV tax filing deadlinesを常に把握しておくことは極めて重要です。2026年現在、VAT納付遅延に対する最高罰金額は6,709ユーロに達しています。
非居住者事業主向けの2026年スケジュールは以下のとおりです。
- 第1四半期(1月~3月):2026年5月31日
- 第2四半期(4月~6月):2026年8月31日
- 第3四半期(7月~9月):2026年11月30日
- 第4四半期(10月~12月):2027年2月28日
EU域内取引およびEORI
貴社のBVが他のEU加盟国の企業に物品またはサービスを販売する場合、ICP申告として知られるEC売上リスト(EC Sales List)を提出する必要があります。この申告書には、顧客のVAT登録番号および取引金額を詳述します。EU域外からの輸入に関しては、通関手続きのために事業者登録・識別(EORI)番号が必須となります。当初から正確な体制を整えるための詳細については、外国企業のVAT登録をご確認ください。
ワンストップショップ(OSS)登録は、Eコマース事業体にとって手続き上の利点となります。これにより、オランダで提出する単一の申告書にて、すべてのEU域内遠隔販売にかかるVATの申告および納付が可能になります。所定の基準値内にとどまる限り、顧客が居住するすべての加盟国で個別にVAT登録を行う必要がなくなります。
2026年外国人取締役向けコンプライアンスチェックリスト
海外からオランダ法人を管理するには、管理業務に対する体系的なアプローチが必要です。外国人取締役は、自社のUBO(最終実質的所有者)登録簿が正確に維持されていることを確認しなければなりません。25%を超える株式または議決権を保有するすべての個人を登録する必要があります。所有構造の変更時にUBO登録簿を更新しない場合、行政上の過料または刑事罰の対象となる可能性があります。取締役はまた、利益予測が2026年度の法人税(CIT)基準額と整合していることを確認する必要があります。200,000ユーロの上限を下回ることで19%の税率が適用され、この金額を超える利益には25.8%の区分が適用されます。Dutch BVの税務申告期限を遵守することはコンプライアンスの基本ですが、高度なガバナンスにはこれらのプロアクティブな確認が不可欠です。IntegraSenseが専門業務およびガバナンス基準をどのように支援しているかについては、詳細をご覧ください。
定時株主総会(AGM)の開催日程を設定することも重要な手続きです。報告期限に関する前述のセクションで確認されたとおり、決算書は作成から2か月以内に承認されなければなりません。AGMはこの承認を行う正式な場であり、当該事業年度の経営に関する取締役の責任免除を付与します。複数の海外株主を抱える企業にとって、これは最終的な財務諸表に関するすべての署名を確実に収集する機会となります。
管理記録の保管
オランダ税務当局は、デジタルおよび物理的ファイルの両方に適用される厳格な記録保管要件を課しています。すべての事業管理記録を最低7年間保管しなければなりません。この要件には、請求書、銀行取引明細書、契約書、および業務上の通信文書が含まれます。貴社のBVがオランダ国内に不動産を所有している場合、関連書類の保管期間は10年間に延長されます。30%ルールに基づき外国人従業員を雇用している場合、海外からの採用証明や給与計算など、すべての関連書類を給与・人事記録の一部として保管することが義務付けられています。これらのファイルは、Belastingdienstからの要請があった場合に、直ちに検査できるよう準備しておく必要があります。
コンプライアンスに関する今後のステップ
有効なKVK登録事業所住所を維持することは、すべてのBVにとって法的要件です。会社が移転したり送達場所住所を変更したりした場合は、訴訟手続き上の問題を回避するため、直ちに商業登記を更新する必要があります。年間を通じて変動するDutch BVの税務申告期限を管理するには、公認会計士へ依頼することが最も確実な方法です。専門の仲介者を利用することで、SBR準拠のソフトウェアを介して確実に申告が行われ、技術的なエラーや提出遅延による罰則のリスクが軽減されます。申告に関するサポートや現在の状況の確認については、Intercompany Solutionsにお問い合わせいただき、法人専門家にご相談ください。
最終確認日:2026年8月
2026年における貴社Dutch BVの財務基盤の確保
Dutch BVの維持・管理には、行政上の過料や取締役の潜在的責任を回避するために、年間スケジュールへ常に注意を払うことが求められます。ご確認いただいたとおり、主要なDutch BVの税務申告期限には、6月1日の法人税申告および四半期ごとの付加価値税申告が含まれます。これらの申告における正確性は不可欠であり、特に200,000ユーロまでの課税所得に対する19%のCIT税率を適用する際には極めて重要です。2015年以来、弊社の専門家はリモート環境でのコンプライアンス業務に注力し、世界中で2,000人以上の創業者による法定義務の正確な履行を支援してまいりました。
UBO登録、記録保管、年次決算書の承認に関する体系的なチェックリストに従うことで、貴社の事業が欧州市場において信頼できるパートナーであり続けることが保証されます。これらの手続きは、事業の拡大に専念する間、貴社の専門的利益を保護します。企業秘書役業務と会計サービスを統合することで、AGMから最終的なKVKへの公表に至るすべてのマイルストーンが、細心の注意を払って処理されるようになります。
弊社は、貴社のグローバルな目標を支え、規制の完全な遵守を保証する堅牢な管理体制の構築をご支援いたします。
最終確認日:2026年8月
よくある質問
Dutch BVの税務申告期限を過ぎた場合の罰則は何ですか?
Dutch BVの税務申告期限を過ぎると、行政罰金および利息が課されます。法人税については、事業年度終了後6か月を経過した時点から、未納額に対してBelastingdienstが5%の利息を適用します。付加価値税(BTW)の納付遅延には大幅に高い罰則が科され、2026年時点では最大6,709ユーロに達する可能性があります。度重なる不遵守は、より厳格な税務監査を招く可能性があり、脱税が疑われる場合には刑事訴追に発展することもあります。
海外からリモートでDutch BVの年次決算書を提出できますか?
義務付けられているStandard Business Reporting(SBR)システムを通じて、海外からリモートで年次決算書を提出することができます。このデジタルインフラの利用には、専用ソフトウェアまたはオランダの登録税務代理人による支援が必要です。取締役会が決算書を承認していれば、オランダ国内に物理的に滞在している必要はありません。これらのリモートツールを活用することで、海外の取締役は管理業務のために渡航することなく、Dutch BVの税務申告期限および商工会議所への公告義務を果たすことができます。
すべての非公開有限会社にオランダの監査人が義務付けられていますか?
マイクロ企業または小規模な非公開有限会社には、オランダの監査人は義務付けられていません。外国人が所有するBVの大部分はこれらの区分に該当し、簡略化された貸借対照表と限定的な注記を公告するだけで済みます。公認会計士による監査は、総資産750万ユーロ超、純売上高1,500万ユーロ超、従業員数50名超という3つの基準のうち、少なくとも2つを2年連続で満たす場合にのみ義務付けられます。
法人税申告の延長はどのように申請しますか?
法人税申告の延長を申請するには、通常の期限である6月1日より前にBelastingdienstへ申請書を提出します。個人の事業者は通常、5か月の延長を確保できます。ただし、専門の税務コンサルタントと連携することで、貴社は一括延長制度(beconregeling)に参加でき、最大12か月の追加期間が与えられる場合があります。この追加期間は、すべての法定要件を最終的に満たしつつ、複雑な国際会計を完了させるのに役立ちます。
オランダの事業書類の記録保存期間はどのくらいですか?
一般的な事業書類の法定記録保存期間は7年間です。これには、すべての総勘定元帳、請求書、銀行取引明細書、および契約書が含まれます。BVがオランダ国内のオフィススペースや土地などの不動産を所有している場合は、それらの特定の記録を最低10年間保存する必要があります。これらの書類は、保存期間全体を通じてオランダ税務当局による検査が可能な形式で保管されていなければなりません。
休眠状態のDutch BVにも申告義務はありますか?
休眠状態のDutch BVであっても、商業活動を行っていない場合でも主要な申告義務を履行しなければなりません。毎年、法人税申告書を提出し、商工会議所に財務諸表を公告する必要があります。これらの報告書は売上高ゼロと表示されますが、提出を怠ることは会社法違反となります。これにより行政罰金が科される可能性があり、会社の取締役が個人的な責任を問われるリスクもあります。
UBO登録簿とは何ですか、また誰が登録されなければなりませんか?
UBO登録簿は、企業の最終的な実質的支配者(Ultimate Beneficial Owner)を特定する公的データベースです。BVの株式、議決権、または所有権の25%超を保有する個人はすべて登録する必要があります。この要件は、マネーロンダリングを防止し、企業の透明性を確保することを目的としています。商工会議所は所有構造や支配権のあらゆる変更について即時の届出を義務付けているため、取締役はこの情報を最新の状態に保つ責任を負います。
2026年のKVK登録料はいくらですか?
商工会議所における新規法人の義務的登録料は、2026暦年において85.15ユーロです。これは、BVを商業登記所に初めて登録する際に支払う一回限りの費用です。財務諸表の毎年の提出は無料ですが、KVKおよびBelastingdienstに書類を提出するために必要なSBR対応ソフトウェアやデジタルセキュリティ証明書の費用を予算に組み込んでおく必要があります。
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |