


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
かつての18,000 EURの要件から現在の柔軟なモデルへの移行は、海外の起業家によるオランダへのアプローチを根本的に変えました。現在、法定のDutch BV株式資本要件では名目上わずか0.01 EURの最低額が認められており、かつてオランダ市場の特徴であった高い参入障壁が実質的に撤廃されています。この低い参入基準が柔軟性をもたらす一方で、正確に処理しなければならないUBO(実質的支配者)報告や資本拠出方法に関する具体的な行政上の義務も生じることは容易にご理解いただけるでしょう。
本ガイドでは、2026年にDutch BVを設立するための正確な法定最低資本金、株式発行プロトコル、およびコンプライアンス義務について詳述します。現金出資と現物出資の違いを学びながら、認証済みの委任状(Power of Attorney)の手続きを通じてコンプライアンスに準拠した資本構成を維持する方法を把握できます。お客様のDutch BV設立が当初からすべての規制上の要件を満たすよう、85.15 EURのKVK登録手数料や24.5パーセントの支払利息控除制限など、2026年の法基準を検証します。これらの手続き手順に従うことで、現地への渡航や過度な初期流動性を必要とすることなく、オランダに強固な拠点を確立することができます。
重要ポイント
- 現代のDutch BV株式資本要件では最低0.01 EURが認められており、創業者にとっての初期の財務負担が大幅に軽減されていることを確認してください。
- オランダ民法の基準に基づいて資産が正しく評価されるよう、現金出資と現物出資の手続き上の違いを理解してください。
- 義務付けられている7日間の報告期間内に、25%超の株式を保有する実質的支配者(UBO)を登録することで、規制コンプライアンスを確保してください。
- 株主の有限責任と、200,000 EURまでの利益に対する19%の2026年法人税率のメリットを享受できるよう法人を組成してください。
- 認証済みの委任状(Power of Attorney)を介して遠隔で会社を設立し、海外渡航を必要とせずに完全な法人設立を実現してください。
目次
オランダ非公開有限責任会社の法定最低資本金
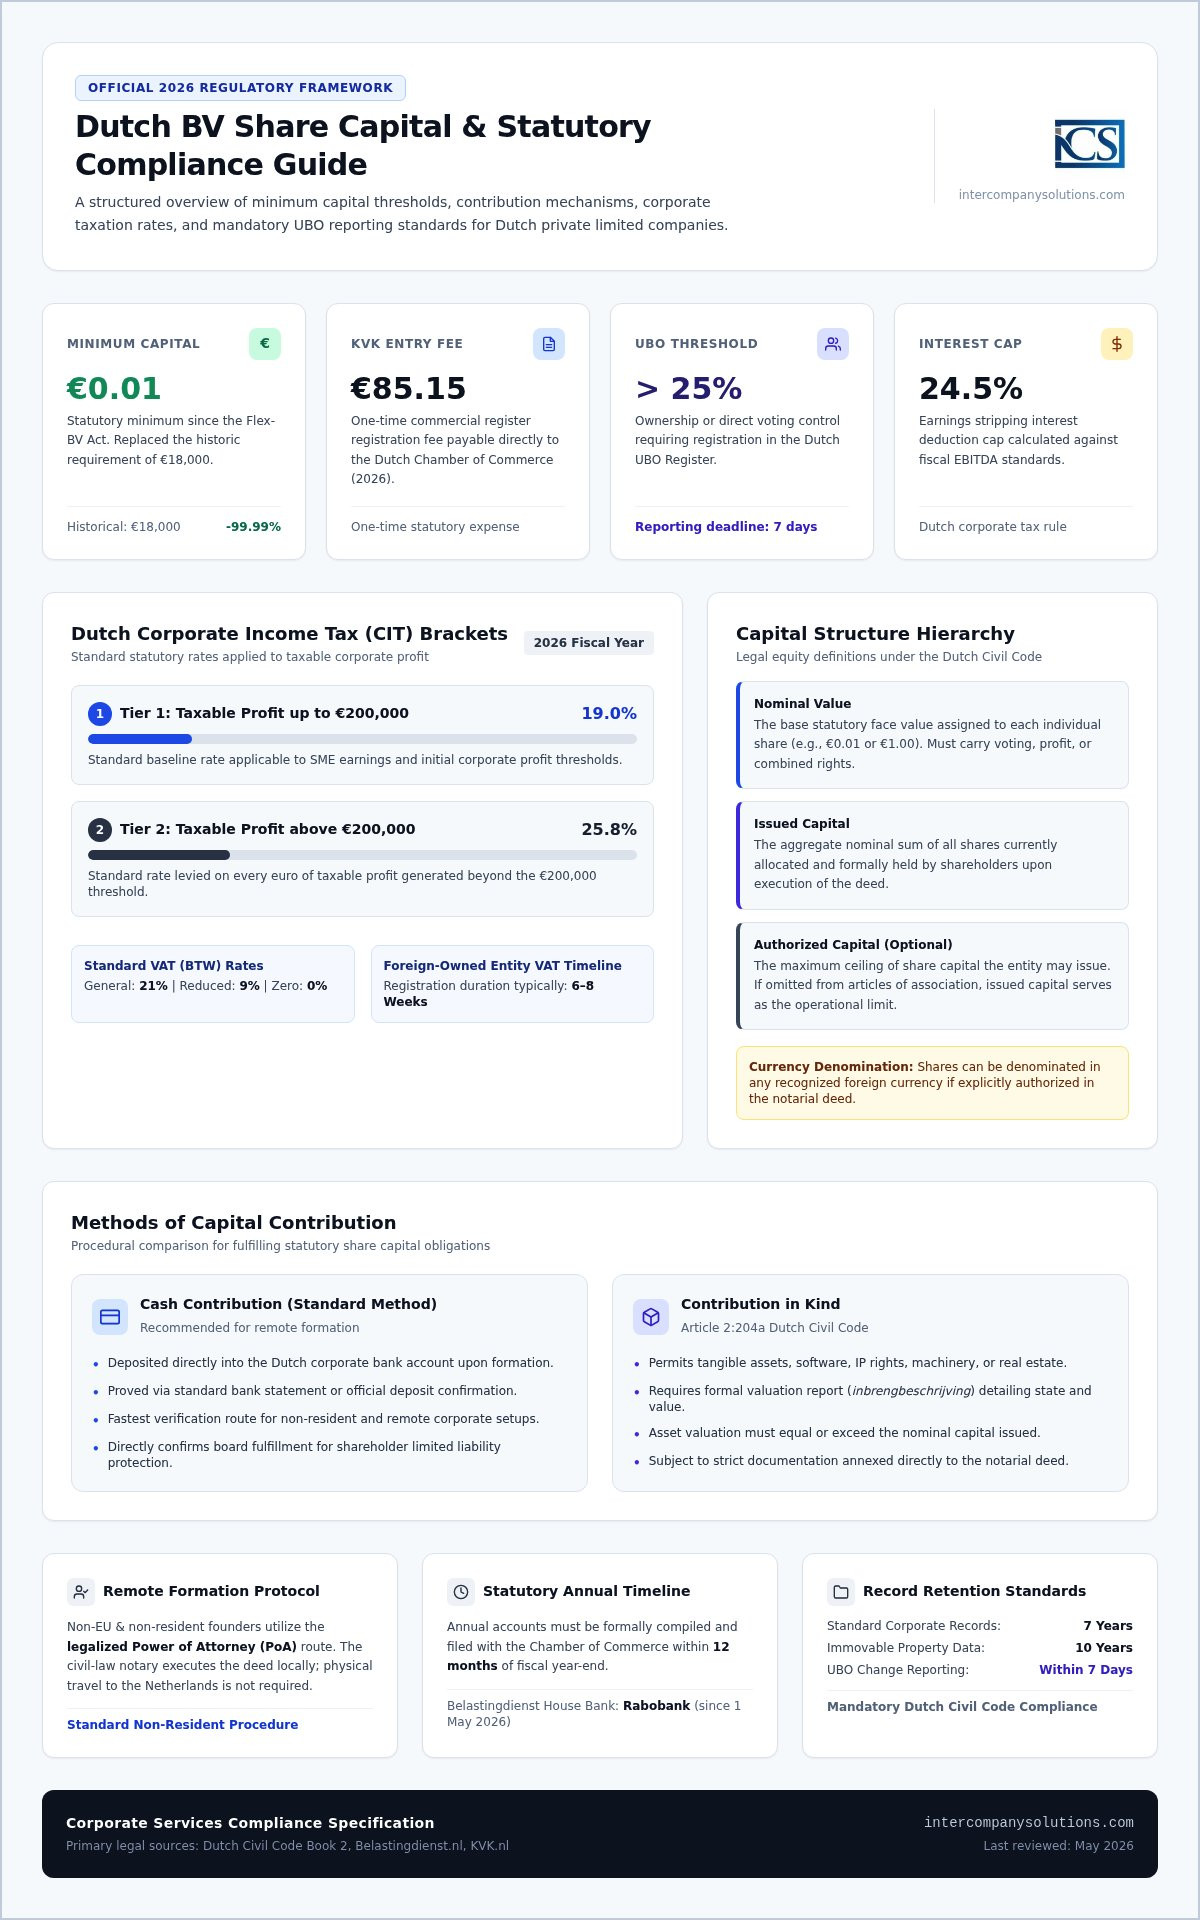
オランダの非公開有限責任会社(Dutch BV)は、柔軟な資本制度の下で運営されています。2012年10月1日のFlex-BV法の施行以来、かつて義務付けられていた18,000 EURの要件は、象徴的な最低額へと置き換えられました。現行のDutch BV share capital requirements(Dutch BVの株式資本要件)では、払込資本金わずか0.01 EURから法人を設立できると規定されています。この法改正は、多額の事前流動性の必要性を排除することにより、国際的な起業家の参入障壁を下げ、中小企業の成長を促進することを目的として設計されました。
設立者は、議決権、配当受領権、またはその両方を有する株式を少なくとも1株発行しなければなりません。株式資本に加え、設立者は2026年時点で85.15 EURに設定されている1回限りのKVK登録手数料を考慮する必要があります。この合理化されたアプローチは、Dutch BV Company Formation(Dutch BV会社設立)サービスの中核を成しており、法構造が欧州市場への無駄のない参入を確実に支援します。
0.01 EUR最低資本金規則
0.01 EURの最低資本金で法的には十分ですが、設立者は事業運営上のニーズに適した資本構成を決定する必要があります。実務上、多くの起業家は、各1.00 EURの株式に分割された100 EURや1,000 EURなど、より高額な名目額を選択します。この選択は、0.01 EURの自己資本では事業実態(substance)として不十分とみなす可能性がある商業銀行や信用供与業者との取引を円滑にすることが多いためです。選択した金額にかかわらず、設立手続きを完了するには、設立時に資本金全額が会社口座に払い込まれなければなりません。
通貨および額面基準
オランダ民法は、資本金の表示通貨に関して高度な柔軟性を認めています。定款で明示的に認められている限り、株式はユーロで発行される必要はなく、国際的に認められた任意の通貨で表示することが可能です。外貨を選択する場合、会社はオランダの会計基準に準拠した方法で記録を維持しなければなりません。また、起業家は以下の用語を区別する必要があります。
- 額面価格(Nominal Value): 単一の株式に割り当てられた券面額(例:0.01 EUR)。
- 発行済資本(Issued Capital): 株主が現在保有している全株式の総額面価格。
- 授権資本(Authorized Capital): 定款に基づき会社が発行を許可されている株式の最大金額。
Dutch BVにおいて、授権資本の指定は任意です。設立公正証書に記載がない場合、発行済株式資本が上限とみなされ、設立者が特定の制限を希望しない限り、将来の資本管理が簡素化されます。
出資方法および株式発行
株式の正式な発行は、オランダの公証人(civil-law notary)が作成する公正証書によって行われます。この公正証書は会社の基盤として機能し、Dutch BV share capital requirementsがどのように満たされているかを証明します。設立者は、資本義務を果たすための主要な方法として、金銭出資または現物出資の2つから選択できます。いずれも法的に有効ですが、手続きの手順は大きく異なり、特にリモートで手続きを管理する非居住者の起業家にとっては顕著です。
金銭出資と銀行要件
金銭による支払いは、事務手続きの簡便さから、リモートでの設立において標準的な選択肢となっています。公証人が公正証書を作成し、商工会議所(KVK)に会社を登録した後、取締役は発行済資本が法人口座に預け入れられるようにしなければなりません。なお、Rabobankは2026年5月1日以降、オランダ税務局(Belastingdienst)の公式指定銀行となっています。認証済み委任状(Power of Attorney)の手順を利用する設立者の場合、出資金払込みの証明には通常、銀行振込確認書または預金明細書を社内記録に提出することが含まれます。これにより、取締役会は株式が全額払い込まれていることを確認でき、これは会社の有限責任資格を維持するための前提条件となります。
現物出資プロトコル
機器、ソフトウェア、不動産などの資産を用いてDutch BVに資本を拠出したい設立者は、オランダ民法第2編204条aに基づく特定のプロトコルに従う必要があります。この方法では、inbrengbeschrijving(現物出資説明書)と呼ばれる資産の書面による説明が必要となり、すべての設立者および取締役による署名が求められます。この説明書には、出資期日から6か月以内の基準日における資産の価値および使用された評価方法を記載しなければなりません。公開株式会社(NV)ではこの手続きに監査人の証明書が必要ですが、Dutch BVでは不要です。これにより手続きは簡素化されますが、必要な書類の準備には依然として追加の時間を確保する必要があります。特定の資産の評価について確信が持てない場合は、資産説明書が公証人基準を満たすよう、専門家にご相談ください。
株式資本が責任および税務に及ぼす財務的影響
Dutch BVの資本金設定は、会社の初期流動性だけでなく、法人とその所有者との間の財務的境界を決定します。Dutch BV share capital requirementsでは0.01 EURからの参入が認められていますが、この選択は債権者の目から見た事業の安定性の評価に影響を与えます。選択した資本構成は、オランダの税法と連動して、納税義務および個人の財務的保護の範囲を規定します。
2026年度において、オランダは200,000 EURまでの課税対象利益に対して19%の法人税(CIT)率を適用しています。この基準額を超える利益には25.8%の税率が適用されます。これらの基本税率に加え、オランダの税務当局は厳格な支払利息損金算入限度額を導入しています。2026年について、純借入費用は会社の税務調整後EBITDAの24.5%を上限とされています。これらの基準値があるため、特に多額の社内グループ間融資を有する法人にとって、税効率を高めるための正確な資本配分が不可欠となります。
個人責任の制限
Dutch BVは、所有者から分離された、独自の権利と義務を有する法人です。株主は、引き受けた株式の払込金額を超えて会社の債務に対して個人的な責任を負うことはありません。この保護は別個の法人格の原則に基づいており、個人の資産を会社の債権者から保護します。ただし、この保護は絶対的なものではありません。取締役が重過失を犯したり、不正行為に関与したりした場合、「法人格の否認」が適用される可能性があります。証明された経営上の不当行為(乱脈経営)がある場合、取締役は破産時における会社の不足額に対して個人的な責任を負うことになります。株式資本が全額払い込まれた明確な記録を保持することは、この有限責任資格を確保するための基本的なステップです。
株主に関する税務上の考慮事項
株式の構成方法によっては、参加免税制度(participation exemption)を通じて大幅な税務上の優遇措置を受けることも可能です。オランダの税法に基づき、親会社が株式の少なくとも5%を保有し、特定のsubstance requirements(実体要件)を満たしている場合、子会社から得られる配当およびキャピタルゲインは、親会社の段階で法人税(CIT)が100%免除されます。非居住者株主に対しては、オランダは通常15%の配当源泉徴収税を課しますが、この税率は二重課税防止条約によって軽減または免除されることがよくあります。これらの複雑な事項を管理するには、入念な記録保持が必要です。これらの基準の維持に関する詳細は、Dutch BVコンプライアンスのための会計に関するガイドで確認できます。当初から専門的な資本構成を確立することで、2026年のすべての報告基準を満たしながら、法人がこれらの免税措置の適格性を維持できるようになります。
資本割当ておよびUBO登録のコンプライアンス要件
透明性のある企業構造を維持することは、Dutch BVの株式資本要件を満たした直後から課される法的義務です。オランダ商工会議所(KVK)は、すべての非公開有限責任会社に義務付けられている実質的支配者(UBO)登記簿を管轄しています。この登記簿は事業体を最終的に所有または支配する自然人を特定するものであり、企業の受託責任および財務の透明性に関する欧州基準を支えています。
UBO登記簿および透明性基準
UBOは、会社の株式、議決権、または持分の25%超というUBO基準値に基づいて特定されます。この基準は、直接保有と、親会社や財団を通じた間接所有の双方に適用されます。法人を設立する際には、これらの個人の身元および当初資本の出所を証明する書類を提出しなければなりません。その後にUBOの変更が生じた場合、7日以内にKVK商業登記簿に報告することで、法人がオランダ法を遵守し続けることが保証されます。特定の個人データは一般公開から保護されていますが、当局および金融機関は義務付けられた確認目的のためにこれらの記録へのアクセス権を保持しています。
年次報告および資本維持
設立後のコンプライアンスにおいては、株主の有限責任を保護するために綿密な管理運営が求められます。行政上の過料や破産時における取締役責任の発生を回避するため、取締役は年度末から12か月以内に年次決算書をKVKに提出しなければなりません。これらの財務諸表は、会社が法定資本を維持し、配当分配を行う前に義務付けられている貸借対照表テストに準拠していることを証明します。データ管理に関して、すべてのオランダ企業には記録を7年間(不動産に関しては10年間)保存することが義務付けられています。2026年5月1日以降、Belastingdienstの指定取引銀行はRabobankとなっているため、税務当局とのあらゆる手続きにおいて正確な記録管理が不可欠です。
オランダにおける遠隔でのBV設立の推進
非居住者の起業家にとって、Dutch BVの株式資本要件を満たして設立を完了させるプロセスにおいて、オランダへの物理的な渡航は不要です。多くの海外創業者は、本国から設立手続きを管理するために認証済み委任状(POA)の手続きを選択しています。この方法により、オランダ公証人が創業者に代わって設立証書を作成・締結することが可能になり、通常3から5営業日以内に登記全体が完了します。Intercompany SolutionsはDutch BV設立支援を専門としており、2026年の法的基準への準拠を確保するため、起業家を各法定手続きにおいて案内します。
認証済み委任状の手続き
POA手続きは、公証人または設立代行業者による証書草案および委任状書類の作成から始まります。居住国の現地公証人または管轄当局の面前で、この書類に署名する必要があります。管轄区域によっては、オランダ公証人に承認されるために、署名済み書類にアポスティーユまたはオランダ大使館による認証(リーガリゼーション)が必要となる場合があります。公証人が身元を確認しアンチマネーロンダリング要件を満たすために使用する、有効なパスポートなどの鮮明な身分証明書類を提出する必要があります。設立証書が締結されると、設立代行業者はオランダ商工会議所と連携して会社の登記番号を取得します。非居住者の申請では現在デジタルビデオ通話による設立が標準化されていないため、この遠隔手続きがEU域外の創業者にとっての標準的な方法となっています。
設立後の管理手続き
KVKへの登記が完了すると、焦点は事業開始の準備へと移ります。設立したBVが国際貿易に従事する場合は、VAT番号およびEORI番号を申請する必要があります。外国法人が所有する事業体の場合、所定の質問書の提出後、BelastingdienstがVAT申請を処理するまでに通常6から8週間かかります。従業員を雇用する予定がある場合は、オランダの労働法および税法に準拠した現地の給与計算システムを設定する必要があります。この段階は、企業構造を長期的な事業目標と合致させるために極めて重要です。これらの初期段階に関する詳細は、オランダでの起業に関するガイドで確認できます。これらの手続きにより、貴社が法的に登録されるだけでなく、Dutch BVの株式資本要件およびコンプライアンス基準を維持しながら、EU全域で事業を展開するための十分な体制が整います。
最終確認日: 2026年9月
オランダにおける企業構造の戦略的導入
オランダで会社を設立するには、最新の法規制環境を正確に理解することが不可欠です。0.01ユーロの最低資本金規則は大きな柔軟性をもたらしますが、有限責任の地位を維持するためには、厳格なUBO登録および年次報告基準とのバランスを取らなければなりません。認証済み委任状の手続きを活用することで、海外へ渡航することなく、これらの法定要件を効果的に管理することができます。
Intercompany Solutionsは世界中で2,000名を超える創業者を支援しており、Dutch BVの株式資本要件およびコーポレートコンプライアンスのエンドツーエンドの管理を専門としています。オランダの税法および行政手続きに関する当社の専門知識により、3から5営業日という迅速な設立期間が実現します。設立当初の登記から長期的な税務コンプライアンスに至るまで、貴社が2026年のすべての基準を満たすよう保証し、欧州事業の強固な基盤を提供します。
貴社の事業価値に見合う正確性と信頼性をもって、オランダ市場への参入を支援できることを楽しみにしています。
最終確認日: 2026年9月
よくある質問
Dutch BVの絶対的な最低株式資本はいくらですか?
Dutch BVの絶対的な最低株式資本は0.01ユーロです。この名目上の要件は、起業家の設立手続きを簡素化するためにFlex-BV法によって導入されました。銀行との取引上の信用度を高めるためにより高い金額を選択することも可能ですが、法律上義務付けられているのはこの象徴的な1セントのみです。法定のDutch BV株式資本要件を満たすには、すべての発行済株式が設立段階で全額払い込まれている必要があります。
株式資本をユーロ以外の通貨で払い込むことはできますか?
はい、国際的に認知されている通貨であれば、任意の通貨で株式資本を表示し払い込むことができます。この柔軟性は、会社の公証人作成の設立証書において特定の通貨が明示的に認められていることを条件に、オランダ民法の下で認められています。外貨を選択することは国際貿易において有利に働く場合がありますが、会社はオランダの会計および報告基準に準拠した方法で財務記録を維持する必要があります。
株式資本を登記するためにオランダに渡航する必要がありますか?
株式資本の登記や会社の設立のためにオランダへ渡航する必要はありません。非居住者の創業者の多くは、認証済み委任状の手続きを利用しています。この手続きでは、本国で必要な書類に署名し、現地の公証人または大使館で認証(リーガリゼーション)を受けます。その後、オランダ公証人が遠隔で設立証書を作成・締結し、通常3から5営業日以内に登記が完了します。
2026年の新規BVに対するKVK登録手数料はいくらですか?
オランダ商業登記簿に新規事業体を登録するための標準的な一括手数料は、2026年は85.15ユーロです。この手数料は、設立手続き中に商工会議所(KVK)へ直接支払われます。創業者が居住者であるか非居住者であるかにかかわらず、すべての新規BVに適用される義務的な管理費用です。この金額には、公証人サービスや会社設立支援に関連する専門家報酬は含まれていません。
株式保有の観点において、実質的支配者(UBO)はどのように定義されますか?
実質的支配者(UBO)とは、会社に25%超の直接的または間接的利害関係を有する自然人と定義されます。これには、株式、議決権、または所有持分の25%超を保有する個人が含まれます。すべてのBVは、KVK登記簿にUBOを登録しなければなりません。継続的なコンプライアンスを確保するため、このステータスまたは株式保有構造に変更があった場合は、7暦日以内に商工会議所に報告する必要があります。
オランダでは株式発行に対して資本税が課されますか?
オランダでは株式発行に対する資本税は課されません。kapitaalsbelastingとしても知られるオランダの資本税は、2006年1月1日に正式に廃止されました。これは、Dutch BVの株式資本要件を満たすために資金や資産を出資しても、特定の発行税が発生しないことを意味します。この方針は、設立段階で追加の税債務を発生させることなく、より多額の資本を会社に投下したい起業家にとって大きな利点となっています。
会社の株式資本に関連する記録はどのくらいの期間保管する必要がありますか?
すべての業務管理記録および会計記録は、最低7年間保管しなければなりません。この法定要件は、資本割当て、株式発行、および一般的な財務取引に関連する書類に適用されます。会社が不動産の持分を保有している場合、それらの特定の書類の保管期間は10年間に延長されます。これらの記録を維持することは、2026年5月1日以降Rabobankを取引銀行として利用しているBelastingdienstに対するコンプライアンスにおいて不可欠です。
出典
- KVK - オランダ商業登記簿への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法第2編:法人)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- ICS Payroll - オランダ給与計算サービス
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 事業者向けVAT(BTW)
- 欧州委員会 - VAT規則および税率
- De Nederlandsche Bank - 監督業務
- AFM - ライセンスおよび登録簿
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- 欧州司法裁判所(CJEU)、Cadbury Schweppes事件、C-196/04(ECLI:EU:C:2006:544)
- Hoge Raad、ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンスの法律と規則、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |