


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Dutch BV持株構造を採用したからといって、自動的に事業の安全性が高まったり税効率が向上したりするわけではありません。各社に明確な目的を持たせ、所有関係、事業活動、資産を計画的に割り当てた場合に最も効果を発揮します。
一般的な形態では、持株BVが1つまたは複数の事業BVの株式を保有し、事業BVが日常的な商業活動を遂行します。この区別は、利益の留保場所や業務上の契約を締結する主体に影響を与える可能性がありますが、会計および報告に関する追加の義務も発生します。
本記事では、2つのBVがどのように関係しているのか、この構造によって何が期待でき、何が保証されないのかを解説します。資産の分離や参加免税制度に加え、検討すべき設立、税務、報告に関する決定事項についても取り上げます。明確な目的なく法人を追加するのではなく、持株構造が事業に真に役立つかどうかを判断するための手引きとなることを目的としています。
主なポイント
- Dutch BV持株構造は、株式の所有と日常的な事業活動を分離するものですが、持株BVとは役割のことであり、個別の法形態ではありません。
- どのBVに各役割を担わせるかを決定する前に、誰が株式を所有し、誰が各活動を遂行し、誰が主要な資産を保有するのかを整理してください。
- 複数のBVを持つことによるリスク分離の可能性や成長の柔軟性と、追加的な管理事務、費用、ガバナンス上の責任とを比較検討してください。
- BVを分けたとしても、請求、支払不能、取締役の責任からの保護が保証されるわけではありません。
- UBOの基準値25%超、UBOの変更は7日以内に届出など、各BVにおけるコンプライアンスを計画してください。
目次
Dutch BV持株構造とは何か?
Dutch BV持株構造は通常、事業BVの株式を保有する持株BVと、事業活動を行う事業BVで構成されます。「持株BV」とはその会社の役割を表すものであり、独立したオランダの法形態ではありません。両社ともBV(非公開有限責任会社)です。オランダ商工会議所のBV設立ガイドでは、この形態で各社に用いられる法形態について説明しています。
一般的な構成では2つのBVが存在しますが、適切な所有形態は創業者の計画によって異なります。持株会社が複数の事業会社の株式を保有することもあれば、複数の株主がそれぞれ自身の持株BVを通じて株式を保有することもあります。まずは、誰が株式を所有しているのかと、どの会社が事業を行っているのかを区別することから始めます。
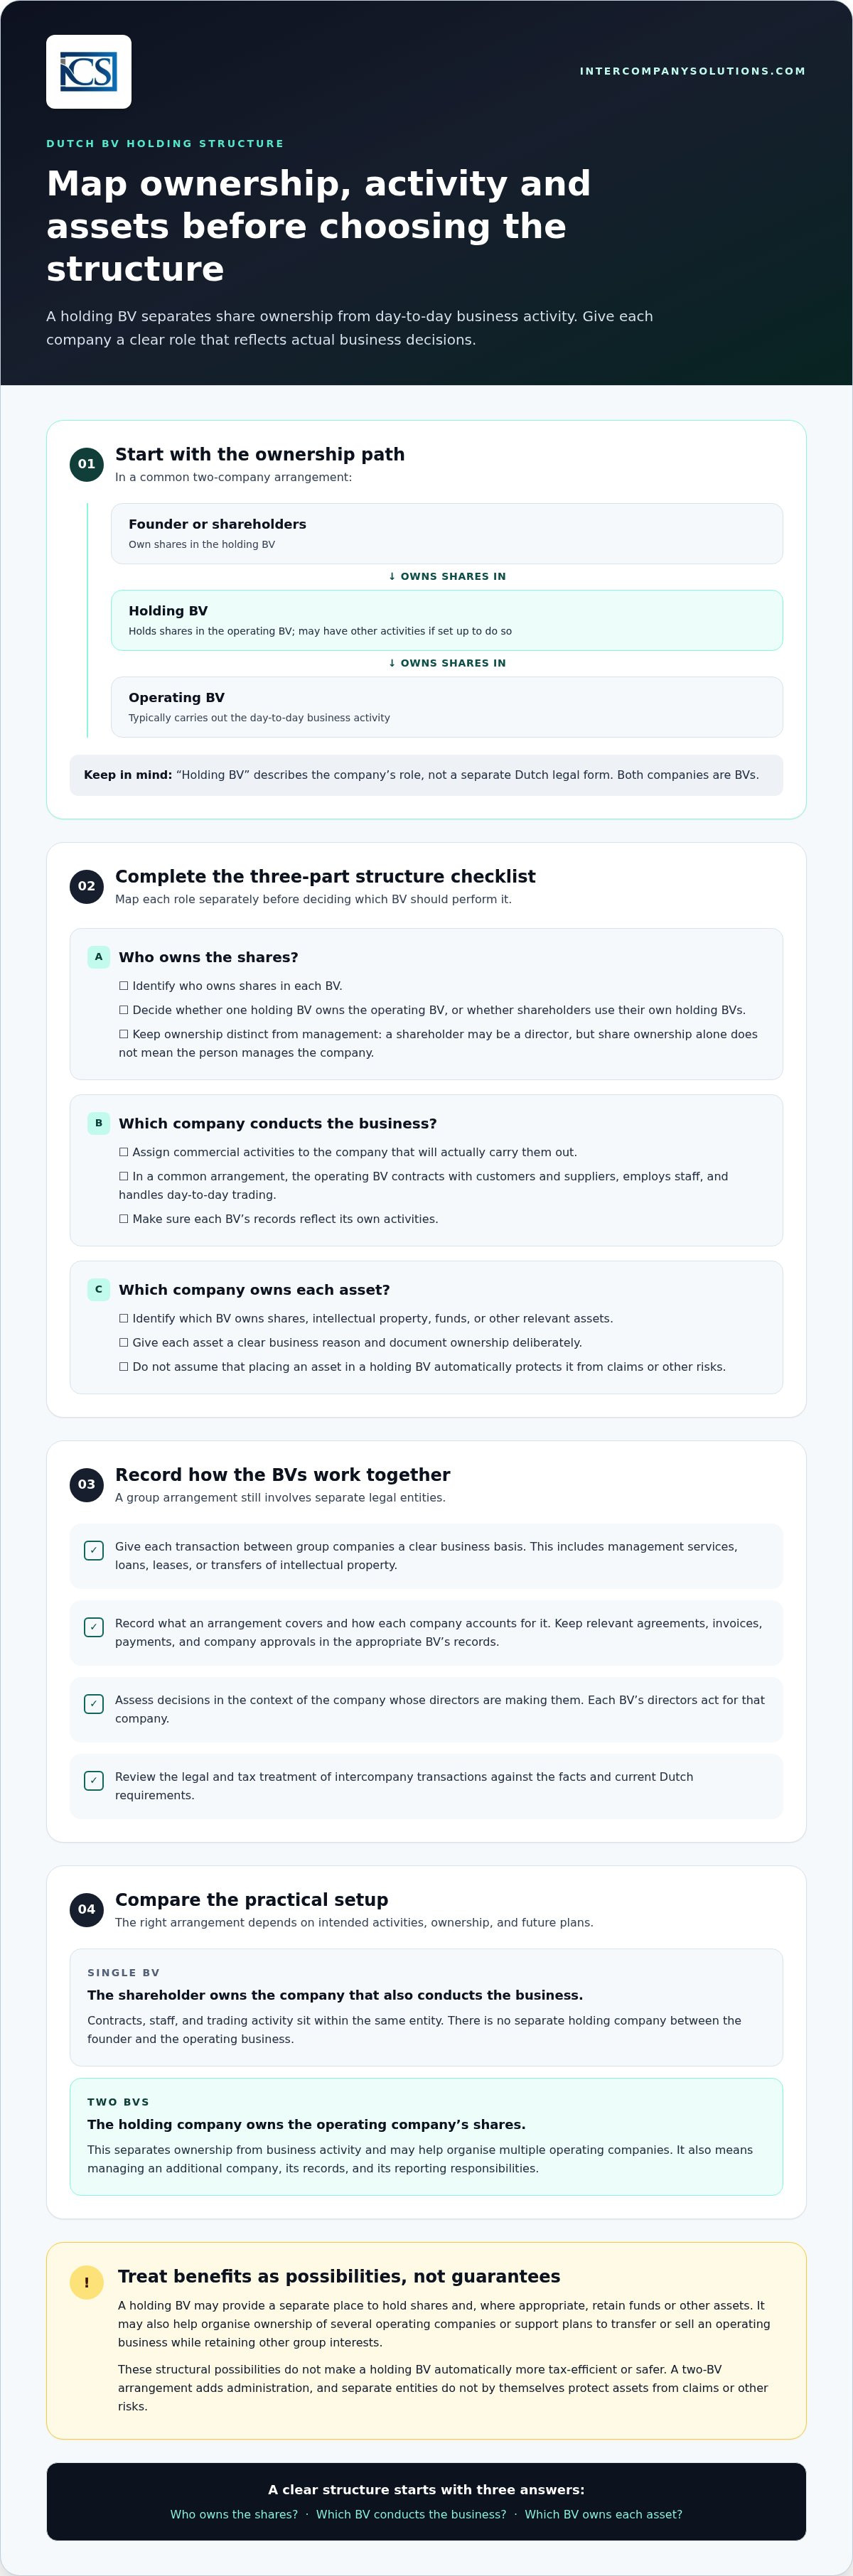
基本的な所有関係:創業者または株主 → 持株BV → 事業BV
持株BVと事業BVはどのように関係しているか?
持株BVは事業BVの株主です。創業者は、単独でまたは他の株主とともに持株BVの株式を保有します。一般的な形態では、事業BVが顧客やサプライヤーと契約を締結し、従業員を雇用し、日常的な取引を処理します。持株BVの役割は所有ですが、そのように設定されている場合は独自の事業活動を行うこともできます。
所有と経営は異なる役割です。創業者は株主、取締役、またはその両方である場合がありますが、株主であること自体がその人物が会社を経営していることを意味するわけではありません。各BVは別個の法人であるため、その取締役はその会社のために行動し、その記録には各社自身の活動が反映されている必要があります。
単一のBV構成と何が異なるのか?
BVが1つの場合、株主は事業を行う会社の株式を保有します。契約、従業員、取引活動はすべて同一の法人内に帰属します。創業者と事業会社の間には独立した持株会社は存在しません。
BVが2つの場合、持株会社が事業会社の株式を保有し、所有と事業活動のための法人が別々に作成されます。これにより、より綿密な所有計画を支えることができますが、追加の会社とその記録を管理することも意味します。すべての創業者に持株構造が必要なわけではありません。その決定は、予定されている活動、所有形態、将来の計画によって異なります。
オランダの持株構造は実務上どのように機能するか?
株式を誰が所有しているか、どの会社が事業を行っているか、どの会社が各資産を保有しているか、という3点を個別に整理してください。これらの役割は異なるBVに配置することができますが、実際の事業上の決定を反映し、明確に記録される必要があります。各BVはオランダ民法典に基づく独立した法人であり、同法典は財産および法律関係に関して法人を自然人と同等に扱っています(オランダ民法典第2編第5条)。
株式、事業活動、資産はどこに配置されるか?
架空のソフトウェア事業を想定してみます。創業者が持株会社であるholding BVの株式を保有し、そのholding BVが事業会社であるoperating BVの株式を保有しています。operating BVはサブスクリプションを販売し、顧客契約を締結し、開発チームを雇用します。holding BVは株式を保有するほか、明確な事業上の理由がある場合には知的財産や留保資金などの特定の資産を保有することもあります。
この例は説明を目的としたものであり、法的または税務上の助言ではありません。資産の帰属関係は慎重に決定し、文書化してください。資産をholding BVに配置したとしても、請求やその他のリスクから自動的に保護されるわけではありません。法的および財務的な位置付けは、資産がどのように移転されたか、また各社がどのように経営管理されているかを含む個別具体的な事実関係によって異なります。
関連するBVはどのように関係を文書化すべきか?
グループ企業間取引は、資金や財産の非公式な移動として扱うのではなく、明確な事業上の根拠に基づく必要があります。一方のBVが他方のBVにマネジメントサービスを提供したり、資金を融資したり、資産を賃貸したり、知的財産を譲渡したりする場合は、その取り決めの対象範囲および各社がどのように会計処理するかを記録してください。オランダの法人税法には関連事業体間の取引に関する規則が含まれており、適用される税務処理は個別の事実関係によって異なります(オランダ法人税法)。
BVごとに個別の会計記録を保持してください。関連する契約書、請求書、支払記録、および会社の承認を、該当する法人の記録に記帳・保存します。企業グループ内取引を進める前に、オランダの現行要件に照らして法的および税務上の取扱いを精査してください。関連会社間の移転であっても、独立した法人間の取引であることに変わりはありません。
取締役は、自らが経営管理を行う会社の観点から意思決定を評価・判断すべきです。オランダ民法第2編第9条は、取締役が経営管理する法人に対して負う責任について定めています(オランダ民法第2編)。明確な記録を残すことで、なぜその決定が下されたのか、どの会社が取り決めを締結したのかを示すことができます。
検討中のグループ体制について、所有構造図、事業活動、および予定される資産移転を早期に精査することで、書類を準備する前に解決すべき論点を特定することができます。お客様の計画を踏まえたDutch BVストラクチャーについてご相談いただけます。
Dutch Holding BVのメリットと限界:本ストラクチャーが保証しない事項
holding BVは、株式を保有し、適切な場合には資金やその他の資産を留保するための独立した受け皿となり得ます。また、複数の事業会社の所有関係を整理しやすくすることも可能です。これらはストラクチャー上の選択肢であり、自動的に財務上または税務上の利益がもたらされるものではありません。生じる管理業務の増加と実際の事業計画を比較検討して、この構造を評価してください。
holding BVが有用となる場合とは?
以下を計画している場合は、持株ストラクチャーの導入を検討する価値があるかもしれません。
- 利益を別の事業活動に再投資する、または企業グループ内に資金を留保する。
- 1つの親会社を通じて複数の事業会社を所有する。
- 他のグループ持分を維持しながら、事業会社の譲渡または売却の可能性に備える。
これらのシナリオがあるからといって、持株構造が適切な選択肢であると確定するわけではありません。会社に留保された利益は依然として該当する法令および税務規則の対象となり、BV間での資金や資産の移転には適切な会計・税務処理および文書化が求められます。税務上の結果は、関係する企業、所有関係、および取引内容によって異なります。
オランダの参加免税制度(participation exemption)により、子会社からの適格な配当または譲渡益が持株会社レベルで法人利益として二重に課税されるのを防止できる場合があります。これには一定の適用要件があり、グループのすべての利益が非課税になるわけではありません。具体的な持分割合や状況に照らし、参加免税に関するBelastingdienstのガイダンスをご確認ください。
トレードオフとよくある誤解とは?
2つのBVを保有するということは、管理すべき法人が2社になることを意味します。各社それぞれに固有の記録管理、会計処理、ガバナンス、および該当する届出・申告が必要です。所有と事業運営を分離する目的と、増加する業務および専門的な管理負担とを比較考量してください。
| 単一のBV | holding BVおよびoperating BV |
|---|---|
| 所有と事業活動が1つの法人に集約されます。 | 1つのBVが株式を保有し、もう1つのBVが事業活動を行います。 |
| 管理すべき法人が少なくなります。 | BVごとに個別の管理業務およびガバナンスが求められます。 |
| グループ資産や株式を保有するための別個の会社は存在しません。 | 法的および商業的に適切な場合、資産を別個に保有できます。 |
構造を分離しても、請求、支払不能、または役員責任に対する完全な保証となるわけではありません。各BVは独立した法人ですが、このストラクチャーによってすべての法的または財務的リスクが排除されるわけではありません。また、すべての創業者に2つのBVが必要なわけではなく、持株会社が自動的に減税をもたらしたり参加免税の対象となったりするわけでもありません。ストラクチャーを選択する前に、所有形態の計画、事業活動、リスク、および継続的な管理体制を検証してください。
オランダの持株構造が事業計画に適しているかを評価する方法
各会社を明確な事業目的に合致させます。Dutch BVの持株構造は特定の所有形態や成長計画に適している場合がありますが、法人を追加することで個別の管理業務も発生します。決定する前に以下の枠組みを活用してください。
- 所有関係の整理。各株主候補、予定される持株比率、および各BVの取締役を務める者を特定します。
- 事業活動の分離。計画中の事業活動をリストアップし、顧客やサプライヤーとの契約締結や従業員の雇用をどの会社が行うかを決定します。
- 資産の慎重な配置。知的財産、設備、資金、その他の資産をどこに保有させるかを検討し、その配置に関する事業上の理由を書面で記録します。
- 成長計画の検証。現在の計画と将来の可能性を区別します。複数の事業活動、外部投資家、事業売却、あるいは利益の再投資を見込んでいますか。それらの計画が、現時点で別個の法人を設立することを正当化できるかどうかを検討してください。
- 管理負担と目的の比較。単一のBVであれば管理すべき法人は少なくなります。持株BVと事業運営BVは所有と事業活動を分離しますが、各会社は独自のガバナンスと記録管理を必要とします。
設立前にストラクチャーを確定する
各BVの株主候補、取締役、持株比率、事業活動、契約、人員、および資産を書き出します。決定済みの事項と将来の可能性にとどまる事項を明確に区別してください。売却の可能性や新規事業は計画上重要かもしれませんが、不確定な計画のみに基づいて当初から別の会社を追加することは必ずしも妥当とは言えません。
| 検討項目 | 単一のBV | 持株BVおよび事業運営BV |
|---|---|---|
| 所有関係 | 株主が事業会社を直接所有します。 | 持株BVが事業運営BVの株式を保有します。 |
| 事業活動 | 同一のBVが事業を所有し、運営します。 | 事業運営BVが事業を行い、持株BVがその株式を保有します。 |
| 管理業務 | 1社分の記録およびガバナンス。 | BVごとに個別の記録およびガバナンス。 |
設立手続きの道筋を計画する
Dutch BVの設立には公正証書が必要です。EU域外の創業者にとって、標準的な遠隔手続きは認証付き委任状(Power of Attorney)を用いる方法です。公証人が証書を作成し、創業者が現地へ渡航する必要はありません。適切な手続きは創業者および予定される持株比率によって異なります。BV設立に関するKVKのガイダンスに、公式な設立情報が記載されています。
BVの最低資本金は0.01ユーロです。これにより他の設立要件が免除されるわけではなく、会社の事業活動、所有構造、ガバナンスの計画が不要になるわけでもありません。設立に関する詳細については、こちらのDutch BV設立ガイドをご参照ください。
Dutch Holding BVのコンプライアンスと実践的な次のステップ
持株構造には複数の個別の会社が関与するため、グループ全体を単一の法人として扱うのではなく、BVごとにコンプライアンスを整備する必要があります。持株BVと事業運営BVは、それぞれ自社の活動、取引、意思決定を反映した記録を保持しなければなりません。税務上の取り扱いおよび申告義務は、各会社とその状況によって異なります。
BVにはどのような継続的義務が適用されますか?
各BVについて個別に簿記およびガバナンスの記録を維持してください。各会社は、適用される税務申告および年次決算書にも対応しなければなりません。以下の責務について計画を立ててください。
| 分野 | 実務上の要件 |
|---|---|
| 記帳・簿記 | 各BVについて、自社の取引および活動を反映した記録を保持すること。 |
| 法人税 | 各BVの税務上のポジションおよび申告義務を個別に評価すること。 |
| 年次決算書 | 会計年度末から12か月以内に年次決算書をKVKに提出すること。 |
| UBO情報 | UBOの基準値は25%超。UBOの変更は7日以内に報告すること。 |
法人税率は200,000ユーロまでが19%、それを超える部分が25.8%です。これらの税率は課税所得に適用されますが、各BVの税務上のポジションおよび義務はその状況によって異なります。最新の公式情報については、Belastingdienstの法人税ガイダンスをご参照ください。
各会社の所有および支配関係に応じたUBOの基準値と報告期限を考慮してください。KVKはUBOの登録および変更に関するガイダンスを提供しています。年次決算書の提出については、KVKの年次決算ガイダンスをご参照ください。
創業者はどのようにしてストラクチャー計画から設立へと移行できますか?
設立書類を準備する前に、株主候補および持株関係、各BVが予定する事業活動、ならびに契約、人員、資産の帰属先を明確に定めてください。会社間での取引をどのように文書化するか、また各会社の会計およびガバナンス記録を誰が管理するかを決定します。これにより、公証人や税務アドバイザーが検討するための明確なストラクチャーが整います。
各BVについて、申告義務と期限を記録したコンプライアンスカレンダーを保持してください。特に所有関係、事業活動、または会社間契約が変更された場合は、最新の公式ガイダンスに照らしてカレンダーを見直してください。
ストラクチャーの選択を意図的な事業上の意思決定にする
Dutch BVの持株ストラクチャーは株式の所有と事業運営を分離しますが、その分離に明確な目的がある場合にのみ有用です。どの会社が株式や資産を保有し、どの会社が事業を運営するのか、そして再投資、追加の事業展開、または売却といった計画が、追加で生じる管理業務に見合うものであるかを判断してください。
その限界についても常に考慮しておく必要があります。別個のBVを設けたとしても、請求や取締役の責任からの保護が保証されるわけではなく、税務上の取り扱いは関係する会社や取引内容によって異なります。持株会社を設立したからといって、自動的に利益が非課税になったり、税負担全体が軽減されたりするわけではありません。
Intercompany Solutionsは、Dutch BVの設立から継続的な会計およびコンプライアンス対応まで、海外の起業家を支援しています。無料の初回相談は、所有構造に関する計画、事業活動、および報告義務がどのように適合するかを検討するための実用的な出発点となります。
今すぐ当チームにDutch BVストラクチャーについてご相談ください。
設立前に主要な論点を明確にしておくことで、事業計画に適した体制を選択し、それに伴う責任を確実に管理することができます。
最終確認日: 2026年10月
よくある質問
持株BVと事業BVの違いは何ですか?
持株BVは、主に1つまたは複数の会社の株式を保有します。事業BVは通常、顧客との契約締結、製品やサービスの販売、従業員の雇用など、商業活動を行います。事業上の理由がある場合は、これらの役割を異なる形に設定することも可能です。創業者は株主、取締役、またはその両方を兼任することができますが、所有と経営は明確に異なる役割です。
すべての事業にオランダの持株BVが必要ですか?
いいえ。創業者は単一のBVを通じて事業を運営し、同一の会社内で所有と事業活動を完結させることも可能です。持株BVは、複数の事業会社の保有、再投資、または将来の売却などを計画している場合に有用となり得ますが、管理やガバナンスに関する業務も増加します。2つ目の法人を設ける目的と、継続的な管理責任を比較検討してください。適切な構成は、創業者の状況や計画によって異なります。
持株BVは事業資産を自動的に保護しますか?
いいえ。資産を別個のBVで保有することにより、資産の所有と事業会社の活動を区別することはできますが、請求、支払不能、または取締役の責任からの保護が保証されるわけではありません。法的および財務的な効果は、資産がどのように所有、譲渡、管理されているかといった具体的な事実関係によって左右されます。各資産の譲渡は別個の法人間の取引として扱い、その事業上の根拠を文書化し、実行前にその影響を検証してください。
オランダの持株ストラクチャーは自動的に法人税を軽減しますか?
いいえ。持株ストラクチャーによって、自動的に税負担が軽減されたり、利益が非課税になったりすることはありません。子会社からの適格配当や譲渡益には参加免税制度(participation exemption)が適用される場合がありますが、これには適用要件があります。その他の税務上の影響は、関係する会社、資本関係、および取引内容によって異なります。税務上の効果を前提とする前に、現行のオランダ税法に基づいて個別の体制を検討してください。ストラクチャーそのものが減税を保証するものではありません。
EU外の創業者がオランダの持株BVをリモートで設立することはできますか?
はい。EU外の創業者であっても、通常は認証済み委任状(Power of Attorney)を用いた標準的なリモート設立手続きを利用できます。この手続きでは、公証人が公正証書を作成するため、創業者が現地に赴く必要はありません。Dutch BVの設立には公証人の関与が必須であり、設立手続きは予定される所有構造や提出書類によって異なります。2社構造を構築する場合は、それぞれが別個の法人となるため、持株BVと事業BVの双方について計画を立ててください。
Sources
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(BV)
- Burgerlijk Wetboek Boek 2(オランダ民法典第2編、法人)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- BOIP - ベネルクスにおける商標登録
- WIPO - マドリッド制度
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法規制(オランダ)
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |