


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-04 · Last reviewed 2026-10-04
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Dutch BVは請負業務に利用できますが、それ自体によって独立請負人としての資格を満たしていると認められるわけではありません。オランダ政府の偽装自営業に関するガイダンスで説明されているとおり、それは選択した法的形態だけでなく、実質的な就労関係によって判断されます。
BVを検討されている場合は、個人事業(sole proprietorship)やその他のより簡素な事業形態と比較検討されていることも多いでしょう。適切な選択は、法的責任、予想利益、事業から得られる役員報酬や所得の受取方法、対応可能な管理業務の負担などの要因によって異なります。
本ガイドでは、独立請負人向けのDutch BVの活用方法、オランダの他の法的形態との比較、および運営に伴う責任について解説します。また、決定を下す前に解決しておくべき法務、税務、実務上の論点についても概説しており、BVがお客様の請負業務や事業計画に適しているかどうかを評価できます。
主な要点
- 独立請負人向けのDutch BVは会社組織形態の一つであり、独立請負人としての地位を証明するものではありません。実質的な就労関係が引き続き重視されます。
- 契約、請求書発行、役務提供、会社記録において、BVが契約当事者であることと常に整合性を保つ必要があります。
- 公証人による設立手続き、管理負担、事業状況を考慮しながら、BVとeenmanszaakを比較検討してください。
- BVがご自身の請負業務に適しているかを判断する前に、設立手続きと継続的な会社の法的義務について計画を立ててください。
- EU域外の創業者向けには、創業者が現地へ渡航することなく公証人が証書を作成できるよう、認証済みの委任状(Power of Attorney)を用いた遠隔設立ルートが標準的に採用されています。
目次
独立請負業者にとってDutch BVが意味するもの
Dutch BVは非公開有限責任会社であり、所有者から分離して自己の名義義義で事業を行うことができる法人です。「独立請負業者」とは、特定の関係における個人の労働上の地位を表すものであり、会社形態ではありません。BVは法的構造であり、請負業者としての地位は業務が実際にどのように手配され遂行されるかによって決まります。この区別は、独立請負業者のためにDutch BVを検討する上で極めて重要です。オランダ政府の非公開有限責任会社に関するガイダンスでは、BVの法的形態について説明されています。
BVと独立請負業者の地位との関連性
3つの役割が関与する可能性があります。BVは法人であり、その所有者は株式を保有し、個人が契約に基づくサービスを履行します。1人の個人がBVの所有者と業務を行う者の両方を兼任することは可能ですが、それらの役割は法的に区別されたままです。クライアントはBVと契約を締結し、個人はその代理としてサービスを提供することができます。
書類上の手続きだけで、その関係が真に独立的であるかどうかを確定することはできません。適用される規則に基づき、クライアントとの関係および実際の就労実態を考慮する必要があります。偽装自営業に関するオランダ政府のガイダンスでは、個人が独立して働いているのか、あるいは従業員として働いているのかを判断する際には、実際の関係性が重視されると説明されています。BVを設立すること自体が、その関係の実質(substance)を変えるわけではありません。
例えば、コンサルタントがBV名義でサービス契約を締結し、BVからクライアントへ請求書を発行させ、自身がプロジェクトを遂行する場合があります。これらの手配は、業務が実際にどのように組織されているかを反映していなければなりません。実質的な就労関係が雇用を示している場合、契約や請求書をBV経由にしたとしても、それだけで独立した請負業務になるわけではありません。
請負業者が会社を通じた事業運営を検討する時期
請負業者は、事業の拡大に伴い、または商業上の取り決めにより会社形態がより実用的になった段階で、BVの設立を検討することがあります。また、個人の私的な事柄とは切り離して、契約、収益、および事業管理を管理するための正式な枠組みを構築することもできます。これらは事業形態を検討する理由であり、それが適切であることや減税につながることを保証するものではありません。
業務が単発のプロジェクトから継続的なクライアント案件のポートフォリオへと拡大したコンサルタントを想定してみましょう。BVを選択する前に、このコンサルタントは誰が契約に署名するのか、どのようにサービスが提供されるのか、そして会社の継続的な管理業務が事業計画に適合するかどうかを検証できます。それらの検討事項をより簡素な法形態と比較し、個別の状況に応じた税務上および法的な影響について助言を受けてください。適切な選択は、契約書で使用される名称以上の要素に左右されます。
独立したサービスを提供する際のDutch BVの仕組み
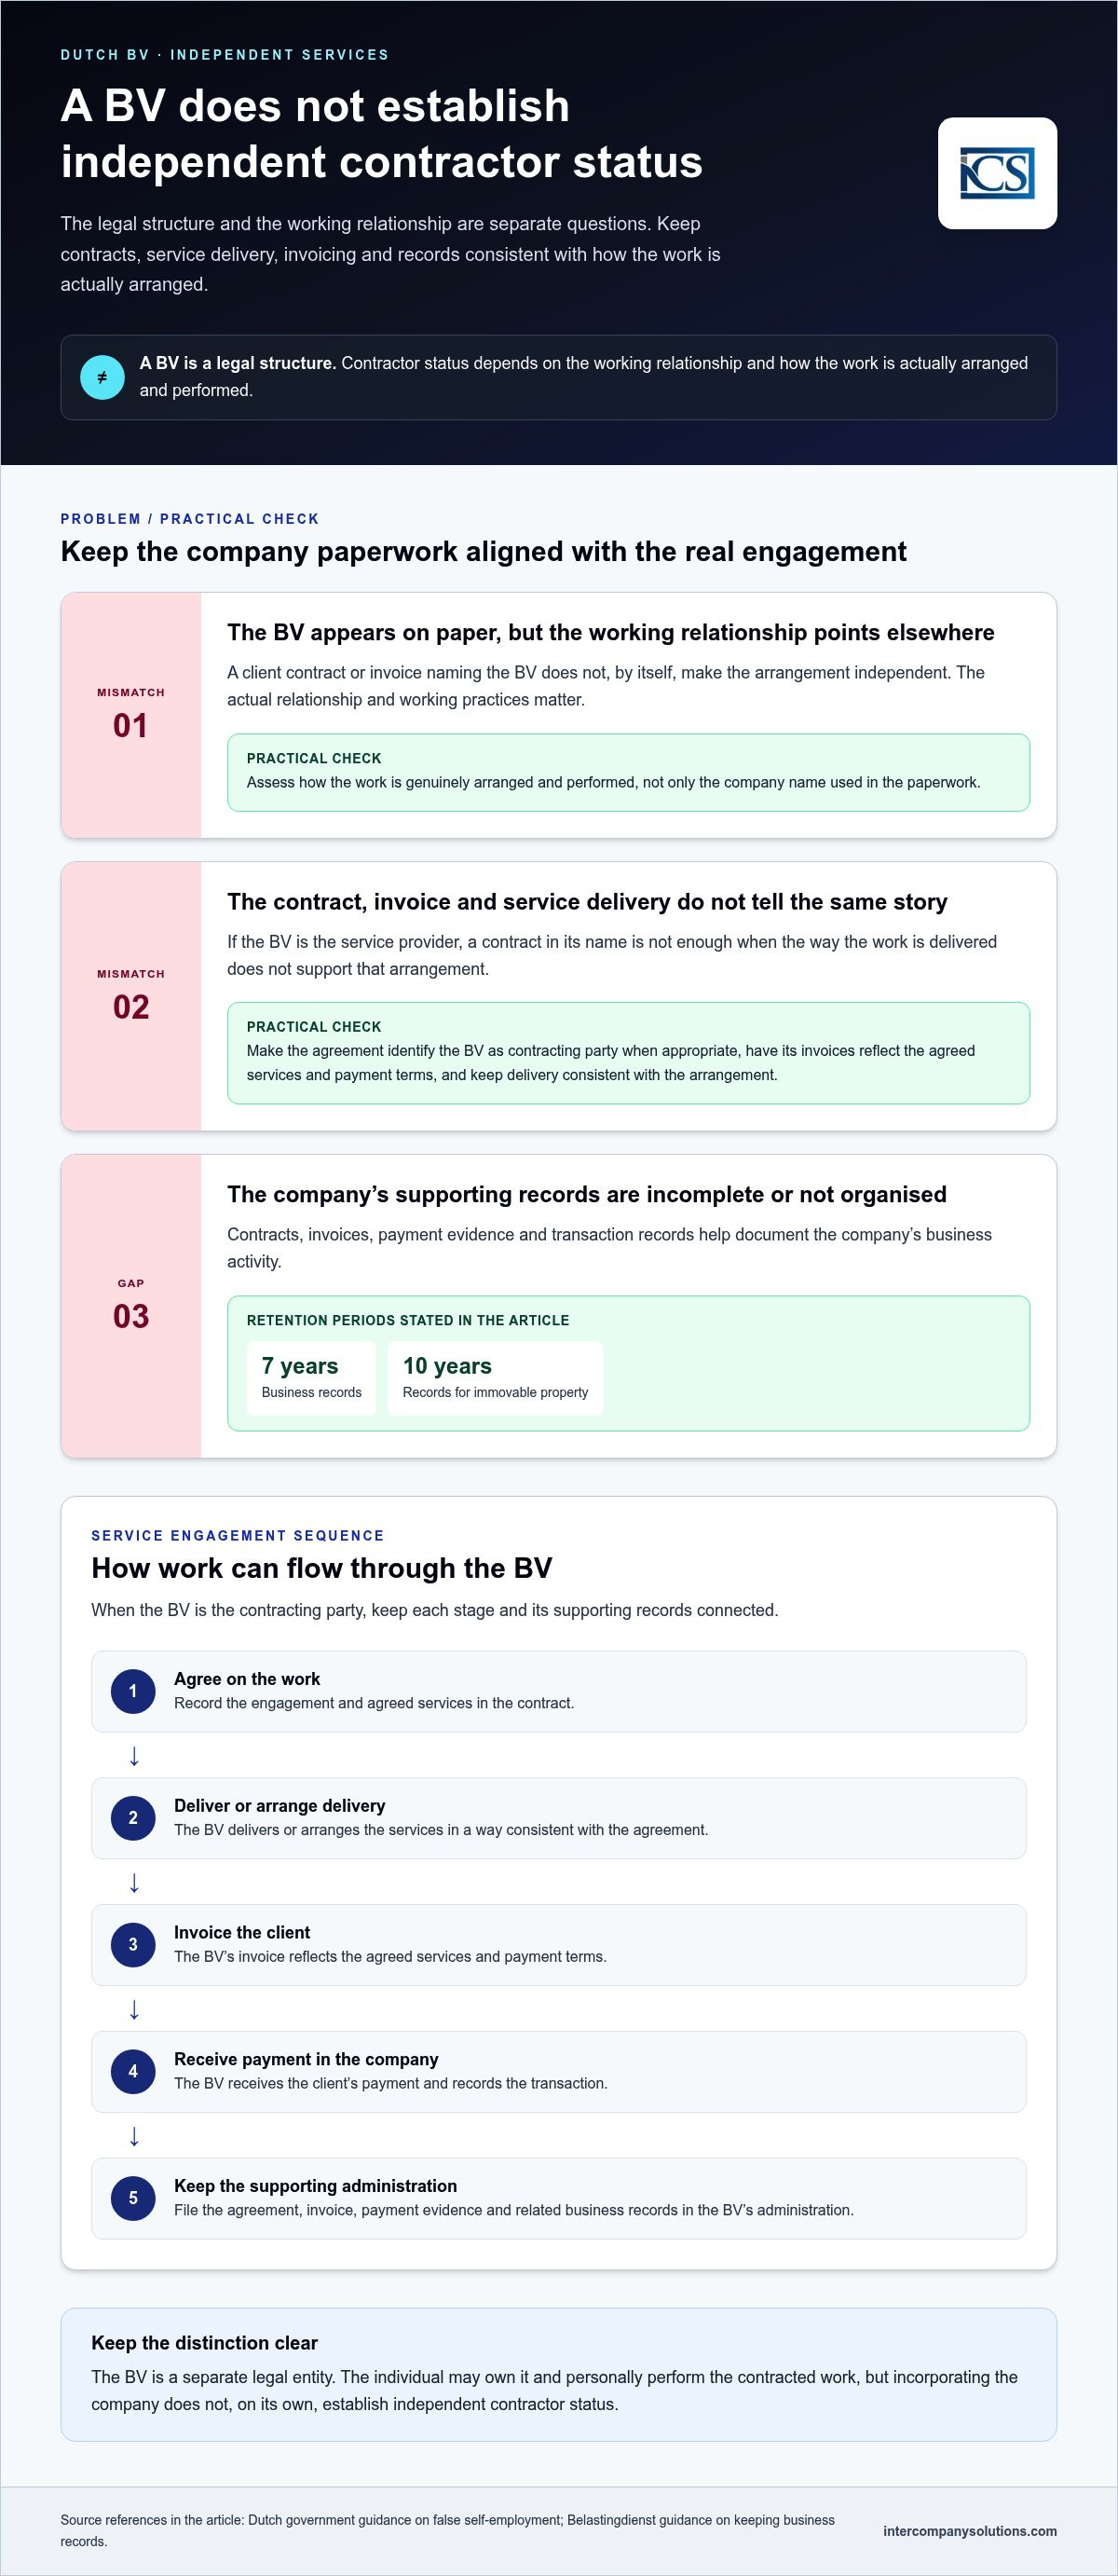
BVを通じたサービス受託には、明確な順序が必要です。当事者間で業務について合意し、BVが納品またはその手配を行い、BVがクライアントに請求書を発行し、会社に対価が支払われます。その後、BVはその管理帳簿に契約、請求書、支払、および関連する事業取引を記録します。オランダの非公開有限責任会社(BV)は独立した法人ですが、契約および実際の取り決めがその立場を裏付けている場合にのみ契約当事者となります。この一連の流れは、独立請負業者向けのDutch BVがその案件に適しているかを判断する上で極めて重要です。
BVという法形態は、業務を遂行する個人が独立請負業者であるか従業員であるかを決定づけるものではありません。オランダ税務当局は、契約書の文言や会社の存在だけでなく、事実と状況に基づいて労働関係を判定します。偽装自営業に関するガイダンスにおいて、この区別が説明されています。したがって、独立請負業者向けにDutch BVを設立したとしても、それ単独で独立した地位が確立されるわけではありません。
契約、請求書、および事業記録
書類上の手続きを実際の業務実態と一致させてください。BVがサービス提供者である場合、契約書にはBVが契約当事者として明記され、その請求書には合意されたサービスおよび支払条件が反映されている必要があります。また、サービスの提供方法もその取り決めと一貫していなければなりません。実際の就労実態が別の状況を示している場合、契約書にBVの名称を記載するだけでは不十分です。この整合性を保つことが、独立請負業者としてDutch BVを運営する上での実務的な要件となります。
契約書、請求書、支払証拠、取引記録など、会社の裏付け書類を整理して保管してください。オランダの税法規則では、適用される期間にわたって事業記録を保存することが義務付けられています:帳簿書類の保存期間は7年間(不動産関連は10年間)です。保存規則の適用範囲については、事業記録の保存に関するBelastingdienstのガイダンスを参照してください。
BV構造と請負業者個人との相違点
会社は自らの名義で事業収入を受け取り、債務を履行します。その所有者が契約業務を遂行し事業を運営している場合であっても、所有者は別個の人物です。この区別は、契約、簿記、および所有者がどのように報酬を受け取るかを決定する上で重要となります。これは所有者があらゆる潜在的責任から保護されることを意味するわけではありません。法的な立場は個別の状況に依存します。
税務上の取り扱いは会社の状況および所有者の個別の事情によって異なるため、一般的な記事では個々の請負業者にとっての適切な取り扱いを断定することはできません。Belastingdienstの最新の法人税ガイダンスを確認し、ご自身の取り決めを考慮した助言を受けてください。BVの設立および運営の実務的な影響に関するサポートについては、オランダのコーポレートサービス専門家にご相談いただけます。
Dutch BVか個人事業か:選択前の組織形態の比較
単独で活動する請負業者にとって、主な選択肢はeenmanszaakを通じて個人として事業を行うか、別個の法人としてBVを設立するかのいずれかであることが一般的です。実務上の違いは事業の背後にある構造にあります。eenmanszaakは個人に結びついているのに対し、BVは独自の法人格と手続き要件を持つ会社です。どちらの選択肢も、それ自体で独立請負業者としての地位を確立するものではありません。
| 項目 | Eenmanszaak | BV |
|---|---|---|
| 法的形態 | 個人が事業を運営します。 | 別個の法人が事業を運営します。 |
| 公証人 | この法的形態の設立には不要です。 | 会社の設立に必要です。 |
| 管理業務 | 事業記録および納税義務が適用されます。 | 関連する納税義務に加え、会社の帳簿記録および年次報告書提出(コーポレート・ファイリング)義務が適用されます。 |
| 請負業者の判断要素 | より簡素な構造が好まれる単独の活動に適している場合があります。 | 所有者がその形式的要件を管理できることを前提として、別個の会社構造を必要とする計画に適している場合があります。 |
これらは構造上の相違点であり、万人向けの画一的な推奨事項ではありません。BVは一定の状況において株主の責任を制限できますが、その保護は絶対的なものではありません。決定する前に、オランダ政府によるBVおよび個人事業の説明をご確認ください。KVKの法的形態に関するガイダンスも、事業計画と責任に応じた選択肢を検討するのに役立ちます。
単独の請負業者におけるBV対eenmanszaak
eenmanszaakには公証人は不要ですが、BVには公証人が必要です。また、BVには独自の帳簿・管理体制の維持や商工会議所への年次決算書の提出など、会社レベルの手続きも伴います。eenmanszaakでは事業とその所有者との間に法的な別個の法人格が存在しませんが、一方でBVにおける法的な分離も、発生し得るすべての人的責任を免除するわけではありません。請負業者としては、誰が顧客との契約に署名するのか、事業が今後どのように発展する可能性があるか、そして追加される会社管理業務に対応可能かどうかを検討してください。
請負業者が理解しておくべきその他のオランダの法的形態
他者と協働する予定がある場合は、パートナーシップ形態も比較検討してください。VOFは一般パートナーシップ、CVは無限責任パートナーと有限責任パートナーを区別するリミテッド・パートナーシップであり、maatschapは専門職同士が共同で業務を行う際によく用いられます。eenmanszaak、VOF、CV、およびmaatschapには公証人は不要ですが、BVには公証人が必要です。適切な形態は、参加者がどのように協力し、責任をどのように配分するかによって決まります。
要約すると、eenmanszaakは事業を個人に直接結びつけるのに対し、BVは追加の手続きを伴う独立した法人構造に事業を配置します。適切な選択は、節税の約束や自動的な保護の有無ではなく、ご自身の契約内容、事業計画、そして継続的な管理業務の遂行能力によって決まります。
請負業者がBV設立の前後に計画すべきこと
設立と継続的な管理業務を一連のプロセスとして計画してください。BVには公証人公正証書が必要であり、登記はその出発点にすぎません。手続きを進める前に、BVがご自身の請負契約形態に適しているかを判断し、設立予定の会社とその主要関係者を特定し、契約、請求、納税義務、帳簿記録の管理をどのように行うかを検討してください。
国外の請負業者のための事前準備とリモート設立
- 会社情報の決定。会社、その事業活動、および関係者に関して必要な情報を準備します。公証人は関連する詳細情報を使用して設立証書を作成します。
- 設立手続の手配。公証人がBVの証書を執行しなければなりません。BVの最低資本金は0.01ユーロです。これはKVK登録手数料とは異なります:KVK登録手数料85.15ユーロ(2026年時点、1回限り)。オランダ政府のBVガイダンスおよびKVK手数料情報をご覧ください。
- EU外の創設者である場合はリモートプロセスの計画。標準的なリモート手続きは、認証済みの委任状(Power of Attorney)を用いる方法です。公証人が証書を執行するため、創設者がその手続きのためにオランダへ渡航する必要はありません。手続きの概要については、リモートでのDutch BV設立に関するガイドをお読みください。
- 登録および税務設定の完了。設立後、会社の登記および関連する税務事項が確実に処理されるようにしてください。付加価値税(VAT)登録が適用されるかどうかは、事業活動および状況によって異なります。
請負業者が想定すべき定期的な管理業務
BVが事業活動を開始したら、会社の取引と裏付書類を整理した状態で保管してください。契約書、請求書、支払い、経費、およびその他の事業活動の記録を保持します。記録の保存期間は7年間(不動産関連は10年間)。記録の保存要件についてはBelastingdienstが説明しています。
VAT登録が適用される場合は、サービスおよび取引に対して適切なVAT処理を適用してください。標準税率は21%/9%/0%であり、適用される税率は商品やサービス、および状況によって異なります。外資系事業体の場合、VAT登録には通常6〜8週間かかります。お客様の状況に関連する規則については、BelastingdienstのVATガイダンスをご確認ください。
また、BVは年次決算書を作成し、提出しなければなりません。年次決算書は事業年度終了後12か月以内にKVKへ提出します。所有権情報も最新に維持する必要があります。UBO基準値 >25%、UBOの変更は7日以内に届出。該当する登録要件については、KVKのUBOガイダンスをご確認ください。
年末にまとめて記録を集めるのではなく、年間を通じて税務および申告の責務を果たすことができる記帳プロセスを構築してください。
Dutch BVの選択と次のステップへの移行
事業計画や商取引の取り決め上、別個の法人組織を必要とし、かつその手続きを管理する準備ができている請負業者には、BVが適している場合があります。ただし、それが常に適切な選択肢であるとは限りません。実際の顧客関係、サービス提供の方法、および事業として維持可能な管理業務量と、法人組織を比較検討してください。
独立請負事業者のための実践的な判断チェックリスト
選択する前に、以下の点をご確認ください。
- 事業計画: 別個の法人組織は、想定される活動や事業展開を支えるものですか?
- 商取引の取り決め: 意図した取り決めにおいて、契約や実務慣行はBVをサービス提供者として反映していますか?
- 継続的な管理業務: 会社の記録を維持し、定期的な提出義務および納税義務を果たすことができますか?
- 助言の必要性: 法的形態の選択を、税務上の取り扱いや請負業者ステータスの評価とは切り離して検討しましたか?
これらは関連していますが、別個の判断事項です。BVであることによって、労働関係が独立したものであるか雇用関係であるかが決まるわけではありません。オランダ政府の偽装自営業に関するガイダンスでは、実際の労働関係が重視される理由が説明されています。法的形態の比較については、事業形態の選択に関するKVKのガイダンスをご参照ください。オランダの関連当局で最新の規則を確認し、個別の状況に応じた疑問については税務または法務の専門家にご相談ください。
意思決定から設立への進め方
検討の結果BVが適しているとなった場合、次のステップは公正証書や登記を含む、会社情報と設立プロセスの準備です。海外の創業者は、個別の状況に応じて適用される追加の手順についても計画を立てる必要があります。手続きを進める前に、設立の手続きと継続的な管理業務の双方を理解しておくことで、より確実な意思決定が可能になります。
Intercompany Solutionsは、外国人起業家によるDutch BVの設立をサポートしています。オランダでの会社設立ガイドでは、事業立ち上げプロセス全体の詳細を解説しています。
お客様の請負業務に向けたDutch BVの設立について、無料の初回相談をお申し込みください。
最終確認日:2026年10月
慎重な決定を下し、次のステップを計画する
独立請負事業者のためのDutch BVは会社組織の形態であり、請負業者ステータスを確定するものではありません。実際の顧客関係や就業実態が依然として重要です。BVを選択する前に、eenmanszaakと比較し、その会社組織が契約や事業計画に合致しているかを検討し、継続的な管理業務に対応できるかを評価してください。
BVには、設立時の手続きと登記後の継続的な責任が伴います。別個の法人を通じて事業を運営することの潜在的な利点とそれらの義務を比較検討し、税務および請負業者のステータスに関する問題は個別に評価する必要があります。手続きを進める前に、オランダ政府当局の最新のガイダンスを確認し、個々の状況に応じた助言を受けてください。
Intercompany Solutionsは、リモート設立サポートを含め、外国人起業家によるDutch BVの設立を支援しています。無料の初回相談では、設立プロセスや計画における実践的な留意事項についてご相談いただけます。
適切な準備を行うことで、ご自身の請負業務に適した形態を選択し、明確な方針を持って前進することができます。
よくある質問
独立請負事業者はDutch BVを通じて業務を行うことができますか?
はい。契約および実際の事業上の取り決めが、BVがサービス提供者として機能することを裏付けている場合、請負業者はDutch BVを通じてサービスを提供することができます。BVが業務に合意し、顧客に請求書を発行し、支払いを受け取る一方で、個人がその代理としてサービスを遂行することができます。ただし、会社組織があることによって、労働関係が真に独立したものであるかが確定するわけではありません。オランダの規則では、その関係の実態が依然として重視されます。
フリーランサーにとって、Dutch BVはeenmanszaakよりも優れていますか?
必ずしもそうとは限りません。BVは独立した法人であり設立に公証人を必要としますが、eenmanszaakは個人によって運営され公証人を必要としません。また、BVには会社レベルの管理業務および申告責任が生じます。顧客との取り決め、事業計画、想定される管理業務量、税務状況と各形態を比較検討してください。どちらの形態も、すべてのフリーランサーにとって自動的により適している、あるいは税務上有利であるというわけではありません。
Dutch BVを設立すれば、独立請負事業者になりますか?
いいえ。BVの設立は会社を設立することに過ぎず、顧客のために業務を行う個人のステータスを決定するものではありません。オランダ税務当局は、ある個人が独立して働いているか、あるいは従業員として働いているかを評価する際、実際の労働関係を考慮します。契約文言や請求書は事業上の取り決めに関連しますが、業務が実際に組織され遂行される態様より優先されることはありません。
Dutch BVの設立には公証人が必要ですか?
はい。Dutch BVは、公証人が作成する公正証書によって設立されなければなりません。これは、公証人を必要としないeenmanszaakとは異なります。公証人は、設立予定の会社およびその関係者に関する情報を用いて設立証書を作成します。BV設立要件に関する最新の詳細については、オランダ政府のBusiness.gov.nlガイダンスおよび関連する公証手続きをご参照ください。
EU域外の請負業者は、オランダに渡航せずにDutch BVを設立できますか?
はい。EU域外の創業者がリモートで手続きを行う標準的な方法は、認証済みの委任状(Power of Attorney)を提出することです。これにより、創業者がその手続きのためにオランダへ渡航することなく、公証人が証書を執行することが可能になります。創業者側では、設立プロセスに必要な情報や書類を提出する必要があります。要件は創業者の状況によって異なる場合があるため、進める前に適用される手続きをご確認ください。
Dutch BVにはどのような継続的な義務がありますか?
BVは会社記録を維持し、適用される税務および申告の責任を果たさなければなりません。記録の保存期間は7年間(不動産関連は10年間)。年次決算書は事業年度終了後12か月以内にKVKへ提出。VATの義務は会社の事業活動および状況によって異なります。UBO基準値 >25%、UBOの変更は7日以内に届出。貴社に適用される要件については、KVKおよびBelastingdienstの最新のガイダンスをご確認ください。
出典
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社 (bv)
- Burgerlijk Wetboek Boek 2 (オランダ民法典第2編、法人)
- Rijksoverheid - Ondernemen
- Belastingdienst - 法人税率
- Belastingdienst - 事業者向けVAT (btw)
- 欧州委員会 - VAT規則および税率
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンスの法律と規則、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |