


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
年次決算書の提出期限である最終期日の12月31日を過ぎると、即時の過料が科されるだけでなく、会社取締役の個人責任にまで発展する可能性があることをご存知でしょうか。海外の起業家にとって、Dutch BVの財務報告要件という複雑な網の目は、通常の管理業務というよりも事業成長の障壁のように感じられがちです。義務化された電子報告への移行やオランダ税制の細かなニュアンスに不安を覚えているとしても、それは決して特別なことではありません。
経営者の皆様が注力すべきは事業の拡大であり、Belastingdienstからの複雑な法律用語を読み解くことではないはずです。本ガイドでは、2026年に遵守すべき法定提出期限、会計基準、および税法上の義務について、詳細な技術的解説を提供します。マイクロ企業、小規模企業、中規模企業向けに改定された規模区分を明確に把握できるとともに、貴社のDutch BVが当局との間で申し分のない良好な状態を維持するための段階的なスケジュール表もご確認いただけます。19%の法人税率区分の理解から、執行が再開されたUBO登録簿への対応に至るまで、完全なコンプライアンスと業務上の安心感を得るための道筋を分かりやすく整理しました。
重要ポイント
- 行政罰を回避するために、商工会議所(KVK)および税務署の双方に対する極めて重要な二重の提出期限を把握する。
- 企業の規模区分(マイクロ、小規模、中規模)が、Dutch BVの財務報告要件および監査義務にどのように直接影響するかを理解する。
- 20万ユーロまでの利益に対して19%、それを超える金額に対して25.8%の税率を適用する2026年の法人税体系に対応する。
- 義務付けられているUBO登録簿の更新を実施し、7年間の財務記録保存規則を遵守することで、組織の透明性を維持する。
- 海外の創業者が、合法化された委任状を通じて、すべての記帳、税務申告、および会社秘書業務をリモートで管理する方法を確認する。
Dutch BV財務報告の規制枠組み
オランダで設立されたすべての非公開株式会社(BV)は、オランダ民法第2編に定められた厳格な法的基準に拘束されます。これらの規制は、法人が株主、債権者、および一般公衆に対して透明性を維持することを保証するものです。Dutch BVの財務報告要件を理解する上での第一歩は、コンプライアンスが任意ではなく、すべての取締役にとって義務付けられた管理上の柱であることを認識することです。休眠中の会社であっても、あるいは現在売上が発生していない場合であっても、法律に基づき年次決算書を作成し提出する義務があります。
オランダにおける通常の会計年度は暦年と一致しており、1月1日から12月31日までとなります。ただし創業者は、オランダ会社設立の手続き中に「変則事業年度」を設定する柔軟性も認められています。これは多くの場合、親会社の報告サイクルに合わせるため、あるいは初年度の営業期間の端数を調整するために行われます。選択したサイクルにかかわらず、2つの異なる政府機関への提出を必要とする二重の報告体制に変わりはありません。
商工会議所(KVK)の役割
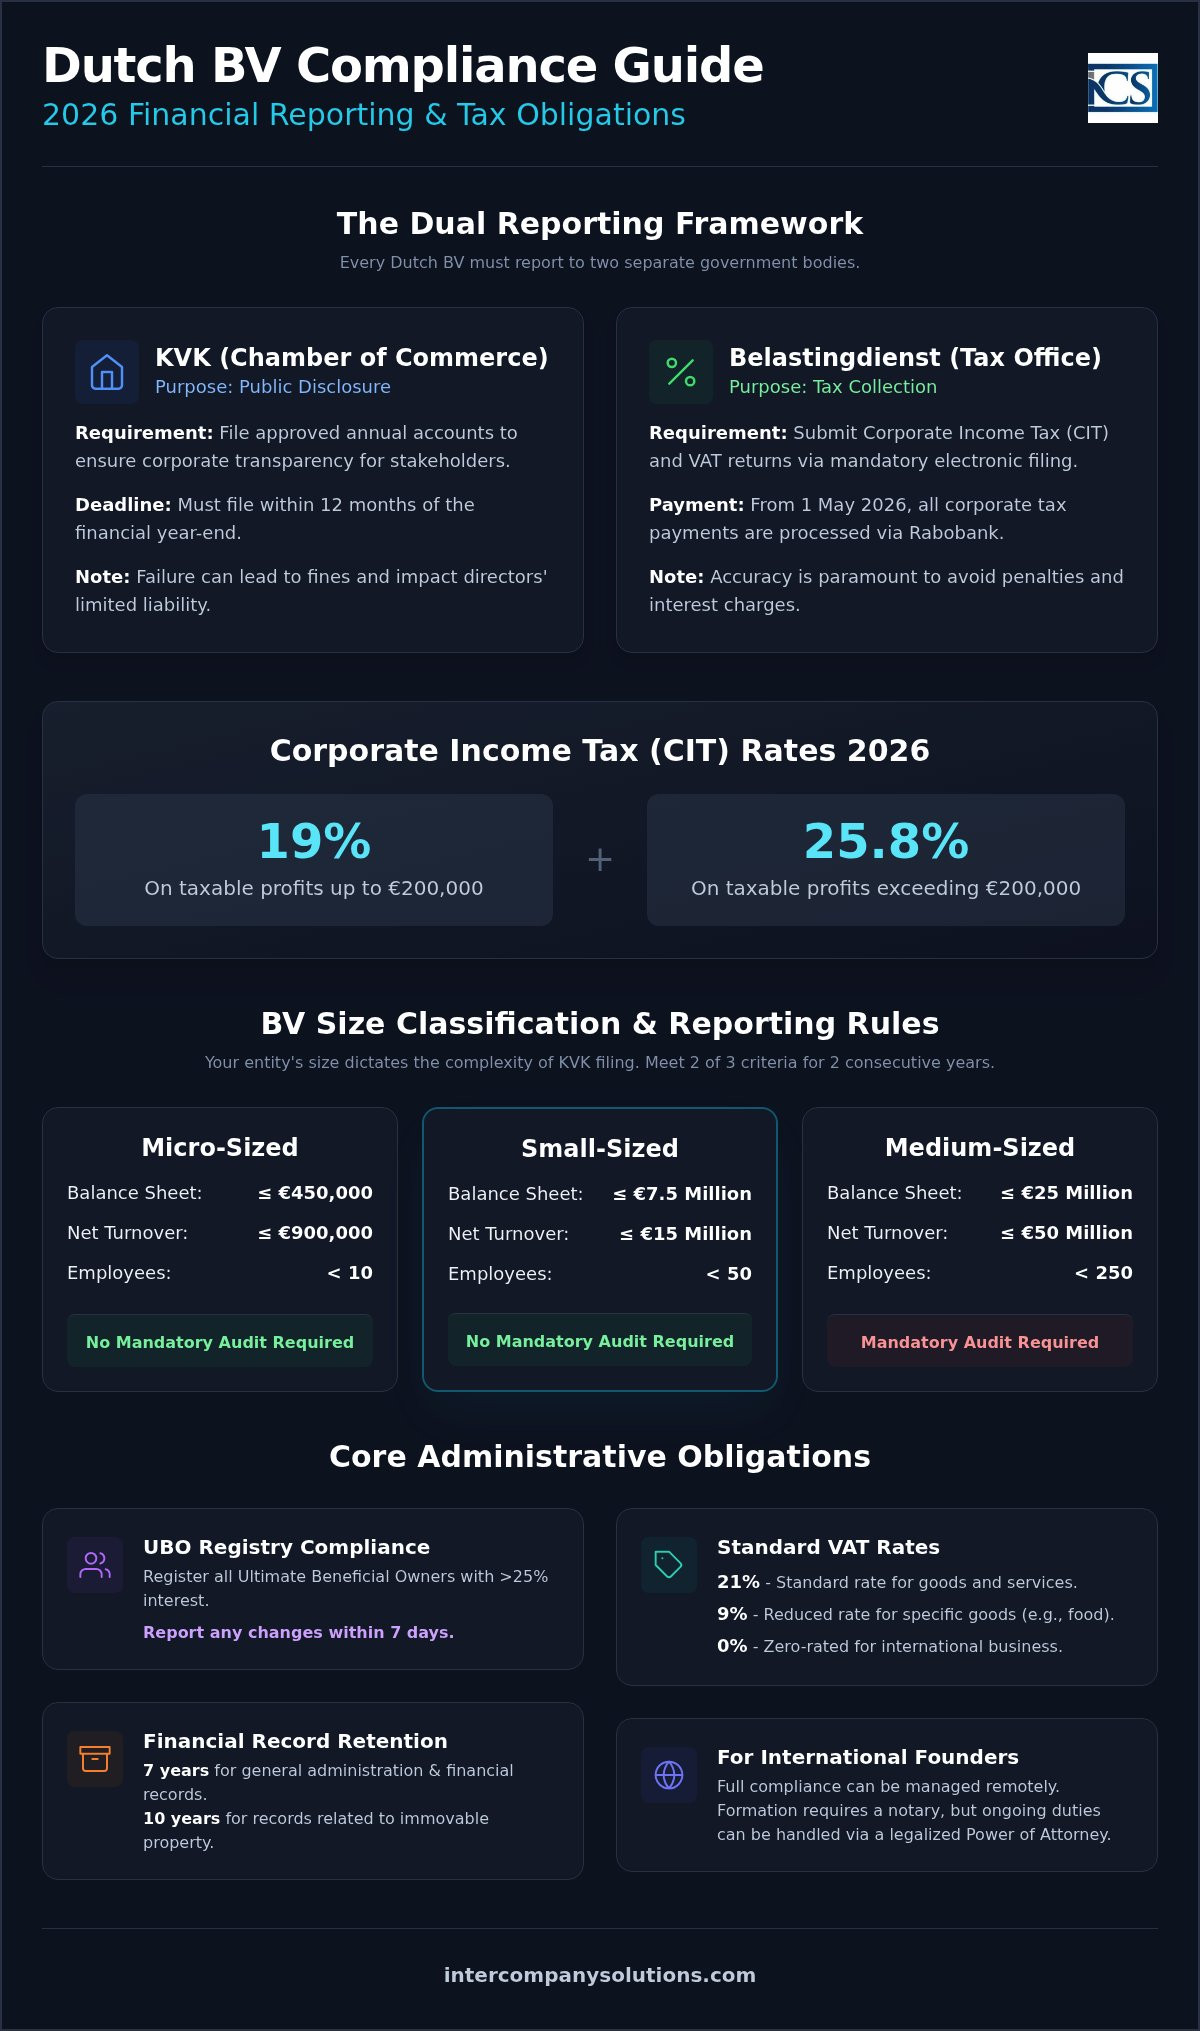
商工会議所(KVK)は、企業データの中央登録機関として機能します。財務報告におけるその主な目的は、情報の一般開示です。特定の財務情報を閲覧可能にすることで、KVKは利害関係者を保護し、オランダのビジネスエコシステムにおける信頼を維持します。2026会計年度の初回登録手数料は85.15ユーロです。取締役は、承認された年次決算書を事業年度末から12か月以内にKVKへ提出しなければなりません。この期限を遵守しない場合、即時の過料が科される可能性があり、取締役の有限責任の地位にも影響が及ぶ恐れがあります。
Belastingdienstの役割
KVKが透明性に焦点を当てているのに対し、Belastingdienst(オランダ税務署)は税収の確保に焦点を当てています。同当局は法人税(CIT)および付加価値税(VAT)の徴収を所管しています。貴社のDutch BVの財務報告要件には、義務化された電子申告システムを通じた詳細な納税申告書の提出が含まれます。正確性は極めて重要です。2026年5月1日以降、Rabobankがオランダ政府の公式取扱銀行となり、すべての法人税関連の決済に対応します。この変更により、社内帳簿が正確に維持されている限り、貴社のBVと国家との間の金融取引が合理化されます。
Dutch BVの規模区分と年次決算書の要件
すべてのDutch BVが商工会議所によって同様に扱われるわけではありません。貴社のDutch BV企業の財務報告要件の厳格さは、法人の規模区分に完全に依存します。この階層化された制度により、中小規模の企業が管理コストに圧迫されないように配慮されつつ、大規模企業には市場の安定に必要な透明性の確保が求められます。新規事業を開始する大半の外国人起業家にとって、自社は設立当初の数年間、「マイクロ」または「小規模」に分類されることになります。
区分を判定するため、オランダ当局は3つの特定の指標を確認します。特定の規模区分に確定されるには、2期連続で以下の基準のうち少なくとも2つを満たす必要があります。この「2年ルール」は極めて重要です。単年度の例外的な成長や予期せぬ損失によって法的義務が直ちに変更されるのを防ぎ、社内の会計プロセスに安定性をもたらします。
法人規模区分の判定
2026年の報告サイクルにおける基準値は以下の通りです。
- マイクロ規模: 貸借対照表の総資産が450,000ユーロ以下、純売上高が900,000ユーロ以下、従業員数が10名未満。
- 小規模: 貸借対照表の総資産が750万ユーロ以下、純売上高が1,500万ユーロ以下、従業員数が50名未満。
- 中規模: 貸借対照表の総資産が2,500万ユーロ以下、純売上高が5,000万ユーロ以下、従業員数が250名未満。
- 大規模: 中規模企業の基準のうち少なくとも2つを超過していること。
免除および監査要件
この区分によって、貴社のオランダ年次決算報告の提出の複雑さが決まります。マイクロ規模および小規模の事業体は、大幅な負担軽減を享受できます。登録監査人(RAまたはAA)による法定外部監査を受ける義務はありません。代わりに、簡素化された貸借対照表と限定的な注記をKVKに提出することができます。この負担軽減措置は、オランダが国際的なスタートアップ企業やeコマース事業者にとって魅力的な環境であり続ける主な理由となっています。
中規模および大規模の事業体には、はるかに厳格な規則が適用されます。オランダの登録監査人を任命し、決算の検証を受けなければなりません。また、これらの企業は包括的な経営報告書および完全な損益計算書を公開記録として提出する必要があります。自社がどの区分に該当するか不明な場合や、これらの書類の作成に支援が必要な場合は、弊社のコンプライアンスチームにお問い合わせいただき、専門的なレビューを受けることが可能です。これらの基準値を早い段階で把握しておくことで、売上高の増加に伴うコンプライアンス上の混乱を招くことなく、将来の成長に向けた計画を立てることができます。
法人税(CIT)および付加価値税(VAT)の申告義務
Dutch BVの税務義務を管理するには、年次および定期的な申告の双方に対して予防的なアプローチが必要です。法人税(CIT)は、法人の全世界における課税所得に対して課されます。2026年度において、オランダの税制は2段階の税率構造を採用しています。200,000ユーロまでの課税所得には19%の税率が適用されます。この基準値を超える所得には25.8%が課税されます。これらの税率は、正確な税額引当を確保するためにすべての取締役が注視すべきDutch BV企業の財務報告要件の根幹をなす要素です。
2026年における極めて重要な技術的要件の一つが、支払利息の損金算入制限です。過度な負債調達を防ぐため、オランダ政府は利息の損金算入限度額を事業体のEBITDA(利払い前・税引き前・減価償却前利益)の24.5%に制限しています。この上限設定は、多額のグループ間融資や外部調達を抱えるDutch BVにとって重大な留意事項です。支払利息がこの比率を超過した場合、その超過額は課税所得から控除できず、実効税率が上昇する可能性があります。予期せぬ納税負担を回避するため、事業年度の早い段階でデット・エクイティ・レシオを見直すことをお勧めします。
VAT登録およびコンプライアンス
付加価値税(VAT)、すなわちBTWは、定期的な管理を要する取引税です。大半のDutch BVには標準税率である21%のVATが適用されます。ただし、食品や書籍などの特定の品目には9%の軽減税率が適用され、輸出や特定の国際サービスには0%の税率が適用されます。最近オランダでの会社設立を完了された場合、BelastingdienstからVAT番号が発行されるまで6から8週間の期間を見込んでください。番号が有効化された後は、電子申告によりVAT申告書を提出しなければなりません。四半期ごとの申告が原則ですが、売上高が大きい場合は月次申告を、納税義務額が極めて少額である場合は年次申告を選択することも可能です。
法人税(CIT)の申告期限と延長
法人税(CIT)申告書の提出期日は通常、当該事業年度の翌年6月1日です。暦年を事業年度とする会社の場合、2025年度の申告期日は2026年6月1日となります。Belastingdienstは多くの場合、過去の実績や見積額に基づいて年初に暫定賦課決定を発行します。利息の発生を回避するため、これらは速やかに納付することが不可欠です。決算の確定に追加の時間が必要な場合、税務代理人は最大12か月間の申告延長を申請できます。この延長により、コンプライアンス違反による罰則のリスクを負うことなく、複雑な国際税務ポジションを正確に報告するための必要な猶予が確保されます。
管理保守:UBO登録簿と記録の保持
オランダにおけるコンプライアンスは、KVKやBelastingdienstへ報告する数値だけにとどまりません。その根拠となるデータや企業構造の透明性も対象に含まれます。2026年におけるDutch BV企業の財務報告要件を満たすには、綿密な記録保持と実質的支配者(UBO)登録簿の主体的な管理が求められます。これらの管理業務は、財務諸表が作成される基盤を形成します。これらがなければ、年次報告書類に必要な法的地位と完全性が欠如することになります。
効果的な管理保守は、不要な精査から貴社の事業体を保護します。これにより、資金の出所や取引の正当性の証明を求められた際に、証拠を即座に提示できるようになります。海外の起業家にとって、これは現地の事業運営とグローバルな経営との間のギャップを埋めるデジタルシステムを確立することを意味します。この体制は単なる負担ではなく、有限責任の地位を守るための保護手段です。
UBO登録簿の報告要件
UBO登録簿は、マネーロンダリングの防止と企業の責任の担保を目的として設計されています。UBOとは、貴社のDutch BVにおける株式、議決権、または所有権の25%超を最終的に保有または支配する個人を指します。この基準を満たす個人が存在しない場合は、代わりに通常の上級管理幹部である「擬似UBO(pseudo-UBO)」を登録する必要があります。この登録は公的記録ですが、近年では正当な利益を有する関係者にアクセスが制限されています。
オランダ当局は更新に関して特に厳格です。UBOの地位または個人情報に変更が生じた場合、その変更の発効から正確に7日以内にKVKへ報告しなければなりません。これは他の多くの行政上の期限と比較してはるかに短い期間です。遵守しない場合、高額の行政過料が科される可能性があり、重大なケースでは会社の取締役に対して刑事罰が科されることもあります。登録簿の正確性を維持するために、四半期ごとに所有構造を見直すことをお勧めします。
法定記録保持基準
確実な書面記録の証跡を維持することは法的な義務です。請求書、銀行取引明細書、契約書などのすべての一次文書は、最低7年間保持することが義務付けられています。この期間は、Belastingdienstが税務調査を実施したり、過去の税務申告を検証したりできるように設定されています。ただし、貴社のBVが不動産を保有している場合、法律によりそれらの特定の記録の保持期間は10年間に延長されます。完全性が極めて重要であり、データはその全期間を通じて改ざん不能かつ閲覧可能な状態で維持されなければなりません。
デジタル保存も完全に認められており、遠隔地にいる創業者にとっては多くの場合より効率的です。電子的に受領した請求書は、その法的効力を維持するために元の形式で保存する必要があります。財務記録に加えて、株主名簿や総会議事録も保管しなければなりません。これらの文書は、帳簿に反映された財務上の決定に法的な文脈を提供します。これらの体制を構築する方法の詳細については、「Accounting for Dutch BV: Compliance and Tax Obligations in 2026」に関する当社のガイドを参照してください。
外国資本のオランダ法人におけるコンプライアンス管理
非居住者の創業者としてオランダで事業を運営することは大きな戦略的優位性をもたらしますが、管理業務に対する体系的なアプローチが必要です。法令の完全な遵守を維持するために、同国内に物理的に滞在する必要はありません。専門のエージェントが現地の専門パートナーとして機能し、すべてのDutch BV企業の財務報告要件をリモートで管理できます。この体制は、自国を拠点としつつオランダのビジネスエコシステムを活用したい起業家にとって特に効果的です。
このリモート管理の基盤となるのが、認証済み委任状(PoA)による方法です。この法的手続きにより、海外渡航を要することなくオランダでの法人設立が可能になります。通常2〜5日以内に法人が設立されると、焦点は継続的なコンプライアンスへと移行します。専門的な記帳代行サービスを活用することで、すべてのVATおよびCITの申告がオランダ一般に認められた会計原則(Dutch GAAP)に完全に準拠することを確保できます。この準拠は、将来の監査や資金調達ラウンドにおいて財務諸表の信頼性を維持するために極めて重要です。
集約型会計の戦略的メリット
会計および秘書役務の一元化により、単一の責任拠点が確立されます。単一のパートナーが記帳、給与計算、会社関連届出を一括して処理することで、期日超過やデータの不整合のリスクが大幅に低減します。この統合的アプローチにより、CITの課税閾値をリアルタイムで監視することが可能になります。利益が200,000ユーロに近づいた場合、アドバイザーは25.8%の税率が適用される前に、適時な税務最適化戦略のガイダンスを提供できます。また、給与計算と法人税申告の連携により、社会保障負担金および給与税が正確に控除および報告されることが保証されます。
長期的な安定性を重視した事業体の設立に関する詳細については、当社のDutch BV設立プロフェッショナルガイドをご参照ください。
Dutch BV所有者のための次のステップ
オランダ市場での成功は早期の準備にかかっています。2026年のコンプライアンス体制を確保するために、以下の3つの具体的なステップを実行することをお勧めします。
- 事業体規模の査定を実施する:予想される総資産および売上高を検証し、マイクロ企業または小規模企業のいずれに該当するかを判断します。これにより具体的な財務書類提出負担が決定されます。
- 法令に準拠した保存システムを導入する:7年間の帳簿書類保存規則を満たすデジタルアーカイブを構築し、すべての請求書および銀行取引明細書が原本性を保った状態で保存されるようにします。
- 人員採用に関する優遇制度を評価する:国際的な人材の採用を計画している場合、Amplify Yourself, LLCなどの人材採用サービスを利用して優秀なバーチャルアシスタントを確保できるとともに、専門家に30% rulingについて相談することで全体の税負担を軽減し、採用成果を向上させることができます。
今これらのステップを講じることで、事後対応的な管理からプロアクティブな成長へと移行することができます。適切に管理されたBVは、単に法令を遵守している事業体であるだけでなく、グローバルな展開と事業拡大に対応できる価値ある資産となります。
プロアクティブなコンプライアンスによるDutch BVの将来の確保
オランダ法人を効果的に管理するには、事業規模に応じて報告義務がどのように拡大するかを明確に理解する必要があります。マイクロ企業に認められている簡素化された届出から中規模企業に対する厳格な監査基準に至るまで、これらの区分を事前に把握しておくことは長期的な安定性に不可欠です。年次決算書がKVKに提出され、CIT申告書が6月1日の期限までにBelastingdienstに提出されることを確認する必要があります。Dutch BV企業の財務報告要件を熟知することで、有限責任の地位を保護し、すべてのステークホルダーに対する透明性を維持できます。
世界中で2,000名を超える創業者を支援してきたIntercompany Solutionsは、遠隔で事業を管理するために必要な包括的なコンプライアンスサポートを提供します。当社の専門家が設立当初から継続的な記帳業務、税務申告に至るまですべて対応し、貴社の事業体が常に完全な適格状態(グッドスタンディング)を維持できるようにします。お客様が確信を持って国際的な事業拡大に集中できるよう、行政手続きの簡素化に尽力しています。オランダの法規制環境を円滑に進めるお手伝いができることを楽しみにしています。
よくある質問
KVKへの年次決算書の提出期限はいつですか?
Dutch BVは、事業年度終了後12か月以内に商工会議所(KVK)に年次決算書を提出しなければなりません。標準的な暦年の場合、最終提出期限は2026年12月31日です。取締役は事業年度終了後5か月以内に決算書を作成する必要がありますが、株主は5か月の延長を認めることができます。決算書が承認された後は、完全な法令遵守を確保するため、8日以内に提出しなければなりません。
Dutch BVは毎年監査を受ける必要がありますか?
すべてのDutch BVに法定監査が義務付けられているわけではありません。この義務は、2期連続で「中規模」または「大規模」に分類される企業にのみ適用されます。総資産額750万ユーロ、純売上高1,500万ユーロ、または平均従業員数50人のうち、少なくとも2つの基準を超えた場合に要件を満たすことになります。ほとんどの国際的なスタートアップ企業はマイクロ企業または小規模企業に該当するため、免除されます。
2026年におけるDutch BVの最低資本金はいくらですか?
2026年におけるDutch BVの最低資本金はわずか1ユーロです。国際的な起業家がオランダに進出しやすくするため、この要件は以前の基準である18,000ユーロから大幅に引き下げられました。この資本金は、1株あたり0.01ユーロなど、任意の額面価値の株式に分割することができます。この柔軟性により、創業者は有限責任の恩恵を受けながら、最小限の初期投資で法人体制を構築することが可能です。
オランダの企業は財務記録をどのくらいの期間保管しなければなりませんか?
企業の財務記録および一次証憑書類は、最低7年間保管しなければなりません。これには、すべての請求書、銀行取引明細書、契約書、および商取引に関連するデジタルの通信記録が含まれます。ただし、BVが不動産を保有している場合、それらの特定の記録に関する保管期間は10年となります。これらの記録を維持することは、将来的な監査に対応するためのDutch BV企業の財務報告要件の中核をなす部分です。
2026年におけるDutch BVの法人税率はどのようになっていますか?
2026年度において、オランダの法人税(CIT)は2段階の税率区分で適用されます。200,000ユーロまでの課税所得に対しては19%の税率が適用されます。この200,000ユーロの基準を超える利益には、25.8%の税率が課されます。第2段階の税率区分に入ると納税義務額が大幅に増加し、全体の純利益に影響を与えるため、年間を通じてこれらの利益水準を監視することが重要です。
オランダの非公開有限責任会社においてUBOとみなされるのは誰ですか?
最終的な実質的支配者(UBO)とは、会社の株式または議決権の25%超を最終的に所有または支配する個人を指します。これは、当該法人に対して25%の所有持分を有する個人にも適用されます。これらの特定の基準を満たす者がいない場合は、上級管理職の役員を「疑似UBO」として登録しなければなりません。組織の透明性と法的遵守を確保するため、すべてのBVはこの情報をKVKに登録する必要があります。
Dutch BVの財務報告をリモートで管理できますか?
専門のサービスプロバイダーを通じて、すべてのDutch BV企業の財務報告要件をリモートで管理することができます。認証済み委任状(PoA)を使用することで、会社設立や継続的な管理運営のためにオランダへ渡航する必要はありません。専門代理人が記帳業務、VAT申告、年次決算書をデジタルで処理できます。これにより、国際的な創業者は世界中のどこから事業を運営していても、完全にコンプライアンスに準拠したオランダ拠点を維持することが可能です。
オランダ企業に対する支払利息控除上限はどのようになっていますか?
オランダ企業における支払利息の損金算入限度額は、当該法人のEBITDAの24.5%に設定されています。この規則は、過度な負債による資金調達を防ぐために、課税所得から控除できる利息の額を制限するものです。支払利息がこの比率を超える場合、超過分はその年度において控除できません。これは特に、事業資金を企業間融資や外部からの負債に依存しているBVにとって、慎重な財務計画を必要とする専門的な要件です。
出典
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(BV)
- Burgerlijk Wetboek Boek 2(オランダ民法第2編、法人)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダにおける社会保険
- Belastingdienst - 事業者向けVAT(BTW)
- 欧州委員会 - VAT規則および税率
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンスに関する法律および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |