

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-22 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Dutch BVの維持には、単なる現地での登記以上の対応が伴います。7年間の記録保持方針の厳格な遵守や、所有権に変更が生じてから1週間以内のUBOレジスターへの正確な報告が必要です。海外の事業主にとって、管理上の負担は、市場参入への期待から現地コンプライアンスの技術的な実務対応へと移行することが少なくありません。オランダ商工会議所(KVK)および税務当局に対して適格な状態(good standing)を維持するには、法定の義務および記録保持に対するプロアクティブな取り組みが求められます。
本記事では、オランダの企業が完全な法定コンプライアンスを確保するために満たすべき管理要件の的確な概要を提示します。200,000ユーロまでの利益に19%、それを超える部分に25.8%が課税される2026年の税率のもとで、義務付けられている付加価値税(BTW)および法人税(CIT)の申告を管理する方法を解説します。また、現地の登録住所の維持、従業員の給与計算管理、および会社の持分の25%超を保有する自然人に対する透明性基準の充足に関する要件についても詳述します。本ガイドは、専門的な正確さをもってオランダ法人のライフサイクルを管理するための実践的なロードマップとして機能します。
主なポイント
- オランダ法人が商工会議所(KVK)および税務当局に対して適格な状態(good standing)を維持するために必要な、具体的な管理義務を特定すること。
- 課税対象利益200,000ユーロまでを19%、それを超える額を25.8%とする2026年の法人税率を適用すること。
- 変更から1週間以内に会社の株式または議決権の25%超を保有する自然人を登録することにより、UBOレジスターの義務を管理すること。
- オランダのコーポレートアドミニストレーションサービスを活用して法定の提出書類を管理し、認証済み委任状(Power of Attorney)の手法により遠隔での会社設立を円滑化すること。
- セクレタリーサポートをDutch BVの会計と統合し、正確な付加価値税(BTW)申告と年次決算書の適時な提出を確実にすること。
オランダの規制環境におけるコーポレートアドミニストレーションの定義
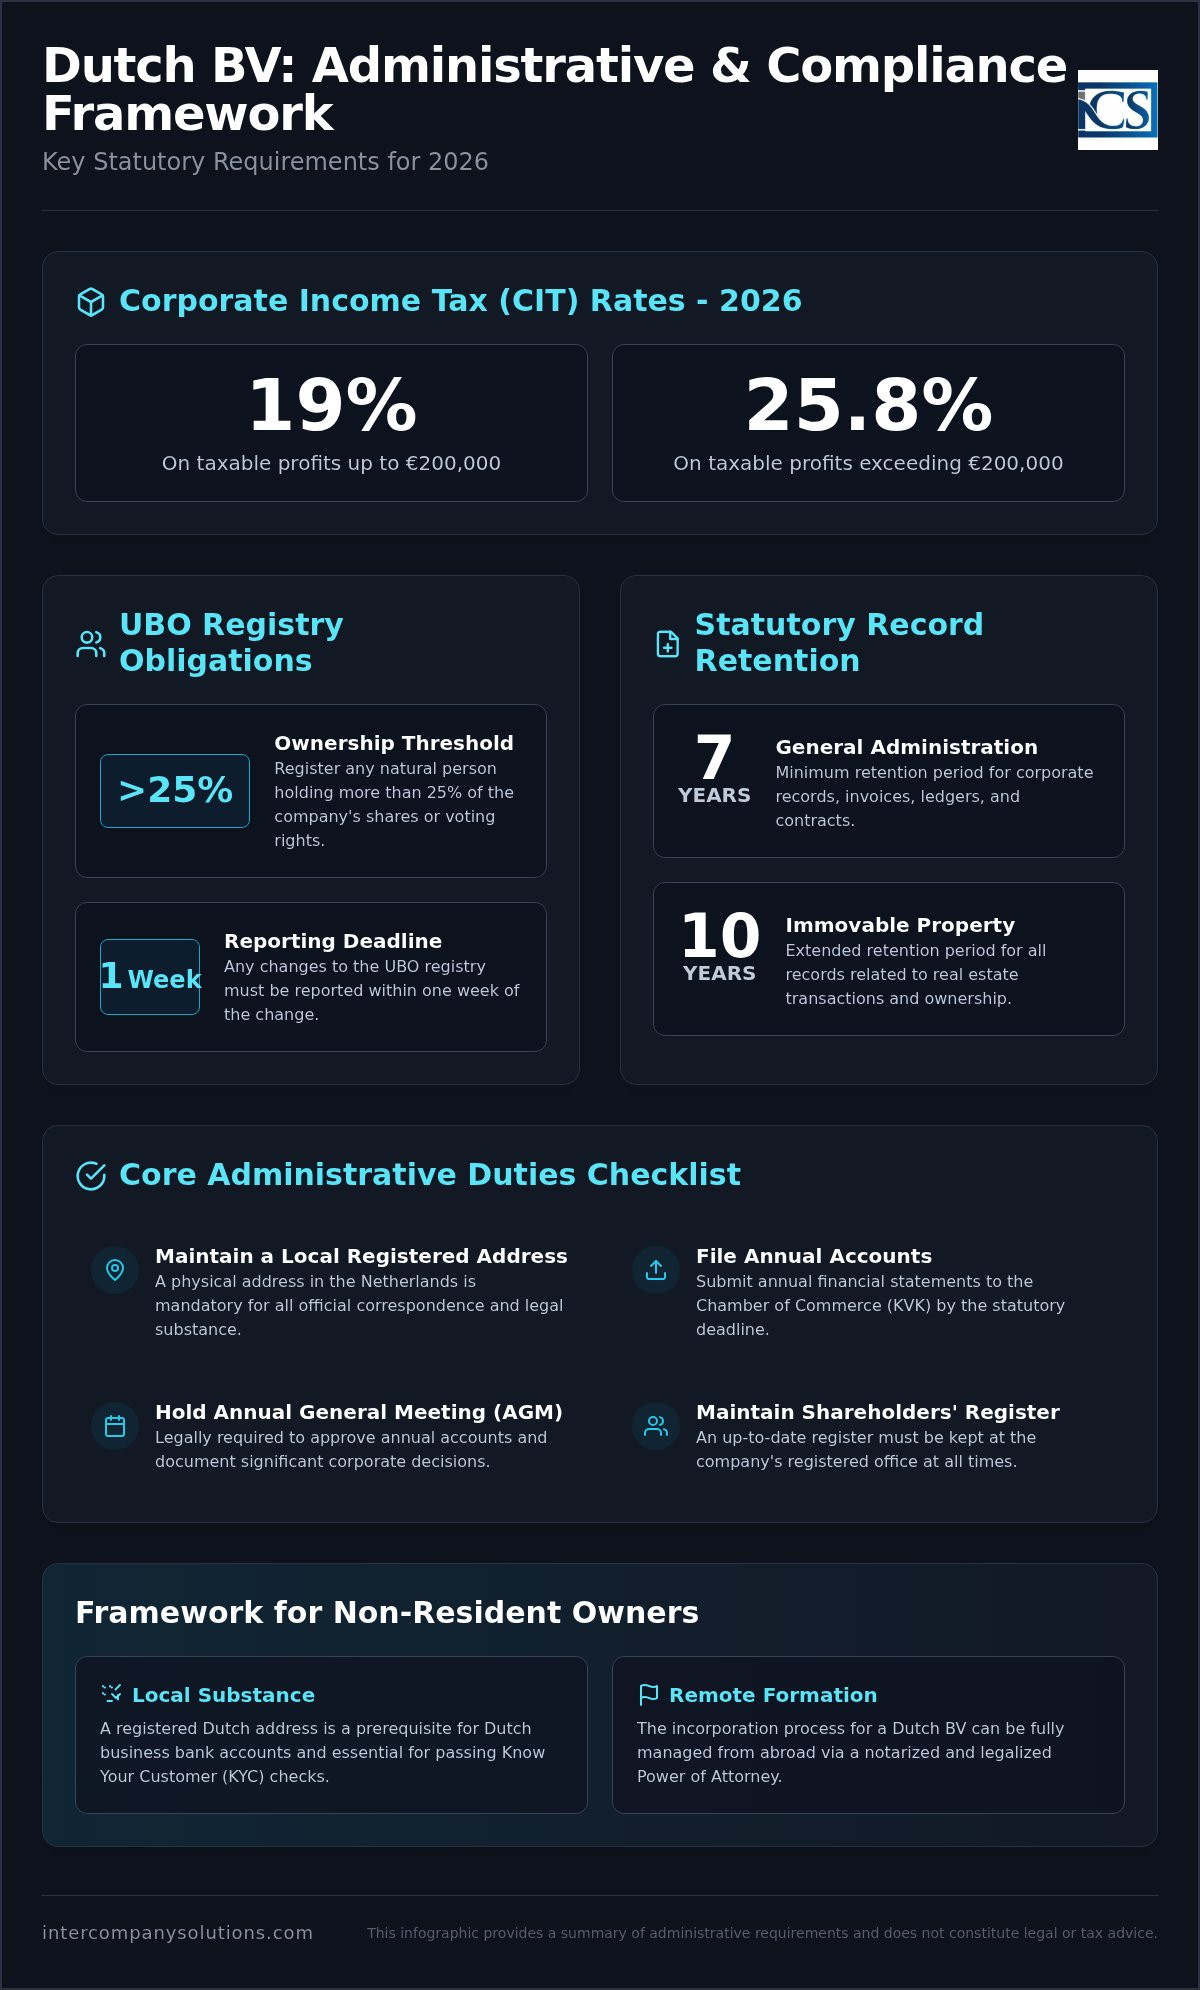
コーポレートアドミニストレーションは、Dutch BVのガバナンスおよび法定記録保持のための義務的枠組みです。これは、オランダの法人が適格な状態を維持するために必要な、法令遵守、財務、および秘書業務を包括しています。これは任意の手続きではなく、国内で登記されたすべての企業に課される法的要件です。効果的な管理業務は、貴社とオランダ商工会議所(KVK)および税務当局(Belastingdienst)との間の連携を維持します。外国人創業者にとって、corporate administration services Netherlandsは、現地に物理的拠点を置くことなく、現地の経済的実体要件(サブスタンス要件)およびコンプライアンス要件を満たすために必要なインフラストラクチャを提供します。このシステムは、オランダにおけるコーポレートガバナンスのより広範な原則に沿っており、すべてのステークホルダーに対する透明性を確保します。また、適切な管理には、一般管理記録については7年間、不動産関連記録については10年間の法定記録保存期間を遵守することも含まれます。
オランダにおける会社秘書役の役割
オランダの会社秘書役は、BVの内部的な法務手続きを管理します。その主な責務には、会社の登記上の事務所に保管しなければならない株主名簿の維持管理が含まれます。また、取締役会決議や義務付けられている年次株主総会(AGM)を調整し、意思決定に法的拘束力を持たせ、適切に記録されるようにします。取締役の辞任や株式譲渡などの変更が発生した場合、秘書役は直ちにKVKの登記記録を更新します。これには、25%を超える持分を有する自然人を変更後1週間以内に登録しなければならないUBO登録簿の管理も含まれます。ここでの正確な手続きは、高額な過料や法的な問題を防止します。彼らは会社の法的履歴の管理者として機能し、緻密な申請手続きを通じてcorporate administration services Netherlands要件が確実に満たされるようにします。
非居住者オーナーのための管理上の実体要件
非居住者オーナーは、現地の経済的実体要件に関して特有の課題に直面します。オランダの法律では、政府機関からの公式な通信を受領するために、すべてのBVがオランダ国内に現地の登記上の事務所住所を有することが義務付けられています。専門的な管理業務により、Belastingdienstからの書状が未対応のまま放置されるのを防ぎます。この現地での実体は、Dutch BVの会社設立およびオランダの法人口座の維持にとっても前提条件となります。銀行は厳格な顧客確認(KYC)審査を実施し、適切に文書化された管理履歴と明確な現地との関連性を求めます。EU域外の創業者にとって、このプロセスは認証済み委任状によるリモートでの設立から始まることがよくあります。専門サービスは、文書の流れを管理し、会社がオランダの規制当局の高度な基準を満たすことを保証することで、これを支援します。この管理基盤がなければ、会社はBTW番号を失ったり、銀行口座の凍結に直面したりするリスクがあります。
オランダの会社秘書役サービスの主要構成要素
オランダの法人の事業運営上の成功は、秘書役サポートの正確さに依存しています。これらのサービスは、会社とオランダ商工会議所(KVK)や税務当局(Belastingdienst)などの規制機関との間の主要なインターフェースとして機能します。取締役会が最終的な責任を負う一方で、秘書役のエキスパートが法定義務の専門的な執行を管理します。これには、取締役会決議書の起草、年次株主総会の議事録の作成、および外国人スタッフの移住ステータスに関するINDからの照会への対応などが含まれます。信頼できるcorporate administration services Netherlandsプロバイダーは、事務的な失念を防ぐために、これらの業務が現行のオランダのコーポレートガバナンス法に準拠していることを保証します。
KVKへの年次決算書の提出は重要な期限であり、企業の規模区分によって異なります。小規模BVは通常、簡略化された貸借対照表および注記を提出しますが、公開の期限は厳格です。これらの期限を守らない場合、破産時に取締役が個人的責任を問われる可能性があります。秘書役のサポートにより、これらの提出書類が正確であり、指定された期間内にアップロードされることが保証され、透明性とコンプライアンスを備えた法人としての地位が維持されます。
法定記録の保持および保存
オランダの法律は、データ保存に対する厳格なアプローチを義務付けています。元帳勘定、請求書、契約書を含むすべての企業および財務記録は、最低7年間保存する必要があります。この期間は、オフィスビルの権利証書や長期賃貸借契約書など、不動産に関連する文書については10年間に延長されます。Belastingdienstは電磁的記録による保存を認めていますが、デジタルファイルは保存期間全体を通じてアクセス可能であり、判読可能でなければなりません。現在の提出状況に不安がある場合は、コンプライアンスの専門家にご相談の上、記録をご確認いただけます。
UBO登録簿のコンプライアンス
実質的支配者(UBO)登録簿は、マネーロンダリングおよび金融犯罪を防止するために設計された透明性確保のための制度です。UBOとは、BVの株式、議決権、または所有持分の25%超を保有する自然人と定義されています。2022年以降、高い説明責任基準を確保するため、特定のUBOデータは所轄官庁に開示されています。企業は、法人の設立またはその後の所有構造の変更から1週間以内にUBOを登録しなければなりません。これらの登録期限を遵守しなかったり、誤った情報を提供したりした場合、行政過料または刑事罰が科される可能性があります。専門的なcorporate administration services Netherlandsは、これらの基準値を継続的に監視し、登録簿が現在の所有構造を正確に反映していることを保証します。
2026年の法令遵守要件および税務パラメータ
2026年におけるDutch BVのコンプライアンスは、特定の財務基準値および申告スケジュールの遵守が中心となります。2026年度において、オランダ商工会議所(KVK)での1回限りの登録手数料は85.15ユーロです。この初期費用に加え、企業は毎月または四半期ごとの対応を必要とする構造化された税務環境に対処しなければなりません。専門的なcorporate administration services Netherlandsを利用することで、これらのパラメータが正確に満たされ、申告遅延ペナルティを回避できます。これらの要件は、すべての法人に対して財務上の透明性と説明責任を強調する、オランダにおけるコーポレートガバナンスのより広範な枠組みの一部です。
法人税(CIT)の基準値
オランダの法人税制度は、課税所得に応じた2段階の税率構造を採用しています。2026年において、課税所得200,000ユーロまでの部分には19%の軽減税率が適用されます。この200,000ユーロの基準値を超える課税所得には、25.8%の税率が課されます。持株会社構造を管理する起業家にとって、参加免税制度は税務管理における不可欠な要素です。この規定は、親会社が子会社の株式を5%以上保有し、特定の事業目的テストまたは資産テストを満たしている場合、子会社から得られる配当および株式譲渡益を非課税とすることで二重課税を防止します。適切な管理により、年次CIT申告プロセスにおいてこれらの免税措置が正確に適用されることが保証されます。
付加価値税(VAT)およびEORIの申請
ほとんどのDutch BVは、現地でBTWとして知られる付加価値税(VAT)の登録が義務付けられています。標準税率は21%ですが、食品や特定の労働集約的サービスなどの特定の商品およびサービスには9%の軽減税率が適用されます。非居住者企業は、BelastingdienstからBTW番号を取得するために、納税管理人を指名するか、専門のcorporate administration services Netherlandsを利用することが一般的です。申告頻度は企業の売上高によって異なります。ほとんどのBVは四半期ごとに申告を行いますが、四半期の売上高が7,000ユーロを超える場合、または納付が恒常的に遅れる場合、税務当局から月次申告が義務付けられることがあります。
欧州連合(EU)域外との物品の輸出入を行う場合、事業者登録・識別(EORI)番号の取得が義務付けられます。この番号は税関当局が貨物を追跡するために使用され、BTW登録番号に紐付けられます。オランダでの会社設立段階でこれらの申請を管理しておくことで、サプライチェーンの遅延を防ぐことができます。
申告期限および財務報告
ほとんどのオランダ企業の事業年度は暦年に従い、12月31日に終了します。年次決算書は、事業年度終了後5か月以内に作成し、株主に提示しなければなりません。承認後、会社は8日以内にKVKにてこれらの決算書を公開する必要があります。特定の状況下では期限延長が認められますが、年次決算書提出の絶対的な最終期限は事業年度終了後12か月です。この最終期限を逃すことは経済犯罪とみなされ、会社の取締役が個人的責任を問われる可能性があります。
海外創業者向けコーポレートサービスプロバイダーの評価
オランダ法人のパートナー選定においては、手続きの透明性と専門的な技術知識への配慮が求められます。海外の創業者は異なるタイムゾーンから現地法人を管理するという課題に直面することが多く、リモートでのアクセス性は不可欠な要件となります。有能なcorporate administration services Netherlandsの提供業者は、Dutch BVのコンプライアンスに関するセクレタリー業務と会計業務がひとつの体制下で管理される統合的アプローチを提供すべきです。この統合により、KVKでの法定届出がBelastingdienstに提出される財務データと完全に一致し、税務調査の引き金となる不整合を防ぐことができます。
料金体系の透明性も、信頼できるパートナーを示す重要な指標です。プロフェッショナルなファームは、85.15ユーロのKVK登録手数料や公証人費用などの第三者費用を、細かい免責条項などに隠すことなく業務開始時に開示します。オランダの人口の約93%が英語を話すため、サービスプロバイダーは複雑な法務や税務事項に関する明確なコミュニケーションを確保するために、高い英語運用能力を示す必要があります。高品質なcorporate administration services Netherlandsを提供する企業は架け橋として機能し、現地の規制上の要件をグローバル起業家向けの実践可能なステップへと落とし込みます。
リモートでの設立と管理業務
認証済み委任状(PoA)方式は、オランダに直接渡航できない非居住者の創業者にとって標準的な手続きです。この方法により、現地の代理人が創業者に代わってオランダの公証人の面前で設立証書に署名できるため、渡航の必要性を実質的になくすことができます。これを開始するには、パスポートの認証済みコピーや現住所の証明書など、所定の書類一式を提出する必要があります。このリモートアプローチは、国際的な起業家にとってNetherlands business registration processの中核となります。BVが設立された後も、管理サービスにより、現地への物理的な移動を必要とすることなく、登記上の住所および法定文書の送受管理が継続して行われます。
統合型給与計算およびスタッフィング
Dutch BVが現地または海外のスタッフの雇用を予定している場合、管理パートナーはこれらの複雑な義務を管理するためのpayroll services Netherlandsを提供している必要があります。これには、税務当局への雇用主登録、毎月の給与明細書の作成、年金拠出金の処理などが含まれます。高度人材外国人向けには、30%非課税ルールが重要なインセンティブとなりますが、適用要件を維持するためには正確な申請と継続的なモニタリングが必要です。社内に本格的な人事部門を設置することなくスタッフを雇用できるEOR(事業主代行)モデルの活用は、オランダの労働法を完全に遵守しながら管理上の間接費を低く抑えることができるため、多くの場合有益です。
Intercompany Solutionsによる統合管理ソリューション
海外市場への進出には、現地法と国際的な事業戦略の接点を理解しているパートナーが必要です。Intercompany Solutions(ICS)は、初期のBV設立からVAT登録、銀行口座開設支援に至るまで、あらゆる手続きを円滑に進めるフルサービスパッケージを提供しています。当社は、50カ国以上の起業家によるオランダでの事業立ち上げを成功へと導いてきました。この統合的アプローチにより、貴社が単なる法的な登録事項として存在するだけでなく、オランダの金融システム内で完全にコンプライアンスを遵守した事業体として機能することが保証されます。corporate administration services Netherlandsの要件を一元化することで、個別の法律顧問と会計顧問の間で生じる連絡の齟齬のリスクを軽減できます。
ICSの法人設立プロセス
スピードとリモート対応能力は、当社の設立モデルの根幹です。当社は認証済み委任状方式を用いて、2~5営業日以内にDutch BV company formationプロセスを進めます。この方法により、オランダに直接渡航することなく事業を立ち上げることが可能です。身元確認書類および居住証明書類をご提出いただいた後、オランダ商工会議所(KVK)への直接登録を行い、85.15ユーロの登録手数料が正確に処理されるよう手配します。設立証書の調印後は、事業用銀行口座の開設に関する専門的なサポートを提供します。bunqなどの最新のフィンテック企業やオランダの従来型銀行と連携し、貴社が国内外の取引を管理するために必要な体制を確実に整えます。当社のチームが厳格な「顧客確認」(KYC)要件を適切に案内し、口座開設の遅延を最小限に抑えます。
継続的なコンプライアンスと会計業務
BVの維持には、税務当局およびKVKとの継続的なやり取りが伴います。当社では専任のアカウントマネージャーを配置し、四半期ごとのVAT申告および年次決算書の作成を管理します。この長期的なサポートは、7年間の帳簿書類保存義務を遵守し、法人税(CIT)申告において2026年の税率である19%および25.8%を正確に反映させるために不可欠です。ビジネスモデルに海外人材の雇用が含まれる場合は、高度熟練労働者(HSM)ビザおよびINDへの申請をサポートし、主要スタッフの赴任手続きを効率化します。当社のプレミアム・セクレタリー・サポート・パッケージには、初年度に10時間の専用相談時間が含まれており、発生した法務や管理上の具体的な疑問に対応できます。ビジネスの推進力を維持するため、当社はすべての管理業務に関するお問い合わせに対して24時間以内の回答を保証しています。この効率性へのコミットメントにより、貴社が事業規模の拡大に集中できるよう、専門的な利益が適切に保護されます。
最終確認日:2026年8月
法定コンプライアンスによるオランダ事業の将来の確保
Dutch BVを維持するには、2段階の法人税率(CIT)や85.15ユーロのKVK登録手数料など、2026年の税制基準への細心の配慮が必要です。長期的な成功は、7年間の帳簿保存基準を維持し、25%を超える持分を保有するすべての自然人がUBOレジスターに正確に反映されるようにできるかどうかにかかっています。これらの管理義務は単なる事務作業ではなく、Belastingdienstや商工会議所における貴社の適格な地位を保護するための法的な基盤です。
専門的なcorporate administration services Netherlandsは、国際的な戦略と現地の規制遵守とのギャップを埋めるために不可欠なインフラを提供します。外国人起業家に特化したトップクラスの法人設立ファームとして、当社は認証済み委任状方式により2~5営業日でのリモート設立を円滑に進めます。100%満足保証に裏付けられた包括的なサポートにより、あらゆる法定要件が正確かつ明確な手続きに沿って満たされることを保証します。
当社は、オランダ市場における信頼できる案内役を務める準備が整っています。当社のチームは、お客様の国際的な事業展開にふさわしい正確性と法的是正性を提供することに尽力し続けます。
最終確認日:2026年8月
よくある質問
Dutch BVに義務付けられているコーポレート・アドミニストレーション業務にはどのようなものがありますか?
義務的な法人管理業務には、商工会議所(KVK)への年次決算書の提出、登記上の本店における株主名簿の保管、定期的なVATおよび法人所得税(CIT)申告書の提出などが含まれます。また、変更が生じた場合は1週間以内に実質的支配者をUBOレジストリに登録しなければなりません。プロフェッショナルなオランダのコーポレート・アドミニストレーション・サービス提供者は、不遵守による行政罰金や取締役の責任を防止するため、これらの期限を確実に遵守できるようにします。
会社を経営するためにオランダに物理的に滞在する必要がありますか?
会社を管理したり、設立手続きを完了したりするために、オランダに物理的に滞在する必要はありません。外国人の創業者(ファウンダー)は通常、公証・認証された委任状(Power of Attorney)を用いて、遠隔で2~5営業日以内にDutch BVを設立します。設立後は、オランダ国内の登記上の本店住所から公式な通信や申告手続を代行する現地のサービスパートナーを通じて、法人の制定法上の義務や税務申告を管理することができます。
2026年におけるDutch BVの設立に必要な最低資本金はいくらですか?
2026年にDutch BVを設立するために必要な最低資本金は0.01ユーロです。この柔軟性により、創業者は事前の大規模な資本拠出を伴うことなく非公開有限責任会社を設立することができます。設立手続きにおいて、株式の額面価格および発行済資本総額を決定する必要があります。法的な最低資本金は名目的なものですが、一定の事業用銀行口座の開設申請や商業的信用力を高める上では、より多額の資本金を設定することが有利となる場合があります。
2026年のオランダにおける法人税率はいくらですか?
2026年度において、オランダは2段階の法人所得税(CIT)制度を適用しています。200,000ユーロまでの課税所得に対しては19%の税率が課されます。この200,000ユーロの閾値を超える利益に対しては、25.8%の税率で課税されます。これらの税率は、オランダ居住者法人の全世界所得に適用されます。法人の税負担を最適化するためには、正確な記帳および参加免除(親会社・子会社間の配当等の非課税制度)などの特定の税務免除規定の適用が不可欠です。
2026年における新規企業のKVK登録手数料はいくらですか?
2026年におけるオランダ商工会議所(KVK)の新規企業登録手数料は85.15ユーロです。これは、商業登記簿への法人の初回登録時に支払う一回限りの非経常的な手数料です。設立を円滑に進めるためにオランダのコーポレート・アドミニストレーション・サービスを利用する場合、この費用は通常、設立費用の一部としてサービスプロバイダーによって処理されます。また、すべての公式な商取引で必要とされる固有のKVK番号が付与されます。
オランダでは誰が実質的支配者(UBO)とみなされますか?
オランダ企業において株式、議決権、または所有持分の25%超を保有している自然人は、実質的支配者(UBO)とみなされます。この定義には、その他の手段を通じて法人に対して実質的な支配力を行使する個人も含まれます。2022年以降、UBOレジストリは義務的な透明性ツールとなっています。これらの個人を登録し、会社の所有構造に変更が生じた場合は1週間以内にレジストリを更新しなければなりません。
オランダ企業の事業記録・帳簿書類はどのくらいの期間保存しなければなりませんか?
すべての事業記録および財務記録は、法定期間である7年間保存しなければなりません。この要件は、元帳、請求書、銀行取引明細書、および契約書を対象とします。ただし、オフィスの不動産権利証書や長期賃貸借契約など、不動産に関連する記録である場合、保存期間は10年間に延長されます。全期間を通じてオランダ税務当局(Belastingdienst)による税務調査において判読可能かつアクセス可能な状態が維持されていることを条件として、記録は電子的に保管することができます。
管理パートナーを通じてオランダで従業員を雇用することはできますか?
管理パートナーによる給与計算(ペイロール)および人事労務サポートを利用することで、オランダで従業員を雇用することが可能です。これにより、社内に人事部門を設置することなく現地スタッフを管理できます。パートナーは、Belastingdienstへの雇用主登録、毎月の給与明細の発行、年金拠出の手続きを代行します。また、高度外国人材向けの30%非課税恩典(30%ルール)の手続きも支援可能であり、海外からのスタッフが利用可能なオランダの税制優遇措置を確実に享受できるようにします。
出典
- KVK - オランダ商業登記簿への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法第2編、法人法)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- ICS Payroll - オランダの給与計算サービス
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |