

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
2024年初頭までにオランダの法人の約80%が究極的実質的所有者(UBO)の登録を完了しており、現在Belastingdienstによって執行されている厳格な透明性基準を浮き彫りにしています。外国人起業家にとって、オランダでの法人所得税コンプライアンスの遵守は、管理上のミスや期限超過の余地が一切ない厳格な法定要件です。税務当局に対してDutch BVの良好な存続状態を維持するために求められる専門用語や厳格な申告スケジュールに圧倒されることは珍しくありません。
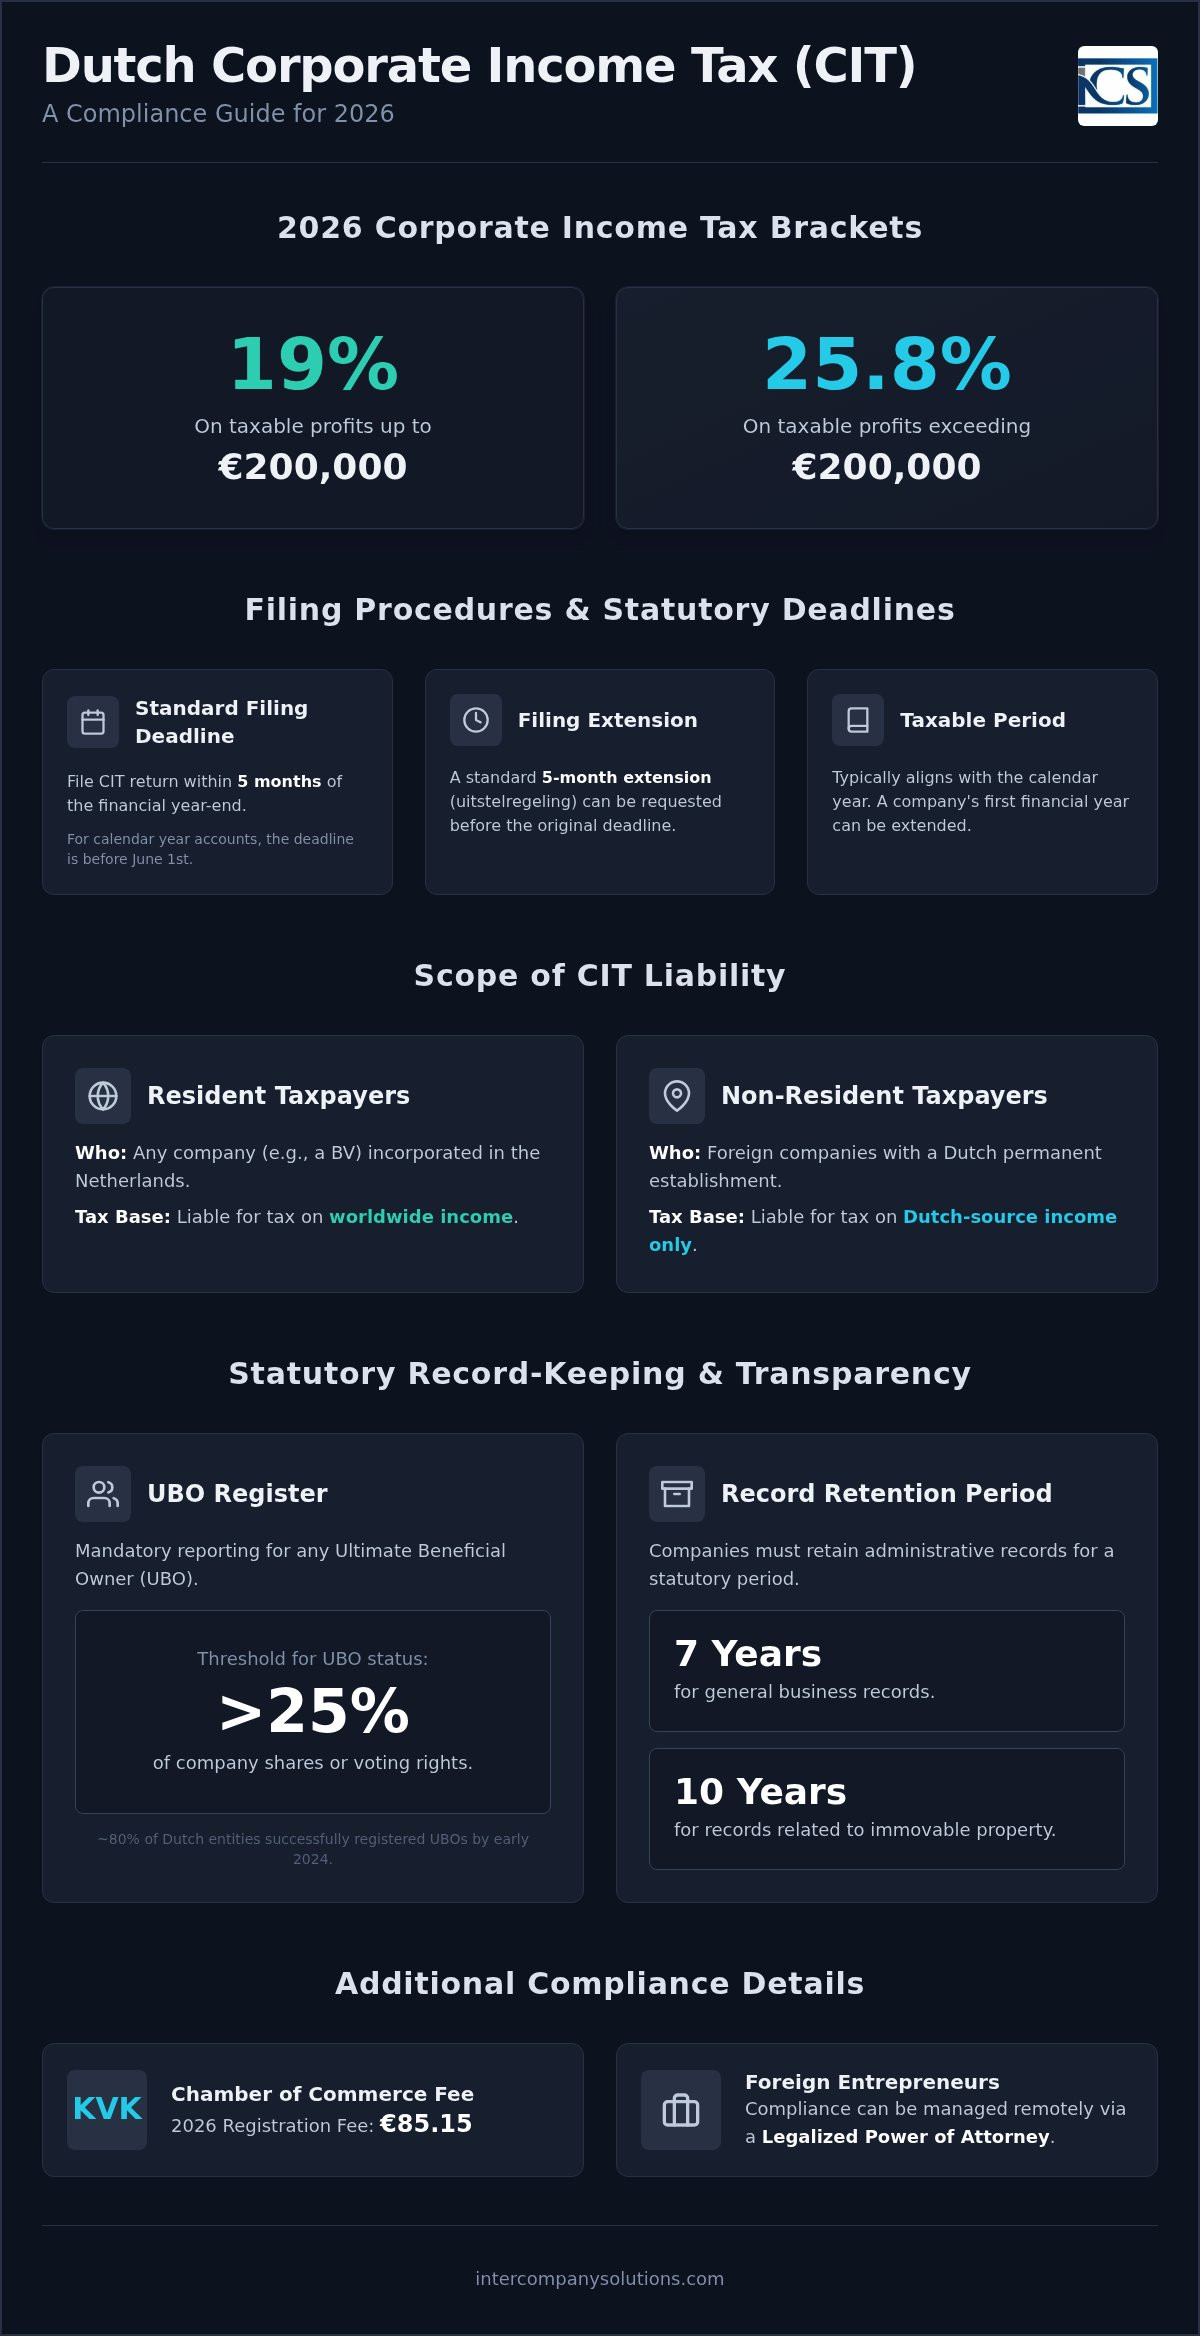
オランダ税法の複雑さが国際的な事業成長における大きな障壁となり得ることを、私たちは理解しています。本ガイドでは、貴社の税務上の責任を管理するために必要な正確なデータを把握できるよう、2026年の法人所得税要件を専門的かつ段階的に解説します。200,000ユーロまでの利益に対しては19%、それを超える部分に対しては25.8%に設定されている現行の税率区分について明確に理解することができます。
税率だけでなく、不可欠な申告期限や遵守すべき7年間の法定帳簿保存期間についても詳述します。また、85.15ユーロのKVK登録手数料や、25%超の持分を有する株主に対する具体的なUBO報告基準についても取り上げます。この概要は、行政過料を回避し、オランダ政府との透明性の高い関係を維持するための信頼性の高いロードマップとして機能します。
主なポイント
- 200,000ユーロまでの利益に19%、それを超える残余部分に25.8%の税率を適用する2026年の2段階税制を理解し、オランダでの正確な法人所得税コンプライアンスを確保する。
- 行政罰や延滞利息を防ぐため、通常は事業年度終了後5か月以内とされる極めて重要な申告期限を特定する。
- 義務付けられている7年間の保存期間、または不動産関連の記録については10年間の保存期間を満たす法定記録保存手順を実施する。
- 非居住者取締役が企業のコンプライアンスのために公証・合法化された委任状(Power of Attorney)の手続きを利用し、遠隔でオランダの税務上の義務を管理する方法を学ぶ。
- 会社の株式または議決権の25%超を保有する自然人に適用される、UBO登録簿の透明性要件を明確にする。
オランダ法人所得税の納税義務の範囲
オランダの法人所得税(CIT)は、法人の税法上の居住形態およびオランダ国内における活動の性質に基づいて適用されます。多くの外国人起業家にとって、事業展開の主たる形態はBesloten Vennootschap(BV)です。オランダ法の下では、オランダ国内で設立されたすべてのBVは自動的に税務上の居住者とみなされます。この地位により、所得がどこで発生したかにかかわらず、全世界所得に対して納税義務を負うことになります。これは将来のすべての税務上の義務の基礎を確定させるため、オランダでの会社設立において極めて重要な検討事項となります。
北米でも事業体を管理している起業家の方は、Secretary of State Directoryの詳細を確認することで、米国全50州にわたる法人検索や商号の利用可能性確認を容易に行うことができます。
恒久的施設(PE)を保有する外国企業や特定のオランダ国内源泉所得を有する非居住法人などの非居住納税者は、より限定的な範囲が適用されます。これらの法人は、オランダでの事業活動から直接生じた利益に対してのみ課税されます。居住形態の判定には、実質的な管理の場所(place of effective management)が考慮されます。主要な商業的および戦略的意思決定がオランダ国内で行われている場合、その事業体は通常、税法上の居住者として分類されます。これらの区別を理解することは、オランダでのCITコンプライアンスを維持し、設立日からすべての法定義務を確実に履行するための基本です。オランダの法人税制度は、二重課税を防止するための租税条約と国内の要件とのバランスを取りながら、これらの判定に関する明確な枠組みを提供しています。
CITの対象となる法人
オランダの税法は、複数の法的形態に対してCITの納税義務を定めています。非公開有限責任会社(BV)および公開会社(NV)が最も一般的な対象です。財団(stichtingen)および社団は、商業企業と競争する活発な事業活動を行わない限り、原則として非課税です。そのような活動が事業の基準を超える場合は、CITの登録を行わなければなりません。恒久的施設として事業を行う外国支店も、現地活動に帰属する利益の部分についてオランダの申告要件を遵守する必要があります。これにより、現地のBVと国内に物理的拠点を置く国際企業グループとの間の公平な競争環境が確保されます。
課税期間
大半の企業は、1月1日から12月31日までの標準的な暦年を課税期間(事業年度)として採用しています。ただし、会社の設立定款に明記されている場合、法律上は変則決算期(broken financial year)が認められています。新設されたBVの場合、初年度の事業年度を延長することが可能です。つまり、2025年10月に設立された会社は、初回の報告期間の終了日を2026年12月31日とすることができます。CIT申告書は商業登記所(KVK)に提出される年次財務諸表と正確に一致していなければならないため、この整合性は極めて重要です。会計と税務申告の正確な調整は、オランダにおけるCITコンプライアンスを成功させる中核要素であり、Belastingdienstからの税務調査や照会を引き起こす原因となる不一致を防ぎます。
申告手続きおよび法定提出期限
オランダにおけるCITコンプライアンスを維持するには、法定申告期限の厳格な遵守が求められます。事業年度が暦年と一致するDutch BVの場合、法人所得税申告書は翌年の6月1日までに提出しなければなりません。設立定款に関する前述の項目で説明したとおり、変則決算期を採用している場合、申告期限はその事業年度終了から正確に5か月後となります。これらの期日を過ぎると自動的に行政罰が科され、遅延が継続した場合は罰則が加重される可能性があります。
申告延長制度(uitstelregeling)を利用することで、標準的な5か月の申告期限延長を申請できます。これは、外国子会社の財務諸表の連結や非居住者取締役との調整に追加の時間を要する外国人起業家にとって特に有用です。多くの専門サービス提供者はクライアントに代わってこの申請を行い、最終数値の検証中も会社が適切なコンプライアンス状態を維持できるようにします。これは定型的な手続きですが、当初の5か月の期限が満了する前に手続きを開始する必要があります。
CIT申告プロセス
正確な税務申告の基礎となるのは商業ベースの年次決算書です。ただし、税務上の調整が行われるため、課税所得は商業上の利益とは異なることが多くあります。これには、特定の罰金や交際費の一部などの損金不算入項目、ならびに事業用資産に対する特定の減価償却規則が含まれます。申告書はBelastingdienstのポータルサイトまたは認定ソフトウェアを通じて電子申告しなければなりません。このプロセスにより、商業会計から税務報告への移行における正確性が優先され、最新の2026年基準に従ってCIT申告およびコンプライアンス手続きが遂行されます。
暫定賦課決定と最終賦課決定
オランダの税務当局は通常、過去の実績や予測に基づいて事業年度の初頭に暫定賦課決定(voorlopige aanslag)を発行します。これは、企業が年間を通じて資金繰りを管理するための事前納付計画として機能します。前年度よりも大幅に高いまたは低い利益が見込まれる場合は、直ちにこの賦課決定の修正を申請すべきです。これにより、年度末における多額かつ予期せぬ納税通知を防ぎ、延滞税の発生を抑えることができます。これらの賦課決定の積極的な管理は、効果的なオランダCITコンプライアンスの重要な要素です。
2026年の最高裁判決に基づき、法人税の延滞利息率は上限4%に制限されています。以前の年と比べて低下しているものの、効率的な事業運営においては正確な申告によって回避すべきコストであることに変わりはありません。提出された申告書をBelastingdienstが処理すると、最終賦課決定(definitieve aanslag)が発行されます。納税義務の計算に誤りがあると思われる場合は、法定の6週間の異議申立て期間内に当社の会計スペシャリストにご相談いただき、申告内容の見直しや正式な異議申立て手続きを開始することができます。
2026年のオランダ法人税率および課税基準額
2026年のオランダ法人所得税体系は安定した2段階の累進税率構造を維持しており、国際企業に予測可能な環境を提供しています。200,000ユーロまでの課税所得に対しては19%の税率が適用されます。所得が200,000ユーロの基準額を超えると、その超過分に対しては25.8%の税率が課されます。これらの税率は、前述のとおり商業決算書に必要な調整を加えた後に確定される課税利益に適用されます。毎年の申告プロセスにおいて自社が正しい基準を適用できるよう、正確な帳簿記録を維持することが不可欠です。
持株会社は、多くの場合、参加免税制度(deelnemingsvrijstelling)の恩恵を受けます。この制度により、適格子会社(通常は親会社が株式の5%以上を保有)から受け取る配当および株式譲渡益はCITが免除されます。これにより企業グループ内での二重課税が防止され、オランダは持株構造にとって戦略的な拠点となっています。この免税措置の適切な適用は実効税率全体に直接影響を与えるため、複数の事業体を擁するグループにとってオランダにおけるCITコンプライアンスの根幹となります。
課税所得の計算
最終的な税額を決定するには、課税所得の正確な計算が必要です。所得を得る目的で発生した費用であれば、事業に関連するほとんどの支出を損金算入できます。ただし、借入金利息などの特定の費用には一定の損金算入制限規則が適用されます。損失が発生した場合、オランダの税制では前年度の利益に対する1年間の繰戻控除が認められています。この方法で相殺できない損失については、無期限に繰越控除を行うことができます。繰越控除は無期限である一方、100万ユーロを超える利益と相殺する場合には一定の制限が適用される点に留意が必要です。
複数のBVを保有するグループは、連結納税グループ(fiscale eenheid)を組成できる場合があります。これにより、親会社と子会社が単一の納税者として扱われます。最大の利点は、同一グループ内においてある企業の損失を別の企業の利益と相殺できる点です。また、グループ全体で提出するCIT申告書が1件で済むため、管理上の負担も軽減されます。この体制を採用するには、すべての法人が税務統合の要件を満たすよう、オランダでのビジネス開始の段階から綿密な計画を立てる必要があります。
優遇措置および免税規定
オランダ政府は、特定の経済活動を奨励するためにいくつかの優遇措置を提供しています。イノベーション・ボックス(Innovation Box)はその代表例であり、自社開発した知的財産や適格な研究開発(R&D)から生じる利益に対して、標準税率ではなく実効税率9%が適用されます。この軽減税率は、有効な特許やR&D申告書を保有する技術主導型企業にとって税負担を大幅に引き下げるものです。
さらに、企業は省エネ設備や環境配慮型設備に対する投資税額控除を利用できます。これらの控除は、CIT税率が適用される前の課税所得から差し引かれます。受取配当に対する参加免税と組み合わせることで、これらの優遇措置は成長と革新を重視する起業家に対して競争力のある税制環境を提供します。これらの規則を遵守することは、現代のすべてのBVにとってオランダCITコンプライアンスの極めて重要な一部です。
法定記録保持および透明性要件
管理上の完全性は、コンプライアンスを遵守するDutch BVの根幹です。Belastingdienstは、いつでも監査のために容易にアクセスできる包括的な管理記録の維持を義務付けています。請求書、銀行取引明細書、契約書などの標準的な事業記録については、義務付けられている保管期間は7年間です。ただし、貴社が事業用不動産を所有または管理している場合は、不動産に関する記録を10年間保管する必要があります。税務調査時にこれらの書類を提示できない場合、税務紛争において立証責任の転換につながる可能性があるため、この区別はオランダにおける長期的な法人税(CIT)コンプライアンスにおいて不可欠です。
真正性とアクセス可能性が維持されている限り、デジタル記録は当局によって完全に認められます。税務調査官から要請があった場合、合理的な期間内にデータを検索して閲覧できるようにしておく必要があります。クラウドベースの会計ソリューションはこれを容易にしますが、データの完全性に対する最終的な責任は会社の取締役にあります。デジタルアーカイブを整理しておくことは、オランダ政府に対して透明性と信頼性を実証するための実践的な方法です。
これらのシステムの安全性と耐障害性を確保するため、多くの国際企業はプロフェッショナルなITコンサルティングおよびマネージドサイバーセキュリティサービスにおいてInsoft Servicesの専門知識を活用しています。
KVKへの提出と手数料
毎年、Dutch BVは商工会議所(KVK)に財務諸表を提出しなければなりません。2026年期間における商業登記所の登録手数料は85.15ユーロです。良好な適格状態(グッドスタンディング)を維持するためには、事業年度終了後12か月以内にこれらの計算書類を提出する必要があります。開示が求められる情報量は、会社の規模区分によって異なります。マイクロ企業および小規模企業は、通常、要約貸借対照表と限定的な注記のみを公開する必要があります。対照的に、中規模および大規模企業には、より広範な監査および開示要件が課されます。適時な提出は、破産時における取締役の個人責任を防ぐことにつながり、企業透明性の中核的な要素となります。
UBO登録簿のコンプライアンス
透明性は、UBO登録簿を通じて所有構造にも適用されます。株式または議決権の25%超を保有する者と定義される実質的支配者(UBO)であるすべての自然人を登録することが義務付けられています。2024年初頭時点で、オランダ法人の約80%がこの登録を正常に完了しており、企業の透明性が高く重視されていることを反映しています。不正確または欠落したUBOデータは、行政罰金や、法人口座の開設・維持における大きな障害につながる可能性があります。銀行は義務的なKYCプロトコルの一環としてこのデータを使用するため、UBOの正確性は、オランダにおける円滑な法人税(CIT)コンプライアンスの前提条件となります。登録簿を最新の状態に維持するため、所有権の変更は8日以内に報告しなければなりません。
外国籍起業家としての法人税コンプライアンスの管理
非居住者取締役として規制環境に対応することは、特有の実務上のハードルを伴います。Belastingdienstは公的文書のやり取りのほぼすべてをオランダ語で行うため、外国籍起業家にとって、期限が定められた要請や課税通知書の内容を正確に把握することは困難です。オランダにおける法人税コンプライアンス(cit compliance netherlands)を維持するためには、オランダ国内の登記上の事業所住所を保有している必要があります。この住所は税務送達の正式な窓口として機能し、貴社がすべての法定通知を遅滞なく受領できるようにします。国外の住所に依存していると、期限徒過を招き、結果として行政過料が科されることが多々あります。
合法化された委任状(PoA)方式を採用していれば、国際的なBVであっても遠隔管理を行うことが標準的な実務です。この法的枠組みにより、現地の代理人がVAT登録から最終的な法人税申告に至るまで、貴社の税務事項を管理できるようになります。これにより、個々の行政手続きのために現地へ渡航する必要がなくなり、世界規模での事業運営に注力しながらも、貴社のコンプライアンスを確実に維持することが可能となります。委任状(PoA)は、オランダの銀行および税務当局に承認されるために適切に公証および合法化される必要があり、当社の専門家が設立段階においてこの手続きを処理いたします。
遠隔コンプライアンスソリューション
Dutch BV向けの専門的な会計サービスを活用することは、これらの要件に対応する最も効率的な方法です。これらの専門家は公認代理人として職務を遂行し、安全なデジタルポータルを使用して税務当局と直接やり取りを行います。記帳業務を給与計算サービスと統合することで、すべての賃金税および社会保険料が正確に計算され、期末の法人税合算申告に備えることができます。この包括的なアプローチにより、税務調査の典型的な契機となる異なる税目間のデータ不一致を未然に防ぐことができます。
戦略的コンプライアンス計画
長期的な成功を収めるためには、特定の税制優遇措置や国際的な義務に関する綿密な計画策定が不可欠です。例えば、海外からの従業員が30%課税優遇措置(30% ruling)の適用対象となるかどうかを判断する必要があります。この制度により、高度外国人材に対して域外経費に充てる非課税手当を支給することが可能になります。さらに、オランダと貴国の間の二重課税防止条約の適用を受けるためには、国境を越えた税務義務を適切に管理することが極めて重要です。これにより、同一の利益に対して二つの管轄区域で二重に課税される事態を防止します。知見の豊富なオランダ会社設立代行業者を選定することで、健全なオランダ企業に求められる初期設立手続きおよび継続的な法定モニタリングの双方において、一元化された窓口を確保することができます。
最終確認日:2026年8月
Dutch BVの税務上の将来基盤の確立
オランダの法定枠組みを遵守することで、貴社の事業はBelastingdienstから見て透明性と信頼性の高い法人としての地位を維持できます。19%および25.8%という2026年の税率区分を正確に把握し、5か月の申告期限を厳守することで、貴社を行政罰や不要な利息の賦課から守ることができます。義務付けられている7年間または10年間の帳簿書類保存期間を遵守することは、単なる法令上の義務にとどまらず、将来の税務照会に備えるための戦略的な実務対応でもあります。オランダにおける法人税コンプライアンス(cit compliance netherlands)を効果的に管理するには、これらの技術的要件に対するプロアクティブなアプローチが求められます。
当社チームは貴社の国際事業とオランダ税務当局との架け橋となり、すべての手続き上の詳細を効率的に処理いたします。UBO登録、KVKへの届出、年次申告を遠隔で管理するために必要な専門知識を提供いたします。この体系的な手法により、貴社が事業成長に専念できる環境を整えるとともに、当社は貴社が長期的な安定に不可欠なすべての法的および税務基準を満たすよう徹底いたします。
Belastingdienstの公認税務代理人として、Intercompany Solutionsは2015年以来、外国籍起業家のコンプライアンス対応を専門としてまいりました。当社のコーポレートサービスには100%の満足保証が付帯しており、お客様の事業上の利益が確かな実績を持つ専門家に委ねられているという安心感を提供いたします。オランダ市場において法令を遵守し、繁栄する事業基盤を確立できるよう支援いたします。
最終確認日:2026年8月
よくある質問
2026年のオランダにおける法人税率は?
2026年の法人税率は、200,000ユーロまでの課税所得に対して19%、その基準額を超える金額に対して25.8%です。これらの税率は、居住者納税者およびオランダ源泉所得を有する非居住者納税者の双方に適用されます。申告時に正しい税率区分が適用されるよう、商業年次決算書に必須の税務調整を加えた上で税務上の利益を計算する必要があります。
オランダの法人税申告書の提出期限はいつですか?
暦年を事業年度とする場合、申告期限は翌年の6月1日です。貴社のBVが変則事業年度を採用している場合は、事業年度終了後5か月以内に申告しなければなりません。複雑な決算の確定や海外取締役との調整を進めながらオランダでの法人税コンプライアンスを確実にするため、登録税務サービスプロバイダーを通じて標準的な5か月の申告延長を申請することができます。
オランダの法人税申告を海外からリモートで行うことはできますか?
はい、合法化された委任状手続きを利用することで、海外から法人税の義務を完全に管理することができます。この法的な枠組みにより、現地の代理人がお客様に代わって電子申告やBelastingdienstとの通信を行うことが可能になります。多くの外国人起業家がこの方法を利用し、行政手続きのためにオランダへ頻繁に渡航することなく法定義務を履行しています。
Dutch BVは財務記録をどのくらいの期間保管する必要がありますか?
Dutch BVは、一般的な管理記録を7年間保管することが法的に義務付けられています。これには、会社の財務履歴に関連するすべての請求書、契約書、銀行取引明細書が含まれます。事務所用不動産や土地など、特に不動産に関連する記録については、法定監査要件を遵守するために義務的な保管期間が10年間に延長されます。
オランダにおける法人税申告遅延の罰則は何ですか?
Belastingdienstは申告遅延に対して自動的に行政過料を科し、遅延期間に応じてその額は増加する可能性があります。これらの罰則に加えて、未納の税額に対して利息が請求されます。2026年の判断に基づき、この利息の上限は4%と定められています。これらの回避可能なコストを防ぎ、当局に対して問題のない税務記録を維持するためには、正確なオランダでの法人税コンプライアンスが不可欠です。
Dutch BVが法人税コンプライアンスを満たすには現地取締役が必要ですか?
Dutch BVが法人税の義務を履行する上で、現地の取締役を置くことは厳密には必須ではありませんが、国内に登録された事業所住所を維持する必要があります。ただし、実質的な管理および支配の場所は、税務上の居住性を判断する主要な要因となります。すべての取締役が非居住者である場合でも、会社は税務署からのオランダ語による通知書を迅速に受領し理解できる体制を確保しなければなりません。
2026年のKVK登録手数料はいくらですか?
商工会議所(KVK)のオランダ商業登記所への初回登録手数料は、2026年時点で85.15ユーロです。この手数料は、BVまたはNVの初回登録時に支払います。これは1回限りの費用ですが、公開登記簿において会社のデータが透明かつ最新の状態に保たれるよう、年次財務諸表を提出する毎年の義務についても考慮する必要があります。
Dutch BVはUBO情報の登録が義務付けられていますか?
はい、すべてのDutch BVは実質的支配者(UBO)を公開登録簿に登録する必要があります。UBOとは、会社の株式または議決権の25%超を最終的に所有または支配する自然人を指します。正確なUBOデータを維持することは極めて重要な透明性要件であり、情報の欠落や更新の遅れは行政過料や法人口座の維持における重大な問題につながる可能性があります。
情報源
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法典第2巻、法人法)
- Rijksoverheid - 起業・経営
- Belastingdienst - 法人税率
- ICS Payroll - オランダの給与計算サービス
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |