


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Dutch BVの維持・管理においては、取締役の個人責任を回避するために、KVKへの提出期限およびBelastingdienstの税法規制を厳格に遵守することが求められます。多くの海外創業者は、オランダの税務手続きの複雑さが効率的なリモート管理における重大な障壁であると感じています。コンプライアンスの遵守が企業活動において妥協できない要素であることは認識されているかと存じますが、具体的な基準値や報告基準を遠隔地から管理することは容易ではありません。専門的な会計サービスを活用することで、中核事業の成長に注力しながら、グローバルな事業運営と現地の法定要件との間のギャップを埋めることができます。
本ガイドは、2026年における外国企業傘下のDutch BVを対象に、法定財務報告、法人税の基準値、およびVATコンプライアンスに関する実践的なロードマップを提供します。参加免税などの特定の優遇措置を活用して税務ポジションを最適化しつつ、年次決算報告と税務申告を同期させる方法について解説します。また、200,000ユーロまでの利益に対する法人税(CIT)率19%の適用や、税務当局の主取引銀行のRabobankへの移行といった重要事項も網羅しています。本概要では、貴社の財務健全性を維持するために不可欠な具体的要件を概説し、年間を通じて体系的なコンプライアンス体制を維持できるよう準備を整えます。
Key Takeaways
- 財務記録の7年間の保存に関する法定要件、および事業年度終了後12か月以内に行う義務的KVK提出について学びます。
- 200,000ユーロまでの利益に対する19%、およびこの基準値を超える利益に対する25.8%という2026年の法人税率を確認します。
- 外国企業傘下のDutch BVを対象とした、VATコンプライアンスおよび四半期ごとの報告サイクルを管理する専門的な会計サービスを活用します。
- オランダ国内のすべてのアクティブな雇用主に義務付けられている給与税申告および社会保障義務を理解します。
- 2026年5月1日付で行われるBelastingdienstの主要取引銀行のRabobankへの移行に合わせて、支払い手続きを更新・調整します。
Dutch BV法人における法定会計義務
Dutch Besloten Vennootschap (BV)の運営には、オランダ民法で定義された特定の法的責任が伴います。すべての取締役には、いかなる時点においても会社の財務状況を正確に反映する元帳を維持する法定上の義務があります。この要件は、単なる内部監査にとどまりません。法人の権利と義務を即座に確定できるようにするための法的義務です。多くの創業者は日々の業績を把握するための管理会計に重点を置きますが、法定報告はBelastingdienstおよびオランダ商工会議所(KVK)にとっての最優先事項です。正確な記録管理は取締役の有限責任の地位を保護し、税務当局に対する明確な監査証跡を提供します。
オランダにおける簿記の法的枠組み
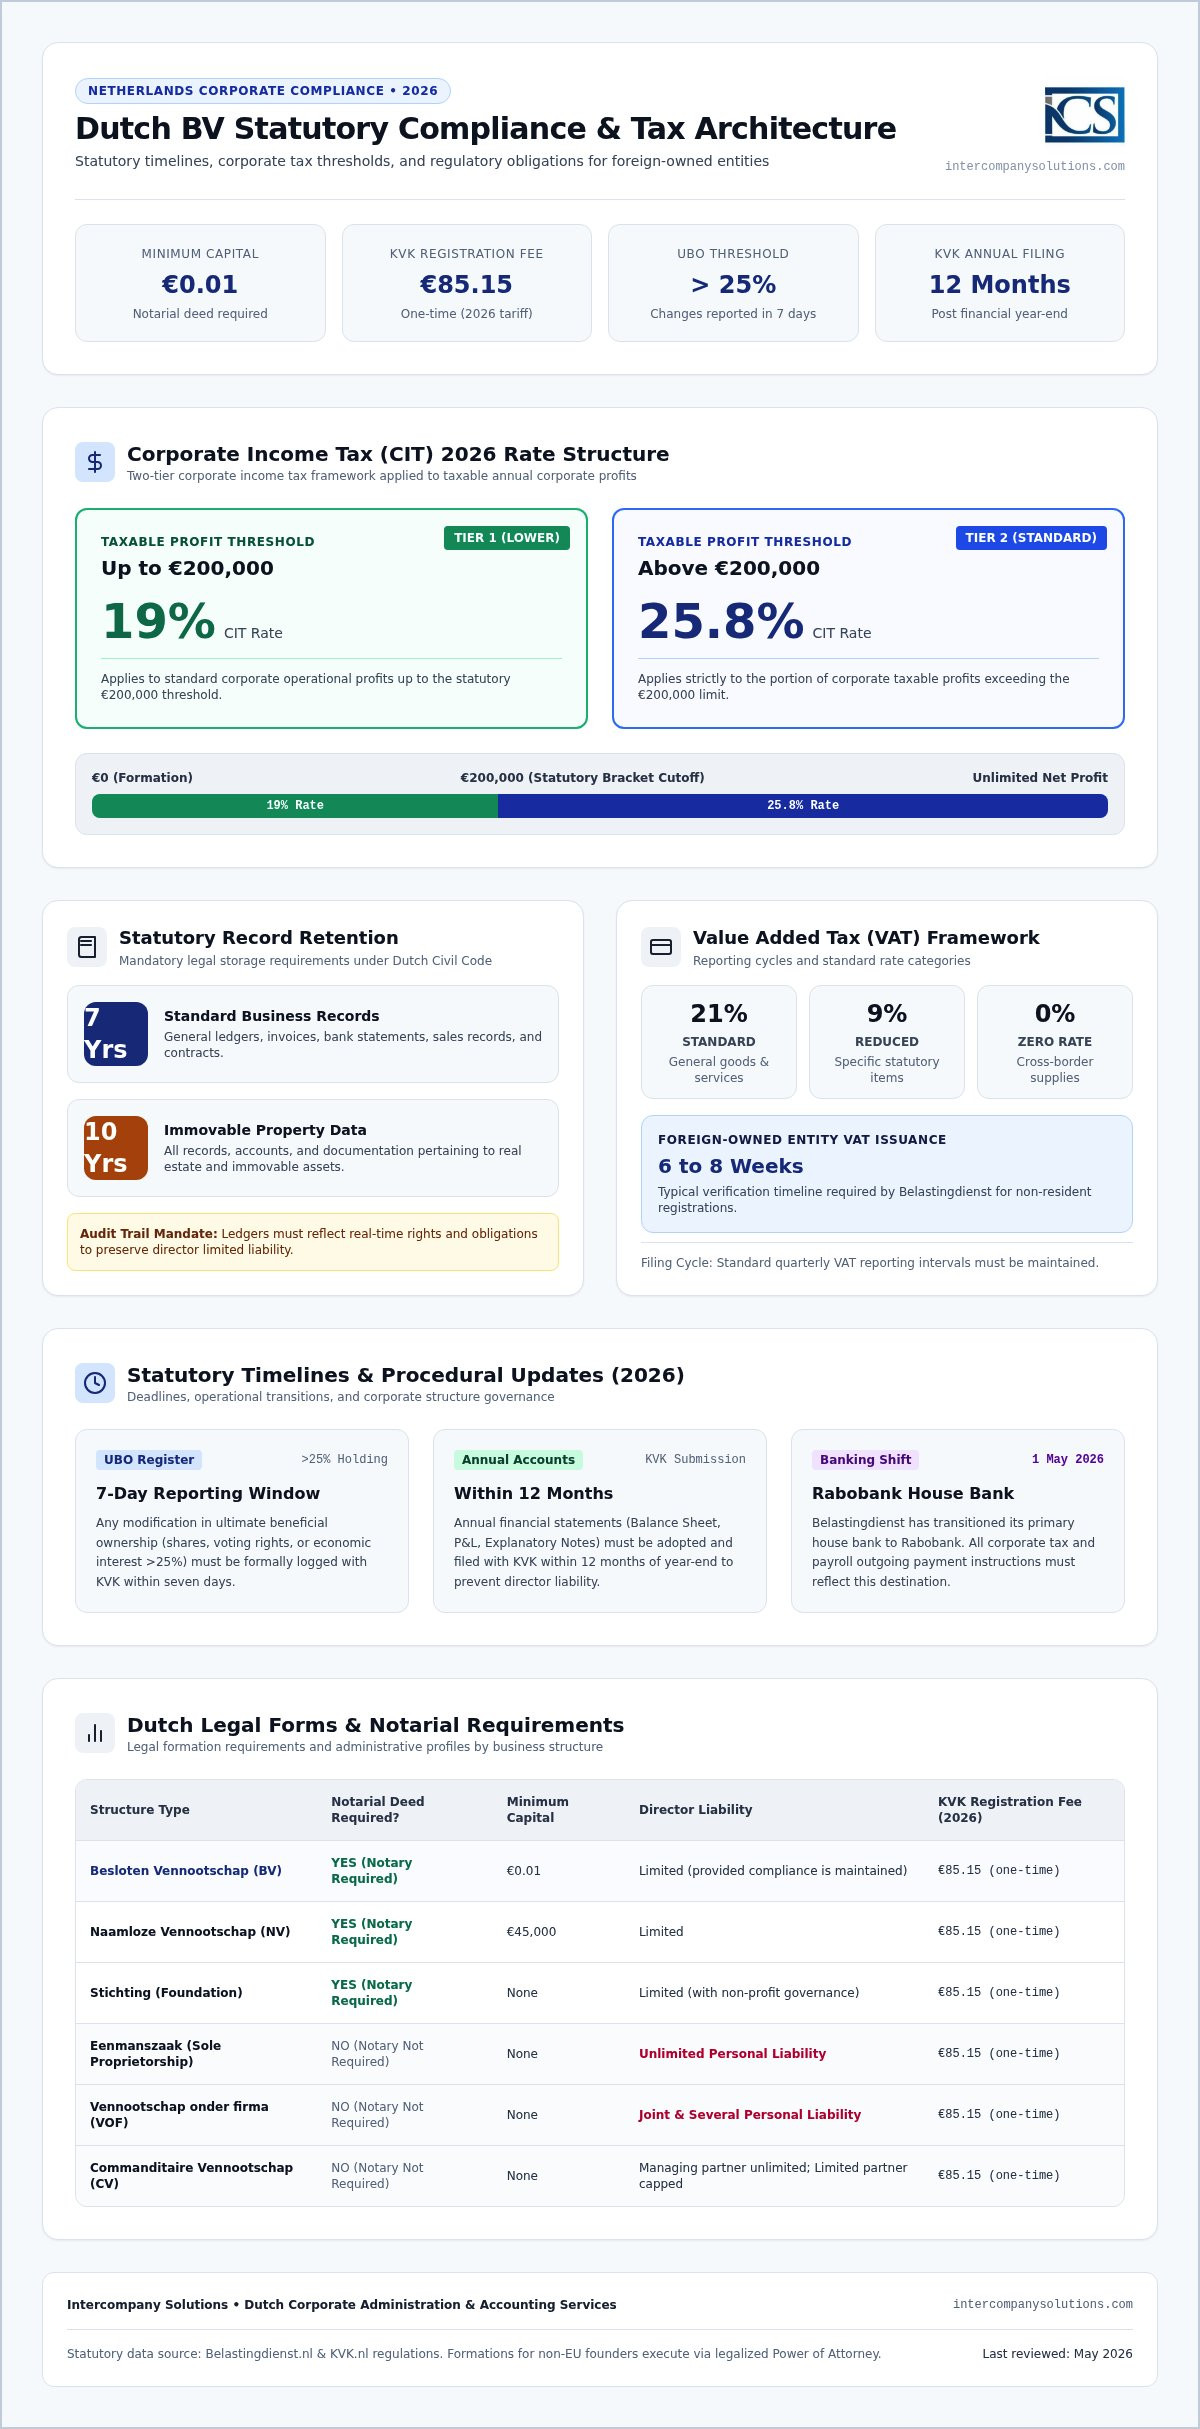
オランダの法規制の枠組みでは、すべての法人に対して詳細な記録を最低7年間保存することが義務付けられています。不動産の場合、この保存期間は10年間に延長されます。これらの記録は、第三者が大幅な遅延なく会社の財務状況を把握できるように、アクセス可能かつ整理された状態で保管されなければなりません。非居住者の所有者にとって極めて重要な要素は、オランダ国内の事業所住所の必要性です。この住所は、税務当局およびKVKからの公式な通信窓口として機能します。社内プロセスを現地の要件に合致させるための詳細な公式な管理規則は、政府のポータルで確認できます。正確な簿記により権利および義務の即時確定が可能となり、これはオランダ法の中心的な要件です。
KVK登録および維持管理の義務
透明性はオランダのビジネス環境の基盤であり、KVKを通じて管理されています。Dutch BV company formationの際、2026年には85.15ユーロの1回限りの登録手数料が適用されます。Dutch BVの最低資本金要件はわずか0.01ユーロであり、その設立は公正証書によって執行されなければなりません。初期設立にとどまらず、Dutch BVは正確なUBO(実質的支配者)登録簿を維持する必要があります。株式、議決権、または所有権の25%超を保有する人物は、UBOとみなされます。コンプライアンス要件として、UBO情報の変更は7日以内に報告されなければなりません。この公的開示により、金融機関や規制当局に対して会社の構造の透明性が確保されます。
これらの法定義務を管理するには、簿記に対する秩序立ったアプローチが必要です。専門的な会計サービスを利用することで、国際的なビジネス慣行とオランダ固有の要件との間のギャップを埋めることができます。Belastingdienstの指定取引銀行が2026年5月1日にRabobankへ移行したため、決済および報告システムが最新の行政上の変更と同期していることを確認することが不可欠です。専門の会計サービスは、過料やペナルティの累積を防ぎ、将来的な税務監査においても会社の財務履歴に瑕疵がない状態を維持します。このような事前の管理により、国外の創業者であっても遠隔で運営しながら完全な法令遵守を維持することが可能になります。
財務報告および年次決算基準
すべてのDutch BVは、法的な透明性を維持するために年次財務諸表を作成し提出しなければなりません。このプロセスは単なる内部の簿記にとどまらず、債権者や利害関係者が会社の財務健全性を確認できるようにするための公的開示要件です。標準的な報告書類一式は、貸借対照表、損益計算書、および注記で構成されます。公開要件はすべての法人で一律ではありません。Dutch BVの規模区分(マイクロ、小規模、中規模、大規模)に基づいて大きく異なります。外国人が所有するDutch BVの大半はマイクロまたは小規模の区分に該当し、簡素化された報告基準の恩恵を受けます。専門的な会計サービスを活用することで、これらの書類が事業規模に適用される具体的な基準値に従って作成されることが保証されます。
年次決算書の作成期限
KVKへの年次財務諸表の提出において、時期は極めて重要な要素です。法律により、年次決算書は事業年度終了後12か月以内にKVKへ提出しなければならないと定められています。この提出の前に、取締役会は年次株主総会において株主による承認を受けるための計算書類を作成しなければなりません。株主には通常、事業年度終了後にこれらの計算書類を承認するための所定の期間が与えられます。これらの厳格な期限に遅れた場合、深刻な結果を招く可能性があります。提出の遅延は経済犯罪として分類され、当局から多額の過料が科されます。さらに重大な点として、期限内に提出を怠った場合、会社が将来的に支払不能に陥った際に取締役個人の責任が問われる可能性があります。提出はkvk.nlポータルを通じて行われ、特定のデジタルプロトコルまたは登録された仲介業者の支援が必要です。
現地報告におけるオランダGAAPとIFRSの比較
オランダの中小規模のDutch BVの多くは、現地報告にオランダ一般に認められた会計原則(オランダGAAP)を採用しています。大規模な国際企業グループは国際財務報告基準(IFRS)を選択する場合がありますが、現地の規制環境内での実務的な適用性の高さから、オランダGAAPが選ばれることが一般的です。業務上の機密性を保護するため、小規模事業者向けに特定の免除規定が設けられています。たとえば、マイクロ企業は一般に完全な損益計算書の開示が免除されます。これらの税務義務に関する詳細な内訳については、当社の「Accounting for Dutch BV: Compliance and Tax Obligations in 2026」のガイドをご覧ください。
コンプライアンスには厳格なデータ管理も含まれます。記録は7年間保存しなければなりませんが、不動産に関連する書類についてはこの期間が10年間に延長されます。Belastingdienstの指定取引銀行は2026年5月1日以降Rabobankとなっているため、関連するすべての納税や還付金はこの移行を考慮して調整する必要があります。海外からこれらの基準を管理するには、オランダ法と国際ビジネスの接点を理解しているパートナーが必要です。当社のチームは、これらの法定提出書類を効率的に処理するために必要な会計サービスを提供し、非準拠や過料のリスクを負うことなく遠隔で会社の財務を管理できるように支援します。
法人税およびVATコンプライアンスの枠組み
オランダの税制は、居住企業に対する全世界所得課税の原則に基づいて運用されています。外国企業が所有するDutch BVの場合、特定の条約や免除が適用されない限り、世界中で得られたすべての所得がオランダの法人税の対象となることを意味します。これらの申告を管理するには、Belastingdienstの事業税コンプライアンスに関する正確な理解が必要です。2026年5月1日以降、税務当局は主要な指定取引銀行としてRabobankを利用しています。この変更は、税務に関連するすべての出入金取引に影響を及ぼします。コンプライアンスを維持するには、単に利益を計算するだけでなく、支払利息損金算入限度額などの特定の租税回避防止措置に従う必要があります。2026課税年度において、この限度額は会社のEBITDAの24.5%に設定されています。
2026年の法人税(CIT)課税基準額
2026年において、オランダの法人税構造は引き続き2つの区分に分かれています。200,000ユーロまでの課税所得には19%の税率が適用されます。この200,000ユーロの基準額を超える利益には、25.8%の高い税率が課されます。持株会社は、参加免税(Participation Exemption)制度の恩恵を受けることがよくあります。この規則は、適格子会社から生じる配当金およびキャピタルゲインを法人税から免除することにより、二重課税を防止します。これらの免除を正しく適用することは、専門的な会計サービスの核心部分です。これにより、企業はオランダ税法の法的境界内に留まりながら、資本を効率的に再投資することができます。
VAT税率およびEORI申請
付加価値税(VAT)またはBTWは、体系化された申告サイクルに従います。大半のDutch BVは四半期ごとに申告を行いますが、取引量に応じて当局が月次または年次の申告を義務付ける場合もあります。オランダにおける標準VAT税率は21%であり、食料品や書籍などの特定の品目には9%の軽減税率が適用されます。外国資本の法人にとって、VAT番号の取得には通常6週間から8週間かかります。この所要期間は、事業立ち上げを計画している企業にとって極めて重要な考慮事項です。所有するDutch BVが欧州連合域外の国々と国際貿易を行う場合は、EORI番号も取得する必要があります。この識別番号はすべての通関申告に必要であり、行政上の遅延なく国境を越えて物品を移動させるために不可欠です。
海外からこれらの多層的な税務要件を管理することは、負担が大きい場合があります。当社の専門会計サービスは、お客様のBTW申告を法人税義務と連動させるために必要な現地の専門知識を提供します。すべての申告が正確で期限内に提出されることを保証することで、不要な税務調査から会社を保護します。このレベルの監督体制は、国際的な事業展開を拡大しながら、オランダ税務当局との健全な関係を維持するために不可欠です。
給与計算管理および社会保障義務
Dutch BVを通じて従業員を雇用するには、特定の労働法および税務規制の遵守が求められます。すべての従業員は、オランダ民法に準拠した書面による契約を締結しなければなりません。初回の給与支払いが発生する前に、会社は雇用主としてBelastingdienstに登録する必要があります。この登録により、loonaangifteとして知られる月次の給与税申告の提出が可能になります。これらの申告は、従業員が居住者であるか非居住者であるかにかかわらず、すべての活動中の雇用主に義務付けられています。これらの申告を正確に管理することで、給与税および社会保障拠出金が正しく計算されることが保証されます。
オランダの社会保障制度は包括的です。拠出金には、基礎年金(AOW)、障害保険、失業給付などの必要不可欠な保護が含まれます。雇用主は、従業員の総給与からこれらの金額を源泉徴収し、雇用主負担分を直接税務当局へ納付する責任を負います。2026年5月1日以降、これらすべての支払いはRabobank経由でBelastingdienstに送金されなければなりません。これらの月次義務を怠ると、即座に罰金や利息が発生する可能性があります。これらの支払いをプロアクティブに管理することは、法令に準拠した法人プレゼンスを維持するための標準的な要素です。
国際的なBV向けの給与計算およびスタッフィング
海外の創業者にとって、海外から現地の従業員を管理することは実務上の課題を伴います。専門的な給与計算およびスタッフィングサービスを活用することで、雇用契約および社会保障義務を月1回の請求書で一括処理することが可能になります。これには、義務付けられている年金制度への登録支援や、オランダにおいて義務付けられている長期疾病期間中の給与支払いに対応するための不可欠な病気休暇保険の手配が含まれます。事業において高度外国人材が必要な場合、当社はINDが定める特定の高度外国人材要件を満たすためのガイダンスを提供します。これにより、貴社の国際的な従業員がオランダで働くための適切な法的地位を確保できます。
30%非課税優遇措置(30% Ruling)
30%の非課税手当は、海外から専門人材を採用するDutch BVにとって重要な優遇措置です。要件を満たす外国人従業員は、特定の給与基準および希少性基準を満たしている場合、総給与の30%を非課税で受け取ることができます。この制度は、BVにとっての総雇用コストを削減すると同時に、採用対象者に競争力のある手取り給与を提供します。申請手続きはBelastingdienstを通じて行われ、オランダ国外からの従業員の採用に関する正確な文書が必要となります。これらのメリットの詳細については、当社のオランダにおける給与計算サービス:2026年ガイドをご覧ください。
専門的な会計サービスを選定するための基準
会社の財務管理を行うパートナーを選定する際は、非居住者の創業者に対する具体的な対応実績を評価する必要があります。外国人所有のDutch BVにとって、通常の記帳業務では現地の要件と国際的なビジネス構造の接点に対応しきれないことが少なくありません。期限が重視されるクロスボーダーの問い合わせに対応するため、24時間以内の回答保証を提供しているファームを優先してください。この迅速性は、異なるタイムゾーンから事業を運営する際に極めて重要であり、KVKの提出期限やBelastingdienstからの要請への未対応を防ぎます。信頼できるパートナーは、グローバルなオペレーションとオランダ税制の厳格な基準との間の架け橋として機能します。
海外の起業家にとって決定的な差別化要因となるのは、公証された委任状(POA)を通じて遠隔で設立手続きを進められる能力です。この手法により、創業者がオランダに渡航することなく公証人が公正証書を執行することができ、非居住者取締役にとって標準的な手続きとなっています。貴社のサービスプロバイダーはこの枠組みでの実務に精通し、設立段階から継続的な法定コンプライアンスへのシームレスな移行を提供できる必要があります。このプロセスの技術的要件の詳細については、当社のDutch BV設立のための専門ガイド:2026年遠隔設立版でご確認いただけます。
海外起業家のための遠隔コンプライアンス
現代の管理ワークフローは、書類の提出やコンプライアンスの監視にデジタルポータルを活用しています。このテクノロジーにより、オランダに物理的に滞在することなく、請求書のアップロード、VAT義務の追跡、財務諸表の確認が可能になります。事業の初年度において、専任の管理コーディネーションは戦略上極めて重要な要素となります。これにより、KVKおよびBelastingdienstからのすべての通信が正確に処理され、保管されます。UBOの基準値が25%超に設定され、変更は7日以内の報告が義務付けられているため、現地にプロアクティブな支援者が存在することで、多額の罰金や法的問題につながりかねない管理上の不備を未然に防ぐことができます。
外国人所有のBV向け管理サポート
財務コンプライアンスは、税務申告にとどまらず、銀行口座開設支援や税務登録の調整にも及びます。すべての管理手続きは、belastingdienst.nlに記載されている現行の規制に準拠している必要があります。例えば、Belastingdienstの取引銀行は2026年5月1日よりRabobankとなっており、法人税(CIT)やVATの納付に関する支払いワークフローを正確に更新する必要があります。CITの税率区分の移行を管理する場合でも、義務付けられている7年間の帳簿書類保管を確保する場合でも、プロバイダーの選定が遠隔運営の効率を左右します。専門的な会計サービスを利用することで、取締役の完全なデジタルアクセスを維持しながら、事業の報告における正確性を保つことができます。
Dutch BVの財務基盤の確保
2026年に法令を遵守したDutch BVを維持するには、法定提出期限や税務基準値に対するプロアクティブなアプローチが必要です。年度末から12か月以内にKVKへ年次決算書を提出する義務や、20万ユーロまでは19%、それを超える部分は25.8%という具体的なCIT税率の把握が必要です。Belastingdienstは2026年5月1日に取引銀行をRabobankへ移行したため、円滑な財務運営のために支払いプロトコルの更新が優先事項となります。24.5%のEBITDA利子控除制限枠の遵守および義務付けられている7年間の帳簿保管期間を守ることも、法人の良好な存続状態(グッドスタンディング)を維持することにつながります。
プロフェッショナルな会計サービスは、これらの要件を海外から管理するために必要な専門的監督を提供します。2015年以来、当社は公証された委任状によるアプローチを通じて外国人所有のBV支援に注力し、1,000名を超える起業家に100%の満足度を提供してきました。30% Rulingおよび高度外国人材要件に関する当社の専門知識により、貴社の国際的な従業員と企業構造が2026年度に向けて最適化された状態を維持できます。当社は現地の規制環境における確かな知見を持つガイドとして機能し、グローバルな成長に必要な明確性を提供します。
オランダ市場における貴社の継続的な成功と安定を支援できることを楽しみにしております。
最終更新:2024年10月
よくある質問
Dutch BVに必要とされる主な会計サービスは何ですか?
Dutch BVに義務付けられている財務業務には、総勘定元帳の維持、定期的なVAT申告書の提出、年次法人税申告書の提出が含まれます。すべてのBVは、商工会議所に提出するために貸借対照表および損益計算書で構成される財務諸表を作成しなければなりません。これらの義務はオランダ民法への準拠を確実にし、取締役を個人責任から保護すると同時に、Belastingdienstや潜在的な投資家に対する透明性を提供します。
2026年のKVK登録料はいくらですか?
オランダ商工会議所(KVK)の1回限りの登録手数料は、2026年時点で85.15ユーロです。この手数料は、Dutch BVを含むすべての新しい法人に義務付けられており、設立時に支払う必要があります。BVの最低資本金はわずか0.01ユーロであるため、登録費用は設立当初に発生する数少ない法定費用の1つです。この費用には、公式の商業登記簿への会社の登録および固有のKVK番号の発行が含まれます。
2026年のオランダ企業の法人税率はどのくらいですか?
2026年度のオランダ法人税(CIT)は2段階の税率構造になっています。20万ユーロまでの課税所得には19%の税率が適用されます。この20万ユーロの基準値を超える所得には25.8%で課税されます。これらの税率は居住法人の世界所得に適用されます。専門的な会計サービスを利用することで、課税標準が正確に計算され、該当する場合には参加免税(Participation Exemption)などの現地の優遇措置を享受できるようになります。
オランダ企業の財務記録はどのくらいの期間保管する必要がありますか?
オランダの法律により、企業は財務記録および管理データを最低7年間保管することが義務付けられています。この保管期間は、不動産の証書や維持管理の請求書など、不動産に直接関連する記録については10年間に延長されます。これらの記録は、Belastingdienstによる検査が可能な状態で保管されなければなりません。整理されたアーカイブを維持することは、税務調査時にコンプライアンスを証明し、会社の過去の財務状況の検証可能性を維持するために不可欠です。
非居住者としてオランダ企業の会計を遠隔で管理できますか?
オランダ企業の会計およびコンプライアンスは、完全に海外から管理することが可能です。EU域外の創業者にとって、このプロセスは通常、遠隔設立のための公証された委任状(POA)から始まります。BVが活動を開始した後は、デジタルポータルと専門的な会計サービスにより、請求書の提出、VAT申告、年次報告書の提出を遠隔で行うことができます。この仕組みにより、KVKおよびBelastingdienstに対するすべての法定義務を果たしながら、オランダに物理的に滞在する必要がなくなります。
KVKへの年次決算書の提出期限はいつですか?
年次決算書は、事業年度終了後12か月以内にKVKへ提出しなければなりません。提出前に取締役会が計算書類を作成し、株主がこれを承認する必要があります。この期限を過ぎることは経済犯罪(economic offense)に該当し、多額の行政罰金が科される可能性があります。適時な提出は会社の法的な地位を維持し、支払不能や正式な紛争が発生した場合に取締役の個人責任を防ぐための重要な取締役の義務です。
オランダ税務当局は納付にどの銀行を使用していますか?
Belastingdienstは、2026年5月1日現在、すべての税務取引の主要な取引銀行としてRabobankを使用しています。この変更は、還付金の支払通知と、法人税、VAT、給与税の納付の両方に適用されます。起業家は、この変更を反映するために決済システムや銀行の振込テンプレートを確実に更新する必要があります。オランダ税務当局による税務申告の処理遅延や対象となる還付金の受領遅延を防ぐために、正確な銀行口座情報が不可欠です。
情報源
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記簿への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法第2編、法人法)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 事業者向けVAT(btw)
- 欧州委員会 - VAT規則および税率
- IND - 高度外国人材
- IND - スタートアップ滞在許可
- De Nederlandsche Bank - 監督業務
- AFM - ライセンスおよび登録簿
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- 欧州司法裁判所、Cadbury Schweppes事件、C-196/04 (ECLI:EU:C:2006:544)
- オランダ最高裁判所、ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |