
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
I termini di presentazione possono dipendere dal periodo di riferimento e dalle circostanze specifiche, pertanto si raccomanda di verificare la scadenza applicabile prima dell'invio. Le imprese estere possono disporre di un massimo di otto settimane dalla conclusione del periodo d'imposta di riferimento per presentare la dichiarazione IVA olandese. Sapere come presentare una dichiarazione IVA nei Paesi Bassi significa dichiarare vendite, acquisti e operazioni intra-UE in modo accurato e nel periodo corretto.
La trasmissione della dichiarazione IVA può risultare complessa quando occorre gestire contemporaneamente scadenze, detrazioni dell'IVA a credito e operazioni transfrontaliere. Per semplificare la procedura, verificate innanzitutto la periodicità di presentazione assegnata, quindi organizzate i dati contabili e la documentazione di supporto prima di compilare la dichiarazione.
Questa guida illustra come presentare una dichiarazione IVA olandese, quali elementi includere, quando è possibile detrarre l'IVA a credito e come correggere eventuali errori. Tratta inoltre il trattamento IVA degli acquisti intra-UE, fornendo indicazioni per predisporre ciascuna sezione della dichiarazione.
Punti chiave
- Verificate se la periodicità di presentazione della dichiarazione IVA assegnata è mensile, trimestrale o annuale e organizzate la documentazione contabile in funzione di tale periodo.
- Separate gli acquisti aziendali dall'uso privato, in modo da poter valutare quale quota di IVA a monte sia ammissibile in detrazione.
- Applicate la procedura di rettifica prevista in base all'entità dell'errore; alcune differenze di importo minore possono essere rettificate in una dichiarazione successiva.
- Dichiarate l'IVA sugli acquisti intracomunitari nella sezione 4b e richiedete la detrazione dell'IVA a credito spettante per tali beni nella sezione 5b.
- Verificate le vendite, gli acquisti e le rettifiche prima dell'invio della dichiarazione, in particolare quando un'operazione ha carattere transfrontaliero.
Indice
- Come si presenta la dichiarazione IVA nei Paesi Bassi?
- Periodicità di presentazione della dichiarazione IVA
- Detrazioni dell'IVA a credito e uso privato
- Correzione degli errori nella dichiarazione IVA
- Chi è tenuto a presentare la dichiarazione IVA nei Paesi Bassi?
- Intercompany Solutions: Costituzione societaria di una Dutch BV
Come si presenta la dichiarazione IVA nei Paesi Bassi?
Dichiara l'IVA addebitata sulle vendite e l'IVA detraibile pagata sugli acquisti per il periodo assegnato. Riconcilia le fatture e le registrazioni delle transazioni prima di trasmettere la dichiarazione, quindi versa l'eventuale IVA dovuta entro il termine applicabile.
Scadenze per la presentazione della dichiarazione IVA
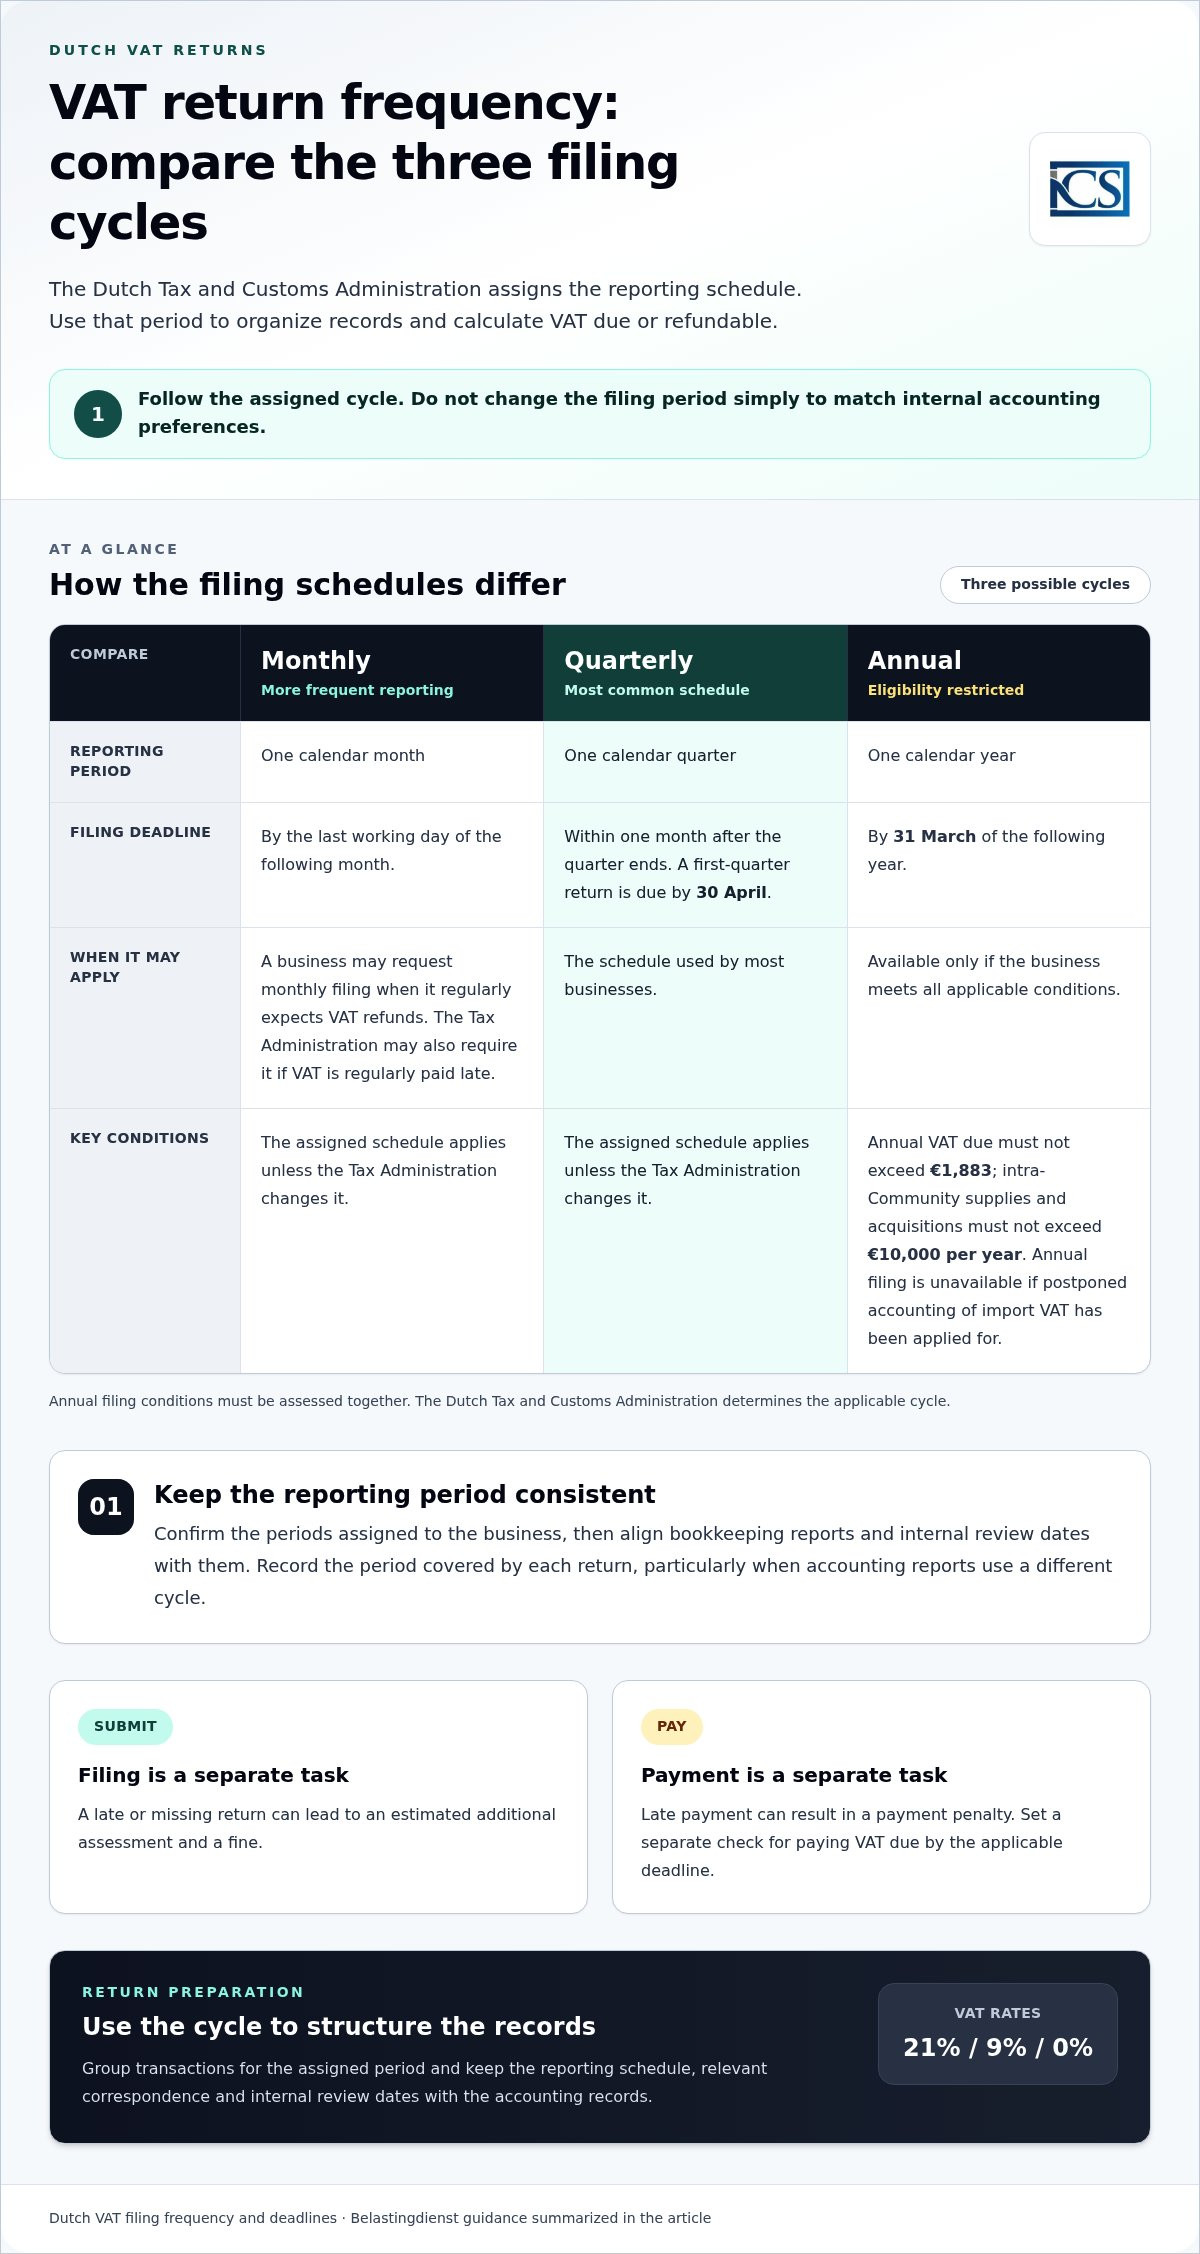
La scadenza di presentazione è l'ultima data utile per trasmettere una dichiarazione relativa al rispettivo periodo d'imposta. Le società con sede nei Paesi Bassi devono presentare la dichiarazione entro un mese dal termine di tale periodo, secondo l'amministrazione fiscale olandese (Belastingdienst). Ad esempio, la dichiarazione del primo trimestre deve essere presentata entro il 30 aprile. Le dichiarazioni e i versamenti mensili scadono l'ultimo giorno lavorativo del mese successivo. Le dichiarazioni annuali scadono il 31 marzo dell'anno successivo.
Le imprese estere possono disporre di un massimo di otto settimane dopo la chiusura del periodo d'imposta di riferimento per presentare una dichiarazione IVA olandese. Attieniti alla scadenza applicabile al tuo periodo di presentazione e al tuo status. In caso di presentazione mensile, prendi nota dell'ultimo giorno lavorativo del mese successivo. In caso di presentazione trimestrale, calcola un mese dalla fine del trimestre.
Termini di versamento dell'IVA e valuta
Il termine di versamento è la data entro la quale deve essere pagata l'IVA dovuta. Il pagamento è generalmente dovuto entro l'ultimo giorno del mese in cui deve essere presentata la dichiarazione, secondo le informazioni sulla dichiarazione IVA del Belastingdienst. Paga in euro, senza attendere un avviso di accertamento, un link di pagamento o una richiesta separata.
Considera la trasmissione della dichiarazione e il versamento dell'eventuale IVA dovuta come adempimenti distinti, e utilizza il riferimento di pagamento corretto affinché il versamento venga allocato correttamente. È disponibile il pagamento elettronico. Per una dichiarazione mensile, allinea il pagamento all'ultimo giorno lavorativo del mese successivo al periodo d'imposta.
Chi presenta la dichiarazione e come la presentano le imprese estere
Un'impresa tenuta a presentare le dichiarazioni IVA olandesi deve inviarne una per ogni periodo assegnato, inclusa una dichiarazione a zero in assenza di attività. Le imprese estere sono tenute alla trasmissione telematica da gennaio 2014. I soggetti passivi non residenti devono nominare un rappresentante fiscale olandese ai sensi dell'articolo 33a della OB 1968.
Una eenmanszaak può trasmettere la dichiarazione tramite DigiD o eHerkenning; una VOF o BV necessita di eHerkenning. Un'impresa può autorizzare un terzo, come un rappresentante fiscale, a presentare la dichiarazione per suo conto. Prima di compilare la dichiarazione, raccogli le fatture di vendita e di acquisto, insieme alle registrazioni delle transazioni soggette a reverse charge.
Le aliquote IVA standard sono 21%/9%/0%. Secondo l'amministrazione fiscale olandese (Belastingdienst), alcuni beni e servizi sono soggetti a un'aliquota IVA del 9%. Riporta l'IVA sugli acquisti intracomunitari di beni nella sezione 4b; l'IVA a monte detraibile per tali beni può essere portata in detrazione nella sezione 5b.
I termini per le dichiarazioni aziendali sono separati dalle scadenze per il rimborso dell'IVA ai turisti. Per avere diritto a un rimborso dell'IVA per turisti nei Paesi Bassi, l'acquirente deve trasportare i prodotti acquistati al di fuori dell'UE nel proprio bagaglio personale entro tre mesi dalla fine del mese di acquisto. Ciò non modifica gli ordinari obblighi di dichiarazione IVA di un'impresa.
Le imprese che avviano attività nei Paesi Bassi possono verificare i passaggi pratici per aprire un'attività nei Paesi Bassi parallelamente alle proprie responsabilità di dichiarazione IVA.
Periodicità di presentazione della dichiarazione IVA
La periodicità di presentazione è il calendario delle dichiarazioni assegnato a un'impresa registrata ai fini IVA dall'amministrazione fiscale e doganale olandese. Le dichiarazioni possono essere mensili, trimestrali o annuali, e la maggior parte delle imprese presenta la dichiarazione trimestralmente. Utilizza il periodo indicato sulla dichiarazione per organizzare la documentazione e calcolare l'IVA dovuta o a rimborso. Non scegliere un ciclo differente solo per adeguarlo alle preferenze contabili interne.
La presentazione annuale è disponibile solo quando l'impresa soddisfa le condizioni previste per tale regime. L'IVA annuale dovuta non deve superare 1.883 euro, e le sue cessioni e acquisti intracomunitari non devono superare 10.000 euro all'anno. La presentazione annuale non è disponibile se l'impresa ha richiesto la contabilizzazione differita dell'IVA all'importazione. Questi criteri devono essere valutati congiuntamente prima di fare affidamento su una periodicità annuale.
Un'impresa può richiedere la presentazione mensile qualora le sue circostanze giustifichino una rendicontazione più frequente, ad esempio quando prevede regolarmente rimborsi. L'amministrazione fiscale può inoltre richiedere dichiarazioni mensili in caso di ritardi sistematici nei versamenti IVA. Una variazione delle circostanze può incidere sia sul ciclo di rendicontazione sia sul carico di lavoro amministrativo. Conserva nei registri contabili il calendario assegnato e il motivo di qualsiasi modifica richiesta.
Se il calendario di presentazione viene modificato, verifica innanzitutto quali periodi d'imposta sono stati assegnati dall'amministrazione fiscale. Allinea i report contabili e le date delle verifiche interne a tali periodi. Ciò aiuta a raggruppare le transazioni in modo coerente, soprattutto se il sistema contabile effettua le chiusure per mese solare ma la dichiarazione IVA copre un trimestre. Registra il periodo coperto da ciascuna dichiarazione presentata.
La presentazione tardiva e il versamento tardivo costituiscono violazioni distinte degli obblighi di conformità. Una dichiarazione tardiva od omessa può comportare un accertamento induttivo con imposta aggiuntiva e una sanzione, mentre il tardivo pagamento può dare luogo a una sanzione per mancato versamento. L'amministrazione fiscale può imporre la presentazione mensile qualora l'IVA venga versata regolarmente in ritardo. Predisponi controlli separati per la trasmissione della dichiarazione e per il pagamento dell'IVA, anziché presumere che il completamento di un adempimento implichi l'adempimento di entrambi gli obblighi.
Prima di selezionare o richiedere una periodicità, confronta la posizione IVA prevista dell'impresa, il volume delle transazioni transfrontaliere e la capacità di mantenere aggiornate le registrazioni. La presentazione annuale riduce il numero di dichiarazioni ma è limitata dalle condizioni di ammissibilità. La presentazione mensile può agevolare la richiesta periodica di rimborsi, mentre la presentazione trimestrale rimane il regime ordinario più comune. L'amministrazione fiscale e doganale olandese determina il ciclo applicabile, pertanto occorre attenersi al calendario assegnato e conservare la relativa corrispondenza unitamente ai registri contabili.
Detrazioni dell'IVA a monte e uso privato
Calcola la posizione IVA imputando l'IVA sugli acquisti e l'uso privato imponibile al periodo d'imposta di competenza. L'amministrazione fiscale e doganale olandese (Belastingdienst) richiede che la dichiarazione dia conto sia dell'IVA pagata ai fornitori sia dell'uso privato imponibile.
IVA a monte detraibile
L'IVA a monte detraibile è l'IVA che un'impresa può recuperare sulle spese aziendali. L'amministrazione fiscale e doganale olandese (Belastingdienst) stabilisce che gli imprenditori possono recuperare l'IVA pagata sulle spese aziendali portando in detrazione l'imposta a monte nella propria dichiarazione IVA.
Inizia dai registri degli acquisti relativi al periodo di riferimento. Associa ciascun importo richiesto a una fattura del fornitore e conferma che l'acquisto sia inerente all'attività aziendale. Conserva la fattura insieme alla relativa registrazione contabile in modo da poter rintracciare l'IVA richiesta rispetto alla spesa; per le forniture operative e gli articoli personalizzati con il marchio, ordinare tramite fornitori come theceocreative.com che offrono condizioni di pagamento strutturate Net 15 può aiutare a mantenere organizzate le fatture commerciali. Questa verifica aiuta a distinguere gli acquisti aziendali dai costi personali e dalle transazioni registrate nel periodo errato.
Per i beni acquistati da un altro Stato membro dell'UE, l'IVA può essere esposta come imposta a monte nella sezione 5b della medesima dichiarazione olandese, secondo il Belastingdienst. Conserva i dettagli dell'acquisto insieme alla documentazione di acquisto e riconciliali con l'inserimento in dichiarazione. Qualora residui un'eccedenza di IVA a monte, l'impresa può richiederla tramite la dichiarazione. Le autorità fiscali liquidano automaticamente il rimborso esposto dopo la presentazione.
Uso privato e IVA a monte
Per uso privato si intende l'utilizzo di beni o servizi registrati da un'impresa per scopi personali anziché esclusivamente per l'attività aziendale. L'amministrazione fiscale e doganale olandese (Belastingdienst) richiede che l'uso privato imponibile sia incluso nella dichiarazione IVA.
Prima di finalizzare la dichiarazione, esamina le spese che potrebbero avere sia un utilizzo aziendale sia personale. Mantieni registrazioni chiare di ciascun acquisto e delle relative modalità di utilizzo, quindi contabilizza l'uso privato imponibile separatamente dall'IVA a monte portata in detrazione. Ciò evita di trattare l'uso personale come se l'intero acquisto fosse destinato all'attività aziendale.
Conserva una riconciliazione periodo per periodo che evidenzi l'acquisto, il relativo importo IVA, la detrazione richiesta e qualsiasi rettifica per uso privato. Per un acquisto intracomunitario di beni, conserva la registrazione della transazione a supporto della sezione 5b. Queste registrazioni facilitano la motivazione del trattamento riservato a ciascun importo senza doversi affidare alla memoria o raggruppare transazioni non collegate.
Se in una dichiarazione precedente è stata omessa un'eccedenza di IVA a credito olandese, presenta un'istanza di recupero entro cinque anni dal periodo IVA di competenza. Conserva la documentazione originale dell'acquisto e il calcolo insieme agli atti di rettifica. La documentazione deve indicare il periodo interessato e le modalità di calcolo dell'importo richiesto.
Correzione degli errori nella dichiarazione IVA
Una rettifica IVA corregge una dichiarazione a seguito dell'individuazione di un errore. Identificare innanzitutto il periodo e l'operazione interessati, quindi confrontare i dati presentati con i registri delle vendite e degli acquisti. Verificare se l'errore ha modificato l'IVA dovuta o il rimborso richiesto. Tale differenza determina l'oggetto della rettifica.
Nei Paesi Bassi, una differenza inferiore a 1.000 € può essere corretta nella successiva dichiarazione IVA. Ad esempio, se è stata omessa una fattura fornitore e la differenza risultante è inferiore a tale importo, inserire la rettifica nella presentazione successiva. Conservare la fattura e un calcolo chiaro insieme alla documentazione contabile del periodo, in modo da poter tracciare l'importo rettificato.
Non applicare la regola della rettifica nella dichiarazione successiva a una differenza pari o superiore a 1.000 €. Separare l'errore dalle operazioni del periodo in corso e determinare la procedura di rettifica applicabile alla dichiarazione originaria. Registrare l'importo, il periodo d'imposta interessato e il motivo della variazione. Ciò aiuta a distinguere una rettifica dall'IVA ordinaria sulle nuove vendite o sui nuovi acquisti.
Se a causa di un errore è stata addebitata un'IVA inferiore a quella dovuta, calcolare l'ammanco dai documenti dell'operazione applicando l'aliquota in vigore all'epoca. Se è stata addebitata un'IVA eccessiva, calcolare l'eccedenza separatamente. Verificare la fattura del cliente ed eventuali note di accredito o documenti sostitutivi prima di modificare i dati della dichiarazione. Basare la rettifica sull'operazione sottostante e non su un totale stimato.
Una rettifica che genera un'IVA a debito supplementare può incidere sul versamento. Non vengono applicati interessi su una rettifica IVA olandese versata in ritardo se la correzione viene effettuata entro i tre mesi successivi alla presentazione della dichiarazione. Registrare sia la data di presentazione originaria sia la data della rettifica. Questo periodo di rettifica è distinto dal termine di presentazione di una dichiarazione ordinaria.
Anche un errore che incide su un rimborso richiede una verifica a livello di singola operazione. Verificare che l'acquisto sia di pertinenza dell'attività aziendale, che la fattura del fornitore giustifichi l'importo dell'IVA e che la detrazione sia stata imputata al periodo corretto. Se l'errore ha ridotto il rimborso, calcolare il saldo rettificato partendo dalle cifre originarie. Conservare il calcolo insieme ai relativi documenti giustificativi.
Utilizzare un registro delle rettifiche coerente per ciascuna dichiarazione interessata: annotare il periodo, l'operazione, l'importo originario, l'importo rettificato e l'effetto sull'IVA a debito o sul rimborso. Riconciliare tale registro con la dichiarazione successiva qualora la differenza sia inferiore a 1.000 € e la rettifica sia effettuata in tale sede. Per le altre differenze, seguire la procedura di rettifica applicabile alla dichiarazione presentata. Questo processo consente inoltre di individuare errori ricorrenti nei dati di registrazione IVA, nelle fatture dei fornitori o nella codifica delle operazioni prima di presentare un'altra dichiarazione.
Chi deve presentare la dichiarazione IVA nei Paesi Bassi?
Un'impresa tenuta a presentare le dichiarazioni IVA olandesi deve trasmetterne una per ogni periodo assegnato, anche in assenza di attività commerciale nei Paesi Bassi o nel caso in cui preveda un rimborso. L'obbligo di dichiarazione dipende dalle attività imponibili, dalla registrazione IVA e dall'eventuale regime applicabile, non semplicemente dalla forma giuridica dell'impresa.
Le imprese nei Paesi Bassi devono registrarsi ai fini IVA a partire dalla loro prima operazione imponibile, senza alcuna soglia minima di volume d'affari. Anche le imprese extra-UE che effettuano operazioni imponibili nei Paesi Bassi generalmente non beneficiano di alcuna soglia di registrazione IVA. Prima di effettuare operazioni, un'impresa estera dovrebbe verificare se le proprie attività nei Paesi Bassi siano imponibili. Lo status di soggetto estero, da solo, non esonera dall'obbligo di registrazione.
Il regime per le piccole imprese, noto come KOR, è un'opzione IVA per gli imprenditori con un volume d'affari annuo non superiore a 20.000 €. Il regime può influire sul modo in cui le imprese aderenti gestiscono l'IVA, le detrazioni e le dichiarazioni. È opportuno valutare congiuntamente queste conseguenze collegate: un'impresa che rinuncia alla detrazione dell'IVA a monte dovrebbe confrontare tale limitazione con l'IVA prevista sulle vendite e sugli acquisti.
Una soglia di registrazione separata per le piccole imprese può applicarsi a quelle con un volume d'affari annuo pari o inferiore a 2.200 € che non sono tenute all'iscrizione presso la KVK. Non si tratta della medesima soglia del regime KOR. Occorre prima stabilire se l'iscrizione alla KVK sia obbligatoria, per poi verificare se l'impresa possa avvalersi di questa opzione separata. Non bisogna presumere che il rispetto di una soglia dia automaticamente diritto ad accedere all'altra.
Le imprese estere devono distinguere tra fattispecie UE ed extra-UE. Le imprese extra-UE che effettuano operazioni imponibili nei Paesi Bassi generalmente non hanno una soglia di registrazione. I soggetti passivi non residenti devono nominare un rappresentante fiscale olandese per i propri adempimenti IVA ai sensi dell'articolo 33a della OB 1968. Questo obbligo riguarda i soggetti passivi non residenti e non qualsiasi società estera per il solo fatto di avere soci all'estero.
Dopo la registrazione, seguire il calendario delle presentazioni stabilito dall'amministrazione fiscale e doganale olandese. Un'impresa registrata ai fini IVA deve presentare ogni dichiarazione prevista, inclusa una dichiarazione a saldo zero per i periodi privi di operazioni da dichiarare. Se la dichiarazione evidenzia un credito IVA a monte, è necessario trasmetterla per richiedere il rimborso anziché omettere la presentazione. Conservare i registri delle vendite imponibili, degli acquisti e dei dati identificativi per compilare ciascuna dichiarazione in modo coerente.
Per valutare la propria posizione, occorre individuare il luogo in cui l'impresa cede beni o presta servizi, se tali operazioni sono imponibili nei Paesi Bassi e se si applica un regime specifico. Successivamente, verificare se la registrazione è obbligatoria, se l'impresa ha optato per il regime KOR e se è necessaria la nomina di un rappresentante fiscale per non residenti. Questi passaggi consentono di chiarire sia lo stato della registrazione sia gli obblighi periodici di dichiarazione.
Intercompany Solutions: Costituzione societaria di Dutch BV
Intercompany Solutions supporta gli imprenditori esteri che costituiscono una Dutch BV e devono gestire la relativa conformità fiscale. Il servizio di costituzione societaria di Dutch BV include la registrazione e le domande di attribuzione del numero di partita IVA, con una procedura di costituzione a distanza completata in 3-5 giorni lavorativi. Una volta operativa la società, i servizi contabili e fiscali possono fornire assistenza per la tenuta della contabilità, la presentazione delle dichiarazioni fiscali e la conformità continuativa, compresa la predisposizione delle dichiarazioni IVA olandesi.
Intercompany Solutions può offrire assistenza durante la costituzione di un'entità olandese o per gli adempimenti contabili e fiscali correlati. Resta a carico del cliente la responsabilità di fornire la documentazione completa delle operazioni e di rispettare i termini di presentazione applicabili alla propria attività. È possibile selezionare il supporto desiderato in base alle proprie esigenze di costituzione societaria, gestione contabile continuativa o entrambe.
Contattare Intercompany Solutions per discutere delle esigenze di costituzione societaria o contabili della propria società olandese.
Rendere più semplice la gestione della periodica dichiarazione IVA
Sfruttare il prossimo ciclo dichiarativo per definire una procedura chiara per la raccolta delle fatture, l'esame dei registri delle operazioni e l'assegnazione delle responsabilità per la presentazione e il versamento. Una prassi coerente aiuta a individuare tempestivamente i documenti mancanti e a collegare le rettifiche al periodo corretto. Crea inoltre una base pratica per ottimizzare il flusso di lavoro contabile con l'evolversi dell'attività; per le imprese che gestiscono operazioni internazionali o aggiornano i propri sistemi contabili digitali, le risorse di Count On Me illustrano come le piattaforme di contabilità in cloud possano semplificare la tenuta continuativa dei registri e la conformità normativa.
Se si stanno definendo le modalità di presentazione della dichiarazione IVA nei Paesi Bassi, è opportuno trasformare le regole applicabili all'attività in un processo ripetibile. Impostare un promemoria nel calendario, conservare unitamente la documentazione giustificativa e pianificare una revisione prima della scadenza di ciascuna dichiarazione. Se la società olandese necessita anche di supporto contabile o fiscale, Intercompany Solutions può esaminare insieme i relativi requisiti.
Un processo di dichiarazione organizzato garantisce maggiore controllo e trasparenza in ogni periodo dichiarativo.
Domande frequenti
Un credito IVA olandese viene generalmente rimborsato automaticamente quando una dichiarazione presentata evidenzia un rimborso a favore del contribuente. Prima della presentazione, riconciliare il credito con le fatture di acquisto e verificare che l'IVA a monte sia di competenza del periodo richiesto. Conservare la documentazione giustificativa unitamente alle scritture contabili. Se è stata omessa un'eccedenza di IVA a credito di un periodo precedente, presentare un'istanza di rimborso entro cinque anni da tale periodo IVA.
Gli imprenditori dichiarano l'IVA per i periodi di presentazione assegnati, contabilizzando cessioni, acquisti e relative rettifiche in ciascuna dichiarazione. Ad esempio, un imprenditore senza vendite durante un periodo potrebbe comunque dover presentare una dichiarazione a saldo zero qualora l'adempimento sia prescritto. Le imprese che aderiscono al regime olandese per le piccole imprese (KOR) non addebitano l'IVA sulle cessioni, non detraggono l'IVA a monte e non presentano dichiarazioni IVA.
Versare l'eventuale IVA dovuta in euro entro la scadenza applicabile per la dichiarazione. Non attendere un avviso di accertamento separato o un sollecito di pagamento. Il pagamento elettronico è disponibile. Inserire la causale di versamento corretta affinché l'amministrazione fiscale e doganale olandese possa imputare il pagamento al conto esatto. Conservare la quietanza di pagamento con la dichiarazione presentata e la documentazione contabile, in particolare se la presentazione e il pagamento avvengono separatamente.
L'amministrazione fiscale e doganale olandese assegna una periodicità di presentazione mensile, trimestrale o annuale. La presentazione trimestrale è la più comune, ma la rendicontazione mensile può essere applicata in circostanze specifiche. La presentazione annuale è riservata esclusivamente alle imprese in possesso dei requisiti previsti. Attenersi alla periodicità indicata per la propria dichiarazione anziché scegliere autonomamente un calendario, e conservare le scritture contabili a supporto di ciascun periodo di presentazione assegnato.
Iniziare identificando il periodo della dichiarazione e l'importo o l'operazione su cui si hanno dubbi. Confrontarlo con la relativa fattura, con il registro delle vendite o con la documentazione di pagamento, verificando se si riferisce a IVA addebitata a valle, IVA a monte o a una rettifica. Annotare l'anomalia e il calcolo effettuato. Ciò rende più agevole risolvere le discrepanze evitando di confonderle con operazioni appartenenti a un altro periodo.
Accedere a Mijn Belastingdienst Zakelijk utilizzando la modalità di autenticazione prevista per la propria forma giuridica. Un'eenmanszaak può utilizzare DigiD o eHerkenning; una BV o una VOF necessita di eHerkenning. Aprire la dichiarazione relativa al periodo assegnato, inserire le cifre nei campi pertinenti, verificare i totali e trasmettere. Salvare la ricevuta di avvenuta presentazione, quindi procedere al pagamento separatamente qualora sia dovuta dell'IVA.
Raccogliere le fatture attive e di acquisto, unitamente alle registrazioni delle operazioni che richiedono rettifiche dell'IVA. Saranno necessari i dati relativi all'IVA addebitata ai clienti, all'IVA pagata ai fornitori, all'IVA in reverse charge e all'uso promiscuo imponibile. Per gli acquisti intracomunitari di beni, conservare i dettagli delle transazioni necessari per dichiarare l'acquisizione e l'eventuale IVA a monte detraibile. Organizzare i documenti per periodo di imposta per poter riconciliare ciascuna dichiarazione con i documenti giustificativi d'origine.
Le scadenze variano a seconda che il periodo assegnato sia mensile, trimestrale o annuale e che l'impresa sia stabilita nei Paesi Bassi o all'estero. Una società con sede nei Paesi Bassi presenta generalmente la dichiarazione entro un mese dalla fine del periodo di riferimento; le imprese estere possono presentare la dichiarazione entro otto settimane dalla chiusura del periodo in oggetto. Ad esempio, la dichiarazione del primo trimestre scade il 30 aprile. Anche il versamento deve essere eseguito entro la scadenza applicabile.
Fonti
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |