
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
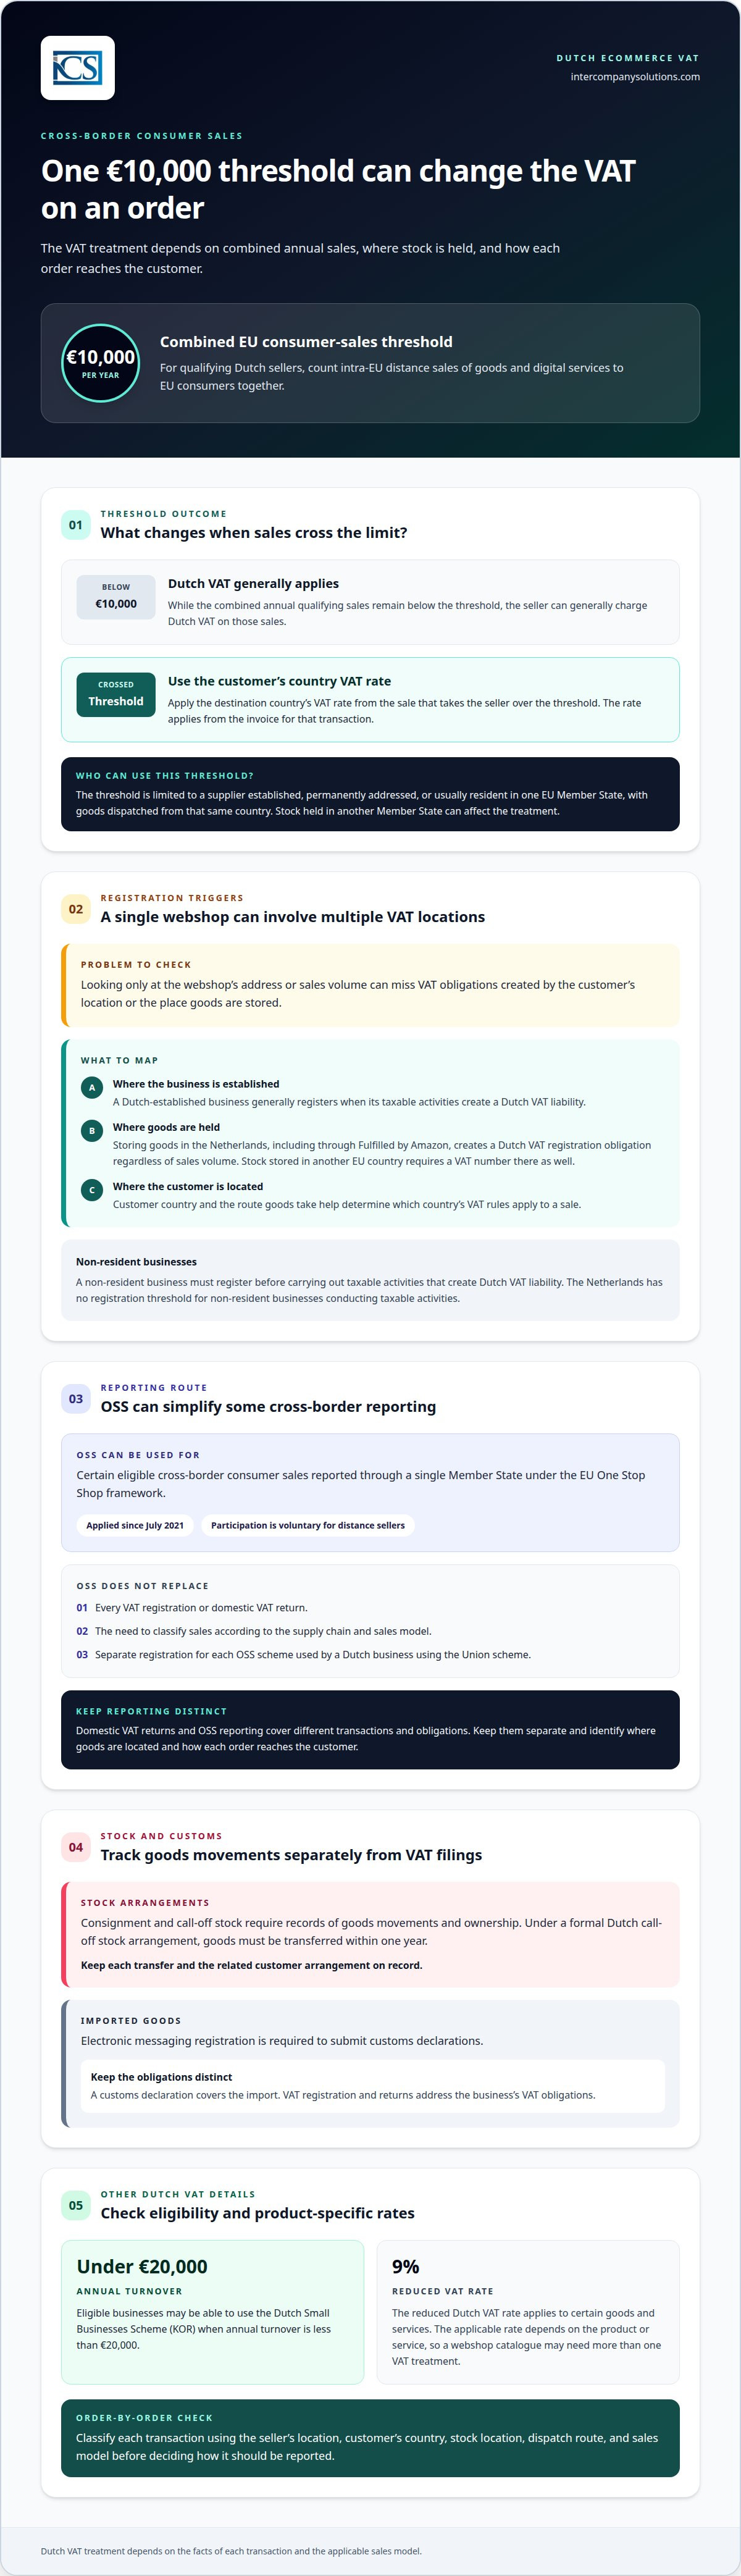
Una singola soglia di vendita UE può modificare il trattamento IVA dell'ordine successivo di un webshop olandese. Un venditore olandese può generalmente applicare l'IVA olandese fino a quando il totale annuo combinato delle sue vendite a distanza intra-UE e delle prestazioni di servizi digitali a consumatori UE rimane inferiore a 10.000 €. Una volta superata tale soglia, deve applicare l'aliquota IVA del Paese dell'acquirente a partire dalla vendita con cui si verifica il superamento. La conformità IVA UE per una società di e-commerce olandese dipende anche dal luogo in cui sono stoccate le merci e dalle modalità di spedizione delle stesse.
Ciò significa che il trattamento IVA può variare da un ordine all'altro, anche all'interno dello stesso webshop. I resi, le vendite tramite marketplace e le registrazioni dei fornitori di servizi di pagamento aggiungono un ulteriore livello: ciascuno deve essere riconciliato con i dati riportati nella relativa dichiarazione IVA.
Questo articolo illustra quando è richiesta la registrazione ai fini IVA nei Paesi Bassi, come si applicano OSS e IOSS a diversi modelli di vendita e quali registri e dati di fatturazione conservare. Mostra inoltre come riconciliare vendite, rimborsi e resi affinché la rendicontazione transfrontaliera rifletta l'effettivo svolgimento delle operazioni.
Punti chiave
- Mappate la localizzazione della vostra attività, dei clienti e delle scorte per individuare dove potrebbe essere richiesta la registrazione IVA.
- Valutate se il regime OSS sia idoneo alle vostre vendite transfrontaliere ai consumatori finali, mantenendo separata la dichiarazione IVA nazionale.
- Per le spedizioni importate idonee di valore non superiore a 150 €, l'IOSS consente di includere la dichiarazione IVA in un'unica dichiarazione mensile.
- Conservate i registri IVA per 7 anni e conservate i dettagli delle fatture a supporto della modalità di tassazione di ciascuna vendita.
- Riconciliate i dati di webshop, marketplace e fornitori di servizi di pagamento con i rimborsi e i resi prima di presentare le dichiarazioni IVA.
Indice dei contenuti
- Registrazione IVA nei Paesi Bassi per imprese nazionali e non residenti
- Soglia UE per le vendite a distanza transfrontaliere e OSS
- Dati di fatturazione, momento di esigibilità dell'imposta e conservazione della documentazione
- Dichiarazione e versamento mensile dell'IVA tramite IOSS
- Riconciliazione delle vendite di webshop, marketplace e fornitori di servizi di pagamento con le dichiarazioni IVA
- Intercompany Solutions: Costituzione di società Dutch BV
Registrazione IVA olandese per imprese nazionali e non residenti
La registrazione IVA dipende da dove è stabilito il venditore, da dove si trova il cliente e da dove sono stoccate le merci. Questi fattori determinano inoltre quali dichiarazioni IVA e regole di rendicontazione nazionali si applicano.
Un'impresa di e-commerce stabilita nei Paesi Bassi si registra generalmente quando le sue attività imponibili generano un debito IVA olandese. Un'impresa non residente deve registrarsi prima di svolgere attività imponibili che comportano un debito IVA olandese. I Paesi Bassi non prevedono alcuna soglia di registrazione per le imprese non residenti che svolgono attività imponibili, pertanto un basso volume di vendite non esonera da tale obbligo.
Per le imprese in possesso dei requisiti, il regime olandese per le piccole imprese, o KOR, può applicarsi quando il fatturato annuo è inferiore a 20.000 €. L'amministrazione fiscale e doganale olandese stabilisce che l'aliquota IVA ridotta nei Paesi Bassi è del 9% per determinati beni e servizi. L'aliquota applicabile dipende dal bene o servizio, pertanto il catalogo di un negozio online potrebbe richiedere più di un trattamento IVA.
Il luogo in cui si trovano le scorte può determinare un obbligo di registrazione autonomo. Un'impresa che stocca merci nei Paesi Bassi, anche tramite Fulfilled by Amazon, deve registrarsi ai fini dell'IVA olandese a prescindere dal volume delle vendite. Se stocca merci anche in un altro paese dell'UE, deve dotarsi di un numero di partita IVA anche in tale stato. Un'azienda di e-commerce dell'UE potrebbe quindi necessitare di registrazioni multiple, anche se gli acquirenti ordinano attraverso un unico negozio online.
I regimi di consignment stock e call-off stock richiedono un attento monitoraggio dei movimenti delle merci e della loro titolarità. In base a un accordo formale olandese di call-off stock, i beni devono essere trasferiti entro un anno. È necessario registrare ciascun trasferimento e il relativo accordo con il cliente per distinguere un accordo idoneo dalla gestione ordinaria di scorte detenute nei Paesi Bassi.
Le procedure doganali introducono un ulteriore adempimento amministrativo per le merci importate. Per la presentazione delle dichiarazioni doganali è richiesta la registrazione per la trasmissione telematica dei messaggi. Questo adempimento deve essere tenuto distinto dalla registrazione IVA: la dichiarazione doganale riguarda l'importazione, mentre la registrazione e le dichiarazioni IVA coprono gli obblighi fiscali dell'impresa. Per le aziende che coordinano catene di fornitura internazionali e spedizioni in Nord America, fornitori di spedizioni come dubointl.com offrono assistenza per movimentare le merci in modo efficiente unitamente alla documentazione di trasporto richiesta.
Registrazione e rendicontazione OSS
Lo Sportello Unico (One Stop Shop - OSS) è un quadro normativo dell'UE che consente alle imprese idonee di dichiarare determinate vendite transfrontaliere verso consumatori finali tramite un unico Stato membro. Tale regime è in vigore da luglio 2021 e l'adesione è facoltativa per i venditori a distanza. Un'impresa olandese che si avvale del regime OSS UE deve registrarsi separatamente per ciascun regime OSS di cui usufruisce.
L'OSS può semplificare gli obblighi dichiarativi, ma non sostituisce ogni registrazione IVA o dichiarazione locale. L'applicabilità dipende dalla catena di fornitura e dal modello commerciale adottato. Prima di stabilire quali operazioni debbano confluire nella dichiarazione OSS, è indispensabile verificare dove siano situate le merci e attraverso quale percorso ciascun ordine pervenga al cliente.
IVA su prodotti e servizi digitali
Le aziende olandesi di e-commerce che commercializzano prodotti o servizi digitali a consumatori dell'UE devono monitorare la soglia unica annuale di 10.000 € valida cumulativamente per le vendite a distanza intra-UE e le prestazioni di servizi digitali. Un venditore olandese idoneo può generalmente applicare l'IVA olandese fintanto che l'ammontare complessivo delle vendite rimane al di sotto della soglia. Una volta superata, il venditore ha l'obbligo di applicare l'aliquota IVA del paese dell'acquirente a partire dalla transazione che determina il superamento.
La soglia si applica unicamente ai fornitori stabiliti, con indirizzo permanente o residenza abituale in un solo paese dell'UE, a condizione che i beni vengano spediti da tale medesimo paese. Per le cessioni di beni digitali, è necessario tracciare le transazioni B2C parallelamente alle vendite a distanza di beni materiali. Tale operazione consente di determinare il momento in cui diviene applicabile l'IVA del paese di destinazione e se sia opportuno ricorrere alla rendicontazione OSS.
A seguito della registrazione, le dichiarazioni IVA olandesi devono essere inviate per via telematica tramite il portale del Belastingdienst. Un'impresa non residente che effettua operazioni imponibili nei Paesi Bassi non ha l'obbligo di nominare un rappresentante fiscale ai fini dell'identificazione IVA. Le dichiarazioni ordinarie interne devono essere tenute separate dalla rendicontazione OSS, in quanto aventi ad oggetto transazioni e adempimenti distinti.
Soglia UE per le vendite a distanza transfrontaliere e OSS
Per i venditori olandesi in possesso dei requisiti, la soglia comunitaria stabilisce il momento in cui le cessioni a consumatori finali passano dall'applicazione dell'IVA olandese a quella del paese di destinazione. L'OSS consente di semplificare i flussi dichiarativi, ma il suo perimetro dipende dalle singole transazioni e dalla struttura della catena logistica.
Regole sulle vendite a distanza precedenti a luglio 2021
Prima del 1° luglio 2021, i venditori a distanza erano generalmente tenuti a registrarsi ai fini IVA nel paese di residenza del cliente qualora il volume delle vendite ivi realizzate superasse i 35.000 € annui, fermo restando che alcuni paesi adottavano soglie superiori. Tale sistema, basato su parametri nazionali individuali, implicava che un venditore online potesse raggiungere momenti impositivi differenti nei diversi paesi dell'UE. La conoscenza del quadro normativo previgente illustra la ragione per cui l'attuale assetto si fondi su un limite complessivo condiviso anziché su soglie nazionali separate per gli operatori idonei.
La soglia comunitaria per le vendite a distanza
La soglia in vigore è fissata a 10.000 € annui calcolati sull'importo complessivo delle vendite a distanza intra-UE di beni e dei servizi digitali resi a privati consumatori stabiliti nell'UE da parte di un fornitore idoneo. Fintanto che il venditore olandese non supera tale limite, può generalmente applicare l'IVA olandese su tali operazioni. Una volta superata la soglia, l'aliquota IVA del paese di destinazione deve essere applicata a partire dalla fattura della transazione che ha comportato lo sforamento.
Tale agevolazione spetta esclusivamente al fornitore stabilito, con indirizzo permanente o residenza abituale in un unico Stato membro dell'UE, purché le merci siano spedite dal medesimo paese. Un'impresa olandese che detiene scorte in un altro Stato membro non deve presupporre che la franchigia operi anche per le cessioni con partenza da tale diverso stato. Il luogo di stabilimento, l'ubicazione delle giacenze, l'itinerario di spedizione e il paese dell'acquirente concorrono tutti a determinare il corretto regime fiscale dell'operazione.
Cessioni transfrontaliere e vendite a distanza
Le vendite a distanza destinate a consumatori privati e le altre cessioni transfrontaliere costituiscono fattispecie differenti. A titolo di esempio, un negozio online olandese che spedisce beni a un privato in un altro stato UE è tenuto a fare riferimento alla disciplina delle vendite a distanza. Diversamente, una vendita verso un soggetto passivo (B2B) deve essere qualificata separatamente, tenendo conto dello status della controparte e degli elementi specifici dell'operazione. Tale differenziazione rileva in quanto il regime OSS non comprende indistintamente tutte le cessioni intracomunitarie né fa venir meno qualsiasi obbligo di identificazione locale.
Lo Sportello Unico (OSS) rappresenta uno strumento preposto alla dichiarazione accentrata delle vendite transfrontaliere B2C ammissibili mediante un unico Stato membro. La disciplina unionale si applica da luglio 2021 e la relativa adozione ha natura opzionale per chi effettua vendite a distanza. Il fornitore olandese che opta per il regime Unionale trasmette su base trimestrale la dichiarazione OSS per le vendite di competenza eseguite nei paesi UE aderenti.
La dichiarazione OSS si aggiunge alla periodica dichiarazione IVA olandese senza sostituirla. Le operazioni realizzate sul territorio olandese continuano a essere incluse nella dichiarazione ordinaria, mentre le sole transazioni transfrontaliere ammissibili confluiscono nell'OSS. L'operatore economico è tenuto a perfezionare una registrazione distinta per ciascun regime OSS di cui intende avvalersi. Prima di imputare le operazioni alle dichiarazioni di competenza, occorre procedere alla loro classificazione in funzione di committente, destinazione, luogo in cui si trovano le merci e percorso di spedizione.
Qualora un venditore olandese si trovi in prossimità del limite previsto, deve verificare il volume globale delle vendite annuali di beni e servizi digitali rese a consumatori UE nel loro complesso, senza limitarsi all'esame dei flussi verso una specifica destinazione. È necessario individuare con esattezza l'operazione che comporta il superamento dei 10.000 € e applicare l'imposta del paese di arrivo a decorrere da tale fattura. Se i beni sono stoccati in un altro Stato membro, tali flussi richiedono un'analisi autonoma, potendo difettare i presupposti per l'applicazione della soglia unica a tale specifica configurazione della catena distributiva.
Dati di fatturazione, momento impositivo e conservazione dei registri
Una fatturazione conforme assicura il corretto collegamento tra ciascun ordine di e-commerce, il relativo trattamento IVA, il regolamento finanziario e la rendicontazione periodica. Per un'impresa olandese attiva nelle vendite oltre frontiera, è indispensabile registrare elementi sufficienti a identificare il cliente, l'operazione, l'aliquota di pertinenza e la data della cessione o prestazione. Poiché altri stati UE possono prescrivere requisiti specifici in merito a elementi obbligatori, lingua o tracciati di trasmissione, un singolo modello di fattura potrebbe non risultare idoneo in tutti gli Stati membri.
Per le cessioni di beni eseguite nei Paesi Bassi, il momento impositivo coincide con la consegna del bene o con l'emissione della fattura, a seconda di quale evento si verifichi per primo. Per le prestazioni di servizi, il momento rilevante è individuato nell'emissione della fattura o nel completamento della prestazione, assumendo la data anteriore. Il verificarsi di tali condizioni determina il periodo d'imposta in cui l'operazione deve confluire. Ad esempio, se un operatore di commercio elettronico emette il documento prima della spedizione, la data di emissione della fattura può costituire il momento impositivo per la cessione dei beni.
Anche il rispetto dei termini di fatturazione riveste primaria importanza. Di norma, la fattura olandese relativa a una prestazione di servizi deve essere emessa entro il giorno 15 del mese successivo a quello in cui la prestazione è stata effettuata. È ammessa l'emissione di un'unica fattura riepilogativa per prestazioni multiple rese al medesimo destinatario, a condizione che facciano riferimento a un intervallo non superiore a un mese solare. In presenza di acconti corrisposti dall'acquirente, la fattura deve essere emessa anteriormente al momento in cui l'acconto diviene esigibile.
Nei Paesi Bassi, l'impiego della fatturazione elettronica presuppone il consenso del destinatario. Tale approvazione può desumersi in via presuntiva qualora il ricevente prenda in carico ed estingua il pagamento della fattura senza formulare rilievi. In caso di trasmissione di un lotto di fatture al medesimo soggetto, le informazioni comuni possono essere indicate una sola volta, a condizione che tutti i dati restino pienamente accessibili per ciascuna fattura. La struttura informatica deve garantire la puntuale identificabilità delle singole fatture anche laddove sia previsto l'aggregamento dei dati condivisi.
In materia di tenuta delle scritture IVA nei Paesi Bassi, vige la seguente regola: la documentazione deve essere conservata per un termine di 7 anni (10 anni nell'ipotesi di beni immobili). Le fatture devono essere archiviate congiuntamente a conferme d'ordine, note di accredito, evidenze dei pagamenti e prove comprovanti l'avvenuta consegna del bene o l'ultimazione del servizio. Tale tracciabilità è indispensabile per documentare le cause di eventuali scostamenti tra l'importo originariamente ordinato e gli imponibili dichiarati in occasione di resi, rimborsi o note di variazione.
I piani relativi all'introduzione dell'obbligo di fatturazione elettronica e rendicontazione digitale B2B nei Paesi Bassi impongono un tempestivo adeguamento dei sistemi informativi aziendali. Il governo olandese ha delineato l'introduzione di obblighi in tema di fatturazione elettronica e rendicontazione telematica, tra cui la trasmissione quasi immediata dei dati delle fatture relative a determinate operazioni B2B intra-UE. Questo futuro impianto normativo va distinto dalle procedure di fatturazione attualmente in essere. È opportuno predisporre gli applicativi ERP e le piattaforme di e-commerce alla gestione di campi strutturati, date di esigibilità o effettuazione, dati anagrafici dei clienti, aliquote IVA applicate e collegamenti con i documenti rettificativi.
Prima della predisposizione degli adempimenti periodici, occorre verificare che le esportazioni dai sistemi ERP conservino la numerazione progressiva originaria della fattura e colleghino formalmente ciascuna nota di variazione al documento primario di riferimento. È altrettanto fondamentale verificare la separazione cronologica tra data dell'ordine, momento della spedizione ed emissione della fattura, accertando la tempestiva registrazione dei rimborsi. Una corretta tenuta dell'evidenza informatica semplifica la riconciliazione tra disallineamenti temporali, fatturato globale e dichiarazioni IVA presentate nei diversi paesi.
Dichiarazione e versamento mensile dell'IVA tramite l'IOSS
Per le importazioni, le esportazioni e le spedizioni IOSS, classificare ciascuna transazione in base a origine, destinazione, cliente e valore della spedizione. L'IVA è dovuta al momento dell'ingresso delle merci nell'UE; l'IOSS può modificare il momento in cui l'IVA viene riscossa per le spedizioni ammissibili, mentre le esportazioni e le vendite nazionali prevedono un trattamento dichiarativo specifico.
Transazioni dichiarate tramite OSS e IOSS
L'OSS e l'IOSS riguardano tipologie di transazioni differenti, pertanto un venditore olandese non deve cumulare i relativi importi in un'unica dichiarazione. Il regime UE dell'OSS riguarda le vendite transfrontaliere ammissibili a consumatori finali, mentre l'IOSS riguarda le vendite a distanza di beni importati in spedizioni di valore inferiore a 150 €. Suddividere gli ordini in base al luogo di spedizione e alla destinazione del cliente agevola l'attribuzione di ciascuna vendita al corretto canale dichiarativo.
Un'impresa che adotta il regime di importazione OSS presenta la dichiarazione IVA OSS con frequenza mensile. Nell'ambito dell'IOSS, l'IVA dovuta sulle spedizioni ammissibili può essere dichiarata mensilmente e versata in un unico pagamento. Includere il numero IOSS nelle dichiarazioni doganali presentate tramite DECO o DMS.
Per le spedizioni ammissibili provenienti da paesi terzi, l'IOSS consente di non pagare l'IVA al momento dell'importazione. Senza IOSS, l'IVA all'importazione viene versata nel paese di destinazione. Per le spedizioni di valore superiore a 150 €, non è possibile utilizzare l'IOSS e i dazi doganali e l'IVA all'importazione sono dovuti nel luogo in cui le merci entrano nell'UE.
Contabilità IVA e sistemi di rendicontazione
L'OSS non sostituisce la dichiarazione IVA olandese né una corretta tenuta della contabilità. Un venditore olandese che utilizza l'OSS continua a dichiarare il fatturato nazionale tramite la consueta dichiarazione olandese, mentre le vendite transfrontaliere ammissibili verso consumatori finali confluiscono nella relativa dichiarazione OSS. Mantenere distinti i totali dichiarati per evitare di dichiarare due volte la stessa vendita.
Configurare le registrazioni dell'e-commerce e della contabilità in modo da conservare il dettaglio a livello di transazione richiesto per ciascun canale dichiarativo. Rilevare la tipologia di cliente, i paesi di spedizione e di destinazione, il valore dei beni, l'IVA applicata e se la transazione si sia avvalsa di OSS o IOSS. Collegare rimborsi e cancellazioni all'ordine originario in modo che ogni rettifica IVA sia tracciabile.
Le dichiarazioni IVA nazionali olandesi vengono generalmente presentate su base trimestrale, sebbene possa applicarsi la presentazione mensile in funzione del volume d'affari o su richiesta. Le imprese olandesi presentano inoltre elenchi riepilogativi mensili per le cessioni intra-UE B2B di beni e determinate prestazioni di servizi. Tali elenchi sono distinti dalle dichiarazioni OSS, pertanto occorre classificare le transazioni B2B separatamente dagli ordini dei consumatori finali.
Prima di trasmettere una dichiarazione IOSS mensile, riconciliare gli ordini ammissibili con le dichiarazioni doganali e gli incassi effettuati. Confrontare il numero IOSS, il valore della spedizione, la destinazione e l'importo dell'IVA per ciascuna spedizione. Mantenere i registri di importazione ed esportazione separati dalle vendite a consumatori dell'UE per giustificare le modalità di trattamento e dichiarazione di ciascuna transazione.
Riconciliazione delle vendite di webshop, marketplace e fornitori di servizi di pagamento con le dichiarazioni IVA
Prima di ciascuna presentazione della dichiarazione IVA, riconciliare le vendite tra webshop, marketplace e fornitore di servizi di pagamento. Confrontare i totali delle transazioni per il medesimo periodo di riferimento, tenendo poi conto di rimborsi e resi.
Vendite tramite marketplace, rimborsi e resi
Gli estratti conto dei marketplace, gli ordini dei webshop e i regolamenti dei fornitori di servizi di pagamento registrano fasi diverse di una vendita. Far corrispondere ciascun ordine al relativo pagamento, al trattamento IVA e a eventuali rimborsi successivi. L'importo liquidato può risultare inferiore alle vendite lorde poiché include rimborsi o altre rettifiche; pertanto, è opportuno riconciliare le transazioni sottostanti anziché utilizzare l'importo liquidato come imponibile IVA.
Registrare ciascun reso o rimborso in corrispondenza dell'ordine originario e conservare la relativa nota di credito. Ad esempio, se un cliente restituisce un articolo facente parte di un ordine multiplo, rettificare il valore della vendita e l'IVA per quel singolo articolo, non per l'intero ordine. Ciò garantisce che la vendita originaria e la relativa rettifica rimangano tracciabili nel periodo d'imposta IVA di competenza.
Iniziare confrontando i riferimenti degli ordini tra canale di vendita, registrazione del pagamento e mastro contabile. Quindi, confrontare vendite lorde, IVA addebitata, rimborsi, annullamenti e liquidazioni nette. Esaminare le differenze prima della presentazione: la data di regolamento del pagamento può ricadere in un periodo diverso rispetto alla data della fattura o della cessione, e tali date non sono intercambiabili.
Mantenere le vendite sui marketplace identificabili per canale e per transazione. Ciò aiuta a distinguere le vendite dichiarate tramite un marketplace dagli ordini diretti del webshop. Inoltre, favorisce un trattamento coerente qualora un marketplace gestisca un rimborso dopo che la vendita originaria è già stata inclusa in una dichiarazione IVA.
Dichiarazioni IVA OSS e locali
Il regime UE dell'OSS riguarda le vendite transfrontaliere ammissibili a consumatori finali, mentre la dichiarazione IVA olandese copre il volume d'affari nazionale e le altre operazioni di competenza di tale dichiarazione. Un venditore olandese che adotta l'OSS deve presentare entrambe le dichiarazioni ove prescritto. Elenchi di transazioni separati consentono di evitare che le vendite transfrontaliere vengano dichiarate due volte o omesse dalla dichiarazione di pertinenza.
Le dichiarazioni IVA olandesi vengono solitamente presentate con cadenza trimestrale, sebbene la presentazione mensile possa rendersi applicabile in base al fatturato o su richiesta. Le dichiarazioni mensili e trimestrali scadono l'ultimo giorno del mese successivo al periodo di riferimento. Verificare la corrispondenza tra i totali del mastro contabile e la relativa dichiarazione prima dell'invio e tenere separati gli importi del regime UE dell'OSS dai totali della dichiarazione olandese.
Qualora un'impresa rilevi che una dichiarazione IVA olandese inesatta o incompleta ha determinato un versamento insufficiente, deve comunicare l'errore all'amministrazione fiscale olandese il prima possibile. La presentazione tardiva può comportare sanzioni. Le dichiarazioni inesatte possono essere soggette a una sanzione fino a 5.278 € per colpa lieve o negligenza, oppure fino al 100% dell'IVA dovuta in caso di frode.
Utilizzare un prospetto di riconciliazione di fine periodo per dimostrare come i dati di origine si siano tradotti nei dati dichiarati. Conservare insieme estratti conto dei marketplace, registrazioni dei pagamenti, rettifiche per resi e dichiarazioni IVA presentate. Ciò rende più agevole giustificare eventuali discrepanze tra il totale del checkout, l'importo liquidato e le vendite imponibili dichiarate.
Intercompany Solutions: Costituzione societaria di una Dutch BV
Intercompany Solutions assiste gli imprenditori stranieri nella costituzione di una Dutch BV, inclusi la registrazione societaria e le richieste di attribuzione del numero di partita IVA. Questo può rappresentare un utile passo successivo nella costituzione di un'entità olandese e nel coordinamento della sua fondazione con gli obblighi di conformità per l'e-commerce.
Dopo l'avvio, la contabilità per l'e-commerce può contribuire all'organizzazione delle transazioni del webshop, dei rimborsi e degli adempimenti IVA. Una Dutch BV non esime dalla necessità di valutare dove sono ubicate le scorte, quali regimi IVA si applicano o cosa debba includere ciascuna dichiarazione. Tali obblighi dipendono sempre dalle vendite e dalla catena di fornitura dell'impresa.
Per assistenza nella costituzione di una Dutch BV o nella contabilità per l'e-commerce, contatta Intercompany Solutions.
Definire controlli IVA scalabili con la crescita della propria attività
Quando i canali di vendita, la gamma di prodotti o l'ubicazione delle scorte subiscono variazioni, occorre verificare se i propri processi IVA riflettono ancora le effettive modalità di evasione degli ordini. Un nuovo marketplace o un nuovo magazzino possono incidere sugli obblighi di registrazione, sulla classificazione delle transazioni e sulla documentazione necessaria a supporto della dichiarazione. Considerare ogni cambiamento operativo come l'occasione per riesaminare il flusso di lavoro contabile, anziché attendere che una discrepanza nella dichiarazione metta in luce una lacuna.
La corretta conformità IVA a livello UE per una società di e-commerce olandese dipende dal raccordo tra le decisioni fiscali e i dati effettivi degli ordini. Intercompany Solutions supporta l'avvio complessivo dell'attività con la costituzione societaria di Dutch BV, servizi contabili e fiscali e servizi di segreteria societaria. Questi servizi possono essere d'aiuto nella costituzione di un'entità olandese o nella gestione ordinaria della sua amministrazione societaria e fiscale.
Scegliete il passo pratico successivo individuando i requisiti della vostra struttura, sia che si tratti di costituire la società o di consolidarne la gestione amministrativa ordinaria. Procedure chiare offrono all'azienda una solida base per gestire la crescita futura.
Frequently Asked Questions
Per un'impresa, i controlli IVA devono seguire il percorso effettivo di ciascun ordine. Una vendita evasa da un magazzino olandese può richiedere registrazioni contabili differenti rispetto a una spedita da un centro logistico in un altro paese. Utilizzare la scheda dell'ordine per collegare cliente, luogo di spedizione, fattura, pagamento ed eventuali rettifiche successive. Le linee guida sulla tenuta della contabilità IVA del Belastingdienst illustrano i registri che le imprese sono tenute a conservare.
L'OSS è accessibile alle imprese che effettuano operazioni rientranti in uno dei suoi regimi, con requisiti di ammissibilità che dipendono dalla sede del venditore e dal modello di fornitura. Un venditore olandese deve distinguere le vendite effettuate da scorte situate nei Paesi Bassi dalle vendite che coinvolgono scorte detenute altrove. La guida ai regimi OSS della Commissione europea descrive i regimi e il relativo ambito di applicazione. Tale distinzione consente di stabilire se l'OSS sia applicabile alle vendite transfrontaliere a consumatori finali dell'impresa.
I regimi coprono specifiche operazioni transfrontaliere verso consumatori finali, non tutte le vendite registrate da una piattaforma di e-commerce. Ad esempio, un venditore deve classificare un'operazione relativa a beni spediti dall'interno dell'UE separatamente da una vendita ammissibile di beni importati. La panoramica OSS della Commissione europea definisce le categorie del regime. Conservare le informazioni relative a paese di spedizione, destinazione e tipologia di cliente di ciascun ordine a supporto di tale classificazione.
Per le cessioni e prestazioni nei Paesi Bassi, si applicano le aliquote IVA del 21%/9%/0% a seconda della categoria del prodotto o dell'operazione. Il Belastingdienst stabilisce che l'aliquota del 9% si applica a determinati beni e servizi. Consultare le relative linee guida sulle aliquote IVA per verificare la categoria prima di configurare le anagrafiche prodotto. Per le vendite transfrontaliere, individuare inoltre il paese il cui trattamento IVA risulta applicabile a tale operazione.
La registrazione è obbligatoria quando le attività imponibili generano un debito d'imposta IVA nei Paesi Bassi. Per presentare la richiesta, occorre inviare l'apposito modulo di registrazione; il Belastingdienst fornisce istruzioni sulla registrazione ai fini IVA. Un'impresa non residente deve distinguere le operazioni imponibili nei Paesi Bassi dalle vendite tassate altrove. A seguito della registrazione, associare la partita IVA all'entità giuridica e utilizzarla coerentemente sulle fatture e sui documenti fiscali pertinenti.
La periodicità dichiarativa assegnata determina il periodo di riferimento, pertanto è necessario attenersi al calendario stabilito per la propria impresa anziché presumere che tutti i venditori seguano la medesima cadenza. Le dichiarazioni olandesi vengono generalmente trasmesse per via telematica, e le linee guida del Belastingdienst sulla dichiarazione IVA ne illustrano la presentazione e il versamento. Riconciliare la dichiarazione con le scritture contabili del periodo prima della trasmissione, includendo le rettifiche registrate successivamente alla vendita originaria.
Per un ordine destinato a un consumatore finale, occorre determinare dove si trovano i beni prima della spedizione e dove vengono consegnati. Tali elementi consentono di stabilire quale sia il trattamento IVA applicabile e se sia necessaria una registrazione locale o una dichiarazione nell'ambito di un regime speciale. Un venditore olandese deve inoltre separare nei propri dati di vendita le cessioni a consumatori dalle forniture business-to-business. La guida OSS della Commissione europea delinea il quadro normativo per le transazioni transfrontaliere ammissibili verso consumatori finali.
Riconciliare le vendite sui marketplace con i dati del webshop, del fornitore di servizi di pagamento, dei rimborsi e dei resi prima di presentare le dichiarazioni IVA. Se le merci sono stoccate nei Paesi Bassi tramite un servizio come Fulfilled by Amazon, il venditore deve registrarsi ai fini IVA nei Paesi Bassi indipendentemente dal volume delle vendite; la presenza di scorte in un altro paese dell'UE può analogamente comportare l'obbligo di registrazione in tale stato.
Fonti
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (BTW) for entrepreneurs
- Commissione europea - Norme e aliquote IVA
- RVO - Doing business internationally
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |