


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-03 · Last reviewed 2026-10-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
I servizi di conformità societaria olandesi iniziano con l'identificazione delle norme applicabili alle effettive attività di una società. Una società olandese non è automaticamente soggetta a ogni obbligo antiriciclaggio. La Legge olandese sulla prevenzione del riciclaggio di denaro e del finanziamento del terrorismo (Wwft) stabilisce obblighi per istituzioni e professioni designate. La forma giuridica o la sola registrazione olandese di una società non determinano se essa debba svolgere verifiche sulla clientela o segnalare transazioni.
I controlli KYC, le informazioni sull'UBO e le segnalazioni di transazioni insolite perseguono scopi diversi. Gli obblighi applicabili dipendono dal ruolo dell'impresa e dalle norme previste per il suo settore. Questa guida spiega come valutare se le vostre attività rientrano nell'ambito di applicazione della Wwft, cosa possono comportare l'adeguata verifica basata sul rischio e le procedure di escalation, e come funzionano i requisiti di segnalazione olandesi. Delinea inoltre le fonti ufficiali da consultare e la documentazione da conservare, consentendovi di valutare i vostri obblighi senza presumere che le norme di un altro Paese si applichino nei Paesi Bassi.
Key Takeaways
- Verificate se le vostre attività aziendali rientrano nell'ambito di applicazione della Wwft. La sola registrazione olandese non rende ogni società soggetta agli obblighi AML.
- Utilizzate una procedura basata sul rischio per individuare l'adeguata verifica della clientela, i controlli e le fasi di escalation applicabili.
- Distinguete i controlli AML sulla clientela e gli obblighi di segnalazione dalla gestione amministrativa societaria generale, inclusa la conservazione delle informazioni sull'UBO.
- Applicate gli orientamenti in materia di conformità societaria olandese alle vostre specifiche attività e consultate le fonti ufficiali olandesi pertinenti per i requisiti vigenti.
- Conservate registrazioni datate di valutazioni e decisioni ove richiesto dalle norme applicabili alla vostra attività.
Indice dei contenuti
- Conformità societaria olandese e antiriciclaggio: chi ha degli obblighi?
- Come funzionano i controlli antiriciclaggio olandesi: verifiche sui clienti, valutazione del rischio ed escalation
- Requisiti antiriciclaggio olandesi a confronto: soggetti obbligati, altre società e informazioni UBO
- Come strutturare una procedura pratica di conformità antiriciclaggio nei Paesi Bassi
- Assistenza continuativa sulla conformità olandese: collegare i controlli antiriciclaggio all'amministrazione aziendale
Conformità societaria olandese e antiriciclaggio: chi ha degli obblighi?
La conformità antiriciclaggio (AML) consiste nell'applicazione delle misure previste dalla legge per contribuire a prevenire il riciclaggio di denaro e il finanziamento del terrorismo. Tali misure possono comprendere verifiche sulla clientela e la segnalazione di operazioni insolite laddove prescritto dalla legge. Nei Paesi Bassi, il quadro normativo principale è costituito dalla Legge sulla prevenzione del riciclaggio di denaro e del finanziamento del terrorismo (Wwft). Si applica a istituti e professionisti designati, non automaticamente a tutte le imprese olandesi. Il più ampio concetto di antiriciclaggio (AML) comprende misure volte a scoraggiare e individuare l'utilizzo dei sistemi finanziari per proventi di reato.
Per una Dutch BV, la sola costituzione non determina se siano applicabili gli obblighi previsti dalla Wwft. La questione rilevante è l'attività effettivamente svolta dall'impresa e se tale attività rientri nell'ambito di applicazione della legge. Gli obblighi antiriciclaggio devono essere valutati separatamente rispetto alle responsabilità generali legali, fiscali e di rendicontazione della società.
Cosa rende un'impresa un soggetto obbligato nei Paesi Bassi?
La Wwft identifica gli istituti e le professioni soggetti ai relativi obblighi. A seconda dell'attività e delle condizioni applicabili, questi possono includere banche e altri intermediari finanziari, determinati prestatori di servizi per cripto-attività, commercialisti, consulenti fiscali, centri di servizi amministrativi e contabili, nonché avvocati o notai che prestano specifici servizi. È necessario confrontare i servizi effettivamente erogati dall'impresa con le categorie previste dalla legge, anziché basarsi unicamente sulla forma giuridica, sulla descrizione commerciale o sull'iscrizione nel registro.
La vigilanza dipende dal settore. È necessario identificare l'autorità di vigilanza competente e le relative linee guida dopo aver classificato l'attività dell'impresa. Qualora un'attività rientri nell'ambito della Wwft, l'ente potrebbe dover applicare l'adeguata verifica della clientela, conservare la documentazione pertinente e segnalare le operazioni insolite alla FIU-Nederland. La segnalazione nei Paesi Bassi si basa sulle operazioni insolite e sui relativi indicatori applicabili. La FIU-Nederland valuta le segnalazioni per stabilire se le operazioni siano sospette.
In che modo la conformità antiriciclaggio differisce dalla conformità societaria generale?
La conformità societaria generale comprende obblighi quali la tenuta dei libri sociali, l'adempimento degli obblighi fiscali, la tenuta della contabilità e la redazione del bilancio annuale. La conformità antiriciclaggio è più circoscritta ed è legata all'attività svolta. Laddove la Wwft sia applicabile, essa può imporre misure incentrate su clienti e operazioni, incluse l'adeguata verifica della clientela e la segnalazione di operazioni insolite. Una BV non soggetta all'ambito della Wwft non deve presumere di avere tali obblighi per il solo fatto di essere una società olandese.
Le scritture contabili possono aiutare a chiarire l'attività aziendale, ma non soddisfano automaticamente i requisiti specifici dell'antiriciclaggio. Un libro mastro o una fattura a un cliente, ad esempio, non costituiscono di per sé la prova che l'adeguata verifica richiesta sia stata completata o che sia stata valutata una decisione in merito a una segnalazione. La contabilità e l'amministrazione supportano i più ampi obblighi aziendali, ma restano distinte dai controlli prescritti dalla Wwft. Occorre innanzitutto stabilire se la legge sia applicabile, per poi individuare e documentare gli obblighi che ne derivano.
Come funzionano i controlli antiriciclaggio olandesi: verifiche sui clienti, valutazione del rischio ed escalation
Per un soggetto che rientra nell'ambito della Wwft, i controlli devono seguire un ordine chiaro: stabilire quali norme si applicano, valutare i rischi pertinenti, eseguire le verifiche richieste e registrare le decisioni. Questo non costituisce un obbligo generale di screening per ogni Dutch BV. Le misure precise dipendono dall'attività regolamentata dell'ente e dai requisiti normativi applicabili.
Cosa comporta l'adeguata verifica della clientela
L'adeguata verifica della clientela (CDD) implica molto più della semplice raccolta di un documento d'identità. Laddove la Wwft lo richieda, un soggetto deve identificare il cliente e verificarne l'identità, acquisire le informazioni pertinenti sul titolare effettivo e comprendere lo scopo e la natura prevista del rapporto d'affari. Le norme applicabili possono richiedere anche un monitoraggio nel corso di tale rapporto. La Wwft definisce il quadro giuridico. Si rimanda alla legislazione olandese vigente e alle linee guida dell'autorità di vigilanza competente per i requisiti applicabili al settore specifico.
Il livello di approfondimento dei controlli deve riflettere la valutazione del rischio e le disposizioni che disciplinano il soggetto. L'adeguata verifica rafforzata è richiesta nelle situazioni specificate dalle norme applicabili; non deve essere aggiunta od omessa sulla base di una mera impressione informale. Una lista di controllo generica può aiutare a organizzare il lavoro, ma non sostituisce le procedure formali di un soggetto regolamentato né la valutazione giuridica di uno specifico cliente o rapporto.
Come si coordinano valutazione del rischio ed escalation
La valutazione del rischio aiuta il soggetto obbligato a decidere quali verifiche e controlli siano appropriati ai sensi dei propri obblighi di legge. È necessario registrare la motivazione alla base della valutazione, i controlli effettuati e qualsiasi decisione di richiedere ulteriori informazioni o di procedere all'escalation di una criticità. La valutazione va riesaminata al mutare delle informazioni rilevanti, in conformità con le procedure applicabili dell'ente. Tali registrazioni aiutano a spiegare il modo in cui si è giunti a una decisione, anziché affidarsi alla memoria o a un giudizio non documentato.
L'escalation è una fase di controllo, non una constatazione della natura criminosa di un cliente o di un'operazione. Il personale deve inoltrare i propri dubbi attraverso la procedura interna designata, affinché un responsabile qualificato possa esaminare i fatti alla luce degli indicatori e delle norme di segnalazione applicabili. Nel sistema olandese, i soggetti obbligati segnalano le operazioni insolite, laddove sussista l'obbligo di segnalazione, alla Financial Intelligence Unit (FIU-Nederland). La FIU valuta le segnalazioni; un dubbio interno non stabilisce, di per sé, l'illiceità di un'operazione.
Solo i soggetti sottoposti al relativo obbligo previsto dalla Wwft sono tenuti a effettuare tali segnalazioni. Essi devono attenersi alle linee guida ufficiali di segnalazione della FIU-Nederland e alle limitazioni legali vigenti in materia di divulgazione della segnalazione o delle relative informazioni. Valutazione del rischio, controlli sui clienti, escalation interna e segnalazione esterna sono passaggi collegati, ma ciascuno possiede una propria base giuridica e un proprio ambito di applicazione.
Requisiti antiriciclaggio olandesi a confronto: soggetti obbligati, altre società e informazioni UBO
La distinzione principale risiede tra gli obblighi derivanti dall'esercizio di un'attività regolamentata e quelli che si applicano a una società nell'ambito dell'ordinaria amministrazione. Per una BV, la registrazione dell'UBO, la tenuta della contabilità e il deposito del bilancio annuale non sostituiscono l'adeguata verifica della clientela o la segnalazione delle operazioni ai sensi della Wwft. Le sole informazioni sull'UBO non determinano se un'impresa sia un soggetto obbligato.
| Impresa o documentazione | Cosa può essere applicabile | Cosa non attesta |
|---|---|---|
| Impresa che svolge un'attività contemplata dalla Wwft | Adeguata verifica della clientela, controlli basati sul rischio, conservazione documentale e segnalazione di operazioni insolite laddove prescritto dalle pertinenti disposizioni della Wwft. | I controlli specifici o l'autorità di vigilanza non sono identici per tutti i settori. Dipendono dall'attività e dalle norme applicabili. |
| Società olandese che non svolge un'attività regolamentata dalla Wwft | Obblighi societari generali, fiscali, contabili e di deposito applicabili alla sua forma giuridica e alle sue specifiche circostanze. | La sola costituzione societaria nei Paesi Bassi non genera obblighi Wwft di verifica della clientela o di segnalazione di operazioni insolite. |
| Soggetto tenuto a registrare le informazioni UBO | Registrare i propri titolari effettivi come prescritto. Per una BV, la soglia UBO è generalmente superiore al 25% della proprietà, dei diritti di voto o della partecipazione azionaria, oppure il controllo mediante altri strumenti; le variazioni devono essere comunicate entro 7 giorni. | La registrazione non rende di per sé il soggetto un'entità obbligata né sostituisce l'adeguata verifica della clientela condotta da un soggetto obbligato. |
Quali obblighi possono applicarsi ai soggetti obbligati?
La Wwft definisce quali istituti e professionisti sono soggetti alle sue prescrizioni. Se un'attività rientra in tale ambito di applicazione, le norme applicabili possono richiedere l'adeguata verifica della clientela, misure basate sul rischio, conservazione della documentazione e la segnalazione delle operazioni insolite a FIU-Nederland. L'autorità di vigilanza competente e gli orientamenti di settore variano a seconda dell'attività. Utilizzare le informazioni ufficiali del KVK sui titolari effettivi (UBO) per le questioni di registrazione e gli orientamenti dell'autorità di vigilanza competente per i controlli Wwft. Non dare per scontato che la procedura di un settore si applichi a un altro.
Cosa attestano e cosa non attestano le informazioni UBO
La registrazione dell'UBO è un obbligo di informazione societaria, mentre l'adeguata verifica della clientela è un controllo che un soggetto obbligato esegue nei confronti dei clienti ai sensi delle norme applicabili. La soglia del >25% riguarda l'identificazione di un UBO nel contesto di registrazione pertinente; non è un criterio generale per stabilire se una società abbia obblighi antiriciclaggio. Tali obblighi dipendono pur sempre dall'attività e dall'ambito di applicazione della Wwft.
Mantenere distinti i documenti societari e gli elementi probatori antiriciclaggio. La contabilità e il bilancio d'esercizio supportano l'amministrazione generale, ma non documentano i controlli sui clienti o le decisioni di segnalazione, a meno che il processo antiriciclaggio applicabile non richieda e registri specificamente tali informazioni. Per una panoramica separata sui registri e i depositi societari, consultare questa guida su come avviare un'attività nei Paesi Bassi.
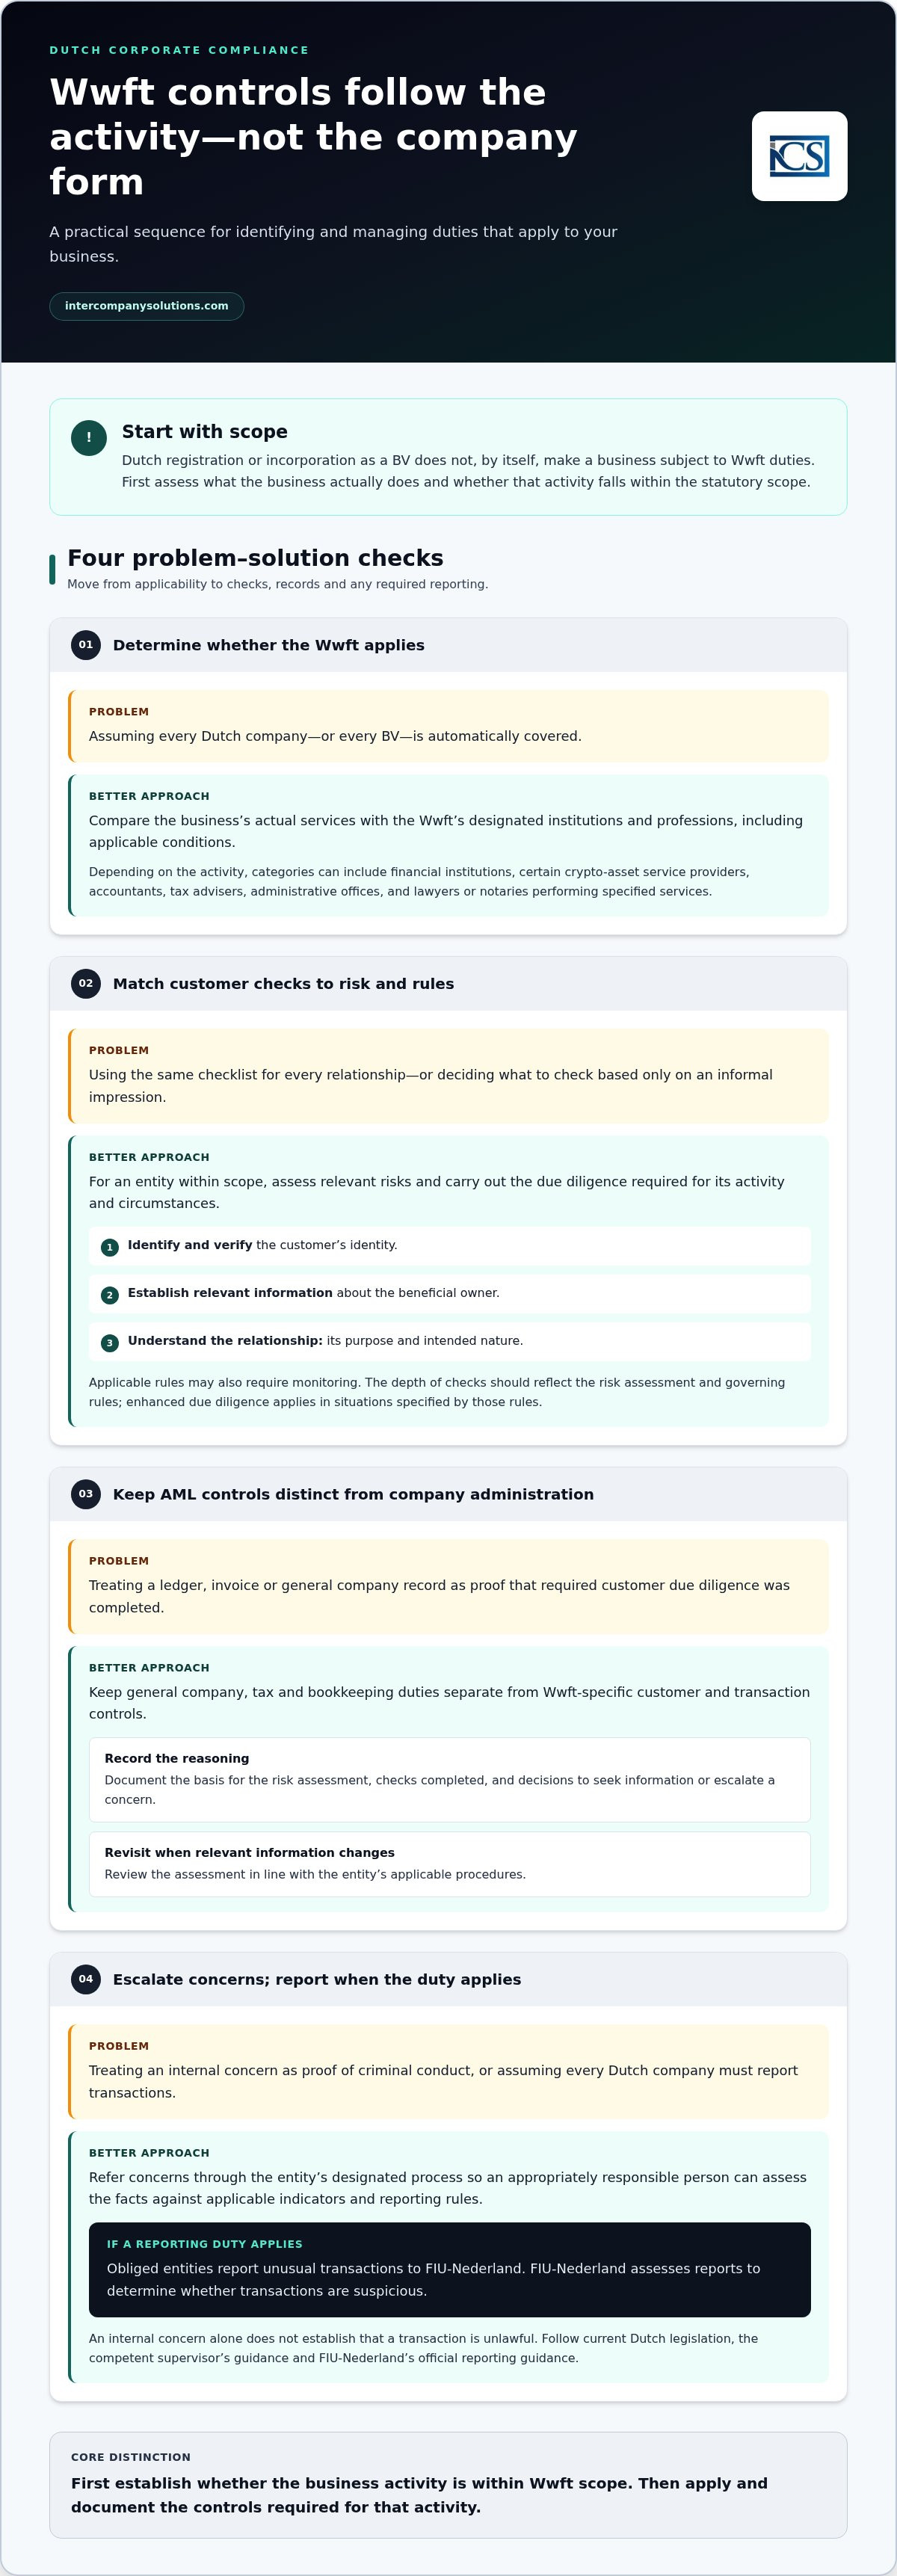
Come strutturare un pratico processo di conformità AML nei Paesi Bassi
Un processo attuabile inizia con una decisione sull'ambito di applicazione, non con una checklist. La Wwft si applica ad attività ed entità specifiche, pertanto occorre innanzitutto confrontare le attività effettivamente svolte dall'impresa con i requisiti della legge. Se l'impresa rientra nell'ambito di applicazione, occorre identificare gli obblighi applicabili a tale attività, assegnare la responsabilità della loro esecuzione e conservare le prove dei controlli e delle decisioni. Se è al di fuori dell'ambito di applicazione, non bisogna considerare le procedure AML come obblighi aziendali automatici.
Un riesame della conformità incentrato sull'ambito di applicazione
Mappare i servizi forniti dall'impresa, le modalità di erogazione e le tipologie di clienti e transazioni coinvolte. Confrontare tale quadro con la Wwft e le pertinenti linee guida ufficiali. Registrare la motivazione della conclusione, inclusi gli articoli e gli orientamenti esaminati, la data della valutazione ed eventuali presupposti. Ciò crea un punto di riferimento qualora le attività dell'impresa dovessero cambiare.
Riesaminare la classificazione quando l'impresa introduce un nuovo servizio, modifica la propria clientela o varia le proprie modalità operative. Si tratta di circostanze pratiche di riesame, non di scadenze legali perentorie. Se un cambiamento potrebbe far ricadere un'attività nell'ambito della Wwft, occorre valutare le norme applicabili prima di fare affidamento sulla conclusione precedente.
Documentazione, responsabilità e revisione periodica
Se si applica la Wwft, stabilire chi è responsabile dei controlli pertinenti e in che modo il personale deve segnalare eventuali criticità. La struttura deve essere adeguata all'impresa e ai suoi obblighi di legge. Conservare registrazioni datate di valutazioni dei rischi, verifiche della clientela, escalation e decisioni laddove i requisiti applicabili lo richiedano. Separare tali documenti dalla contabilità ordinaria e dai registri del bilancio d'esercizio quando rispondono a finalità diverse. Le normali scritture contabili non dimostrano, di per sé, l'avvenuto completamento dei controlli specifici in materia di AML.
Integrare il riesame nel processo senza definire una calendarizzazione fissa artificiosa. Un nuovo servizio, un rapporto d'affari insolito o una variazione nelle linee guida applicabili possono richiedere una nuova valutazione. Verificare i periodi di conservazione, i termini di segnalazione e le restrizioni di riservatezza rispetto alle norme e agli orientamenti applicabili all'entità. Per le procedure di segnalazione, consultare le informazioni ufficiali della FIU-Nederland. Gli obblighi di segnalazione si applicano solo laddove la legge li imponga all'entità.
Un approccio basato prioritariamente sull'ambito di applicazione mantiene proporzionata la conformità societaria olandese: gestire la documentazione ordinaria della società, introducendo i controlli AML solo laddove le sue attività li rendano applicabili.
Supporto continuo per la conformità nei Paesi Bassi: collegare i controlli AML all'amministrazione aziendale
I controlli AML e l'amministrazione aziendale operano di pari passo, ma perseguono scopi diversi. Una contabilità accurata, gli adempimenti fiscali e i registri societari aiutano una BV ad adempiere ai suoi obblighi amministrativi generali e offrono un quadro affidabile delle sue attività. Tuttavia, non dimostrano, di per sé, che un soggetto obbligato abbia eseguito l'adeguata verifica della clientela, valutato i rischi o segnalato un'operazione insolita laddove prescritto dalla Wwft.
Il ruolo della contabilità e dell'amministrazione
Mantenere organizzati i documenti finanziari ordinari e gli elementi probatori specifici in materia di AML, affinché ciascuno possa essere reperito per la rispettiva finalità. Una transazione registrata in contabilità può supportare la verifica di un soggetto obbligato, ma non sostituisce i dovuti controlli sulla clientela, la valutazione dei rischi o le decisioni di segnalazione. Gli obblighi del soggetto obbligato rimangono in capo a tale entità, anche qualora le attività contabili o amministrative siano supportate da un fornitore esterno.
La rendicontazione annuale, la contabilità e le dichiarazioni fiscali seguono norme distinte rispetto a quelle antiriciclaggio. Per i requisiti di deposito societario, consultare le linee guida ufficiali della KVK sul deposito del bilancio d'esercizio. I fondatori internazionali possono anche consultare questa guida su come avviare un'impresa nei Paesi Bassi per informazioni più ampie sull'amministrazione societaria. Nessuna di queste fonti stabilisce se le attività di una BV rientrino nella Wwft; ciò va valutato separatamente alla luce della legge e delle relative linee guida ufficiali.
Prossimi passi pratici per i fondatori internazionali
Mantenere il processo continuo focalizzato su tre domande: cosa fa effettivamente la società, quali norme ufficiali si applicano a tali attività e quali documenti probatori devono essere conservati? Se l'impresa rientra nell'ambito di applicazione della Wwft, assegnare la responsabilità per i controlli e le procedure di escalation applicabili e conservare registrazioni datate di valutazioni e decisioni laddove richiesto. Riesaminare la valutazione dell'ambito di applicazione in caso di variazioni nei servizi, nei clienti o negli accordi operativi. Non dare per scontato che la contabilità aziendale o la registrazione dell'UBO rispondano alla questione dell'applicabilità delle norme AML.
Intercompany Solutions fornisce supporto contabile e di amministrazione societaria per entità olandesi, inclusi tenuta della contabilità, adempimenti fiscali e rendicontazione annuale. Questo supporto contribuisce a mantenere in ordine i registri societari, ma non sostituisce gli obblighi legali di un soggetto obbligato né determina l'applicabilità delle norme AML. I fondatori internazionali possono approfondire le proprie esigenze di amministrazione societaria olandese e come queste si collegano alle più ampie responsabilità di conformità.
Implementare un chiaro processo di conformità
Inizia classificando ciò che la tua impresa olandese fa effettivamente. Gli obblighi previsti dalla Wwft dipendono dalla riconducibilità delle sue attività all'ambito della legge, non semplicemente dal fatto che sia una BV. Se le norme sono applicabili, occorre individuare i controlli pertinenti, gli obblighi di segnalazione e le linee guida ufficiali, documentando poi le decisioni e assegnando le responsabilità.
Mantenere i controlli AML distinti dall'ordinaria amministrazione societaria. Una contabilità accurata, gli adempimenti fiscali e i registri societari supportano una gestione corretta, ma non sostituiscono l'adeguata verifica della clientela o altri obblighi applicabili a un soggetto obbligato. Questa distinzione è fondamentale per applicare adeguatamente i servizi di conformità societaria olandesi, senza presumere che ogni società olandese abbia i medesimi obblighi AML.
Intercompany Solutions supporta gli imprenditori internazionali nella costituzione di società olandesi e nella gestione aziendale continuativa, compresi contabilità, adempimenti fiscali e amministrazione societaria per entità olandesi. Una volta definito l'ambito delle proprie attività, è opportuno organizzare i relativi documenti e individuare quali requisiti richiedano un'attenzione costante.
Un approccio chiaro e basato sulle attività offre una base pratica per gestire le responsabilità della tua società. Contatta Intercompany Solutions per discutere della contabilità e dell'amministrazione societaria per la tua entità olandese.
Domande frequenti
Ogni società olandese è tenuta a rispettare le norme antiriciclaggio?
No. La legge olandese sulla prevenzione del riciclaggio di denaro e del finanziamento del terrorismo (Wwft) si applica a istituti e professionisti specifici in base alle loro attività, non a qualsiasi società costituita nei Paesi Bassi. Gli obblighi contabili, fiscali e di rendicontazione annuale di una BV sono distinti dagli obblighi derivanti dalla Wwft. Per verificare se le norme AML siano applicabili, occorre confrontare i servizi effettivi dell'azienda con la Wwft.
Quali imprese sono considerate soggetti obbligati ai sensi delle norme AML olandesi?
I soggetti obbligati sono istituti e professionisti le cui attività rientrano nell'ambito di applicazione della Wwft. A seconda del servizio e delle condizioni applicabili, tra gli esempi figurano banche e altri istituti finanziari, determinati prestatori di servizi per le cripto-attività, contabili, consulenti fiscali, uffici amministrativi, nonché avvocati o notai che prestano specifici servizi. L'ambito esatto dipende dalla categoria prevista dalla legge e dall'attività svolta. È opportuno consultare la Wwft e le pertinenti linee guida delle autorità di vigilanza anziché basarsi sulla denominazione o sulla forma giuridica di una società.
Cosa significa adeguata verifica della clientela nei Paesi Bassi?
L'adeguata verifica della clientela (CDD) è l'insieme dei controlli che un soggetto obbligato deve eseguire laddove richiesto dalla Wwft. Può comprendere l'identificazione e la verifica del cliente, l'acquisizione di informazioni pertinenti sul titolare effettivo e la comprensione dello scopo e della natura prevista della relazione d'affari. Le misure richieste dipendono dalle norme applicabili e dalla valutazione del rischio. La mera raccolta informale di un documento d'identità non soddisfa necessariamente i requisiti legali di CDD.
Le società olandesi sono tenute a segnalare le operazioni sospette?
Solo le entità soggette al relativo obbligo di segnalazione previsto dalla Wwft devono segnalare le transazioni ai sensi di tale quadro normativo. Nei Paesi Bassi, l'obbligo di segnalazione riguarda le transazioni insolite, valutate in base a indicatori applicabili, e le segnalazioni vengono trasmesse alla FIU-Nederland. La FIU analizza le segnalazioni per determinare se una transazione sia sospetta. Una società olandese che non rientra nel relativo ambito normativo non acquisisce tale obbligo di segnalazione per il solo fatto di essere registrata nei Paesi Bassi.
In che modo il registro UBO si collega alla conformità antiriciclaggio?
La registrazione dell'UBO e l'adeguata verifica della clientela ai fini AML sono requisiti correlati ma distinti. Per una BV, la soglia per l'UBO è generalmente superiore al 25% della proprietà, dei diritti di voto o della partecipazione azionaria, oppure del controllo con altri mezzi. Tale soglia attiene all'identificazione dell'UBO nel contesto del relativo registro; non determina che la BV sia un soggetto obbligato né sostituisce i controlli sulla clientela e gli obblighi di segnalazione. Consultare le linee guida UBO della KVK per informazioni sulla registrazione.
Una società olandese a proprietà estera può essere soggetta agli obblighi AML olandesi?
Sì. La proprietà estera non esenta di per sé una società olandese dalla Wwft, né rende automaticamente la società soggetta agli obblighi AML. La questione centrale rimane se le sue attività effettive rientrino nell'ambito di applicazione della legge. Per i fondatori internazionali, la pianificazione della conformità dovrebbe iniziare con la classificazione di tali attività, per poi verificare le norme olandesi applicabili e documentare i controlli richiesti per l'impresa.
Ultima revisione: ottobre 2026
Fonti
- KVK - Iscrizione al registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Attività d'impresa
- RVO - Fare affari a livello internazionale
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e normative di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |