


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Una contabilità completa è la base per adempiere agli obblighi di rendicontazione di una Dutch BV. Per i proprietari internazionali, i requisiti contabili di una Dutch BV possono essere più difficili da gestire quando i documenti vengono raccolti a livello transfrontaliero. Le transazioni quotidiane confluiscono nelle dichiarazioni IVA, nei conti annuali e nelle dichiarazioni fiscali, pertanto eventuali lacune nei registri possono influire su diversi adempimenti.
Un processo chiaro rende questi obblighi più facili da gestire. Questa guida spiega quali registri finanziari e digitali una BV deve conservare, per quanto tempo conservarli e in che modo la contabilità supporti le dichiarazioni IVA e la rendicontazione annuale. Distingue inoltre i principali obblighi di deposito e dichiarazione, consentendo di pianificarli separatamente anziché trattarli come un'unica incombenza.
Troverete indicazioni pratiche per organizzare i documenti durante l'esercizio finanziario, coordinare le informazioni a distanza e prepararvi alle scadenze periodiche. Con un flusso di lavoro coerente, la vostra BV potrà mantenere la propria amministrazione pronta per la rendicontazione e rendere la conformità più prevedibile.
Punti chiave
- Mantenere la contabilità separata dalla presentazione delle dichiarazioni IVA, delle dichiarazioni dei redditi societari e del bilancio annuale. Ciascuna costituisce un adempimento di rendicontazione distinto.
- Organizzare fatture, estratti conto bancari, ricevute, contratti e la relativa documentazione sulle buste paga in modo che le transazioni possano essere tracciate e verificate.
- Applicare coerentemente il periodo di conservazione dei documenti: 7 anni, o 10 anni per i beni immobili.
- Utilizzare registri completi delle transazioni per preparare e verificare le dichiarazioni IVA, applicando l'aliquota IVA pertinente: 21%/9%/0%.
- Integrare controlli periodici nel flusso di lavoro, compresa la soglia UBO >25% e l'obbligo di comunicare le modifiche dell'UBO entro 7 giorni.
Table of Contents
- Cosa comprende la contabilità di una Dutch BV e in cosa differisce dal deposito del bilancio
- Quali scritture contabili deve conservare una Dutch BV e per quanto tempo
- Come la contabilità di una Dutch BV supporta i registri e le dichiarazioni IVA
- Un flusso di lavoro contabile pratico per la conformità ricorrente di una Dutch BV
- Gestire la contabilità di una Dutch BV come fondatore internazionale
Cosa comprende la contabilità di una Dutch BV e in cosa differisce dal deposito del bilancio
Una Dutch BV è una società a responsabilità limitata, o Besloten vennootschap. La sua gestione contabile e finanziaria è una responsabilità continuativa, non solo un adempimento di fine anno. Per contabilità si intende la registrazione delle transazioni finanziarie e la conservazione della documentazione giustificativa. Le scritture alla base della rendicontazione rientrano a pieno titolo nei requisiti contabili di una Dutch BV, e non solo le relazioni presentate alle autorità.
Quali responsabilità rientrano nella contabilità?
Registrare le transazioni aziendali in modo coerente e organizzare i documenti che le giustificano. Ad esempio, una fattura di vendita registra il credito verso un cliente, mentre la relativa registrazione bancaria indica se e quando il pagamento è pervenuto. Una fattura fornitore e la prova di pagamento supportano la registrazione di un costo aziendale. Il collegamento di questi elementi rende più agevole risalire alla fonte delle cifre.
Il Belastingdienst definisce l'amministrazione aziendale come la base per le dichiarazioni fiscali e richiede alle imprese di mantenerla disponibile per eventuali ispezioni. Le sue linee guida coprono i documenti giustificativi, compresi i documenti informatici. Le indicazioni del Belastingdienst sulla conservazione delle scritture aziendali spiegano l'obbligo di conservazione. La contabilità prepara e supporta la reportistica, ma non presenta di per sé la dichiarazione IVA o la dichiarazione dei redditi delle società per conto della BV.
Come la contabilità si collega alla reportistica della BV
La contabilità registra e organizza i documenti probatori; la reportistica utilizza tali scritture per predisporre e presentare dichiarazioni fiscali e bilanci d'esercizio. Le transazioni sottostanti devono essere registrate accuratamente prima di poter predisporre e revisionare qualsiasi deposito.
Per l'IVA, la contabilità fornisce i dettagli su vendite e acquisti utilizzati per la predisposizione della dichiarazione. Per l'imposta sui redditi societari, i conti e i documenti giustificativi forniscono i dati per il calcolo delle imposte. Il bilancio d'esercizio riassume la posizione patrimoniale, finanziaria e i risultati della BV per l'esercizio sociale. Si tratta di adempimenti di rendicontazione distinti, sebbene poggino sulla medesima contabilità sottostante.
Il deposito del bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio costituisce il termine di legge applicabile a una BV. La KVK illustra tale obbligo e la relativa procedura nella sua guida al deposito del bilancio d'esercizio. Scritture contabili complete e tracciabili rendono più agevole la redazione del bilancio, l'analisi delle divergenze e la comprensione dell'andamento economico della società. Agevolano inoltre la BV nel rispondere a richieste di chiarimento su importi riportati in una dichiarazione o in una relazione.
Quali scritture contabili deve conservare una Dutch BV e per quanto tempo
L'amministrazione contabile di una BV deve consentire di ricondurre una transazione registrata al documento o all'informazione che la comprova. Tali requisiti si applicano a un insieme organizzato di scritture, non esclusivamente a fatture o documenti cartacei. Le categorie illustrate di seguito costituiscono esempi pratici da gestire e non un elenco normativo esaustivo.
Documenti finanziari principali da organizzare
Raggruppare i documenti in base all'attività a cui si riferiscono. Questo approccio semplifica la verifica delle registrazioni, l'analisi delle discrepanze e la predisposizione dei dati per la reportistica.
- Vendite: fatture attive, note di credito e relative informazioni sui pagamenti.
- Acquisti e spese: fatture passive, ricevute e documenti che attestino l'inerenza economica di un costo.
- Operazioni bancarie: estratti conto e dettagli delle transazioni utili alla riconciliazione dei pagamenti in entrata e in uscita con le voci registrate.
- Contratti: accordi contrattuali a supporto o spiegazione delle transazioni, come servizi periodici o acquisti rilevanti.
- Transazioni relative al personale: documentazione stipendiale pertinente e atti a supporto degli importi registrati per i dipendenti.
Ove fattibile, mantenere la documentazione giustificativa collegata alla rispettiva transazione. Ad esempio, una fattura fornitore, la registrazione del saldo e la movimentazione bancaria dovrebbero essere chiaramente identificabili come parti della medesima operazione di spesa. Anche i documenti digitali, incluse le comunicazioni e-mail rilevanti e gli estratti conto scaricati, possono formare parte integrante dell'amministrazione. Le indicazioni del Belastingdienst sulla tenuta dei registri aziendali illustrano i requisiti di conservazione e gestione documentale.
Periodi di conservazione delle scritture per le imprese olandesi
Documenti conservati per 7 anni (10 per i beni immobili). Il Belastingdienst fissa un termine standard di conservazione di 7 anni per le scritture aziendali e un termine di 10 anni per la documentazione relativa ai beni immobili. Il termine più lungo si applica specificamente ai documenti relativi agli immobili in questione, non automaticamente a qualunque atto detenuto dalla BV. Il periodo di conservazione inizia a decorrere dal momento in cui l'informazione perde la sua attualità.
Organizzare le scritture affinché restino accessibili e consultabili per l'intero periodo prescritto. Adottare categorie definite, denominazioni dei file coerenti e salvaguardare il collegamento tra i documenti di supporto e le registrazioni di prima nota. Ciò consente alla BV di rispondere a chiarimenti relativi alle transazioni senza doversi basare sulla memoria o cercare tra file non pertinenti. L'assistenza contabile professionale può inoltre supportare la BV nella strutturazione della documentazione finanziaria e nei relativi adempimenti di rendicontazione.
Come la contabilità di una Dutch BV supporta i registri e le dichiarazioni IVA
La corretta rendicontazione IVA presuppone un collegamento diretto tra i dati inseriti nella dichiarazione e le transazioni commerciali sottostanti. Un libro mastro ben tenuto raggruppa vendite e acquisti insieme a fatture, note di credito e disposizioni di pagamento. Ciò facilita la verifica della correttezza e della coerenza delle registrazioni prima dell'elaborazione della dichiarazione IVA della BV.
Quali scritture contabili aiutano a comprovare la rendicontazione IVA?
Per le vendite, associare la fattura attiva e qualsiasi rettifica successiva, come una nota di credito, alla corrispondente registrazione contabile. Per gli acquisti, collegare la fattura passiva alla voce di costo e alle informazioni di pagamento. Questi collegamenti permettono di individuare tempestivamente documenti mancanti, duplicazioni contabili o scostamenti tra la contabilità e gli importi dichiarati.
Mantenere ogni registrazione sufficientemente dettagliata da chiarire quale bene o servizio sia stato fornito o acquistato e con quali modalità l'importo sia stato contabilizzato. I documenti necessari a supporto di una specifica operazione dipendono dalle circostanze della stessa; pertanto, nessun singolo esempio va inteso come un elenco esaustivo di prove documentali. Il Belastingdienst illustra le modalità con cui le imprese presentano le dichiarazioni IVA e fornisce linee guida in merito ad aliquote ed esenzioni IVA.
Come gestire le diverse aliquote IVA nelle scritture contabili
Le aliquote IVA olandesi sono 21%/9%/0%. Tale ripartizione non determina di per sé quale aliquota debba applicarsi a un particolare prodotto o servizio. Il corretto regime IVA dipende dalla singola operazione, pertanto occorre verificare l'aliquota e il trattamento applicabili alla luce delle attuali linee guida del Belastingdienst prima di procedere con la registrazione e la dichiarazione.
La tabella riporta esempi di documentazione da collegare alle transazioni. Essa non attribuisce a priori un'aliquota IVA a una specifica prestazione; ciascuna operazione deve essere esaminata in base alle circostanze del caso concreto.
| Tipo di transazione | Tipico documento giustificativo | Trattamento IVA da verificare |
|---|---|---|
| Vendita effettuata dalla BV | Fattura attiva ed eventuale nota di credito collegata | Verificare il regime IVA applicabile alla specifica fornitura. |
| Acquisto effettuato dalla BV | Fattura fornitore e relativa prova di pagamento | Verificare l'IVA esposta e il regime applicabile all'acquisto. |
| Rettifica di una vendita o di un acquisto registrati | Nota di credito o altro documento esplicativo della rettifica | Verificare l'impatto della rettifica sulle scritture IVA e sulla dichiarazione. |
Adottare una gestione contabile coerente come presidio di controllo interno: ogni valore IVA presente nell'amministrazione deve essere riconducibile alla rispettiva operazione e al documento giustificativo. Verificare costantemente il trattamento fiscale applicabile sulle fonti ufficiali, senza dare per scontato che un'aliquota già utilizzata in passato sia automaticamente valida per operazioni successive.
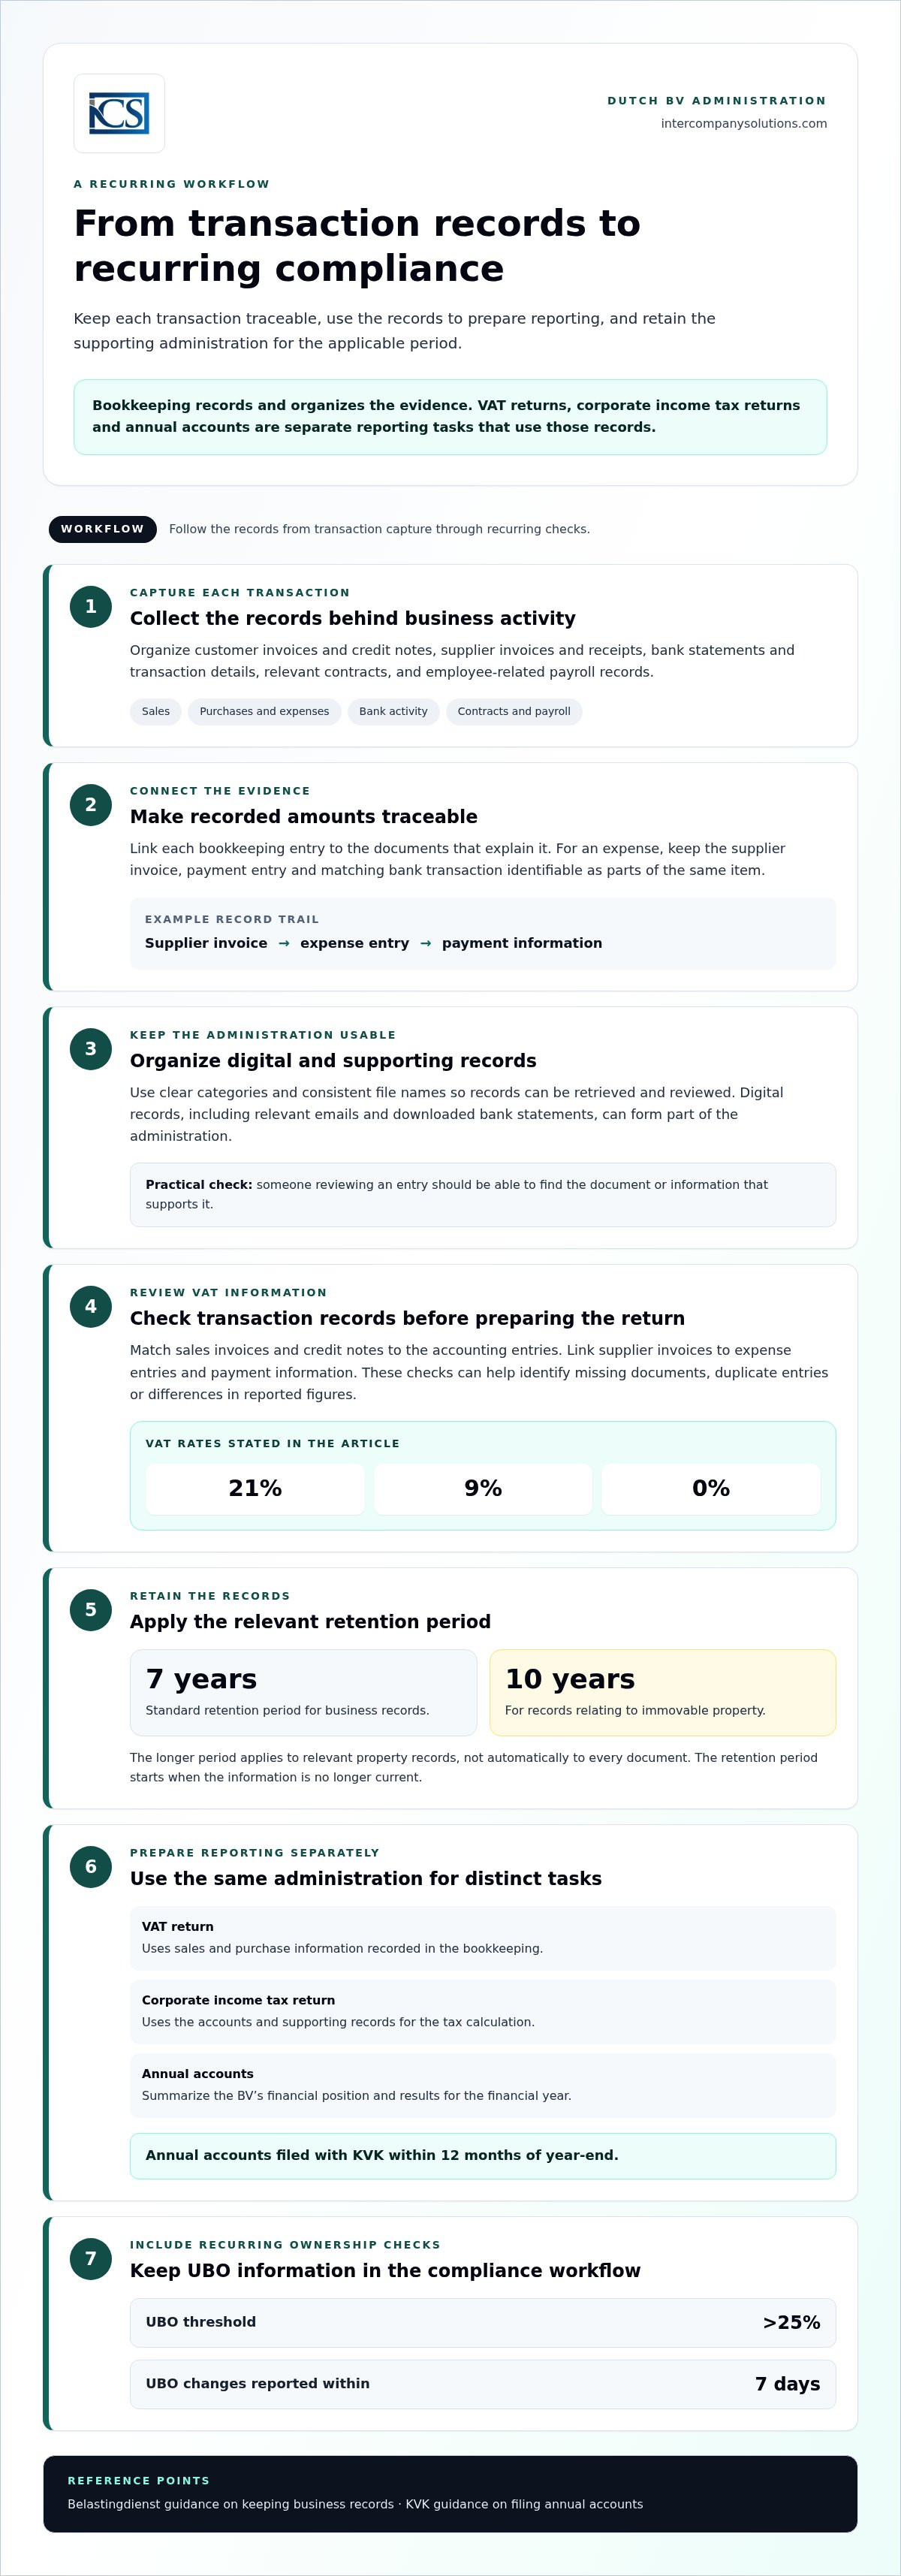
Un pratico flusso di lavoro contabile per una Dutch BV per la conformità ricorrente
Un processo ripetibile aiuta a mantenere aggiornate le registrazioni delle transazioni e facilita la preparazione dei rendiconti a partire dalla medesima contabilità sottostante. Le fasi seguenti rappresentano un flusso di lavoro pratico, non un calendario di deposito obbligatorio. Stabilite un ritmo di raccolta e revisione adeguato all'attività e alle esigenze di rendicontazione della BV.
Una routine ripetibile per la tenuta dei registri
- Raccogliere e classificare i documenti. Raccogliere fatture di vendita e di acquisto, ricevute, contratti, estratti conto bancari e, ove pertinente, la documentazione relativa alle buste paga. Archiviarli per tipologia di transazione o periodo contabile in modo da poterli reperire facilmente.
- Registrare ciascuna transazione. Inserire entrate, uscite e altre transazioni aziendali nel sistema contabile, collegando le registrazioni ai relativi documenti giustificativi.
- Riconciliare i movimenti bancari. Confrontare incassi e pagamenti registrati con le transazioni bancarie. Verificare le voci non abbinate invece di lasciare le discrepanze prive di spiegazione.
- Verificare la presenza di lacune e incongruenze. Controllare l'eventuale presenza di documenti mancanti, registrazioni duplicate o importi che non corrispondono ai documenti di origine. Risolvere tali problemi durante le revisioni ordinarie può ridurre i ritardi al momento della redazione dei report.
- Predisporre le informazioni per la rendicontazione. Utilizzare le registrazioni verificate per predisporre le dichiarazioni IVA, le dichiarazioni relative all'imposta sul reddito delle società e il bilancio d'esercizio. Si tratta di adempimenti distinti; l'adempimento di uno non sostituisce gli altri.
Monitorare separatamente le modifiche UBO e il bilancio d'esercizio
Mantenere le informazioni su proprietà e controllo come punto di controllo distinto della conformità societaria. La soglia UBO è >25%. Le modifiche relative all'UBO devono essere comunicate entro 7 giorni. Le linee guida del registro UBO della KVK spiegano la registrazione e le modifiche. Questo aggiornamento è separato dalla contabilità ordinaria e dalle dichiarazioni fiscali.
Il bilancio d'esercizio segue una procedura di chiusura annuale separata. Il deposito del bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio costituisce il termine applicabile. Utilizzare la chiusura dell'esercizio finanziario della BV per pianificare la redazione, l'approvazione e la presentazione, e consultare le linee guida della KVK sul deposito del bilancio d'esercizio per la procedura. Monitorare le dichiarazioni IVA, gli aggiornamenti UBO e il bilancio d'esercizio in modo indipendente, poiché ciascuno presenta finalità e presupposti differenti.
Un flusso di lavoro coerente aiuta i titolari a individuare tempestivamente le informazioni mancanti e a mantenere un percorso chiaro dai documenti giustificativi alla rendicontazione.
Gestire la contabilità di una Dutch BV in qualità di fondatore internazionale
Gestire una Dutch BV da un altro Paese può rendere più difficile raccogliere documenti da soggetti in sedi diverse, mantenere i registri aggiornati e coordinare la preparazione della rendicontazione. Si applica la medesima procedura di conservazione delle scritture contabili, ma i soci possono decidere come organizzare il lavoro e chi gestisce ciascuna fase. Una chiara suddivisione delle responsabilità aiuta a evitare che le informazioni mancanti emergano solo in occasione della scadenza di una dichiarazione fiscale o del bilancio annuale.
Cosa preparare prima di affidare la contabilità a uno specialista
I titolari possono rendere il processo più ordinato raccogliendo le registrazioni delle transazioni della BV e fornendo i dati societari pertinenti in un formato coerente. Un passaggio di consegne pratico può comprendere:
- Fatture di vendita e di acquisto, ricevute e relative note di credito;
- Estratti conto bancari o informazioni sulle transazioni per il periodo;
- Contratti o altri documenti che giustificano transazioni significative o ricorrenti;
- Informazioni pertinenti sulle buste paga, qualora la BV abbia dipendenti; e
- Dati societari e documentazione di rendicontazione precedente necessari per comprendere la gestione amministrativa.
Utilizzare denominazioni dei file prevedibili e raggruppare i documenti per periodo o tipologia di transazione. Trasmettere regolarmente le nuove informazioni secondo una routine di lavoro concordata, invece di lasciare accumulare i documenti su più periodi di rendicontazione. Si tratta di misure pratiche di coordinamento, non di scadenze di legge separate. Per una spiegazione più approfondita sui registri contabili, consultare una guida dedicata alla contabilità di una Dutch BV unitamente alle linee guida ufficiali del Belastingdienst sulla registrazione IVA, ove applicabile.
Quando il supporto contabile professionale può essere utile
I titolari possono gestire le registrazioni ordinarie internamente e richiedere il supporto di uno specialista quando necessitano di assistenza per la verifica delle registrazioni, la preparazione delle dichiarazioni IVA, la gestione delle dichiarazioni fiscali annuali o la redazione del bilancio d'esercizio. Ciò può essere utile quando l'amministrazione è gestita a livello transfrontaliero, la responsabilità è suddivisa tra più persone, oppure il titolare necessita di un unico processo per collegare le registrazioni delle transazioni con gli obblighi di rendicontazione. L'ambito del supporto può essere calibrato in base alle attività che la società mantiene internamente.
Intercompany Solutions fornisce supporto contabile per la tenuta dei libri contabili, le dichiarazioni IVA, le dichiarazioni fiscali annuali e il bilancio d'esercizio. Una consulenza iniziale gratuita offre ai fondatori l'opportunità di discutere la propria procedura di tenuta dei registri e il supporto di cui necessitano.
Rendere la contabilità della propria BV un processo replicabile
Una contabilità affidabile inizia con registri completi e facilmente reperibili. Mantenere organizzati i documenti giustificativi e conservarli per il periodo richiesto: 7 anni, oppure 10 anni per i beni immobili. Utilizzare tali registrazioni per predisporre e verificare la rendicontazione IVA, monitorando le dichiarazioni fiscali e il bilancio d'esercizio come adempimenti distinti.
Una routine coerente è utile sia che si gestisca l'amministrazione in prima persona sia che la si coordini dall'estero. Raccogliere i documenti regolarmente, riconciliare le transazioni con i movimenti bancari ed esaminare eventuali lacune prima della redazione della rendicontazione. Ciò fornisce un quadro più chiaro della documentazione aziendale e una base strutturata per le decisioni in materia di conformità.
Per richiedere assistenza in materia di contabilità, dichiarazioni IVA, dichiarazioni fiscali annuali e bilancio d'esercizio, è possibile fissare una consulenza iniziale gratuita con Intercompany Solutions.
Sviluppa un processo replicabile per la gestione finanziaria e la rendicontazione della tua BV.
Domande frequenti
Quali scritture contabili deve conservare una Dutch BV?
Una Dutch BV deve conservare la documentazione che illustri le sue operazioni finanziarie, comprese fatture di vendita e di acquisto, ricevute, estratti conto e informazioni bancarie, contratti e la relativa documentazione sulle retribuzioni. I documenti precisi dipendono dalle attività della società, pertanto questi esempi costituiscono categorie pratiche e non un elenco giuridico esaustivo. Documenti giustificativi organizzati aiutano a ricostruire le registrazioni contabili e supportano una rendicontazione accurata. Consultare le linee guida di Belastingdienst sui registri aziendali per i requisiti vigenti.
Per quanto tempo una Dutch BV deve conservare i propri registri?
Documenti conservati per 7 anni (10 per i beni immobili). Il periodo di 10 anni si applica ai documenti relativi a beni immobili e non deve essere generalizzato a tutti gli altri registri della BV. Il periodo di conservazione inizia quando le informazioni non sono più correnti. È necessario mantenere i registri organizzati e reperibili per tutto il periodo applicabile. Belastingdienst illustra le regole di conservazione e la loro portata.
Una Dutch BV deve depositare il bilancio annuale ogni anno?
Sì. Una BV deve redigere e depositare il bilancio annuale presso la Camera di Commercio olandese, KVK, per il proprio esercizio finanziario. Il deposito del bilancio annuale presso KVK entro 12 mesi dalla chiusura dell'esercizio soddisfa i termini di legge. Le scritture contabili supportano la redazione del bilancio, ma tali scritture non coincidono con il bilancio annuale depositato. Consultare le attuali linee guida di KVK sul deposito del bilancio annuale per i dettagli sulla procedura.
Quali aliquote IVA deve registrare una Dutch BV nella propria contabilità?
Le aliquote BTW olandesi sono 21%/9%/0%. Questo gruppo di aliquote non stabilisce quale percentuale si applichi a un determinato prodotto o servizio. Il corretto trattamento dell'imposta dipende dalla specifica prestazione o cessione e dalle circostanze dell'operazione, pertanto è opportuno verificare ogni caso rispetto alle linee guida aggiornate di Belastingdienst prima di effettuarne la registrazione contabile o di includerlo in una dichiarazione. La guida alle aliquote BTW di Belastingdienst illustra le aliquote e la loro applicazione.
Con quale frequenza una Dutch BV deve aggiornare la propria contabilità?
Una BV dovrebbe aggiornare la propria contabilità regolarmente, come misura pratica per mantenere i registri completi e pronti per eventuali verifiche. Non vi è una specifica frequenza contabile qui indicata come termine perentorio di legge. Occorre mantenere questa routine distinta dai calendari delle dichiarazioni BTW e dalle scadenze di rendicontazione annuale, che seguono i propri requisiti applicabili. Raccogliere costantemente i documenti e verificare le operazioni registrate rispetto ai movimenti bancari può aiutare a individuare eventuali informazioni mancanti prima di predisporre una trasmissione ufficiale.
Cosa accade se le informazioni sull'UBO di una Dutch BV cambiano?
La soglia per l'UBO è >25% e le modifiche relative all'UBO devono essere comunicate entro 7 giorni. Questo obbligo di comunicazione è separato dalla contabilità ordinaria e dal deposito del bilancio annuale. Una BV deve monitorare i cambiamenti nella proprietà o nel controllo societario e mantenere i documenti di conformità aziendale distinti da quelli relativi alle transazioni finanziarie. Consultare le attuali linee guida di KVK sul registro degli UBO per i dettagli sulle comunicazioni e sui requisiti applicabili.
Un fondatore internazionale può gestire la contabilità di una Dutch BV da remoto?
Sì. Un fondatore internazionale può coordinare la contabilità da remoto organizzando fatture, informazioni bancarie e altri documenti giustificativi per uno scambio e una verifica regolari. Una procedura periodica aiuta il titolare e i professionisti incaricati della redazione contabile a identificare tempestivamente le informazioni mancanti prima delle scadenze di rendicontazione. Un supporto contabile specializzato può assistere nella tenuta della contabilità, nelle dichiarazioni BTW, negli adempimenti fiscali annuali e nel deposito del bilancio, fermo restando che la BV rimane responsabile di garantire che i propri registri e i relativi adempimenti siano gestiti correttamente.
Ultima revisione: ottobre 2026
Fonti
- ICS Payroll - Servizi olandesi per l'elaborazione paghe
- KVK - Registrazione presso il Registro delle Imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice Civile olandese, persone giuridiche)
- Rijksoverheid - Fare impresa
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- Belastingdienst - BTW per imprenditori
- Commissione europea - Norme e aliquote IVA
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e normative di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |