
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Un'accurata rendicontazione fiscale societaria dipende da ben più della semplice compilazione di una dichiarazione. Un commercialista specializzato in fiscalità societaria nei Paesi Bassi dovrebbe collegare la contabilità della vostra azienda, i calcoli delle imposte, le dichiarazioni e il contesto operativo, in particolare quando la proprietà o le transazioni sono transfrontaliere. Prima di scegliere un supporto, chiarite quali mansioni sono incluse, quali documenti dovete fornire e chi esamina e approva le dichiarazioni.
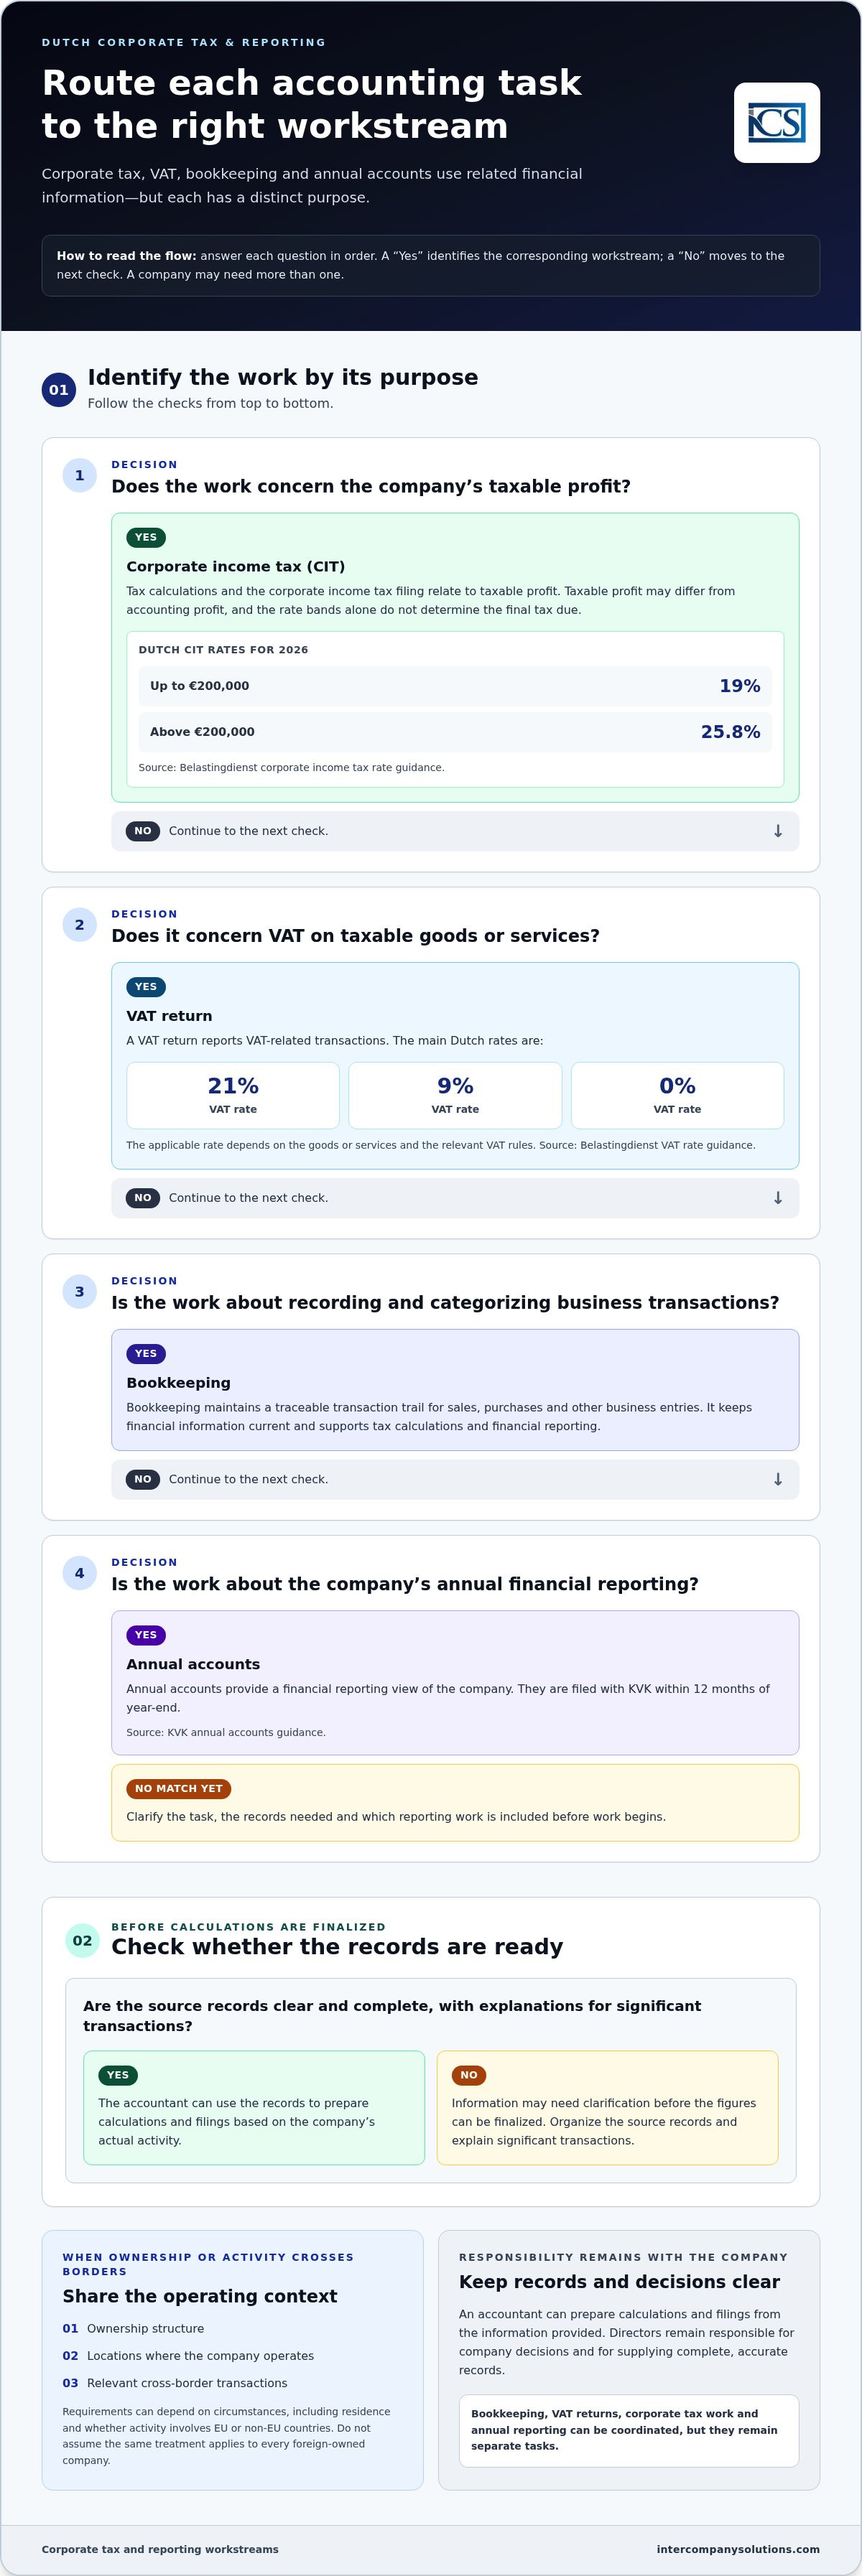
Iniziate individuando le attività di cui la vostra azienda ha bisogno. La dichiarazione dei redditi delle società, le dichiarazioni IVA, la tenuta della contabilità e il bilancio d'esercizio rispondono ciascuno a una diversa finalità, anche se attingono in parte alle stesse informazioni finanziarie.
Questa guida illustra il ruolo e i limiti del supporto di contabilità e fiscalità societaria, le informazioni e i documenti aziendali da organizzare e gli aspetti da considerare nella selezione di un professionista. Mostra inoltre come gli adempimenti fiscali possano integrarsi in un più ampio supporto contabile, consentendovi di pianificare la conformità continua con una visione più chiara delle responsabilità della vostra azienda.
Key Takeaways
- Un commercialista specializzato in fiscalità societaria può supportare i calcoli e gli adempimenti fiscali, mentre la tenuta della contabilità, le dichiarazioni IVA e la rendicontazione annuale svolgono ruoli distinti.
- Per il 2026, le aliquote CIT olandesi sono pari al 19% fino a 200.000 € e al 25,8% oltre 200.000 €; l'utile imponibile può differire dall'utile contabile.
- Confrontate il supporto interno, basato su software ed esterno in base ad ambito di applicazione, continuità, responsabilità della documentazione e accesso a competenze fiscali specializzate.
- Organizzate i documenti finanziari, categorizzate le transazioni e condividete il contesto aziendale pertinente. I documenti devono essere conservati per 7 anni, o 10 anni in caso di beni immobili.
- Mappate le attività contabili e fiscali prima dell'inizio delle attività e utilizzate una consulenza iniziale per discutere le esigenze della vostra azienda e l'ambito di intervento proposto.
Indice dei contenuti
- Di cosa si occupa un commercialista per le imposte societarie nei Paesi Bassi
- Obblighi fiscali e di rendicontazione societaria olandesi coordinati da un commercialista
- Come confrontare l'assistenza contabile e fiscale per una società olandese
- Documenti e informazioni da preparare per il commercialista olandese
- Collaborare con Intercompany Solutions per le imposte societarie olandesi
Di cosa si occupa un commercialista per le imposte societarie nei Paesi Bassi
Un commercialista per le imposte societarie aiuta a organizzare le registrazioni rilevanti ai fini fiscali, a calcolare i risultati imponibili, a redigere le dichiarazioni dei redditi delle società e a coordinare i relativi adempimenti di rendicontazione. Un contabile registra e categorizza principalmente le transazioni. Questi ruoli possono sovrapporsi, ma l'attività fiscale utilizza le scritture di base per gestire i calcoli e gli obblighi di dichiarazione, mentre la contabilità mantiene le informazioni finanziarie aggiornate e tracciabili.
L'ambito di intervento dipende dalla struttura, dalle attività e dalle esigenze di rendicontazione della società. Un commercialista può predisporre conteggi e dichiarazioni sulla base delle informazioni fornite, ma gli amministratori rimangono responsabili delle decisioni aziendali e della fornitura di documentazione completa e accurata. Il supporto professionale non sostituisce la responsabilità della direzione aziendale per le informazioni e le scelte della società. Le linee guida sull'imposta sul reddito delle società fornite dall'Amministrazione finanziaria olandese spiegano il quadro normativo fiscale. Per un contesto più ampio, consultare Corporate tax in the Netherlands.
Dichiarazione dei redditi societaria rispetto alla contabilità continuativa
Una dichiarazione dei redditi costituisce una parte di un più ampio ciclo di contabilità e rendicontazione finanziaria. La tenuta della contabilità garantisce una traccia delle transazioni per vendite, acquisti e altre registrazioni aziendali. Tali scritture supportano i calcoli fiscali e il bilancio di esercizio, ma registrare una transazione non equivale a determinarne il trattamento fiscale.
L'imposta sul reddito delle società e l'IVA sono obblighi distinti. L'imposta sul reddito delle società riguarda l'utile imponibile di un'impresa; l'IVA si riferisce alle cessioni imponibili di beni o alle prestazioni di servizi e all'IVA addebitata o contabilizzata sulle relative transazioni. I calcoli, le dichiarazioni e le normative differiscono. Una società può necessitare del coordinamento tra contabilità, dichiarazioni IVA, adempimenti per le imposte societarie e bilancio annuale, ma queste rimangono mansioni distinte. Un commercialista può aiutare a collegarle e a individuare le informazioni necessarie per ciascuna.
Quando la proprietà internazionale incide sul rapporto di lavoro
La sola proprietà internazionale non determina ogni singolo obbligo fiscale olandese. I dettagli rilevanti possono includere chi possiede la società, dove opera e se presenta transazioni con parti correlate o transfrontaliere. Tali elementi aiutano a individuare quali registrazioni e chiarimenti siano rilevanti. I requisiti possono variare a seconda delle circostanze, incluso il fatto che un proprietario o un'entità sia residente o non residente e se l'attività coinvolga paesi dell'UE o extra UE. Per le società che mantengono entità in diverse giurisdizioni, ad esempio negli Emirati Arabi Uniti, avvalersi di specialisti come Account Dubai garantisce che la conformità contabile, di audit e fiscale locale rimanga allineata alla rendicontazione di gruppo complessiva. Non si deve presumere che il trattamento applicato a una società a controllo estero si applichi automaticamente a un'altra.
All'avvio della collaborazione professionale, è opportuno condividere la struttura proprietaria, le sedi operative della società e una descrizione chiara delle transazioni transfrontaliere. Ciò fornisce al commercialista il contesto necessario per valutare le scritture e i requisiti di rendicontazione senza dare per scontato che tutte le imprese a partecipazione estera seguano le medesime regole. I fondatori che pianificano la propria struttura e le fasi di accesso al mercato possono inoltre consultare la guida su come avviare un'attività nei Paesi Bassi, per poi utilizzare tale contesto aziendale a supporto del lavoro contabile e fiscale continuativo.
Obblighi fiscali e di rendicontazione societaria olandesi coordinati da un commercialista
L'attività fiscale e di rendicontazione di una società olandese si basa sulle medesime informazioni finanziarie sottostanti, ma ogni adempimento ha una propria finalità e una specifica procedura di presentazione. Un commercialista può coordinare la documentazione e i conteggi necessari per queste attività. La società deve comunque mantenere le proprie informazioni complete e verificare le decisioni che incidono sui propri conti e sulla propria posizione fiscale.
Calcoli e dichiarazioni dell'imposta sul reddito delle società
Per il 2026, le aliquote dell'imposta sul reddito delle società olandese sono del 19% fino a 200.000 € e del 25,8% oltre i 200.000 €, come stabilito dalle linee guida del Belastingdienst sulle aliquote dell'imposta sulle società. Questi scaglioni di aliquota costituiscono solo una parte del calcolo, non una stima esaustiva dell'imposta finale dovuta dalla società.
L'utile imponibile non coincide automaticamente con l'utile contabile. La contabilità registra le transazioni e supporta il bilancio; i calcoli fiscali applicano poi il trattamento tributario di competenza ai risultati della società. Per predisporre una dichiarazione basata sull'attività effettiva, il commercialista necessita di documenti giustificativi chiari e di spiegazioni per le transazioni rilevanti. Se le informazioni sono incomplete, le cifre potrebbero richiedere chiarimenti prima che la dichiarazione possa essere finalizzata.
Le dichiarazioni dell'imposta sul reddito delle società prevedono requisiti di deposito specifici. Poiché la scadenza per la presentazione può dipendere dalle circostanze specifiche della società, è opportuno fare riferimento alle attuali istruzioni del Belastingdienst per le dichiarazioni dei redditi delle società anziché affidarsi a una data generica. È fondamentale mantenere la dichiarazione, i conteggi di supporto e la contabilità allineati, in modo che ogni cifra possa essere ricollegata alle scritture della società.
IVA e rendicontazione annuale nel quadro generale di conformità
L'IVA è separata dall'imposta sul reddito delle società. La dichiarazione IVA riporta le transazioni rilevanti ai fini dell'imposta sul valore aggiunto, mentre la dichiarazione dell'imposta sulle società concerne il reddito imponibile. Le aliquote IVA olandesi principali sono il 21%, il 9% e lo 0%; l'aliquota applicabile dipende dai beni o servizi e dalle norme IVA pertinenti. Le linee guida sulle aliquote BTW del Belastingdienst illustrano le aliquote e la loro applicazione. Non si deve utilizzare un'aliquota IVA per stimare l'imposta sulle società né considerare la dichiarazione IVA come parte della dichiarazione dei redditi societaria.
Il bilancio d'esercizio rappresenta un altro obbligo di rendicontazione distinto. Il bilancio annuale viene depositato presso la KVK entro 12 mesi dalla chiusura dell'esercizio, come descritto nelle linee guida di KVK sul bilancio annuale. Esso offre una rappresentazione finanziaria e contabile dell'impresa, mentre le dichiarazioni fiscali applicano la normativa tributaria ai dati finanziari pertinenti. Il coordinamento tra contabilità, IVA, calcoli fiscali e bilancio annuale consente di preservare la coerenza dei dati all'interno di queste diverse procedure.
Qualora gli obblighi di dichiarazione o le scritture contabili della vostra società debbano essere valutati in modo congiunto, è possibile esaminare le proprie esigenze contabili e fiscali con Intercompany Solutions.
Come confrontare l'assistenza contabile e fiscale per una società olandese
Il modello di supporto adeguato dipende dal lavoro che la società deve gestire e dalle risorse disponibili internamente. Una Dutch BV con un numero limitato di transazioni può richiedere un assetto diverso rispetto a una società con dipendenti, attività transfrontaliere o molteplici processi di rendicontazione da coordinare. I software possono aiutare a organizzare le informazioni, ma non possono sostituire il giudizio fiscale specifico per la situazione né fornire autonomamente il contesto aziendale mancante.
Questo confronto serve a comprendere dove si collocano le diverse attività e dove un supporto supplementare può rivelarsi utile. Le opzioni possono anche essere combinate tra loro. Ad esempio, una società può mantenere la contabilità internamente affidando a professionisti esterni le imposte e la rendicontazione.
| Modello di supporto | Ambito e continuità | Scritture contabili e competenza fiscale |
|---|---|---|
| Personale interno | Può coprire continuativamente le mansioni finanziarie ordinarie, in base alla capacità dell'organico, alla copertura dei ruoli e ai passaggi di consegne. | Il personale aziendale gestisce o coordina le registrazioni. L'accesso alla competenza fiscale olandese dipende dall'esperienza del team e dall'eventuale consulenza esterna impiegata. |
| Amministrazione guidata da software | Può supportare flussi di lavoro contabili ripetitivi e organizzare i dati delle transazioni. La continuità dipende dall'uso corretto, dall'inserimento regolare dei dati e dall'accesso al sistema. | Il personale aziendale rimane responsabile della qualità delle informazioni inserite. Il software può segnalare o elaborare dati, ma non valuta in modo autonomo ogni trattamento fiscale specifico per l'azienda. |
| Supporto contabile esterno | Può fornire un ambito concordato di assistenza periodica per contabilità, fiscalità o rendicontazione. La continuità dipende dal flusso di lavoro pattuito e dalla tempestiva condivisione delle informazioni. | La società fornisce documenti completi e spiegazioni pertinenti. La competenza fiscale è disponibile entro l'ambito concordato, mentre gli amministratori conservano la responsabilità delle decisioni e delle approvazioni aziendali. |
Allineare il supporto alla struttura e all'attività societaria
Valutare il lavoro da svolgere anziché basarsi esclusivamente sulla forma giuridica. Considerare il volume delle transazioni, le vendite o gli acquisti transfrontalieri, le operazioni con parti correlate, i dipendenti e le esigenze di rendicontazione. Una Dutch BV semplice con attività limitata può essere gestita con un accordo di assistenza più circoscritto. Operazioni più diversificate possono richiedere un coordinamento più stretto tra contabilità, IVA, buste paga, calcoli fiscali e bilancio d'esercizio. Il solo tipo di società non determina un particolare risultato fiscale né garantisce un risparmio.
Verificare l'ambito del coordinamento contabile e fiscale
Prima che il lavoro abbia inizio, mappare le attività e i passaggi di consegne. La contabilità organizza le transazioni sottostanti; le dichiarazioni IVA e le dichiarazioni fiscali annuali utilizzano le informazioni finanziarie pertinenti per scopi di rendicontazione distinti; il bilancio d'esercizio presenta la situazione patrimoniale, finanziaria ed economica della società. Concordare chi fornisce i documenti giustificativi, spiega le transazioni insolite, esamina le bozze dei dati, approva le dichiarazioni e risponde alle richieste di chiarimento. Una chiara attribuzione delle responsabilità riduce le lacune, in particolare quando gli amministratori e il personale finanziario operano in sedi o fusi orari diversi.
Intercompany Solutions fornisce assistenza contabile e fiscale per entità olandesi, incluse le imprese a partecipazione internazionale. Una società che valuta le proprie opzioni può discutere i propri requisiti contabili e fiscali per definire un ambito operativo pratico e commisurato alla propria attività e alla capacità interna. Assicurarsi che responsabilità, documentazione e fasi di revisione siano chiare sin dall'inizio.
Documenti e informazioni da preparare per il vostro commercialista fiscale olandese
Preparare i documenti secondo una sequenza chiara, affinché le transazioni possano essere tracciate e i dubbi risolti in modo efficiente. Documenti giustificativi completi e tempestivi supportano il lavoro contabile e fiscale, ma nessuna lista di controllo sostituisce un esame delle attività, dell'assetto proprietario e delle circostanze specifiche della società. I documenti indicati di seguito sono esempi pratici, non un elenco rigido di documenti richiesti in ogni circostanza.
- Organizzare i documenti giustificativi. Raccogliere le fatture disponibili, gli estratti conto bancari, la documentazione delle spese e le registrazioni delle operazioni aziendali. Conservare i documenti in una struttura di cartelle coerente e rendere facilmente identificabile il periodo di riferimento. Se un pagamento bancario copre più voci, conservare un livello di dettaglio sufficiente a collegarlo alle transazioni sottostanti.
- Classificare le transazioni e spiegare le voci insolite. Raggruppare i documenti in linea con il processo contabile, quindi segnalare le registrazioni che potrebbero richiedere un contesto, come una spesa straordinaria rilevante, un pagamento che coinvolge un azionista o una transazione con una società collegata. Aggiungere una breve descrizione fattuale dell'oggetto della transazione e della sua finalità economica. Chiare spiegazioni aiutano il commercialista a valutare come registrare una voce e se siano necessarie ulteriori informazioni.
- Condividere il contesto aziendale e le variazioni. Fornire un quadro aggiornato delle attività della società, dell'assetto proprietario, delle sedi operative e delle variazioni rilevanti intervenute nel periodo. Spiegare le nuove linee di business, i cambiamenti nelle modalità operative della società o le transazioni che differiscono dalla sua attività ordinaria. Le informazioni richieste dipendono dalla situazione specifica della società, pertanto è opportuno discutere le voci poco chiare o insolite anziché presumere il loro trattamento.
Conservazione dei documenti e informazioni sulla proprietà
Conservare la documentazione aziendale per 7 anni, o 10 anni per i beni immobili, in conformità con le direttive di conservazione dei documenti della Belastingdienst. La conservazione consente la consultazione futura dei documenti giustificativi; ciò non significa che ogni documento abbia il medesimo ruolo nel calcolo delle imposte.
Anche i dettagli relativi alla proprietà sono rilevanti. Per la registrazione UBO nei Paesi Bassi, la soglia è >25%; le modifiche ai dati UBO devono essere comunicate entro 7 giorni, come indicato nella guida UBO della KVK. Tali obblighi riguardano le informazioni sulla proprietà e sul controllo effettivi. Valutare se una modifica nella situazione della società incida sulla registrazione anziché presumere che ogni aggiornamento interno debba essere notificato.
Se la società è una BV, la sua struttura e la sua governance costituiscono parte del contesto per l'esame dell'assetto proprietario e delle transazioni. I fondatori possono fare riferimento alla guida alla costituzione di una Dutch BV per ottenere informazioni di base sulla costituzione di tale tipologia societaria.
Documenti ben organizzati offrono al commercialista una base di partenza per esaminare i fatti rilevanti ai fini degli adempimenti dichiarativi e di bilancio della società. Tenere un elenco delle questioni aperte accanto alla documentazione, in particolare qualora la finalità di una transazione o il collegamento con la proprietà non risultino evidenti dai soli documenti.
Collaborare con Intercompany Solutions per l'imposta sulle società olandese
Gli adempimenti fiscali e di rendicontazione nei Paesi Bassi sono interconnessi. La tenuta della contabilità gestisce le registrazioni delle transazioni della società, fornendo la base per i calcoli e le dichiarazioni fiscali. Le dichiarazioni IVA e le dichiarazioni fiscali annuali assolvono a obblighi distinti, mentre la rendicontazione annuale presenta le informazioni finanziarie della società nel formato prescritto. Il coordinamento di queste attività consente di mantenere la coerenza dei dati lungo l'intero ciclo di rendicontazione.
Intercompany Solutions fornisce assistenza contabile e fiscale a entità olandesi, incluse imprese a partecipazione internazionale. L'ambito di intervento può riunire la tenuta della contabilità, le dichiarazioni IVA, le dichiarazioni fiscali annuali e la rendicontazione annuale in un assetto operativo coordinato. Le mansioni appropriate dipendono dalle attività della società, dai processi esistenti e dalle esigenze di rendicontazione. Il primo passo consiste nell'individuare le attività già gestite e le aree in cui è richiesto supporto.
Cosa trattare durante la consulenza iniziale
La consulenza iniziale gratuita rappresenta un'opportunità per illustrare la situazione della società e concordare un ambito di intervento idoneo. È opportuno preparare una sintesi dei seguenti elementi:
- Attività della società: descrivere le attività svolte dalla società, le aree geografiche in cui opera e qualsiasi modifica sostanziale apportata alle sue attività.
- Assetto proprietario: riassumere la struttura proprietaria e illustrare le variazioni rilevanti o i rapporti transfrontalieri.
- Transazioni e registrazioni contabili: fornire un quadro generale del volume delle transazioni, della documentazione disponibile e dell'attuale organizzazione dei documenti.
- Accordi in essere: spiegare chi gestisce attualmente la contabilità, le dichiarazioni IVA, gli adempimenti fiscali e la rendicontazione annuale, indicando gli eventuali software o processi interni utilizzati.
- Prossimi adempimenti di rendicontazione: individuare gli obblighi di rendicontazione noti o i periodi contabili che richiedono attenzione, senza dare per scontata una scadenza che potrebbe dipendere dalle circostanze specifiche della società.
Queste informazioni forniscono un punto di partenza pratico per il confronto e aiutano a individuare gli aspetti che richiedono un ulteriore esame. Qualora una valutazione dipenda dalle attività della società, dall'assetto societario o dallo status di soggetto passivo d'imposta, è opportuno verificare il trattamento applicabile alla luce di tali elementi concreti, anziché dedurlo da un esempio generale.
Un passo chiaro verso un'assistenza continuativa
A seguito del colloquio iniziale, occorre definire l'ambito operativo e il flusso di informazioni. È necessario concordare quali documenti la società fornirà, come verranno gestiti i chiarimenti relativi alle transazioni e quali adempimenti dichiarativi e di rendicontazione saranno inclusi. Gli amministratori devono continuare a partecipare alla verifica delle informazioni societarie e all'assunzione delle decisioni; il commercialista supporta le attività contabili e fiscali concordate sulla base della documentazione fornita.
Per un fondatore estero, un processo coerente può facilitare l'integrazione degli adempimenti di conformità olandesi con le operazioni aziendali complessive. Allo stesso modo, se la vostra impresa opera anche in giurisdizioni come la Nuova Zelanda, la collaborazione con specialisti regionali per le PMI come Proledger può contribuire a mantenere standard ottimali di tenuta contabile e di conformità senza interruzioni. Tenere a disposizione la panoramica societaria e i documenti disponibili, identificare gli accordi in essere ed elencare i quesiti che richiedono una risposta specifica per la società. Ciò costituisce una base chiara per valutare un'assistenza continuativa, senza presupporre che ogni entità olandese abbia i medesimi requisiti.
Definire un percorso chiaro per la conformità continuativa
Con lo sviluppo dell'azienda, il suo modello operativo può cambiare. Nuovi mercati, variazioni negli assetti proprietari o un team in espansione possono influire sulle questioni che richiedono attenzione. Pianificate verifiche periodiche di tali cambiamenti affinché l'amministrazione aziendale rimanga allineata alle circostanze attuali.
Utilizzate il prossimo confronto per individuare cosa è cambiato, cosa potrebbe accadere in seguito e dove sia necessaria maggiore chiarezza. Un'analisi mirata può trasformare queste priorità in un piano pratico per le attività olandesi della società.
Con un prossimo passo chiaro, potrete procedere con un piano definito per la gestione continuativa della vostra società.
Domande frequenti
Cosa fa un commercialista societario nei Paesi Bassi?
Un commercialista specializzato in fiscalità societaria assiste nell'interpretazione delle informazioni finanziarie dell'azienda a fini fiscali e nella predisposizione delle relative dichiarazioni. Il professionista può individuare operazioni che richiedono chiarimenti, riconciliare i dati contabili e organizzare le informazioni per le comunicazioni di rito. Ciò differisce dal semplice inserimento dei movimenti nel software di contabilità. Gli amministratori restano responsabili delle decisioni aziendali e devono garantire che i dati forniti siano completi e accurati.
Una Dutch BV ha bisogno di un commercialista societario?
Una Dutch BV necessita di un'impostazione che mantenga in ordine le scritture contabili e gli adempimenti dichiarativi, ma non ha necessariamente bisogno dello stesso livello di supporto esterno di un'altra società. È opportuno valutare chi possa curare l'amministrazione, esaminare le questioni fiscali e gestire le dichiarazioni al variare dell'attività aziendale. Ad esempio, l'assunzione di personale o nuove transazioni transfrontaliere possono incrementare il coordinamento necessario. L'assetto appropriato dipende dall'attività effettiva della BV e dalla sua capacità interna.
Quali sono le aliquote dell'imposta sul reddito delle società olandese nel 2026?
Le aliquote applicabili per il 2026 sono del 19% fino a 200.000 € e del 25,8% oltre i 200.000 €. L'aliquota applicata all'utile imponibile di una società dipende dalle norme fiscali pertinenti e dalla situazione della società; le aliquote nominali da sole non determinano l'imposta definitiva dovuta. Consultare le attuali linee guida della Belastingdienst sull'imposta sul reddito delle società per i dettagli sull'applicazione e la dichiarazione.
Quanto costa un commercialista societario nei Paesi Bassi?
I compensi dipendono dalle prestazioni concordate e dalle circostanze specifiche della società. Un preventivo può variare a seconda che l'assistenza riguardi una singola dichiarazione o includa anche la tenuta della contabilità ordinaria, gli adempimenti IVA e il bilancio d'esercizio con le relative dichiarazioni annuali. Lo stato e l'organizzazione delle scritture esistenti possono incidere sul volume di lavoro richiesto. Per discutere l'ambito dell'incarico, preparate una breve panoramica delle attività aziendali, dell'attuale impostazione contabile e delle mansioni che desiderate delegare.
Una società olandese a partecipazione estera può avvalersi di un commercialista a distanza?
Sì. Una società olandese a partecipazione estera può coordinare l'attività contabile da remoto condividendo la documentazione aziendale e il contesto societario con il proprio commercialista. La sola ubicazione del proprietario non determina il regime fiscale applicabile alla società. La proprietà UE o extra-UE può assumere rilievo in circostanze specifiche, ma non deve sostituire un'analisi dell'entità, delle sue transazioni e dello status delle parti coinvolte.
Per quanto tempo una società olandese deve conservare le proprie scritture contabili?
I documenti aziendali devono essere conservati per 7 anni, oppure per 10 anni nel caso di beni immobili. Devono essere organizzati e conservati in modo tale che la società possa risalire dalle registrazioni ai relativi documenti giustificativi. Le linee guida sulla conservazione dei documenti della Belastingdienst forniscono ulteriori dettagli, compresa l'applicazione delle norme a tipologie specifiche di atti.
Ultima revisione: ottobre 2026
Fonti
- KVK - Iscrizione al registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Imprenditoria
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- ICS Payroll - Servizi di elaborazione buste paga nei Paesi Bassi
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- Belastingdienst - IVA (BTW) per imprenditori
- Commissione europea - Norme e aliquote IVA
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |