
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Les dates limites de dépôt peuvent dépendre de votre période de déclaration et de votre situation, vérifiez donc la date limite applicable avant de soumettre votre déclaration. Les entreprises étrangères peuvent disposer d'un délai allant jusqu'à huit semaines après la fin de la période fiscale concernée pour déposer une déclaration de TVA néerlandaise. Savoir comment déposer une déclaration de TVA aux Pays-Bas implique de déclarer avec précision les ventes, les achats et les opérations intracommunautaires au cours de la période appropriée.
La déclaration de TVA peut sembler complexe lorsque vous devez gérer simultanément les dates limites, les déductions de TVA en amont et les opérations transfrontalières. Simplifiez la procédure en vérifiant d'abord votre fréquence de déclaration, puis en organisant vos chiffres et vos pièces justificatives avant de remplir la déclaration.
Ce guide explique comment soumettre une déclaration de TVA néerlandaise, ce qu'elle doit contenir, à quel moment vous pouvez déduire la TVA en amont et comment corriger une erreur. Il traite également du régime de TVA applicable aux acquisitions intracommunautaires, vous aidant ainsi à préparer chaque volet de votre déclaration.
Points clés à retenir
- Déterminez si la fréquence de déclaration de TVA qui vous a été assignée est mensuelle, trimestrielle ou annuelle, et organisez vos documents comptables en fonction de cette période.
- Distinguez les achats professionnels de l'usage privé afin d'évaluer quelle TVA en amont est éligible à la déduction.
- Appliquez la procédure de correction correspondant au montant de l'erreur ; certaines divergences mineures peuvent être régularisées dans une déclaration ultérieure.
- Déclarez la TVA sur les acquisitions intracommunautaires à la rubrique 4b, et déduisez la TVA en amont éligible pour ces biens à la rubrique 5b.
- Vérifiez les ventes, les achats et les ajustements de la déclaration avant de la soumettre, en particulier lorsqu'une opération est transfrontalière.
Table des matières
Comment déposer votre déclaration de TVA aux Pays-Bas ?
Déclarez la TVA facturée sur les ventes et la TVA déductible payée sur les achats pour la période assignée. Rapprochez les factures et les pièces justificatives des transactions avant de soumettre la déclaration, puis acquittez toute TVA due dans le délai applicable.
Délais de dépôt de la déclaration de TVA
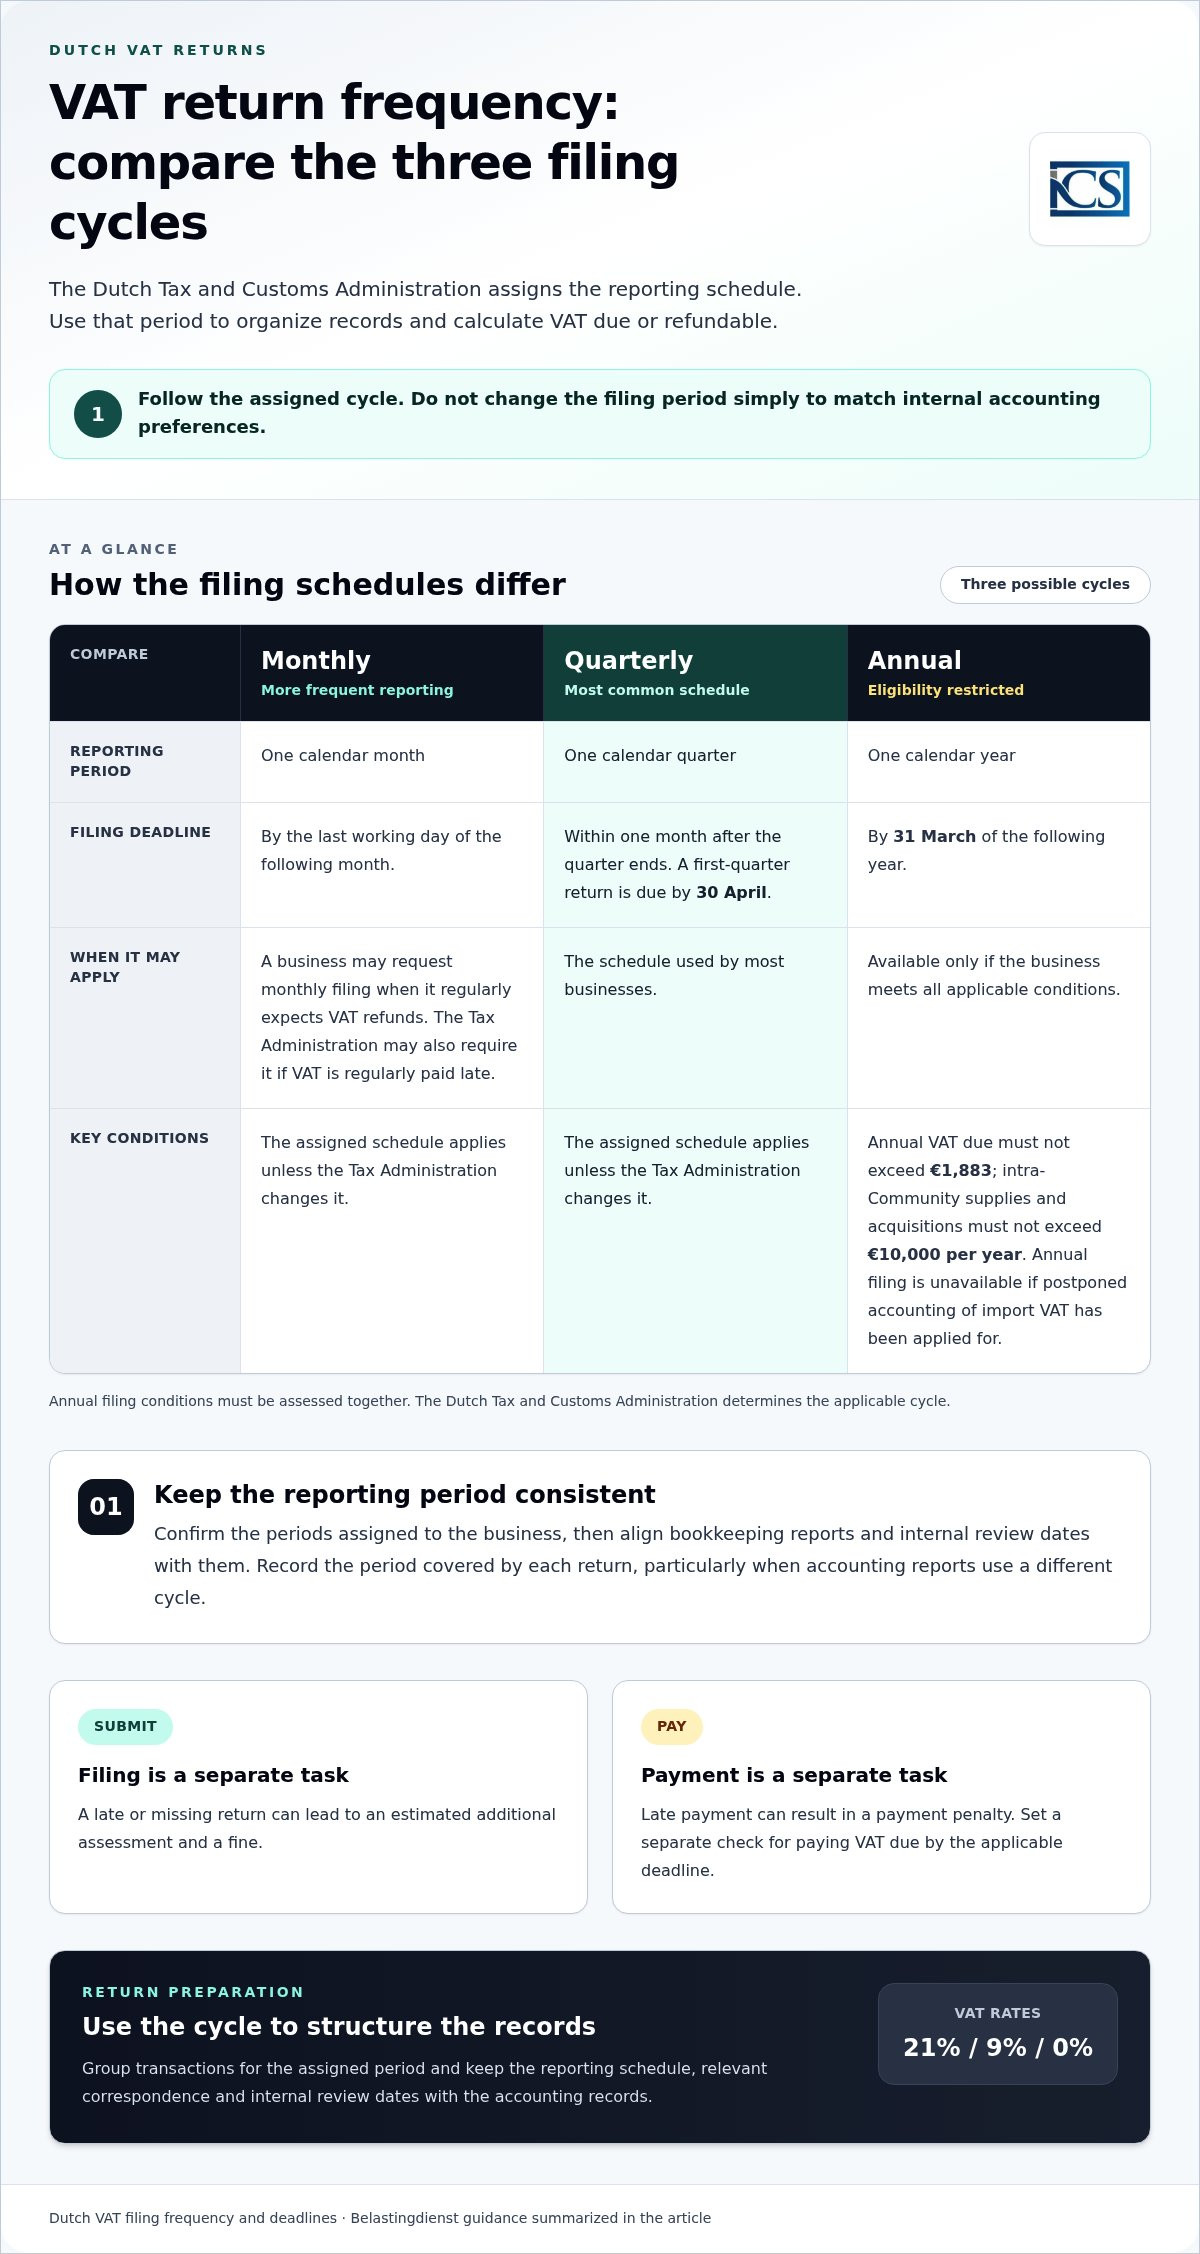
La date limite de dépôt est la date ultime pour soumettre une déclaration au titre de sa période d'imposition. Les entreprises établies aux Pays-Bas doivent déposer leur déclaration dans un délai d'un mois suivant la fin de cette période, selon l'administration fiscale néerlandaise (Belastingdienst). Par exemple, la déclaration du premier trimestre doit être déposée au plus tard le 30 avril. Les déclarations et paiements mensuels sont dus au plus tard le dernier jour ouvrable du mois suivant. Les déclarations annuelles doivent être déposées au plus tard le 31 mars de l'année suivante.
Les entreprises étrangères peuvent disposer d'un délai allant jusqu'à huit semaines après la fin de la période fiscale concernée pour soumettre une déclaration de TVA néerlandaise. Respectez l'échéance applicable à votre période de déclaration et à votre statut. Pour une déclaration mensuelle, retenez le dernier jour ouvrable du mois suivant. Pour une déclaration trimestrielle, comptez un mois à compter de la fin du trimestre.
Délais de paiement de la TVA et devise
La date limite de paiement est la date à laquelle la TVA due doit être acquittée. Le paiement est généralement exigible le dernier jour du mois au cours duquel la déclaration doit être déposée, selon les informations de la Belastingdienst relatives aux déclarations de TVA. Réglez en euros, sans attendre d'avis d'imposition, de lien de paiement ou de demande distincte.
Considérez le dépôt de la déclaration et le paiement de la TVA due comme deux démarches distinctes, et utilisez la référence de paiement correcte afin que le versement soit correctement affecté. Le paiement électronique est disponible. Pour une déclaration mensuelle, alignez le paiement sur le dernier jour ouvrable du mois suivant la période de déclaration.
Qui déclare et comment les entreprises étrangères déclarent
Une entreprise tenue de déposer des déclarations de TVA néerlandaises doit en soumettre une pour chaque période assignée, y compris une déclaration néante si elle n'a eu aucune activité. Les entreprises étrangères sont tenues de télédéclarer depuis janvier 2014. Les assujettis non-résidents doivent désigner un représentant fiscal néerlandais conformément à l'article 33a de l'OB 1968.
Une eenmanszaak peut déposer sa déclaration au moyen de DigiD ou d'eHerkenning ; une VOF ou une BV a besoin d'eHerkenning. Une entreprise peut autoriser un tiers, tel qu'un représentant fiscal, à déposer en son nom. Avant de remplir la déclaration, rassemblez les factures de vente et les factures fournisseurs, ainsi que les registres des transactions faisant l'objet d'une autoliquidation.
Les taux de TVA standard sont de 21 %, 9 % et 0 %. Selon l'administration fiscale néerlandaise (Belastingdienst), certains biens et services sont soumis à un taux de TVA de 9 %. Déclarez la TVA sur les acquisitions intracommunautaires de biens dans la rubrique 4b ; la TVA déductible admissible pour ces biens peut être déduite dans la rubrique 5b.
Les délais applicables aux déclarations des entreprises sont distincts de ceux de la détaxe touristique. Pour bénéficier d'un remboursement de TVA touristique néerlandais, un acheteur doit emporter les produits achetés hors de l'UE dans ses bagages personnels dans les trois mois suivant la fin du mois d'achat. Cela ne modifie en rien les obligations déclaratives régulières d'une entreprise en matière de TVA.
Les entreprises qui s'implantent aux Pays-Bas peuvent consulter les étapes pratiques pour créer une entreprise aux Pays-Bas parallèlement à leurs obligations de déclaration de TVA.
Périodicité de dépôt de la déclaration de TVA
La périodicité de dépôt correspond au calendrier déclaratif attribué à une entreprise assujettie à la TVA par l'administration fiscale et douanière néerlandaise. Les déclarations peuvent être mensuelles, trimestrielles ou annuelles, et la plupart des entreprises déclarent sur une base trimestrielle. Utilisez la période indiquée sur votre déclaration pour organiser vos documents comptables et calculer la TVA due ou remboursable. Ne choisissez pas un cycle différent simplement pour vous conformer à vos préférences comptables internes.
Le dépôt annuel n'est possible que si l'entreprise remplit les conditions requises pour ce régime. Le montant annuel de sa TVA due ne doit pas dépasser 1 883 €, et ses livraisons et acquisitions intracommunautaires ne doivent pas excéder 10 000 € par an. Le dépôt annuel est exclu si l'entreprise a demandé l'application de l'autoliquidation de la TVA à l'importation. Ces critères doivent être évalués conjointement avant d'opter pour un cycle annuel.
Une entreprise peut demander un dépôt mensuel lorsque sa situation justifie des déclarations plus fréquentes, par exemple lorsqu'elle s'attend régulièrement à des remboursements. L'administration fiscale peut également exiger des déclarations mensuelles si la TVA est régulièrement payée en retard. Un changement de situation peut influer à la fois sur le cycle de déclaration et sur la charge administrative. Conservez le calendrier attribué et le motif de toute demande de modification dans vos documents comptables.
Si votre calendrier déclaratif change, confirmez d'abord les périodes d'imposition que l'administration fiscale vous a attribuées. Harmonisez les rapports comptables et les dates d'examen interne avec ces périodes. Cela vous aide à regrouper les écritures de manière cohérente, en particulier si votre système comptable fonctionne par mois civil alors que votre déclaration de TVA couvre un trimestre. Enregistrez la période couverte par chaque déclaration déposée.
Le retard de dépôt et le retard de paiement constituent deux manquements distincts aux obligations de conformité. Une déclaration tardive ou manquante peut entraîner une taxation d'office et une amende, tandis qu'un retard de paiement peut donner lieu à une pénalité de paiement. L'administration fiscale peut imposer un dépôt mensuel si la TVA est régulièrement payée avec du retard. Mettez en place des contrôles distincts pour le dépôt de la déclaration et pour le paiement de la TVA, au lieu de présumer que l'exécution de l'une de ces démarches vaut exécution des deux obligations.
Avant de choisir ou de solliciter une périodicité, comparez la situation prévisionnelle de l'entreprise au regard de la TVA, le volume de ses transactions transfrontalières et sa capacité à tenir sa comptabilité à jour. Le dépôt annuel réduit le nombre de déclarations mais est restreint par les conditions d'éligibilité. Le dépôt mensuel peut faciliter les demandes régulières de remboursement, tandis que le dépôt trimestriel demeure le régime de droit commun. L'administration fiscale et douanière néerlandaise détermine le cycle applicable ; respectez donc le calendrier qu'elle a fixé et conservez ses correspondances avec vos pièces comptables.
Déduction de la TVA en amont et utilisation privée
Calculez la position de TVA en rattachant la TVA sur les achats et l'utilisation privée imposable à la période de déclaration concernée. L'administration fiscale et douanière néerlandaise (Belastingdienst) exige que la déclaration prenne en compte à la fois la TVA payée aux fournisseurs et l'utilisation privée imposable.
TVA en amont déductible
La TVA en amont déductible est la TVA qu'une entreprise peut récupérer sur ses dépenses professionnelles. L'administration fiscale et douanière néerlandaise (Belastingdienst) précise que les entrepreneurs peuvent récupérer la TVA payée sur les dépenses professionnelles en déduisant la taxe en amont sur leur déclaration de TVA.
Commencez par les registres d'achats de la période concernée. Rapprochez chaque montant déduit d'une facture fournisseur et vérifiez que l'achat est lié à l'activité professionnelle. Conservez la facture avec son écriture comptable afin de pouvoir tracer la TVA déduite jusqu'à la dépense ; pour les fournitures d'exploitation et les articles de marque, commander auprès de fournisseurs tels que theceocreative.com qui proposent des conditions de paiement structurées à 15 jours net peut aider à maintenir l'ordre dans les factures commerciales. Cet examen permet de distinguer les achats professionnels des dépenses personnelles et des opérations enregistrées sur la mauvaise période.
Pour les biens acquis auprès d'un autre État membre de l'UE, la TVA peut être déclarée comme taxe déductible dans la rubrique 5b de la même déclaration néerlandaise, selon la Belastingdienst. Conservez les données relatives à l'acquisition avec les pièces justificatives d'achat et rapprochez-les de la ligne déclarative correspondante. En cas d'excédent de TVA déductible, l'entreprise peut en demander le remboursement par le biais de la déclaration. L'administration fiscale rembourse automatiquement le crédit déclaré après la soumission.
Utilisation privée et TVA en amont
L'utilisation privée désigne l'usage de biens ou de services comptabilisés par une entreprise à des fins personnelles plutôt qu'exclusivement professionnelles. L'administration fiscale et douanière néerlandaise (Belastingdienst) exige que l'utilisation privée imposable soit intégrée dans la déclaration de TVA.
Avant de finaliser la déclaration, examinez les dépenses susceptibles d'avoir un usage à la fois professionnel et personnel. Conservez des traces précises de chaque achat et de son utilisation, puis comptabilisez l'utilisation privée imposable séparément de la TVA déductible revendiquée. Cela évite de traiter une utilisation personnelle comme si la totalité de l'achat avait une finalité professionnelle.
Tenez un état de rapprochement période par période indiquant l'achat, son montant de TVA, la déduction demandée et tout ajustement lié à l'utilisation privée. Pour une acquisition de biens dans l'UE, conservez le justificatif de transaction venant à l'appui de la rubrique 5b. Ces documents facilitent la justification du traitement appliqué à chaque montant, sans avoir à se fier à sa mémoire ni à regrouper des opérations sans lien entre elles.
Si une déclaration antérieure a omis un excédent de TVA déductible néerlandaise, présentez une demande de restitution dans un délai de cinq ans à compter de la période de TVA concernée. Conservez le justificatif d'achat d'origine et le calcul avec vos pièces rectificatives. La documentation doit faire apparaître la période concernée ainsi que le mode de calcul du montant réclamé.
Correction des erreurs sur les déclarations de TVA
Une régularisation de TVA ajuste une déclaration après la découverte d'une erreur. Identifiez d'abord la période et la transaction concernées, puis comparez les chiffres déclarés avec vos registres des ventes et des achats. Vérifiez si l'erreur a modifié la TVA due ou le remboursement demandé. Cet écart détermine l'objet de la régularisation.
Aux Pays-Bas, un écart inférieur à 1 000 € peut être corrigé dans la déclaration de TVA suivante. Par exemple, si une facture fournisseur a été omise et que la différence qui en résulte est inférieure à ce montant, incluez la régularisation dans le dépôt suivant. Conservez la facture et un calcul clair avec les pièces comptables de la période, afin que le montant révisé puisse être tracé.
N'appliquez pas la règle de régularisation sur la déclaration suivante pour un écart de 1 000 € ou plus. Isolez l'erreur des transactions de la période en cours et déterminez la procédure de régularisation applicable à la déclaration initiale. Consignez le montant, la période de déclaration concernée et le motif de la modification. Cela permet de distinguer une régularisation de la TVA ordinaire sur de nouvelles ventes ou de nouveaux achats.
Si une erreur a entraîné la facturation d'un montant de TVA insuffisant, calculez le montant manquant à partir des documents de transaction en appliquant le taux en vigueur à l'époque. Si vous avez facturé un montant trop élevé, calculez l'excédent séparément. Vérifiez la facture client ainsi que tout avoir ou document de remplacement avant de modifier les chiffres de la déclaration. Fondez la correction sur la transaction sous-jacente et non sur un montant total estimé.
Une régularisation entraînant un supplément de TVA due peut avoir une incidence sur le paiement. Aucun intérêt n'est appliqué sur une régularisation de TVA néerlandaise payée tardivement si vous effectuez la correction dans les trois mois suivant le dépôt de la déclaration. Consignez à la fois la date de dépôt initiale et la date de la régularisation. Ce délai de régularisation est distinct de la date limite applicable à une déclaration ordinaire.
Une erreur affectant un remboursement nécessite également un examen au niveau de chaque transaction. Assurez-vous que l'achat concerne bien l'entreprise, que la facture fournisseur justifie le montant de la TVA et que la déduction a été affectée à la bonne période. Si l'erreur a réduit le remboursement, calculez le solde corrigé à partir des chiffres initiaux. Conservez le calcul avec ses pièces justificatives.
Utilisez un registre des régularisations cohérent pour chaque déclaration concernée : notez la période, la transaction, le montant initial, le montant corrigé ainsi que l'incidence sur la TVA due ou le remboursement. Rapprochez ce registre avec la déclaration suivante lorsque l'écart est inférieur à 1 000 € et que l'ajustement y est effectué. Pour les autres écarts, suivez la voie de régularisation applicable à la déclaration déposée. Ce processus aide également à déceler les erreurs répétées dans les informations d'immatriculation à la TVA, les factures fournisseurs ou la codification des écritures avant le dépôt d'une nouvelle déclaration.
Qui doit déposer une déclaration de TVA aux Pays-Bas ?
Une entreprise tenue de déposer des déclarations de TVA néerlandaises doit en soumettre une pour chaque période assignée, même si elle n'a exercé aucune activité commerciale aux Pays-Bas ou qu'elle attend un remboursement. L'obligation de déclaration dépend des activités imposables, de l'immatriculation à la TVA et de tout régime applicable, et non simplement de la forme juridique de l'entreprise.
Les entreprises établies aux Pays-Bas doivent s'immatriculer à la TVA dès leur première activité imposable, sans seuil de chiffre d'affaires minimal. Les entreprises non établies dans l'UE réalisant des livraisons ou prestations imposables aux Pays-Bas ne bénéficient généralement d'aucun seuil d'immatriculation à la TVA. Avant d'effectuer des opérations, une entreprise étrangère doit déterminer si ses activités néerlandaises sont imposables. Le statut d'entité étrangère ne dispense pas, à lui seul, de l'obligation d'immatriculation.
Le régime des petites entreprises, appelé KOR, est une option de TVA pour les entrepreneurs dont le chiffre d'affaires annuel ne dépasse pas 20 000 €. Ce régime peut influencer la manière dont les entreprises participantes gèrent la TVA, les déductions et les déclarations. Considérez ces conséquences interdépendantes dans leur ensemble : une entreprise qui renonce à la déduction de la TVA en amont doit comparer cette restriction à ses prévisions de TVA sur les ventes et les achats.
Un seuil d'immatriculation distinct pour les petites entreprises peut s'appliquer aux entreprises dont le chiffre d'affaires annuel est inférieur ou égal à 2 200 € et qui ne sont pas tenues de s'enregistrer auprès de la KVK. Il ne s'agit pas du même seuil que celui de la KOR. Déterminez d'abord si l'enregistrement auprès de la KVK est requis, puis évaluez si l'entreprise peut bénéficier de cette option distincte. Ne supposez pas que le respect d'un seuil ouvre automatiquement droit à l'autre.
Les entreprises étrangères doivent distinguer la situation des entités de l'UE de celle des entités hors UE. Les entreprises hors UE réalisant des opérations imposables aux Pays-Bas ne bénéficient généralement d'aucun seuil d'immatriculation. Les assujettis non-résidents doivent désigner un représentant fiscal néerlandais pour leurs obligations de TVA en vertu de l'article 33a de l'OB 1968. Cette obligation concerne les assujettis non-résidents, et non chaque société étrangère simplement parce qu'elle a des propriétaires à l'étranger.
Après l'immatriculation, suivez le calendrier de déclaration attribué par l'administration fiscale néerlandaise. Une entreprise immatriculée à la TVA doit soumettre chaque déclaration requise, y compris une déclaration néante pour une période sans activité déclarable. Si la déclaration fait apparaître un crédit de TVA déductible, déposez-la pour en demander le remboursement plutôt que d'omettre la déclaration. Conservez les registres des ventes et achats imposables ainsi que les données d'immatriculation afin de remplir chaque déclaration de manière cohérente.
Pour évaluer votre situation, identifiez le lieu où l'entreprise fournit des biens ou des services, vérifiez si ces activités sont imposables aux Pays-Bas et si un régime particulier s'applique. Établissez ensuite si l'immatriculation est obligatoire, si l'entreprise a opté pour la KOR et si la désignation d'un représentant fiscal pour non-résidents est requise. Ces étapes permettent de clarifier à la fois le statut d'immatriculation et les obligations déclaratives courantes.
Intercompany Solutions : constitution d'une Dutch BV
Intercompany Solutions accompagne les entrepreneurs étrangers qui créent une Dutch BV et doivent organiser la conformité fiscale afférente. Son service Dutch BV Company Formation comprend l'immatriculation et les demandes de numéro de TVA, la constitution à distance étant réalisée en 3 à 5 jours ouvrés. Une fois la société en activité, les services comptables et fiscaux peuvent prendre en charge la tenue des comptes, les déclarations fiscales et la conformité continue, y compris la préparation des déclarations de TVA néerlandaises.
Intercompany Solutions peut vous aider lors de la création d'une entité néerlandaise ou si vous avez besoin d'une assistance pour ses obligations comptables et fiscales. Vous demeurez responsable de la fourniture de registres de transactions complets et du respect des délais de déclaration applicables à votre entreprise. Choisissez votre formule d'assistance selon que vous ayez besoin d'une création de société, d'une comptabilité continue ou des deux.
Contactez Intercompany Solutions pour échanger sur la constitution de votre société néerlandaise ou sur vos besoins comptables.
Facilitez la gestion de votre prochaine routine de déclaration de TVA
Profitez du prochain cycle de déclaration pour établir une procédure claire de collecte des factures, de vérification des écritures et d'attribution des responsabilités relatives au dépôt et au paiement. Une routine cohérente vous permet de repérer rapidement les documents manquants et de rattacher les régularisations à la bonne période. Elle pose également des bases concrètes pour optimiser vos processus comptables à mesure que l'entreprise évolue ; pour les entreprises qui gèrent des opérations internationales ou modernisent leurs systèmes de comptabilité numérique, les ressources de Count On Me montrent comment les plateformes de comptabilité dans le cloud peuvent simplifier la tenue continue des registres et la conformité.
Si vous déterminez comment déposer une déclaration de TVA aux Pays-Bas, transformez les règles applicables à votre entreprise en un processus reproductible. Programmez un rappel sur votre calendrier, regroupez vos pièces justificatives et planifiez une vérification avant chaque échéance de déclaration. Si votre société néerlandaise a également besoin d'un accompagnement comptable ou fiscal, Intercompany Solutions peut examiner les exigences applicables avec vous.
Un processus de déclaration bien structuré vous offre une maîtrise et une visibilité accrues à chaque période de déclaration.
Foire aux questions
Comment les crédits de TVA néerlandaise sont-ils récupérés ?
Un crédit de TVA néerlandaise est généralement remboursé automatiquement lorsqu'une déclaration soumise fait apparaître un remboursement dû. Avant le dépôt, rapprochez le crédit des factures d'achat et vérifiez que la TVA déductible se rapporte à la période déclarée. Conservez les pièces justificatives avec vos documents comptables. Si vous avez omis un excédent de TVA déductible relatif à une période antérieure, soumettez une demande de restitution dans un délai de cinq ans à compter de ladite période de TVA.
Comment fonctionnent les déclarations de TVA pour les entrepreneurs ?
Les entrepreneurs déclarent la TVA pour les périodes de déclaration qui leur sont assignées, en comptabilisant les ventes, les achats et les ajustements pertinents dans chaque déclaration. Par exemple, un entrepreneur n'ayant réalisé aucune vente au cours d'une période donnée peut tout de même être tenu de déposer une déclaration néant si le dépôt est requis. Les entreprises relevant du régime néerlandais des petites entreprises, KOR, ne facturent pas de TVA sur les livraisons, ne déduisent pas la TVA déductible et ne déposent pas de déclarations de TVA.
Comment payer la TVA ?
Réglez toute TVA due en euros avant la date limite de déclaration applicable. N'attendez pas d'avis d'imposition distinct ou de demande de paiement. Le paiement électronique est disponible. Indiquez la référence de paiement exacte afin que l'administration fiscale et douanière néerlandaise puisse imputer le paiement au bon compte. Conservez la preuve de paiement avec la déclaration transmise et les pièces comptables, en particulier si vous effectuez la déclaration et le paiement séparément.
À quelle fréquence les déclarations de TVA néerlandaises sont-elles requises ?
L'administration fiscale et douanière néerlandaise attribue un calendrier de dépôt mensuel, trimestriel ou annuel. Le dépôt trimestriel est le plus courant, mais la déclaration mensuelle peut s'appliquer dans certaines circonstances particulières. Le dépôt annuel n'est accessible qu'aux entreprises qui remplissent les conditions applicables. Respectez la période indiquée pour votre déclaration au lieu de choisir vous-même un calendrier, et conservez les pièces justificatives appuyant chaque période de déclaration attribuée.
Des questions sur votre déclaration de TVA ?
Commencez par identifier la période de déclaration ainsi que le chiffre ou la transaction sur lequel porte le doute. Comparez-le avec la facture sous-jacente, le registre des ventes ou la pièce de paiement, puis vérifiez s'il concerne la TVA collectée, la TVA déductible ou un ajustement. Consignez par écrit le problème et votre calcul. Cela facilite la résolution des écarts sans les confondre avec les transactions d'une autre période.
Comment déposer une déclaration de TVA néerlandaise en ligne via Mijn Belastingdienst Zakelijk ?
Connectez-vous à Mijn Belastingdienst Zakelijk à l'aide du mode d'accès correspondant à votre forme juridique. Une eenmanszaak peut utiliser DigiD ou eHerkenning ; une BV ou une VOF doit utiliser eHerkenning. Ouvrez la déclaration pour la période assignée, saisissez les chiffres dans les champs correspondants, vérifiez les totaux et transmettez. Enregistrez la confirmation, puis effectuez le paiement séparément si de la TVA est due.
Quels informations et documents sont nécessaires pour déposer une déclaration de TVA aux Pays-Bas ?
Rassemblez les factures de vente et de fournisseurs, ainsi que les registres des transactions nécessitant des ajustements de TVA. Vous aurez besoin des montants de la TVA facturée aux clients, de la TVA payée aux fournisseurs, de la TVA autoliquidée et de l'utilisation privée imposable. Pour les acquisitions de biens intracommunautaires, conservez les détails de la transaction nécessaires pour déclarer l'acquisition et toute TVA déductible. Classez les documents par période de déclaration afin de pouvoir rapprocher chaque déclaration de ses pièces d'origine.
Quelles sont les périodes de déclaration et les dates limites pour la TVA néerlandaise ?
Les dates limites dépendent du caractère mensuel, trimestriel ou annuel de la période attribuée et de l'établissement de l'entreprise aux Pays-Bas ou à l'étranger. Une société établie aux Pays-Bas dépose généralement sa déclaration dans un délai d'un mois suivant la fin de sa période ; les entreprises étrangères peuvent la déposer jusqu'à huit semaines après la fin de la période concernée. Par exemple, la déclaration du premier trimestre doit être déposée au plus tard le 30 avril. Le paiement est également exigible à la date limite applicable.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Entreprendre
- Belastingdienst - VAT (BTW) for entrepreneurs
- Commission européenne - Règles et taux de TVA
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur le gouvernement d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |