


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-29 · Last reviewed 2026-09-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
S'engager dans des activités aux Pays-Bas avant de tester la demande peut engendrer des coûts et des démarches de conformité évitables. La décision de développer des activités aux Pays-Bas doit commencer par la preuve de l'adéquation au marché, et non par la constitution d'une société.
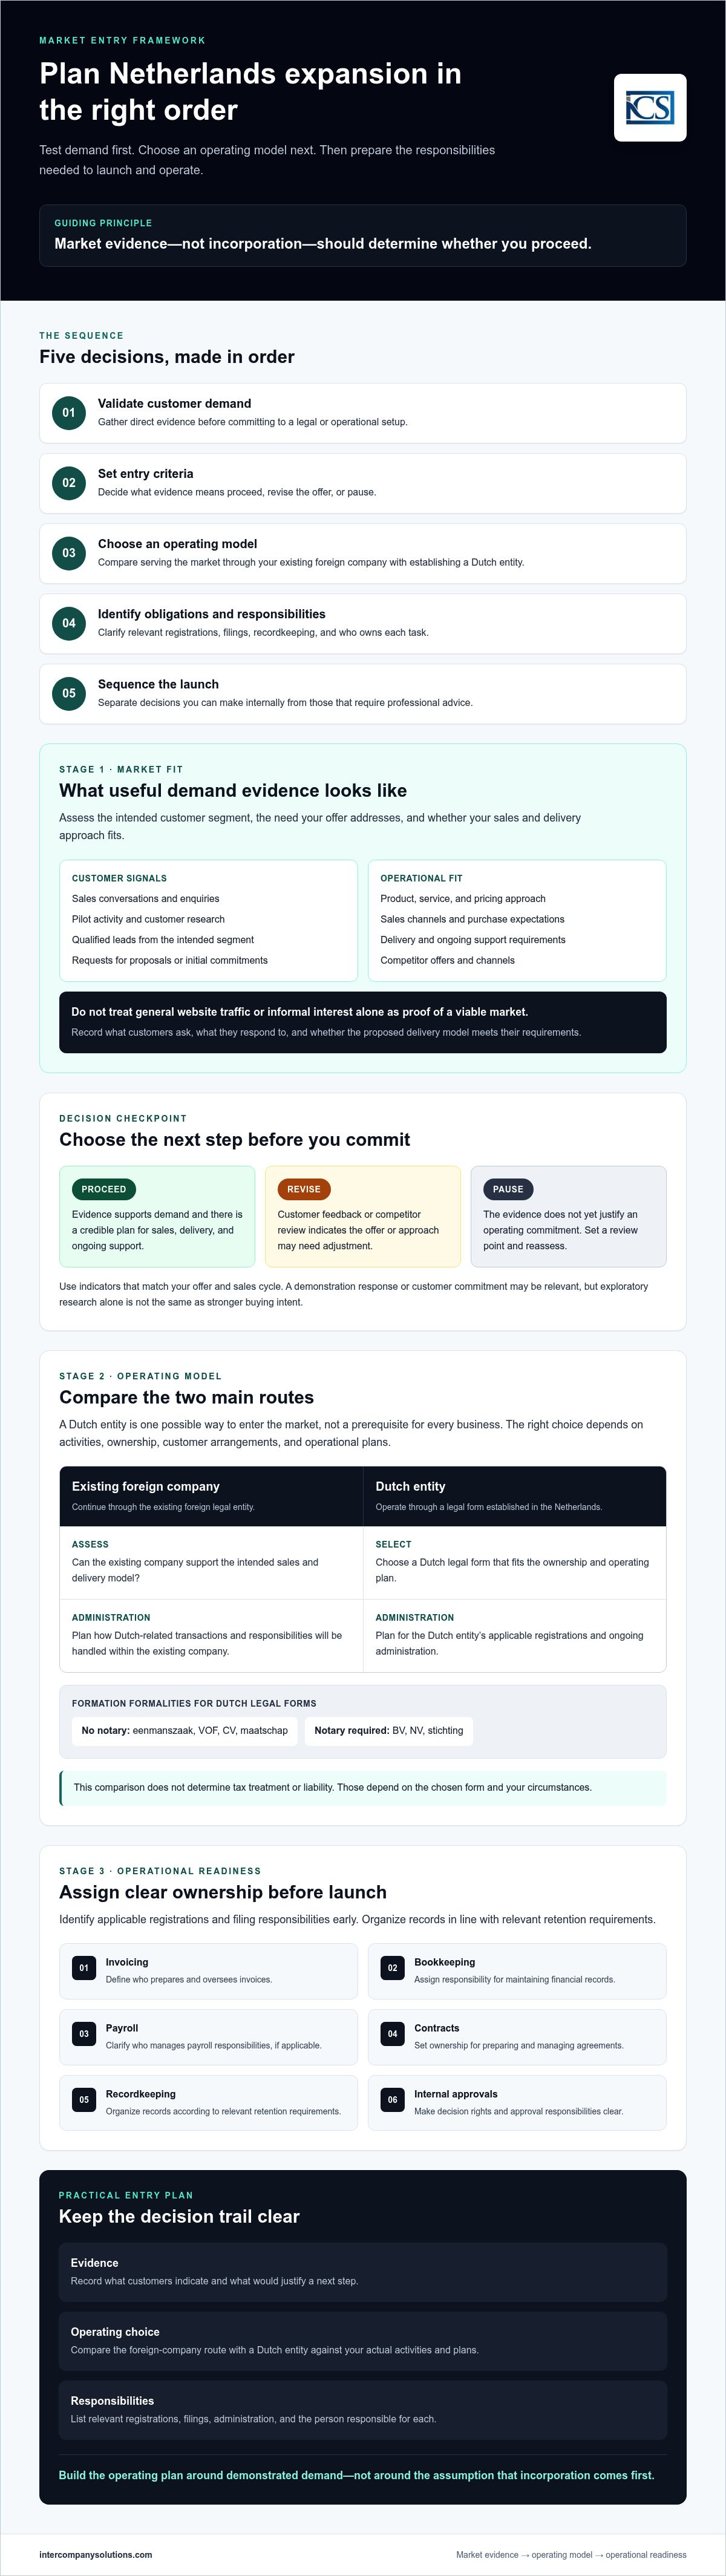
Il est compréhensible d'hésiter sur le modèle d'exploitation le plus adapté à vos projets, sur les obligations néerlandaises applicables et sur la façon de gérer l'entreprise depuis l'étranger. Ce guide définit un cadre par étapes pour vous aider à évaluer la demande avant de prendre des engagements importants, à comparer les principaux modèles d'exploitation et à identifier les décisions de conformité pertinentes pour votre situation. Il explique également comment ordonner l'étude de marché, la mise en place et l'administration courante afin de pouvoir planifier chaque étape. La voie appropriée dépend de facteurs tels que vos activités commerciales, la structure de détention du capital et le fait que vous envisagiez d'établir une entité néerlandaise ou de desservir le marché depuis l'étranger. Examinez ces décisions dans l'ordre afin de concevoir un plan d'entrée pratique sans considérer la constitution de société comme la première étape.
Points clés
- Validez la demande des clients avant de vous engager dans une structure juridique ou opérationnelle.
- Comparez l'exercice d'une activité par l'intermédiaire de votre société étrangère existante avec l'établissement d'une entité néerlandaise, puis évaluez quel modèle correspond à votre situation.
- Identifiez au plus tôt les immatriculations applicables ainsi que les obligations déclaratives, et organisez vos documents conformément aux exigences de conservation applicables.
- Attribuez des responsabilités claires pour la facturation, la comptabilité, la paie, les contrats, la tenue des registres et les approbations internes avant le lancement.
- Établissez un plan d'entrée par étapes et identifiez les décisions que vous pouvez prendre en interne et celles qui nécessitent les conseils d'un professionnel.
Table des matières
- Développez votre entreprise aux Pays-Bas en testant d'abord l'adéquation au marché
- Choisissez un modèle d'exploitation aux Pays-Bas avant de vous implanter
- Planifiez les enregistrements, la fiscalité et la conformité aux Pays-Bas avant le lancement
- Préparez les opérations, le personnel et la gestion financière aux Pays-Bas
- Transformez le plan d'expansion aux Pays-Bas en un lancement séquencé
Développez votre entreprise aux Pays-Bas en testant d'abord l'adéquation au marché
Confirmez la viabilité commerciale avant de vous engager dans une structure juridique ou opérationnelle. La constitution d'une entité néerlandaise permet d'établir une structure locale, mais elle ne garantit pas que les clients achèteront votre produit ou service. Si vous avez l'intention de développer vos activités aux Pays-Bas, commencez par tester la demande des clients et les exigences pratiques pour servir ces clients.
Appuyez-vous sur les éléments concrets issus de vos propres entretiens commerciaux, demandes de renseignements, activités pilotes et études de clientèle. Consultez l'économie des Pays-Bas pour obtenir des informations générales sur les secteurs d'activité et les relations commerciales, puis évaluez ce que ce contexte implique pour votre offre spécifique. Être prêt à entrer sur le marché implique d'avoir des preuves de la demande associées à un plan d'exploitation réalisable.
Définir l'opportunité sur le marché néerlandais
Précisez qui est le plus susceptible d'acheter, à quel besoin répond votre offre et comment vous atteindrez ces clients. Vérifiez si votre produit, votre service, votre stratégie tarifaire et votre processus de vente conviennent au segment cible. Examinez les canaux que vous pouvez utiliser, la manière dont les clients s'attendent à acheter et ce que la livraison ou l'assistance nécessiteront. Les compétences linguistiques et l'accessibilité internationale peuvent faciliter la communication, mais aucune des deux ne garantit la demande.
Comparez vos hypothèses avec des preuves directes. Par exemple, enregistrez les groupes de clients qui répondent aux démarches de prospection, les questions qu'ils soulèvent et vérifiez si votre modèle de livraison proposé répond à leurs exigences. Analysez les offres et les canaux des concurrents pour identifier en quoi votre proposition se distingue et là où elle pourrait nécessiter des ajustements.
Définir des critères d'entrée mesurables
Déterminez à l'avance quelles preuves justifieraient de passer à l'étape suivante. Les indicateurs possibles comprennent des prospects qualifiés issus de votre segment cible, un intérêt renouvelé après une démonstration de produit, des demandes de propositions ou des premiers engagements de clients. Choisissez des indicateurs qui correspondent à votre cycle de vente et à votre offre. Le trafic général sur le site web ou un intérêt informel ne constituent pas à eux seuls la preuve d'un marché viable.
La recherche exploratoire vous aide à formuler et à tester des hypothèses. Les engagements opérationnels nécessitent des preuves plus solides, telles qu'une intention d'achat claire et un plan crédible pour les ventes, la livraison et l'assistance continue. Fixez un point d'étape et définissez ce qui vous inciterait à poursuivre, à réviser l'offre ou à faire une pause.
Une fois que vous disposez d'une vision plus claire de la demande, consultez les conseils pour créer une entreprise aux Pays-Bas afin d'examiner les questions pratiques d'implantation qui suivent. Ne confondez pas la validation du marché et la constitution de la société : prenez la décision d'exploitation parce que les faits la justifient, et non parce qu'une société a déjà été constituée.
Choisissez un modèle d'exploitation aux Pays-Bas avant de vous implanter
Après avoir évalué la demande du marché, déterminez comment vous exercerez vos activités avant de planifier une structure néerlandaise. Vous pouvez continuer à opérer par l'intermédiaire de votre société étrangère existante ou créer une entité néerlandaise. Aucune de ces options n'est systématiquement la meilleure. Le choix dépend de vos activités, de votre actionnariat, de vos accords contractuels avec les clients et de vos projets de gestion opérationnelle. Une entité néerlandaise constitue une voie d'accès possible au marché, mais n'est pas un prérequis pour chaque entreprise.
Comparer les principaux modèles d'exploitation
Distinguez le modèle d'exploitation de la forme juridique. Une société étrangère existante peut servir des clients néerlandais sans créer d'entité néerlandaise, mais les conséquences dépendent de la situation concrète. Une entité néerlandaise crée une structure juridique locale impliquant des démarches spécifiques de constitution et de gestion administrative.
| Critère de décision | Société étrangère existante | Entité néerlandaise |
|---|---|---|
| Structure juridique | L'activité se poursuit par l'intermédiaire de son entité juridique étrangère existante. | L'activité est exercée par l'intermédiaire d'une forme juridique établie aux Pays-Bas. |
| Décision d'implantation | Évaluer si la société existante peut soutenir le modèle de vente et de livraison envisagé. | Choisir une forme juridique néerlandaise adaptée à l'actionnariat et au plan d'exploitation. |
| Administration | Confirmer la manière dont les transactions et responsabilités liées aux Pays-Bas seront gérées au sein de la société existante. | Planifier les enregistrements applicables et la gestion administrative continue de l'entité néerlandaise. |
| Formalités de constitution | Dépendent de la juridiction et de la structure de la société existante. | L'eenmanszaak, la VOF, la CV et la maatschap ne nécessitent pas de notaire ; la BV, la NV et la stichting en requièrent un. |
Cette comparaison générale ne détermine pas le traitement fiscal ni la responsabilité. Ces aspects dépendent de la forme choisie et de votre situation. L'aperçu des structures d'entreprise sur Business.gov.nl constitue un point de départ utile pour comparer les formes juridiques.
Déterminer si une Dutch BV correspond au projet
Une BV peut convenir à une entreprise qui a besoin d'une entité juridique néerlandaise, mais elle ne constitue pas une obligation automatique pour entrer sur le marché. Le capital social minimum pour une Dutch BV est de 1 €. Tenez compte de la structure de l'actionnariat, des prises de décision et des montages transfrontaliers avant de choisir cette forme. Si vous avez opté pour une BV, examinez les conditions de constitution de société aux Pays-Bas et confirmez la procédure de constitution adaptée à votre situation.
Lorsque la structure de détention, la résidence fiscale ou les montages transfrontaliers influent sur la décision, sollicitez des conseils juridiques ou fiscaux qualifiés. Vous pouvez également échanger sur vos questions relatives à la constitution d'une Dutch BV avant de vous engager dans une structure.
Planifiez les enregistrements, la fiscalité et la conformité aux Pays-Bas avant le lancement
Une fois votre modèle d'exploitation choisi, associez ses formalités d'enregistrement et obligations récurrentes à vos activités réelles. Les exigences peuvent différer entre une entité néerlandaise et une société étrangère, et le traitement de la TVA dépend des transactions et des circonstances. Utilisez cette liste de contrôle pour attribuer les responsabilités avant le début des activités commerciales.
- Identifier les enregistrements applicables. Vérifiez si l'entreprise a besoin d'une immatriculation à la TVA néerlandaise et, le cas échéant pour ses activités, d'un numéro EORI. L'administration fiscale néerlandaise fournit des directives sur la TVA, tandis que la Chambre de commerce (KVK) explique l'immatriculation des entreprises. Ne partez pas du principe que toutes les entreprises en expansion ont les mêmes obligations.
- Attribuer la responsabilité des déclarations. Désignez la personne ou le conseiller responsable de chaque déclaration, dépôt et notification de modification. Précisez qui prépare, vérifie et soumet chaque élément.
- Mettre en place la tenue des registres et les dates de déclaration. Créez un processus pour conserver les factures, contrats, relevés de transactions et correspondances, puis intégrez les dates limites de dépôt pertinentes dans un calendrier partagé.
- Confirmer les obligations avant le lancement. Vérifiez les règles applicables à l'entité, à l'activité et aux montages transfrontaliers plutôt que de vous fier uniquement à une liste de contrôle générale.
L'immatriculation à la TVA est distincte des autres enregistrements et obligations déclaratives de l'entreprise. Pour les entités détenues par des capitaux étrangers, l'immatriculation à la TVA prend généralement de 6 à 8 semaines. Considérez ce délai comme une estimation pour votre planification, et non comme un délai de traitement garanti ou une échéance légale. Les taux de TVA sont de 21 %, 9 % ou 0 %, selon les biens ou services et la transaction. Consultez les directives actuelles de l'administration fiscale néerlandaise sur la TVA pour connaître le traitement spécifique.
Établir un calendrier de conformité et un processus de tenue des registres
Définissez précisément les responsabilités déclaratives. Pour une Dutch BV, désignez la personne responsable des questions relatives à l'impôt sur les sociétés, de la comptabilité, des comptes annuels et des éventuelles déclarations de TVA applicables. Les taux annoncés de l'impôt sur les sociétés sont de 19 % jusqu'à 200 000 € et de 25,8 % au-delà. Leur application dépend du bénéfice imposable de la société et de sa situation ; confirmez les règles en vigueur auprès de l'administration fiscale néerlandaise.
Pour les entités néerlandaises concernées, maintenez les informations relatives aux bénéficiaires effectifs à jour : le seuil d'UBO est >25 %, et toute modification relative aux UBO doit être déclarée dans un délai de 7 jours. Consultez les directives de la KVK sur l'enregistrement des UBO pour connaître les exigences de déclaration applicables. Les documents et pièces comptables sont conservés pendant 7 ans, ou 10 ans pour les biens immobiliers. Les comptes annuels sont déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice. Ajoutez chaque date applicable au calendrier de conformité et vérifiez l'obligation spécifique au regard de la situation de votre entité.
Préparer les opérations néerlandaises, la gestion du personnel et l'administration financière
Un plan d'implantation viable nécessite une attribution claire des tâches quotidiennes, et pas seulement une structure juridique définie. Avant de commencer votre activité commerciale, déterminez qui émettra les factures, tiendra la comptabilité, gérera les contrats, archivera les documents et approuvera les paiements ou autres engagements. Si votre équipe se trouve à l'étranger, documentez la manière dont les informations seront transmises et précisez qui peut agir en cas d'indisponibilité d'une personne responsable.
Planifier les effectifs et la conformité en matière d'emploi
Déterminez tout d'abord si vous prévoyez d'embaucher des salariés ou de recourir à un autre modèle de collaboration. Ces modalités ne sont pas automatiquement interchangeables ; le traitement approprié dépend de la relation de travail réelle et des règles applicables. Les exigences en matière d'emploi peuvent également différer selon le statut du travailleur. En particulier, les considérations relatives aux autorisations de travail varient pour les ressortissants de l'UE, de l'EEE et de la Suisse par rapport aux personnes extérieures à ces zones. Consultez les directives du gouvernement néerlandais relatives à l'emploi de personnel et, le cas échéant, les informations sur le travail et le séjour de l'IND avant de convenir des dates de début ou des responsabilités.
Définissez qui recueillera les données des salariés, préparera les éléments de paie, contrôlera les paiements et conservera les registres correspondants. Si l'embauche fait partie de vos projets, consultez ce guide relatif à la paie aux Pays-Bas pour identifier les aspects à prendre en compte dans votre planification. Intercompany Solutions propose également des services de paie pour les entités néerlandaises, y compris la gestion de la paie et le soutien en matière de personnel.
Attribuer les responsabilités en matière d'administration financière
Rendez chaque processus explicite. Désignez une personne chargée de la préparation et une personne chargée de la vérification pour la comptabilité, les déclarations de TVA applicables, les dépôts annuels et le reporting financier. Fixez des délais internes préalables aux échéances officielles, et établissez une procédure d'approbation pour les factures, les paiements des fournisseurs et les contrats. Des responsabilités clairement définies réduisent le risque de ruptures de transmission lorsque l'administration est gérée entre plusieurs juridictions.
Convenez de la manière dont les pièces justificatives parviendront à la personne tenant la comptabilité, de qui vérifiera les écritures de transaction et du lieu d'archivage des documents finaux. Si les propriétaires ou dirigeants travaillent dans des pays différents, définissez qui peut approuver les engagements et comment ces approbations sont consignées. Confirmez les obligations déclaratives applicables à l'entité et aux activités choisies, plutôt que de présumer que chaque entreprise est soumise au même calendrier de dépôt.
Si l'ouverture d'un compte bancaire néerlandais fait partie de votre plan, traitez-la comme un volet de travail distinct et vérifiez les documents exigés par l'établissement. Intercompany Solutions propose une assistance relative aux comptes bancaires dans le cadre de son accompagnement des entrepreneurs créant une société néerlandaise.
Transformez le plan d'expansion aux Pays-Bas en un lancement échelonné
Transformez les décisions issues de votre étude de marché, de votre modèle opérationnel, de votre revue de conformité et de votre plan d'opérations en une séquence logique. Cela vous aide à identifier ce qui peut être décidé en interne et les points où des conseils juridiques, fiscaux ou réglementaires sont nécessaires avant d'engager des ressources. Un plan de lancement doit attribuer un responsable et une échéance à chaque décision requise.
Utilisez une liste de contrôle de préparation avant de vous engager
Avant de passer de la planification au lancement, confirmez à qui vous prévoyez de vous adresser, comment vous fournirez votre offre, et qui prendra et approuvera les décisions clés. Vérifiez qu'une personne est responsable des immatriculations initiales, de la tenue des comptes, de la facturation, des contrats et des éventuelles dispositions relatives au personnel. Identifiez les questions non résolues concernant la structure juridique, la fiscalité, la TVA, le droit du travail ou le statut réglementé ou non de votre activité spécifique. Ne présumez pas des exigences en matière d'autorisations sans vérifier l'activité et les règles applicables.
Suivez un plan d'action échelonné
- Validez la demande. Utilisez vos études de clientèle et vos données commerciales pour décider s'il existe une justification commerciale permettant de poursuivre.
- Choisissez un modèle opérationnel. Décidez si vous opérez par le biais de votre société étrangère existante ou si vous établissez une entité néerlandaise. Si des faits essentiels restent imprécis, réexaminez l'évaluation du marché et du modèle plutôt que de créer une société par défaut.
- Confirmez les immatriculations. Identifiez les immatriculations et déclarations qui s'appliquent à la structure et aux activités commerciales choisies. Demandez à un conseiller qualifié d'examiner les questions dépendant de l'actionnariat transfrontalier, de la fiscalité ou des activités réglementées.
- Attribuez les responsabilités opérationnelles. Désignez les personnes responsables de l'administration, des registres financiers, des procédures de personnel, des contrats et des approbations internes.
- Vérifiez l'état de préparation. Assurez-vous que les décisions, les documents, les responsabilités et les étapes suivantes sont en place avant de démarrer les activités néerlandaises.
Les délais dépendent de la structure choisie, des documents requis, de la complexité de l'actionnariat et des procédures auprès des tiers. Fixez des dates cibles internes, mais prévoyez une marge pour résoudre les questions en suspens plutôt que de considérer une date de lancement estimée comme garantie. Intercompany Solutions prend en charge la constitution à distance de Dutch BV, la constitution étant généralement réalisée sous 3 à 5 jours ouvrables, selon la procédure et les circonstances.
Si vous avez choisi une BV, l'assistance à la création d'entreprise néerlandaise peut être une étape suivante pertinente. Si vous déterminez encore comment développer votre activité aux Pays-Bas, revenez d'abord aux éléments probants et aux questions sur le modèle opérationnel. Pour la constitution, les demandes de TVA, la comptabilité ou l'assistance à la conformité, vous pouvez contacter Intercompany Solutions.
Prenez votre décision de lancement aux Pays-Bas avec un plan clair
Validez la demande avant de vous engager sur une structure, puis choisissez un modèle opérationnel adapté à votre entreprise. Confirmez les immatriculations et les obligations de conformité applicables, et attribuez une responsabilité claire pour l'administration, le personnel et les registres financiers. Si vous envisagez de développer vos activités aux Pays-Bas, aborder ces étapes de manière progressive peut vous aider à identifier ce qui est prêt et les domaines nécessitant les conseils d'un spécialiste.
Intercompany Solutions a accompagné plus de 2 000 fondateurs à travers le monde et propose des services de constitution de sociétés néerlandaises, de demandes de TVA, de comptabilité, de fiscalité et de gestion de la paie afin de répondre aux besoins d'une entreprise lors de son implantation et de son exploitation aux Pays-Bas.
Avec des données probantes, des responsabilités établies et les prochaines étapes définies, vous pouvez progresser à un rythme adapté à vos objectifs commerciaux.
Dernière révision : septembre 2026
Foire aux questions
Les Pays-Bas sont-ils un marché adapté à toutes les entreprises internationales ?
Non. La pertinence dépend de la demande des clients, des exigences de livraison, de la concurrence et des ressources que vous pouvez mobiliser. Une constitution en société aux Pays-Bas ne suffit pas en soi à prouver que les clients souhaitent votre offre. Testez vos hypothèses à l'aide d'éléments concrets du marché actuel, tels que des demandes de clients pertinentes et des discussions commerciales, avant d'engager des moyens opérationnels substantiels. Si les activités ou la structure envisagées pourraient avoir des conséquences fiscales ou juridiques, demandez conseil en fonction de votre situation spécifique.
Puis-je développer mon entreprise aux Pays-Bas sans créer de Dutch BV ?
Oui, une BV n'est pas automatiquement requise pour chaque projet d'implantation sur le marché. Le modèle approprié dépend de vos activités, de la structure de détention, de votre situation fiscale et des conditions opérationnelles. Comparez la poursuite des activités par l'intermédiaire de votre société étrangère existante avec la constitution d'une entité néerlandaise, et évaluez les implications pour votre entreprise en particulier. Ne vous fiez pas à une règle universelle : des conseillers juridiques et fiscaux qualifiés peuvent vous aider à vérifier la manière dont ces options s'appliquent à vos arrangements transfrontaliers.
Combien de temps faut-il pour immatriculer une Dutch BV en tant que fondateur étranger ?
Il n'existe pas de calendrier unique applicable à chaque fondateur étranger. Les délais dépendent de l'état de préparation des documents, de la complexité de l'actionnariat et de la procédure notariale applicable à la constitution. Les fondateurs non ressortissants de l'UE ont couramment recours à une procuration légalisée pour une constitution à distance : le notaire passe l'acte et le fondateur ne se déplace pas. Confirmez les documents requis et la procédure auprès du notaire ou d'un conseiller qualifié en constitution de sociétés avant de planifier une date de lancement. Business.gov.nl explique les formes juridiques d'entreprises aux Pays-Bas.
De quelles immatriculations une entreprise sous contrôle étranger peut-elle avoir besoin aux Pays-Bas ?
Les exigences dépendent de l'activité commerciale et du modèle opérationnel. L'immatriculation de l'entreprise est distincte de l'immatriculation à la TVA ou d'une demande de numéro EORI, et une entreprise ne doit pas présumer qu'elle a besoin des trois. Vérifiez auprès de la KVK si l'immatriculation de l'entreprise s'applique à votre configuration, et consultez les instructions relatives à la TVA de l'administration fiscale néerlandaise destinées aux entrepreneurs étrangers. Confirmez toute exigence relative au numéro EORI auprès des instructions douanières officielles correspondantes.
Combien de temps prend l'immatriculation à la TVA néerlandaise pour une entité sous contrôle étranger ?
L'immatriculation à la TVA pour les entités sous contrôle étranger prend généralement de 6 à 8 semaines. Il s'agit d'une estimation et non d'un délai garanti ; le calendrier peut dépendre de la demande et de la situation de l'entreprise. Vérifiez la procédure actuelle et les exigences applicables à l'aide des instructions de l'administration fiscale néerlandaise destinées aux entrepreneurs étrangers. Tenez compte du processus d'immatriculation dans votre calendrier de lancement et confirmez si l'immatriculation à la TVA s'applique à vos activités.
Que dois-je organiser avant d'embaucher des salariés aux Pays-Bas ?
Avant d'embaucher, préparez la documentation relative à l'emploi, les responsabilités en matière de paie et les vérifications d'autorisation de travail applicables à chaque travailleur. Les exigences diffèrent selon le statut : les ressortissants de l'UE, de l'EEE et de la Suisse sont généralement traités différemment des ressortissants d'autres pays aux fins des permis de travail. Vérifiez les règles en vigueur auprès des instructions relatives aux permis de travail de Business.gov.nl et confirmez les cas individuels si nécessaire. Ne présumez pas qu'une règle unique relative aux permis s'applique à chaque salarié ; le statut et la situation du travailleur importent.
Quels documents une société néerlandaise doit-elle conserver ?
Les documents doivent être conservés pendant 7 ans, ou 10 ans pour les biens immobiliers. Le champ d'application et la mise en œuvre de ces durées dépendent de la nature des documents et de la situation ; confirmez donc les exigences en vigueur en vous référant aux instructions de l'administration fiscale néerlandaise sur la tenue des registres d'entreprise. Mettez en place un processus fiable pour l'archivage et la récupération des documents pertinents, et désignez une personne pour le gérer. N'étendez pas une durée de conservation à d'autres catégories de documents sans vérifier les directives officielles applicables.
Sources
- ICS Payroll - Services de paie aux Pays-Bas
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Retenues sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (btw) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- IND - Migrant hautement qualifié
- IND - Permis de séjour start-up
- De Nederlandsche Bank - Surveillance
- AFM - Licences et registres
- RVO - Développer ses activités à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur le gouvernement d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |