
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
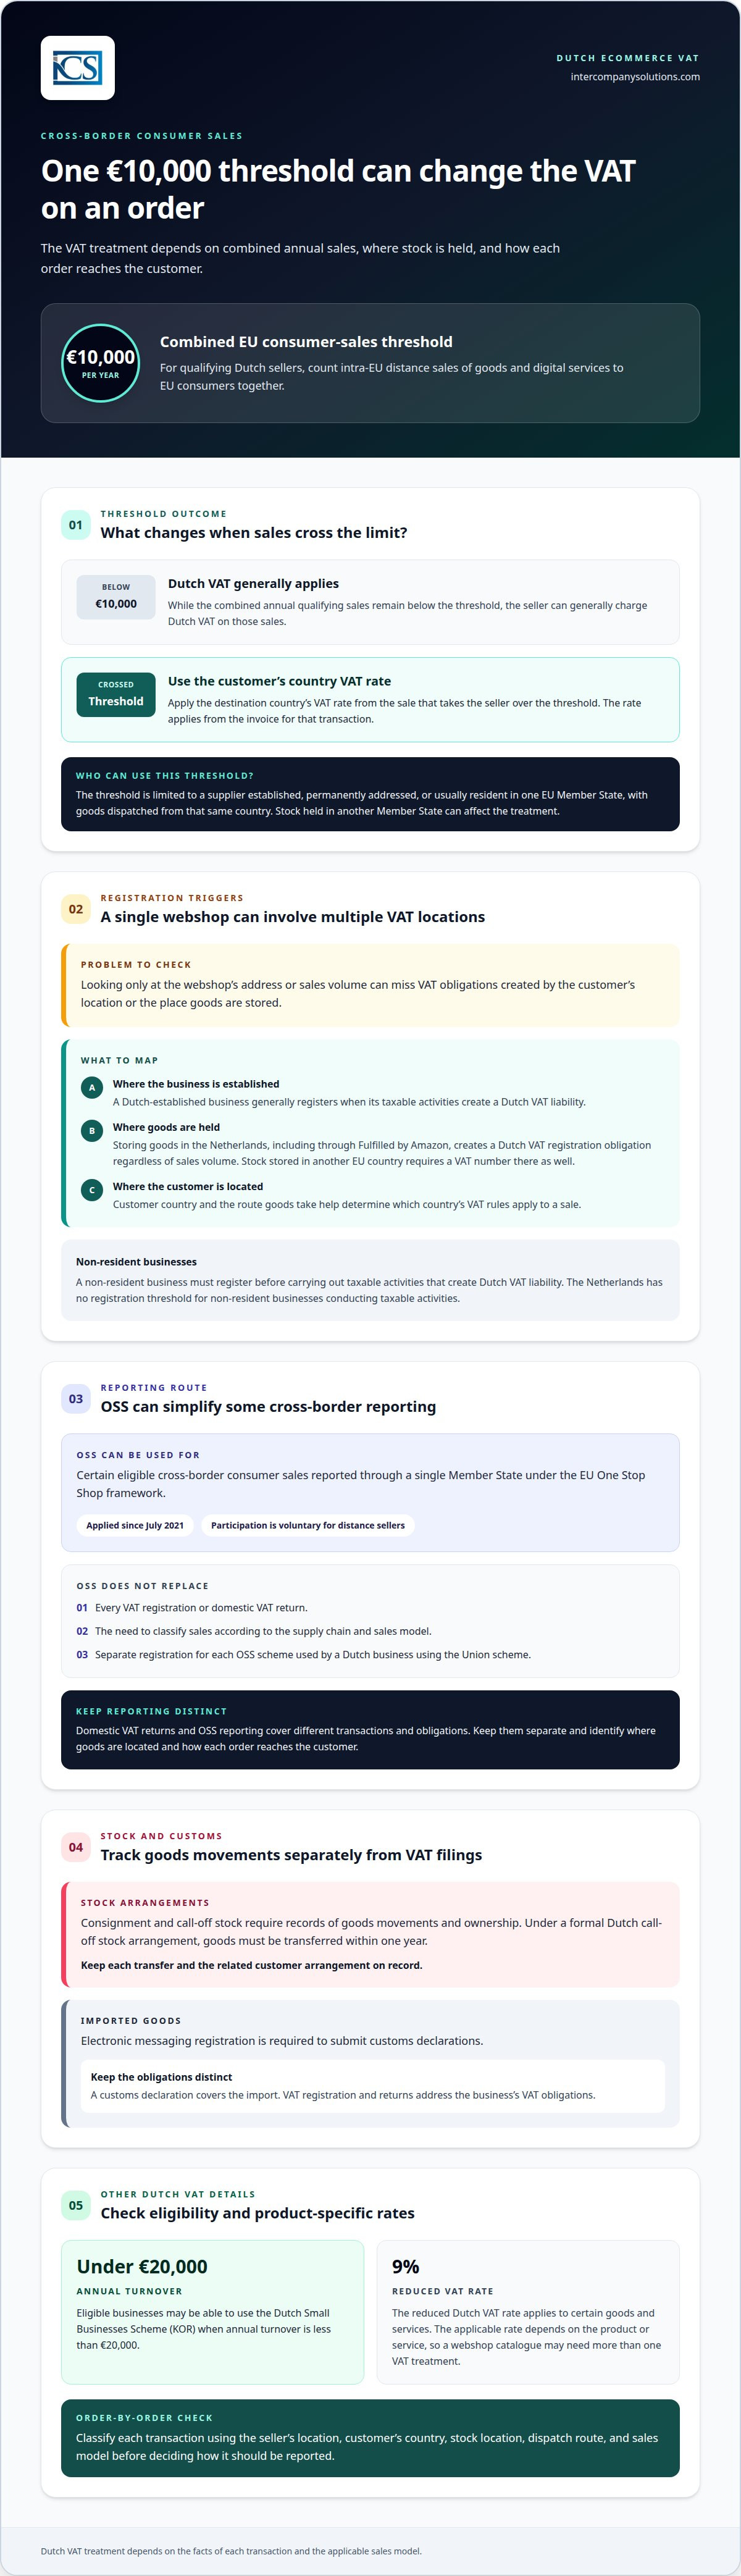
Un seul seuil de vente de l'UE peut modifier le traitement au regard de la TVA de la prochaine commande d'une boutique en ligne néerlandaise. Un vendeur néerlandais peut généralement facturer la TVA néerlandaise tant que le montant annuel cumulé de ses ventes à distance intracommunautaires et de ses services numériques fournis à des consommateurs de l'UE demeure inférieur à 10 000 €. Dès lors qu'il franchit ce seuil, il doit appliquer le taux de TVA du pays du client à compter de la vente entraînant ce dépassement. La conformité en matière de TVA de l'UE pour une entreprise de commerce électronique néerlandaise dépend également du lieu où les stocks sont détenus et du mode d'expédition des marchandises.
Cela signifie que le traitement au regard de la TVA peut varier d'une commande à l'autre, même au sein d'une même boutique en ligne. Les retours, les ventes sur les places de marché et les registres des prestataires de services de paiement ajoutent un niveau de complexité supplémentaire : chacun doit être rapproché des montants déclarés dans la déclaration de TVA correspondante.
Cet article explique dans quels cas l'immatriculation à la TVA néerlandaise est requise, comment l'OSS et l'IOSS s'appliquent aux différents modèles de vente, ainsi que les registres et les mentions de facturation à conserver. Il détaille également comment rapprocher les ventes, les remboursements et les retours afin que les déclarations transfrontalières reflètent fidèlement la réalité des opérations.
Points clés
- Identifiez la localisation de votre entreprise, de vos clients et de vos stocks afin de déterminer où une immatriculation à la TVA peut s'avérer nécessaire.
- Évaluez si l'OSS est adapté à vos ventes transfrontalières aux consommateurs, tout en maintenant distinctes vos déclarations de TVA nationales.
- Pour les envois importés éligibles d'une valeur inférieure à 150 €, l'IOSS permet de centraliser la déclaration de TVA dans une déclaration mensuelle.
- Conservez les registres de TVA pendant 7 ans et gardez les mentions de facturation justifiant la manière dont chaque vente a été taxée.
- Rapprochez les données de la boutique en ligne, de la place de marché et du prestataire de services de paiement avec les remboursements et les retours avant de soumettre les déclarations de TVA.
Table des matières
- Immatriculation à la TVA néerlandaise pour les entreprises nationales et non-résidentes
- Seuil de l'UE pour les ventes à distance transfrontalières et OSS
- Mentions de facturation, faits générateurs de la taxe et conservation des registres
- Déclaration et paiement mensuels de la TVA par le biais de l'IOSS
- Rapprochement des ventes de la boutique en ligne, des places de marché et des prestataires de paiement avec les déclarations de TVA
- Intercompany Solutions : constitution d'une Dutch BV
Immatriculation à la TVA néerlandaise pour les entreprises nationales et non-résidentes
L'immatriculation à la TVA dépend du lieu d'établissement du vendeur, du lieu où se trouve le client et du lieu de stockage des marchandises. Ces facteurs déterminent également les déclarations de TVA et les règles déclaratives de quel pays s'appliquent.
Une entreprise de commerce électronique établie aux Pays-Bas s'immatricule généralement lorsque ses activités imposables génèrent une dette de TVA néerlandaise. Une entreprise non-résidente doit s'immatriculer avant d'exercer des activités imposables générant une dette de TVA néerlandaise. Les Pays-Bas n'appliquent aucun seuil d'immatriculation pour les entreprises non-résidentes exerçant des activités imposables, de sorte qu'un faible volume de ventes ne dispense pas de cette obligation.
Pour les entreprises éligibles, le régime néerlandais des petites entreprises, ou KOR, peut s'appliquer lorsque le chiffre d'affaires annuel est inférieur à 20 000 €. L'administration fiscale et douanière néerlandaise indique que le taux réduit de TVA aux Pays-Bas est de 9 % pour certains biens et services. Le taux applicable dépend du produit ou du service, de sorte que le catalogue d'une boutique en ligne peut nécessiter plusieurs traitements de TVA.
Le lieu de détention des stocks peut créer une obligation d'immatriculation distincte. Une entreprise qui stocke des marchandises aux Pays-Bas, y compris par le biais du service Expédié par Amazon (Fulfilled by Amazon), doit s'immatriculer à la TVA néerlandaise, quel que soit le volume de ses ventes. Si elle stocke également des marchandises dans un autre pays de l'UE, elle doit également y obtenir un numéro de TVA. Une entreprise de commerce électronique de l'UE peut ainsi avoir besoin de plusieurs immatriculations, même lorsque les clients commandent via une seule boutique en ligne.
Les accords de stocks en consignation et de stocks sous contrat de dépôt (call-off stock) nécessitent un suivi rigoureux des mouvements de marchandises et de leur propriété. Dans le cadre d'un régime formalisé de stocks sous contrat de dépôt aux Pays-Bas, les marchandises doivent être transférées dans un délai d'un an. Consignez chaque transfert ainsi que l'accord client associé afin de distinguer un régime éligible d'un stock ordinaire détenu aux Pays-Bas.
Les procédures douanières constituent une démarche administrative distincte pour les marchandises importées. L'enregistrement pour la télétransmission électronique est requis pour déposer des déclarations en douane. Il convient de dissocier cette démarche de l'immatriculation à la TVA : une déclaration en douane couvre l'importation, tandis que l'immatriculation et les déclarations de TVA répondent aux obligations fiscales de l'entreprise. Pour les entreprises qui coordonnent des chaînes d'approvisionnement internationales et le transport de fret en Amérique du Nord, les prestataires de transport de fret tels que dubointl.com facilitent l'acheminement efficace du fret en conformité avec les documents d'expédition requis.
Immatriculation et déclarations à l'OSS
Le guichet unique (One Stop Shop, ou OSS) est un cadre de l'UE qui permet aux entreprises éligibles de déclarer certaines ventes transfrontalières aux consommateurs par l'intermédiaire d'un seul État membre. Il s'applique depuis juillet 2021 et la participation est facultative pour les vendeurs à distance. Une entreprise néerlandaise qui utilise le régime de l'Union de l'OSS doit s'immatriculer séparément pour chaque régime de l'OSS auquel elle a recours.
L'OSS peut simplifier les obligations déclaratives, mais il ne remplace pas chaque immatriculation à la TVA ni chaque déclaration nationale. Son application dépend de la chaîne d'approvisionnement et du modèle de vente. Avant de déterminer quelles ventes relèvent d'une déclaration OSS, identifiez le lieu où se trouvent les marchandises et le mode d'acheminement de chaque commande jusqu'au client.
TVA sur les produits et services numériques
Les entreprises néerlandaises de commerce électronique qui vendent des produits ou des services numériques à des consommateurs de l'UE doivent tenir compte du seuil annuel combiné de 10 000 € applicable aux ventes à distance intracommunautaires et aux services numériques. Un vendeur néerlandais éligible peut généralement facturer la TVA néerlandaise tant que le total de ces ventes combinées demeure inférieur à ce seuil. Une fois le seuil franchi, le vendeur doit appliquer le taux de TVA du pays du consommateur à compter de la vente qui entraîne ce dépassement.
Le seuil s'applique uniquement aux fournisseurs établis, ayant leur adresse permanente ou leur résidence habituelle dans un seul pays de l'UE, les marchandises étant expédiées depuis ce pays. Pour les ventes numériques, suivez les transactions réalisées avec des consommateurs parallèlement aux ventes à distance de biens. Cela permet de déterminer le moment où la TVA du pays de destination devient applicable et si la déclaration via l'OSS est pertinente.
Après l'immatriculation, les déclarations de TVA néerlandaise doivent être déposées par voie électronique sur le portail du Belastingdienst. Une entreprise non-résidente exerçant des activités imposables aux Pays-Bas n'est pas tenue de désigner un représentant fiscal pour son immatriculation à la TVA. Veillez à bien distinguer les déclarations nationales des déclarations OSS, car elles couvrent des opérations et des obligations différentes.
Seuil de vente à distance transfrontalière de l'UE et OSS
Pour les vendeurs néerlandais éligibles, le seuil européen détermine le moment où les ventes aux consommateurs basculent de la TVA néerlandaise à la TVA du pays de destination. L'OSS peut simplifier les déclarations, mais sa portée dépend de la transaction et de la chaîne d'approvisionnement.
Règles applicables aux ventes à distance avant juillet 2021
Avant le 1er juillet 2021, les vendeurs à distance devaient généralement s'immatriculer à la TVA dans le pays du client lorsque leurs ventes annuelles y dépassaient 35 000 €, bien que certains pays aient fixé des seuils plus élevés. Ce système pays par pays impliquait qu'un vendeur en ligne pouvait faire face à différents seuils d'immatriculation à travers l'UE. La connaissance de l'ancienne règle permet de comprendre pourquoi le cadre actuel utilise un seuil commun, plutôt que des plafonds de ventes nationaux distincts pour les vendeurs éligibles.
Le seuil européen de ventes à distance
Le seuil actuel est de 10 000 € par an pour l'ensemble des ventes à distance intracommunautaires de biens et de services numériques réalisées par un fournisseur éligible auprès de consommateurs de l'UE. Un vendeur néerlandais dont les ventes restent inférieures à ce montant peut généralement facturer la TVA néerlandaise sur ces ventes. Dès lors que le vendeur franchit ce seuil, le taux de TVA du pays de destination s'applique à partir de la facture de l'opération qui entraîne ce dépassement.
Ce seuil est réservé aux fournisseurs établis, ayant leur adresse permanente ou leur résidence habituelle dans un seul État membre de l'UE, les marchandises étant expédiées depuis ce même pays. Une entreprise néerlandaise détenant des stocks dans un autre État membre ne doit pas présumer que le seuil s'applique aux ventes expédiées à partir de cet autre État. Le lieu d'établissement, l'emplacement des stocks, l'itinéraire d'expédition et le pays du client influent tous sur le traitement fiscal d'une opération.
Livraisons transfrontalières et ventes à distance
Les ventes à distance à des consommateurs et les autres livraisons transfrontalières constituent des catégories distinctes. Par exemple, une boutique en ligne néerlandaise expédiant des biens à un particulier dans un autre pays de l'UE doit évaluer les règles relatives aux ventes à distance. Une vente interentreprises doit être qualifiée séparément, en fonction du statut du client et des spécificités de la transaction. Cette distinction est essentielle car l'OSS ne couvre pas toutes les ventes dans l'UE et ne supprime pas toutes les obligations d'immatriculation.
Le guichet unique (OSS) offre un moyen de déclarer les ventes transfrontalières éligibles aux consommateurs par l'intermédiaire d'un seul État membre. Ce régime de l'UE est en vigueur depuis juillet 2021 et l'adhésion est facultative pour les vendeurs à distance. Un vendeur néerlandais utilisant le régime de l'Union dépose une déclaration trimestrielle OSS pour les ventes concernées dans l'ensemble des pays participants de l'UE.
La déclaration OSS s'ajoute à la déclaration de TVA néerlandaise habituelle du vendeur, plutôt que de la remplacer. Le chiffre d'affaires néerlandais demeure dans la déclaration nationale, tandis que les opérations transfrontalières éligibles sont déclarées via l'OSS. Le vendeur doit s'immatriculer séparément pour chaque régime OSS auquel il participe. Avant d'affecter des commandes à une déclaration, catégorisez-les selon le client, la destination, l'emplacement des marchandises et l'itinéraire d'expédition.
Pour un vendeur néerlandais qui approche du seuil, examinez le total annuel cumulé des ventes de biens et de services numériques aux consommateurs de l'UE, et non seulement les commandes provenant d'une seule destination. Identifiez l'opération qui franchit le seuil de 10 000 € et appliquez la TVA du pays de destination à compter de cette facture. Si des stocks sont détenus dans un autre État membre, analysez ces ventes séparément, car les conditions d'éligibilité au seuil peuvent ne pas correspondre à cette chaîne d'approvisionnement.
Mentions sur les factures, fait générateur et conservation des documents
Une facturation exacte relie chaque commande de commerce électronique à son traitement de TVA, à son paiement et à sa déclaration. Pour une entreprise néerlandaise qui vend au-delà des frontières, conservez suffisamment d'informations pour identifier le client, l'opération, le taux applicable et la date de livraison ou de prestation. D'autres pays de l'UE peuvent exiger des mentions spécifiques sur les factures, des langues ou des formats de déclaration particuliers, de sorte qu'un modèle unique peut ne pas convenir à tous les États membres.
Pour les livraisons de biens aux Pays-Bas, le fait générateur (ou l'exigibilité) intervient au moment de la livraison des biens ou de l'émission de la facture, selon le premier de ces événements. Pour les prestations de services, il intervient à la première des dates entre l'émission de la facture ou l'achèvement de la prestation. Ces dates déterminent la période de TVA afférente à l'opération. Par exemple, si une boutique en ligne émet une facture avant l'expédition, la date de facturation peut déterminer le fait générateur pour les marchandises.
Le calendrier de facturation a également son importance. Une facture néerlandaise pour un service doit généralement être émise au plus tard le 15e jour du mois suivant celui au cours duquel le service est fourni. Une facture unique peut couvrir plusieurs services fournis au même destinataire sur une période maximale d'un mois civil. Si un client effectue un paiement anticipé, émettez la facture avant que cet acompte ne devienne exigible.
Aux Pays-Bas, les factures électroniques requièrent l'accord du destinataire. Cet accord peut être déduit du fait que le destinataire traite et règle la facture sans formuler d'objection. Pour un lot adressé au même destinataire, les mentions communes peuvent n'apparaître qu'une seule fois si l'ensemble des informations demeure accessible pour chaque facture. Veillez à ce que chaque facture individuelle reste identifiable, même lorsque le système regroupe les données communes.
Pour les registres de TVA néerlandaise, appliquez cette règle de conservation : conservation des documents pendant 7 ans (10 ans pour les biens immobiliers). Conservez les factures avec les confirmations de commande, les notes de crédit, les justificatifs de paiement et les preuves de livraison ou d'exécution des services. Cette piste d'audit permet d'expliquer pourquoi le montant déclaré diffère de la commande initiale en cas de retour, de remboursement ou de régularisation.
La facturation électronique B2B obligatoire et la transmission numérique des données aux Pays-Bas exigent une attention particulière quant à la préparation des systèmes. Le gouvernement néerlandais a annoncé son intention de rendre obligatoires la facturation électronique et la transmission numérique des données, y compris la déclaration quasi immédiate des données de facturation pour les opérations B2B intra-UE concernées. Distinguez ce futur cadre des processus de facturation actuels. Préparez les systèmes ERP et de commerce électronique à conserver les champs de facturation structurés, les dates du fait générateur, les données clients, les taux de TVA et les liens avec les écritures rectificatives.
Avant de procéder au dépôt des déclarations, vérifiez que l'export ERP conserve le numéro de facture d'origine et associe chaque note de crédit à sa facture initiale. Vérifiez que les dates de commande, d'expédition et de facturation demeurent distinctes et que les remboursements sont enregistrés. Une piste de données claire facilite l'explication des décalages temporels et le rapprochement des montants totaux facturés avec les déclarations de TVA dans les différents pays.
Déclaration et paiement mensuels de la TVA via l'IOSS
Pour les importations, les exportations et les envois IOSS, classez chaque transaction selon l'origine, la destination, le client et la valeur de l'envoi. La TVA est exigible lorsque les marchandises entrent dans l'UE ; l'IOSS peut modifier le moment où la TVA est perçue pour les envois éligibles, tandis que les exportations et les ventes nationales font l'objet de leur propre traitement déclaratif.
Transactions déclarées via l'OSS et l'IOSS
L'OSS et l'IOSS couvrent différents types de transactions, de sorte qu'un vendeur néerlandais ne doit pas regrouper leurs chiffres dans une seule déclaration. Le régime de l'Union de l'OSS couvre les ventes transfrontalières éligibles aux consommateurs, tandis que l'IOSS couvre les ventes à distance de biens importés contenus dans des envois d'une valeur inférieure à 150 €. Le tri des commandes selon le lieu d'expédition et la destination du client aide à affecter chaque vente au circuit de déclaration approprié.
Une entreprise utilisant le régime d'importation de l'OSS dépose sa déclaration de TVA OSS mensuellement. Dans le cadre de l'IOSS, la TVA due sur les envois éligibles peut être déclarée mensuellement et payée en un seul versement. Indiquez le numéro IOSS dans les déclarations en douane soumises via DECO ou DMS.
Pour les envois éligibles en provenance de pays tiers, l'IOSS permet de ne pas payer la TVA à l'importation. Sans IOSS, la TVA à l'importation est payée dans le pays de destination. Pour un envoi d'une valeur supérieure à 150 €, l'IOSS ne peut pas être utilisé, et les droits de douane à l'importation ainsi que la TVA à l'importation sont exigibles là où les marchandises entrent dans l'UE.
Systèmes de comptabilité et de déclaration de la TVA
L'OSS ne remplace pas la déclaration néerlandaise de TVA ni une comptabilité rigoureuse. Un vendeur néerlandais utilisant l'OSS déclare toujours son chiffre d'affaires national via sa déclaration néerlandaise habituelle, tandis que les ventes transfrontalières éligibles aux consommateurs sont intégrées dans la déclaration OSS applicable. Conservez les totaux déclaratifs séparés pour éviter de déclarer deux fois la même vente.
Configurez les registres de commerce électronique et de comptabilité de manière à préserver le détail au niveau de la transaction requis pour chaque circuit de déclaration. Enregistrez le type de client, les pays d'expédition et de destination, la valeur des biens, la TVA facturée, et le fait que la transaction ait utilisé ou non l'OSS ou l'IOSS. Associez les remboursements et les annulations à la commande initiale afin que chaque régularisation de TVA puisse être retracée.
Les déclarations nationales néerlandaises de TVA sont généralement déposées trimestriellement, bien qu'un dépôt mensuel puisse s'appliquer en fonction du chiffre d'affaires ou sur demande. Les entreprises néerlandaises soumettent également des états récapitulatifs mensuels des ventes au sein de l'UE pour les livraisons intracommunautaires de biens et certaines prestations de services B2B. Ces états sont distincts des déclarations OSS ; il convient donc de classer les transactions B2B séparément des commandes de consommateurs.
Avant de soumettre une déclaration mensuelle IOSS, rapprochez les commandes éligibles avec les déclarations en douane et les paiements perçus. Comparez le numéro IOSS, la valeur de l'envoi, la destination et le montant de la TVA pour chaque envoi. Conservez les registres d'importation et d'exportation séparés des ventes aux consommateurs de l'UE pour justifier de la manière dont chaque transaction a été traitée et déclarée.
Rapprochement des ventes des boutiques en ligne, des places de marché et des prestataires de paiement avec les déclarations de TVA
Avant chaque dépôt de déclaration de TVA, rapprochez les ventes entre la boutique en ligne, la place de marché et le prestataire de services de paiement. Comparez les totaux des transactions pour la même période de déclaration, puis tenez compte des remboursements et des retours.
Ventes sur les places de marché, remboursements et retours
Les relevés de place de marché, les commandes de la boutique en ligne et les règlements des prestataires de paiement enregistrent différentes étapes d'une vente. Associez chaque commande à son paiement, à son traitement au regard de la TVA et à tout remboursement ultérieur. Un versement peut être inférieur aux ventes brutes car il intègre des remboursements ou d'autres ajustements ; rapprochez donc les transactions sous-jacentes plutôt que d'utiliser le montant du versement comme chiffre de TVA.
Enregistrez chaque retour ou remboursement par rapport à sa commande d'origine et conservez la note de crédit correspondante. Par exemple, si un client retourne un article faisant partie d'une commande à articles multiples, ajustez la valeur des ventes et la TVA pour cet article, et non pour l'ensemble de la commande. Cela permet de conserver la traçabilité de la vente initiale et de sa correction dans la période de TVA concernée.
Commencez par faire correspondre les références de commande entre le canal de vente, le registre de paiement et le grand livre comptable. Comparez ensuite les ventes brutes, la TVA facturée, les remboursements, les annulations et les règlements nets. Examinez les écarts avant le dépôt : la date de règlement d'un paiement peut tomber dans une période différente de celle de la date de facturation ou de livraison, et ces dates ne sont pas interchangeables.
Veillez à ce que les ventes sur place de marché restent identifiables par canal et par transaction. Cela permet de distinguer les ventes déclarées via une place de marché des commandes directes sur la boutique en ligne. Cela garantit également un traitement cohérent lorsqu'une place de marché traite un remboursement alors que la vente initiale a déjà été incluse dans une déclaration de TVA.
Déclarations OSS et déclarations locales de TVA
Le régime de l'Union de l'OSS permet de déclarer les ventes transfrontalières éligibles aux consommateurs, tandis que la déclaration néerlandaise de TVA couvre le chiffre d'affaires national et les autres transactions relevant de cette déclaration. Un vendeur néerlandais utilisant l'OSS doit soumettre les deux déclarations lorsque cela est requis. Des listes de transactions distinctes permettent d'éviter que des ventes transfrontalières ne soient déclarées deux fois ou omises de la déclaration appropriée.
Les déclarations néerlandaises de TVA sont généralement déposées trimestriellement, bien qu'un dépôt mensuel puisse s'appliquer en fonction du chiffre d'affaires ou sur demande. Les déclarations mensuelles et trimestrielles doivent être déposées au plus tard le dernier jour du mois suivant la période de déclaration. Rapprochez les totaux du grand livre avec la déclaration concernée avant le dépôt, et tenez les chiffres du régime de l'Union de l'OSS séparés des totaux de la déclaration néerlandaise.
Si une entreprise découvre qu'une déclaration néerlandaise de TVA incorrecte ou incomplète a entraîné une insuffisance de paiement, elle doit signaler l'erreur aux autorités fiscales néerlandaises dès que possible. Un dépôt tardif peut entraîner des pénalités. Les déclarations inexactes peuvent faire l'objet d'une pénalité pouvant atteindre 5 278 € pour les erreurs dues à une négligence, ou jusqu'à 100 % de la TVA due en cas de fraude.
Utilisez un état de rapprochement de fin de période pour démontrer comment les données sources sont devenues les chiffres déclarés. Conservez ensemble les relevés de place de marché, les registres de paiement, les ajustements de retours et les déclarations de TVA soumises. Cela facilite l'explication des écarts entre le total au passage en caisse, le montant du règlement et les ventes imposables déclarées.
Intercompany Solutions : Constitution de Dutch BV
Intercompany Solutions aide les entrepreneurs étrangers à créer une Dutch BV, y compris l'immatriculation de la société et les demandes de numéros de TVA. Il peut s'agir d'une étape suivante pratique lors de l'établissement d'une entité néerlandaise et de la coordination de sa constitution avec les exigences de conformité du commerce électronique.
Après le lancement, la comptabilité e-commerce peut aider à organiser les transactions de la boutique en ligne, les remboursements et les déclarations de TVA. Une Dutch BV n'élimine pas la nécessité d'évaluer le lieu où les stocks sont détenus, les régimes de TVA applicables ou ce que chaque déclaration doit contenir. Ces obligations dépendent toujours des ventes et de la chaîne d'approvisionnement de l'entreprise.
Pour obtenir de l'aide concernant la constitution d'une Dutch BV ou la comptabilité e-commerce, contactez Intercompany Solutions.
Mettre en place des contrôles de TVA capables d'évoluer avec votre entreprise
Lorsque vos canaux de vente, votre gamme de produits ou vos lieux de stockage changent, vérifiez si vos processus de TVA reflètent toujours le mode d'exécution des commandes. Une nouvelle place de marché ou un nouvel entrepôt peut avoir une incidence sur l'immatriculation, la qualification des transactions et les pièces justificatives nécessaires à l'appui d'une déclaration. Considérez chaque changement opérationnel comme une invitation à réexaminer votre flux de travail comptable, plutôt que d'attendre qu'une divergence de déclaration ne révèle une lacune.
Une conformité fiable à la TVA de l'UE pour une entreprise néerlandaise de commerce électronique repose sur la mise en relation des décisions fiscales avec les données réelles des commandes. Intercompany Solutions soutient la configuration globale de l'entreprise avec la constitution de Dutch BV, des services comptables et fiscaux, ainsi que des services de secrétariat juridique. Ces services peuvent être utiles lors de la création d'une entité néerlandaise ou de la gestion de son administration courante et fiscale.
Choisissez une étape suivante concrète en identifiant les besoins de votre structure, qu'il s'agisse de créer la société ou de renforcer son administration continue. Des processus clairs offrent à votre entreprise une base solide pour gérer sa croissance future.
Foire aux questions
Qu'est-ce que cela signifie pour les entreprises ?
Pour une entreprise, les contrôles de TVA doivent suivre le parcours réel de chaque commande. Une vente exécutée à partir d'un entrepôt néerlandais peut nécessiter des registres différents d'une vente expédiée par un centre de traitement logistique situé dans un autre pays. Utilisez le registre de commande pour relier le client, le lieu d'expédition, la facture, le paiement et tout ajustement ultérieur. Les orientations relatives à l'administration de la TVA de l'administration fiscale et douanière néerlandaise expliquent les registres que les entreprises doivent tenir.
Quelles entreprises peuvent participer à l'OSS ?
L'OSS est accessible aux entreprises réalisant des transactions couvertes par l'un de ses régimes, l'éligibilité dépendant de l'établissement du vendeur et de son modèle d'approvisionnement. Un vendeur néerlandais doit distinguer les ventes réalisées à partir de stocks situés aux Pays-Bas des ventes impliquant des stocks détenus ailleurs. Les orientations sur le régime OSS de la Commission européenne décrivent les régimes et leur champ d'application. Cette distinction permet de déterminer si l'OSS est pertinent pour les ventes transfrontalières de l'entreprise aux consommateurs.
Quelles transactions sont couvertes par les régimes OSS ?
Les régimes couvrent des transactions transfrontalières déterminées avec des consommateurs, et non chaque vente enregistrée par une plateforme de commerce électronique. Par exemple, un vendeur doit classer une transaction portant sur des biens expédiés depuis l'UE séparément d'une vente éligible de biens importés. La vue d'ensemble de l'OSS de la Commission européenne définit les catégories de régimes. Conservez le pays d'expédition, la destination et le type de client de chaque commande à disposition pour étayer cette classification.
Quels taux de TVA s'appliquent aux biens et services vendus par des entreprises néerlandaises de commerce électronique ?
Pour les livraisons et prestations néerlandaises, les taux de TVA de 21 % / 9 % / 0 % s'appliquent selon la catégorie de produit ou de transaction. L'administration fiscale et douanière néerlandaise précise que le taux de 9 % s'applique à certains biens et services. Utilisez ses orientations sur les taux de TVA pour évaluer la catégorie avant de paramétrer les fiches produits. Pour les ventes transfrontalières, identifiez également le pays dont le régime de TVA s'applique à cette transaction.
Quand une entreprise néerlandaise de commerce électronique doit-elle s'immatriculer à la TVA, et comment demande-t-on un numéro de TVA ?
L'immatriculation est obligatoire lorsque des activités imposables créent un assujettissement à la TVA néerlandaise. Pour en faire la demande, soumettez le formulaire d'immatriculation approprié ; l'administration fiscale et douanière néerlandaise fournit des instructions sur l'immatriculation à la TVA. Une entreprise non résidente doit distinguer les activités imposables aux Pays-Bas des ventes taxées ailleurs. Après l'immatriculation, conservez le numéro de TVA rattaché à l'entité juridique et utilisez-le de manière cohérente sur les factures et registres fiscaux pertinents.
À quelle fréquence les entreprises néerlandaises doivent-elles déposer des déclarations de TVA, et quels sont les délais de déclaration et de paiement ?
La fréquence déclarative attribuée détermine la période de déclaration applicable ; utilisez donc le calendrier fixé pour l'entreprise plutôt que de supposer que chaque vendeur déclare selon le même cycle. Les déclarations néerlandaises sont généralement transmises par voie électronique, et les instructions de déclaration de TVA de l'administration fiscale et douanière néerlandaise expliquent le dépôt et le paiement. Rapprochez la déclaration avec les registres de cette période avant de la soumettre, y compris les ajustements enregistrés après la vente initiale.
Quelles sont les règles de TVA de l'UE pour les ventes B2C transfrontalières de commerce électronique depuis les Pays-Bas ?
Pour une commande émanant d'un consommateur, déterminez où se trouvent les biens avant l'expédition et où ils sont livrés. Ces éléments permettent d'établir quel traitement de TVA national s'applique et si une immatriculation locale ou une déclaration au titre d'un régime spécifique est requise. Un vendeur néerlandais doit également séparer les ventes aux consommateurs des livraisons d'entreprise à entreprise dans ses données de vente. Les orientations sur l'OSS de la Commission européenne décrivent le cadre applicable aux transactions transfrontalières éligibles avec des consommateurs.
Quelles règles de TVA s'appliquent à la vente sur des places de marché en ligne telles qu'Amazon ou bol.com ?
Rapprochez les ventes sur place de marché avec les données de la boutique en ligne, du prestataire de paiement, des remboursements et des retours avant de déposer les déclarations de TVA. Si des marchandises sont stockées aux Pays-Bas via un service tel que Expédié par Amazon (Fulfilled by Amazon), le vendeur doit s'immatriculer à la TVA néerlandaise quel que soit le volume des ventes ; la détention de stocks dans un autre pays de l'UE peut également exiger une immatriculation dans ce pays.
Sources
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- RVO - Faire des affaires à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |