


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-03 · Last reviewed 2026-10-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Les services de conformité des entreprises néerlandaises commencent par l'identification des règles applicables aux activités réelles d'une société. Une société néerlandaise n'est pas automatiquement soumise à l'ensemble des obligations de lutte contre le blanchiment de capitaux. La loi néerlandaise sur la prévention du blanchiment de capitaux et du financement du terrorisme (Wwft) fixe des obligations pour les institutions et les professions désignées. La forme juridique d'une société ou son seul enregistrement aux Pays-Bas ne permet pas d'établir si elle doit effectuer des vérifications de la clientèle ou déclarer des transactions.
Les vérifications KYC, les informations sur les UBO et les déclarations de transactions inhabituelles répondent à des objectifs différents. Les obligations applicables dépendent du rôle de l'entreprise et des règles propres à son secteur. Ce guide explique comment évaluer si vos activités relèvent du champ d'application de la Wwft, ce que la vigilance à l'égard de la clientèle fondée sur les risques et les mesures d'escalade peuvent impliquer, et comment fonctionnent les exigences déclaratives néerlandaises. Il présente également les sources officielles à consulter et les documents à conserver, afin que vous puissiez évaluer vos obligations sans présumer que les règles d'un autre pays s'appliquent aux Pays-Bas.
Points clés
- Vérifiez si les activités de votre entreprise relèvent du champ d'application de la Wwft. L'enregistrement aux Pays-Bas ne soumet pas à lui seul chaque société aux obligations de lutte contre le blanchiment de capitaux.
- Utilisez une approche fondée sur les risques pour déterminer la vigilance à l'égard de la clientèle, les vérifications et les étapes d'escalade applicables.
- Distinguez les vérifications de la clientèle et les obligations déclaratives au titre de la lutte contre le blanchiment de l'administration générale de l'entreprise, y compris la tenue à jour des informations sur les UBO.
- Appliquez les directives de conformité des entreprises néerlandaises à vos activités spécifiques et consultez les sources officielles néerlandaises pertinentes pour connaître les exigences actuelles.
- Conservez des registres datés des évaluations et des décisions lorsque les règles applicables à votre entreprise l'exigent.
Table des matières
- Conformité des entreprises néerlandaises et lutte contre le blanchiment de capitaux : qui a des obligations ?
- Fonctionnement des contrôles LCB-FT néerlandais : vérifications de la clientèle, évaluation des risques et transmission interne
- Comparaison des exigences LCB-FT néerlandaises : entités assujetties, autres sociétés et informations UBO
- Comment mettre en place un processus pratique de conformité LCB-FT aux Pays-Bas
- Accompagnement continu de la conformité aux Pays-Bas : relier les contrôles LCB-FT à la gestion administrative de la société
Conformité des entreprises néerlandaises et lutte contre le blanchiment de capitaux : qui a des obligations ?
La conformité en matière de lutte contre le blanchiment de capitaux (LCB-FT) consiste à appliquer les mesures légalement requises afin de prévenir le blanchiment de capitaux et le financement du terrorisme. Ces mesures peuvent inclure la vérification de la clientèle et la déclaration des opérations inhabituelles lorsque la loi l'exige. Aux Pays-Bas, le cadre principal est la loi sur la prévention du blanchiment de capitaux et du financement du terrorisme (Wwft). Elle s'applique aux institutions et professionnels désignés, et non automatiquement à toute entreprise néerlandaise. La notion plus large de lutte contre le blanchiment de capitaux (LCB-FT) englobe les mesures destinées à dissuader et à détecter l'utilisation des circuits financiers à des fins d'acheminement de fonds d'origine criminelle.
Pour une Dutch BV, la constitution en société ne suffit pas à déterminer si les obligations de la Wwft s'appliquent. La question pertinente porte sur l'activité réelle de l'entreprise et sur son appartenance ou non au champ d'application légal. Évaluez les obligations de LCB-FT distinctement des responsabilités juridiques, fiscales et déclaratives générales de la société.
Qu'est-ce qui fait d'une entreprise une entité assujettie aux Pays-Bas ?
La Wwft identifie les institutions et professions soumises à ses exigences. Selon l'activité et les conditions applicables, il peut s'agir de banques et d'autres institutions financières, de certains prestataires de services sur crypto-actifs, d'experts-comptables, de conseillers fiscaux, de cabinets de gestion administrative, ainsi que d'avocats ou de notaires exerçant des services spécifiques. Comparez les prestations effectives de l'entreprise avec les catégories légales plutôt que de vous fier uniquement à sa forme juridique, sa dénomination commerciale ou son immatriculation.
La surveillance varie selon le secteur d'activité. Identifiez l'autorité de surveillance compétente et ses orientations après avoir classé l'activité de l'entreprise. Si une activité relève de la Wwft, l'entité peut être tenue d'appliquer des mesures de vigilance à l'égard de la clientèle, de conserver les dossiers correspondants et de déclarer les opérations inhabituelles à FIU-Nederland. Le dispositif déclaratif néerlandais repose sur les opérations inhabituelles et les indicateurs applicables. FIU-Nederland examine les déclarations pour déterminer si les opérations présentent un caractère suspect.
En quoi la conformité LCB-FT diffère-t-elle de la conformité générale de l'entreprise ?
La conformité générale de l'entreprise couvre des obligations telles que la tenue des registres sociétaires, le respect des obligations fiscales, la tenue de la comptabilité et la préparation des déclarations annuelles. La conformité LCB-FT est plus ciblée et liée à l'activité exercée. Lorsque la Wwft s'applique, elle peut imposer des mesures centrées sur les clients et les opérations, notamment la vigilance à l'égard de la clientèle et la déclaration d'opérations inhabituelles. Une BV ne relevant pas du champ d'application de la Wwft ne doit pas présumer qu'elle a ces devoirs du simple fait qu'elle est une société néerlandaise.
Les documents comptables peuvent aider à clarifier la réalité d'une activité commerciale, mais ils ne répondent pas automatiquement aux exigences propres à la LCB-FT. Un grand livre ou une facture client, par exemple, ne constitue pas en soi la preuve que les vérifications requises de vigilance ont été effectuées ou qu'une décision de déclaration a été examinée. La comptabilité et l'administration générale soutiennent les obligations globales de l'entreprise, mais demeurent distinctes des contrôles prescrits par la Wwft. Déterminez d'abord si la loi s'applique, puis identifiez et documentez les obligations qui en découlent.
Fonctionnement des contrôles LCB-FT néerlandais : vérifications de la clientèle, évaluation des risques et transmission interne
Pour une entité relevant du champ d'application de la Wwft, les contrôles doivent suivre un ordre rigoureux : déterminer les règles applicables, évaluer les risques correspondants, réaliser les vérifications requises et consigner les décisions prises. Il ne s'agit pas d'une obligation de filtrage général imposée à chaque Dutch BV. Les mesures précises dépendent de l'activité réglementée de l'entité et des exigences légales applicables.
Ce qu'implique la vigilance à l'égard de la clientèle
La vigilance à l'égard de la clientèle (CDD) ne se résume pas à recueillir une pièce d'identité. Lorsque la Wwft l'exige, l'entité doit identifier le client et vérifier son identité, établir les informations pertinentes relatives au bénéficiaire effectif et comprendre l'objet ainsi que la nature envisagée de la relation d'affaires. Les règles en vigueur peuvent également imposer une surveillance continue au cours de cette relation. La Wwft définit le cadre légal. Consultez la législation néerlandaise en vigueur et les orientations de l'autorité de surveillance compétente pour connaître les exigences s'appliquant au secteur spécifique.
Le degré d'approfondissement des vérifications doit refléter l'évaluation des risques et les règles régissant l'entité. Une vigilance renforcée est exigée dans les situations spécifiées par les règles applicables. Elle ne doit pas être mise en œuvre ou écartée sur la base d'une simple impression informelle. Une liste de contrôle générique peut aider à organiser les démarches, mais elle ne saurait remplacer les procédures internes d'une entité réglementée ni l'analyse juridique d'un client ou d'une relation d'affaires donnés.
Comment s'articulent l'évaluation des risques et la transmission interne
L'évaluation des risques aide l'entité assujettie à définir les vérifications et le suivi adaptés à ses obligations légales. Consignez les fondements de cette évaluation, les vérifications accomplies ainsi que toute décision visant à obtenir des éléments complémentaires ou à signaler une préoccupation. Réexaminez l'évaluation lorsque des faits pertinents changent, conformément aux procédures applicables au sein de l'entité. Ces éléments permettent d'expliquer la manière dont une décision a été prise plutôt que de s'en remettre à la mémoire ou à une appréciation non documentée.
La transmission interne est une étape de contrôle, non une conclusion quant au caractère délictueux d'un client ou d'une opération. Le personnel doit transmettre les interrogations par la voie de la procédure désignée au sein de l'entité afin qu'un responsable qualifié puisse évaluer les faits au regard des indicateurs et règles de déclaration applicables. Dans le cadre néerlandais, les entités assujetties déclarent les opérations inhabituelles, lorsque l'obligation déclarative s'applique, auprès de la Financial Intelligence Unit (FIU-Nederland). La cellule de renseignement financier examine les déclarations ; une réserve interne ne suffit pas à elle seule à établir l'illicéité d'une opération.
Seules les entités soumises à l'obligation correspondante de la Wwft doivent effectuer ces déclarations. Elles doivent se conformer aux consignes de déclaration officielles de FIU-Nederland et aux restrictions légales relatives à la divulgation d'une déclaration ou d'informations connexes. L'évaluation des risques, la vérification de la clientèle, la transmission interne et la déclaration externe constituent des étapes interconnectées, mais chacune dispose de son propre fondement juridique et de son propre champ d'application.
Comparaison des exigences LCB-FT néerlandaises : entités assujetties, autres sociétés et informations UBO
La distinction majeure réside entre les obligations déclenchées par l'exercice d'une activité réglementée et celles incombant à une société au titre de sa gestion administrative ordinaire. L'enregistrement au registre des bénéficiaires effectifs (UBO), la tenue de la comptabilité et le dépôt des comptes annuels d'une BV ne se substituent pas aux obligations de vigilance à l'égard de la clientèle ni à la déclaration des opérations prévues par la Wwft. Les informations relatives aux bénéficiaires effectifs ne permettent pas à elles seules de déterminer si une entreprise est une entité assujettie.
| Entreprise ou document | Ce qui peut s'appliquer | Ce que cela n'établit pas |
|---|---|---|
| Entreprise exerçant une activité relevant de la Wwft | Vigilance à l'égard de la clientèle, contrôles fondés sur les risques, conservation des documents et déclaration des opérations inhabituelles lorsque les dispositions applicables de la Wwft l'exigent. | Les mesures précises de contrôle ou l'autorité de surveillance ne sont pas identiques d'un secteur à l'autre. Elles dépendent de l'activité et des règles applicables. |
| Société néerlandaise n'exerçant pas d'activité réglementée par la Wwft | Obligations générales de l'entreprise, fiscales, comptables et déclaratives applicables à sa forme juridique et à sa situation. | La constitution en société aux Pays-Bas ne crée pas à elle seule d'obligations de vérification de la clientèle ou de déclaration des opérations inhabituelles en vertu de la Wwft. |
| Entité tenue d'inscrire des informations UBO | Déclarer ses bénéficiaires effectifs finaux selon les modalités prescrites. Pour une BV, le seuil UBO est généralement une détention de plus de 25 % des parts, des droits de vote ou de la participation, ou le contrôle par d'autres moyens ; déclarer les modifications dans un délai de 7 jours. | L'enregistrement ne confère pas de plein droit la qualité d'entité assujettie et ne remplace pas les mesures de vigilance à l'égard de la clientèle devant être effectuées par une entité assujettie. |
Quelles obligations peuvent s'appliquer aux entités assujetties ?
La Wwft définit quels établissements et professionnels sont soumis à ses exigences. Si une activité entre dans ce champ d'application, les règles applicables peuvent exiger la vigilance à l'égard de la clientèle, des mesures fondées sur les risques, la conservation des documents et la déclaration des transactions inhabituelles auprès de la FIU-Nederland. L'autorité de surveillance compétente et les directives sectorielles varient selon l'activité. Utilisez les informations officielles de la KVK relatives aux UBO pour les questions d'enregistrement et les directives de l'autorité de surveillance compétente pour les contrôles Wwft. Ne partez pas du principe que la procédure d'un secteur s'applique à un autre.
Ce que les informations relatives aux UBO établissent et n'établissent pas
L'enregistrement des UBO est une obligation d'information sur la société, tandis que la vigilance à l'égard de la clientèle est un contrôle qu'une entité assujettie effectue à l'égard de ses clients conformément aux règles applicables. Le seuil de >25 % concerne l'identification d'un UBO dans le cadre pertinent de l'enregistrement ; il ne constitue pas un critère général permettant de déterminer si une société est soumise à des obligations AML. Ces obligations dépendent toujours de l'activité et du champ d'application de la Wwft.
Distinguez bien les registres de la société et les justificatifs AML. La comptabilité et les rapports annuels soutiennent l'administration générale, mais ils ne documentent pas les vérifications de la clientèle ni les décisions de déclaration, à moins que le processus AML applicable n'exige et n'enregistre expressément ces informations. Pour un aperçu distinct des registres et formalités d'enregistrement des sociétés, consultez ce guide pour créer une entreprise aux Pays-Bas.
Comment mettre en place un processus pratique de conformité LBC néerlandais
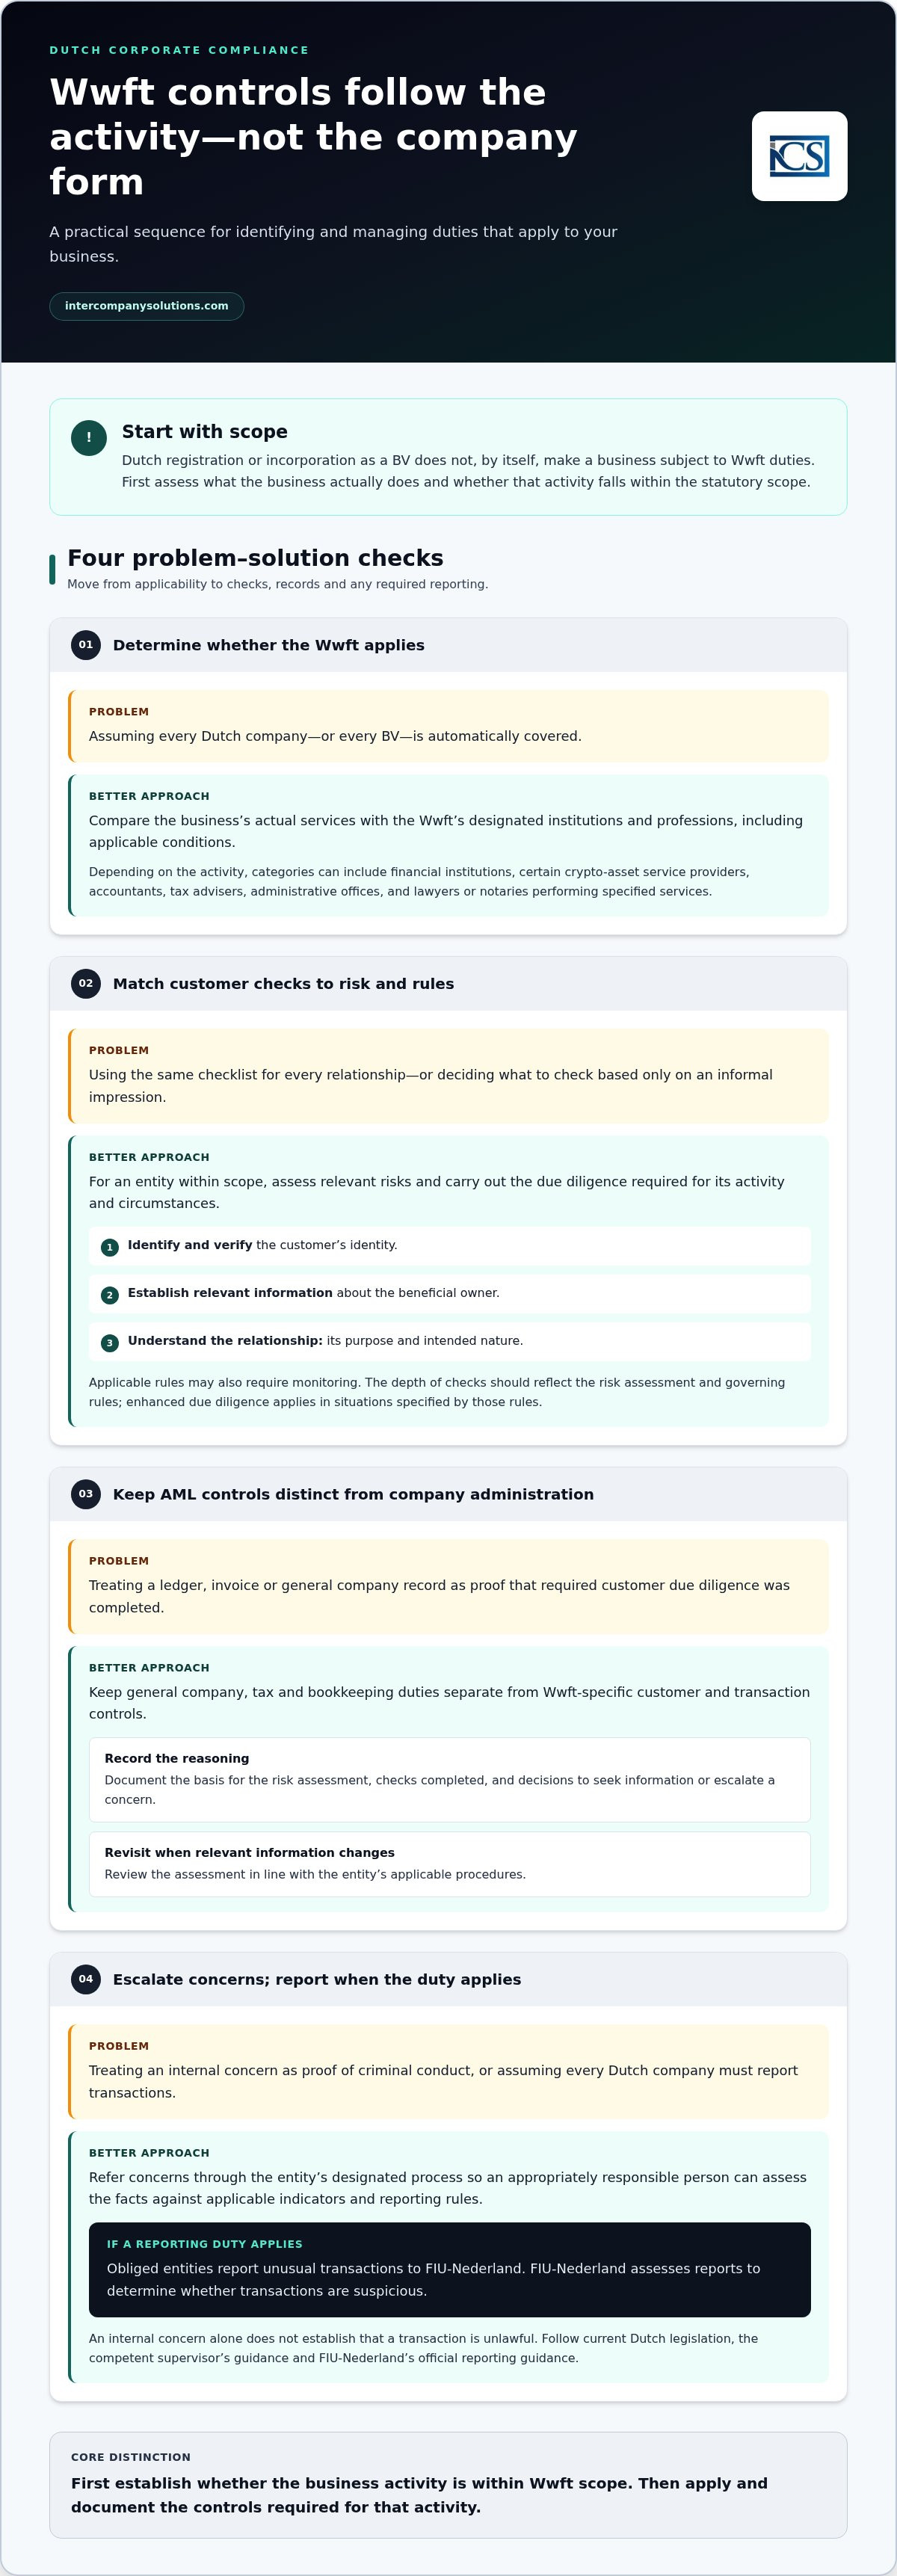
Un processus viable commence par une décision relative au champ d'application, et non par une liste de contrôle. La Wwft s'applique à des activités et entités déterminées; il convient donc de comparer d'abord l'activité réelle de l'entreprise avec les exigences de la loi. Si l'entreprise entre dans le champ d'application, identifiez les obligations applicables à cette activité, attribuez la responsabilité de leur exécution et conservez les preuves des contrôles et des décisions. Si elle se situe hors du champ d'application, ne traitez pas les procédures LBC comme des obligations automatiques à l'échelle de l'entreprise.
Un examen de conformité axé sur le champ d'application
Cartographiez les services fournis par l'entreprise, leurs modalités de prestation, ainsi que les types de clients et de transactions concernés. Comparez cette situation avec la Wwft et les orientations officielles pertinentes. Consignez le fondement de la conclusion, notamment les dispositions et orientations examinées, la date de l'évaluation et les hypothèses retenues. Cela constitue un point de référence si les activités de l'entreprise viennent à changer.
Réexaminez la qualification lorsque l'entreprise introduit un nouveau service, modifie sa clientèle ou change son mode de fonctionnement. Il s'agit d'opportunités pratiques de réexamen et non d'échéances légales de révision. Si un changement est susceptible de faire entrer une activité dans le champ de la Wwft, évaluez les règles applicables avant de vous fonder sur la conclusion précédente.
Documentation, responsabilité et suivi continu
Si la Wwft s'applique, désignez les personnes responsables des contrôles pertinents et définissez la manière dont le personnel doit signaler les préoccupations. La structure doit être adaptée à l'entreprise et à ses obligations légales. Conservez des registres datés des évaluations des risques, des vérifications de la clientèle, des signalements hiérarchiques et des décisions lorsque les exigences applicables l'imposent. Séparez ces éléments de la tenue de comptabilité courante et des documents relatifs aux comptes annuels lorsqu'ils répondent à des finalités distinctes. Les pièces comptables ordinaires ne démontrent pas, à elles seules, que les contrôles spécifiques à la LBC ont été effectués.
Intégrez le réexamen dans le processus sans instaurer de calendrier rigide. Un nouveau service, une relation client inhabituelle ou une modification des lignes directrices applicables peuvent justifier une nouvelle évaluation. Vérifiez chaque durée de conservation, délai de déclaration et restriction de confidentialité au regard des règles et orientations applicables à l'entité. Pour les procédures de déclaration, consultez les informations officielles de FIU-Nederland. Les obligations déclaratives ne s'appliquent que lorsque la loi les impose à l'entité.
Une approche axée d'abord sur le champ d'application maintient la conformité des sociétés néerlandaises à un niveau proportionné: tenez les registres ordinaires de la société, puis n'ajoutez de contrôles LBC que lorsque ses activités les rendent applicables.
Assistance continue à la conformité aux Pays-Bas: articuler les contrôles LBC avec la gestion de la société
Les contrôles LBC et l'administration de l'entreprise fonctionnent en parallèle, mais répondent à des finalités différentes. Une comptabilité précise, les déclarations fiscales et les registres sociaux aident une Dutch BV à respecter ses obligations administratives générales et offrent une vision fiable de ses activités. Ils ne prouvent pas, à eux seuls, qu'une entité assujettie a exécuté la vigilance à l'égard de la clientèle, évalué les risques ou déclaré une transaction inhabituelle lorsque la Wwft l'exige.
Le rôle de la comptabilité et de l'administration
Organisez les documents financiers courants et les justificatifs spécifiques à la LBC de façon à ce que chacun soit accessible selon sa finalité propre. Une transaction enregistrée dans les comptes peut étayer l'examen d'une entité assujettie, mais elle ne remplace pas les vérifications requises de la clientèle, l'évaluation des risques ou les décisions de déclaration. Les obligations d'une entité assujettie incombent exclusivement à cette entité, même lorsque les travaux comptables ou administratifs sont pris en charge par un prestataire externe.
Le dépôt des comptes annuels, la tenue de livres et les déclarations fiscales obéissent à des règles distinctes de la LBC. Pour les exigences de dépôt de la société, consultez les instructions officielles de la KVK relatives au dépôt des comptes annuels. Les fondateurs internationaux peuvent également consulter ce guide pour créer une entreprise aux Pays-Bas afin d'obtenir des informations plus générales sur la gestion d'entreprise. Aucune de ces sources ne détermine si les activités d'une Dutch BV relèvent de la Wwft; cela doit être évalué séparément au regard de la loi et des orientations officielles pertinentes.
Prochaines étapes pratiques pour les fondateurs internationaux
Maintenez le processus continu centré sur trois questions: que fait réellement l'entreprise, quelles règles officielles s'appliquent à ces activités et quelles pièces justificatives doivent être conservées? Si l'entreprise entre dans le champ d'application de la Wwft, attribuez la responsabilité des contrôles applicables et de la procédure d'escalade, et conservez des registres datés des évaluations et des décisions lorsque cela est requis. Réexaminez l'évaluation du champ d'application si les services, les clients ou les modalités opérationnelles changent. Ne présumez pas que les comptes d'une société ou l'enregistrement de l'UBO répondent à la question de l'applicabilité de la LBC.
Intercompany Solutions fournit une assistance en matière de comptabilité et de gestion d'entreprise pour les entités néerlandaises, notamment la tenue de livres, les déclarations fiscales et le reporting annuel. Cette assistance contribue à la bonne tenue des registres de la société, mais elle ne se substitue pas aux obligations légales d'une entité assujettie et ne détermine pas si les règles LBC s'appliquent. Les fondateurs internationaux peuvent échanger sur les besoins de gestion de leur société néerlandaise et sur la manière dont ceux-ci s'articulent avec les responsabilités plus larges de conformité.
Mettre en place un processus de conformité clair
Commencez par qualifier ce que votre entreprise néerlandaise fait réellement. Les obligations prévues par la Wwft dépendent de l'appartenance de ses activités au champ d'application de la loi, et non du simple fait qu'il s'agisse d'une Dutch BV. Si les règles s'appliquent, identifiez les vérifications pertinentes, les obligations déclaratives et les orientations officielles, puis documentez les décisions et attribuez les responsabilités.
Maintenez une distinction claire entre les contrôles LBC et l'administration courante de la société. Des comptes exacts, des déclarations fiscales régulières et des registres sociaux à jour favorisent un fonctionnement rigoureux, mais ils ne remplacent pas la vigilance à l'égard de la clientèle ou les autres obligations incombant à une entité assujettie. Cette distinction est essentielle pour recourir de manière appropriée aux services de conformité des sociétés néerlandaises, sans supposer que chaque entreprise néerlandaise est soumise aux mêmes obligations LBC.
Intercompany Solutions accompagne les entrepreneurs internationaux dans la création de sociétés néerlandaises et la gestion continue de leur entreprise, y compris la comptabilité, les déclarations fiscales et l'administration générale des entités néerlandaises. Une fois le périmètre de vos activités défini, organisez les registres pertinents et identifiez les obligations nécessitant un suivi continu.
Une approche claire, fondée sur les activités réelles, vous offre une base pratique pour gérer les responsabilités de votre entreprise. Contactez Intercompany Solutions pour échanger sur la comptabilité et la gestion administrative de votre entité néerlandaise.
Foire aux questions
Toutes les sociétés néerlandaises doivent-elles se conformer aux règles de lutte contre le blanchiment de capitaux?
Non. La loi néerlandaise sur la prévention du blanchiment de capitaux et du financement du terrorisme (Wwft) s'applique à des établissements et professionnels déterminés en fonction de leurs activités, et non à l'ensemble des sociétés immatriculées aux Pays-Bas. Les obligations d'une Dutch BV en matière de comptabilité, de fiscalité et de comptes annuels sont distinctes des obligations imposées par la Wwft. Pour déterminer si les règles LBC s'appliquent, comparez les services effectifs de la société avec la Wwft.
Quelles sont les entreprises considérées comme des entités assujetties au titre de la réglementation LBC néerlandaise?
Les entités assujetties sont les institutions et les professionnels dont les activités entrent dans le champ d'application de la Wwft. Selon le service et les conditions applicables, il peut s'agir par exemple des banques et autres établissements financiers, de certains prestataires de services sur crypto-actifs, des experts-comptables, des conseillers fiscaux, des bureaux d'administration comptable, ainsi que des avocats ou des notaires réalisant des prestations spécifiques. Le champ précis dépend de la catégorie légale et de l'activité exercée. Consultez la Wwft et les instructions des autorités de surveillance compétentes plutôt que de vous fier au nom ou à la forme juridique d'une société.
Que signifie la vigilance à l'égard de la clientèle aux Pays-Bas?
La vigilance à l'égard de la clientèle (CDD) correspond à l'ensemble des vérifications qu'une entité assujettie doit effectuer lorsque la Wwft l'exige. Elle peut comprendre l'identification et la vérification de l'identité du client, l'obtention des informations pertinentes concernant le bénéficiaire effectif, ainsi que la compréhension de l'objet et de la nature envisagée de la relation d'affaires. Les mesures requises dépendent des règles applicables et de l'évaluation des risques. La simple collecte informelle d'un document d'identité ne satisfait pas nécessairement aux exigences légales de vigilance.
Les sociétés néerlandaises doivent-elles déclarer les transactions suspectes?
Seules les entités soumises à l'obligation de déclaration au titre de la Wwft doivent déclarer des transactions dans ce cadre. Aux Pays-Bas, l'obligation de déclaration porte sur les transactions inhabituelles, évaluées selon des indicateurs applicables, et les déclarations sont transmises à la FIU-Nederland. La FIU analyse ces déclarations afin de déterminer si une transaction est suspecte. Une société néerlandaise située en dehors du champ légal pertinent n'est pas soumise à cette obligation déclarative du seul fait de son immatriculation aux Pays-Bas.
Quel est le lien entre le registre UBO et la conformité en matière de lutte contre le blanchiment?
L'enregistrement au registre des UBO et la vigilance à l'égard de la clientèle au titre de la LBC sont des exigences connexes mais distinctes. Pour une Dutch BV, le seuil UBO est généralement une participation de plus de 25 % du capital, des droits de vote ou des intérêts de propriété, ou l'exercice du contrôle par d'autres moyens. Ce seuil s'applique à l'identification d'un UBO dans le cadre de l'enregistrement requis; il n'établit pas que la Dutch BV soit une entité assujettie et ne remplace pas les vérifications de la clientèle ni les obligations de déclaration. Consultez les instructions de la KVK sur les UBO pour obtenir des informations sur l'enregistrement.
Une société néerlandaise détenue par des capitaux étrangers peut-elle être soumise aux exigences LBC néerlandaises?
Oui. La détention par des actionnaires étrangers n'exonère pas en soi une société néerlandaise de la Wwft, pas plus qu'elle ne la soumet automatiquement aux obligations LBC. La question centrale demeure de savoir si ses activités réelles entrent dans le champ d'application de la loi. Pour les fondateurs internationaux, la planification de la conformité doit commencer par la qualification de ces activités, puis par la vérification des règles néerlandaises applicables et la formalisation documentaire des contrôles requis pour l'entreprise.
Dernier examen: octobre 2026
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Corporate Governance Laws and Regulations, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |