


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Une comptabilité complète constitue le fondement du respect des obligations déclaratives d'une Dutch BV. Pour les propriétaires internationaux, les exigences comptables d'une Dutch BV peuvent être plus difficiles à gérer lorsque les pièces justificatives sont collectées par-delà les frontières. Les opérations courantes alimentent les déclarations de TVA, les comptes annuels et les déclarations fiscales, de sorte que des lacunes dans les registres peuvent affecter plusieurs dépôts.
Un processus clair facilite la gestion de ces obligations. Ce guide explique quels documents financiers et numériques une BV doit tenir, pendant combien de temps les conserver, et comment la comptabilité soutient les déclarations de TVA et les comptes annuels. Il distingue également les principales obligations déclaratives, afin que vous puissiez les planifier séparément plutôt que de les traiter comme une seule et même tâche.
Vous trouverez des démarches pratiques pour organiser vos documents tout au long de l'exercice financier, coordonner les informations à distance et vous préparer aux échéances récurrentes. Grâce à un flux de travail cohérent, votre BV peut maintenir son administration prête pour les déclarations et rendre la conformité plus prévisible.
Points clés
- Distinguez la tenue de la comptabilité du dépôt des déclarations de TVA, des déclarations d'impôt sur les sociétés et des comptes annuels. Chacun constitue une tâche déclarative distincte.
- Organisez les factures, les relevés bancaires, les reçus, les contrats et les documents de paie pertinents afin que les transactions puissent être tracées et vérifiées.
- Appliquez rigoureusement le délai de conservation des documents : 7 ans, ou 10 ans pour les biens immobiliers.
- Utilisez des registres de transactions complets pour préparer et vérifier les déclarations de TVA, en appliquant le taux de TVA pertinent : 21 %/9 %/0 %.
- Intégrez des contrôles récurrents dans votre flux de travail, y compris le seuil d'UBO >25 % et l'obligation de déclarer les modifications d'UBO sous 7 jours.
Table des matières
- Ce que couvre la tenue de comptabilité d'une Dutch BV et en quoi elle diffère du dépôt des comptes
- Quels registres une Dutch BV doit conserver et pendant combien de temps les conserver
- Comment la tenue de comptabilité d'une Dutch BV sous-tend les registres et déclarations de TVA
- Un flux de travail pratique de tenue de comptabilité d'une Dutch BV pour une conformité récurrente
- Gérer la tenue de comptabilité d'une Dutch BV en tant que fondateur international
Ce que couvre la tenue de comptabilité d'une Dutch BV et en quoi elle diffère du dépôt des comptes
Une Dutch BV est une société à responsabilité limitée, ou Besloten vennootschap. Sa gestion financière et administrative est une responsabilité continue, et non une simple tâche de fin d'exercice. La tenue de comptabilité consiste à enregistrer les transactions financières et à conserver les pièces justificatives qui les étayent. Les registres qui sous-tendent les déclarations font partie intégrante des obligations comptables de la Dutch BV, et pas seulement les rapports soumis aux autorités.
Quelles responsabilités relèvent de la tenue de comptabilité ?
Enregistrez les transactions commerciales de manière cohérente et organisez les documents qui les justifient. Par exemple, une facture de vente enregistre les revenus dus par un client, tandis que l'écriture bancaire associée indique si et quand le paiement a été reçu. Une facture fournisseur et une preuve de paiement justifient l'enregistrement d'une charge d'exploitation. Relier ces éléments permet de remonter plus facilement des chiffres à leur source.
La Belastingdienst décrit la gestion administrative et comptable de l'entreprise comme le fondement des déclarations fiscales et exige des entreprises qu'elles la tiennent à disposition à des fins de contrôle. Ses directives couvrent les pièces justificatives, y compris les enregistrements numériques. Les directives de la Belastingdienst relatives à la tenue des registres commerciaux expliquent l'obligation de conservation. La tenue de comptabilité prépare et étaye les déclarations, mais elle ne soumet pas en elle-même de déclaration de TVA ou de déclaration d'impôt sur les sociétés au nom de la BV.
Comment la tenue de comptabilité s'articule avec les déclarations de la BV
La tenue de comptabilité enregistre et organise les pièces justificatives ; le reporting utilise ces registres pour préparer et soumettre les déclarations ainsi que les comptes annuels. Les transactions sous-jacentes doivent être enregistrées avec précision avant qu'un dépôt puisse être préparé et examiné.
Pour la TVA, la tenue de comptabilité fournit les informations sur les ventes et les achats utilisées pour préparer la déclaration. Pour l'impôt sur les sociétés, les comptes et les pièces justificatives fournissent les informations nécessaires au calcul de l'impôt. Les comptes annuels synthétisent la situation financière et les résultats de la BV pour l'exercice financier. Il s'agit de tâches déclaratives distinctes, même si elles reposent sur la même gestion administrative et comptable sous-jacente.
Le dépôt des comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice constitue le délai de dépôt applicable pour une BV. La KVK explique cette obligation et la procédure à suivre dans ses directives sur le dépôt des comptes annuels. Des registres complets et traçables facilitent l'établissement des comptes, l'analyse des écarts et la compréhension des performances financières de l'entreprise. Ils aident également la BV à répondre aux questions relatives aux chiffres figurant dans une déclaration ou un rapport.
Quels registres une Dutch BV doit conserver et pendant combien de temps les conserver
La comptabilité et l'administration d'une BV doivent permettre de remonter d'une transaction enregistrée jusqu'au document ou à l'information qui la justifie. Ces exigences s'appliquent à un ensemble organisé de registres, et pas uniquement aux factures ou aux documents papier. Les catégories ci-dessous sont des exemples pratiques à organiser, et non une liste de contrôle légale exhaustive.
Documents financiers fondamentaux à organiser
Regroupez les pièces par activité concernée. Cela facilite la vérification des écritures, l'examen des écarts et la préparation des informations destinées aux déclarations.
- Ventes : factures clients, avoirs et informations de paiement associées.
- Achats et dépenses : factures fournisseurs, reçus et documents justifiant la finalité professionnelle d'une charge.
- Activité bancaire : relevés bancaires et détails des transactions qui aident à rapprocher les paiements entrants et sortants des écritures enregistrées.
- Contrats : conventions qui étayent ou expliquent des transactions, telles que des prestations récurrentes ou des achats importants.
- Transactions relatives aux salariés : registres de paie pertinents et pièces justificatives des montants enregistrés pour le personnel.
Dans la mesure du possible, conservez les pièces justificatives liées à la transaction concernée. Par exemple, une facture fournisseur, une écriture de paiement et une transaction bancaire doivent pouvoir être identifiées comme faisant partie de la même dépense. Les documents numériques, y compris les courriels pertinents et les relevés bancaires téléchargés, peuvent également faire partie de la documentation administrative. Les directives de la Belastingdienst sur la tenue des registres commerciaux expliquent les exigences d'administration et de conservation.
Délais de conservation des registres pour les entreprises néerlandaises
Registres conservés 7 ans (10 ans pour les biens immobiliers). La Belastingdienst fixe un délai de conservation standard de 7 ans pour les registres commerciaux et un délai de 10 ans pour les documents relatifs aux biens immobiliers. Le délai le plus long s'applique aux registres immobiliers concernés, et non automatiquement à chaque document détenu par une BV. Le délai de conservation commence à courir lorsque l'information n'est plus d'actualité.
Organisez les documents de manière à ce qu'ils restent accessibles tout au long de la période applicable. Utilisez des catégories claires et des noms de fichiers cohérents, et préservez le lien entre les pièces justificatives et les écritures comptables. Cela aide la BV à répondre aux questions concernant une transaction sans avoir à se fier à sa mémoire ni à chercher dans des dossiers sans rapport. Une assistance comptable professionnelle peut également aider une BV à organiser ses registres financiers et les déclarations associées.
Comment la tenue de comptabilité d'une Dutch BV sous-tend les registres et déclarations de TVA
La déclaration de TVA dépend du rapprochement entre les chiffres figurant dans une déclaration et les transactions commerciales sous-jacentes. Un grand livre bien tenu regroupe les ventes et les achats avec les factures, les avoirs et les justificatifs de paiement. Cela permet de vérifier plus facilement si les transactions ont été enregistrées de manière cohérente avant que la BV ne prépare sa déclaration de TVA.
Quels registres comptables permettent de justifier les déclarations de TVA ?
Pour une vente, faites concorder la facture de vente et tout ajustement ultérieur, tel qu'un avoir, avec l'écriture comptable correspondante. Pour un achat, reliez la facture du fournisseur à l'écriture de charge et aux informations de paiement pertinentes. Ces rapprochements peuvent aider à identifier les documents manquants, les doublons ou les écarts entre la comptabilité et les chiffres déclarés.
Veillez à ce que chaque enregistrement de transaction soit suffisamment clair pour expliquer ce qui a été fourni ou acheté et la manière dont le montant a été comptabilisé. Les documents requis pour justifier une transaction donnée peuvent dépendre des circonstances de celle-ci ; ne considérez donc pas un exemple unique comme une liste exhaustive de preuves. La Belastingdienst explique comment les entreprises déposent leurs déclarations de TVA et fournit des directives sur les taux et exonérations de TVA.
Comment traiter les différents taux de TVA dans les écritures
Les taux de TVA néerlandais sont de 21 % / 9 % / 0 %. Cet ensemble de taux n'indique pas, à lui seul, quel taux s'applique à un produit ou service donné. Le traitement de TVA approprié dépend de la transaction ; vérifiez donc le taux et le régime applicables auprès des directives actuelles de la Belastingdienst avant de l'enregistrer et de le déclarer.
Le tableau présente des exemples de documents à associer aux transactions. Il n'attribue pas de taux de TVA à une livraison ou prestation particulière ; évaluez chaque transaction selon ses propres faits.
| Type de transaction | Pièce justificative type | Traitement de TVA à vérifier |
|---|---|---|
| Vente réalisée par la BV | Facture de vente et tout avoir associé | Vérifier le traitement de TVA applicable à la livraison ou prestation spécifique. |
| Achat réalisé par la BV | Facture fournisseur et justificatif de paiement associé | Vérifier la TVA indiquée et le traitement applicable à l'achat. |
| Ajustement d'une vente ou d'un achat enregistré | Avoir ou autre document expliquant l'ajustement | Vérifier comment l'ajustement influe sur les registres et la déclaration de TVA. |
Utilisez un processus comptable cohérent en guise de contrôle pratique : chaque montant de TVA dans la comptabilité doit pouvoir être relié à la transaction concernée et à sa pièce justificative. Vérifiez le traitement au regard des directives officielles plutôt que de supposer qu'un taux familier ou une transaction antérieure s'applique automatiquement de nouveau.
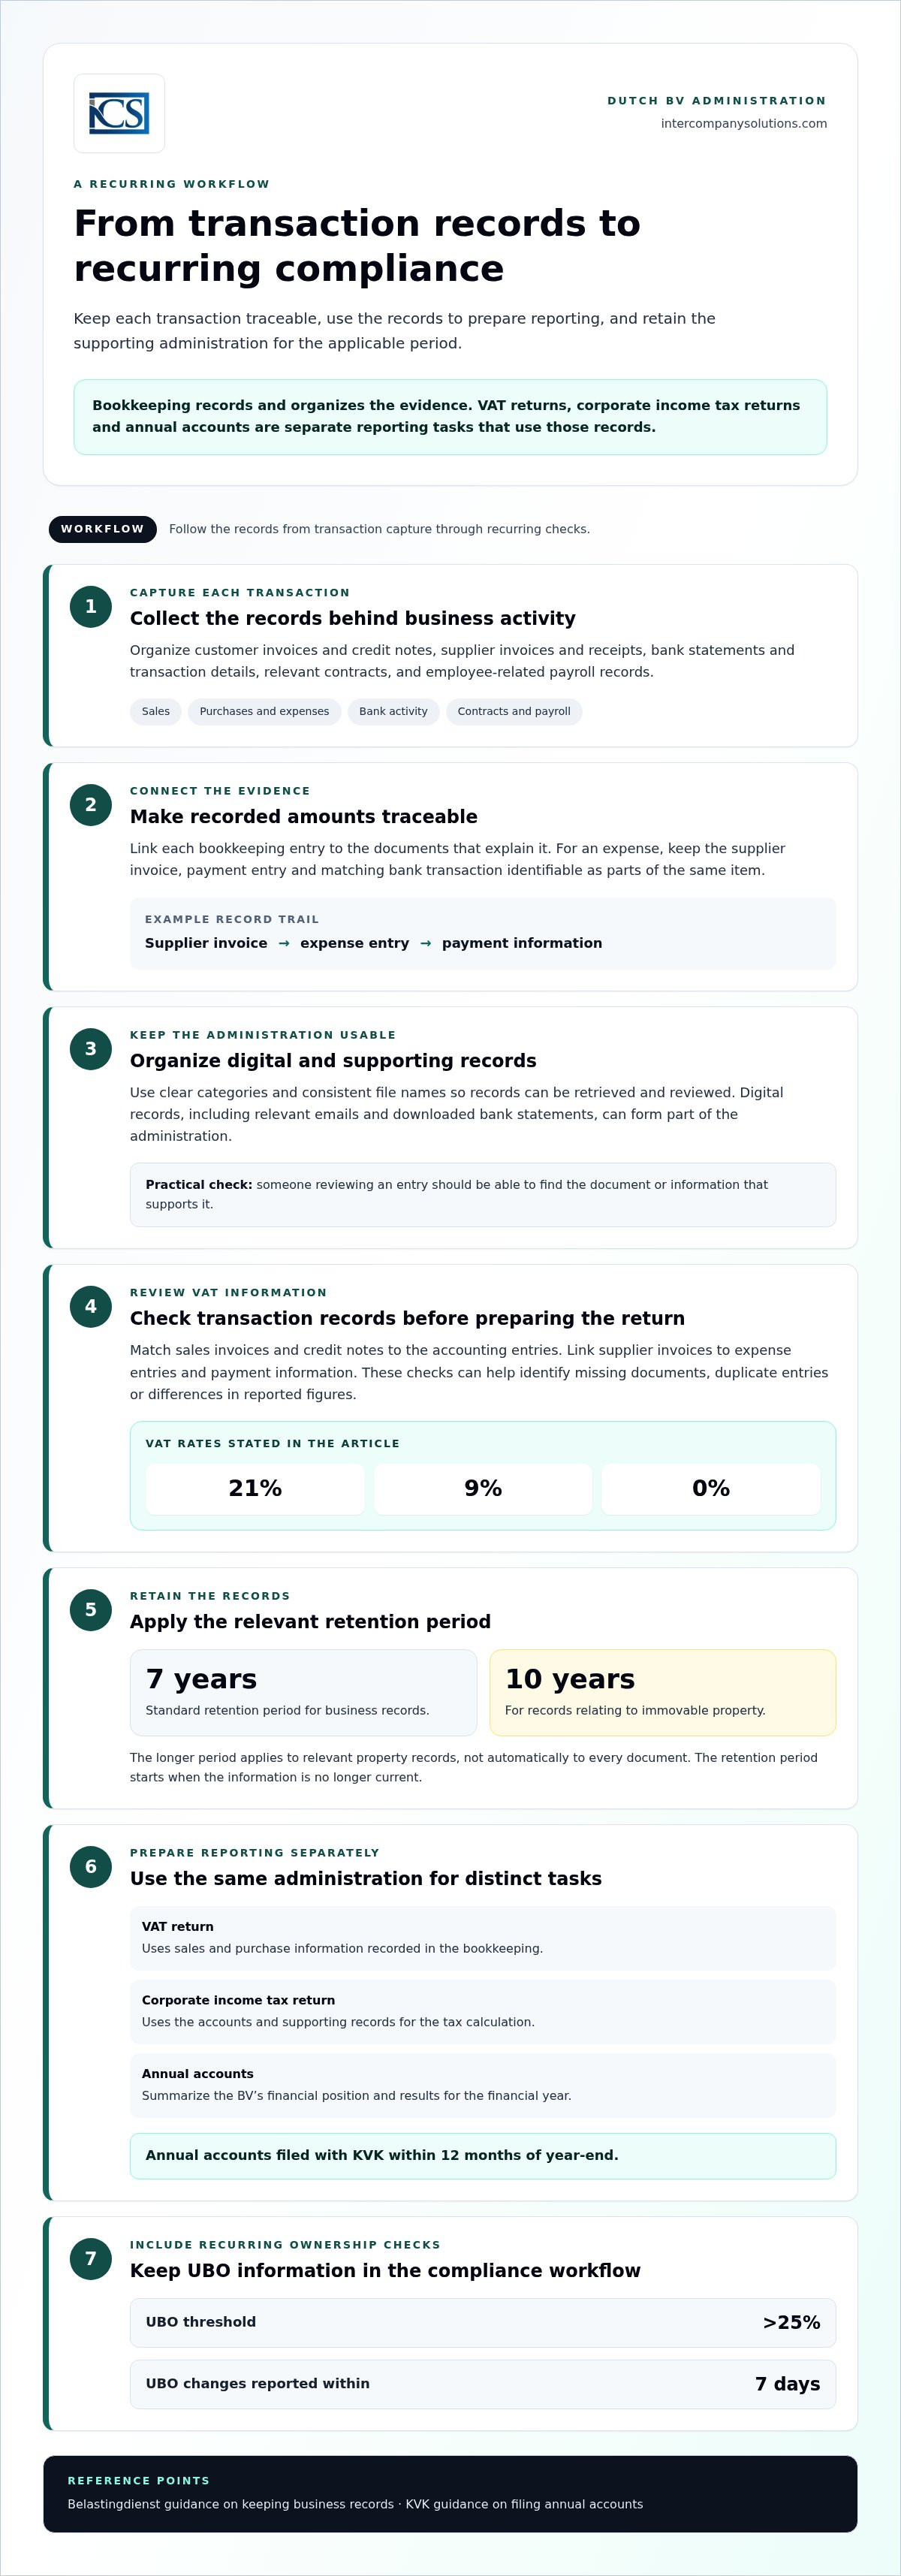
Un flux de travail comptable pratique pour une Dutch BV pour une conformité récurrente
Un processus reproductible permet de maintenir à jour les enregistrements des transactions et facilite la préparation des rapports à partir de la même comptabilité sous-jacente. Les étapes ci-dessous constituent un flux de travail pratique et non un calendrier de dépôt prescrit. Définissez un rythme de collecte et d'examen adapté à l'activité de la BV et à ses besoins en matière de déclaration.
Une routine de tenue de registres reproductible
- Collecter et classer les documents. Rassemblez les factures de vente et d'achat, les reçus, les contrats, les relevés bancaires et, le cas échéant, les documents de paie. Classez-les par type de transaction ou par période comptable afin de pouvoir les retrouver.
- Enregistrer chaque transaction. Saisissez les revenus, les dépenses et les autres transactions commerciales dans le système comptable, en reliant les écritures à leurs pièces justificatives.
- Rapprocher l'activité bancaire. Comparez les encaissements et les décaissements enregistrés avec les transactions bancaires. Examinez les éléments non concordants au lieu de laisser des écarts inexpliqués.
- Rechercher les lacunes et les incohérences. Vérifiez l'absence de documents manquants, d'écritures en double ou de montants qui ne correspondent pas aux pièces d'origine. Résoudre ces problèmes lors des examens de routine permet de réduire les retards lors de la préparation des rapports.
- Préparer les informations déclaratives. Utilisez les registres vérifiés pour préparer les déclarations de TVA, les déclarations relatives à l'impôt sur les sociétés et les comptes annuels. Il s'agit d'obligations distinctes ; accomplir l'une d'entre elles ne dispense pas des autres.
Suivre séparément les modifications d'UBO et les comptes annuels
Conservez les informations relatives à la propriété et au contrôle comme un point de contrôle distinct de la conformité de la société. Le seuil d'UBO est de >25 %. Les modifications d'UBO doivent être déclarées dans un délai de 7 jours. Le guide du registre UBO de la KVK explique l'enregistrement et les modifications. Cette mise à jour est distincte de la tenue de livres courante et des déclarations fiscales.
Les comptes annuels suivent un processus de clôture distinct. Le dépôt des comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice constitue le délai applicable. Utilisez la date de clôture de l'exercice de la BV pour planifier la préparation, l'approbation et le dépôt, et consultez les directives de la KVK relatives au dépôt des comptes annuels pour connaître la procédure. Suivez les déclarations de TVA, les mises à jour relatives aux UBO et les comptes annuels de manière indépendante, car chacun répond à un objectif et à un événement déclencheur différents.
Un flux de travail cohérent aide les dirigeants à identifier rapidement les informations manquantes et à maintenir un cheminement clair entre les pièces justificatives et les déclarations.
Gérer la comptabilité d'une Dutch BV en tant que fondateur international
Gérer une Dutch BV depuis un autre pays peut compliquer la collecte de documents auprès de personnes situées dans différents pays, la tenue à jour des registres et la coordination de la préparation des déclarations. Le même processus de tenue de registres s'applique, mais les dirigeants peuvent décider de l'organisation du travail et de la personne en charge de chaque étape. Une répartition claire des responsabilités permet d'éviter que des informations manquantes n'apparaissent qu'au moment de l'échéance d'une déclaration ou d'un rapport annuel.
Ce qu'il faut préparer avant de confier la comptabilité à un spécialiste
Les dirigeants peuvent structurer le processus en rassemblant les pièces comptables de la BV et en fournissant les informations pertinentes sur la société sous un format cohérent. Une transmission pratique peut comprendre :
- Les factures de vente et d'achat, les reçus et les avoirs correspondants ;
- Les relevés bancaires ou les informations sur les transactions de la période ;
- Les contrats ou autres documents justifiant les transactions importantes ou récurrentes ;
- Les informations relatives à la paie, si la BV emploie des salariés ; et
- Les informations sur la société et les déclarations antérieures nécessaires à la compréhension de l'administration comptable.
Utilisez des noms de fichiers prévisibles et regroupez les documents par période ou par type de transaction. Transmettez régulièrement les nouvelles informations selon une routine de travail convenue, plutôt que de laisser les documents s'accumuler sur plusieurs périodes de déclaration. Il s'agit de mesures pratiques de coordination et non d'échéances légales distinctes. Pour une explication plus complète des documents comptables, consultez un guide dédié à la comptabilité d'une Dutch BV ainsi que les directives officielles du Belastingdienst relatives à l'immatriculation à la TVA, le cas échéant.
Quand faire appel à un accompagnement comptable professionnel
Les dirigeants peuvent assurer la tenue de registres courante en interne et faire appel à un spécialiste lorsqu'ils ont besoin d'aide pour réviser les écritures, préparer les déclarations de TVA, gérer les déclarations fiscales annuelles ou établir les comptes annuels. Cela peut s'avérer utile lorsque l'administration est gérée au-delà des frontières, que la responsabilité est partagée entre plusieurs personnes ou que le dirigeant a besoin d'un processus unique pour relier les pièces justificatives aux obligations déclaratives. L'étendue de l'accompagnement peut être adaptée aux tâches que la société conserve en interne.
Intercompany Solutions fournit un accompagnement comptable pour la tenue de livres, les déclarations de TVA, les déclarations fiscales annuelles et les comptes annuels. Une première consultation gratuite permet aux fondateurs d'échanger sur leur processus de tenue de registres et sur l'assistance dont ils ont besoin.
Faites de la comptabilité de votre BV un processus reproductible
Une comptabilité fiable commence par des registres complets et faciles à retrouver. Conservez les pièces justificatives de manière organisée et archivez-les pendant la période requise : 7 ans, ou 10 ans pour les biens immobiliers. Utilisez ces documents pour préparer et contrôler les déclarations de TVA, tout en suivant les déclarations fiscales et les comptes annuels comme des obligations distinctes.
Une routine régulière est utile, que vous gériez l'administration vous-même ou que vous la coordonniez depuis l'étranger. Collectez régulièrement les documents, rapprochez les transactions de l'activité bancaire et analysez les écarts avant l'établissement des déclarations. Cela vous donne une vision plus claire des documents de la société et une base structurée pour vos décisions de conformité.
Pour obtenir de l'aide concernant la tenue de livres, les déclarations de TVA, les déclarations fiscales annuelles et les comptes annuels, organisez une première consultation gratuite avec Intercompany Solutions.
Mettez en place un processus reproductible pour la gestion financière et les déclarations de votre BV.
Foire aux questions
Quels documents comptables une Dutch BV doit-elle conserver ?
Une Dutch BV doit conserver les documents qui expliquent ses transactions financières, notamment les factures de vente et d'achat, les reçus, les informations bancaires, les contrats et les documents de paie pertinents. Les pièces comptables précises dépendent des activités de la société, de sorte que ces exemples constituent des catégories pratiques plutôt qu'une liste juridique exhaustive. Des pièces justificatives bien organisées aident à retracer les écritures comptables et à étayer des déclarations exactes. Consultez les directives de la Belastingdienst relatives aux documents d'entreprise pour connaître les exigences actuelles.
Pendant combien de temps une Dutch BV doit-elle conserver ses documents ?
Documents conservés pendant 7 ans (10 pour les biens immobiliers). Le délai de 10 ans s'applique aux documents relatifs aux biens immobiliers et ne doit pas être généralisé à tous les autres documents de la BV. La période de conservation commence lorsque l'information n'est plus d'actualité. Conservez les documents de manière organisée et accessible tout au long de la période applicable. La Belastingdienst explique les règles de conservation et leur portée.
Une Dutch BV doit-elle déposer des comptes annuels chaque année ?
Oui. Une BV doit établir et déposer des comptes annuels auprès de la Chambre de commerce néerlandaise, la KVK, pour son exercice financier. Le dépôt des comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice permet de respecter la date limite de dépôt. Les pièces comptables servent à la préparation des comptes, mais ces pièces ne sont pas identiques aux comptes annuels déposés. Consultez les directives actuelles de la KVK relatives au dépôt des comptes annuels pour obtenir des précisions sur la procédure.
Quels taux de TVA une Dutch BV doit-elle enregistrer dans sa comptabilité ?
Les taux de TVA néerlandais sont de 21 % / 9 % / 0 %. Cet ensemble de taux ne détermine pas en soi quel taux s'applique à un produit ou service particulier. Le traitement de TVA applicable dépend de la prestation spécifique et des circonstances de la transaction ; vérifiez donc chaque cas par rapport aux directives actuelles de la Belastingdienst avant de l'enregistrer ou de l'inclure dans une déclaration. Les directives de la Belastingdienst sur les taux de TVA expliquent les taux et leur application.
À quelle fréquence une Dutch BV doit-elle mettre à jour sa comptabilité ?
Une BV doit tenir sa comptabilité de manière régulière, ce qui constitue un moyen pratique de conserver des registres complets et prêts à être examinés. Aucune fréquence comptable unique n'est mentionnée ici en tant que délai légal. Maintenez cette routine distincte des calendriers de déclaration de TVA et des échéances de reporting annuel, qui suivent leurs propres exigences applicables. Rassembler régulièrement les documents et rapprocher les transactions enregistrées de l'activité bancaire peut aider à repérer les informations manquantes avant de préparer une déclaration.
Que se passe-t-il si les informations relatives aux UBO d'une Dutch BV changent ?
Le seuil d'UBO est de >25 %, et toute modification concernant les UBO doit être déclarée dans un délai de 7 jours. Cette obligation de déclaration est distincte de la tenue de la comptabilité courante et du dépôt des comptes annuels. Une BV doit surveiller les modifications relatives à la propriété ou au contrôle et séparer les documents de conformité de l'entreprise des registres des transactions financières. Consultez les directives actuelles de la KVK sur le registre des UBO pour connaître les modalités de déclaration et les exigences applicables.
Un fondateur international peut-il gérer la comptabilité d'une Dutch BV à distance ?
Oui. Un fondateur international peut coordonner la comptabilité à distance en organisant les factures, les informations bancaires et les autres pièces justificatives en vue d'un échange et d'un contrôle réguliers. Un processus récurrent aide le propriétaire et toute personne préparant les comptes à identifier les informations manquantes à temps pour les déclarations. Une assistance comptable spécialisée peut apporter son soutien pour la tenue des comptes, les déclarations de TVA, les déclarations fiscales annuelles et le reporting annuel, tandis que la BV demeure responsable de veiller à ce que ses documents et déclarations soient gérés de manière appropriée.
Dernier examen : octobre 2026
Sources
- ICS Payroll - Services de paie néerlandais
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entrepreneuriat
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - Impôts sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (btw) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |