
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Une déclaration d'impôt sur les sociétés exacte repose sur bien plus que le simple fait de remplir une déclaration. Un comptable fiscaliste d'entreprise aux Pays-Bas doit faire le lien entre la tenue de livres de votre entreprise, ses calculs fiscaux, ses déclarations et son contexte d'exploitation, en particulier lorsque l'actionnariat ou les transactions sont transfrontaliers. Avant de choisir une assistance, précisez quelles tâches sont incluses, quels documents vous devez fournir et qui examine et approuve les déclarations.
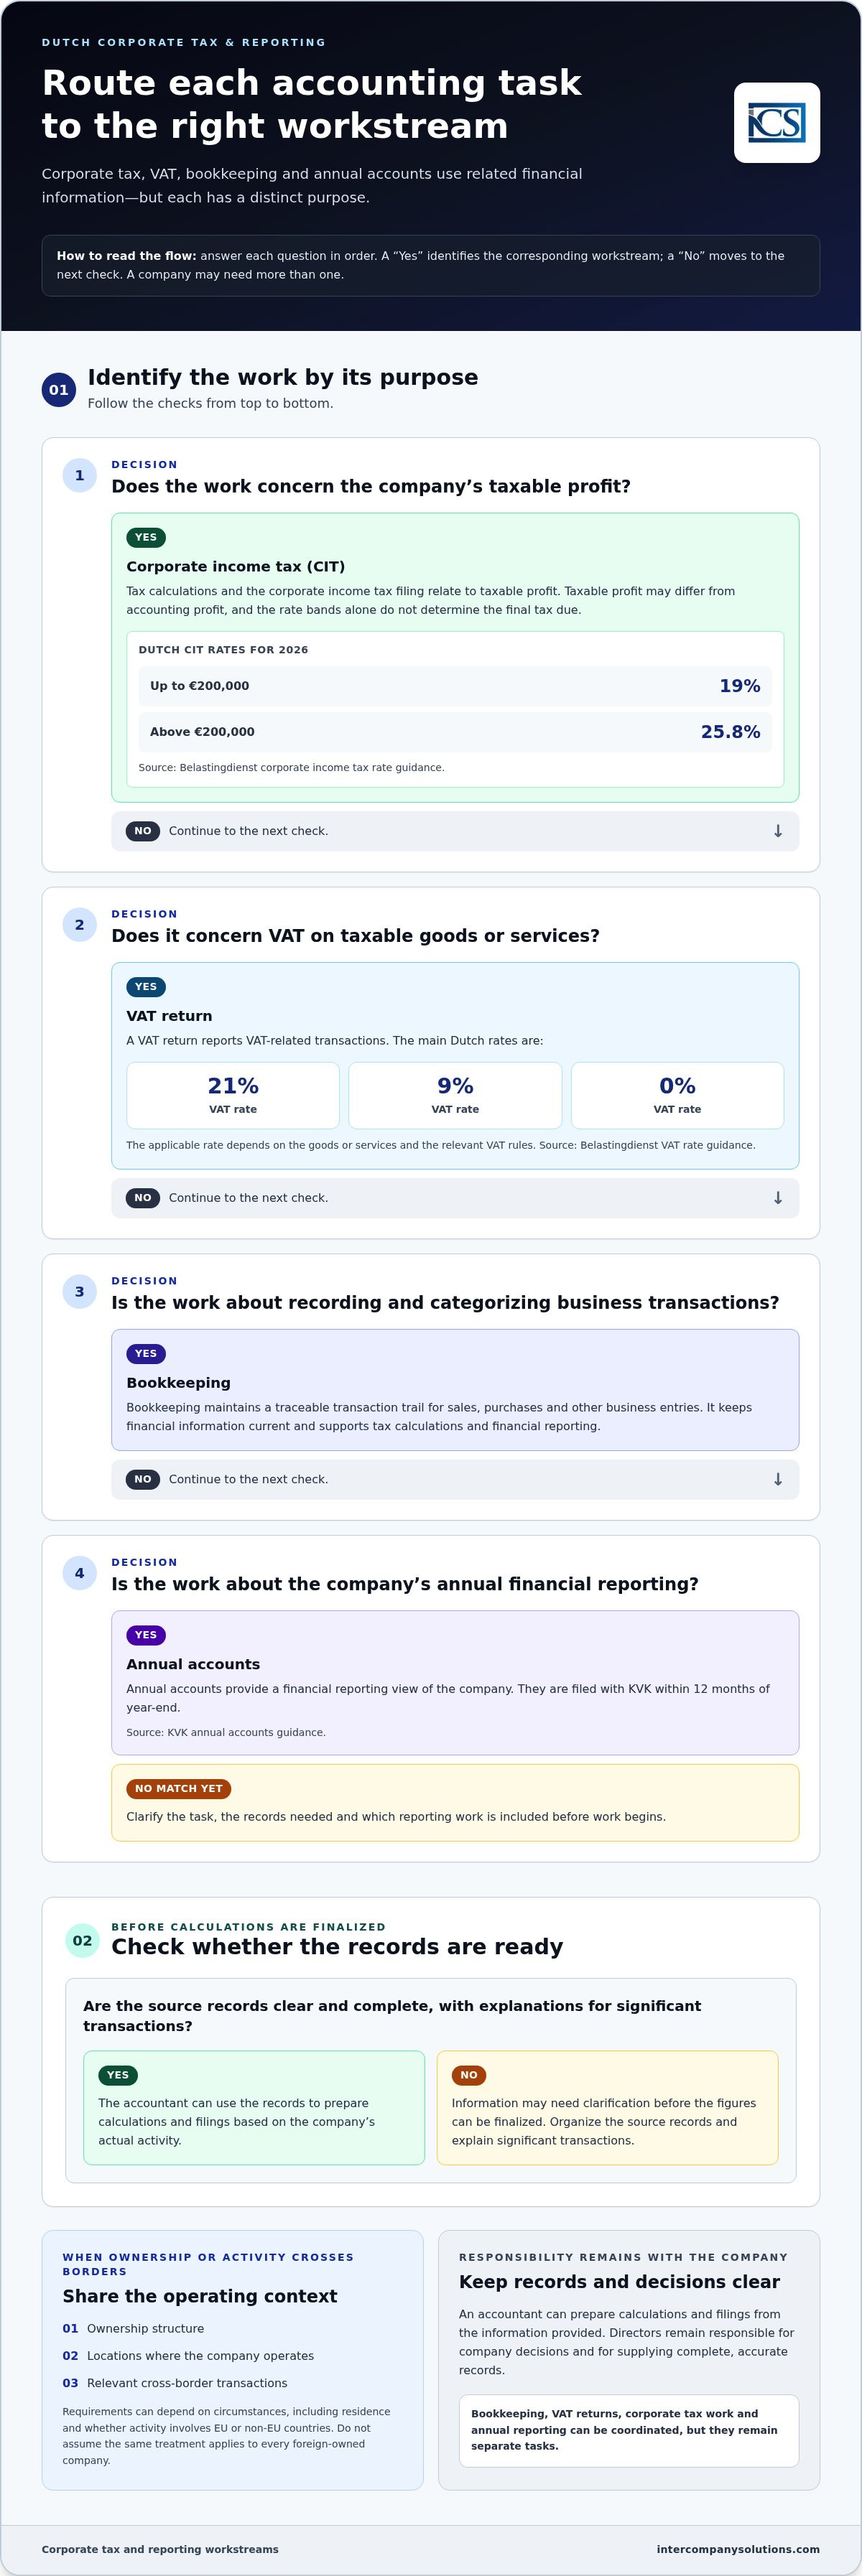
Commencez par identifier les travaux que votre entreprise doit couvrir. Une déclaration d'impôt sur les sociétés, les déclarations de TVA, la tenue de livres et les comptes annuels répondent chacun à un objectif différent, même s'ils s'appuient sur certaines informations financières communes.
Ce guide explique le rôle et les limites de l'assistance comptable et fiscale d'entreprise, les informations et registres d'entreprise à organiser, ainsi que les éléments à prendre en compte lors du choix d'un comptable. Il montre également comment les déclarations fiscales peuvent s'intégrer dans une assistance comptable et de tenue de livres plus large, afin que vous puissiez planifier une conformité continue avec une vision plus claire des responsabilités de votre entreprise.
Points clés
- Un comptable fiscaliste d'entreprise peut prendre en charge les calculs et déclarations fiscales, tandis que la tenue de livres, les déclarations de TVA et les rapports annuels ont des rôles distincts.
- Pour 2026, les taux néerlandais de l'impôt sur les sociétés sont de 19 % jusqu'à 200 000 € et de 25,8 % au-delà de 200 000 € ; le bénéfice imposable peut différer du bénéfice comptable.
- Comparez l'assistance interne, logicielle et externe selon le périmètre, la continuité, la responsabilité des registres et l'accès à l'expertise fiscale.
- Organisez les registres financiers, catégorisez les transactions et communiquez le contexte pertinent de l'entreprise. Les registres sont conservés 7 ans, ou 10 ans pour les biens immobiliers.
- Cartographiez les tâches comptables et fiscales avant le début des travaux, et profitez d'une consultation initiale pour discuter des besoins de votre entreprise et du périmètre proposé.
Table des matières
- Ce qu'un comptable fiscaliste d'entreprise prend en charge aux Pays-Bas
- Obligations fiscales et déclaratives néerlandaises coordonnées par un comptable
- Comment comparer l'assistance d'un comptable fiscaliste d'entreprise pour une société néerlandaise
- Documents et informations à préparer pour votre comptable fiscaliste néerlandais
- Travailler avec Intercompany Solutions pour l'impôt sur les sociétés néerlandais
Ce qu'un comptable fiscaliste d'entreprise prend en charge aux Pays-Bas
Un comptable fiscaliste d'entreprise aide à organiser les documents pertinents sur le plan fiscal, à calculer les résultats imposables, à préparer les déclarations d'impôt sur les sociétés et à coordonner les déclarations connexes. Un teneur de livres enregistre et catégorise principalement les transactions. Ces rôles peuvent se chevaucher, mais le travail fiscal utilise les documents sous-jacents pour traiter les calculs et les exigences déclaratives, tandis que la tenue de livres maintient les informations financières à jour et traçables.
La portée dépend de la structure de l'entreprise, de ses activités et de ses besoins en matière de reporting. Un comptable peut préparer les calculs et les déclarations à partir des informations fournies, mais les administrateurs demeurent responsables des décisions de l'entreprise et de la fourniture de documents complets et exacts. L'assistance professionnelle ne remplace pas la responsabilité de la direction concernant les informations et les choix de l'entreprise. Les directives relatives à l'impôt sur les sociétés de l'administration fiscale néerlandaise expliquent le cadre fiscal. Pour un contexte plus général, consultez l'impôt sur les sociétés aux Pays-Bas.
Déclaration d'impôt sur les sociétés par rapport à la comptabilité courante
Une déclaration fiscale n'est qu'une partie d'un cycle plus large d'enregistrement financier et de reporting. La tenue de livres conserve une piste d'audit des transactions pour les ventes, les achats et les autres écritures commerciales. Ces documents étayent les calculs fiscaux et le reporting financier, mais l'enregistrement d'une transaction n'équivaut pas à la détermination de son traitement fiscal.
L'impôt sur les sociétés et la TVA sont des obligations distinctes. L'impôt sur les sociétés concerne le bénéfice imposable d'une entreprise ; la TVA concerne les livraisons de biens ou les prestations de services imposables ainsi que la TVA facturée ou comptabilisée sur les transactions pertinentes. Les calculs, les déclarations et les règles diffèrent. Une entreprise peut avoir besoin de coordonner sa tenue de livres, ses déclarations de TVA, ses travaux relatifs à l'impôt sur les sociétés et son reporting annuel, mais il s'agit de tâches distinctes. Un comptable peut aider à les relier et à identifier les informations nécessaires pour chacune d'elles.
Quand l'actionnariat international influe sur la relation de travail
L'actionnariat international ne détermine pas à lui seul chaque obligation fiscale néerlandaise. Les éléments pertinents peuvent inclure l'identité des propriétaires de l'entreprise, le lieu de ses activités et l'existence de transactions entre parties liées ou transfrontalières. Ces faits aident à identifier les pièces justificatives et les explications pertinentes. Les exigences peuvent varier selon les circonstances, notamment selon qu'un propriétaire ou une entité est résident ou non-résident et selon que l'activité implique des pays de l'UE ou hors UE. Pour les entreprises maintenant des entités dans plusieurs juridictions, comme aux Émirats arabes unis, faire appel à des spécialistes tels que Account Dubai garantit que la comptabilité, l'audit et la conformité fiscale au niveau local restent alignés sur le reporting global du groupe. Ne présumez pas que le traitement appliqué à une société détenue par des étrangers s'applique à une autre.
Dès le début de la relation de travail, communiquez la structure de détention, les lieux d'exploitation de la société ainsi qu'une description claire des transactions transfrontalières. Cela donne au comptable le contexte nécessaire pour évaluer les documents et les besoins déclaratifs sans présumer que toutes les entreprises sous contrôle étranger suivent les mêmes règles. Les fondateurs qui planifient leur structure et leurs étapes d'implantation peuvent également consulter le guide pour créer une entreprise aux Pays-Bas, puis utiliser ce contexte d'entreprise pour orienter les travaux comptables et fiscaux continus.
Obligations fiscales et déclaratives néerlandaises coordonnées par un comptable
Les travaux fiscaux et déclaratifs d'une société néerlandaise s'appuient sur les mêmes informations financières sous-jacentes, mais chaque obligation a son propre objet et son propre processus de déclaration. Un comptable peut coordonner les documents et les calculs nécessaires à ces tâches. L'entreprise doit néanmoins veiller à ce que ses informations restent complètes et examiner les décisions qui influent sur ses comptes et sa situation fiscale.
Calculs et déclarations d'impôt sur les sociétés
Pour 2026, les taux de l'impôt sur les sociétés néerlandais sont de 19 % jusqu'à 200 000 € et de 25,8 % au-delà de 200 000 €, comme indiqué dans les directives de la Belastingdienst relatives aux taux de l'impôt sur les sociétés. Ces tranches de taux ne constituent qu'une partie du calcul et non une estimation complète de l'impôt final dû par une entreprise.
Le bénéfice imposable n'est pas automatiquement identique au bénéfice comptable. La tenue de livres enregistre les transactions et étaye les états financiers ; les calculs fiscaux appliquent ensuite le traitement fiscal pertinent aux résultats de la société. Pour préparer une déclaration fondée sur l'activité réelle, le comptable a besoin de pièces justificatives claires et d'explications sur les transactions significatives. Si les informations sont incomplètes, les chiffres peuvent nécessiter des éclaircissements avant que la déclaration ne puisse être finalisée.
Les déclarations d'impôt sur les sociétés ont leurs propres exigences de dépôt. Étant donné que la date limite de dépôt peut dépendre de la situation de l'entreprise, utilisez les instructions actuelles de la Belastingdienst relatives aux déclarations d'impôt sur les sociétés plutôt que de vous fier à une date générale. Assurez la cohérence entre la déclaration, les calculs justificatifs et la tenue de livres afin que les chiffres puissent être reliés aux écritures de l'entreprise.
La TVA et le reporting annuel dans le cadre général de la conformité
La TVA est distincte de l'impôt sur les sociétés. Une déclaration de TVA récapitule les transactions soumises à la TVA, tandis qu'une déclaration d'impôt sur les sociétés concerne le bénéfice imposable. Les principaux taux de TVA néerlandais sont de 21 %, 9 % et 0 % ; le taux applicable dépend des biens ou services et des règles de TVA applicables. Les directives de la Belastingdienst relatives aux taux de TVA expliquent ces taux et leur application. N'utilisez pas un taux de TVA pour estimer l'impôt sur les sociétés et ne considérez pas une déclaration de TVA comme faisant partie de la déclaration d'impôt sur les sociétés.
Les comptes annuels constituent une autre obligation déclarative distincte. Les comptes annuels sont déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice, comme décrit dans les directives de la KVK relatives aux comptes annuels. Ils offrent une vision financière de l'entreprise, tandis que les déclarations fiscales appliquent les règles fiscales aux informations financières pertinentes. Coordonner la tenue de livres, la TVA, les calculs fiscaux et le reporting annuel permet de maintenir des registres cohérents à travers ces différents processus.
Si les obligations déclaratives ou les documents de votre société doivent être évalués ensemble, vous pouvez discuter de vos exigences comptables et fiscales avec Intercompany Solutions.
Comment comparer l'assistance d'un comptable fiscaliste d'entreprise pour une société néerlandaise
Le modèle d'assistance approprié dépend des tâches que votre entreprise doit couvrir et des capacités disponibles en interne. Une Dutch BV ayant un volume limité de transactions peut nécessiter une organisation différente de celle d'une société ayant des salariés, une activité transfrontalière ou plusieurs processus déclaratifs à coordonner. Les logiciels peuvent aider à organiser les informations, mais ils ne peuvent pas remplacer le jugement fiscal propre à une situation ni fournir à eux seuls le contexte commercial manquant.
Utilisez cette comparaison pour identifier la répartition des tâches et les domaines où une assistance supplémentaire peut être utile. Les options peuvent également être combinées. Par exemple, une société peut conserver la tenue de livres en interne tout en faisant appel à une assistance externe pour la fiscalité et le reporting.
| Modèle d'assistance | Portée et continuité | Documents et expertise fiscale |
|---|---|---|
| Personnel interne | Peut couvrir les tâches financières courantes de manière continue, sous réserve des capacités du personnel, de la couverture des fonctions et des passations de responsabilités. | Le personnel de l'entreprise tient ou coordonne les documents. L'accès à l'expertise fiscale néerlandaise dépend de l'expérience de l'équipe et des conseils externes sollicités. |
| Gestion axée sur les logiciels | Peut prendre en charge des flux de tenue de livres répétitifs et organiser les données de transaction. La continuité dépend d'une utilisation correcte, d'une saisie régulière et de l'accès au système. | Le personnel de l'entreprise demeure responsable de la qualité des informations saisies. Les logiciels peuvent signaler ou traiter des données, mais ils n'évaluent pas de manière autonome chaque traitement fiscal spécifique à l'entreprise. |
| Assistance comptable externe | Peut fournir une assistance récurrente convenue pour la tenue de livres, la fiscalité ou le reporting. La continuité dépend du flux de travail convenu et du partage des informations en temps voulu. | L'entreprise fournit des documents complets et les explications pertinentes. L'expertise fiscale est disponible dans le cadre convenu, tandis que les administrateurs conservent la responsabilité des décisions et des approbations de l'entreprise. |
Adapter l'accompagnement à la structure et à l'activité de l'entreprise
Évaluez la charge de travail plutôt que de vous fier uniquement à la forme juridique. Prenez en compte le volume de transactions, les ventes ou achats transfrontaliers, les opérations entre parties liées, les salariés et les besoins en matière de reporting. Une Dutch BV simple avec une activité limitée peut être gérée avec un dispositif d'accompagnement plus restreint. Des opérations plus diversifiées peuvent exiger une coordination plus étroite entre la tenue de livres, la TVA, la paie, les calculs fiscaux et les comptes annuels. La forme sociale à elle seule ne détermine pas un résultat fiscal particulier ni ne garantit une économie.
Vérifier l'étendue de la coordination comptable et fiscale
Avant le début des travaux, cartographiez les tâches et les transferts de responsabilités. La tenue comptable organise les transactions sous-jacentes ; les déclarations de TVA et les déclarations fiscales annuelles utilisent les informations financières pertinentes à des fins déclaratives distinctes ; les comptes annuels présentent la situation financière et les résultats de l'entreprise. Convenez de qui fournit les pièces justificatives, explique les transactions inhabituelles, examine les chiffres provisoires, approuve les déclarations et répond aux questions de suivi. Une attribution claire des responsabilités réduit les lacunes, en particulier lorsque les dirigeants et le personnel financier travaillent sur différents sites ou fuseaux horaires.
Intercompany Solutions fournit un accompagnement comptable et fiscal aux entités néerlandaises, y compris aux entreprises détenues par des intérêts internationaux. Une entreprise comparant ses options peut échanger sur ses besoins comptables et fiscaux afin de définir un périmètre pratique adapté à son activité et à ses capacités internes. Assurez-vous que les responsabilités, les registres et les étapes de révision sont clairs dès le départ.
Documents et informations à préparer pour votre comptable fiscaliste néerlandais
Préparez les documents selon un ordre clair afin que les transactions puissent être tracées et les questions résolues efficacement. Des pièces justificatives complètes et transmises à temps facilitent la tenue comptable et les démarches fiscales, mais aucune liste de contrôle ne remplace un examen des activités, de l'actionnariat et de la situation propre à votre entreprise. Les documents ci-dessous constituent des exemples pratiques et non une liste exhaustive de pièces requises dans tous les cas.
- Organisez les pièces justificatives. Rassemblez les factures disponibles, les relevés bancaires, les justificatifs de notes de frais et les enregistrements des transactions de l'entreprise. Conservez les documents dans une arborescence de dossiers cohérente et rendez la période concernée facilement identifiable. Si un paiement bancaire couvre plusieurs postes, conservez suffisamment de détails justificatifs pour le relier aux transactions sous-jacentes.
- Catégorisez les transactions et expliquez les éléments inhabituels. Regroupez les pièces conformément à votre processus de tenue comptable, puis signalez les écritures pouvant nécessiter un contexte, comme une dépense ponctuelle importante, un paiement impliquant un actionnaire ou une transaction avec une société liée. Ajoutez une description factuelle et succincte de l'objet de la transaction et de sa finalité commerciale. Des explications claires aident le comptable à déterminer comment enregistrer une écriture et si des informations complémentaires sont requises.
- Partagez le contexte et les évolutions de l'entreprise. Fournissez une vue d'ensemble actualisée des activités de l'entreprise, de son actionnariat, de ses lieux d'exploitation et des changements pertinents intervenus au cours de la période. Expliquez les nouveaux secteurs d'activité, les modifications du mode de fonctionnement de l'entreprise ou les transactions qui s'écartent de son activité habituelle. Les informations requises dépendant de la situation concrète de l'entreprise, échangez sur les points imprécis ou inhabituels plutôt que de présumer de leur traitement.
Conservation des documents et informations sur l'actionnariat
Conservez les documents de l'entreprise pendant 7 ans, ou 10 ans pour les biens immobiliers, conformément aux directives de conservation des documents du Belastingdienst. Cette conservation permet de se référer ultérieurement aux pièces justificatives ; cela ne signifie pas que chaque document a le même rôle dans un calcul fiscal.
Les informations relatives à l'actionnariat sont également essentielles. Pour l'enregistrement UBO aux Pays-Bas, le seuil est de >25 % ; les modifications des données relatives à l'UBO doivent être déclarées dans un délai de 7 jours, comme indiqué dans les directives relatives aux UBO de la KVK. Ces obligations concernent les informations relatives à la propriété et au contrôle effectifs. Évaluez si un changement dans la situation de votre entreprise a une incidence sur son enregistrement plutôt que de présumer que toute mise à jour interne doit être déclarée.
Si votre société est une BV, sa structure et sa gouvernance font partie du contexte d'examen de l'actionnariat et des transactions. Les fondateurs peuvent se référer au guide de constitution d'une Dutch BV pour obtenir des informations générales sur la création de ce type de société.
Des documents bien organisés offrent au comptable une base de départ pour analyser les éléments pertinents pour les déclarations et les comptes annuels de votre entreprise. Conservez une liste des questions en suspens avec les documents, en particulier lorsqu'une transaction ne permet pas, à elle seule, de comprendre clairement son objet ou le lien avec l'actionnariat.
Collaborer avec Intercompany Solutions pour l'impôt sur les sociétés aux Pays-Bas
Les obligations fiscales et déclaratives néerlandaises sont interdépendantes. La tenue des comptes enregistre les transactions de la société, qui constituent la base des calculs et déclarations fiscales. Les déclarations de TVA et les déclarations fiscales annuelles répondent à des obligations distinctes, tandis que les comptes annuels présentent les informations financières de la société dans le format requis. Coordonner ces tâches permet de maintenir la cohérence des informations tout au long du cycle de déclaration.
Intercompany Solutions fournit une assistance comptable et fiscale aux entités néerlandaises, y compris aux entreprises détenues par des structures internationales. La mission peut intégrer la tenue de livres, les déclarations de TVA, les déclarations fiscales annuelles et l'établissement des comptes annuels au sein d'une organisation de travail coordonnée. Les prestations appropriées dépendent des activités de la société, des processus existants et des obligations déclaratives. Commencez par établir ce qui est déjà pris en charge et les domaines nécessitant une assistance.
Les points à aborder lors d'une première consultation
La première consultation gratuite est l'occasion d'exposer la situation de votre société et d'échanger sur un périmètre d'intervention adapté. Préparez un aperçu concis des éléments suivants :
- Activités de la société : Décrivez l'activité de la société, les lieux où elle opère et tout changement significatif intervenu dans ses activités.
- Structure de détention : Résumez la structure de l'actionnariat et détaillez tout changement pertinent ou toute relation transfrontalière.
- Opérations et pièces comptables : Donnez un aperçu général du volume de transactions, des pièces justificatives disponibles et du mode de classement actuel des documents.
- Organisation existante : Indiquez qui assure actuellement la tenue de la comptabilité, les déclarations de TVA, les travaux fiscaux et l'établissement des comptes annuels, ainsi que les logiciels ou processus internes utilisés.
- Échéances déclaratives à venir : Identifiez les obligations déclaratives connues ou les périodes nécessitant une attention particulière, sans présumer d'une date limite qui pourrait dépendre de la situation propre à la société.
Ces informations offrent une base concrète d'échange et aident à déterminer les points nécessitant un examen plus approfondi. Lorsqu'une réponse dépend des activités de la société, de son actionnariat ou de son statut de contribuable, le traitement applicable doit être évalué au regard de ces faits plutôt que déduit d'un exemple général.
Une prochaine étape claire pour un accompagnement continu
À l'issue de l'échange initial, définissez le périmètre d'intervention et les flux d'informations. Déterminez d'un commun accord les documents que la société fournira, les modalités de traitement des questions relatives aux transactions ainsi que les déclarations et obligations de reporting incluses. Les dirigeants doivent rester impliqués dans l'examen des informations de la société et la prise de décision ; l'expert-comptable prend en charge les travaux comptables et fiscaux convenus à partir des pièces transmises.
Pour un fondateur étranger, un processus harmonisé facilite l'intégration des obligations de conformité néerlandaises dans les activités globales de l'entreprise. De même, si votre entreprise opère également dans des juridictions telles que la Nouvelle-Zélande, collaborer avec des spécialistes régionaux des PME tels que Proledger peut contribuer à maintenir des normes rigoureuses et fluides en matière de tenue de livres et de conformité. Tenez prêts la synthèse de la société et les justificatifs disponibles, identifiez l'organisation existante et dressez la liste des questions nécessitant une réponse spécifique à l'entreprise. Cela constitue une base claire pour discuter d'un accompagnement continu sans supposer que chaque entité néerlandaise a les mêmes besoins.
Définir une trajectoire claire pour la conformité continue
Au fur et à mesure que votre société se développe, son modèle opérationnel peut évoluer. De nouveaux marchés, des changements d'actionnariat ou une équipe grandissante peuvent influencer les questions nécessitant une attention particulière. Planifiez des examens réguliers de ces changements afin que l'administration de la société demeure alignée sur la situation actuelle.
Mettez à profit le prochain échange pour identifier ce qui a changé, ce qui se profile et les points nécessitant des éclaircissements. Un examen ciblé permet de transformer ces priorités en un plan pratique pour les opérations néerlandaises de la société.
Grâce à une prochaine étape claire, vous pouvez avancer avec un plan défini pour l'organisation continue de votre société.
Foire aux questions
Quel est le rôle d'un expert-comptable fiscaliste d'entreprise aux Pays-Bas ?
Un expert-comptable fiscaliste d'entreprise aide à interpréter les informations financières de la société à des fins fiscales et à préparer les déclarations associées. L'expert-comptable peut identifier les transactions nécessitant des éclaircissements, rapprocher les chiffres entre les différents registres et structurer les informations pour le reporting. Cela diffère d'une simple saisie des écritures dans un logiciel de tenue de livres. Les administrateurs demeurent responsables des décisions de la société et doivent s'assurer que les informations fournies sont complètes et exactes.
Une Dutch BV a-t-elle besoin d'un expert-comptable fiscaliste d'entreprise ?
Une Dutch BV a besoin d'une approche garantissant la tenue ordonnée de ses registres et de ses obligations déclaratives, mais elle ne requiert pas nécessairement le même niveau d'assistance externe qu'une autre société. Examinez qui est en mesure de gérer l'administration, d'évaluer les questions fiscales et d'assurer les tâches de déclaration à mesure que l'activité évolue. Par exemple, l'embauche de personnel ou de nouvelles transactions transfrontalières peuvent accroître la coordination requise. L'organisation appropriée dépend de l'activité réelle de la BV et de ses capacités internes.
Quels sont les taux de l'impôt sur les sociétés aux Pays-Bas en 2026 ?
Les taux applicables pour 2026 sont de 19 % jusqu'à 200 000 € et de 25,8 % au-delà de 200 000 €. Le taux applicable au bénéfice imposable d'une société dépend des règles fiscales applicables et de la situation de la société ; les taux nominaux ne déterminent pas à eux seuls l'impôt final dû. Consultez les instructions actuelles de la Belastingdienst relatives à l'impôt sur les sociétés pour obtenir des précisions sur l'application et les déclarations.
Combien coûte un expert-comptable fiscaliste d'entreprise aux Pays-Bas ?
Les honoraires dépendent des prestations convenues et de la situation de la société. Un devis peut varier selon que l'accompagnement couvre une seule déclaration ou comprend également la tenue de livres récurrente, la gestion de la TVA et les comptes annuels. L'état et l'organisation des pièces existantes peuvent influer sur la charge de travail requise. Pour définir le périmètre, préparez une brève présentation des activités de votre société, de l'organisation comptable actuelle et des missions que vous souhaitez confier.
Une société néerlandaise détenue par des capitaux étrangers peut-elle faire appel à un expert-comptable à distance ?
Oui. Une société néerlandaise détenue par des capitaux étrangers peut coordonner ses travaux comptables à distance en transmettant ses pièces justificatives et le contexte de l'entreprise à son expert-comptable. Le lieu de résidence du propriétaire ne détermine pas à lui seul l'imposition de la société. La détention par des résidents de l'UE ou hors UE peut être pertinente selon les circonstances, mais elle ne doit pas se substituer à une analyse de l'entité, de ses transactions et du statut des parties prenantes.
Pendant combien de temps une société néerlandaise doit-elle conserver ses documents comptables ?
Conservez les documents de l'entreprise pendant 7 ans, ou 10 ans pour les biens immobiliers. Classez-les et conservez-les de manière à ce que la société puisse relier les écritures comptables à leurs pièces justificatives. Les directives de la Belastingdienst relatives à la conservation des documents fournissent des précisions, notamment sur l'application de ces règles à des documents spécifiques.
Dernière révision : octobre 2026
Sources
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taux de l'impôt sur les sociétés
- ICS Payroll - Services de paie aux Pays-Bas
- Belastingdienst - Prélèvements sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |