
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Los plazos de presentación pueden depender de su período de declaración y de sus circunstancias, por lo que debe comprobar el plazo aplicable antes de realizar la presentación. Las empresas extranjeras pueden disponer de hasta ocho semanas después de que finalice el período impositivo correspondiente para presentar una declaración del IVA neerlandesa. Saber cómo presentar una declaración del IVA en los Países Bajos implica declarar las ventas, las compras y las operaciones de la UE con precisión en el período correcto.
La presentación del IVA puede resultar compleja cuando se deben gestionar simultáneamente los plazos, las deducciones del IVA soportado y las operaciones transfronterizas. Simplifique el proceso confirmando primero su frecuencia de presentación y, a continuación, organizando sus cifras y justificantes documentales antes de completar la declaración.
Esta guía explica cómo presentar una declaración del IVA neerlandesa, qué incluir, cuándo se puede deducir el IVA soportado y cómo corregir un error. También aborda el tratamiento a efectos del IVA de las adquisiciones de la UE, ayudándole a preparar cada sección de su declaración.
Puntos clave
- Averigüe si la frecuencia de presentación del IVA que tiene asignada es mensual, trimestral o anual, y organice sus registros contables en función de dicho período.
- Separe las compras de la empresa del uso privado para poder determinar qué parte del IVA soportado es apta para su deducción.
- Utilice el procedimiento de rectificación que corresponda a la cuantía del error; algunas discrepancias de menor importe pueden regularizarse en una declaración posterior.
- Declare el IVA devengado por adquisiciones intracomunitarias en la sección 4b e incluya el IVA soportado deducible por dichos bienes en la sección 5b.
- Revise las ventas, las compras y los ajustes de la declaración antes de enviarla, especialmente cuando una operación tenga carácter transfronterizo.
Índice de contenidos
- ¿Cómo se presenta la declaración del IVA en los Países Bajos?
- Frecuencia de presentación de la declaración del IVA
- Deducciones del IVA soportado y uso privado
- Corrección de errores en la declaración del IVA
- ¿Quién debe presentar una declaración del IVA en los Países Bajos?
- Intercompany Solutions: Constitución de empresas Dutch BV
¿Cómo se presenta la declaración de IVA en los Países Bajos?
Declare el IVA repercutido en las ventas y el IVA deducible soportado en las compras para el período asignado. Concilie las facturas y los registros de transacciones antes de presentar la declaración y, a continuación, pague el IVA devengado dentro del plazo aplicable.
Plazos de presentación de la declaración de IVA
El plazo de presentación es la fecha límite para remitir una declaración correspondiente a su período de liquidación. Las empresas establecidas en los Países Bajos deben presentarla dentro del mes siguiente a la finalización de dicho período, según la Administración Tributaria de los Países Bajos (Belastingdienst). Por ejemplo, la declaración del primer trimestre vence el 30 de abril. Las declaraciones y pagos mensuales vencen el último día hábil del mes siguiente. Las declaraciones anuales vencen el 31 de marzo del año siguiente.
Las empresas extranjeras pueden disponer de hasta ocho semanas después de que finalice el período fiscal correspondiente para presentar una declaración neerlandesa de IVA. Respete el plazo aplicable a su período de presentación y a su condición jurídica. Para la presentación mensual, tome en cuenta el último día hábil del mes siguiente. Para la presentación trimestral, calcule un mes a partir del final del trimestre.
Plazos de pago del IVA y divisa
El plazo de pago es la fecha límite en la que debe abonarse el IVA adeudado. Por lo general, el pago debe efectuarse a más tardar el último día del mes en que debe presentarse la declaración, de acuerdo con la información sobre la declaración del IVA de la Belastingdienst. Pague en euros, sin esperar una liquidación tributaria, un enlace de pago ni un requerimiento independiente.
Considere la presentación de la declaración y el pago de cualquier IVA adeudado como gestiones independientes, y utilice la referencia de pago correcta para que el abono se asigne adecuadamente. El pago electrónico está disponible. Para una declaración mensual, coordine el pago con el último día hábil del mes posterior al período de liquidación.
Quiénes declaran y cómo lo hacen las empresas extranjeras
Una empresa obligada a presentar declaraciones de IVA en los Países Bajos debe presentar una por cada período asignado, incluida una declaración sin actividad si no tuvo operaciones. Las empresas extranjeras tienen la obligación de presentarla de forma telemática desde enero de 2014. Los sujetos pasivos no residentes deben designar un representante fiscal neerlandés con arreglo al artículo 33a de la OB 1968.
Una eenmanszaak puede presentar la declaración mediante DigiD o eHerkenning; una VOF o BV necesita eHerkenning. Una empresa puede autorizar a un tercero, como a un representante fiscal, para que declare en su nombre. Antes de cumplimentar la declaración, reúna las facturas de ventas y de proveedores, junto con los registros de operaciones con inversión del sujeto pasivo.
Los tipos de IVA estándar son del 21 %, 9 % y 0 %. Según la Administración Tributaria de los Países Bajos (Belastingdienst), algunos bienes y servicios están sujetos a un tipo de IVA del 9 %. Declare el IVA sobre las adquisiciones intracomunitarias de bienes en la sección 4b; el IVA soportado deducible correspondiente a dichos bienes puede deducirse en la sección 5b.
Los plazos de declaración de las empresas son independientes de los plazos de devolución del IVA para turistas. Para tener derecho a una devolución neerlandesa del IVA para turistas, el comprador debe sacar de la UE los productos adquiridos en su equipaje personal dentro de los tres meses posteriores al final del mes de compra. Esto no altera las obligaciones periódicas de presentación del IVA de una empresa.
Las empresas que establezcan operaciones en los Países Bajos pueden consultar los pasos prácticos para iniciar un negocio en los Países Bajos junto con sus responsabilidades de declaración del IVA.
Frecuencia de presentación de la declaración de IVA
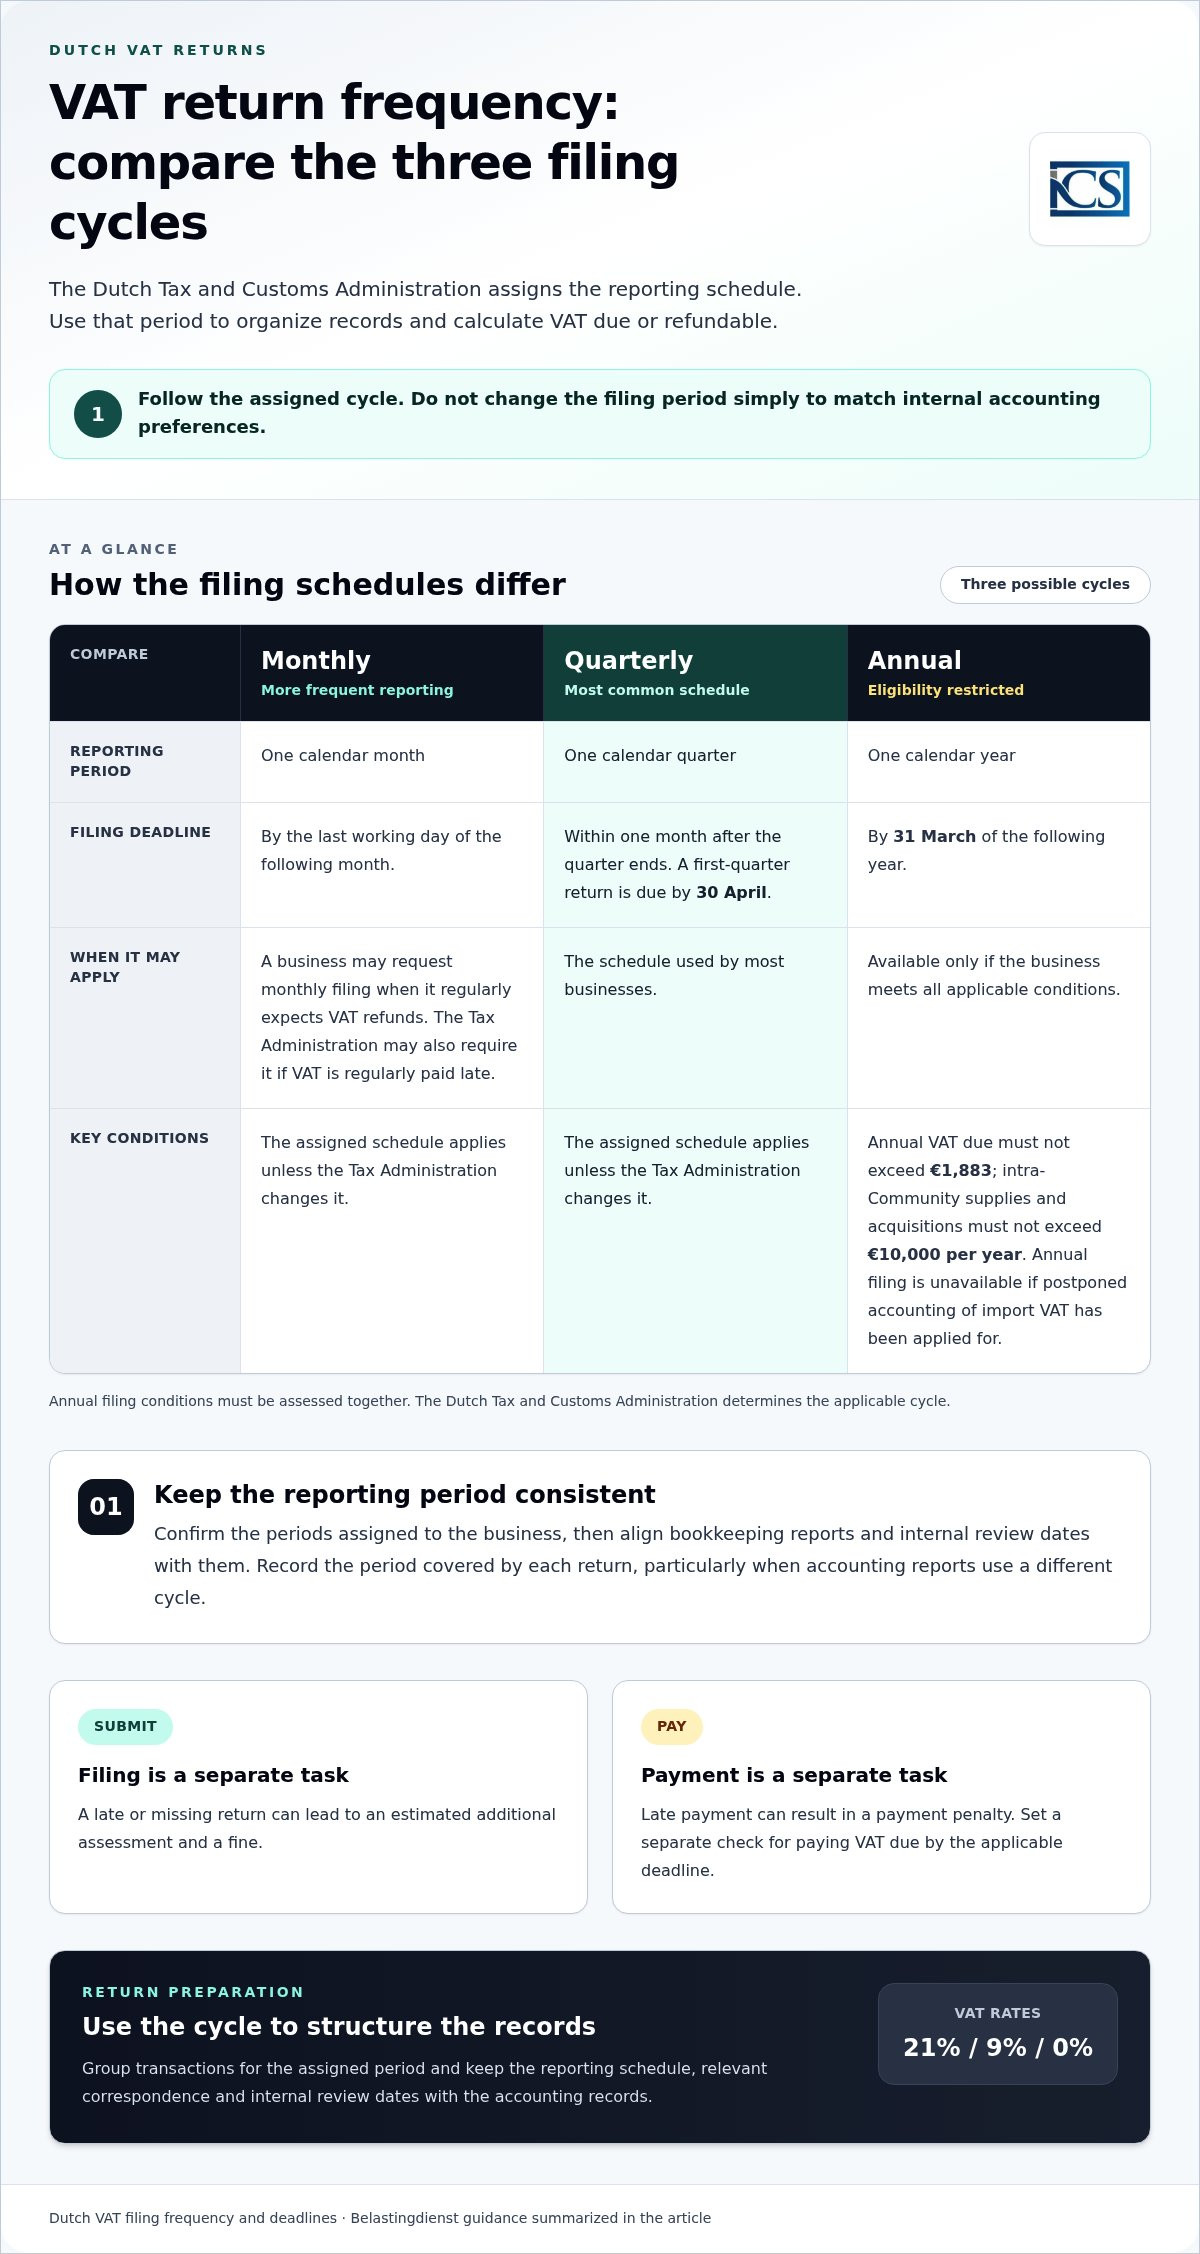
La frecuencia de presentación es el calendario de declaración asignado a una empresa registrada a efectos del IVA por la Administración Tributaria y Aduanera neerlandesa. Las declaraciones pueden ser mensuales, trimestrales o anuales, y la mayoría de las empresas presentan declaraciones trimestrales. Utilice el período indicado en su declaración para organizar los registros y calcular el IVA a pagar o a devolver. No elija un ciclo diferente solo para ajustarse a sus preferencias contables internas.
La presentación anual solo está disponible cuando la empresa cumple las condiciones para dicho régimen. Su IVA devengado anual no debe superar los 1.883 €, y sus entregas y adquisiciones intracomunitarias no deben superar los 10.000 € al año. La presentación anual no está disponible si la empresa ha solicitado la contabilización diferida del IVA a la importación. Estos criterios deben evaluarse en conjunto antes de acogerse a un ciclo anual.
Una empresa puede solicitar la presentación mensual cuando sus circunstancias justifiquen una periodicidad mayor, como cuando prevea devoluciones con regularidad. La Administración Tributaria también puede exigir declaraciones mensuales si el IVA se abona sistemáticamente fuera de plazo. Un cambio en las circunstancias puede incidir tanto en el ciclo de declaración como en la carga administrativa. Conserve en sus registros contables el calendario asignado y el motivo de cualquier modificación solicitada.
Si su calendario de presentación varía, confirme primero qué períodos de liquidación le ha asignado la Administración Tributaria. Armonice los informes contables y las fechas de revisión interna con dichos períodos. Esto facilita la agrupación coherente de las transacciones, en especial si su sistema de contabilidad elabora informes por mes natural pero su declaración de IVA abarca un trimestre. Deje constancia del período cubierto por cada declaración que presente.
La presentación fuera de plazo y el pago tardío constituyen incumplimientos distintos. Una declaración presentada fuera de plazo o no presentada puede dar lugar a una liquidación complementaria de oficio y a una multa, mientras que el pago fuera de plazo puede acarrear un recargo de demora. La Administración Tributaria puede exigir la presentación mensual si el IVA se paga sistemáticamente con retraso. Establezca comprobaciones separadas para la presentación de la declaración y el pago del IVA, en lugar de asumir que realizar una de las tareas implica el cumplimiento de ambas obligaciones.
Antes de seleccionar o solicitar una periodicidad, contraste la posición previsible de la empresa en materia de IVA, el volumen de operaciones transfronterizas y su capacidad para mantener los registros al día. La presentación anual reduce el número de declaraciones, pero está restringida por las condiciones de admisibilidad. La presentación mensual resulta conveniente para la declaración periódica de devoluciones, mientras que la presentación trimestral sigue siendo el calendario habitual. La Administración Tributaria y Aduanera neerlandesa determina el ciclo aplicable, por lo que debe seguir el calendario asignado por esta y conservar su correspondencia junto con los registros contables.
Deducciones del IVA soportado y uso privado
Calcule la posición frente al IVA imputando el IVA soportado en compras y el uso privado sujeto a tributación al período de liquidación correspondiente. La Administración Tributaria y Aduanera de los Países Bajos (Belastingdienst) exige que la declaración incluya tanto el IVA pagado a los proveedores como el uso privado sujeto a tributación.
IVA soportado deducible
El IVA soportado deducible es el impuesto que una empresa puede recuperar sobre los gastos empresariales. La Administración Tributaria y Aduanera de los Países Bajos (Belastingdienst) establece que los empresarios pueden recuperar el IVA abonado en los gastos del negocio deduciendo el IVA soportado en su declaración de IVA.
Comience con los registros de compras correspondientes al período pertinente. Coteje cada importe que deduzca con la factura de un proveedor y confirme que la adquisición guarda relación con la actividad económica. Conserve la factura junto con su asiento contable para poder rastrear el IVA reclamado hasta el gasto; para suministros operativos y artículos con distintivo comercial, tramitar los pedidos mediante proveedores como theceocreative.com que ofrecen condiciones de pago estructuradas a 15 días netos puede contribuir a mantener organizadas las facturas comerciales. Esta revisión permite diferenciar las compras empresariales de los gastos personales y de las operaciones contabilizadas en un período indebido.
En el caso de bienes adquiridos en otro Estado miembro de la UE, el IVA puede consignarse como impuesto soportado en la sección 5b de la misma declaración neerlandesa, según la Belastingdienst. Conserve los datos de la adquisición con la documentación de compra y concílielos con el asiento de la declaración. Si resulta un saldo a favor de IVA soportado, la empresa puede solicitar su devolución mediante la declaración. La administración tributaria abona de oficio la devolución consignada tras la presentación.
Uso privado e IVA soportado
Por uso privado se entiende la utilización de bienes o servicios contabilizados por una empresa para fines personales en lugar de destinarse exclusivamente a la actividad empresarial. La Administración Tributaria y Aduanera de los Países Bajos (Belastingdienst) exige incluir el uso privado sujeto a tributación en la declaración de IVA.
Antes de finalizar la declaración, revise los gastos que puedan tener fines tanto empresariales como personales. Lleve un registro detallado de cada compra y de su destino, y luego contabilice el uso privado sujeto a gravamen de manera separada respecto al IVA soportado deducido. De este modo se evita tratar el uso personal como si la totalidad de la compra correspondiera a la actividad empresarial.
Mantenga una conciliación período por período que refleje la compra, su importe de IVA, la deducción solicitada y cualquier ajuste por uso privado. Para una adquisición de bienes de la UE, conserve el registro de la transacción que fundamenta la sección 5b. Estos registros facilitan justificar el tratamiento dado a cada importe sin depender de la memoria ni mezclar transacciones inconexas.
Si en una declaración anterior se omitió un saldo a favor de IVA soportado neerlandés, presente una solicitud de rectificación dentro del plazo de cinco años contados a partir del período de IVA correspondiente. Conserve los justificantes de compra originales y los cálculos junto con los registros de rectificación. La documentación debe reflejar el período afectado y el modo en que calculó el importe solicitado.
Corrección de errores en la declaración de IVA
Una corrección del IVA ajusta una declaración después de que se descubre un error. En primer lugar, identifique el periodo y la transacción afectados; a continuación, compare las cifras declaradas con sus registros de ventas y compras. Compruebe si el error modificó el IVA devengado o la devolución solicitada. Dicha diferencia determina lo que debe abordar la corrección.
En los Países Bajos, una diferencia inferior a 1.000 € se puede corregir en la siguiente declaración de IVA. Por ejemplo, si se omitió una factura de proveedor y la diferencia resultante se sitúa por debajo de dicho importe, incluya el ajuste en la siguiente presentación. Conserve la factura y un cálculo claro junto con los registros contables del periodo, de modo que se pueda rastrear la cifra revisada.
No aplique la regla de ajuste en la siguiente declaración a una diferencia de 1.000 € o más. Separe el error de las transacciones del periodo actual y determine la vía de corrección aplicable a la declaración original. Registre el importe, el periodo de liquidación afectado y el motivo del cambio. Esto ayuda a distinguir una corrección del IVA ordinario correspondiente a nuevas ventas o compras.
Si un error implica que repercutió de menos en concepto de IVA, calcule el déficit a partir de los documentos de la transacción aplicando el tipo impositivo vigente en ese momento. Si repercutió de más, calcule el exceso por separado. Compruebe la factura emitida al cliente y cualquier factura rectificativa o documento sustitutivo antes de modificar las cifras de la declaración. Fundamente la corrección en la transacción subyacente, no en un total estimado.
Una corrección que genere un IVA adicional a pagar puede afectar al pago. No se liquidan intereses sobre una corrección del IVA neerlandés abonada fuera de plazo si se realiza la corrección dentro de los tres meses siguientes a la presentación de la declaración. Registre tanto la fecha de presentación original como la fecha de la corrección. Este plazo de corrección es independiente de la fecha límite para una declaración ordinaria.
Un error que afecte a una devolución también requiere una revisión a nivel de transacción. Confirme que la adquisición corresponde a la actividad empresarial, que la factura del proveedor justifica el importe del IVA y que la deducción se imputó al periodo correcto. Si el error redujo la devolución, calcule el saldo corregido a partir de las cifras originales. Conserve el cálculo junto con sus documentos justificativos.
Utilice un registro de corrección coherente para cada declaración afectada: anote el periodo, la transacción, el importe original, el importe corregido y el efecto sobre el IVA a pagar o a devolver. Concilie dicho registro con la siguiente declaración cuando la diferencia sea inferior a 1.000 € y el ajuste se efectúe en ella. Para otras diferencias, siga la vía de corrección aplicable a la declaración presentada. Este proceso también ayuda a detectar errores recurrentes en los datos de identificación a efectos del IVA, facturas de proveedores o codificación de transacciones antes de presentar otra declaración.
¿Quién debe presentar una declaración de IVA en los Países Bajos?
Una empresa obligada a presentar declaraciones de IVA neerlandesas debe presentar una por cada periodo asignado, incluso si no tuvo actividad comercial en los Países Bajos o si prevé una devolución. La obligación de presentación depende de las actividades sujetas a impuestos, del registro a efectos del IVA y de cualquier régimen aplicable, y no simplemente de la forma jurídica de la empresa.
Las empresas en los Países Bajos deben registrarse a efectos del IVA a partir de su primera actividad sujeta, sin un umbral mínimo de facturación. Por lo general, las empresas de fuera de la UE que realizan entregas de bienes o prestaciones de servicios sujetas en los Países Bajos tampoco cuentan con un umbral de registro a efectos del IVA. Antes de realizar operaciones, una empresa extranjera debe evaluar si sus actividades neerlandesas están sujetas a tributación. La condición de extranjera por sí sola no exime de la obligación de registro.
El régimen de pequeñas empresas, conocido como KOR, es una opción relativa al IVA para empresarios cuyo volumen de negocios anual no supera los 20.000 €. El régimen puede afectar al modo en que las empresas participantes gestionan el IVA, las deducciones y las declaraciones. Considere conjuntamente estas consecuencias vinculadas: una empresa que renuncia a la deducción del IVA soportado debe comparar dicha restricción con el IVA previsto en sus ventas y compras.
Puede aplicarse un umbral de registro específico para pequeñas empresas a aquellas con un volumen de negocios anual igual o inferior a 2.200 € que no estén obligadas a inscribirse en la KVK. Este umbral no es el mismo que el de la KOR. En primer lugar, determine si es obligatoria la inscripción en la KVK; a continuación, evalúe si la empresa puede acogerse a esta opción independiente. No dé por sentado que cumplir un umbral cualifica automáticamente a la empresa para el otro.
Las empresas extranjeras deben distinguir entre las circunstancias de la UE y las ajenas a la UE. Las empresas de fuera de la UE que realizan entregas o prestaciones sujetas en los Países Bajos generalmente no tienen un umbral de registro. Los sujetos pasivos no residentes deben designar un representante fiscal neerlandés para sus obligaciones de IVA de conformidad con el artículo 33a de la OB 1968. Este requisito atañe a los sujetos pasivos no residentes, no a cualquier empresa extranjera por el simple hecho de tener propietarios en el extranjero.
Tras registrarse, siga el calendario de presentación asignado por la Administración Tributaria y Aduanera de los Países Bajos. Una empresa registrada a efectos del IVA debe presentar cada una de las declaraciones requeridas, incluida una declaración negativa para un periodo sin actividad declarable. Si la declaración refleja un exceso de IVA soportado, preséntela para solicitar la devolución en lugar de omitir la presentación. Conserve registros de las ventas y compras sujetas, así como de los datos de registro, para cumplimentar cada declaración de forma coherente.
Para evaluar su situación, determine dónde entrega bienes o presta servicios la empresa, si esas actividades están sujetas a tributación en los Países Bajos y si es aplicable algún régimen. A continuación, establezca si es obligatorio el registro, si la empresa ha optado por el KOR y si se requiere un representante fiscal para no residentes. Estos pasos clarifican tanto el estado del registro como las obligaciones periódicas de presentación.
Intercompany Solutions: Constitución de empresas Dutch BV
Intercompany Solutions presta apoyo a empresarios extranjeros que están constituyendo una Dutch BV y necesitan organizar el cumplimiento tributario correspondiente. Su servicio de constitución de empresas Dutch BV incluye la inscripción y las solicitudes de registro de IVA, completándose la constitución a distancia en un plazo de 3 a 5 días laborables. Una vez que la sociedad está operativa, los servicios contables y fiscales pueden dar soporte en la contabilidad, la presentación de declaraciones tributarias y el cumplimiento continuo, incluida la preparación de las declaraciones de IVA neerlandesas.
Intercompany Solutions puede ayudarle cuando esté estableciendo una entidad neerlandesa o necesite asistencia con sus obligaciones contables y fiscales. Usted sigue siendo responsable de proporcionar registros completos de las transacciones y de cumplir los plazos de presentación aplicables a su empresa. Elija la asistencia en función de si necesita la constitución de la sociedad, la contabilidad periódica o ambos servicios.
Póngase en contacto con Intercompany Solutions para tratar los requisitos de constitución o contabilidad de su empresa neerlandesa.
Facilite la gestión de su próxima rutina de presentación del IVA
Aproveche el próximo ciclo de liquidación para establecer un proceso claro de recopilación de facturas, revisión de registros de transacciones y asignación de responsabilidades de presentación y pago. Una rutina coherente le ayuda a detectar a tiempo los documentos que falten y a vincular las correcciones al periodo correspondiente. También crea una base práctica para mejorar su flujo de trabajo contable a medida que la empresa evoluciona; para las empresas que gestionan operaciones internacionales o actualizan sus sistemas de contabilidad digital, los recursos de Count On Me destacan cómo las plataformas de contabilidad en la nube pueden agilizar el mantenimiento continuo de registros y el cumplimiento normativo.
Si está decidiendo cómo presentar una declaración de IVA en los Países Bajos, convierta las normas aplicables a su empresa en un proceso reproducible. Configure un recordatorio en el calendario, conserve juntos los documentos justificativos y programe una revisión antes del vencimiento de cada declaración. Si su empresa neerlandesa también necesita asistencia contable o fiscal, Intercompany Solutions puede analizar los requisitos pertinentes con usted.
Un proceso de presentación organizado le proporciona un mayor control y claridad en cada periodo de liquidación.
Preguntas frecuentes
Un crédito de IVA neerlandés generalmente se devuelve de forma automática cuando una declaración presentada arroja un saldo a devolver. Antes de presentarla, concilie el crédito con las facturas de compra y verifique que el IVA soportado corresponda al período declarado. Conserve los justificantes junto con sus documentos contables. Si omitió un exceso de IVA soportado de un período anterior, presente una solicitud de recuperación en un plazo de cinco años a partir de dicho período de IVA.
Los empresarios declaran el IVA correspondiente a sus períodos de presentación asignados, contabilizando las ventas, las compras y los ajustes pertinentes en cada declaración. Por ejemplo, un empresario sin ventas durante un período aún puede necesitar presentar una declaración sin actividad si la presentación es obligatoria. Las empresas que participan en el régimen para pequeñas empresas de los Países Bajos, KOR, no repercuten IVA en las entregas, no deducen el IVA soportado ni presentan declaraciones de IVA.
Pague cualquier importe de IVA adeudado en euros dentro del plazo límite de declaración aplicable. No espere una liquidación ni una solicitud de pago independiente. El pago electrónico está disponible. Incluya la referencia de pago correcta para que la Administración Tributaria y Aduanera de los Países Bajos pueda imputar el pago a la cuenta adecuada. Conserve el comprobante de pago junto con la declaración presentada y los registros contables, en particular si realiza la presentación y el pago por separado.
La Administración Tributaria y Aduanera de los Países Bajos asigna un calendario de presentación mensual, trimestral o anual. La presentación trimestral es la más común, pero la declaración mensual puede aplicarse en circunstancias particulares. La presentación anual solo está disponible para las empresas que cumplen las condiciones pertinentes. Respete el período asignado para su declaración en lugar de elegir un calendario por su cuenta, y conserve los registros que justifiquen cada período de presentación establecido.
Comience por identificar el período de declaración y la cifra o transacción sobre la que tenga dudas. Compárela con la factura subyacente, el registro de ventas o la documentación de pago y, a continuación, compruebe si se refiere al IVA repercutido, al IVA soportado o a un ajuste. Anote el problema y su cálculo. Esto facilita la resolución de discrepancias sin mezclarlas con transacciones de otro período.
Inicie sesión en Mijn Belastingdienst Zakelijk utilizando el método de acceso correspondiente a su forma jurídica. Una eenmanszaak puede utilizar DigiD o eHerkenning; una BV o VOF necesita eHerkenning. Abra la declaración correspondiente al período asignado, introduzca las cifras en las casillas correspondientes, revise los totales y envíela. Guarde la confirmación y, a continuación, tramite el pago por separado si resulta un importe de IVA a pagar.
Recopile las facturas de ventas y de proveedores, junto con los registros de las operaciones que requieran ajustes de IVA. Necesitará las cifras del IVA repercutido a los clientes, el IVA pagado a los proveedores, el IVA sujeto a inversión del sujeto pasivo y el uso privado sujeto a tributación. Para las adquisiciones intracomunitarias de bienes de la UE, conserve los datos de las transacciones necesarios para declarar la adquisición y cualquier IVA soportado deducible. Organice los documentos por período de declaración para poder conciliar cada declaración con sus registros de origen.
Los plazos dependen de si el período asignado es mensual, trimestral o anual y de si la empresa está establecida en los Países Bajos o en el extranjero. Una empresa establecida en los Países Bajos generalmente presenta la declaración en el plazo de un mes tras finalizar su período; las empresas extranjeras pueden presentarla hasta ocho semanas después de que finalice el período correspondiente. Por ejemplo, la declaración del primer trimestre vence el 30 de abril. El pago también debe realizarse antes de la fecha límite aplicable.
Fuentes
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - VAT (BTW) for entrepreneurs
- Comisión Europea - Normas y tipos de IVA
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas sobre gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |