


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-29 · Last reviewed 2026-09-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Comprometerse con operaciones neerlandesas antes de probar la demanda puede generar costes y tareas de cumplimiento evitables. La decisión de expandir el negocio a los Países Bajos debe comenzar con pruebas de encaje en el mercado, no con la constitución de la empresa.
Es razonable tener dudas sobre qué modelo operativo se adapta a sus planes, qué obligaciones neerlandesas se aplican y cómo gestionar el negocio desde el extranjero. Esta guía establece un marco por etapas para ayudarle a evaluar la demanda antes de asumir compromisos significativos, comparar los principales modelos operativos e identificar las decisiones de cumplimiento pertinentes para su situación. También explica cómo secuenciar el estudio de mercado, la configuración y la administración continua para que pueda planificar cada paso. La vía adecuada depende de factores como sus actividades comerciales, la titularidad y si tiene la intención de establecer una entidad neerlandesa o atender el mercado desde el extranjero. Analice estas decisiones en orden para poder diseñar un plan de entrada práctico sin tratar la constitución como el primer paso.
Puntos clave
- Valide la demanda de los clientes antes de comprometerse con una estructura legal u operativa.
- Compare operar a través de su empresa extranjera existente con establecer una entidad neerlandesa y, a continuación, evalúe qué modelo se adapta a sus circunstancias.
- Identifique oportunamente los registros aplicables y las obligaciones de presentación, y organice la documentación conforme a los requisitos de conservación pertinentes.
- Asigne una responsabilidad clara para la facturación, la contabilidad, la gestión de nóminas, los contratos, el mantenimiento de registros y las aprobaciones internas antes del lanzamiento.
- Diseñe un plan de entrada secuenciado e identifique qué decisiones puede tomar a nivel interno y cuáles requieren asesoramiento profesional.
Índice
- Expanda su negocio a los Países Bajos probando primero la adecuación al mercado
- Elija un modelo operativo en los Países Bajos antes de constituirse
- Planifique los registros neerlandeses, los impuestos y el cumplimiento antes del lanzamiento
- Prepare las operaciones neerlandesas, la dotación de personal y la administración financiera
- Convierta el plan de expansión a los Países Bajos en un lanzamiento secuenciado
Expanda su negocio a los Países Bajos probando primero la adecuación al mercado
Confirme la viabilidad comercial antes de comprometerse con una estructura legal u operativa. La constitución de una entidad neerlandesa puede establecer una estructura local, pero no demuestra que los clientes vayan a comprar su producto o servicio. Si tiene la intención de expandir su negocio a los Países Bajos, comience probando la demanda de los clientes y los requisitos prácticos para atenderlos.
Utilice la evidencia procedente de sus propias conversaciones de ventas, consultas, actividades piloto e investigación de clientes. Revise la Economía de los Países Bajos para obtener antecedentes sobre sectores y relaciones comerciales, y luego evalúe qué significa ese contexto para su oferta específica. Estar preparado para la entrada al mercado implica contar con evidencia de la demanda combinada con un plan operativo viable.
Defina la oportunidad en el mercado neerlandés
Especifique quién es más propenso a comprar, qué necesidad aborda su oferta y cómo llegará a esos clientes. Compruebe si su producto, servicio, enfoque de precios y proceso de ventas se adaptan al segmento objetivo. Considere qué canales puede utilizar, cómo esperan comprar los clientes y qué requerirá la entrega o el soporte. La competencia lingüística y la accesibilidad internacional pueden facilitar la comunicación, pero ninguna de las dos garantiza la demanda.
Compare sus hipótesis con pruebas directas. Por ejemplo, registre qué grupos de clientes responden al contacto inicial, qué dudas plantean y si su modelo de entrega propuesto cumple con sus requisitos. Revise las ofertas y los canales de los competidores para identificar en qué se diferencia su propuesta y dónde podría necesitar ajustes.
Establezca criterios de entrada cuantificables
Decida de antemano qué evidencia justificaría el siguiente paso. Los posibles indicadores incluyen clientes potenciales cualificados de su segmento de clientes objetivo, interés reiterado tras una demostración del producto, solicitudes de propuestas o compromisos iniciales de clientes. Elija métricas que coincidan con su ciclo de ventas y su oferta. El tráfico web general o el mero interés informal no constituyen por sí solos prueba de un mercado viable.
La investigación exploratoria le ayuda a formular y contrastar hipótesis. Los compromisos operativos requieren pruebas más sólidas, como una clara intención de compra y un plan creíble de ventas, entrega y soporte continuo. Establezca un punto de revisión y registre qué le llevaría a continuar, modificar la oferta o pausar el proyecto.
Una vez que tenga una visión más clara de la demanda, utilice la guía para iniciar un negocio en los Países Bajos para considerar las cuestiones prácticas de constitución que siguen a continuación. Mantenga la validación de mercado independiente de la constitución: tome la decisión operativa porque la evidencia la respalda, no porque ya se haya constituido una sociedad.
Elija un modelo operativo en los Países Bajos antes de constituirse
Tras evaluar la demanda del mercado, decida cómo llevará a cabo su actividad antes de organizar una estructura en los Países Bajos. Puede seguir operando a través de su sociedad extranjera existente o constituir una entidad neerlandesa. Ninguna de las dos opciones es automáticamente la correcta. La elección depende de sus actividades, la estructura de propiedad, los acuerdos con clientes y los planes para gestionar las operaciones. Una entidad neerlandesa es una vía posible para entrar en el mercado, no un requisito previo para todas las empresas.
Compare los principales modelos operativos
Distinga el modelo operativo de la forma jurídica. Una sociedad extranjera existente puede prestar servicios o vender a clientes neerlandeses sin crear una entidad neerlandesa, pero las consecuencias dependen de los hechos específicos. Una entidad neerlandesa crea una estructura jurídica local con sus propias consideraciones de constitución y administración.
| Criterio de decisión | Sociedad extranjera existente | Entidad neerlandesa |
|---|---|---|
| Estructura jurídica | La actividad continúa a través de su entidad jurídica extranjera existente. | La actividad opera a través de una forma jurídica establecida en los Países Bajos. |
| Decisión de constitución | Evalúe si la sociedad existente puede respaldar el modelo de ventas y entrega previsto. | Seleccione una forma jurídica neerlandesa que se ajuste a la propiedad y al plan operativo. |
| Administración | Confirme cómo se gestionarán las transacciones y responsabilidades relacionadas con los Países Bajos dentro de la sociedad existente. | Planifique los registros aplicables y la administración continua de la entidad neerlandesa. |
| Formalidades de constitución | Dependen de la jurisdicción y la estructura de la sociedad existente. | La eenmanszaak, la VOF, la CV y la maatschap no requieren notario; la BV, la NV y la stichting sí. |
Esta comparación general no determina el tratamiento fiscal ni la responsabilidad. Estas cuestiones dependen de la forma elegida y de sus circunstancias. El resumen de estructuras empresariales de Business.gov.nl es un punto de partida útil para comparar formas jurídicas.
Decida si una Dutch BV se ajusta al plan
Una BV puede convenir a una empresa que necesita una entidad jurídica neerlandesa, pero no es un requisito automático para la entrada al mercado. El capital social mínimo para una Dutch BV es de 1 €. Considere la estructura de propiedad, la toma de decisiones y los acuerdos transfronterizos antes de elegir esta forma. Si ha seleccionado una BV, revise los requisitos de constitución de empresas en los Países Bajos y confirme la vía de constitución para sus circunstancias.
Cuando la propiedad, la residencia fiscal o los acuerdos transfronterizos influyan en la decisión, busque asesoramiento legal o fiscal cualificado. También puede consultar sus dudas sobre la constitución de una Dutch BV antes de comprometerse con una estructura.
Planifique los registros neerlandeses, los impuestos y el cumplimiento antes del lanzamiento
Una vez seleccionado un modelo operativo, vincule sus registros y obligaciones recurrentes con sus actividades comerciales reales. Los requisitos pueden diferir entre una entidad neerlandesa y una sociedad extranjera, y el tratamiento del IVA depende de las operaciones y las circunstancias. Utilice esta lista de verificación para asignar responsabilidades antes de iniciar las operaciones comerciales.
- Identifique los registros aplicables. Compruebe si la empresa necesita el registro de IVA neerlandés y, si es relevante para sus actividades, un número EORI. La Administración Tributaria neerlandesa ofrece directrices sobre el IVA, mientras que la Cámara de Comercio (KVK) explica el registro de empresas. No asuma que todas las empresas en expansión tienen las mismas obligaciones.
- Asigne la responsabilidad de las declaraciones. Nombre a la persona o asesor responsable de cada declaración tributaria, presentación y notificación de modificaciones. Registre quién prepara, revisa y presenta cada elemento.
- Establezca los registros y los plazos de presentación. Cree un proceso para archivar facturas, contratos, registros de transacciones y correspondencia, y añada las fechas límite de presentación pertinentes a un calendario compartido.
- Confirme las obligaciones antes del lanzamiento. Verifique las normas aplicables a la entidad, la actividad y los acuerdos transfronterizos en lugar de depender únicamente de una lista de verificación genérica.
El registro a efectos del IVA es independiente de los demás registros y obligaciones de presentación de una empresa. Para las entidades de propiedad extranjera, el registro a efectos del IVA suele tardar entre 6 y 8 semanas. Considere esto como una estimación de planificación, no como un plazo de tramitación garantizado ni un plazo legal. Los tipos de IVA son del 21 %, 9 % o 0 %, según los bienes o servicios y la transacción. Consulte las directrices actuales sobre el IVA de la Administración Tributaria neerlandesa para conocer el tratamiento específico.
Elabore un calendario de cumplimiento y un proceso de mantenimiento de registros
Defina con precisión la responsabilidad de las presentaciones. Para una Dutch BV, registre a la persona responsable de los asuntos del impuesto sobre sociedades, la contabilidad, las cuentas anuales y las declaraciones de IVA aplicables. Los tipos impositivos del impuesto sobre sociedades establecidos son del 19 % hasta 200.000 € y del 25,8 % sobre el importe excedente. Su aplicación depende del beneficio imponible y las circunstancias de la sociedad; confirme las normas vigentes con la Administración Tributaria neerlandesa.
Para las entidades neerlandesas pertinentes, mantenga actualizada la información sobre la titularidad real: el umbral de UBO es >25 % y los cambios de UBO deben notificarse en un plazo de 7 días. Consulte la guía de la KVK sobre el registro de UBO para conocer los requisitos de notificación aplicables. Los registros contables y documentales deben conservarse durante 7 años, o 10 años en el caso de bienes inmuebles. Las cuentas anuales se presentan ante la KVK en un plazo de 12 meses a partir del cierre del ejercicio. Añada cada fecha aplicable al calendario de cumplimiento y verifique la obligación específica según las circunstancias de su entidad.
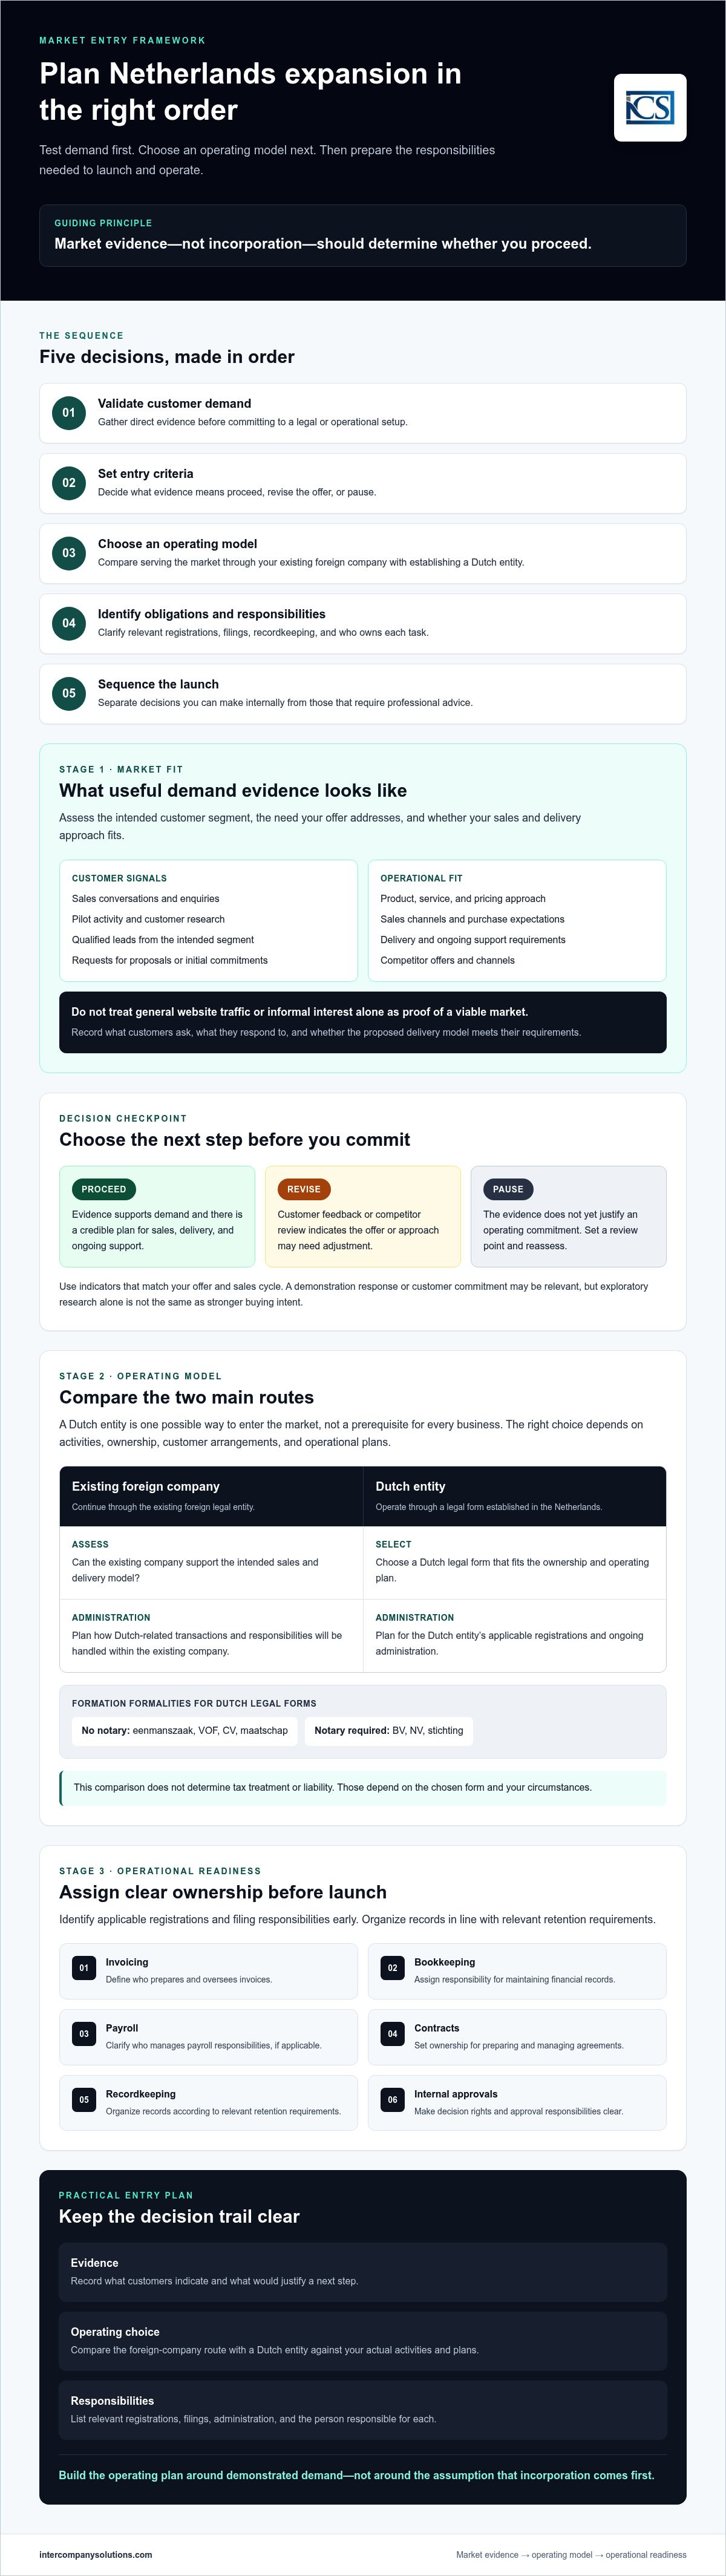
Prepare las operaciones en los Países Bajos, la dotación de personal y la administración financiera
Un plan de entrada viable necesita una asignación clara de responsabilidades para las tareas diarias, no solo una estructura legal elegida. Antes de iniciar la actividad comercial, decida quién emitirá las facturas, llevará la contabilidad, gestionará los contratos, almacenará los registros y aprobará los pagos u otros compromisos. Si su equipo se encuentra en el extranjero, documente cómo se transferirá la información y quién puede actuar cuando una persona responsable no esté disponible.
Planifique el personal y el cumplimiento laboral
En primer lugar, determine si planea contratar personal o utilizar otro modelo de contratación. Estos esquemas no son automáticamente intercambiables; el tratamiento correcto depende de la relación laboral real y de las normas aplicables. Los requisitos de empleo también pueden diferir según el estatus del trabajador. En particular, las consideraciones sobre la autorización de trabajo varían para los nacionales de la UE, del EEE y de Suiza en comparación con las personas ajenas a dichos grupos. Consulte la guía del gobierno neerlandés sobre la contratación de personal y, cuando corresponda, la información sobre trabajo y residencia del IND antes de acordar fechas de inicio o responsabilidades.
Establezca quién recopilará la información de los empleados, preparará los datos para la nómina, revisará los pagos y conservará los registros correspondientes. Si la contratación forma parte de su plan, consulte esta guía sobre nóminas en los Países Bajos para conocer los aspectos a considerar en su planificación. Intercompany Solutions también ofrece servicios de nómina para entidades neerlandesas, incluida la administración de nóminas y el apoyo en materia de personal.
Asigne la responsabilidad de la administración financiera
Haga explícito cada proceso. Designe a una persona encargada de la elaboración y a otra de la revisión para la contabilidad, las declaraciones de IVA aplicables, las presentaciones anuales y la información financiera. Establezca plazos internos previos a las fechas de vencimiento formal y fije un proceso de aprobación para facturas, pagos a proveedores y contratos. La claridad en las responsabilidades reduce el riesgo de errores en los traspasos cuando la administración se gestiona entre distintas jurisdicciones.
Acuerde cómo llegarán los documentos justificativos a la persona que lleva la contabilidad, quién verifica los registros de transacciones y dónde se almacenan los registros finales. Si los propietarios o directivos trabajan en diferentes países, defina quién puede aprobar compromisos y cómo se documentan las aprobaciones. Confirme las obligaciones de presentación de informes aplicables a la entidad y las actividades elegidas, en lugar de asumir que todas las empresas tienen el mismo calendario de presentación.
Si la apertura de una cuenta bancaria neerlandesa forma parte de su plan, trátela como una línea de trabajo independiente y confirme qué documentación exige la entidad. Intercompany Solutions ofrece asistencia para la apertura de cuentas bancarias como parte de su apoyo a los empresarios que constituyen una empresa neerlandesa.
Transforme el plan de expansión a los Países Bajos en un lanzamiento secuenciado
Convierta las decisiones de su evaluación de mercado, modelo operativo, revisión de cumplimiento y plan de operaciones en una secuencia. Esto le ayuda a identificar qué puede decidirse internamente y dónde se requiere asesoramiento legal, fiscal o regulatorio antes de comprometer recursos. Un plan de lanzamiento debe asignar un responsable y un plazo a cada decisión requerida.
Utilice una lista de verificación de preparación antes de comprometerse
Antes de pasar de la planificación al lanzamiento, confirme a quién pretende atender, cómo entregará su oferta y quién tomará y aprobará las decisiones clave. Compruebe que alguien sea responsable de los registros iniciales, la contabilidad, la facturación, los contratos y los acuerdos de contratación de personal. Identifique cuestiones no resueltas sobre la estructura societaria, la fiscalidad, el IVA, el empleo o si su actividad específica está regulada. No asuma requisitos de licencias sin verificar la actividad y la normativa aplicable.
Siga un plan de acción secuenciado
- Valide la demanda. Utilice su investigación de clientes y la evidencia de ventas para decidir si existe una justificación comercial para continuar.
- Seleccione un modelo operativo. Decida si operar a través de su sociedad extranjera existente o constituir una entidad neerlandesa. Si los hechos clave siguen sin estar claros, revise la evaluación del mercado y del modelo en lugar de constituir una sociedad por defecto.
- Confirme los registros. Identifique qué registros y presentaciones aplican a la estructura y actividades comerciales elegidas. Solicite a un asesor cualificado que revise las dudas que dependan de la titularidad transfronteriza, la fiscalidad o las actividades reguladas.
- Asigne responsabilidades operativas. Designe a los responsables de la administración, los registros financieros, los procesos de personal, los contratos y las aprobaciones internas.
- Revise la preparación. Verifique que las decisiones, los documentos, las responsabilidades y los próximos pasos estén definidos antes de iniciar las operaciones en los Países Bajos.
Los plazos dependen de la estructura que elija, la documentación requerida, la complejidad de la titularidad y los trámites con terceros. Establezca fechas objetivo internas, pero deje margen para resolver las dudas pendientes en lugar de dar por segura una fecha estimada de lanzamiento. Intercompany Solutions asiste en la constitución a distancia de una Dutch BV, completándose generalmente la constitución en un plazo de 3 a 5 días hábiles, según el proceso y las circunstancias.
Si ha seleccionado una BV, el soporte para la constitución de sociedades en los Países Bajos puede ser un paso siguiente relevante. Si todavía está decidiendo cómo expandir su negocio a los Países Bajos, vuelva primero a la evidencia y a las cuestiones sobre el modelo operativo. Para la constitución, solicitudes de IVA, contabilidad o soporte de cumplimiento normativo, puede ponerse en contacto con Intercompany Solutions.
Tome su decisión de lanzamiento en los Países Bajos con un plan claro
Valide la demanda antes de comprometerse con una estructura y, a continuación, elija un modelo operativo que se adapte a su negocio. Confirme qué registros y obligaciones de cumplimiento aplican, y asigne una responsabilidad clara para la administración, el personal y los registros financieros. Si planea expandir su negocio a los Países Bajos, abordar estas cuestiones como decisiones por etapas puede ayudarle a identificar qué está listo y dónde necesita asesoramiento especializado.
Intercompany Solutions ha asesorado a más de 2000 fundadores en todo el mundo y ofrece servicios de constitución de sociedades en los Países Bajos, solicitudes de IVA, contabilidad, fiscalidad y nóminas para cubrir las necesidades de una empresa a medida que se establece y opera en los Países Bajos.
Con la evidencia, las responsabilidades y los próximos pasos definidos, puede avanzar al ritmo que mejor se adapte a sus planes comerciales.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Son los Países Bajos un mercado adecuado para cualquier empresa internacional?
No. La idoneidad depende de la demanda de los clientes, los requisitos de entrega, la competencia y los recursos que pueda comprometer. Una constitución en los Países Bajos por sí sola no determina que los clientes deseen su oferta. Ponga a prueba sus hipótesis con pruebas de mercado actuales, tales como consultas relevantes de clientes y conversaciones comerciales, antes de asumir compromisos operativos sustanciales. Si las actividades o la estructura propuestas pudieran tener consecuencias fiscales o jurídicas, solicite asesoramiento adaptado a sus circunstancias específicas.
¿Puedo expandir mi negocio a los Países Bajos sin constituir una Dutch BV?
Sí, una BV no es obligatoria automáticamente para cada plan de entrada en el mercado. El modelo adecuado depende de sus actividades, la estructura de propiedad, la posición fiscal y las circunstancias operativas. Compare la continuidad a través de su sociedad extranjera existente con el establecimiento de una entidad neerlandesa, y evalúe las implicaciones para su negocio en particular. No confíe en una regla universal: asesores jurídicos y fiscales cualificados pueden ayudarle a verificar cómo se aplican las opciones a sus estructuras transfronterizas.
¿Cuánto tiempo se tarda en registrar una Dutch BV como fundador extranjero?
No existe un plazo único aplicable a todos los fundadores extranjeros. El tiempo necesario depende de la disponibilidad de los documentos, la complejidad de la titularidad y el proceso notarial aplicable a la constitución. Los fundadores de fuera de la UE suelen recurrir a la vía de un poder notarial legalizado para la constitución a distancia: el notario otorga la escritura y el fundador no se desplaza. Confirme los documentos necesarios y el procedimiento con el notario o con un asesor de constitución cualificado antes de planificar la fecha de lanzamiento. Business.gov.nl explica las estructuras empresariales neerlandesas.
¿Qué registros puede necesitar una empresa de propiedad extranjera en los Países Bajos?
Los requisitos dependen de la actividad empresarial y del modelo operativo. El registro mercantil es distinto del registro a efectos de IVA o de una solicitud de número EORI, y una empresa no debe asumir que necesita los tres. Consulte con la KVK si el registro de la sociedad corresponde a su estructura, y revise las directrices sobre el IVA de la Administración Tributaria neerlandesa para empresarios extranjeros. Confirme cualquier requisito de EORI con la correspondiente guía aduanera oficial.
¿Cuánto tarda el registro de IVA neerlandés para una entidad de propiedad extranjera?
El registro a efectos de IVA para entidades de propiedad extranjera suele tardar entre 6 y 8 semanas. Se trata de una estimación, no de un plazo garantizado; el tiempo puede depender de la solicitud y de las circunstancias de la empresa. Consulte el procedimiento actual y los requisitos aplicables en las directrices de la Administración Tributaria neerlandesa para empresarios extranjeros. Tenga en cuenta el proceso de registro en su planificación de lanzamiento y confirme si el registro de IVA es aplicable a sus actividades.
¿Qué se debe gestionar antes de contratar empleados en los Países Bajos?
Antes de contratar, planifique la documentación laboral, las obligaciones de nómina y las verificaciones de autorización de trabajo que se aplican a cada trabajador. Los requisitos varían según el estatus: los nacionales de la UE, del EEE y de Suiza generalmente reciben un trato distinto al de otros nacionales a efectos de permisos de trabajo. Consulte las normas vigentes en la guía de permisos de trabajo de Business.gov.nl y confirme los casos individuales cuando sea necesario. No asuma que una única norma sobre permisos se aplica a todos los empleados; el estatus y las circunstancias del trabajador son determinantes.
¿Qué registros debe conservar una empresa neerlandesa?
Los registros contables y societarios se conservan durante 7 años, o 10 años en el caso de bienes inmuebles. El alcance y la aplicación de estos plazos dependen de los documentos y de las circunstancias, por lo que debe confirmar los requisitos vigentes con las directrices de la Administración Tributaria neerlandesa sobre conservación de registros comerciales. Establezca un proceso fiable para almacenar y recuperar la documentación relevante, y designe a un responsable para gestionarlo. No extienda un período de conservación a otras categorías de registros sin consultar la guía oficial aplicable.
Fuentes
- ICS Payroll - Servicios neerlandeses de gestión de nóminas
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Emprendimiento
- Belastingdienst - Retenciones e impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- IND - Migrante altamente cualificado
- IND - Permiso de residencia para start-up
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Negocios internacionales
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |