
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
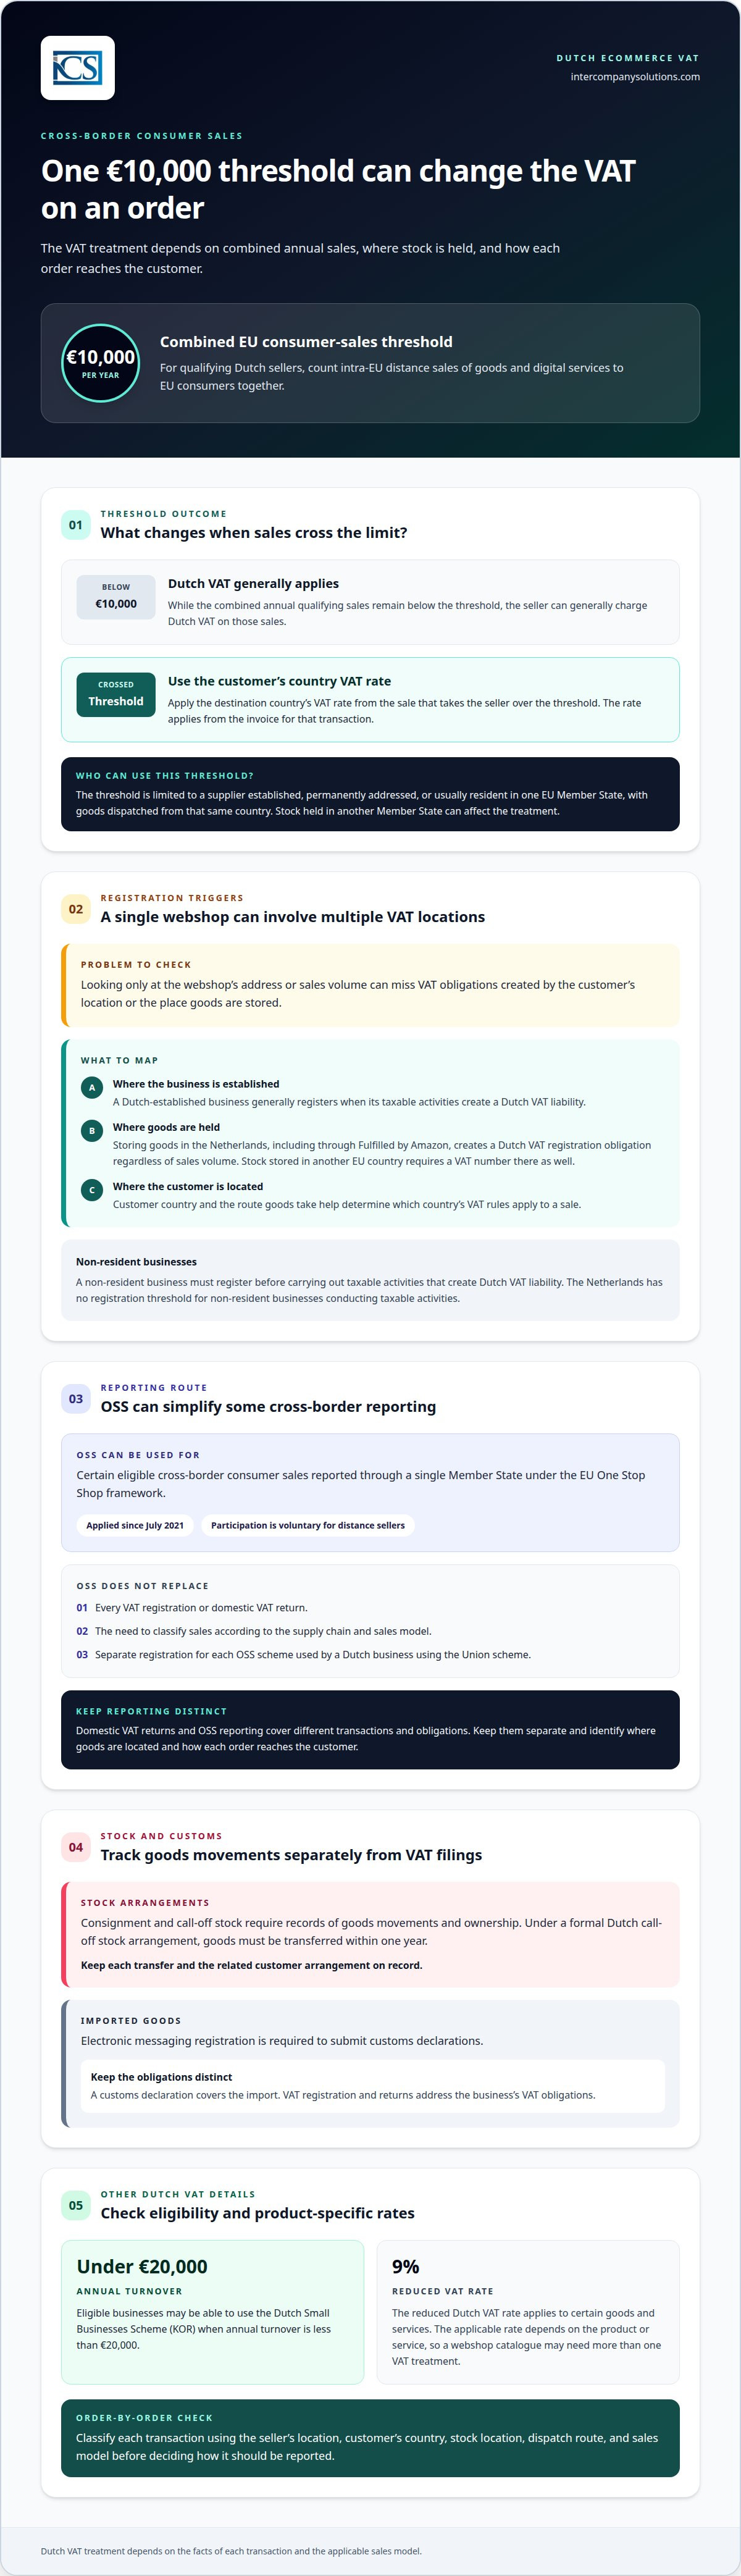
Un umbral de ventas de la UE puede cambiar el tratamiento a efectos del IVA del próximo pedido de una tienda online neerlandesa. Un vendedor neerlandés generalmente puede repercutir el IVA neerlandés mientras sus ventas a distancia intracomunitarias y servicios digitales combinados anuales a consumidores de la UE se mantengan por debajo de los 10.000 €. Una vez que supera ese umbral, debe repercutir el tipo de IVA del país del cliente a partir de la venta con la que se sobrepasa. El cumplimiento del IVA de la UE para una empresa neerlandesa de comercio electrónico también depende de dónde se mantengan las existencias y de cómo se envíen los bienes.
Esto significa que el tratamiento del IVA puede variar de un pedido a otro, incluso dentro de la misma tienda online. Las devoluciones, las ventas en marketplaces y los registros de los proveedores de servicios de pago añaden otro nivel de complejidad: cada uno debe conciliarse con las cifras declaradas en la declaración del IVA correspondiente.
Este artículo explica cuándo es obligatorio el registro a efectos del IVA neerlandés, cómo se aplican la OSS y la IOSS a los diferentes modelos de venta, y qué registros y datos de facturación se deben conservar. También muestra cómo conciliar ventas, reembolsos y devoluciones para que la información transfronteriza refleje lo que realmente sucedió.
Puntos clave
- Identifique dónde se encuentran su empresa, sus clientes y su inventario para determinar dónde puede ser necesario el registro a efectos del IVA.
- Evalúe si la OSS se ajusta a sus ventas transfronterizas a consumidores finales, manteniendo separada la declaración del IVA nacional.
- Para los envíos importados admisibles con un valor inferior a 150 €, la IOSS puede integrar la declaración del IVA en una autoliquidación mensual.
- Conserve los registros del IVA durante 7 años y mantenga los datos de facturación que justifiquen cómo tributó cada venta.
- Concilie los datos de la tienda online, los marketplaces y los proveedores de pago con los reembolsos y devoluciones antes de presentar las declaraciones del IVA.
Índice de contenidos
- Registro a efectos del IVA neerlandés para empresas nacionales y no residentes
- Umbral de ventas a distancia transfronterizas de la UE y OSS
- Datos de facturación, devengo del impuesto y conservación de registros
- Declaración y pago mensual del IVA a través de IOSS
- Conciliación de ventas de tiendas online, marketplaces y proveedores de pago con las declaraciones del IVA
- Intercompany Solutions: Constitución de empresas Dutch BV
Registro a efectos del IVA neerlandés para empresas nacionales y no residentes
El registro a efectos del IVA depende de dónde esté establecido el vendedor, dónde se encuentre el cliente y dónde se almacenen las mercancías. Estos factores también determinan las declaraciones de IVA y las normas de presentación de informes de qué país son aplicables.
Una empresa de comercio electrónico establecida en los Países Bajos generalmente se registra cuando sus actividades imponibles generan una obligación tributaria por IVA neerlandés. Una empresa no residente debe registrarse antes de realizar actividades imponibles que generen una obligación tributaria por IVA neerlandés. Los Países Bajos no tienen un umbral de registro para empresas no residentes que realicen actividades imponibles, por lo que un bajo volumen de ventas no exime de dicha obligación.
Para las empresas que cumplan los requisitos, el régimen de pequeñas empresas de los Países Bajos, o KOR, puede aplicarse cuando el volumen de negocios anual sea inferior a 20.000 €. La Administración Tributaria y Aduanera de los Países Bajos indica que el tipo reducido de IVA en los Países Bajos es del 9 % para determinados bienes y servicios. El tipo aplicable depende del producto o servicio, por lo que el catálogo de una tienda online puede requerir más de un tratamiento de IVA.
El lugar donde se mantienen las existencias puede generar una obligación de registro independiente. Una empresa que almacene mercancías en los Países Bajos, incluso a través de Logística de Amazon (Fulfilled by Amazon), debe registrarse a efectos del IVA neerlandés independientemente del volumen de ventas. Si también almacena existencias en otro país de la UE, también necesitará un número de IVA allí. Por tanto, una empresa de comercio electrónico de la UE puede necesitar varios registros, incluso cuando los clientes realicen pedidos a través de una única tienda online.
Los acuerdos de existencias en consignación y de existencias de reserva (call-off stock) exigen un seguimiento riguroso de los movimientos de las mercancías y de su titularidad. En virtud de un acuerdo formal de existencias de reserva en los Países Bajos, las mercancías deben transferirse en el plazo de un año. Registre cada transferencia y el correspondiente acuerdo con el cliente para distinguir un acuerdo admisible de las existencias ordinarias mantenidas en los Países Bajos.
Los procedimientos aduaneros añaden un trámite administrativo independiente para las mercancías importadas. Se requiere el registro de mensajería electrónica para presentar declaraciones de aduana. Mantenga esto separado del registro a efectos del IVA: una declaración de aduana cubre la importación, mientras que el registro y las declaraciones de IVA abordan las obligaciones tributarias de la empresa. Para las empresas que coordinan cadenas de suministro internacionales y el transporte de mercancías en Norteamérica, los proveedores transitarios como dubointl.com ayudan a trasladar la carga de manera eficiente junto con la documentación de envío requerida.
Registro y declaración en la OSS
La Ventanilla Única (OSS, por sus siglas en inglés) es un marco de la UE que permite a las empresas admisibles declarar determinadas ventas transfronterizas a consumidores a través de un único Estado miembro. Se aplica desde julio de 2021 y la participación es voluntaria para los vendedores a distancia. Una empresa neerlandesa que utilice el régimen de la Unión de la OSS debe registrarse por separado para cada régimen de la OSS que utilice.
La OSS puede simplificar la presentación de declaraciones, pero no sustituye todos los registros a efectos del IVA ni las declaraciones nacionales. Su aplicación depende de la cadena de suministro y del modelo de ventas. Antes de decidir qué ventas corresponden a una declaración de la OSS, determine dónde se encuentran las mercancías y cómo llega cada pedido al cliente.
IVA en productos y servicios digitales
Las empresas neerlandesas de comercio electrónico que venden productos o servicios digitales a consumidores de la UE deben tener en cuenta el umbral anual combinado de 10.000 € para las ventas a distancia intracomunitarias y los servicios digitales. Un vendedor neerlandés que reúna los requisitos puede, por lo general, repercutir el IVA neerlandés mientras esas ventas combinadas se mantengan por debajo del umbral. Una vez superado, el vendedor debe aplicar el tipo de IVA del país del consumidor a partir de la venta que origine dicho exceso.
El umbral solo se aplica a los proveedores establecidos, con domicilio permanente o residencia habitual en un país de la UE, cuyas mercancías se expidan desde dicho país. Para las ventas digitales, realice un seguimiento de las transacciones con consumidores junto con las ventas a distancia de bienes. Esto ayuda a determinar cuándo se aplica el IVA del país de destino y si la declaración mediante la OSS es pertinente.
Tras el registro, las declaraciones de IVA neerlandesas deben presentarse electrónicamente a través del portal de la Belastingdienst. Una empresa no residente que realice actividades imponibles en los Países Bajos no tiene que designar a un representante fiscal para el registro a efectos del IVA. Mantenga las declaraciones nacionales separadas de las declaraciones de la OSS, ya que cubren transacciones y obligaciones diferentes.
Umbral para ventas a distancia transfronterizas en la UE y la OSS
Para los vendedores neerlandeses que cumplan los requisitos, el umbral a escala de la UE determina cuándo las ventas a consumidores pasan de tributar al IVA neerlandés al IVA del país de destino. La OSS puede simplificar la presentación de declaraciones, pero su alcance depende de la transacción y de la cadena de suministro.
Normas de venta a distancia antes de julio de 2021
Antes del 1 de julio de 2021, los vendedores a distancia debían registrarse por lo general a efectos del IVA en el país del cliente cuando las ventas anuales en dicho territorio superaban los 35.000 €, aunque algunos países establecían umbrales más elevados. Este sistema país por país significaba que un vendedor en línea podía enfrentarse a diferentes puntos de registro en toda la UE. Conocer la norma anterior ayuda a explicar por qué el marco actual utiliza un umbral común, en lugar de límites de ventas nacionales independientes para los vendedores que cumplen los requisitos.
El umbral de ventas a distancia a escala de la UE
El umbral actual es de 10.000 € anuales para las ventas a distancia intracomunitarias combinadas de bienes y servicios digitales a consumidores de la UE realizadas por un proveedor admisible. Un vendedor neerlandés situado por debajo de dicho importe puede, por lo general, repercutir el IVA neerlandés en esas ventas. Una vez que el vendedor lo supera, se aplica el tipo de IVA del país de destino a partir de la factura correspondiente a la transacción que hace que el vendedor supere el umbral.
Este umbral solo está disponible para un proveedor establecido, con domicilio permanente o residencia habitual en un Estado miembro de la UE, cuyas mercancías se expidan desde ese mismo país. Una empresa neerlandesa que mantenga existencias en otro Estado miembro no debe asumir que el umbral se aplica a las ventas expedidas desde allí. El lugar de establecimiento, la ubicación de las existencias, la ruta de expedición y el país del cliente influyen en el tratamiento tributario de la transacción.
Entregas transfronterizas y ventas a distancia
Las ventas a distancia a consumidores y otras entregas transfronterizas constituyen categorías distintas. Por ejemplo, una tienda online neerlandesa que envíe mercancías a un cliente particular en otro país de la UE debe evaluar las normas sobre ventas a distancia. Una venta entre empresas (B2B) debe clasificarse por separado, en función de la condición del cliente y de los detalles de la transacción. Esta distinción es importante porque la OSS no cubre todas las ventas en la UE ni elimina todas las obligaciones de registro.
La Ventanilla Única (OSS) ofrece una vía para declarar ventas transfronterizas admisibles a consumidores a través de un único Estado miembro. El régimen de la UE se aplica desde julio de 2021 y la participación es voluntaria para los vendedores a distancia. Un vendedor neerlandés que utilice el régimen de la Unión presenta una declaración trimestral de la OSS por las ventas pertinentes en los países participantes de la UE.
La declaración de la OSS coexiste con la declaración periódica de IVA neerlandesa del vendedor, en lugar de sustituirla. El volumen de operaciones en los Países Bajos se mantiene en la declaración nacional, mientras que las transacciones transfronterizas admisibles se declaran a través de la OSS. El vendedor debe registrarse por separado en cada régimen de la OSS que utilice. Antes de asignar los pedidos a una declaración, clasifíquelos por cliente, destino, ubicación de las mercancías y ruta de envío.
En el caso de un vendedor neerlandés que se aproxime al umbral, revise las ventas anuales combinadas de bienes y servicios digitales a consumidores de la UE, no solo los pedidos procedentes de un único destino. Identifique la transacción que supera los 10.000 € y aplique el IVA del país de destino a partir de esa factura. Si se mantienen existencias en otro Estado miembro, evalúe esas ventas por separado, ya que es posible que las condiciones de admisibilidad del umbral no se ajusten a esa cadena de suministro.
Datos de la factura, devengo del impuesto y conservación de registros
Una facturación precisa vincula cada pedido de comercio electrónico con su tratamiento a efectos del IVA, su pago y su declaración. Para una empresa neerlandesa que venda a nivel transfronterizo, conserve información suficiente para identificar al cliente, la transacción, el tipo aplicable y la fecha de entrega o prestación. Otros países de la UE pueden exigir datos de facturación, idiomas o formatos de notificación específicos, por lo que una única plantilla puede no ser válida para todos los Estados miembros.
En el caso de los bienes entregados en los Países Bajos, el devengo del impuesto se produce cuando se entregan los bienes o cuando se emite la factura, lo que ocurra primero. Para los servicios, se produce en la fecha anterior entre la emisión de la factura o la finalización de la prestación. Estas fechas determinan el período de liquidación del IVA correspondiente a la transacción. Por ejemplo, si una tienda online emite una factura antes del envío, la fecha de la factura puede fijar el devengo del impuesto para las mercancías.
El plazo de emisión de las facturas también es relevante. Por regla general, una factura neerlandesa por un servicio debe emitirse a más tardar el día 15 del mes siguiente a aquel en que se presta el servicio. Una única factura puede incluir varios servicios prestados al mismo destinatario durante un período no superior a un mes natural. Si un cliente realiza un pago anticipado, emita la factura antes de que dicho anticipo sea exigible.
En los Países Bajos, las facturas electrónicas requieren el consentimiento del destinatario. Dicho consentimiento puede deducirse si el destinatario tramita y abona la factura sin formular objeciones. En el caso de un lote enviado al mismo destinatario, los datos compartidos pueden figurar una sola vez si toda la información permanece accesible para cada factura. Mantenga identificables las facturas individuales incluso cuando el sistema agrupe datos comunes.
Para los registros del IVA neerlandés, aplique esta norma de conservación: los registros deben conservarse durante 7 años (10 años para bienes inmuebles). Conserve las facturas junto con las confirmaciones de pedidos, facturas rectificativas o notas de crédito, justificantes de pago y pruebas de entrega o finalización del servicio. Dicha trazabilidad ayuda a justificar por qué el importe declarado difiere del pedido original cuando se produce una devolución, un reembolso o un ajuste.
La facturación electrónica obligatoria entre empresas (B2B) y la notificación digital en los Países Bajos exigen prestar atención a la preparación técnica de los sistemas. El Gobierno neerlandés ha anunciado planes para implantar la facturación electrónica obligatoria y la transmisión digital de datos, incluida la comunicación casi inmediata de los datos de facturación para las operaciones B2B intracomunitarias incluidas en el ámbito de aplicación. Distinga ese futuro marco normativo de los procesos de facturación vigentes. Prepare los sistemas ERP y de comercio electrónico para registrar campos de factura estructurados, fechas de devengo, datos de clientes, tipos de IVA y enlaces de rectificación.
Antes de presentar las declaraciones, compruebe que la exportación del ERP conserve el número de factura original y vincule cada factura rectificativa con su factura de origen. Confirme que las fechas de pedido, expedición y factura se mantengan diferenciadas y que los reembolsos queden registrados. Una trazabilidad clara de los datos facilita la justificación de los desfases temporales y la conciliación de los importes totales facturados con las declaraciones de IVA en los distintos países.
Declaración y pago mensual del IVA a través del IOSS
Para importaciones, exportaciones y envíos del IOSS, clasifique cada transacción por origen, destino, cliente y valor del envío. El IVA se devenga cuando las mercancías entran en la UE; el IOSS puede modificar el momento en que se recauda el IVA para los envíos admisibles, mientras que las exportaciones y las ventas nacionales tienen su propio tratamiento de declaración.
Transacciones declaradas a través de OSS e IOSS
OSS e IOSS cubren diferentes tipos de operaciones, por lo que un vendedor neerlandés no debe combinar sus cifras en una sola declaración. El régimen de la Unión de la OSS cubre las ventas transfronterizas admisibles a consumidores, mientras que el IOSS cubre las ventas a distancia de bienes importados en envíos con un valor inferior a 150 €. Clasificar los pedidos por lugar de expedición y destino del cliente ayuda a asignar cada venta a la vía de declaración correcta.
Una empresa que utiliza el régimen de importación de la OSS presenta su declaración de IVA de la OSS mensualmente. Con el IOSS, el IVA devengado por los envíos admisibles puede declararse mensualmente y pagarse en un único pago. Incluya el número de IOSS en las declaraciones de aduanas presentadas a través de DECO o DMS.
Para los envíos admisibles procedentes de fuera de la UE, el IOSS significa que el IVA no se paga en el momento de la importación. Sin el IOSS, el IVA a la importación se paga en el país de destino. Para un envío con un valor superior a 150 €, no se puede utilizar el IOSS, y los derechos de importación y el IVA a la importación deben liquidarse donde las mercancías entren en la UE.
Sistemas de contabilidad y declaración del IVA
La OSS no sustituye a la declaración de IVA neerlandesa ni a una contabilidad precisa. Un vendedor neerlandés que utilice la OSS sigue declarando la facturación nacional a través de su declaración neerlandesa habitual, mientras que las ventas transfronterizas admisibles a consumidores se incluyen en la declaración de la OSS correspondiente. Mantenga separados los totales de declaración para evitar declarar la misma venta dos veces.
Configure los registros contables y de comercio electrónico para conservar los detalles a nivel de transacción requeridos para cada vía de declaración. Registre el tipo de cliente, los países de expedición y destino, el valor de los bienes, el IVA repercutido y si la operación utilizó la OSS o el IOSS. Vincule los reembolsos y cancelaciones al pedido original para que se pueda rastrear cada ajuste del IVA.
Las declaraciones de IVA nacionales neerlandesas suelen presentarse trimestralmente, aunque puede aplicarse la presentación mensual en función del volumen de negocios o previa solicitud. Las empresas neerlandesas también presentan estados recapitulativos mensuales (EC Sales Lists) para entregas intracomunitarias B2B de bienes y determinados servicios. Estas declaraciones recapitulativas son independientes de las declaraciones de la OSS, por lo que debe clasificar las operaciones B2B de forma separada a los pedidos de consumidores.
Antes de presentar una declaración mensual del IOSS, concilie los pedidos admisibles con las declaraciones de aduanas y los pagos cobrados. Compare el número de IOSS, el valor del envío, el destino y el importe del IVA para cada envío. Mantenga los registros de importación y exportación separados de las ventas a consumidores de la UE para justificar cómo se trató y declaró cada operación.
Conciliación de ventas de tiendas online, marketplaces y proveedores de pagos con las declaraciones de IVA
Antes de cada presentación del IVA, concilie las ventas entre la tienda online, el marketplace y el proveedor de pagos. Compare los totales de las transacciones para el mismo período de liquidación y, a continuación, contabilice los reembolsos y devoluciones.
Ventas en marketplaces, reembolsos y devoluciones
Los extractos de marketplaces, los pedidos de la tienda online y las liquidaciones de los proveedores de pagos registran diferentes etapas de una venta. Concilie cada pedido con su pago, tratamiento del IVA y cualquier reembolso posterior. Una liquidación de pago puede ser inferior a las ventas brutas porque incluye reembolsos u otros ajustes, por lo que debe conciliar las transacciones subyacentes en lugar de utilizar el importe liquidado como cifra a efectos de IVA.
Registre cada devolución o reembolso con respecto a su pedido original y conserve la factura rectificativa correspondiente. Por ejemplo, si un cliente devuelve un artículo de un pedido de varios artículos, ajuste el valor de venta y el IVA de ese artículo, no de todo el pedido. Esto permite mantener la trazabilidad de la venta original y su corrección en el período de IVA correspondiente.
Comience cotejando las referencias de pedidos entre el canal de ventas, el registro de pago y el libro mayor contable. A continuación, compare las ventas brutas, el IVA repercutido, los reembolsos, las cancelaciones y las liquidaciones netas. Investigue las diferencias antes de presentar la declaración: la fecha de liquidación de un pago puede caer en un período diferente al de la factura o al de la fecha de entrega, y estas fechas no son intercambiables.
Mantenga las ventas en marketplaces identificables por canal y transacción. Esto ayuda a distinguir las ventas declaradas a través de un marketplace de los pedidos directos de la tienda online. También favorece un tratamiento coherente cuando un marketplace procesa un reembolso después de que la venta original ya haya sido incluida en una declaración de IVA.
Declaraciones de IVA locales y de la OSS
El régimen de la Unión de la OSS declara las ventas transfronterizas admisibles a consumidores, mientras que la declaración de IVA neerlandesa cubre la facturación nacional y otras operaciones que corresponden a dicha declaración. Un vendedor neerlandés que utilice la OSS debe presentar ambos informes cuando sea necesario. Las listas de transacciones separadas ayudan a evitar que las ventas transfronterizas se declaren dos veces o se omitan en la presentación correspondiente.
Las declaraciones de IVA neerlandesas se presentan normalmente de forma trimestral, aunque puede aplicarse la presentación mensual según el volumen de negocios o previa solicitud. Las declaraciones mensuales y trimestrales vencen el último día del mes siguiente al período de liquidación. Concilie los totales del libro mayor con la declaración correspondiente antes de presentarla y mantenga las cifras del régimen de la Unión de la OSS separadas de los totales de la declaración neerlandesa.
Si una empresa descubre que una declaración de IVA neerlandesa incorrecta o incompleta provocó un pago insuficiente, debe comunicar el error a las autoridades tributarias neerlandesas lo antes posible. La presentación tardía puede dar lugar a sanciones. Las declaraciones inexactas pueden conllevar una sanción de hasta 5.278 € por errores por negligencia, o de hasta el 100 % del IVA adeudado en casos de fraude.
Utilice un registro de conciliación de cierre de período para mostrar cómo los datos de origen se convirtieron en las cifras declaradas. Conserve juntos los extractos de marketplaces, los registros de pago, los ajustes por devoluciones y las declaraciones de IVA presentadas. Esto facilita la justificación de las diferencias entre el total al tramitar el pedido, el importe de la liquidación y las ventas imponibles declaradas.
Intercompany Solutions: Constitución de Dutch BV
Intercompany Solutions ayuda a empresarios extranjeros a constituir una Dutch BV, incluido el registro de la empresa y las solicitudes de IVA. Este puede ser un paso práctico al establecer una entidad neerlandesa y coordinar su constitución con los requisitos de cumplimiento de comercio electrónico.
Tras el lanzamiento, la contabilidad de comercio electrónico puede ayudar a organizar las transacciones de la tienda online, los reembolsos y la declaración del IVA. Una Dutch BV no elimina la necesidad de evaluar dónde se almacena el stock, qué regímenes de IVA aplican o qué debe incluir cada declaración. Esas obligaciones siguen dependiendo de las ventas y de la cadena de suministro del negocio.
Para obtener ayuda con la constitución de una Dutch BV o con la contabilidad de comercio electrónico, póngase en contacto con Intercompany Solutions.
Establezca controles de IVA que puedan escalar con su negocio
Cuando sus canales de venta, gama de productos o ubicaciones de existencias cambien, revise si sus procesos de IVA siguen reflejando cómo se gestionan y entregan los pedidos. Un nuevo marketplace o almacén puede afectar al registro, a la clasificación de operaciones y a los justificantes necesarios para respaldar una declaración. Considere cada cambio operativo como un motivo para revisar su flujo de trabajo contable, en lugar de esperar a que una discrepancia en la presentación ponga de manifiesto una deficiencia.
El cumplimiento fiable del IVA de la UE para una empresa neerlandesa de comercio electrónico depende de vincular las decisiones fiscales con los datos reales de los pedidos. Intercompany Solutions respalda la configuración empresarial integral mediante servicios de constitución de Dutch BV, servicios contables y fiscales, y servicios de secretaría corporativa. Estos servicios pueden ser de ayuda al constituir una entidad neerlandesa o al gestionar su administración societaria y fiscal ordinaria.
Elija un paso práctico determinando lo que necesita su estructura, ya sea constituir la empresa o reforzar su administración continua. Unos procesos claros proporcionan a su negocio una base sólida para gestionar el crecimiento futuro.
Preguntas frecuentes
Para una empresa, los controles del IVA deben seguir la ruta real de cada pedido. Una venta tramitada desde un almacén neerlandés puede requerir registros diferentes a los de una enviada por un centro logístico en otro país. Utilice el registro del pedido para conectar al cliente, el lugar de expedición, la factura, el pago y cualquier ajuste posterior. La guía de administración del IVA de la Administración Tributaria y Aduanera neerlandesa explica los registros que las empresas deben conservar.
La OSS está disponible para las empresas que realizan operaciones cubiertas por uno de sus regímenes, dependiendo la admisibilidad del establecimiento del vendedor y de su modelo de suministro. Un vendedor neerlandés debe distinguir las ventas realizadas con stock en los Países Bajos de las ventas que involucran existencias almacenadas en otros lugares. La guía sobre el régimen de la OSS de la Comisión Europea describe los regímenes y su alcance. Esta distinción ayuda a determinar si la OSS resulta aplicable a las ventas transfronterizas a consumidores de la empresa.
Los regímenes cubren operaciones transfronterizas concretas con consumidores, no todas las ventas registradas por una plataforma de comercio electrónico. Por ejemplo, un vendedor debe clasificar una operación que implique bienes expedidos desde el interior de la UE de forma independiente a una venta admisible de bienes importados. La descripción general de la OSS de la Comisión Europea establece las categorías de los regímenes. Conserve el país de expedición, el destino y el tipo de cliente de cada pedido para respaldar dicha clasificación.
Para las entregas neerlandesas, se aplican los tipos de IVA del 21 %, 9 % o 0 % según la categoría del producto o de la operación. La Administración Tributaria y Aduanera neerlandesa establece que el tipo del 9 % se aplica a determinados bienes y servicios. Utilice su guía sobre tipos de IVA para determinar la categoría antes de configurar los registros de productos. Para las ventas transfronterizas, identifique también el país cuyo tratamiento de IVA corresponde a esa operación.
El registro es obligatorio cuando las actividades imponibles generan la obligación de tributar por el IVA neerlandés. Para solicitarlo, presente el formulario de registro correspondiente; la Administración Tributaria y Aduanera neerlandesa proporciona directrices sobre el registro a efectos del IVA. Una empresa no residente debe distinguir las actividades imponibles en los Países Bajos de las ventas gravadas en otros territorios. Tras el registro, mantenga el número de IVA vinculado a la entidad jurídica y utilícelo de manera coherente en las facturas y registros fiscales correspondientes.
La frecuencia de declaración asignada determina el período de liquidación correspondiente, por lo que debe seguir el calendario establecido para la empresa en lugar de asumir que todos los vendedores declaran según el mismo ciclo. Las declaraciones neerlandesas suelen presentarse electrónicamente, y la guía de declaraciones de IVA de la Administración Tributaria y Aduanera neerlandesa explica el procedimiento de presentación y pago. Concilie la declaración con los registros de dicho período antes de enviarla, incluidos los ajustes contabilizados con posterioridad a la venta original.
Para un pedido de un consumidor, determine dónde se encuentran los bienes antes de su expedición y dónde se entregan. Estos datos ayudan a establecer el tratamiento del IVA del país que resulta de aplicación y si procede un registro local o una declaración dentro de un régimen especial. Un vendedor neerlandés también debe separar en sus datos de ventas las ventas a consumidores de las entregas entre empresas (B2B). La guía de la OSS de la Comisión Europea describe el marco aplicable a las transacciones transfronterizas admisibles con consumidores.
Concilie las ventas en marketplaces con los datos de la tienda online, del proveedor de pagos, de reembolsos y de devoluciones antes de presentar las declaraciones de IVA. Si las mercancías se almacenan en los Países Bajos a través de un servicio como Fulfilled by Amazon, el vendedor debe registrarse a efectos del IVA neerlandés con independencia del volumen de ventas; tener existencias en otro país de la UE también puede exigir el registro en dicho país.
Fuentes
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Actividad empresarial
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- RVO - Hacer negocios a nivel internacional
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y reglamentos sobre gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |