


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-03 · Last reviewed 2026-10-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Los servicios neerlandeses de cumplimiento corporativo comienzan con la identificación de las normas que se aplican a las actividades reales de una empresa. Una empresa neerlandesa no está automáticamente sujeta a todas las obligaciones de prevención del blanqueo de capitales. La Ley neerlandesa de prevención del blanqueo de capitales y de la financiación del terrorismo (Wwft) establece obligaciones para determinadas instituciones y profesiones. La forma jurídica de una empresa o su mero registro neerlandés no determinan por sí solos si debe realizar comprobaciones de clientes o notificar transacciones.
Las comprobaciones KYC, la información sobre el UBO y las notificaciones de transacciones inusuales responden a finalidades diferentes. Las obligaciones aplicables dependen del rol de la empresa y de las normas correspondientes a su sector. Esta guía explica cómo evaluar si sus actividades entran en el ámbito de aplicación de la Wwft, qué pueden implicar la diligencia debida basada en el riesgo y el escalamiento, y cómo funcionan los requisitos de notificación neerlandeses. También detalla las fuentes oficiales que deben consultarse y los registros que deben conservarse, de modo que pueda evaluar sus obligaciones sin asumir que las normas de otro país se aplican en los Países Bajos.
Puntos clave
- Compruebe si sus actividades empresariales entran en el ámbito de aplicación de la Wwft. El mero registro neerlandés no hace que todas las empresas estén sujetas a obligaciones de prevención del blanqueo de capitales.
- Utilice un proceso basado en el riesgo para identificar la diligencia debida con respecto al cliente, las comprobaciones y los pasos de escalamiento aplicables.
- Distinga las comprobaciones de clientes en materia de prevención del blanqueo de capitales y las obligaciones de notificación respecto de la administración general de la empresa, incluido el mantenimiento de la información sobre el UBO.
- Aplique las directrices de cumplimiento corporativo neerlandés a sus actividades específicas y consulte las fuentes oficiales neerlandesas pertinentes para conocer los requisitos vigentes.
- Conserve registros fechados de las evaluaciones y decisiones cuando las normas aplicables a su empresa así lo requieran.
Índice de contenidos
- Cumplimiento corporativo y prevención del blanqueo de capitales en los Países Bajos: ¿quién tiene obligaciones?
- Cómo funcionan los controles de PBC en los Países Bajos: comprobaciones de clientes, evaluación de riesgos y escalamiento
- Comparativa de los requisitos de PBC en los Países Bajos: sujetos obligados, otras empresas e información sobre el UBO
- Cómo desarrollar un proceso práctico de cumplimiento de PBC en los Países Bajos
- Asistencia continuada en materia de cumplimiento en los Países Bajos: vincule los controles de PBC con la administración de la empresa
Cumplimiento corporativo y prevención del blanqueo de capitales en los Países Bajos: ¿quién tiene obligaciones?
El cumplimiento en materia de prevención del blanqueo de capitales (PBC) significa aplicar las medidas legalmente exigidas para ayudar a prevenir el blanqueo de capitales y la financiación del terrorismo. Estas medidas pueden incluir comprobaciones de clientes y la notificación de operaciones inusuales cuando la ley así lo exija. En los Países Bajos, el marco principal es la Ley de prevención del blanqueo de capitales y de la financiación del terrorismo (Wwft). Se aplica a determinadas instituciones y profesionales designados, y no de forma automática a todas las empresas neerlandesas. El concepto más amplio de prevención del blanqueo de capitales (AML) abarca medidas destinadas a disuadir y detectar el uso de los sistemas financieros para canalizar ganancias de origen delictivo.
Para una Dutch BV, la constitución por sí sola no determina si resultan aplicables las obligaciones de la Wwft. La cuestión relevante reside en la actividad real que desarrolla la empresa y en si dicha actividad queda comprendida dentro del ámbito legal. Evalúe las obligaciones de PBC de forma independiente a las responsabilidades legales, fiscales y contables generales de la sociedad.
¿Qué convierte a una empresa en un sujeto obligado en los Países Bajos?
La Wwft identifica las instituciones y profesiones sujetas a sus requisitos. En función de la actividad y de las condiciones aplicables, entre estas pueden incluirse bancos y otras entidades financieras, determinados proveedores de servicios de criptoactivos, contables, asesores fiscales, oficinas de servicios administrativos y abogados o notarios que presten servicios concretos. Compare los servicios efectivos de la empresa con las categorías legales en lugar de basarse únicamente en su forma jurídica, su objeto social o su inscripción en el registro.
La supervisión varía según el sector. Identifique el organismo regulador correspondiente y sus directrices tras clasificar la actividad de la empresa. Si una actividad se encuentra dentro del ámbito de la Wwft, la entidad puede estar obligada a aplicar medidas de diligencia debida con respecto al cliente, conservar los registros pertinentes y notificar operaciones inusuales a la FIU-Nederland. La notificación en los Países Bajos se basa en operaciones inusuales y en los indicadores aplicables. La FIU-Nederland evalúa las notificaciones para determinar si las operaciones son sospechosas.
¿En qué se diferencia el cumplimiento de PBC del cumplimiento corporativo general?
El cumplimiento corporativo general comprende obligaciones tales como el mantenimiento de los registros de la sociedad, el cumplimiento de las obligaciones tributarias, la llevanza de la contabilidad y la formulación de las cuentas anuales. El cumplimiento de PBC es más restrictivo y está vinculado a la actividad desempeñada. Donde la Wwft resulta de aplicación, puede exigir medidas orientadas a clientes y transacciones, incluidas la diligencia debida con respecto al cliente y la notificación de operaciones inusuales. Una BV fuera del ámbito de la Wwft no debe presumir que ostenta dichas obligaciones por el mero hecho de ser una sociedad neerlandesa.
Los registros contables pueden contribuir a esclarecer la actividad empresarial, pero no satisfacen por sí mismos los requisitos específicos de PBC. Un libro mayor o una factura emitida a un cliente, por ejemplo, no constituyen prueba suficiente de que se haya completado la diligencia debida exigida o de que se haya valorado la procedencia de una notificación. La contabilidad y la administración respaldan las obligaciones societarias generales, pero son independientes de los controles requeridos por la Wwft. En primer lugar determine si la ley resulta aplicable y, a continuación, identifique y documente las obligaciones derivadas.
Cómo funcionan los controles de PBC en los Países Bajos: comprobaciones de clientes, evaluación de riesgos y escalamiento
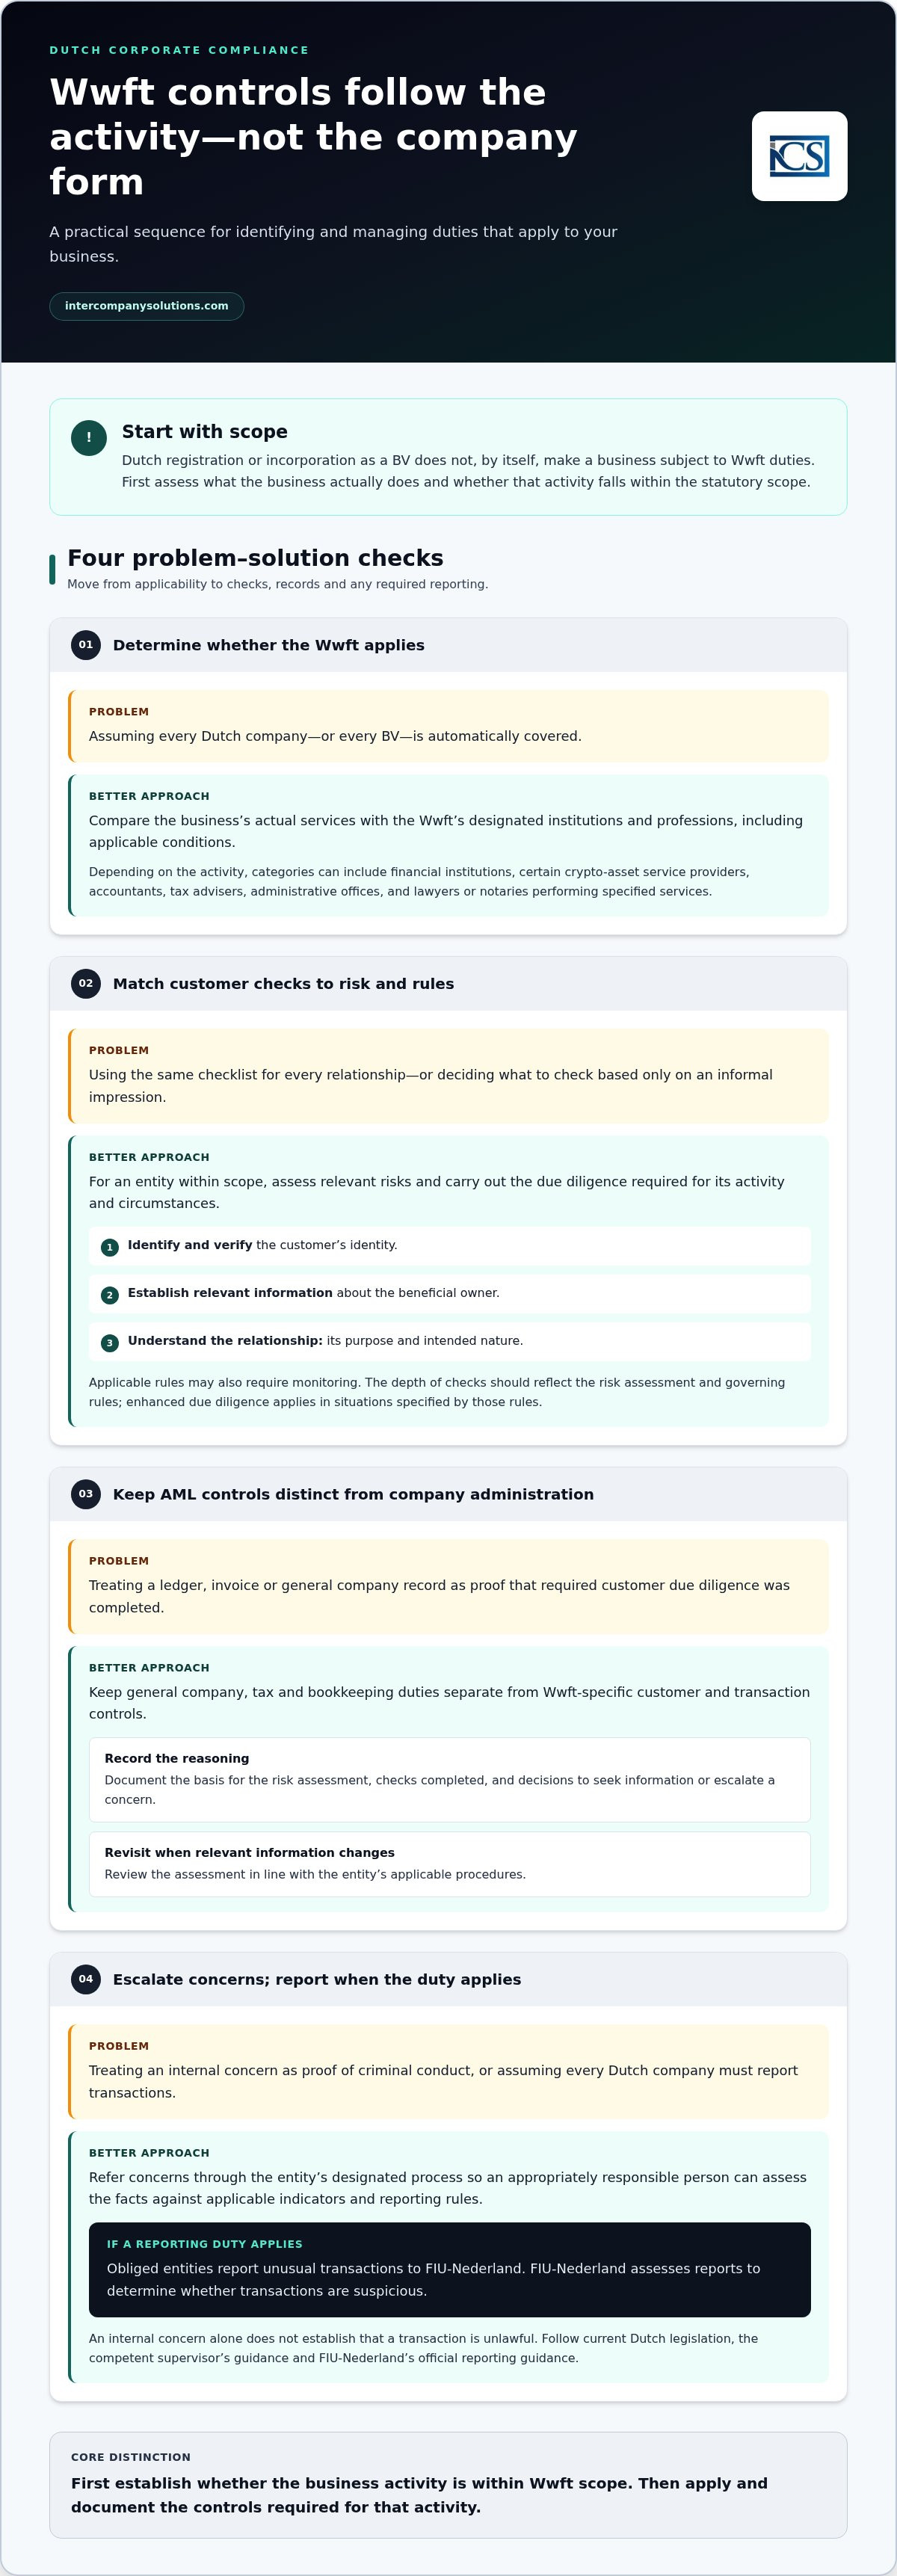
Para una entidad comprendida en el ámbito de aplicación de la Wwft, los controles deben seguir un orden claro: determinar qué normas resultan aplicables, evaluar los riesgos pertinentes, llevar a cabo las comprobaciones preceptivas y documentar las decisiones adoptadas. Esto no constituye un requisito de control general para toda Dutch BV. Las medidas exactas dependen de la actividad regulada de la entidad y de las disposiciones legales aplicables.
Qué implica la diligencia debida con respecto al cliente
La diligencia debida con respecto al cliente (DDC) implica algo más que recabar un documento de identidad. Cuando la Wwft lo exige, la entidad debe identificar al cliente y verificar su identidad, determinar la información pertinente sobre el titular real y comprender el propósito y la naturaleza prevista de la relación comercial. La normativa aplicable también puede requerir un seguimiento continuo a lo largo de dicha relación. La Wwft fija el marco normativo. Consulte la legislación neerlandesa vigente y las directrices del supervisor competente para conocer los requisitos que atañen a su sector concreto.
El alcance de las comprobaciones debe guardar correspondencia con la evaluación del riesgo y las normas aplicables a la entidad. La diligencia debida reforzada es obligatoria en los supuestos previstos por la normativa aplicable. No debe aplicarse ni omitirse atendiendo únicamente a valoraciones informales. Una lista de control genérica puede facilitar la organización del trabajo, pero en ningún caso sustituye los procedimientos propios de una entidad regulada ni el análisis jurídico individualizado de un determinado cliente o relación de negocios.
Cómo se articulan la evaluación de riesgos y el escalamiento
Una evaluación de riesgos permite al sujeto obligado definir qué comprobaciones y medidas de supervisión resultan adecuadas con arreglo a sus obligaciones legales. Documente el fundamento de la valoración, las comprobaciones efectuadas y cualquier decisión orientada a recabar información complementaria o a escalar una incidencia. Actualice la evaluación cuando se modifiquen datos relevantes, siguiendo los procedimientos internos correspondientes. Estos registros permiten fundamentar de qué modo se alcanzó una decisión, evitando confiarla a la memoria o a un criterio carente de soporte documental.
El escalamiento constituye un trámite de control, no una determinación formal de que un cliente o una transacción revistan carácter delictivo. El personal debe canalizar las dudas a través del procedimiento interno establecido al efecto, de modo que la persona designada con las competencias oportunas examine los hechos a la luz de los indicadores y de las obligaciones de notificación aplicables. Conforme al ordenamiento neerlandés, los sujetos obligados comunican las operaciones inusuales, cuando proceda dicha obligación, a la Unidad de Inteligencia Financiera (FIU-Nederland). La FIU evalúa las comunicaciones recibidas; una inquietud a nivel interno no determina por sí misma la ilicitud de una operación.
Únicamente las entidades sometidas a la correspondiente obligación con arreglo a la Wwft deben cursar tales notificaciones. Para ello, deben ceñirse a las directrices oficiales de notificación de la FIU-Nederland y a las limitaciones legales pertinentes sobre la divulgación de las comunicaciones o de cualquier dato asociado a ellas. La evaluación de riesgos, la verificación de clientes, el escalamiento interno y la notificación externa constituyen fases vinculadas entre sí, si bien cada una dispone de su propio fundamento y alcance jurídico.
Comparativa de los requisitos de PBC en los Países Bajos: sujetos obligados, otras empresas e información sobre el UBO
La diferenciación fundamental estriba entre las obligaciones dimanantes de una actividad regulada y aquellas que incumben a cualquier sociedad en el marco de su administración ordinaria. La inscripción del UBO de una BV, la contabilidad y el depósito de cuentas anuales no eximen ni sustituyen la diligencia debida respecto al cliente ni la notificación de operaciones conforme a la Wwft. La información sobre el UBO por sí sola no determina si una empresa califica como sujeto obligado.
| Empresa o registro | Qué puede resultar aplicable | Qué no determina |
|---|---|---|
| Empresa que desarrolla una actividad sujeta a la Wwft | Diligencia debida con respecto al cliente, controles basados en el riesgo, conservación de registros y notificación de operaciones inusuales cuando así lo exijan las disposiciones pertinentes de la Wwft. | Los controles concretos o el supervisor competente no son idénticos en todos los sectores. Dependen de la actividad y de la normativa específica aplicable. |
| Sociedad neerlandesa que no realiza actividades reguladas por la Wwft | Obligaciones generales societarias, tributarias, contables y de presentación de informes aplicables a su forma societaria y a sus circunstancias. | La constitución en los Países Bajos por sí sola no genera deberes de verificación de clientes ni de comunicación de operaciones inusuales en el marco de la Wwft. |
| Entidad obligada a inscribir la información sobre el UBO | Inscribir a sus titulares reales de conformidad con la ley. En el caso de una BV, el umbral de UBO se sitúa con carácter general en más del 25% de la propiedad, derechos de voto o participación social, o en el control por otros medios; las modificaciones deben comunicarse en el plazo de 7 días. | Dicha inscripción por sí misma no confiere a la entidad la condición de sujeto obligado ni sustituye las actuaciones de diligencia debida con respecto al cliente que deba practicar un sujeto obligado. |
¿Qué obligaciones pueden aplicarse a los sujetos obligados?
La Wwft define qué instituciones y profesionales están sujetos a sus requisitos. Si una actividad entra dentro de ese ámbito de aplicación, las normas aplicables pueden exigir la diligencia debida con respecto al cliente, medidas basadas en el riesgo, conservación de registros y la comunicación de transacciones inusuales a la FIU-Nederland. El supervisor competente y las directrices sectoriales varían según la actividad. Utilice la información oficial sobre el UBO de la KVK para cuestiones de registro y las directrices del supervisor competente para los controles de la Wwft. No asuma que el procedimiento de un sector se aplica a otro.
Qué determina y qué no determina la información sobre el UBO
El registro del UBO es una obligación de información societaria, mientras que la diligencia debida con respecto al cliente es un control que un sujeto obligado realiza en relación con los clientes con arreglo a la normativa aplicable. El umbral del >25% atañe a la identificación de un UBO en el contexto de registro correspondiente; no es una prueba general para determinar si una sociedad tiene obligaciones en materia de prevención del blanqueo de capitales. Dichas obligaciones siguen dependiendo de la actividad y del ámbito de aplicación de la Wwft.
Mantenga diferenciados los registros societarios y la documentación probatoria de prevención del blanqueo de capitales. La contabilidad y la presentación de cuentas anuales respaldan la administración general, pero no documentan las comprobaciones de los clientes ni las decisiones de comunicación de operaciones, a menos que el proceso aplicable de prevención del blanqueo de capitales exija y registre específicamente dicha información. Para obtener una descripción general independiente de los registros y presentaciones societarias, consulte esta guía para iniciar un negocio en los Países Bajos.
Cómo desarrollar un proceso práctico de cumplimiento de prevención del blanqueo de capitales en los Países Bajos
Un proceso viable comienza con una determinación del ámbito de aplicación, no con una lista de verificación. La Wwft se aplica a actividades y entidades específicas, por lo que primero debe comparar lo que la empresa hace realmente con los requisitos de la Ley. Si la empresa se encuentra dentro del ámbito de aplicación, identifique las obligaciones aplicables a dicha actividad, asigne la responsabilidad de su cumplimiento y conserve pruebas de los controles y las decisiones adoptadas. Si queda fuera del ámbito de aplicación, no considere los procedimientos de prevención del blanqueo de capitales como obligaciones automáticas para toda la empresa.
Una revisión de cumplimiento centrada primero en el ámbito de aplicación
Mapee los servicios que presta la empresa, la forma en que los presta y los tipos de clientes y transacciones involucrados. Compare esa descripción con la Wwft y las directrices oficiales pertinentes. Registre el fundamento de la conclusión, incluidas las disposiciones y directrices revisadas, la fecha de la evaluación y cualquier supuesto considerado. Esto genera un punto de referencia si las actividades de la empresa cambian.
Revise la clasificación cuando la empresa introduzca un nuevo servicio, modifique su base de clientes o altere su forma de operar. Estos son motivos prácticos de revisión, no plazos legales de revisión. Si un cambio pudiera incluir una actividad dentro del ámbito de la Wwft, evalúe las normas aplicables antes de basarse en la conclusión anterior.
Documentación, responsabilidad y revisión continua
Si la Wwft es aplicable, determine quién es responsable de los controles pertinentes y cómo el personal debe comunicar cualquier inquietud. La estructura debe adaptarse a la empresa y a sus obligaciones legales. Conserve registros fechados de las evaluaciones de riesgo, verificaciones de clientes, derivaciones internas y decisiones cuando los requisitos aplicables así lo exijan. Separe estos materiales de la contabilidad rutinaria y de los registros de las cuentas anuales cuando cumplan finalidades distintas. Los registros contables ordinarios no demuestran, por sí solos, que se hayan completado los controles específicos de prevención del blanqueo de capitales.
Integre la revisión en el proceso sin fijar un calendario rígido ficticio. Un nuevo servicio, una relación inusual con un cliente o un cambio en las directrices aplicables pueden motivar una nueva evaluación. Confirme los períodos de conservación, los plazos de comunicación y las restricciones de confidencialidad con respecto a las normas y directrices aplicables a la entidad. Para los procedimientos de comunicación de información, consulte la información oficial de la FIU-Nederland. Las obligaciones de comunicación solo son exigibles cuando la ley las imponga expresamente a la entidad.
Un enfoque centrado primero en el ámbito de aplicación mantiene el cumplimiento corporativo neerlandés de forma proporcionada: mantenga los registros ordinarios de la sociedad y, a continuación, añada controles de prevención del blanqueo de capitales únicamente donde sus actividades lo hagan necesario.
Apoyo continuo para el cumplimiento normativo en los Países Bajos: conecte los controles de prevención del blanqueo de capitales con la administración de la sociedad
Los controles de prevención del blanqueo de capitales y la administración corporativa funcionan en paralelo, pero responden a finalidades diferentes. Una contabilidad precisa, las declaraciones fiscales y los registros societarios ayudan a que una BV cumpla con sus obligaciones administrativas generales y proporcionan una imagen fidedigna de sus actividades. Sin embargo, no demuestran por sí mismos que una entidad obligada haya llevado a cabo la diligencia debida con respecto al cliente, evaluado los riesgos o comunicado una transacción inusual cuando la Wwft así lo requiere.
El papel de la contabilidad y la administración
Mantenga organizados los registros financieros rutinarios y las pruebas específicas de prevención del blanqueo de capitales, de modo que cada uno pueda localizarse según el propósito previsto. Una transacción registrada en la contabilidad puede respaldar la revisión de una entidad obligada, pero no sustituye las verificaciones de clientes obligatorias, la evaluación de riesgos ni las decisiones de comunicación. Las obligaciones de una entidad obligada siguen recayendo en dicha entidad, incluso cuando el trabajo contable o administrativo cuente con el apoyo de un proveedor externo.
La presentación de informes anuales, la contabilidad y las declaraciones fiscales siguen normas independientes de las de prevención del blanqueo de capitales. En cuanto a los requisitos de depósito societario, consulte las directrices oficiales de la KVK sobre el depósito de cuentas anuales. Los fundadores internacionales también pueden revisar esta guía para crear una empresa en los Países Bajos para obtener información más amplia sobre la administración societaria. Ninguna de estas fuentes determina si las actividades de una BV entran en el ámbito de la Wwft; evalúelo de manera independiente conforme a la Ley y a las directrices oficiales pertinentes.
Próximos pasos prácticos para fundadores internacionales
Mantenga el proceso continuo centrado en tres preguntas: ¿qué hace realmente la empresa?, ¿qué normas oficiales se aplican a esas actividades? y ¿qué pruebas deben conservarse? Si la empresa se encuentra dentro del ámbito de aplicación de la Wwft, asigne la responsabilidad de los controles aplicables y de las vías de comunicación interna, y conserve registros fechados de las evaluaciones y decisiones cuando sea preceptivo. Revise la evaluación del ámbito si se modifican los servicios, los clientes o los esquemas operativos. No asuma que las cuentas de una sociedad o el registro del UBO resuelven la cuestión de la aplicabilidad de las normas de prevención del blanqueo de capitales.
Intercompany Solutions ofrece servicios de contabilidad y administración corporativa para entidades neerlandesas, incluidos la llevanza de libros contables, la presentación de declaraciones fiscales y los informes anuales. Este soporte ayuda a mantener al día los registros de la empresa, pero no sustituye las obligaciones legales de una entidad obligada ni determina si resultan aplicables las normas de prevención del blanqueo de capitales. Los fundadores internacionales pueden consultar sus necesidades de administración societaria neerlandesa y cómo se relacionan estas con responsabilidades de cumplimiento normativo más amplias.
Establezca un proceso de cumplimiento claro
Comience clasificando lo que su empresa neerlandesa hace realmente. Las obligaciones derivadas de la Wwft dependen de si sus actividades entran en el ámbito de aplicación de la ley, no simplemente de si se trata de una BV. Si las normas resultan aplicables, identifique las comprobaciones pertinentes, las obligaciones de comunicación y las directrices oficiales; a continuación, documente las decisiones y asigne responsabilidades.
Mantenga los controles de prevención del blanqueo de capitales diferenciados de la administración rutinaria de la sociedad. Una contabilidad precisa, las declaraciones fiscales y los registros societarios respaldan una operativa sólida, pero no sustituyen la diligencia debida con respecto al cliente ni otras obligaciones exigibles a una entidad obligada. Esta distinción es fundamental para aplicar los servicios de cumplimiento corporativo neerlandeses de manera adecuada, sin asumir que toda sociedad neerlandesa tiene las mismas obligaciones de prevención del blanqueo de capitales.
Intercompany Solutions asiste a empresarios internacionales en la constitución de empresas neerlandesas y en la administración empresarial continua, incluyendo la contabilidad, la presentación de declaraciones fiscales y la administración corporativa para entidades neerlandesas. Una vez determinado el alcance de sus actividades, organice los registros pertinentes e identifique qué requisitos exigen una atención continua.
Un enfoque claro basado en las actividades le proporciona una base práctica para gestionar las responsabilidades de su sociedad. Póngase en contacto con Intercompany Solutions para tratar la contabilidad y la administración corporativa de su entidad neerlandesa.
Preguntas frecuentes
¿Todas las empresas neerlandesas deben cumplir con las normas de prevención del blanqueo de capitales?
No. La Ley neerlandesa de prevención del blanqueo de capitales y de la financiación del terrorismo (Wwft) se aplica a instituciones y profesionales específicos en función de sus actividades, no a todas las sociedades constituidas en los Países Bajos. Las obligaciones contables, fiscales y de presentación de informes anuales de una BV son independientes de las obligaciones derivadas de la Wwft. Para determinar si resultan aplicables las normas de prevención del blanqueo de capitales, compare los servicios reales de la sociedad con la Wwft.
¿Qué empresas se consideran entidades obligadas según las normas de prevención del blanqueo de capitales de los Países Bajos?
Las entidades obligadas son instituciones y profesionales cuyas actividades entran en el ámbito de aplicación de la Wwft. Según el servicio y las condiciones aplicables, algunos ejemplos incluyen bancos y otras entidades financieras, determinados proveedores de servicios de criptoactivos, contables, asesores fiscales, gestorías administrativas, así como abogados o notarios que presten servicios específicos. El alcance exacto depende de la categoría legal y de la actividad realizada. Consulte la Wwft y las directrices de supervisión pertinentes en lugar de guiarse por la denominación o la forma jurídica de la empresa.
¿Qué significa la diligencia debida con respecto al cliente en los Países Bajos?
La diligencia debida con respecto al cliente (CDD) es el conjunto de comprobaciones que una entidad obligada debe efectuar cuando la Wwft así lo exige. Puede incluir la identificación y verificación del cliente, la obtención de información pertinente sobre el titular real (UBO) y la comprensión del propósito y la naturaleza prevista de la relación de negocio. Las medidas exigidas dependen de las normas aplicables y de la evaluación de riesgos. La mera recopilación informal de un documento de identidad no satisface necesariamente los requisitos legales de CDD.
¿Las empresas neerlandesas tienen que comunicar transacciones sospechosas?
Únicamente las entidades sujetas a la correspondiente obligación de comunicación de la Wwft deben notificar transacciones en virtud de dicho marco normativo. En los Países Bajos, la obligación de notificación atañe a transacciones inusuales, evaluadas con arreglo a los indicadores aplicables, y las comunicaciones se presentan ante la FIU-Nederland. La FIU analiza los informes para determinar si una transacción es sospechosa. Una sociedad neerlandesa que quede fuera del ámbito legal aplicable no asume esta obligación de notificación por el mero hecho de estar inscrita en los Países Bajos.
¿Qué relación tiene el registro de UBO con el cumplimiento en materia de prevención del blanqueo de capitales?
El registro del UBO y la diligencia debida con respecto al cliente en materia de prevención del blanqueo de capitales son requisitos conexos pero independientes. Para una BV, el umbral de UBO se sitúa generalmente en más del 25 % de la propiedad, derechos de voto o participación en el capital, o bien en el control mediante otros medios. Este umbral concierne a la identificación de un UBO en el contexto registral pertinente; no determina que la BV sea una entidad obligada ni sustituye las comprobaciones de clientes ni las obligaciones de comunicación. Consulte las directrices sobre el UBO de la KVK para obtener información sobre el registro.
¿Puede una empresa neerlandesa de titularidad extranjera estar sujeta a los requisitos de prevención del blanqueo de capitales de los Países Bajos?
Sí. La titularidad extranjera no exime por sí sola a una sociedad neerlandesa de la Wwft, ni tampoco la somete de forma automática a las obligaciones de prevención del blanqueo de capitales. La cuestión fundamental sigue siendo si sus actividades reales entran en el ámbito de aplicación de la ley. Para los fundadores internacionales, la planificación del cumplimiento normativo debe comenzar con la clasificación de dichas actividades, para luego verificar las normas neerlandesas aplicables y documentar los controles requeridos para la empresa.
Última revisión: octubre de 2026
Fuentes
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |