


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Una contabilidad completa es la base para cumplir con las obligaciones de información de una Dutch BV. Para los propietarios internacionales, los requisitos contables de una Dutch BV pueden ser más difíciles de gestionar cuando los registros se recopilan a través de las fronteras. Las transacciones diarias alimentan las declaraciones de IVA, las cuentas anuales y la información fiscal, por lo que las lagunas en los registros pueden afectar a varias presentaciones.
Un proceso claro facilita la gestión de estas obligaciones. Esta guía explica qué registros financieros y digitales debe mantener una BV, durante cuánto tiempo conservarlos y cómo la contabilidad respalda el IVA y los informes anuales. También distingue las principales obligaciones de presentación, de modo que pueda planificarlas por separado en lugar de tratarlas como una sola tarea.
Encontrará pasos prácticos para organizar los registros a lo largo del ejercicio financiero, coordinar la información a distancia y prepararse para los plazos periódicos. Con un flujo de trabajo coherente, su BV puede mantener su administración lista para la presentación de informes y hacer que el cumplimiento sea más predecible.
Puntos clave
- Mantenga la contabilidad separada de la presentación de las declaraciones de IVA, las declaraciones del impuesto sobre sociedades y las cuentas anuales. Cada una es una tarea de declaración independiente.
- Organice facturas, registros bancarios, recibos, contratos y registros de nómina pertinentes para que las transacciones puedan rastrearse y revisarse.
- Aplique el período de conservación de registros de forma coherente: 7 años, o 10 años para bienes inmuebles.
- Utilice registros completos de transacciones para preparar y revisar las declaraciones de IVA, aplicando el tipo de IVA pertinente: 21%/9%/0%.
- Incorpore controles periódicos en su flujo de trabajo, incluidos el umbral de UBO >25% y el requisito de notificar los cambios de UBO en un plazo de 7 días.
Índice de contenidos
- Qué abarca la contabilidad de una Dutch BV y en qué se diferencia del depósito de cuentas
- Qué registros debe conservar una Dutch BV y durante cuánto tiempo
- Cómo respalda la contabilidad de una Dutch BV los registros y declaraciones de IVA
- Un flujo de trabajo contable práctico para el cumplimiento periódico de una Dutch BV
- Gestión de la contabilidad de una Dutch BV para fundadores internacionales
Qué abarca la contabilidad de una Dutch BV y en qué se diferencia del depósito de cuentas
Una Dutch BV es una sociedad de responsabilidad limitada, o Besloten vennootschap. Su administración financiera es una responsabilidad continua, no solo una tarea de fin de ejercicio. La contabilidad implica registrar las transacciones financieras y conservar los documentos justificativos correspondientes. Los registros que respaldan los informes forman parte de los requisitos contables de una Dutch BV, no solo las declaraciones y cuentas presentadas ante las autoridades.
¿Qué responsabilidades comprende la contabilidad?
Registrar las transacciones comerciales de forma coherente y organizar los documentos que las justifican. Por ejemplo, una factura de venta registra el ingreso adeudado por un cliente, mientras que el apunte bancario correspondiente refleja si se ha recibido el pago y en qué fecha. Una factura de proveedor y el justificante de pago respaldan el registro de un gasto empresarial. Vincular estos elementos facilita el seguimiento de las cifras hasta su origen.
La Belastingdienst define la administración empresarial como la base de las declaraciones fiscales y exige a las empresas mantenerla disponible para su inspección. Sus directrices abarcan los registros justificativos, incluidos los documentos digitales. Las directrices de la Belastingdienst sobre la conservación de registros empresariales explican la obligación de retención. La contabilidad prepara y respalda la presentación de informes, pero no presenta por sí misma una declaración de IVA ni una declaración del impuesto sobre sociedades en nombre de la BV.
Cómo se vincula la contabilidad con la presentación de informes de la BV
La contabilidad registra y organiza los justificantes; la presentación de informes utiliza dichos registros para elaborar y presentar declaraciones y cuentas anuales. Las transacciones subyacentes deben registrarse con precisión antes de que se pueda preparar y revisar una presentación.
Para el IVA, la contabilidad proporciona la información de ventas y compras empleada para preparar la declaración. Para el impuesto sobre sociedades, las cuentas y los registros justificativos aportan la información para el cálculo tributario. Las cuentas anuales resumen la situación financiera y los resultados de la BV correspondientes al ejercicio económico. Se trata de obligaciones de información independientes, aunque dependan de la misma administración subyacente.
El plazo aplicable de presentación para una BV es el depósito de las cuentas anuales ante la KVK en un plazo de 12 meses a partir del cierre del ejercicio. La KVK explica esta obligación y el procedimiento en su guía sobre el depósito de cuentas anuales. Disponer de registros completos y trazables facilita la formulación de las cuentas, la investigación de discrepancias y la comprensión del rendimiento financiero de la empresa. Asimismo, ayuda a la BV a responder a requerimientos sobre las cifras de una declaración o informe.
Qué registros debe conservar una Dutch BV y durante cuánto tiempo
La administración de una BV debe permitir la trazabilidad de una transacción registrada hasta el documento o la información que la respalda. Los requisitos se aplican a un conjunto organizado de registros, no solo a facturas o documentos en papel. Las siguientes categorías constituyen ejemplos prácticos de organización y no una lista legal exhaustiva.
Documentos financieros fundamentales que se deben organizar
Agrupe los registros según la actividad a la que correspondan. Esto facilita la verificación de los apuntes, la investigación de discrepancias y la preparación de la información para las declaraciones e informes.
- Ventas: facturas emitidas a clientes, facturas rectificativas y la información de cobro correspondiente.
- Compras y gastos: facturas de proveedores, recibos y documentos que acrediten el propósito empresarial del gasto.
- Movimientos bancarios: extractos y detalles de transacciones que faciliten la conciliación de cobros y pagos con las partidas registradas.
- Contratos: acuerdos que respaldan o justifican las transacciones, tales como servicios periódicos o adquisiciones relevantes.
- Operaciones relacionadas con los empleados: registros de nómina pertinentes y documentos que justifiquen las cantidades contabilizadas para el personal.
Siempre que sea viable, mantenga los justificantes vinculados a la transacción correspondiente. Por ejemplo, la factura del proveedor, el apunte del pago y el movimiento bancario deben poder identificarse como partes del mismo gasto. Los registros digitales, incluidos los correos electrónicos pertinentes y los extractos bancarios descargados, también pueden formar parte de la administración contable. La guía de la Belastingdienst sobre conservación de registros empresariales detalla los requisitos de gestión y custodia documental.
Plazos de conservación de registros para empresas neerlandesas
Registros conservados durante 7 años (10 para bienes inmuebles). La Belastingdienst establece un período general de retención de 7 años para los registros empresariales y de 10 años para los registros relativos a bienes inmuebles. El plazo más prolongado se aplica a los registros pertinentes del inmueble, no de forma automática a todos los documentos en posesión de una BV. El período de conservación comienza cuando la información deja de estar vigente.
Organice los registros de modo que puedan recuperarse a lo largo de todo el período aplicable. Utilice categorías claras y nombres de archivo homogéneos, y conserve el vínculo entre los documentos justificativos y los apuntes contables. Esto permite a la BV responder a requerimientos sobre una transacción sin depender de la memoria ni tener que buscar en archivos no relacionados. El asesoramiento contable profesional también puede ayudar a una BV a estructurar sus registros financieros y los informes asociados.
Cómo respalda la contabilidad de una Dutch BV los registros y declaraciones de IVA
La declaración del IVA requiere relacionar las cifras de la autoliquidación con las transacciones comerciales subyacentes. Un libro mayor bien organizado integra las ventas y compras con las facturas, facturas rectificativas y justificantes de pago. Esto facilita verificar si las transacciones se han registrado de manera coherente antes de que la BV prepare su declaración de IVA.
¿Qué registros contables ayudan a justificar las declaraciones de IVA?
En el caso de una venta, coteje la factura emitida y cualquier rectificación posterior, como una factura rectificativa, con el asiento contable correspondiente. En una compra, vincule la factura del proveedor con el apunte del gasto y la información de pago pertinente. Estas conexiones ayudan a identificar documentos faltantes, asientos duplicados o diferencias entre la contabilidad y las cifras declaradas.
Mantenga cada apunte de transacción con la claridad suficiente para explicar qué bien o servicio se entregó o adquirió y cómo se contabilizó dicho importe. Los documentos exigidos para justificar una operación concreta pueden variar según sus circunstancias; por lo tanto, no considere un único ejemplo como una lista exhaustiva de justificación. La Belastingdienst explica cómo deben presentar las empresas sus declaraciones de IVA y proporciona orientaciones sobre tipos impositivos y exenciones del IVA.
Cómo gestionar los distintos tipos de IVA en los registros
Los tipos de IVA neerlandeses son del 21 %, 9 % y 0 %. Esta escala impositiva no determina por sí sola qué tipo es aplicable a un producto o servicio específico. El tratamiento adecuado del IVA depende de la operación; por ello, compruebe el tipo y el régimen aplicables conforme a las directrices vigentes de la Belastingdienst antes de su contabilización y declaración.
La tabla muestra ejemplos de registros que deben asociarse a las operaciones. No asigna un tipo de IVA a una entrega o prestación concreta; evalúe cada transacción según sus circunstancias específicas.
| Tipo de transacción | Documento justificativo habitual | Tratamiento del IVA por verificar |
|---|---|---|
| Venta realizada por la BV | Factura emitida y cualquier factura rectificativa vinculada | Verifique el tratamiento del IVA aplicable a la entrega o prestación específica. |
| Compra realizada por la BV | Factura de proveedor y justificante de pago correspondiente | Compruebe el IVA consignado y el tratamiento aplicable a la compra. |
| Ajuste de una venta o compra contabilizada | Factura rectificativa u otro documento que acredite el ajuste | Compruebe de qué manera afecta el ajuste a los registros y a la declaración de IVA. |
Utilice un procedimiento contable coherente como control práctico: cada importe de IVA en la administración debe poder rastrearse hasta la transacción correspondiente y su documento justificativo. Verifique el régimen aplicable consultando las directrices oficiales en lugar de asumir que un tipo impositivo conocido o una operación anterior resultan automáticamente aplicables de nuevo.
Un flujo de trabajo contable práctico para una Dutch BV para el cumplimiento recurrente
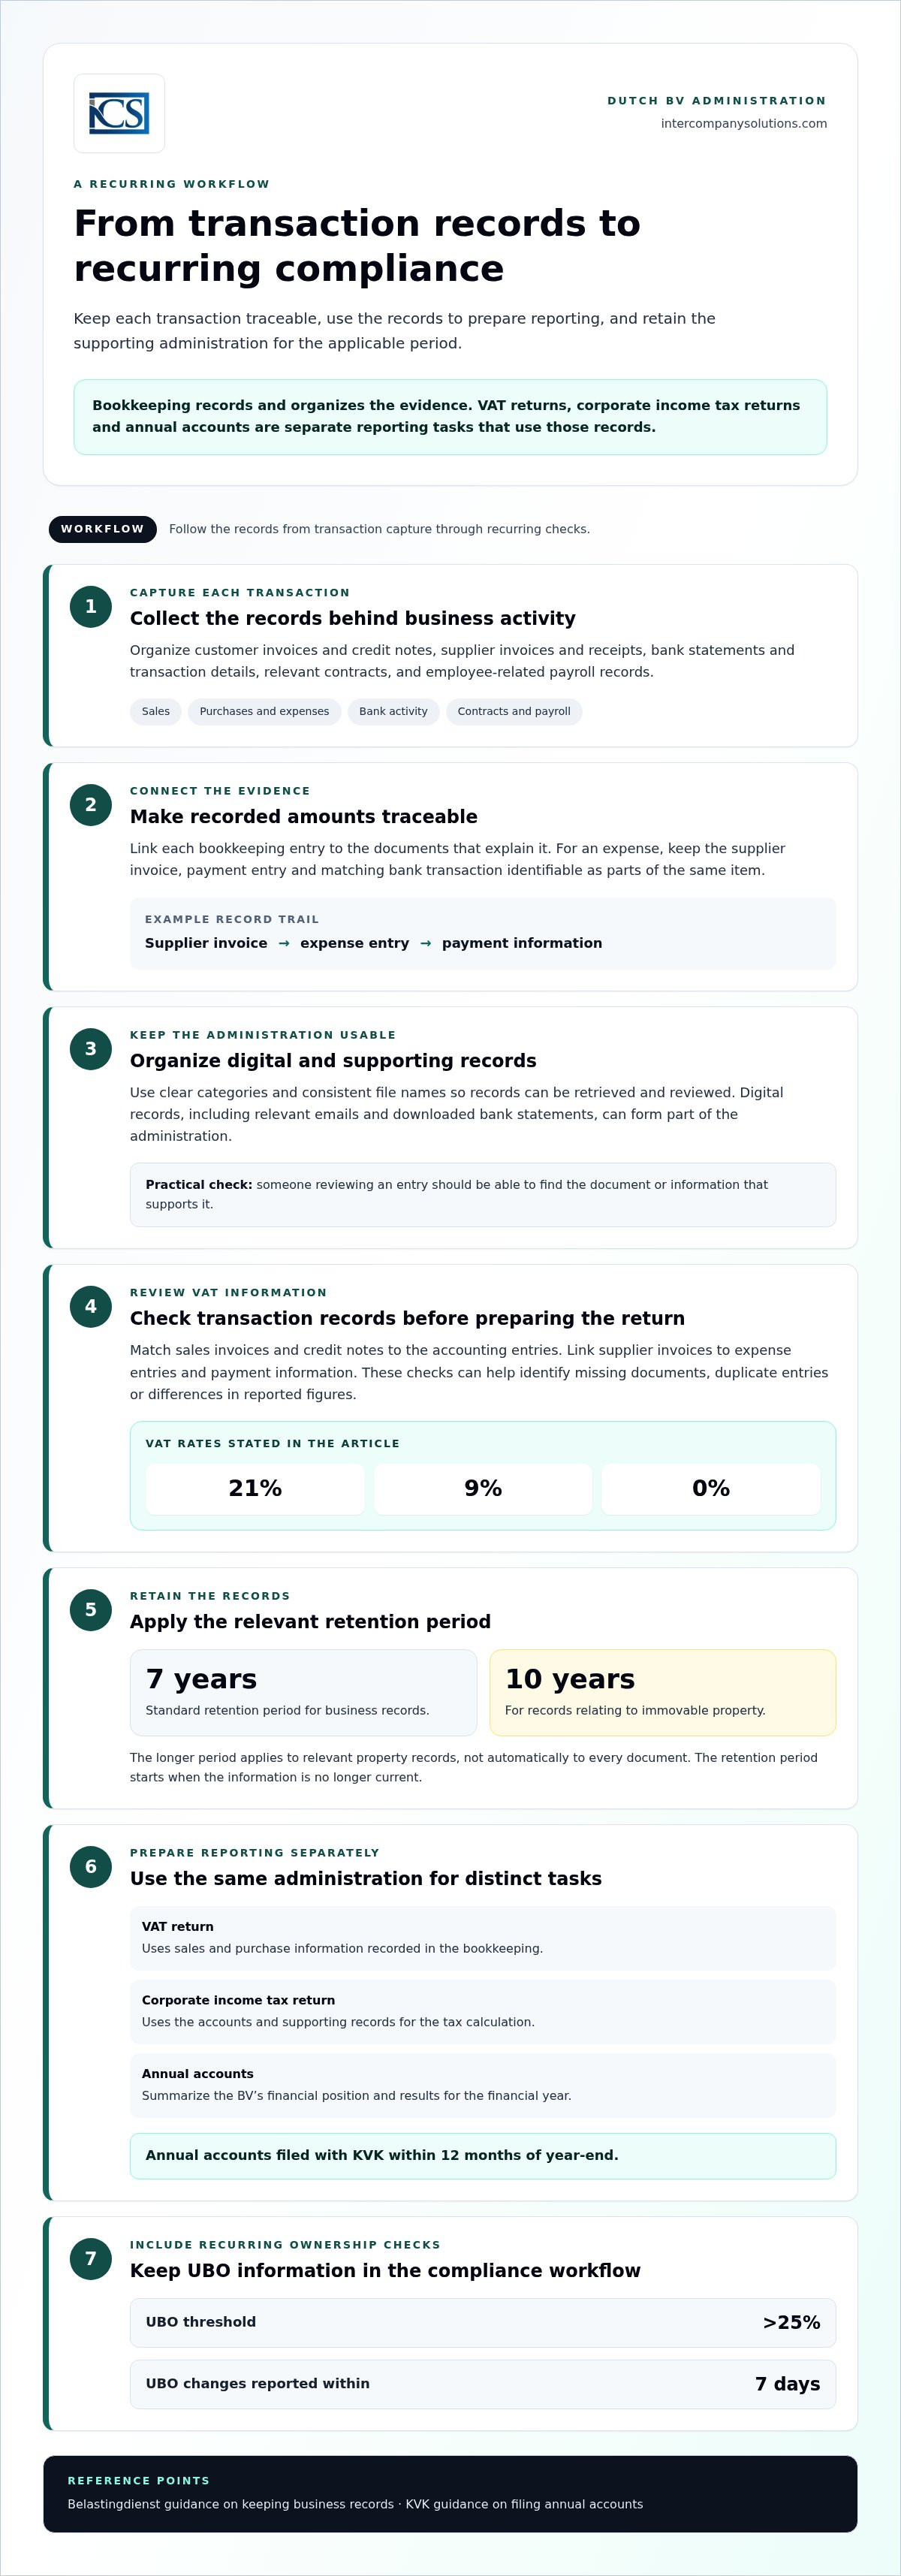
Un proceso reproducible ayuda a mantener actualizados los registros de transacciones y facilita la preparación de informes a partir de la misma administración subyacente. Los pasos que se indican a continuación constituyen un flujo de trabajo práctico, no un calendario de presentación preceptivo. Establezca un ritmo de recopilación y revisión que se ajuste a la actividad y a las necesidades de presentación de informes de la BV.
Una rutina reproducible de mantenimiento de registros
- Recopilar y clasificar documentos. Reúna facturas de venta y compra, recibos, contratos, registros bancarios y, cuando corresponda, documentos de nómina. Archívelos por tipo de transacción o período contable para que puedan localizarse nuevamente.
- Registrar cada transacción. Introduzca los ingresos, gastos y demás transacciones comerciales en el sistema de contabilidad, vinculando los asientos a sus documentos justificativos.
- Conciliar la actividad bancaria. Compare los cobros y pagos registrados con las transacciones bancarias. Investigue las partidas no coincidentes en lugar de dejar diferencias sin justificar.
- Revisar posibles omisiones e incoherencias. Compruebe si faltan documentos, si existen asientos duplicados o importes que no coincidan con los documentos de origen. Resolver estas incidencias durante las revisiones rutinarias puede reducir los retrasos al preparar los informes.
- Preparar la información para la presentación de informes. Utilice los registros revisados para preparar las declaraciones de IVA, las declaraciones del impuesto sobre sociedades y las cuentas anuales. Se trata de obligaciones independientes; cumplir con una no sustituye a las demás.
Lleve un seguimiento por separado de los cambios de UBO y de las cuentas anuales
Mantenga la información sobre la titularidad y el control como un punto de control independiente del cumplimiento corporativo. El umbral de UBO es >25%. Los cambios en los UBO deben comunicarse en un plazo de 7 días. La guía del registro de UBO de la KVK explica el registro y las modificaciones. Esta actualización es independiente de la contabilidad rutinaria y de las declaraciones fiscales.
Las cuentas anuales siguen un proceso de cierre de ejercicio independiente. El depósito de las cuentas anuales ante la KVK en un plazo de 12 meses tras el cierre del ejercicio es el plazo legal aplicable. Utilice la fecha de cierre del ejercicio fiscal de la BV para planificar la preparación, aprobación y presentación, y consulte la guía de la KVK sobre el depósito de cuentas anuales para conocer el procedimiento. Lleve el seguimiento de las declaraciones de IVA, las actualizaciones de UBO y las cuentas anuales de forma independiente, ya que cada una tiene una finalidad y un hecho causante diferentes.
Un flujo de trabajo coherente ayuda a los propietarios a identificar la información faltante de forma temprana y a mantener una trazabilidad clara desde los documentos justificativos hasta la presentación de informes.
Gestión de la contabilidad de una Dutch BV como fundador internacional
Gestionar una Dutch BV desde otro país puede dificultar la recopilación de documentos de personas situadas en diferentes ubicaciones, mantener los registros actualizados y coordinar la preparación de los informes. Se aplica el mismo proceso de teneduría de libros, pero los propietarios pueden decidir cómo organizar el trabajo y quién gestiona cada paso. Una clara división de responsabilidades ayuda a evitar que la falta de información salga a la luz únicamente cuando venza el plazo de una declaración o de las cuentas anuales.
Qué preparar antes de delegar la contabilidad en un especialista
Los propietarios pueden hacer que el proceso sea más ordenado recopilando los registros de transacciones de la BV y proporcionando los datos societarios pertinentes en un formato coherente. Una entrega práctica puede incluir:
- Facturas de venta y de compra, recibos y notas de crédito correspondientes;
- Extractos bancarios o información sobre las transacciones del período;
- Contratos u otros documentos que justifiquen transacciones significativas o recurrentes;
- Información pertinente sobre nóminas, si la BV tiene empleados; y
- Datos de la empresa y registros de informes anteriores necesarios para comprender la administración.
Utilice nombres de archivo predecibles y agrupe los documentos por período o por tipo de transacción. Envíe la nueva información periódicamente de acuerdo con una rutina de trabajo acordada, en lugar de dejar que los documentos se acumulen a lo largo de varios períodos de declaración. Estas son medidas prácticas de coordinación, no plazos legales independientes. Para una explicación más detallada de los registros contables, consulte una guía especializada sobre contabilidad para una Dutch BV, junto con la orientación oficial de la Belastingdienst sobre el registro a efectos del IVA cuando proceda.
Cuándo puede resultar útil el apoyo contable profesional
Los propietarios pueden llevar los registros rutinarios a nivel interno y recurrir a asistencia especializada cuando necesiten ayuda para revisar asientos, preparar declaraciones de IVA, gestionar las presentaciones tributarias anuales o elaborar los informes anuales. Esto puede resultar útil cuando la administración se coordina a nivel transfronterizo, la responsabilidad se divide entre varias personas o el propietario necesita un único proceso que vincule los registros de transacciones con las obligaciones de presentación de informes. El alcance de la asistencia puede ajustarse a las tareas que la empresa mantenga internamente.
Intercompany Solutions ofrece soporte contable para la teneduría de libros, declaraciones de IVA, declaraciones fiscales anuales e informes anuales. Una consulta inicial gratuita brinda a los fundadores la oportunidad de analizar su proceso contable y el apoyo que necesitan.
Haga de la contabilidad de su BV un proceso repetible
Una contabilidad fiable comienza con registros completos y localizables. Mantenga organizados los documentos de origen y consérvelos durante el período preceptivo: 7 años, o 10 años en el caso de bienes inmuebles. Utilice dichos registros para preparar y revisar las declaraciones de IVA, gestionando al mismo tiempo las presentaciones fiscales y las cuentas anuales como obligaciones independientes.
Una rutina constante resulta de ayuda tanto si gestiona la administración usted mismo como si la coordina desde el extranjero. Recopile documentos periódicamente, concilie las transacciones con los movimientos bancarios y revise las posibles discrepancias antes de que se preparen los informes. Esto le proporciona una visión más clara de los registros de la empresa y una base estructurada para la toma de decisiones relativas al cumplimiento normativo.
Para obtener asistencia con la contabilidad, las declaraciones de IVA, las declaraciones tributarias anuales y las cuentas anuales, programe una consulta inicial gratuita con Intercompany Solutions.
Construya un proceso repetible para la administración financiera y la presentación de informes de su BV.
Preguntas frecuentes
¿Qué registros contables debe llevar una Dutch BV?
Una Dutch BV debe llevar registros que expliquen sus transacciones financieras, incluidas facturas de venta y de compra, recibos, información bancaria, contratos y documentos de nómina pertinentes. Los registros específicos dependen de las actividades de la empresa, por lo que estos ejemplos constituyen categorías prácticas y no una lista jurídica exhaustiva. Los documentos justificativos organizados facilitan el seguimiento de los asientos contables y respaldan una presentación de informes precisa. Consulte la guía de la Belastingdienst sobre registros empresariales para conocer los requisitos vigentes.
¿Cuánto tiempo debe conservar sus registros una Dutch BV?
Registros conservados durante 7 años (10 para bienes inmuebles). El período de 10 años se aplica a los registros relacionados con bienes inmuebles y no debe generalizarse a todos los demás registros de la BV. El período de conservación comienza cuando la información deja de estar vigente. Mantenga los registros organizados y accesibles durante todo el período aplicable. La Belastingdienst explica las normas de conservación y su alcance.
¿Debe una Dutch BV presentar cuentas anuales todos los años?
Sí. Una BV debe elaborar y presentar cuentas anuales ante la Cámara de Comercio neerlandesa, KVK, para su ejercicio económico. La presentación de las cuentas anuales ante la KVK en un plazo de 12 meses tras el cierre del ejercicio cumple con el plazo de presentación. Los registros contables sirven de base para la preparación de las cuentas, pero dichos registros no son lo mismo que las cuentas anuales presentadas. Consulte la actual guía de la KVK sobre la presentación de cuentas anuales para conocer los detalles del proceso.
¿Qué tipos de IVA debe registrar una Dutch BV en su contabilidad?
Los tipos de IVA neerlandeses son del 21%/9%/0%. Este conjunto de tipos no determina qué tipo se aplica a un producto o servicio concreto. El tratamiento correcto del IVA depende del suministro específico y de las circunstancias de la operación, por lo que debe verificar cada caso con la guía vigente de la Belastingdienst antes de registrarlo o incluirlo en una declaración. La guía de tipos de IVA de la Belastingdienst explica los tipos y su aplicación.
¿Con qué frecuencia debe una Dutch BV actualizar su contabilidad?
Una BV debe mantener su contabilidad al día periódicamente como una forma práctica de conservar los registros completos y listos para su revisión. No se establece aquí una frecuencia contable única como plazo legal. Mantenga esta rutina diferenciada de los calendarios de declaraciones de IVA y de las fechas de presentación de informes anuales, que siguen sus propios requisitos aplicables. Recopilar documentos de manera coherente y cotejar las transacciones registradas con la actividad bancaria puede ayudar a identificar la información que falte antes de preparar una presentación.
¿Qué ocurre si cambia la información sobre el UBO de una Dutch BV?
El umbral de UBO es >25%, y los cambios en el UBO deben notificarse en un plazo de 7 días. Esta obligación de notificación es independiente de la contabilidad rutinaria y de la presentación de cuentas anuales. Una BV debe supervisar los cambios en la propiedad o el control y mantener los registros de cumplimiento societario separados de los registros de transacciones financieras. Consulte la guía actual de la KVK sobre el registro de UBO para conocer los detalles de notificación y los requisitos aplicables.
¿Puede un fundador internacional gestionar la contabilidad de una Dutch BV a distancia?
Sí. Un fundador internacional puede coordinar la contabilidad de forma remota organizando facturas, información bancaria y otros documentos justificativos para su intercambio y revisión periódicos. Un proceso recurrente ayuda al titular y a cualquier persona que elabore las cuentas a identificar a tiempo la información faltante para la presentación de informes. El asesoramiento contable especializado puede ayudar con la contabilidad, las declaraciones de IVA, las declaraciones tributarias anuales y la presentación de informes anuales, mientras que la BV sigue siendo responsable de garantizar que sus registros y presentaciones se gestionen adecuadamente.
Última revisión: octubre de 2026
Fuentes
- ICS Payroll - Servicios de nómina holandeses
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y regulaciones de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |