
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La presentación precisa de informes sobre el impuesto sobre sociedades depende de algo más que de completar una declaración. Un contable especializado en el impuesto sobre sociedades en los Países Bajos debe conectar la contabilidad de su empresa, los cálculos fiscales, las presentaciones y el contexto operativo, en particular cuando la titularidad o las transacciones son transfronterizas. Antes de elegir un servicio de asistencia, aclare qué tareas están incluidas, qué registros debe proporcionar y quién revisa y aprueba las declaraciones.
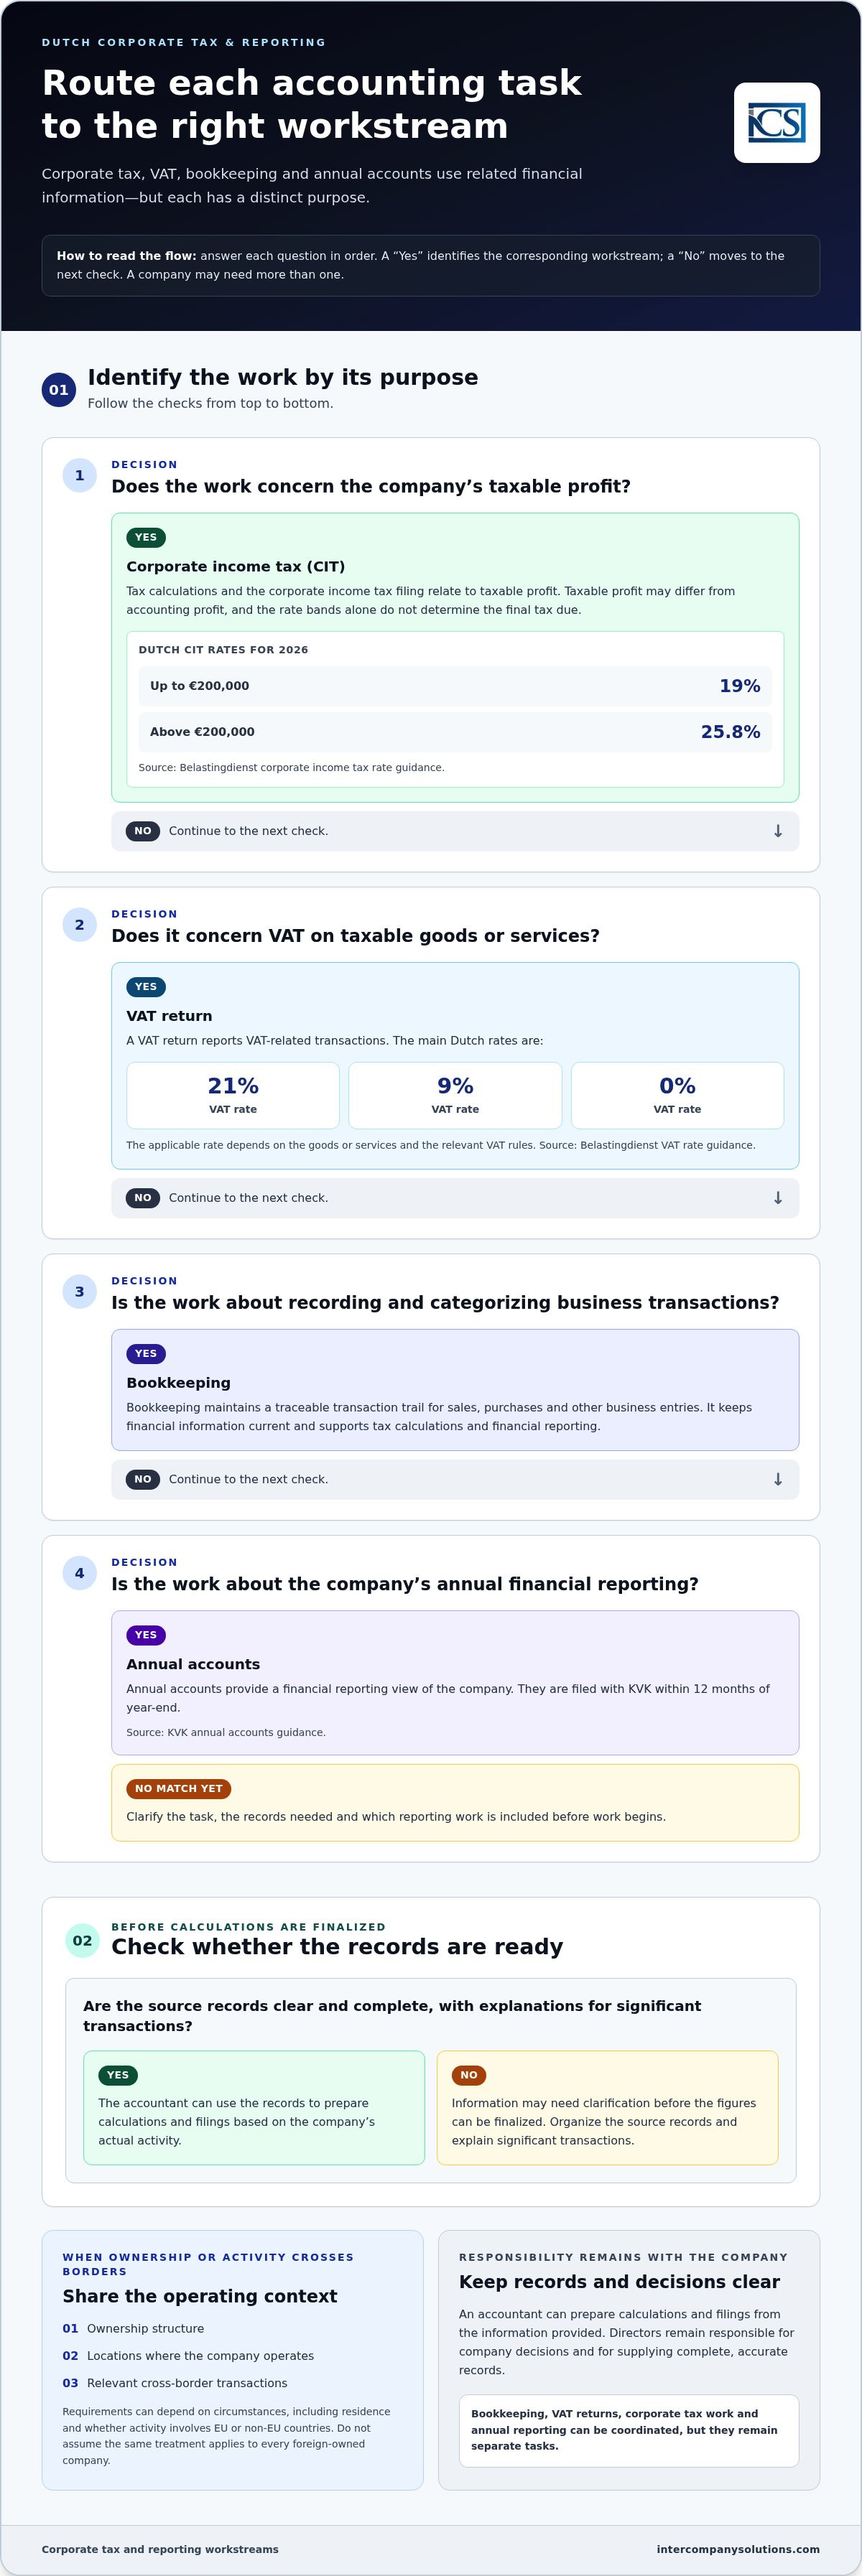
Comience por identificar el trabajo que su empresa necesita cubrir. La declaración del impuesto sobre sociedades, las declaraciones de IVA, la contabilidad y las cuentas anuales tienen cada una un propósito diferente, aunque se basen en parte de la misma información financiera.
Esta guía explica la función y los límites del soporte contable para el impuesto sobre sociedades, la información y los registros de la empresa que se deben organizar, y los puntos a considerar al seleccionar un contable. También muestra cómo las declaraciones fiscales pueden integrarse en un soporte contable y de teneduría de libros más amplio, para que pueda planificar el cumplimiento normativo continuo con una visión más clara de las responsabilidades de su empresa.
Puntos clave
- Un contable especializado en el impuesto sobre sociedades puede prestar soporte en los cálculos y presentaciones fiscales, mientras que la contabilidad, las declaraciones de IVA y la elaboración de informes anuales desempeñan funciones distintas.
- Para 2026, los tipos del impuesto sobre sociedades holandés son del 19 % hasta 200.000 € y del 25,8 % por encima de 200.000 €; el beneficio imponible puede diferir del beneficio contable.
- Compare el soporte interno, el gestionado mediante software y el externo según el alcance, la continuidad, la responsabilidad sobre los registros y el acceso al asesoramiento fiscal especializado.
- Organice los registros financieros, categorice las transacciones y comparta el contexto relevante de la empresa. Los registros deben conservarse durante 7 años, o 10 años en el caso de bienes inmuebles.
- Defina las tareas contables y fiscales antes de iniciar el trabajo y utilice una consulta inicial para analizar las necesidades de su empresa y el alcance propuesto.
Índice de contenidos
- Qué gestiona un contable fiscal corporativo en los Países Bajos
- Obligaciones del impuesto sobre sociedades y de presentación de informes en los Países Bajos que coordina un contable
- Cómo comparar el soporte de un contable fiscal corporativo para una empresa neerlandesa
- Registros e información que debe preparar para su contable fiscal neerlandés
- Trabajar con Intercompany Solutions en el impuesto sobre sociedades neerlandés
Qué gestiona un contable fiscal corporativo en los Países Bajos
Un contable fiscal corporativo ayuda a organizar los registros fiscalmente relevantes, calcular los resultados imponibles, preparar las declaraciones del impuesto sobre sociedades y coordinar la presentación de informes conexos. Un tenedor de libros registra y clasifica principalmente las transacciones. Estas funciones pueden solaparse, pero el trabajo fiscal utiliza los registros subyacentes para abordar los cálculos y los requisitos de presentación, mientras que la teneduría de libros mantiene la información financiera actualizada y trazable.
El alcance depende de la estructura, las actividades y las necesidades de información de la empresa. Un contable puede preparar cálculos y declaraciones a partir de la información facilitada, pero los administradores siguen siendo responsables de las decisiones de la empresa y de suministrar registros completos y exactos. El apoyo profesional no sustituye la responsabilidad de la dirección respecto de la información y las decisiones de la empresa. Las directrices sobre el impuesto sobre sociedades de la administración tributaria neerlandesa explican el marco fiscal. Para obtener un contexto más amplio, consulte Impuesto sobre sociedades en los Países Bajos.
Presentación del impuesto sobre sociedades frente a la contabilidad continua
Una declaración de impuestos es una parte de un ciclo más amplio de registro financiero y presentación de informes. La teneduría de libros mantiene un registro de transacciones para ventas, compras y otros asientos comerciales. Dichos registros respaldan los cálculos fiscales y la información financiera, pero registrar una transacción no es lo mismo que determinar su tratamiento fiscal.
El impuesto sobre sociedades y el IVA son obligaciones independientes. El impuesto sobre sociedades se refiere al beneficio imponible de una empresa; el IVA se refiere a las entregas de bienes o prestaciones de servicios sujetas a impuestos y al IVA repercutido o contabilizado en las transacciones pertinentes. Los cálculos, las declaraciones y las normas difieren. Una empresa puede necesitar que su contabilidad, sus declaraciones de IVA, el trabajo relativo al impuesto sobre sociedades y la presentación de informes anuales estén coordinados, pero siguen siendo tareas independientes. Un contable puede ayudar a conectarlas e identificar la información necesaria para cada una.
Cuándo afecta la titularidad internacional a la relación de trabajo
La titularidad internacional por sí sola no determina todas las obligaciones tributarias neerlandesas. Los detalles pertinentes pueden incluir quién es el propietario de la empresa, dónde opera y si mantiene operaciones vinculadas o transfronterizas. Estos hechos ayudan a identificar qué registros y explicaciones son relevantes. Los requisitos pueden diferir según las circunstancias, incluido si un propietario o una entidad es residente o no residente y si la actividad involucra a países de la UE o no pertenecientes a la UE. Para las empresas que mantienen entidades en varias jurisdicciones, como en los EAU, recurrir a especialistas como Account Dubai garantiza que la contabilidad local, la auditoría y el cumplimiento fiscal permanezcan alineados con los informes más amplios del grupo. No dé por sentado que el tratamiento aplicable a una empresa de titularidad extranjera se aplica a otra.
Al inicio de la relación profesional, comparta la estructura de propiedad, las ubicaciones operativas de la empresa y una descripción clara de las transacciones transfronterizas. Esto proporciona al contable el contexto necesario para evaluar los registros y las necesidades de información sin asumir que todas las empresas de propiedad extranjera siguen las mismas normas. Los fundadores que planifiquen su estructura y sus pasos de entrada también pueden consultar la guía para iniciar un negocio en los Países Bajos y luego utilizar ese contexto empresarial para fundamentar el trabajo contable y fiscal continuo.
Obligaciones del impuesto sobre sociedades y de presentación de informes en los Países Bajos que coordina un contable
El trabajo fiscal y de presentación de informes de una empresa neerlandesa se basa en la misma información financiera subyacente, pero cada obligación tiene su propio propósito y proceso de presentación. Un contable puede coordinar los registros y cálculos necesarios para estas tareas. La empresa aún debe mantener su información completa y revisar las decisiones que afecten a sus cuentas y a su posición fiscal.
Cálculos y presentaciones del impuesto sobre sociedades
Para 2026, los tipos del impuesto sobre sociedades neerlandés son del 19 % hasta 200.000 € y del 25,8 % por encima de 200.000 €, según lo establecido en las directrices de la Belastingdienst sobre los tipos del impuesto sobre sociedades. Estos tramos impositivos son solo una parte del cálculo, no una estimación completa de la deuda tributaria final de la empresa.
El beneficio imponible no es automáticamente equivalente al resultado contable. La teneduría de libros registra las transacciones y respalda los estados financieros; a continuación, los cálculos fiscales aplican el tratamiento tributario pertinente a los resultados de la empresa. Para preparar una declaración basada en la actividad real, el contable necesita registros de origen claros y explicaciones sobre las transacciones significativas. Si la información es incompleta, las cifras pueden requerir aclaraciones antes de poder finalizar la declaración.
Las declaraciones del impuesto sobre sociedades tienen sus propios requisitos de presentación. Dado que el plazo de presentación puede depender de las circunstancias de la empresa, utilice las instrucciones vigentes de la Belastingdienst para las declaraciones del impuesto sobre sociedades en lugar de basarse en una fecha general. Mantenga alineadas la declaración, los cálculos de respaldo y la contabilidad para que las cifras puedan rastrearse hasta los registros de la empresa.
El IVA y los informes anuales en el panorama más amplio del cumplimiento normativo
El IVA es independiente del impuesto sobre sociedades. Una declaración de IVA informa sobre transacciones relacionadas con el IVA, mientras que una declaración del impuesto sobre sociedades concierne al beneficio imponible. Los principales tipos de IVA neerlandeses son del 21 %, 9 % y 0 %; el tipo aplicable depende de los bienes o servicios y de la normativa de IVA pertinente. Las directrices sobre los tipos de IVA de la Belastingdienst explican los tipos y su aplicación. No utilice un tipo de IVA para estimar el impuesto sobre sociedades ni considere una declaración de IVA como parte de la declaración del impuesto sobre sociedades.
Las cuentas anuales constituyen otra obligación de presentación de informes independiente. Las cuentas anuales se presentan ante la KVK en un plazo de 12 meses desde el cierre del ejercicio, como se describe en la guía sobre cuentas anuales de la KVK. Aportan una perspectiva de información financiera de la empresa, mientras que las declaraciones tributarias aplican las normas fiscales a la información financiera correspondiente. Coordinar la contabilidad, el IVA, los cálculos fiscales y los informes anuales ayuda a mantener registros coherentes en todos estos procesos independientes.
Si las responsabilidades de presentación o los registros de su empresa deben evaluarse de forma conjunta, puede analizar sus requisitos contables y fiscales con Intercompany Solutions.
Cómo comparar el soporte de un contable fiscal corporativo para una empresa neerlandesa
El modelo de soporte adecuado depende del trabajo que su empresa necesite cubrir y de la capacidad interna disponible. Una Dutch BV con transacciones limitadas puede requerir un esquema diferente al de una empresa con empleados, actividad transfronteriza o varios procesos de presentación de informes que coordinar. El software puede ayudar a organizar la información, pero no puede sustituir el criterio tributario específico para cada situación ni suplir por sí solo el contexto comercial ausente.
Utilice esta comparativa para determinar en qué área recae el trabajo y dónde puede resultar útil el soporte adicional. Las opciones también se pueden combinar. Por ejemplo, una empresa puede mantener la contabilidad a nivel interno mientras recurre a soporte externo para la fiscalidad y la presentación de informes.
| Modelo de soporte | Alcance y continuidad | Registros y conocimientos fiscales especializados |
|---|---|---|
| Personal interno | Puede cubrir las tareas financieras rutinarias de manera continua, sujeto a la capacidad del personal, la cobertura de puestos y los traspasos de funciones. | El personal de la empresa mantiene o coordina los registros. El acceso a los conocimientos fiscales especializados de los Países Bajos depende de la experiencia del equipo y de cualquier asesoramiento externo utilizado. |
| Administración dirigida por software | Puede respaldar flujos de trabajo contables repetitivos y organizar los datos de las transacciones. La continuidad depende del uso correcto, la introducción periódica de datos y el acceso al sistema. | El personal de la empresa sigue siendo responsable de la calidad de la información introducida. El software puede señalar o procesar datos, pero no evalúa de forma independiente cada tratamiento fiscal específico de la empresa. |
| Soporte contable externo | Puede proporcionar un alcance acordado de asistencia recurrente en materia contable, fiscal o de presentación de informes. La continuidad depende del flujo de trabajo acordado y del intercambio puntual de información. | La empresa suministra registros completos y las explicaciones pertinentes. Los conocimientos fiscales especializados están disponibles dentro del alcance acordado, mientras que los administradores conservan la responsabilidad sobre las decisiones y aprobaciones de la empresa. |
Adapte el soporte a la estructura y actividad de la empresa
Evalúe el trabajo en lugar de basarse únicamente en la forma jurídica. Considere el volumen de transacciones, las ventas o compras transfronterizas, la actividad con partes vinculadas, los empleados y las necesidades de presentación de informes. Una Dutch BV sencilla con actividad limitada puede gestionarse con un acuerdo de soporte más acotado. Operaciones más variadas pueden requerir una coordinación más estrecha entre la contabilidad, el IVA, las nóminas, los cálculos fiscales y los informes anuales. El tipo de empresa por sí solo no determina un resultado fiscal concreto ni garantiza un ahorro.
Compruebe el alcance de la coordinación contable y fiscal
Antes de comenzar el trabajo, defina las tareas y los traspasos de responsabilidades. La contabilidad organiza las transacciones subyacentes; las declaraciones de IVA y las presentaciones fiscales anuales utilizan información financiera relevante para distintos fines de declaración; los informes anuales presentan la situación financiera y los resultados de la empresa. Acuerde quién proporciona los documentos justificativos, explica las transacciones inusuales, revisa las cifras preliminares, aprueba las presentaciones y responde a las preguntas de seguimiento. Una asignación clara de responsabilidades reduce vacíos, especialmente cuando los administradores y el personal financiero trabajan en distintas ubicaciones o zonas horarias.
Intercompany Solutions proporciona soporte contable y fiscal para entidades neerlandesas, incluidas empresas de propiedad internacional. Una empresa que compare sus opciones puede analizar sus requisitos contables y fiscales para definir un alcance práctico que se adapte a su actividad y capacidad interna. Asegúrese de que las responsabilidades, los registros y las fases de revisión estén claros desde el principio.
Registros e información que debe preparar para su contable fiscal neerlandés
Prepare los registros en una secuencia clara para que las transacciones puedan rastrearse y las dudas puedan resolverse de manera eficiente. Los documentos justificativos completos y oportunos respaldan el trabajo contable y fiscal, pero ninguna lista de verificación sustituye una revisión de las actividades, la titularidad y las circunstancias de su empresa. Los registros indicados a continuación son ejemplos prácticos, no una lista fija de documentos exigidos en todos los casos.
- Organice los registros justificativos. Recopile las facturas disponibles, los extractos bancarios, la documentación de gastos y los registros de las transacciones de la empresa. Mantenga los documentos en una estructura de carpetas coherente y asegúrese de que el período pertinente sea fácil de identificar. Si un pago bancario cubre varios conceptos, conserve suficiente información justificativa para vincularlo con las transacciones subyacentes.
- Categorice las transacciones y explique las partidas inusuales. Agrupe los registros de acuerdo con su proceso contable y, a continuación, señale los asientos que puedan requerir contexto, como un gasto extraordinario elevado, un pago que involucre a un accionista o una transacción con una empresa vinculada. Añada una descripción breve y objetiva sobre el objeto de la transacción y su finalidad comercial. Las explicaciones claras ayudan al contable a evaluar cómo registrar una partida y si se necesita información adicional.
- Comparta el contexto y los cambios de la empresa. Proporcione una imagen actualizada de las actividades, la titularidad, las sedes operativas y los cambios relevantes de la empresa durante el período. Explique las nuevas líneas de negocio, los cambios en el funcionamiento de la empresa o las transacciones que difieran de su actividad habitual. La información requerida depende de los hechos concretos de la empresa, por lo que es conveniente comentar las partidas poco claras o inusuales en lugar de asumir su tratamiento.
Información sobre conservación y titularidad
Conserve los registros comerciales durante 7 años, o 10 años para bienes inmuebles, de conformidad con las directrices de conservación de registros del Belastingdienst. La conservación permite la consulta futura de los registros subyacentes; no significa que cada documento tenga la misma función en un cálculo fiscal.
Los datos sobre la titularidad también son importantes. Para el registro de UBO neerlandés, el umbral es >25%; los cambios en los datos del UBO deben notificarse en un plazo de 7 días, según se indica en la guía de UBO de KVK. Estas obligaciones se refieren a la información sobre la titularidad real y el control efectivo. Evalúe si un cambio en las circunstancias de su empresa afecta a su registro en lugar de asumir que cualquier actualización interna deba notificarse.
Si su empresa es una BV, su estructura y gobierno corporativo forman parte del contexto para revisar la titularidad y las transacciones. Los fundadores pueden consultar la guía de constitución de una Dutch BV para obtener información básica sobre la creación de ese tipo de sociedad.
Unos registros organizados proporcionan al contable un punto de partida para revisar los hechos relevantes para las declaraciones e informes de su empresa. Mantenga una lista de dudas pendientes junto con los registros, especialmente cuando el propósito de una transacción o la vinculación con la titularidad no se desprendan con claridad de los documentos por sí solos.
Trabajar con Intercompany Solutions en el impuesto sobre sociedades neerlandés
El trabajo fiscal y de presentación de informes en los Países Bajos está interconectado. La contabilidad mantiene los registros de transacciones de la empresa, los cuales proporcionan una base para los cálculos fiscales y los informes. Las declaraciones de IVA y las declaraciones fiscales anuales responden a obligaciones independientes, mientras que la presentación de informes anuales expone la información financiera de la empresa en el formato requerido. La coordinación de estas tareas ayuda a mantener la coherencia de la información a lo largo de todo el ciclo de presentación de informes.
Intercompany Solutions presta apoyo contable y fiscal a entidades neerlandesas, incluidas empresas de titularidad internacional. El alcance de los servicios puede integrar la contabilidad, las declaraciones de IVA, las declaraciones fiscales anuales y la presentación de informes anuales en un marco de trabajo coordinado. Las tareas adecuadas dependen de las actividades de la empresa, los procesos existentes y las necesidades de presentación de informes. Comience por determinar qué se está gestionando ya y dónde se requiere asistencia.
Qué tratar en una consulta inicial
La consulta inicial gratuita es una oportunidad para explicar la situación de su empresa y analizar un alcance adecuado. Prepare un resumen conciso de lo siguiente:
- Actividades de la empresa: describa a qué se dedica la empresa, dónde opera y cualquier cambio sustancial en sus actividades.
- Contexto de la titularidad: resuma la estructura de propiedad y explique cualquier cambio relevante o relación transfronteriza.
- Transacciones y registros: ofrezca un panorama general del volumen de transacciones, los registros disponibles y cómo se encuentran organizados los documentos actualmente.
- Mecanismos existentes: explique quién gestiona actualmente la contabilidad, las declaraciones de IVA, el trabajo fiscal y la presentación de informes anuales, incluido cualquier software o proceso interno en uso.
- Próximas necesidades de presentación de informes: identifique los requisitos o periodos de presentación de informes conocidos que requieran atención, sin asumir un plazo límite que pueda depender de las circunstancias de la empresa.
Esta información proporciona a la conversación un punto de partida práctico y ayuda a identificar qué puntos requieren una revisión más detallada. En aquellos casos en los que una respuesta dependa de las actividades de la empresa, la estructura de propiedad o la condición de contribuyente, evalúe el tratamiento aplicable en función de dichos hechos en lugar de asumirlo a partir de un ejemplo general.
Un siguiente paso claro para el apoyo continuo
Tras la conversación inicial, defina el alcance de trabajo y el flujo de información. Acuerde qué registros proporcionará la empresa, cómo se gestionarán las dudas sobre las transacciones y qué declaraciones y tareas de presentación de informes se incluyen. Los administradores deben seguir participando en la revisión de la información societaria y en la toma de decisiones; el contable respalda el trabajo contable y fiscal acordado utilizando los registros facilitados.
Para un fundador extranjero, un proceso coherente puede facilitar la conexión de las tareas de cumplimiento normativo neerlandesas con las operaciones generales de la empresa. Del mismo modo, si su empresa también opera en jurisdicciones como Nueva Zelanda, asociarse con especialistas regionales en pymes como Proledger puede ayudar a mantener unos estándares contables y de cumplimiento normativo sin contratiempos. Tenga preparada la descripción general de la empresa y los registros disponibles, identifique los mecanismos existentes y elabore una lista de preguntas que requieran una respuesta específica para la empresa. Esto proporciona una base clara para tratar el apoyo continuo sin asumir que todas las entidades neerlandesas tienen los mismos requisitos.
Establezca una vía clara para el cumplimiento continuo
A medida que su empresa se desarrolla, su modelo operativo puede cambiar. Nuevos mercados, cambios de titularidad o un equipo en crecimiento pueden influir en las cuestiones que requieren atención. Programe revisiones periódicas de estos cambios para que la administración de la empresa se mantenga alineada con las circunstancias actuales.
Aproveche la próxima conversación para identificar qué ha cambiado, qué podría suceder a continuación y dónde necesita mayor claridad. Una revisión especializada puede transformar esas prioridades en un plan práctico para las operaciones neerlandesas de la empresa.
Con un siguiente paso claro, puede avanzar con un plan definido para los acuerdos y gestiones continuas de su empresa.
Preguntas frecuentes
¿Qué hace un contable fiscal corporativo en los Países Bajos?
Un contable fiscal corporativo ayuda a interpretar la información financiera de la empresa a efectos fiscales y a preparar las declaraciones correspondientes. El contable puede identificar transacciones que requieran aclaración, conciliar cifras entre distintos registros y organizar la información para la presentación de informes. Esto difiere de la mera introducción de asientos en un software de contabilidad. Los administradores siguen siendo responsables de las decisiones de la empresa y deben garantizar que la información facilitada sea completa y exacta.
¿Necesita una Dutch BV un contable fiscal corporativo?
Una Dutch BV necesita un método que mantenga en orden sus registros y obligaciones de presentación de informes, pero no requiere necesariamente el mismo nivel de soporte externo que otra empresa. Considere quién puede gestionar la administración, evaluar las cuestiones tributarias y coordinar las tareas de información a medida que el negocio evolucione. Por ejemplo, incorporar personal o realizar nuevas transacciones transfronterizas puede incrementar la coordinación requerida. La estructura adecuada depende de la actividad real de la BV y de su capacidad interna.
¿Cuáles son los tipos del impuesto sobre sociedades en los Países Bajos en 2026?
Los tipos aplicables para 2026 son del 19 % hasta 200.000 € y del 25,8 % por encima de 200.000 €. El tipo aplicable al beneficio imponible de una empresa depende de la normativa fiscal pertinente y de las circunstancias de la entidad; los tipos impositivos nominales por sí solos no determinan la deuda tributaria final. Consulte las directrices vigentes de la Belastingdienst relativas al impuesto sobre sociedades para obtener información detallada sobre su aplicación y presentación.
¿Cuánto cuesta un contable fiscal corporativo en los Países Bajos?
Los honorarios dependen del trabajo acordado y de las circunstancias de la empresa. Un presupuesto puede variar según si el soporte cubre una única declaración o si incluye también contabilidad recurrente, trámites de IVA y la elaboración de los estados financieros anuales. El estado y la organización de los registros existentes pueden influir en el volumen de trabajo necesario. Para analizar el alcance del servicio, prepare un breve resumen de las actividades de su empresa, la operativa contable actual y las tareas que desea cubrir.
¿Puede una empresa neerlandesa de propiedad extranjera trabajar con un contable a distancia?
Sí. Una empresa neerlandesa de propiedad extranjera puede coordinar su gestión contable a distancia compartiendo los registros comerciales y el contexto de la empresa con su contable. La ubicación del propietario por sí sola no determina cómo tributa la empresa. La titularidad dentro o fuera de la UE puede ser relevante para circunstancias particulares, pero no debe sustituir el análisis de la entidad, sus transacciones y la condición fiscal y jurídica de las partes involucradas.
¿Durante cuánto tiempo debe conservar sus registros contables una empresa neerlandesa?
Conserve los registros comerciales durante 7 años, o 10 años en el caso de bienes inmuebles. Organícelos y consérvelos de modo que la empresa pueda contrastar los asientos contables con sus documentos justificativos. La guía de conservación de registros de la Belastingdienst proporciona información detallada, incluyendo la aplicación de las normas a registros específicos.
Última revisión: octubre de 2026
Fuentes
- KVK - Registro en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- ICS Payroll - Servicios de nóminas en los Países Bajos
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y regulaciones sobre gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |