
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-19 · Last reviewed 2026-10-19
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Zu verstehen, wie man eine Dutch BV aus dem Ausland gründet, beginnt mit dem notariellen Verfahren. Nicht-EU-Gründer können im Allgemeinen den standardmäßigen Fernweg nutzen, ohne in die Niederlande reisen zu müssen: Sie erteilen eine legalisierte Vollmacht (Power of Attorney), die es einem niederländischen Notar ermöglicht, die Gründungsurkunde in ihrem Namen zu beurkunden. Die Niederländische Handelskammer (KVK) erläutert den BV-Registrierungsprozess. Der Notar prüft zudem die erforderlichen Dokumente und verifiziert die Identität des Gründers.
Klären Sie vor Beginn, welche Informationen bereitzustellen sind, wie die Urkunde vollzogen wird und was nach der Registrierung geschieht. Dieser Leitfaden behandelt die Schritte von der Vorbereitung der Gesellschafter- und Unternehmensdaten bis hin zum Abschluss des notariellen Verfahrens und der KVK-Registrierung. Er erläutert auch die Folgepflichten, einschließlich der UBO-Registrierung, der steuerlichen Erfassung und der Jahresabschlüsse. Die Anforderungen können von den Eigentumsverhältnissen und den Aktivitäten des Unternehmens abhängen, planen Sie das Verfahren daher anhand dieser Angaben.
Wichtigste Erkenntnisse
- Verstehen Sie, wie man eine Dutch BV aus dem Ausland gründet, und unterscheiden Sie zwischen Unternehmenseigentum oder Geschäftsführung und dem Wohnen oder Arbeiten in den Niederlanden.
- Befolgen Sie das standardmäßige Fernverfahren für Nicht-EU-Gründer, von der Vorbereitung der Unterlagen und der Bevollmächtigung eines Vertreters bis hin zur notariellen Urkunde und der KVK-Registrierung.
- Vergleichen Sie eine BV mit anderen niederländischen Rechtsformen und stellen Sie fest, welche Strukturen einen Notar erfordern.
- Bereiten Sie die wichtigsten Identitäts-, Unternehmens- und Eigentumsangaben vor und berücksichtigen Sie die maßgeblichen Zahlen für Kapital, Registrierungsgebühren und Steuern für 2026.
- Planen Sie Pflichten bezüglich UBO, Umsatzsteuer und jährlicher Einreichung ein. Die Gründung kann je nach Komplexität der Beteiligungsverhältnisse 2 bis 5 Tage dauern.
Inhaltsverzeichnis
- Können Sie eine Dutch BV aus dem Ausland gründen? Der Fernweg erklärt
- Wie der Prozess der Fern-Gründung einer Dutch BV über einen Notar abläuft
- Gründung aus der Ferne oder eine andere Rechtsform: Vergleichen Sie die praktischen Unterschiede
- Was vorzubereiten ist und welche Pflichten für eine Dutch BV nach der Registrierung folgen
- Schließen Sie die Errichtung Ihrer Dutch BV ab und planen Sie die ersten Compliance-Schritte
Können Sie eine Dutch BV aus dem Ausland gründen? Der Fernweg erklärt
Ja. Ein ausländischer Gründer kann eine Dutch BV gründen, ohne in den Niederlanden zu leben, und der standardmäßige Fernweg für Nicht-EU-Gründer erfordert keine Anreise. Eine BV, oder Gesellschaft mit beschränkter Haftung, ist eine niederländische Rechtsform mit Geschäftsanteilen. Für einen allgemeinen Überblick über ihre Merkmale siehe Dutch BV (Besloten Vennootschap). Die Gründung erfordert einen niederländischen Notar. Im Rahmen des standardmäßigen Fernwegs für Nicht-EU-Gründer unterzeichnet der Gründer eine legalisierte Vollmacht (Power of Attorney), die den Notar bevollmächtigt, die Urkunde in den Niederlanden zu vollziehen.
Bedenken Sie nicht nur, ob Sie die Gesellschaft aus der Ferne gründen können, sondern auch, was Sie nach der Gründung planen. Eigentum an der Gesellschaft, Geschäftsführung, Wohnsitz in den Niederlanden und dort ausgeübte Tätigkeiten sind getrennte Sachverhalte. Die Klärung dieser Punkte ist ein sinnvoller erster Schritt bei der Planung, wie eine Dutch BV aus dem Ausland gegründet werden soll.
Was bedeutet es, eine Dutch BV aus dem Ausland zu gründen?
Für einen Nicht-EU-Gründer, der das standardmäßige Fernverfahren nutzt, bedeutet „aus dem Ausland“, die Gründung ohne Reise in die Niederlande abzuschließen. Der Gründer stellt die für die Prüfungen des Notars erforderlichen Informationen und Identitätsnachweise bereit und unterzeichnet dann eine Vollmacht in dem Land, in dem er sich befindet. Das Dokument muss für die Verwendung im niederländischen Notariatsverfahren legalisiert werden. Der Notar nutzt diese Vollmacht, um die Urkunde in den Niederlanden zu vollziehen.
Der Prozess verläuft von der Vorbereitung und den Identitätsprüfungen über die notarielle Urkunde bis hin zur Eintragung der Gesellschaft und den damit verbundenen administrativen Schritten. Ein Aufenthalt im Ausland entbindet nicht von der Rolle des Notars oder der Pflicht, zutreffende Angaben zu machen. Der Leitfaden der niederländischen Regierung zur Errichtung einer Gesellschaft mit beschränkter Haftung legt die formellen Gründungsvoraussetzungen für die BV dar.
Welche Gründer müssen Aufenthalts- und Einwanderungsvorschriften beachten?
Die Gründung einer BV berechtigt ihren Gründer nicht dazu, in den Niederlanden zu leben oder zu arbeiten. Für Staatsangehörige der EU, des EWR und der Schweiz gelten andere Aufenthaltsbestimmungen als für Nicht-EU-Bürger. Die Leitlinien der IND erläutern den aufenthaltsrechtlichen Status für EU-, EWR- und Schweizer Bürger sowie für Personen, die eine niederländische Aufenthaltserlaubnis benötigen. Die Voraussetzungen für einen Nicht-EU-Gründer hängen von seinen Umständen und den beabsichtigten Tätigkeiten ab; das bloße Halten von Gesellschaftsanteilen entscheidet nicht darüber.
Halten Sie diese Aspekte getrennt: Die Gründung oder das Halten einer Gesellschaft ist eine gesellschaftsrechtliche Angelegenheit, während ein Umzug in die Niederlande oder die Ausübung einer Erwerbstätigkeit vor Ort einwanderungsrechtliche Anforderungen mit sich bringen kann. Wenn Sie planen, in die Niederlande umzusiedeln oder dort zu arbeiten, prüfen Sie die relevanten IND-Regeln für Ihre Staatsangehörigkeit und Situation, bevor Sie Vorkehrungen treffen. Wenn Sie im Ausland bleiben und das Unternehmen aus der Ferne führen, ändert die Gründung nichts an Ihrem Aufenthalts- oder Arbeitsstatus.
Wie der Ablauf der Gründung einer Dutch BV aus der Ferne über einen Notar funktioniert
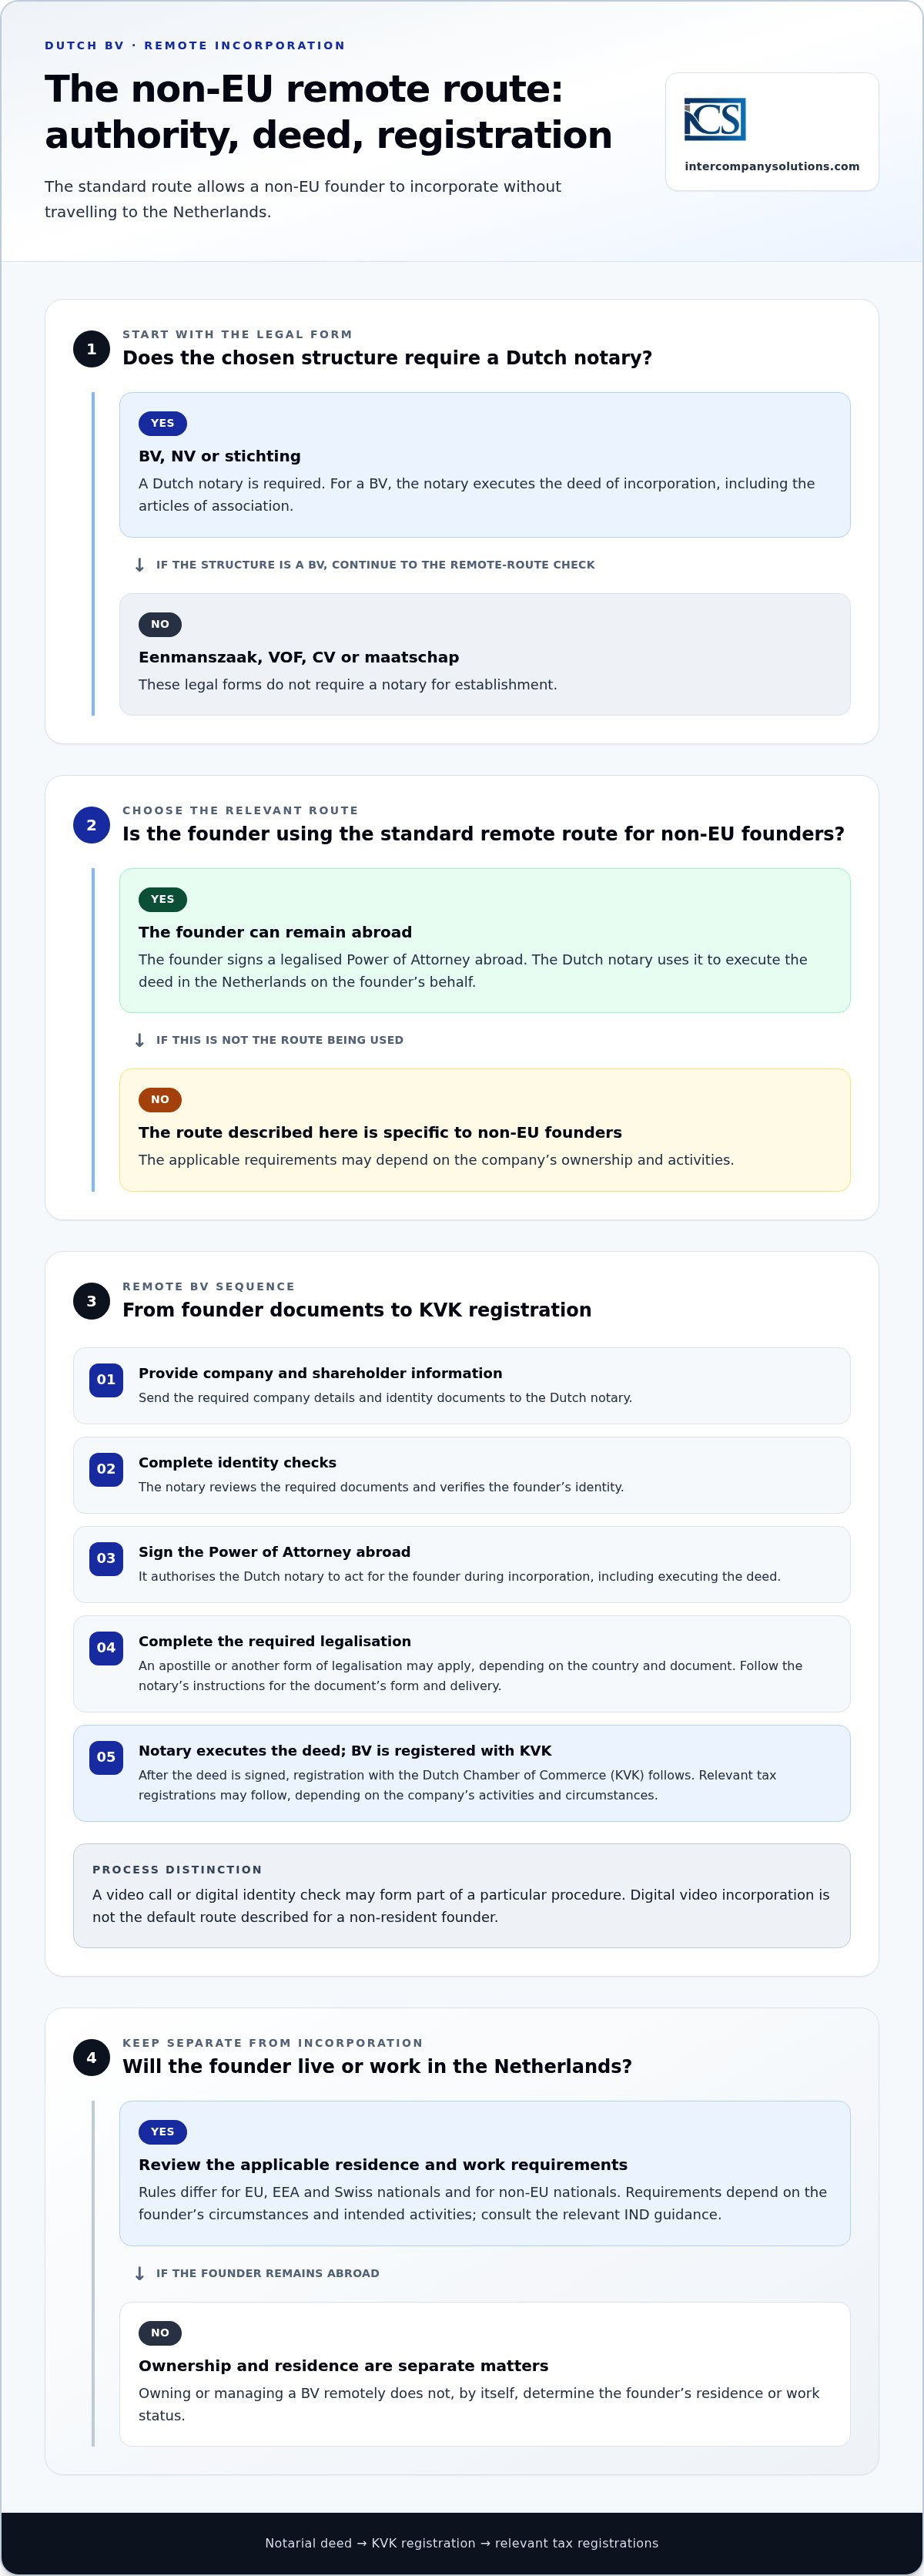
Für Nicht-EU-Gründer, die den standardmäßigen Weg aus der Ferne nutzen, bestehen die Schritte darin, Unternehmens- und Gesellschafterdaten bereitzustellen, Identitätsprüfungen durchzuführen, eine Vollmacht zu unterzeichnen, diese bei Bedarf legalisieren zu lassen und an den niederländischen Notar zu übermitteln. Der Notar beurkundet daraufhin die Gründungsurkunde in den Niederlanden. Nach Unterzeichnung der Urkunde wird die BV bei der niederländischen Handelskammer (KVK) eingetragen, gefolgt von den relevanten steuerlichen Registrierungen.
Dies ist ein notarieller Vorgang und nicht bloß ein Online-Antrag. Ein Videoanruf oder eine digitale Identitätsprüfung können Teil eines bestimmten Verfahrens sein, doch die digitale Videogründung ist nicht der Standardweg für einen nicht ansässigen Gründer. Der hier beschriebene Standardweg für Nicht-EU-Bürger nutzt einen bevollmächtigten Vertreter und die Beurkundung durch den niederländischen Notar. Der Leitfaden der niederländischen Regierung zur BV-Gründung umreißt das formelle Errichtungsverfahren.
Wie funktioniert der Weg über die legalisierte Vollmacht?
Die Vollmacht berechtigt den niederländischen Notar, bei der Gründung im Namen des Gründers zu handeln, einschließlich der Ausfertigung der Urkunde für den Gründer. Der Gründer unterzeichnet das Dokument im Ausland und führt die erforderlichen Legalisierungsschritte durch. Ob eine Apostille oder eine andere Form der Legalisation erforderlich ist, hängt vom jeweiligen Land und Dokument ab. Prüfen Sie den Leitfaden zur Legalisation der niederländischen Regierung für die jeweilige Rechtsordnung und befolgen Sie die Anweisungen des Notars bezüglich Form und Übermittlung des Dokuments.
Planen Sie diesen Schritt frühzeitig. Ein unterzeichnetes Dokument, das nicht ordnungsgemäß legalisiert wurde, kann für das niederländische Notarverfahren unter Umständen nicht verwendet werden. Bei Nutzung des Standardwegs für Nicht-EU-Bürger reist der Gründer nicht an. Sobald die erforderlichen Unterlagen und Prüfungen abgeschlossen sind, kann der Notar in den Niederlanden auf Grundlage der erteilten Vollmacht fortfahren.
Was geschieht, wenn der niederländische Notar die Urkunde beurkundet?
Der Notar formalisiert die BV durch die Ausfertigung der Gründungsurkunde, welche die Satzung enthält. Die Urkunde errichtet die Gesellschaft nach niederländischem Recht. Die Eintragung bei der KVK folgt danach; planen Sie daher Zeit für den Übergang zwischen der Beurkundung und dem Erscheinen der Gesellschaft im Handelsregister ein. Die Registrierung ist ein separater Schritt nach der Vorbereitung und Legalisation der Vollmacht.
Nach der Registrierung benötigt die Gesellschaft je nach ihren Tätigkeiten und Umständen möglicherweise weitere steuerliche Anmeldungen. Bewahren Sie die Urkunde, die Registrierungsdaten und die Belege für administrative und Compliance-Zwecke zusammen auf. Diese Phasen bieten einen praktischen Rahmen für die Gründung aus der Ferne, ohne dass die Dokumentenabwicklung mit einem vollständig digitalen Prozess verwechselt wird. Wenn Sie Unterstützung bei der Dokumentation und dem Ablauf der Registrierung benötigen, besprechen Sie Ihre Dutch BV-Gründung.
Gründung aus der Ferne oder eine andere Rechtsform: Vergleichen Sie die praktischen Unterschiede
Die Wahl der Rechtsform beeinflusst, wie ein Unternehmen errichtet wird. Bei den Gründungsformalitäten liegt der entscheidende Unterschied darin, ob die Struktur einer niederländischen notariellen Urkunde bedarf. Eine BV, NV und Stichting erfordern einen Notar. Eine Eenmanszaak, VOF, CV und Maatschap hingegen nicht. Die Übersicht der niederländischen Regierung über Unternehmensstrukturen bietet Kontext für den Vergleich der verfügbaren Rechtsformen.
Wie schneidet eine BV im Vergleich zu anderen niederländischen Rechtsformen ab?
Dieser Vergleich konzentriert sich auf das Notarerfordernis und das allgemeine Wesen der jeweiligen Rechtsform. Er bewertet weder Haftung noch Besteuerung oder Eignung, da diese von der Struktur und den Gegebenheiten des Unternehmens abhängen.
| Rechtsform | Allgemeine Beschreibung | Notar zur Errichtung erforderlich? |
|---|---|---|
| BV | Gesellschaft mit beschränkter Haftung | Ja |
| NV | Aktiengesellschaft | Ja |
| Stichting | Stiftung | Ja |
| Eenmanszaak | Einzelunternehmen | Nein |
| VOF | Offene Handelsgesellschaft | Nein |
| CV | Kommanditgesellschaft | Nein |
| Maatschap | Partnerschaftsgesellschaft | Nein |
Die Tabelle verdeutlicht einen praktischen Unterschied: Eine BV wird über einen Notar errichtet, während die anderen aufgeführten Rechtsformen für die Errichtung keiner notariellen Urkunde bedürfen. Dieser Unterschied allein entscheidet nicht darüber, welche Struktur zu Ihrem Unternehmen passt. Berücksichtigen Sie vor einer Entscheidung die geplanten Aktivitäten, Eigentumsverhältnisse und die nach der Registrierung geltenden Verpflichtungen.
Sollten Sie aus der Ferne unterzeichnen oder in die Niederlande reisen?
Für einen Nicht-EU-Gründer, der das standardmäßige Fernverfahren nutzt, unterzeichnet der Gründer im Ausland eine legalisierte Vollmacht und bevollmächtigt den niederländischen Notar, die Gründungsurkunde zu errichten. Der Gründer muss für die Errichtung der Urkunde nicht anreisen. Die persönliche Unterzeichnung ist eine weitere Möglichkeit, erfordert jedoch die Anwesenheit des Gründers in den Niederlanden zur Unterzeichnung. Beide Wege behalten die Rolle des Notars bei.
Die Fernunterzeichnung entbindet nicht von der Notwendigkeit, die erforderlichen Informationen vorzubereiten oder Identitätsprüfungen durchzuführen. Eine digitale Gründung per Video sollte für nicht ansässige Gründer nicht als Standard vorausgesetzt werden. Das anwendbare Verfahren hängt von den Umständen des Gründers und dem notariellen Ablauf ab. Für einen Gründer, der außerhalb der Niederlande lebt, ermöglicht das standardmäßige Nicht-EU-Vollmachtsverfahren den Vollzug der Urkunde ohne Anreise.
Nutzen Sie den Vergleich, um zwei Entscheidungen zu trennen: welche Rechtsform zum Unternehmen passt und wie eine Dutch BV aus dem Ausland gegründet werden kann, wenn eine BV gewählt wird. Eine BV erfordert einen Notar; das Fernverfahren bestimmt, wie der Gründer an diesem Prozess teilnimmt.
Was vorzubereiten ist und welche Pflichten für eine Dutch BV nach der Registrierung folgen
Die Vorbereitung umfasst mehr als nur das Zusammentragen von Ausweisdokumenten. Die von Ihnen bereitgestellten Informationen helfen dem Notar bei der Erstellung der Urkunde und der Feststellung, wer Eigentümer der Gesellschaft ist und diese leitet. Zudem bietet sie Ihnen einen Ausgangspunkt für die Organisation von Registrierungen und Compliance-Aufgaben nach der Gründung. Nutzen Sie diese Checkliste, um die wesentlichen Angaben vorzubereiten, bevor das notarielle Verfahren beginnt.
Welche Informationen und Dokumente sollten Gründer vorbereiten?
- Identitätsnachweis: Bereiten Sie die für jeden Gründer, Gesellschafter und Geschäftsführer angeforderten Ausweisdokumente vor. Der Notar verwendet diese für die Identitätsprüfung.
- Unternehmensangaben: Wählen Sie einen vorgeschlagenen Firmennamen und erstellen Sie eine klare Beschreibung der Geschäftstätigkeit.
- Eigentumsverhältnisse und Geschäftsführung: Legen Sie fest, wer Anteile halten wird, deren prozentuale Beteiligung und wer als Geschäftsführer fungiert. Diese Angaben fließen in die Urkunde ein und helfen bei der Identifizierung der UBOs des Unternehmens.
- Notarielle Informationen: Stellen Sie die für die Satzung und die Gründungsurkunde erforderlichen Angaben bereit und beantworten Sie die Auskunftsersuchen des Notars.
Für einen Nicht-EU-Gründer, der das Fernverfahren nutzt, muss die Vollmacht ordnungsgemäß legalisiert werden. Die Form der Legalisation kann von dem Land abhängen, in dem sie unterzeichnet wird. Prüfen Sie den Leitfaden der niederländischen Regierung zur Dokumentenlegalisation und befolgen Sie die Anweisungen des Notars für die jeweilige Rechtsordnung.
BV-Mindestkapital 0,01 €. KVK-Registrierungsgebühr 85,15 € (2026, einmalig). Die Gründungskosten sind nur ein Teil der Planung; die steuerliche Behandlung und die Einreichungspflichten bestehen nach der Registrierung fort.
Welche Compliance-Fristen für 2026 sollten Gründer einplanen?
Integrieren Sie wiederkehrende Verpflichtungen von Beginn an in die Unterlagen und den Kalender des Unternehmens. Zu den wichtigsten Anforderungen gehören:
- UBO-Registrierung: Ein UBO ist im Allgemeinen eine Person, die letztendlich mehr als 25 % des Unternehmens besitzt oder kontrolliert. UBO-Schwellenwert >25 %; UBO-Änderungen sind innerhalb von 7 Tagen zu melden. Siehe KVK-UBO-Leitfaden für die Registrierung und Meldung von Änderungen.
- Buchführungsunterlagen: Unterlagen sind 7 Jahre aufzubewahren (10 Jahre bei unbeweglichem Vermögen). Die Belastingdienst erläutert die geschäftliche Aufbewahrungspflicht.
- Jahresabschluss: Der Jahresabschluss ist innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK einzureichen. Konsultieren Sie den KVK-Leitfaden zur Einreichung für das entsprechende Verfahren.
Für 2026: Körperschaftsteuer (CIT) 19 % bis 200.000 € und 25,8 % darüber. Umsatzsteuersätze 21 % / 9 % / 0 %; der anwendbare Satz hängt von den Waren oder Dienstleistungen und der Transaktion ab. Die Umsatzsteuerregistrierung für Unternehmen in ausländischem Besitz dauert typischerweise 6-8 Wochen. Planen Sie diesen Zeitraum bei der Betriebsplanung ein. Steuerliche Hinweise finden Sie in den Informationen der Belastingdienst zur Körperschaftsteuer und in deren Leitfaden zur Umsatzsteuer. Die Hausbank der Belastingdienst ist seit dem 1. Mai 2026 die Rabobank.
Nachdem die Unterlagen und Verpflichtungen abgesteckt sind, können Sie planen, wie Sie eine Dutch BV aus dem Ausland gründen und sich auf deren laufende Verwaltung vorbereiten.
Schließen Sie die Gründung Ihrer Dutch BV ab und planen Sie die ersten Compliance-Schritte
Die Gründung ist der rechtliche Ausgangspunkt, nicht das Ende des Gründungsprozesses. Sobald die Urkunde errichtet wurde und die BV bei der niederländischen Handelskammer (KVK) registriert ist, ermitteln Sie die zutreffenden steuerlichen Registrierungen und organisieren Sie die Verwaltung des Unternehmens. Betrachten Sie diese Schritte ganzheitlich: Die geplanten Aktivitäten der BV bestimmen ihre steuerliche Position, während Transaktionsbelege die Grundlage für Buchhaltung und Meldungen bilden.
Was geschieht nach der KVK-Registrierung?
Prüfen Sie die Aktivitäten des Unternehmens, um festzustellen, ob eine Umsatzsteuerregistrierung erforderlich ist und welche umsatzsteuerliche Behandlung für dessen Transaktionen gilt. Der Umsatzsteuer-Leitfaden der Belastingdienst erläutert die relevanten Vorschriften. Die Registrierung erfolgt getrennt von der Gründung. Berücksichtigen Sie diese daher bei der operativen Planung, anstatt davon auszugehen, dass sie mit dem KVK-Eintrag abgeschlossen ist.
Richten Sie Buchhaltungsabläufe ein, sobald die BV ihre Geschäftstätigkeit aufnimmt. Halten Sie die Unterlagen ordentlich, damit Transaktionen nachvollzogen werden können und Informationen für Steuererklärungen und sonstige Einreichungen verfügbar sind. Die Gründung kann je nach Komplexität der Beteiligungsverhältnisse 2-5 Tage dauern, dieser Zeitrahmen bedeutet jedoch nicht, dass jede steuerliche Registrierung oder administrative Aufgabe innerhalb desselben Zeitraums abgeschlossen ist.
Wie kann Intercompany Solutions die Gründung unterstützen?
Intercompany Solutions unterstützt ausländische Unternehmer bei der Gründung einer Dutch BV, einschließlich der rechtlichen Dokumentation und der KVK-Registrierung. Die Dienstleistung umfasst auch Umsatzsteueranträge sowie die laufende Buchhaltung und Compliance und verbindet die Gründung mit den anschließenden administrativen Aufgaben. Die erforderlichen Registrierungen hängen von den Aktivitäten und Umständen der BV ab.
Tragen Sie vor Beginn die geplanten Aktivitäten, Angaben zu den Eigentumsverhältnissen und Informationen zu den Gründern zusammen. Diese Angaben bieten eine praktische Grundlage für den Gründungsprozess und helfen dabei, die nächsten Schritte für die Unternehmensverwaltung zu bestimmen.
Bereiten Sie Ihre nächsten Schritte mit Zuversicht vor
Bevor Sie fortfahren, legen Sie fest, wie sich die BV in Ihre Geschäftspläne einfügt. Klären Sie, wer Anteile halten und die Geschäftsführung übernehmen wird, welche Tätigkeiten sie ausüben wird und wann die Betriebsaufnahme erfolgen soll. Diese Entscheidungen helfen Ihnen, die für die Gründung erforderlichen Informationen zu strukturieren und die administrativen Aufgaben zur Vorbereitung des Starts zu bestimmen.
Entscheiden Sie auch, wie die Unternehmensunterlagen, die steuerliche Korrespondenz und wiederkehrende Einreichungen verwaltet werden sollen. Eine frühzeitige Zuweisung von Zuständigkeiten kann den Übergang von der Errichtung zum laufenden Geschäftsbetrieb strukturieren, insbesondere wenn Gründer und Entscheidungsträger in verschiedenen Ländern ansässig sind. Ein praxisorientierter Plan zur Gründung einer Dutch BV aus dem Ausland sollte sowohl die Errichtung als auch die Zuständigkeiten für die anschließenden Abläufe abdecken.
Um die Eigentümerstruktur, die Tätigkeiten und den Zeitplan Ihres Unternehmens zu besprechen, kontaktieren Sie Intercompany Solutions.
Ein klarer Plan bietet Ihnen einen soliden Ausgangspunkt für die Errichtung Ihres Unternehmens und die Steuerung der nächsten Schritte.
Häufig gestellte Fragen
Kann ein ausländischer Gründer gleichzeitig alleiniger Gesellschafter und Geschäftsführer einer Dutch BV sein?
Ja. Eine ausländische natürliche Person kann grundsätzlich alle Anteile halten und als Geschäftsführer der BV fungieren. Dies sind getrennte Rollen: Der Gesellschafter hält die Anteile, während der Geschäftsführer die Gesellschaft leitet und vertritt. Dieselbe Person kann beide Funktionen wahrnehmen. Der Notar benötigt genaue Angaben für die Gründungsurkunde und die Registereintragung. Beachten Sie die Leitfäden der niederländischen Regierung zur BV bezüglich der Gründungsvoraussetzungen.
Benötigt eine Dutch BV einen Geschäftsführer, der in den Niederlanden wohnhaft ist?
Eine Dutch BV benötigt grundsätzlich keinen Geschäftsführer, der in den Niederlanden wohnhaft ist. Eine im Ausland wohnhafte Person kann vorbehaltlich der üblichen Bestellungs- und Registrierungsanforderungen als Geschäftsführer fungieren. Der Wohnsitz des Geschäftsführers ist unabhängig von der niederländischen Registrierung der Gesellschaft. Wenn ein Geschäftsführer beabsichtigt, in die Niederlande zu ziehen oder dort zu arbeiten, ist sein aufenthaltsrechtlicher Status separat über die Aufenthaltsrichtlinien der IND zu prüfen.
Benötigt eine Dutch BV eine niederländische Geschäftsadresse?
Ja, eine in den Niederlanden registrierte BV benötigt eine niederländische Besuchsadresse für die Eintragung in das Handelsregister. Dies ist ein rein registerrechtliches Erfordernis der Gesellschaft und begründet keine Verpflichtung für den Gesellschafter oder Geschäftsführer, im Land zu wohnen. Halten Sie die Adressangaben in der KVK-Registrierung und den Gesellschaftsunterlagen stets einheitlich und aktualisieren Sie das Register, wenn sich die Adresse der Gesellschaft ändert. Siehe die KVK-Registrierungsrichtlinien für die Adressanforderungen.
Bedeutet die Gründung einer Dutch BV automatisch, dass sie für die Umsatzsteuer registriert werden muss?
Nein. Die Gründung allein bestimmt nicht, ob sich die BV für die Umsatzsteuer registrieren muss. Die Verpflichtung hängt von den Tätigkeiten der Gesellschaft ab und davon, ob sie nach niederländischen Vorschriften als Umsatzsteuer-Unternehmer gilt. Eine BV, die steuerbare wirtschaftliche Tätigkeiten ausübt, muss unter Umständen Umsatzsteuer in Rechnung stellen und erklären, während sich die Behandlung bei steuerbefreiten Tätigkeiten unterscheidet. Gleichen Sie die tatsächlichen Transaktionen des Unternehmens mit den Kriterien der Belastingdienst für Unternehmer im Sinne der Umsatzsteuer ab.
Kann ein Nicht-EU-Gründer Anteile an einer Dutch BV ohne niederländische Aufenthaltserlaubnis halten?
Ja. Ein Nicht-EU-Gründer kann Anteile an einer Dutch BV halten und außerhalb der Niederlande leben; die Beteiligung selbst begründet kein Aufenthalts- oder Arbeitsrecht in den Niederlanden. Wenn Sie planen, in das Land zu ziehen oder dort persönlich tätig zu sein, prüfen Sie die für Ihre Staatsangehörigkeit und Tätigkeiten geltenden Bestimmungen zur Aufenthaltserlaubnis bei der IND. Die gesellschaftsrechtliche Beteiligung und die Absicht, in den Niederlanden zu leben oder zu arbeiten, sind als voneinander getrennte Sachverhalte zu betrachten.
Zuletzt überprüft: Oktober 2026
Quellen
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, Juristische Personen)
- Rijksoverheid - Unternehmen
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Umsatzsteuer (btw) für Unternehmer
- Europäische Kommission - Vorschriften und Sätze der Mehrwertsteuer
- IND - Hochqualifizierte Fachkräfte
- IND - Start-up-Aufenthaltserlaubnis
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |