
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Abgabefristen können von Ihrem Meldezeitraum und Ihren Umständen abhängen, prüfen Sie daher die geltende Frist vor der Einreichung. Ausländische Unternehmen haben möglicherweise bis zu acht Wochen nach Ablauf des jeweiligen Steuerzeitraums Zeit, eine niederländische Umsatzsteuererklärung einzureichen. Zu wissen, wie man eine Umsatzsteuererklärung in den Niederlanden einreicht, bedeutet, Umsätze, Einkäufe und EU-Transaktionen im richtigen Zeitraum genau anzugeben.
Die Einreichung der Umsatzsteuererklärung kann kompliziert erscheinen, wenn Sie gleichzeitig Fristen, Vorsteuerabzüge und grenzüberschreitende Transaktionen verwalten müssen. Gestalten Sie den Prozess unkomplizierter, indem Sie zunächst Ihre Abgabehäufigkeit feststellen und anschließend Ihre Zahlen sowie Belege ordnen, bevor Sie die Erklärung ausfüllen.
Dieser Leitfaden erklärt, wie Sie eine niederländische Umsatzsteuererklärung einreichen, was darin enthalten sein muss, wann Sie Vorsteuer abziehen dürfen und wie Sie einen Fehler korrigieren. Er behandelt auch die umsatzsteuerliche Behandlung von EU-Erwerben und hilft Ihnen bei der Vorbereitung aller Teile Ihrer Einreichung.
Wichtigste Erkenntnisse
- Bringen Sie in Erfahrung, ob Ihre zugewiesene Umsatzsteuer-Abgabehäufigkeit monatlich, vierteljährlich oder jährlich ist, und organisieren Sie Ihre Unterlagen entsprechend diesem Zeitraum.
- Trennen Sie geschäftliche Einkäufe von der privaten Nutzung, um beurteilen zu können, welche Vorsteuer abzugsfähig ist.
- Wenden Sie das Korrekturverfahren an, das der Höhe des Fehlers entspricht; einige kleinere Differenzen können in einer späteren Erklärung berichtigt werden.
- Geben Sie die Umsatzsteuer auf innergemeinschaftliche Erwerbe in Rubrik 4b an und machen Sie die abzugsfähige Vorsteuer für diese Waren in Rubrik 5b geltend.
- Überprüfen Sie die Umsätze, Einkäufe und Korrekturen der Erklärung vor der Einreichung, insbesondere wenn eine Transaktion grenzüberschreitend ist.
Inhaltsverzeichnis
- Wie reichen Sie Ihre Umsatzsteuererklärung in den Niederlanden ein?
- Häufigkeit der Einreichung der Umsatzsteuererklärung
- Vorsteuerabzug und private Nutzung
- Korrektur von Fehlern in der Umsatzsteuererklärung
- Wer muss in den Niederlanden eine Umsatzsteuererklärung einreichen?
- Intercompany Solutions: Dutch BV Unternehmensgründung
Wie reichen Sie Ihre Umsatzsteuererklärung in den Niederlanden ein?
Geben Sie die auf Verkäufe berechnete Umsatzsteuer und die abzugsfähige, auf Einkäufe gezahlte Vorsteuer für den zugewiesenen Zeitraum an. Stimmen Sie Rechnungen und Transaktionsbelege vor der Einreichung der Erklärung ab und zahlen Sie die fällige Umsatzsteuer bis zur geltenden Frist.
Fristen für die Einreichung der Umsatzsteuererklärung
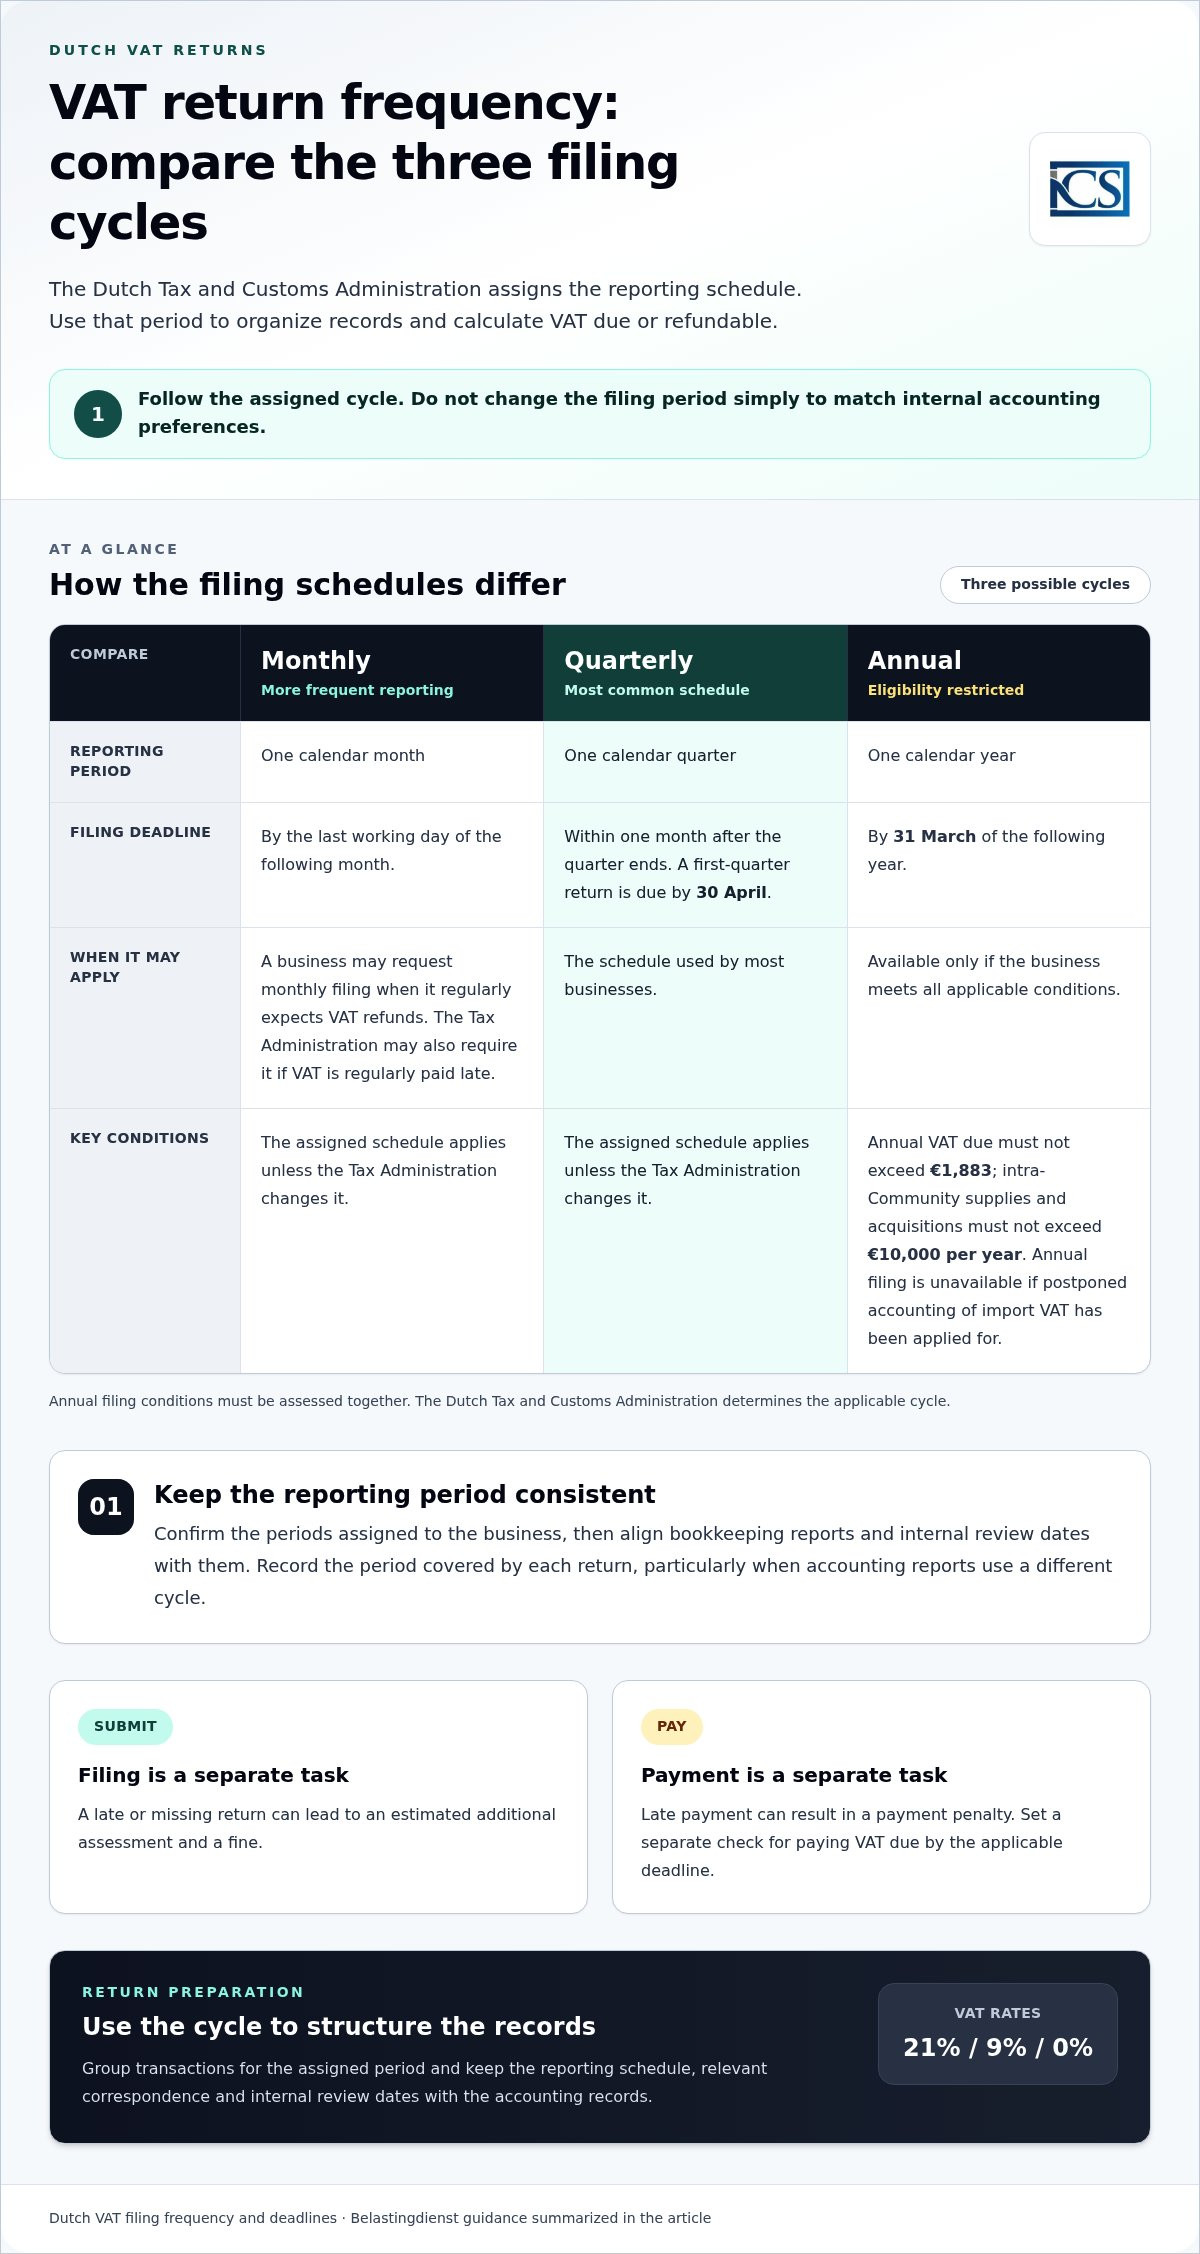
Eine Einreichungsfrist ist das späteste Datum für die Abgabe einer Erklärung für den jeweiligen Berichtszeitraum. In den Niederlanden ansässige Unternehmen müssen die Erklärung laut der niederländischen Steuerverwaltung (Belastingdienst) innerhalb eines Monats nach Ende dieses Zeitraums einreichen. Beispielsweise ist die Erklärung für das erste Quartal bis zum 30. April fällig. Monatliche Erklärungen und Zahlungen sind bis zum letzten Werktag des Folgemonats fällig. Jahreserklärungen sind bis zum 31. März des Folgejahres fällig.
Ausländische Unternehmen haben unter Umständen bis zu acht Wochen nach Ablauf des relevanten Steuerzeitraums Zeit, eine niederländische Umsatzsteuererklärung einzureichen. Beachten Sie die Frist, die für Ihren Erklärungszeitraum und Status gilt. Notieren Sie sich bei monatlicher Einreichung den letzten Werktag des Folgemonats. Bei vierteljährlicher Einreichung berechnen Sie einen Monat ab dem Ende des Quartals.
Zahlungsfristen und Währung für die Umsatzsteuer
Die Zahlungsfrist ist das Datum, bis zu dem die geschuldete Umsatzsteuer entrichtet werden muss. Die Zahlung ist laut den Informationen der Belastingdienst zur Umsatzsteuererklärung in der Regel bis zum letzten Tag des Monats fällig, in dem die Erklärung eingereicht werden muss. Zahlen Sie in Euro, ohne auf einen Steuerbescheid, einen Zahlungslink oder eine gesonderte Aufforderung zu warten.
Behandeln Sie die Einreichung der Erklärung und die Zahlung der fälligen Umsatzsteuer als getrennte Aufgaben und verwenden Sie den korrekten Zahlungsvermerk, damit die Zahlung ordnungsgemäß zugeordnet werden kann. Elektronische Zahlung ist möglich. Stimmen Sie bei einer monatlichen Erklärung die Zahlung auf den letzten Werktag des Monats nach dem Berichtszeitraum ab.
Wer Erklärungen einreicht und wie ausländische Unternehmen einreichen
Ein Unternehmen, das zur Einreichung niederländischer Umsatzsteuererklärungen verpflichtet ist, muss für jeden zugewiesenen Zeitraum eine Erklärung abgeben, einschließlich einer Nullmeldung, wenn keine Geschäftstätigkeit vorlag. Ausländische Unternehmen sind seit Januar 2014 zur elektronischen Übermittlung verpflichtet. Nicht ansässige Steuerpflichtige müssen gemäß Artikel 33a des OB 1968 einen niederländischen Fiskalvertreter benennen.
Eine Eenmanszaak kann die Erklärung über DigiD oder eHerkenning einreichen; eine VOF oder BV benötigt eHerkenning. Ein Unternehmen kann Dritte, wie beispielsweise einen Steuervertreter, bevollmächtigen, die Erklärung in seinem Namen einzureichen. Sammeln Sie vor dem Ausfüllen der Erklärung Ausgangs- und Eingangsrechnungen sowie Nachweise über Transaktionen im Reverse-Charge-Verfahren.
Die regulären Umsatzsteuersätze betragen 21 % / 9 % / 0 %. Laut der niederländischen Steuerverwaltung (Belastingdienst) unterliegen bestimmte Waren und Dienstleistungen einem Umsatzsteuersatz von 9 %. Geben Sie die Umsatzsteuer auf innergemeinschaftliche Erwerbe von Gegenständen in Rubrik 4b an; die abzugsfähige Vorsteuer für diese Gegenstände kann in Rubrik 5b abgezogen werden.
Die Erklärungsfristen für Unternehmen sind von den Fristen für die Mehrwertsteuerrückerstattung an Touristen zu unterscheiden. Um sich für eine niederländische Mehrwertsteuerrückerstattung für Touristen zu qualifizieren, muss ein Käufer die erworbenen Produkte innerhalb von drei Monaten nach Ende des Kaufmonats im persönlichen Gepäck aus der EU ausführen. Dies ändert nichts an den regulären Umsatzsteuer-Erklärungspflichten eines Unternehmens.
Unternehmen, die eine Geschäftstätigkeit in den Niederlanden aufnehmen, können neben ihren Pflichten zur Abgabe von Umsatzsteuererklärungen praktische Schritte zur Gründung eines Unternehmens in den Niederlanden einsehen.
Häufigkeit der Abgabe der Umsatzsteuererklärung
Die Abgabehäufigkeit ist der Meldezyklus, der einem umsatzsteuerlich registrierten Unternehmen von der niederländischen Steuerverwaltung zugewiesen wird. Erklärungen können monatlich, vierteljährlich oder jährlich fällig sein; die meisten Unternehmen geben sie vierteljährlich ab. Nutzen Sie den auf Ihrer Erklärung angegebenen Zeitraum, um Belege zu ordnen und die geschuldete oder erstattungsfähige Umsatzsteuer zu berechnen. Wählen Sie keinen abweichenden Zyklus, nur um internen buchhalterischen Präferenzen zu entsprechen.
Eine jährliche Abgabe ist nur möglich, wenn das Unternehmen die Voraussetzungen für diesen Turnus erfüllt. Die jährlich geschuldete Umsatzsteuer darf 1.883 € nicht übersteigen, und die innergemeinschaftlichen Lieferungen und Erwerbe dürfen 10.000 € pro Jahr nicht überschreiten. Eine jährliche Abgabe ist ausgeschlossen, wenn das Unternehmen die Verlagerung der Einfuhrumsatzsteuer beantragt hat. Diese Kriterien sollten zusammenfassend geprüft werden, bevor man sich auf einen jährlichen Zyklus verlässt.
Ein Unternehmen kann eine monatliche Abgabe beantragen, wenn seine Umstände eine häufigere Berichterstattung rechtfertigen, beispielsweise wenn es regelmäßig Vorsteuererstattungen erwartet. Die Steuerverwaltung kann auch monatliche Erklärungen verlangen, wenn die Umsatzsteuer regelmäßig verspätet gezahlt wird. Eine Änderung der Umstände kann sowohl den Meldezyklus als auch den Verwaltungsaufwand beeinflussen. Bewahren Sie den zugewiesenen Meldeturnus und den Grund für eine beantragte Änderung in Ihren Buchhaltungsunterlagen auf.
Wenn sich Ihr Meldezyklus ändert, prüfen Sie zunächst, welche Erklärungszeiträume die Steuerverwaltung zugewiesen hat. Stimmen Sie Buchhaltungsberichte und interne Prüftermine auf diese Zeiträume ab. Dies hilft Ihnen, Transaktionen konsistent zuzuordnen, insbesondere wenn Ihr Buchhaltungssystem nach Kalendermonaten auswertet, Ihre Umsatzsteuererklärung jedoch ein Quartal umfasst. Dokumentieren Sie den Zeitraum, der von jeder eingereichten Erklärung abgedeckt wird.
Verspätete Abgabe und verspätete Zahlung stellen getrennte Verstöße gegen die steuerlichen Pflichten dar. Eine verspätete oder unterbliebene Erklärung kann zu einer Schätzveranlagung und einem Bußgeld führen, während eine verspätete Zahlung Säumniszuschläge nach sich ziehen kann. Die Steuerverwaltung kann eine monatliche Einreichung verlangen, wenn die Umsatzsteuer regelmäßig verspätet gezahlt wird. Richten Sie getrennte Kontrollen für die Einreichung der Erklärung und die Entrichtung der Umsatzsteuer ein, anstatt davon auszugehen, dass mit Erledigung der einen Aufgabe beide Pflichten erfüllt sind.
Bevor Sie eine Abgabehäufigkeit wählen oder beantragen, vergleichen Sie die erwartete Umsatzsteuerposition des Unternehmens, das grenzüberschreitende Transaktionsvolumen und die Kapazität zur zeitnahen Belegführung. Die jährliche Abgabe verringert die Anzahl der Erklärungen, unterliegt jedoch engen Zulassungsvoraussetzungen. Eine monatliche Abgabe kann bei regelmäßigen Vorsteuererstattungen vorteilhaft sein, während die vierteljährliche Abgabe der Regelfall bleibt. Die niederländische Steuerverwaltung bestimmt den maßgeblichen Zyklus; folgen Sie daher dem zugewiesenen Turnus und bewahren Sie die entsprechende Korrespondenz in den Buchhaltungsunterlagen auf.
Vorsteuerabzug und private Nutzung
Ermitteln Sie die Umsatzsteuerposition, indem Sie die Vorsteuer auf Einkäufe und die steuerpflichtige private Nutzung dem entsprechenden Berichtszeitraum zuordnen. Die niederländische Steuerverwaltung (Belastingdienst) verlangt, dass in der Erklärung sowohl die an Lieferanten gezahlte Umsatzsteuer als auch die steuerpflichtige private Nutzung berücksichtigt werden.
Abzugsfähige Vorsteuer
Abzugsfähige Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für geschäftliche Aufwendungen geltend machen kann. Die niederländische Steuerverwaltung (Belastingdienst) weist darauf hin, dass Unternehmer die auf betriebliche Ausgaben gezahlte Umsatzsteuer zurückfordern können, indem sie den Vorsteuerabzug in ihrer Umsatzsteuererklärung geltend machen.
Beginnen Sie mit den Einkaufsbelegen für den maßgeblichen Zeitraum. Ordnen Sie jeden geltend gemachten Betrag einer Lieferantenrechnung zu und stellen Sie sicher, dass der Einkauf mit der unternehmerischen Tätigkeit zusammenhängt. Bewahren Sie die Rechnung zusammen mit dem Buchungsbeleg auf, um die geltend gemachte Vorsteuer bis zur Ausgabe nachvollziehen zu können; bei Betriebsbedarf und Markenartikeln kann die Bestellung über Anbieter wie theceocreative.com, die strukturierte Netto-15-Zahlungsbedingungen anbieten, dabei helfen, Handelsrechnungen übersichtlich zu verwalten. Diese Überprüfung hilft dabei, geschäftliche Einkäufe von privaten Kosten und periodenfremd erfassten Transaktionen abzugrenzen.
Für Gegenstände, die aus einem anderen EU-Mitgliedstaat erworben wurden, kann die Umsatzsteuer laut der Belastingdienst in Rubrik 5b derselben niederländischen Erklärung als Vorsteuer angegeben werden. Bewahren Sie die Erwerbsangaben zusammen mit den Einkaufsbelegen auf und stimmen Sie diese mit dem Eintrag in der Erklärung ab. Verbleibt ein Vorsteuerüberhang, kann das Unternehmen diesen über die Erklärung geltend machen. Die Steuerbehörden erstatten ein ausgewiesenes Guthaben nach der Einreichung automatisch.
Private Nutzung und Vorsteuer
Private Nutzung bedeutet die Verwendung von Wirtschaftsgütern oder Dienstleistungen, die betrieblich erfasst sind, für private Zwecke statt ausschließlich für die unternehmerische Tätigkeit. Die niederländische Steuerverwaltung (Belastingdienst) verlangt, dass die steuerpflichtige private Nutzung in der Umsatzsteuererklärung angegeben wird.
Prüfen Sie vor Abschluss der Erklärung Aufwendungen, die sowohl betrieblich als auch privat genutzt werden können. Führen Sie genaue Nachweise über jeden Einkauf und dessen Verwendung und erfassen Sie die steuerpflichtige private Nutzung getrennt vom geltend gemachten Vorsteuerabzug. Dadurch wird verhindert, dass die private Nutzung so behandelt wird, als wäre der gesamte Einkauf betrieblich veranlasst.
Führen Sie eine periodengerechte Überleitungsrechnung, aus der der Einkauf, der Umsatzsteuerbetrag, der geltend gemachte Vorsteuerabzug und etwaige Korrekturen für die private Nutzung hervorgehen. Bewahren Sie bei einem innergemeinschaftlichen Erwerb von Gegenständen den Transaktionsbeleg auf, der Rubrik 5b belegt. Diese Aufzeichnungen erleichtern es, die steuerliche Behandlung jedes Betrags nachzuweisen, ohne sich auf Erinnerungen stützen oder unabhängige Transaktionen zusammenfassen zu müssen.
Wurde in einer früheren Erklärung ein Vorsteuerüberhang in den Niederlanden nicht geltend gemacht, reichen Sie innerhalb von fünf Jahren nach dem entsprechenden Umsatzsteuerzeitraum einen Erstattungsantrag ein. Bewahren Sie die ursprünglichen Kaufbelege und Berechnungen zusammen mit Ihren Korrekturunterlagen auf. Die Dokumentation sollte den betroffenen Zeitraum ausweisen und darlegen, wie der geltend gemachte Betrag berechnet wurde.
Korrektur von Fehlern in der Umsatzsteuererklärung
Eine Umsatzsteuerkorrektur berichtigt eine Erklärung, nachdem Sie einen Fehler festgestellt haben. Ermitteln Sie zunächst den betroffenen Zeitraum und Geschäftsvorfall, und vergleichen Sie anschließend die eingereichten Zahlen mit Ihren Verkaufs- und Einkaufsunterlagen. Prüfen Sie, ob der Fehler die geschuldete Umsatzsteuer oder den geltend gemachten Erstattungsbetrag verändert hat. Diese Differenz bestimmt, worauf sich die Korrektur beziehen muss.
In den Niederlanden kann eine Differenz von weniger als 1.000 € in der nächsten Umsatzsteuererklärung korrigiert werden. Wurde beispielsweise eine Lieferantenrechnung ausgelassen und liegt die daraus resultierende Differenz unter diesem Betrag, nehmen Sie die Anpassung in der nächsten Einreichung vor. Bewahren Sie die Rechnung und eine eindeutige Berechnung zusammen mit den Buchhaltungsunterlagen des Zeitraums auf, damit der geänderte Betrag nachvollziehbar bleibt.
Wenden Sie die Regel zur Anpassung in der nächsten Erklärung nicht auf Differenzen von 1.000 € oder mehr an. Trennen Sie den Fehler von den Geschäftsvorfällen des laufenden Zeitraums und bestimmen Sie den Korrekturweg, der für die ursprüngliche Erklärung gilt. Erfassen Sie den Betrag, den betroffenen Meldezeitraum und den Grund für die Änderung. Dies hilft dabei, eine Korrektur von der regulären Umsatzsteuer auf neue Verkäufe oder Einkäufe zu unterscheiden.
Wenn ein Fehler dazu führt, dass Sie zu wenig Umsatzsteuer berechnet haben, ermitteln Sie den Fehlbetrag anhand der Transaktionsdokumente unter Verwendung des damals geltenden Steuersatzes. Wenn Sie zu viel berechnet haben, berechnen Sie den Mehrbetrag gesondert. Prüfen Sie die Ausgangsrechnung und etwaige Gutschriften oder Ersatzdokumente, bevor Sie die Zahlen in der Erklärung ändern. Stützen Sie die Korrektur auf das zugrunde liegende Geschäft und nicht auf einen geschätzten Gesamtbetrag.
Eine Korrektur, die zu einer zusätzlichen Steuerschuld führt, kann sich auf die Zahlung auswirken. Für eine verspätet gezahlte niederländische Umsatzsteuerkorrektur werden keine Zinsen erhoben, wenn Sie die Korrektur innerhalb von drei Monaten nach Einreichung der Steuererklärung vornehmen. Erfassen Sie sowohl das ursprüngliche Einreichungsdatum als auch das Korrekturdatum. Diese Korrekturfrist ist von der Frist für eine reguläre Erklärung getrennt zu betrachten.
Ein Fehler, der sich auf eine Erstattung auswirkt, erfordert ebenfalls eine Überprüfung auf Transaktionsebene. Bestätigen Sie, dass der Einkauf dem Unternehmen zuzurechnen ist, die Eingangsrechnung den Vorsteuerbetrag belegt und der Vorsteuerabzug dem richtigen Zeitraum zugeordnet wurde. Wenn der Fehler den Erstattungsbetrag verringert hat, berechnen Sie den berichtigten Saldo anhand der ursprünglichen Zahlen. Bewahren Sie die Berechnung zusammen mit den entsprechenden Belegen auf.
Verwenden Sie für jede betroffene Einreichung eine einheitliche Korrekturdokumentation: Notieren Sie den Zeitraum, den Geschäftsvorfall, den ursprünglichen Betrag, den korrigierten Betrag sowie die Auswirkung auf die geschuldete Steuer oder Erstattung. Stimmen Sie diese Dokumentation mit der nächsten Erklärung ab, wenn die Differenz weniger als 1.000 € beträgt und die Anpassung dort vorgenommen wird. Befolgen Sie bei anderen Differenzen das für die eingereichte Erklärung geltende Korrekturverfahren. Dieser Prozess trägt auch dazu bei, wiederkehrende Fehler bei den Umsatzsteuer-Registrierungsdaten, Eingangsrechnungen oder der Kontierung von Geschäftsvorfällen zu erkennen, bevor eine weitere Erklärung eingereicht wird.
Wer muss in den Niederlanden eine Umsatzsteuererklärung einreichen?
Ein Unternehmen, das zur Abgabe niederländischer Umsatzsteuererklärungen verpflichtet ist, muss für jeden zugewiesenen Zeitraum eine Erklärung einreichen, selbst wenn es in den Niederlanden keine Geschäftstätigkeit ausgeübt hat oder eine Erstattung erwartet. Die Einreichungspflicht hängt von steuerbaren Tätigkeiten, der Umsatzsteuerregistrierung und etwaigen anwendbaren Regelungen ab, nicht bloß von der Rechtsform des Unternehmens.
Unternehmen in den Niederlanden müssen sich ab ihrer ersten steuerbaren Tätigkeit für die Umsatzsteuer registrieren; es gibt keinen Mindestumsatzschwellenwert. Nicht-EU-Unternehmen, die steuerbare Umsätze in den Niederlanden ausführen, unterliegen im Allgemeinen ebenfalls keinem Schwellenwert für die Umsatzsteuerregistrierung. Vor der Erbringung von Leistungen sollte ein ausländisches Unternehmen prüfen, ob seine niederländischen Aktivitäten steuerbar sind. Der Status als ausländisches Unternehmen entbindet allein nicht von der Registrierungspflicht.
Die Kleinunternehmerregelung, bekannt als KOR, ist eine umsatzsteuerliche Option für Unternehmer mit einem Jahresumsatz von nicht mehr als 20.000 €. Die Regelung kann Einfluss darauf haben, wie teilnehmende Unternehmen mit Umsatzsteuer, Vorsteuerabzug und Steuererklärungen umgehen. Betrachten Sie diese zusammenhängenden Folgen gemeinsam: Ein Unternehmen, das auf den Vorsteuerabzug verzichtet, sollte diese Einschränkung mit der voraussichtlichen Umsatzsteuer auf Verkäufe und Einkäufe abwägen.
Ein gesonderter Schwellenwert für die Kleinunternehmerregistrierung kann für Unternehmen mit einem Jahresumsatz von 2.200 € oder weniger gelten, die nicht zur Registrierung bei der KVK verpflichtet sind. Dies ist nicht derselbe Schwellenwert wie bei der KOR. Stellen Sie zunächst fest, ob eine KVK-Registrierung erforderlich ist, und prüfen Sie anschließend, ob das Unternehmen diese gesonderte Option nutzen kann. Gehen Sie nicht davon aus, dass das Erfüllen eines Schwellenwerts das Unternehmen automatisch für den anderen qualifiziert.
Ausländische Unternehmen müssen zwischen EU- und Nicht-EU-Sachverhalten unterscheiden. Nicht-EU-Unternehmen, die steuerbare Umsätze in den Niederlanden ausführen, unterliegen generell keinem Registrierungsschwellenwert. Nichtansässige Steuerpflichtige müssen für ihre Umsatzsteuerpflichten gemäß Artikel 33a der OB 1968 einen niederländischen Fiskalvertreter bestellen. Diese Anforderung betrifft nichtansässige Steuerpflichtige, nicht jedes ausländische Unternehmen bloß deshalb, weil es Eigentümer im Ausland hat.
Befolgen Sie nach der Registrierung den von der niederländischen Steuer- und Zollverwaltung festgelegten Einreichungszeitplan. Ein umsatzsteuerlich registriertes Unternehmen muss jede vorgeschriebene Erklärung einreichen, einschließlich einer Nullmeldung für Zeiträume ohne meldepflichtige Aktivität. Weist die Erklärung einen Vorsteuerüberhang auf, reichen Sie diese ein, um die Erstattung geltend zu machen, anstatt die Einreichung auszulassen. Führen Sie Aufzeichnungen über steuerbare Verkäufe, Einkäufe und Registrierungsdaten, um jede Erklärung einheitlich auszufüllen.
Um Ihre Situation zu beurteilen, stellen Sie fest, wo das Unternehmen Lieferungen oder sonstige Leistungen erbringt, ob diese Tätigkeiten in den Niederlanden steuerbar sind und ob eine Sonderregelung zur Anwendung kommt. Prüfen Sie anschließend, ob eine Registrierung erforderlich ist, ob das Unternehmen für die KOR optiert hat und ob ein Fiskalvertreter für Nichtansässige erforderlich ist. Diese Schritte schaffen Klarheit sowohl über den Registrierungsstatus als auch über die laufenden Einreichungspflichten.
Intercompany Solutions: Dutch BV Company Formation
Intercompany Solutions unterstützt ausländische Unternehmer, die eine Dutch BV gründen und die damit verbundene steuerliche Compliance organisieren müssen. Der Service zur Dutch BV Company Formation umfasst die Registrierung und Umsatzsteueranträge, wobei die Ferngründung innerhalb von 3-5 Werktagen abgeschlossen wird. Sobald das Unternehmen operativ tätig ist, können Accounting & Tax Services die Buchhaltung, Steuererklärungen und die laufende Compliance unterstützen, einschließlich der Erstellung niederländischer Umsatzsteuererklärungen.
Intercompany Solutions kann helfen, wenn Sie eine niederländische Rechtsperson gründen oder Unterstützung bei deren Buchhaltungs- und Steuerpflichten benötigen. Sie bleiben dafür verantwortlich, vollständige Transaktionsunterlagen bereitzustellen und die für Ihr Unternehmen geltenden Einreichungsfristen einzuhalten. Wählen Sie die Unterstützung danach aus, ob Sie eine Unternehmensgründung, laufende Buchhaltung oder beides benötigen.
Kontaktieren Sie Intercompany Solutions, um die Gründungs- oder Buchhaltungsanforderungen Ihres niederländischen Unternehmens zu besprechen.
Machen Sie Ihre nächste Umsatzsteuer-Einreichungsroutine einfacher zu handhaben
Nutzen Sie den nächsten Meldezyklus, um einen klaren Prozess für das Sammeln von Rechnungen, die Überprüfung von Transaktionsbelegen und die Zuweisung von Zuständigkeiten für Einreichung und Zahlung einzurichten. Eine einheitliche Routine hilft Ihnen, fehlende Dokumente frühzeitig zu erkennen und Korrekturen dem richtigen Zeitraum zuzuordnen. Sie schafft zudem eine praktische Grundlage zur Verbesserung Ihrer Buchhaltungsabläufe bei Veränderungen im Unternehmen; für Unternehmen mit internationalen Aktivitäten oder bei der Modernisierung digitaler Buchhaltungssysteme zeigen Ressourcen von Count On Me, wie Cloud-Accounting-Plattformen die laufende Belegführung und Compliance optimieren können.
Wenn Sie festlegen, wie Sie eine Umsatzsteuererklärung in den Niederlanden einreichen, wandeln Sie die für Ihr Unternehmen geltenden Regeln in einen wiederholbaren Prozess um. Richten Sie eine Kalendererinnerung ein, bewahren Sie Belege geordnet zusammen auf und planen Sie eine Prüfung ein, bevor die jeweilige Erklärung fällig ist. Benötigt Ihr niederländisches Unternehmen zudem Buchhaltungs- oder Steuerberatung, kann Intercompany Solutions die entsprechenden Anforderungen mit Ihnen besprechen.
Ein strukturierter Einreichungsprozess gibt Ihnen in jedem Meldezeitraum mehr Kontrolle und Klarheit.
Frequently Asked Questions
Ein niederländisches Umsatzsteuerguthaben wird im Allgemeinen automatisch erstattet, wenn eine eingereichte Erklärung ein Erstattungsguthaben ausweist. Stimmen Sie das Guthaben vor der Einreichung mit den Eingangsrechnungen ab und prüfen Sie, ob die Vorsteuer dem geltend gemachten Zeitraum zuzuordnen ist. Bewahren Sie die Belege zusammen mit Ihren Buchhaltungsunterlagen auf. Wenn Sie überschüssige Vorsteuer aus einem früheren Zeitraum nicht angegeben haben, reichen Sie innerhalb von fünf Jahren nach dem entsprechenden Steuerzeitraum einen Erstattungsantrag ein.
Unternehmer deklarieren die Umsatzsteuer für die ihnen zugewiesenen Meldezeiträume und berücksichtigen in jeder Erklärung Verkäufe, Einkäufe und relevante Berichtigungen. Beispielsweise muss ein Unternehmer ohne Umsätze in einem Zeitraum möglicherweise dennoch eine Nullmeldung einreichen, sofern eine Abgabepflicht besteht. Unternehmen, die an der niederländischen Kleinunternehmerregelung (KOR) teilnehmen, berechnen keine Umsatzsteuer auf Lieferungen, ziehen keine Vorsteuer ab und reichen keine Umsatzsteuererklärungen ein.
Zahlen Sie die fällige Umsatzsteuer in Euro bis zur maßgeblichen Abgabefrist. Warten Sie nicht auf einen gesonderten Steuerbescheid oder eine Zahlungsaufforderung. Eine elektronische Zahlung ist möglich. Geben Sie die korrekte Zahlungsreferenz an, damit die niederländische Steuer- und Zollverwaltung die Zahlung dem richtigen Konto zuordnen kann. Bewahren Sie den Zahlungsbeleg zusammen mit der eingereichten Erklärung und den Buchhaltungsunterlagen auf, insbesondere wenn Sie Erklärung und Zahlung separat vornehmen.
Die niederländische Steuer- und Zollverwaltung legt einen monatlichen, vierteljährlichen oder jährlichen Meldeturnus fest. Die vierteljährliche Abgabe ist am weitesten verbreitet, unter bestimmten Umständen kann jedoch eine monatliche Meldung gelten. Die jährliche Abgabe steht nur Unternehmen offen, die die entsprechenden Voraussetzungen erfüllen. Halten Sie sich an den für Ihre Erklärung ausgewiesenen Zeitraum, anstatt den Turnus selbst zu wählen, und führen Sie Aufzeichnungen, die jeden zugewiesenen Meldezeitraum belegen.
Ermitteln Sie zunächst den Erklärungszeitraum und den Betrag oder Geschäftsvorfall, bei dem Sie unsicher sind. Vergleichen Sie diesen mit der zugrunde liegenden Rechnung, den Verkaufsunterlagen oder Zahlungsbelegen und prüfen Sie anschließend, ob es sich um in Rechnung gestellte Umsatzsteuer, Vorsteuer oder eine Korrektur handelt. Notieren Sie den Sachverhalt und Ihre Berechnung. Dies erleichtert es, Unstimmigkeiten zu klären, ohne sie mit Vorfällen aus einem anderen Zeitraum zu vermischen.
Melden Sie sich bei Mijn Belastingdienst Zakelijk mit der für Ihre Rechtsform vorgesehenen Zugangsmethode an. Eine Eenmanszaak kann DigiD oder eHerkenning nutzen; eine BV oder VOF benötigt eHerkenning. Öffnen Sie die Erklärung für den zugewiesenen Zeitraum, tragen Sie die Zahlen in die entsprechenden Felder ein, prüfen Sie die Summen und reichen Sie die Erklärung ein. Speichern Sie die Bestätigung und veranlassen Sie die Zahlung separat, falls Umsatzsteuer fällig ist.
Sammeln Sie Ausgangs- und Eingangsrechnungen sowie Belege über Geschäftsvorfälle, die Umsatzsteuerkorrekturen erfordern. Sie benötigen die Beträge für Kunden in Rechnung gestellte Umsatzsteuer, an Lieferanten gezahlte Umsatzsteuer, im Reverse-Charge-Verfahren geschuldete Umsatzsteuer und steuerpflichtige Privatnutzung. Bei innergemeinschaftlichen Erwerben von Gegenständen bewahren Sie die Transaktionsdetails auf, die für die Meldung des Erwerbs und den eventuellen Vorsteuerabzug erforderlich sind. Ordnen Sie die Unterlagen nach Meldezeiträumen, damit Sie jede Erklärung mit den zugrunde liegenden Belegen abgleichen können.
Die Fristen hängen davon ab, ob der zugewiesene Zeitraum monatlich, vierteljährlich oder jährlich ist und ob das Unternehmen in den Niederlanden oder im Ausland ansässig ist. Ein in den Niederlanden ansässiges Unternehmen reicht die Erklärung in der Regel innerhalb eines Monats nach Ende des Meldezeitraums ein; ausländische Unternehmen können sie bis zu acht Wochen nach Ablauf des betreffenden Zeitraums einreichen. Die Erklärung für das erste Quartal ist beispielsweise bis zum 30. April fällig. Auch die Zahlung ist bis zur jeweiligen Frist fällig.
Quellen
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (BV)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Umsatzsteuer (BTW) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- RVO - International geschäftstätig sein
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |