
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
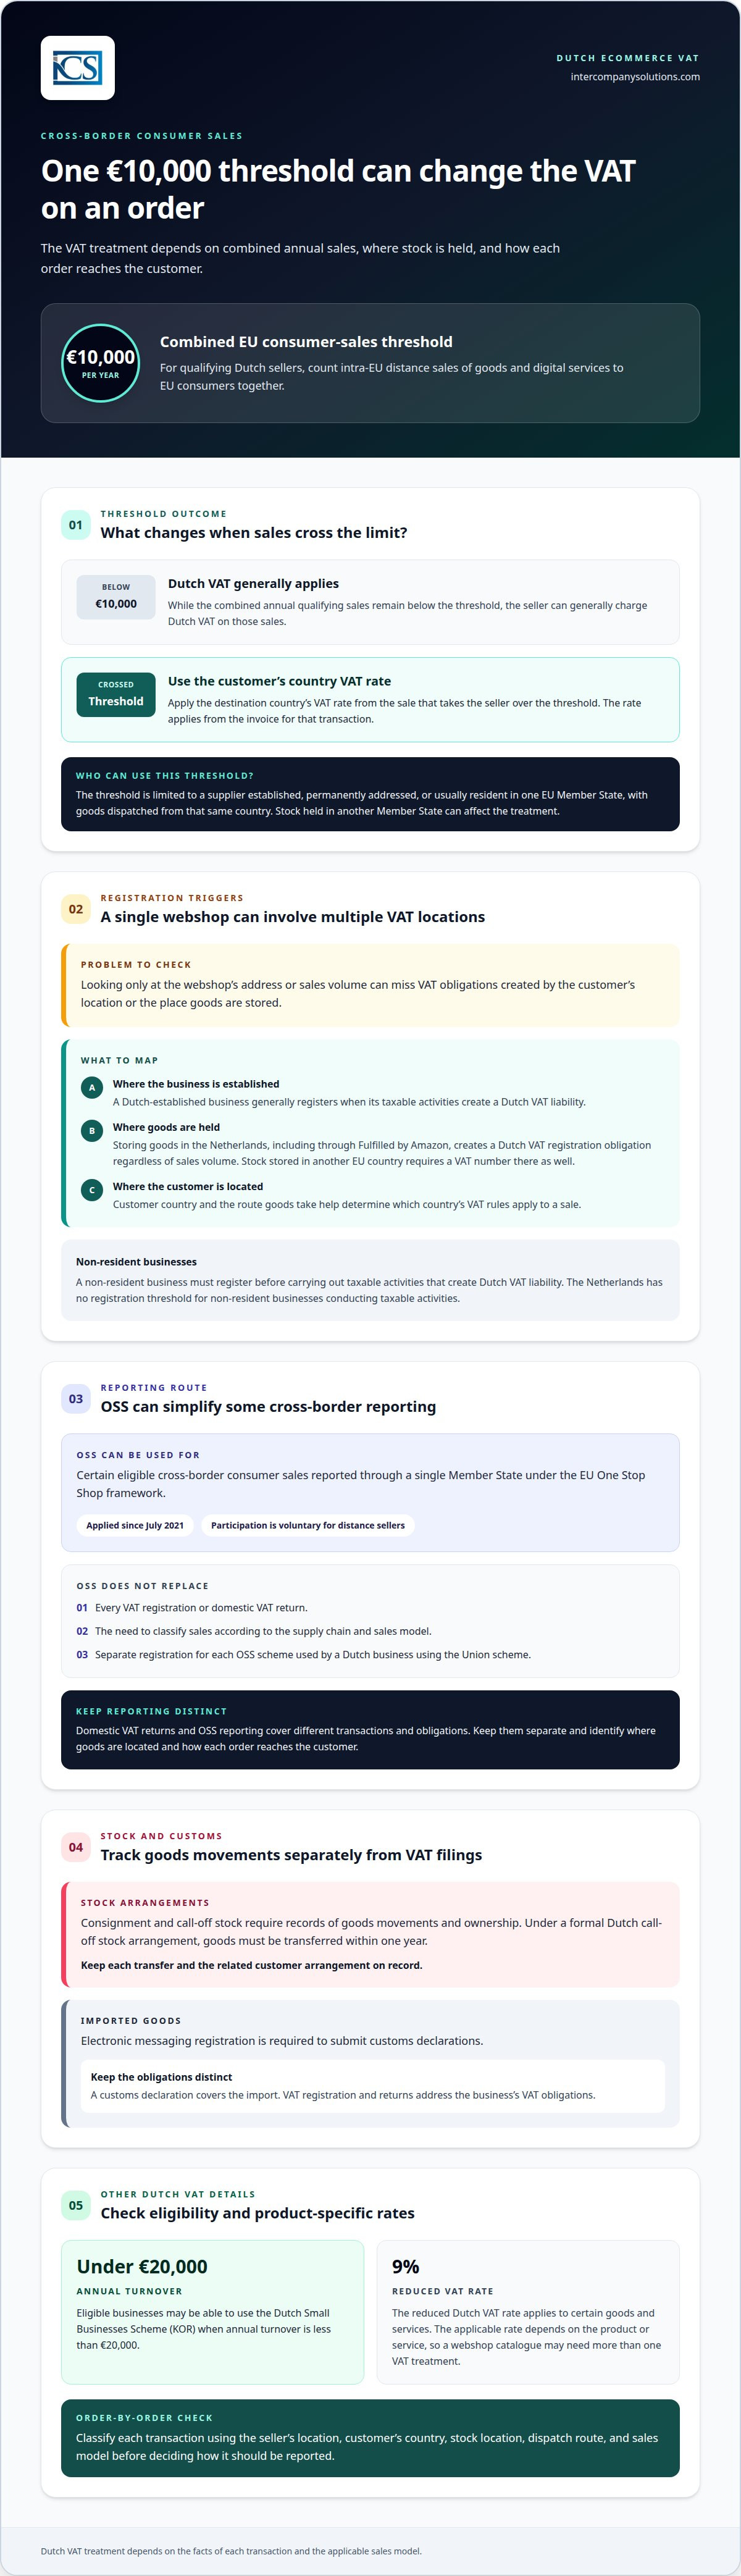
Ein einziger EU-Umsatzschwellenwert kann die umsatzsteuerliche Behandlung der nächsten Bestellung eines niederländischen Webshops verändern. Ein niederländischer Verkäufer kann im Allgemeinen niederländische Umsatzsteuer berechnen, solange seine kombinierten jährlichen innergemeinschaftlichen Fernverkäufe und digitalen Dienstleistungen an EU-Verbraucher unter 10.000 € bleiben. Sobald dieser Schwellenwert überschritten wird, muss er ab dem Verkauf, der zur Überschreitung führt, den Umsatzsteuersatz des Bestimmungslandes des Kunden anwenden. Die Einhaltung der EU-Umsatzsteuervorschriften für ein niederländisches E-Commerce-Unternehmen hängt zudem davon ab, wo Bestände gelagert und wie Waren versandt werden.
Das bedeutet, dass die umsatzsteuerliche Behandlung von Bestellung zu Bestellung variieren kann, selbst innerhalb desselben Webshops. Retouren, Marktplatzverkäufe und Aufzeichnungen von Zahlungsdienstleistern fügen eine weitere Ebene hinzu: Jede dieser Angaben muss mit den in der jeweiligen Umsatzsteuererklärung gemeldeten Zahlen übereinstimmen.
Dieser Artikel erläutert, wann eine niederländische Umsatzsteuerregistrierung erforderlich ist, wie OSS und IOSS auf verschiedene Vertriebsmodelle angewendet werden und welche Aufzeichnungen und Rechnungsangaben aufbewahrt werden müssen. Er zeigt auch, wie Verkäufe, Erstattungen und Retouren abgeglichen werden können, damit die grenzüberschreitende Berichterstattung den tatsächlichen Geschehnissen entspricht.
Wichtigste Erkenntnisse
- Erfassen Sie die Standorte Ihres Unternehmens, Ihrer Kunden und Ihrer Warenbestände, um festzustellen, wo eine Umsatzsteuerregistrierung erforderlich sein könnte.
- Prüfen Sie, ob das OSS-Verfahren für Ihre grenzüberschreitenden Verkäufe an Endverbraucher geeignet ist, während Sie die inländische Umsatzsteuermeldung separat halten.
- Für qualifizierte Importsendungen mit einem Wert von unter 150 € kann der IOSS die Umsatzsteuermeldung in einer monatlichen Erklärung zusammenfassen.
- Bewahren Sie Umsatzsteuerunterlagen 7 Jahre lang auf und halten Sie Rechnungsangaben bereit, die belegen, wie jeder Verkauf besteuert wurde.
- Gleichen Sie Daten aus Webshop, Marktplätzen und Zahlungsdienstleistern mit Rückerstattungen und Retouren ab, bevor Sie Umsatzsteuererklärungen einreichen.
Table of Contents
- Niederländische Umsatzsteuerregistrierung für inländische und ausländische Unternehmen
- EU-Schwellenwert für grenzüberschreitende Fernverkäufe und OSS
- Rechnungsangaben, Entstehungszeitpunkte der Steuer und Aufbewahrungspflichten
- Monatliche Umsatzsteuermeldung und -zahlung über den IOSS
- Abgleich von Webshop-, Marktplatz- und Zahlungsdienstleister-Umsätzen mit den Umsatzsteuererklärungen
- Intercompany Solutions: Dutch BV Unternehmensgründung
Niederländische Umsatzsteuerregistrierung für inländische und nicht ansässige Unternehmen
Die Umsatzsteuerregistrierung hängt davon ab, wo der Verkäufer ansässig ist, wo der Kunde seinen Sitz hat und wo die Waren gelagert werden. Diese Faktoren bestimmen auch, welche Umsatzsteuererklärungen und Meldevorschriften welchen Landes zur Anwendung kommen.
Ein in den Niederlanden ansässiges E-Commerce-Unternehmen registriert sich in der Regel, wenn seine steuerbaren Umsätze eine niederländische Umsatzsteuerschuld begründen. Ein nicht ansässiges Unternehmen muss sich registrieren, bevor es steuerbare Umsätze ausführt, die eine niederländische Umsatzsteuerschuld begründen. Die Niederlande haben keinen Schwellenwert für die Registrierung von nicht ansässigen Unternehmen, die steuerbare Tätigkeiten ausüben, sodass ein geringes Umsatzvolumen diese Verpflichtung nicht aufhebt.
Für berechtigte Unternehmen kann die niederländische Kleinunternehmerregelung, oder KOR, zur Anwendung kommen, wenn der Jahresumsatz weniger als 20.000 € beträgt. Die niederländische Steuer- und Zollverwaltung gibt an, dass der ermäßigte Umsatzsteuersatz in den Niederlanden für bestimmte Waren und Dienstleistungen 9 % beträgt. Der anwendbare Steuersatz hängt von dem Produkt oder der Dienstleistung ab, sodass das Sortiment eines Webshops mehr als eine umsatzsteuerliche Behandlung erfordern kann.
Der Ort, an dem Waren gelagert werden, kann eine gesonderte Registrierungspflicht begründen. Ein Unternehmen, das Waren in den Niederlanden lagert, einschließlich über Fulfilled by Amazon, muss sich unabhängig vom Umsatzvolumen für die niederländische Umsatzsteuer registrieren. Wenn es zudem Lagerbestände in einem anderen EU-Land lagert, benötigt es auch dort eine Umsatzsteuer-Identifikationsnummer. Ein E-Commerce-Unternehmen aus der EU benötigt daher möglicherweise mehrere Registrierungen, selbst wenn Kunden über einen einzigen Webshop bestellen.
Konsignationslager- und Call-off-Stock-Vereinbarungen erfordern eine sorgfältige Nachverfolgung von Warenbewegungen und Eigentumsverhältnissen. Im Rahmen einer formellen niederländischen Konsignationslagerregelung müssen die Waren innerhalb eines Jahres übertragen werden. Erfassen Sie jede Verbringung und die zugehörige Kundenvereinbarung, um eine qualifizierte Regelung von gewöhnlichen, in den Niederlanden gehaltenen Lagerbeständen abzugrenzen.
Zollverfahren stellen einen gesonderten administrativen Schritt für eingeführte Waren dar. Für die Übermittlung von Zollanmeldungen ist eine Registrierung für den elektronischen Datenaustausch erforderlich. Trennen Sie dies von der Umsatzsteuerregistrierung: Eine Zollanmeldung deckt die Einfuhr ab, während die Umsatzsteuerregistrierung und -erklärungen die steuerlichen Pflichten des Unternehmens betreffen. Für Unternehmen, die internationale Lieferketten und nordamerikanische Frachtbewegungen koordinieren, unterstützen Speditionsdienstleister wie dubointl.com beim effizienten Warentransport zusammen mit den erforderlichen Versandpapieren.
OSS-Registrierung und -Meldung
Der One-Stop-Shop (OSS) ist ein EU-Verfahren, das es berechtigten Unternehmen ermöglicht, bestimmte grenzüberschreitende Verkäufe an Verbraucher über einen einzigen Mitgliedstaat zu melden. Er gilt seit Juli 2021, und die Teilnahme ist für Fernverkäufer freiwillig. Ein niederländisches Unternehmen, das die EU-OSS-Regelung nutzt, muss sich für jedes von ihm genutzte OSS-Verfahren separat registrieren.
Der OSS kann die Meldung vereinfachen, ersetzt jedoch nicht jede Umsatzsteuerregistrierung oder inländische Steuererklärung. Ob er anwendbar ist, hängt von der Lieferkette und dem Vertriebsmodell ab. Bevor Sie entscheiden, welche Umsätze in eine OSS-Erklärung gehören, stellen Sie fest, wo sich die Waren befinden und wie jede Bestellung den Kunden erreicht.
Umsatzsteuer auf digitale Produkte und Dienstleistungen
Niederländische E-Commerce-Unternehmen, die digitale Produkte oder Dienstleistungen an EU-Verbraucher verkaufen, müssen den kombinierten jährlichen Schwellenwert von 10.000 € für innergemeinschaftliche Fernverkäufe und digitale Dienstleistungen beachten. Ein qualifizierter niederländischer Verkäufer kann grundsätzlich niederländische Umsatzsteuer berechnen, solange diese kombinierten Umsätze unterhalb des Schwellenwerts liegen. Sobald er überschritten wird, muss der Verkäufer ab dem Verkauf, der zur Überschreitung führt, den Umsatzsteuersatz des Landes des Verbrauchers anwenden.
Der Schwellenwert gilt nur für Lieferanten, die in einem einzigen EU-Land ansässig sind, dort ihren ständigen Wohnsitz oder gewöhnlichen Aufenthalt haben, und sofern die Waren von diesem Land aus versandt werden. Erfassen Sie bei digitalen Verkäufen Transaktionen mit Verbrauchern parallel zu den Fernverkäufen von Waren. Dies hilft festzustellen, ab wann die Umsatzsteuer des Bestimmungslandes gilt und ob die OSS-Meldung relevant ist.
Nach der Registrierung müssen niederländische Umsatzsteuervoranmeldungen elektronisch über das Portal der Belastingdienst eingereicht werden. Ein nicht ansässiges Unternehmen, das in den Niederlanden steuerbare Tätigkeiten ausübt, muss für die Umsatzsteuerregistrierung keinen Fiskalvertreter bestellen. Halten Sie inländische Steuererklärungen von der OSS-Meldung getrennt, da sie unterschiedliche Umsätze und Pflichten abdecken.
EU-Schwellenwert für grenzüberschreitende Fernverkäufe und OSS
Für berechtigte niederländische Verkäufer bestimmt der EU-weite Schwellenwert, wann Verkäufe an Verbraucher von der niederländischen Umsatzsteuer zur Umsatzsteuer des Bestimmungslandes wechseln. Der OSS kann die Berichterstattung vereinfachen, sein Anwendungsbereich hängt jedoch von der Transaktion und der Lieferkette ab.
Fernverkaufsregeln vor Juli 2021
Vor dem 1. Juli 2021 mussten sich Fernverkäufer in der Regel im Land eines Kunden für die Umsatzsteuer registrieren, wenn der Jahresumsatz dort 35.000 € überstieg, obwohl einige Länder höhere Schwellenwerte festlegten. Dieses länderspezifische System bedeutete, dass ein Online-Verkäufer in der gesamten EU mit unterschiedlichen Registrierungsschwellen konfrontiert sein konnte. Die Kenntnis der früheren Regelung hilft zu verstehen, warum das derzeitige System einen gemeinsamen Schwellenwert anstelle separater nationaler Umsatzgrenzen für berechtigte Verkäufer nutzt.
Der EU-weite Schwellenwert für den Fernverkauf
Der derzeitige Schwellenwert liegt bei 10.000 € pro Jahr für die kombinierten innergemeinschaftlichen Fernverkäufe von Gegenständen und digitalen Dienstleistungen eines qualifizierten Lieferanten an EU-Verbraucher. Ein niederländischer Verkäufer, der darunter liegt, kann auf diese Verkäufe grundsätzlich niederländische Umsatzsteuer berechnen. Sobald der Verkäufer diesen Schwellenwert überschreitet, gilt der Umsatzsteuersatz des Bestimmungslandes ab der Rechnung für diejenige Transaktion, die zur Überschreitung führt.
Dieser Schwellenwert gilt nur für Lieferanten, die in einem einzigen EU-Mitgliedstaat niedergelassen sind, dort ihren ständigen Sitz oder gewöhnlichen Aufenthalt haben, und wenn die Waren aus demselben Land versandt werden. Ein niederländisches Unternehmen, das Lagerbestände in einem anderen Mitgliedstaat hält, sollte nicht davon ausgehen, dass der Schwellenwert für Verkäufe gilt, die von dort aus versandt werden. Der Ort der Niederlassung, der Lagerort, der Versandweg und das Land des Kunden wirken sich alle auf die steuerliche Behandlung einer Transaktion aus.
Grenzüberschreitende Lieferungen und Fernverkäufe
Fernverkäufe an Verbraucher und sonstige grenzüberschreitende Lieferungen sind unterschiedliche Kategorien. Beispielsweise muss ein niederländischer Webshop, der Waren an einen Privatkunden in einem anderen EU-Land versendet, die Fernverkaufsregeln prüfen. Ein Business-to-Business-Verkauf muss separat anhand des Kundenstatus und der Transaktionsdetails eingestuft werden. Diese Unterscheidung ist wichtig, da der OSS nicht jeden Verkauf innerhalb der EU abdeckt oder jede Registrierungspflicht entfallen lässt.
Der One-Stop-Shop (OSS) bietet die Möglichkeit, berechtigte grenzüberschreitende Verkäufe an Verbraucher über einen Mitgliedstaat zu melden. Die EU-Regelung gilt seit Juli 2021, und die Teilnahme ist für Fernverkäufer freiwillig. Ein niederländischer Verkäufer, der die EU-Regelung nutzt, reicht eine vierteljährliche OSS-Erklärung für relevante Umsätze in den teilnehmenden EU-Ländern ein.
Die OSS-Meldung besteht neben der regulären niederländischen Umsatzsteuervoranmeldung des Verkäufers, anstatt diese zu ersetzen. Niederländische Umsätze verbleiben in der inländischen Steuererklärung, während berechtigte grenzüberschreitende Transaktionen über den OSS gemeldet werden. Der Verkäufer muss sich für jedes genutzte OSS-Verfahren gesondert registrieren. Vor der Zuordnung von Bestellungen zu einer Erklärung sollten diese nach Kunde, Bestimmungsort, Warenstandort und Versandweg klassifiziert werden.
Ein niederländischer Verkäufer, der sich dem Schwellenwert nähert, sollte die kombinierten Jahresumsätze aus Warenlieferungen und digitalen Dienstleistungen an EU-Verbraucher prüfen und nicht nur Bestellungen aus einem einzelnen Bestimmungsland. Ermitteln Sie die Transaktion, mit der 10.000 € überschritten werden, und wenden Sie ab dieser Rechnung die Umsatzsteuer des Bestimmungslandes an. Wenn Bestände in einem anderen Mitgliedstaat gehalten werden, sind diese Verkäufe separat zu beurteilen, da die Voraussetzungen für die Inanspruchnahme des Schwellenwerts möglicherweise nicht auf diese Lieferkette zutreffen.
Rechnungsangaben, Entstehungszeitpunkte der Steuer und Aufbewahrungspflichten
Eine ordnungsgemäße Rechnungsstellung verknüpft jede E-Commerce-Bestellung mit ihrer umsatzsteuerlichen Behandlung, der Zahlung und der Steuererklärung. Für ein niederländisches Unternehmen, das grenzüberschreitend verkauft, müssen ausreichende Angaben vorgehalten werden, um den Kunden, die Transaktion, den anwendbaren Steuersatz und das Lieferdatum zu identifizieren. Andere EU-Länder verlangen möglicherweise spezifische Rechnungsangaben, Sprachen oder Meldeformate, sodass eine Vorlage möglicherweise nicht für jeden Mitgliedstaat passt.
Bei Warenlieferungen in den Niederlanden ist der Entstehungszeitpunkt der Steuer derjenige, zu dem die Waren geliefert werden oder die Rechnung ausgestellt wird, je nachdem, was zuerst eintritt. Bei Dienstleistungen ist es der frühere Zeitpunkt von Rechnungsausstellung oder Leistungserbringung. Diese Daten bestimmen den Besteuerungszeitraum für die Transaktion. Stellt ein Webshop beispielsweise eine Rechnung vor dem Versand aus, kann das Rechnungsdatum den Entstehungszeitpunkt der Steuer für die Waren bestimmen.
Auch der Zeitpunkt der Rechnungsstellung ist von Bedeutung. Eine niederländische Rechnung über eine Dienstleistung muss im Allgemeinen spätestens am 15. Tag des Monats ausgestellt werden, der auf den Monat folgt, in dem die Dienstleistung erbracht wurde. Eine Sammelrechnung kann mehrere Dienstleistungen an denselben Empfänger für einen Zeitraum von maximal einem Kalendermonat umfassen. Leistet ein Kunde eine Anzahlung, ist die Rechnung auszustellen, bevor diese Anzahlung fällig wird.
In den Niederlanden erfordern elektronische Rechnungen die Zustimmung des Empfängers. Die Zustimmung kann stillschweigend angenommen werden, wenn der Empfänger eine Rechnung beanstandungslos verarbeitet und bezahlt. Bei einer Sammelübermittlung an denselben Empfänger dürfen gemeinsame Angaben einmalig aufgeführt werden, sofern sämtliche Informationen für jede einzelne Rechnung zugänglich bleiben. Halten Sie einzelne Rechnungen identifizierbar, selbst wenn das System gemeinsame Daten zusammenfasst.
Für niederländische Umsatzsteuerunterlagen gilt folgende Aufbewahrungsfrist: Unterlagen sind 7 Jahre lang aufzubewahren (10 Jahre bei unbeweglichem Vermögen). Bewahren Sie Rechnungen zusammen mit Bestellbestätigungen, Gutschriften, Zahlungsbelegen und Nachweisen über die Lieferung oder Leistungserbringung auf. Dieser Prüfpfad hilft zu begründen, warum der gemeldete Betrag von der ursprünglichen Bestellung abweicht, wenn eine Rücksendung, Erstattung oder Korrektur erfolgt.
Die in den Niederlanden vorgesehene verpflichtende elektronische Rechnungsstellung im B2B-Bereich und die digitale Berichterstattung erfordern eine rechtzeitige Systemanpassung. Die niederländische Regierung hat Pläne für eine obligatorische E-Rechnung und digitale Meldepflichten angekündigt, einschließlich einer nahezu zeitgleichen Übermittlung von Rechnungsdaten für erfasste innergemeinschaftliche B2B-Transaktionen. Trennen Sie diese geplante Regelung von den aktuellen Rechnungsprozessen. Bereiten Sie ERP- und E-Commerce-Systeme darauf vor, strukturierte Rechnungsfelder, Daten des Entstehungszeitpunkts der Steuer, Kundendaten, Steuersätze und Korrekturverknüpfungen vorzuhalten.
Prüfen Sie vor der Einreichung, ob der ERP-Export die ursprüngliche Rechnungsnummer beibehält und jede Gutschrift mit ihrer Ausgangsrechnung verknüpft. Stellen Sie sicher, dass Bestell-, Versand- und Rechnungsdaten voneinander getrennt bleiben und Erstattungen erfasst werden. Ein lückenloser Datenpfad erleichtert es, zeitliche Abweichungen zu begründen und Rechnungssummen mit den Umsatzsteuererklärungen verschiedener Länder abzugleichen.
Monatliche MwSt.-Meldung und Zahlung über IOSS
Klassifizieren Sie bei Importen, Exporten und IOSS-Sendungen jede Transaktion nach Herkunft, Bestimmungsort, Kunde und Sendungswert. Die Mehrwertsteuer wird fällig, wenn die Waren in die EU gelangen; IOSS kann den Zeitpunkt der Mehrwertsteuererhebung für qualifizierte Sendungen ändern, während für Exporte und Inlandsinlandsumsätze eigene Melderegeln gelten.
Über OSS und IOSS gemeldete Transaktionen
OSS und IOSS decken unterschiedliche Transaktionsarten ab, daher sollte ein niederländischer Verkäufer seine Zahlen nicht in einer einzigen Erklärung zusammenfassen. Die OSS-EU-Regelung deckt qualifizierte grenzüberschreitende Verkäufe an Verbraucher ab, während IOSS Fernverkäufe von eingeführten Waren in Sendungen mit einem Wert von unter 150 € umfasst. Die Sortierung der Bestellungen nach Versandort und Kundenbestimmungsort hilft dabei, jeden Verkauf dem richtigen Meldeweg zuzuordnen.
Ein Unternehmen, das das OSS-Import-Verfahren nutzt, reicht seine OSS-Umsatzsteuererklärung monatlich ein. Unter IOSS kann die auf qualifizierte Sendungen fällige Mehrwertsteuer monatlich gemeldet und in einer einzigen Zahlung beglichen werden. Geben Sie die IOSS-Nummer in den über DECO oder DMS übermittelten Zollanmeldungen an.
Bei qualifizierten Sendungen von außerhalb der EU bedeutet IOSS, dass bei der Einfuhr keine Einfuhrumsatzsteuer gezahlt wird. Ohne IOSS wird die Einfuhrumsatzsteuer im Bestimmungsland entrichtet. Für Sendungen mit einem Wert von über 150 € kann IOSS nicht genutzt werden, und Zölle sowie Einfuhrumsatzsteuer sind dort zu zahlen, wo die Waren in die EU gelangen.
MwSt.-Buchführung und Meldesysteme
OSS ersetzt weder die niederländische BTW-Erklärung noch eine ordnungsgemäße Buchführung. Ein niederländischer Verkäufer, der OSS nutzt, meldet Inlandsumsätze weiterhin über seine gewöhnliche niederländische Erklärung, während qualifizierte grenzüberschreitende Verkäufe an Verbraucher in die entsprechende OSS-Erklärung einfließen. Halten Sie die Meldesummen getrennt, um zu vermeiden, dass derselbe Verkauf doppelt gemeldet wird.
Richten Sie E-Commerce- und Buchhaltungsunterlagen so ein, dass die für jeden Meldeweg erforderlichen Details auf Transaktionsebene erhalten bleiben. Erfassen Sie den Kundentyp, Versand- und Bestimmungsländer, den Warenwert, die in Rechnung gestellte Mehrwertsteuer und ob für die Transaktion OSS oder IOSS genutzt wurde. Verknüpfen Sie Erstattungen und Stornierungen mit der ursprünglichen Bestellung, damit jede MwSt.-Korrektur nachvollziehbar ist.
Inländische niederländische BTW-Erklärungen werden üblicherweise vierteljährlich eingereicht, obwohl je nach Umsatz oder auf Antrag auch eine monatliche Einreichung gelten kann. Niederländische Unternehmen übermitteln außerdem monatliche Zusammenfassende Meldungen für innergemeinschaftliche B2B-Lieferungen von Gegenständen und bestimmten Dienstleistungen. Diese Meldungen sind von den OSS-Erklärungen getrennt, daher sind B2B-Transaktionen separat von Verbraucherbestellungen zu klassifizieren.
Vor der Einreichung einer monatlichen IOSS-Erklärung müssen qualifizierte Bestellungen mit Zollanmeldungen und vereinnahmten Zahlungen abgeglichen werden. Vergleichen Sie die IOSS-Nummer, den Sendungswert, den Bestimmungsort und den MwSt.-Betrag für jede Sendung. Halten Sie Import- und Exportaufzeichnungen getrennt von EU-Verbraucherverkäufen, um zu belegen, wie jede Transaktion behandelt und gemeldet wurde.
Abstimmung von Webshop-, Marktplatz- und Zahlungsanbieter-Umsätzen mit den MwSt.-Erklärungen
Vor jeder MwSt.-Einreichung sollten Sie die Umsätze über Webshop, Marktplatz und Zahlungsanbieter abgleichen. Vergleichen Sie die Transaktionssummen für denselben Berichtszeitraum und berücksichtigen Sie anschließend Erstattungen und Retouren.
Marktplatzverkäufe, Erstattungen und Retouren
Marktplatzabrechnungen, Webshop-Bestellungen und Abrechnungen von Zahlungsanbietern erfassen unterschiedliche Phasen eines Verkaufs. Ordnen Sie jede Bestellung ihrer Zahlung, der steuerlichen Behandlung und etwaigen späteren Erstattungen zu. Eine Auszahlung kann unter den Bruttoumsätzen liegen, da sie Erstattungen oder sonstige Anpassungen enthält; stimmen Sie daher die zugrunde liegenden Transaktionen ab, anstatt die Auszahlung als MwSt.-Betrag anzusetzen.
Erfassen Sie jede Retoure oder Erstattung zur ursprünglichen Bestellung und bewahren Sie die zugehörige Gutschrift auf. Sendet ein Kunde beispielsweise einen Artikel aus einer Mehrpostenbestellung zurück, passen Sie den Verkaufswert und die Mehrwertsteuer für diesen Artikel an, nicht für die gesamte Bestellung. Dadurch bleiben der ursprüngliche Verkauf und seine Korrektur im relevanten MwSt.-Zeitraum rückverfolgbar.
Beginnen Sie mit dem Abgleich der Bestellreferenzen über den Vertriebskanal, den Zahlungsdatensatz und das Hauptbuch. Vergleichen Sie anschließend Bruttoumsätze, berechnete Mehrwertsteuer, Erstattungen, Stornierungen und Nettoabrechnungen. Klären Sie Differenzen vor der Einreichung auf: Das Abrechnungsdatum einer Zahlung kann in einen anderen Zeitraum fallen als das Rechnungs- oder Lieferdatum, und diese Daten sind nicht austauschbar.
Halten Sie Marktplatzverkäufe nach Kanal und Transaktion identifizierbar. Dies erleichtert die Unterscheidung von Umsätzen, die über einen Marktplatz gemeldet werden, von direkten Webshop-Bestellungen. Es unterstützt zudem eine konsistente Behandlung, wenn ein Marktplatz eine Erstattung abwickelt, nachdem der ursprüngliche Verkauf bereits in eine MwSt.-Erklärung aufgenommen wurde.
OSS und lokale MwSt.-Erklärungen
Die OSS-EU-Regelung meldet qualifizierte grenzüberschreitende Verkäufe an Verbraucher, während die niederländische BTW-Erklärung den Inlandsumsatz und andere Transaktionen umfasst, die in diese Erklärung gehören. Ein niederländischer Verkäufer, der OSS nutzt, muss bei Vorliegen der Voraussetzungen beide Erklärungen einreichen. Getrennte Transaktionslisten verhindern, dass grenzüberschreitende Verkäufe doppelt gemeldet oder in der zutreffenden Meldung ausgelassen werden.
Niederländische BTW-Erklärungen werden üblicherweise vierteljährlich eingereicht, obwohl je nach Umsatz oder auf Antrag eine monatliche Einreichung gelten kann. Monatliche und vierteljährliche Erklärungen sind bis zum letzten Tag des auf den Berichtszeitraum folgenden Monats fällig. Gleichen Sie die Kontensalden vor der Einreichung mit der entsprechenden Erklärung ab und halten Sie die Zahlen der OSS-EU-Regelung von den Summen der niederländischen Erklärung getrennt.
Stellt ein Unternehmen fest, dass eine unrichtige oder unvollständige niederländische BTW-Erklärung zu einer Unterzahlung geführt hat, muss es den Fehler unverzüglich den niederländischen Steuerbehörden melden. Eine verspätete Einreichung kann zu Säumniszuschlägen führen. Unrichtige Erklärungen können bei fahrlässigen Fehlern mit einer Geldbuße von bis zu 5.278 € geahndet werden, in Betrugsfällen mit bis zu 100% der geschuldeten BTW.
Verwenden Sie eine Periodenabschluss-Abstimmungsdokumentation, um darzulegen, wie aus Quelldaten gemeldete Zahlen wurden. Bewahren Sie Marktplatzabrechnungen, Zahlungsbelege, Retourenkorrekturen und eingereichte MwSt.-Erklärungen gemeinsam auf. Dies erleichtert es, Abweichungen zwischen dem Checkout-Gesamtbetrag, dem Auszahlungsbetrag und den gemeldeten steuerpflichtigen Umsätzen zu erklären.
Intercompany Solutions: Dutch BV Company Formation
Intercompany Solutions unterstützt ausländische Unternehmer bei der Gründung einer Dutch BV, einschließlich der Gewerbeanmeldung und der Beantragung von MwSt.-Nummern. Dies kann ein praktischer nächster Schritt sein, wenn eine niederländische Einheit gegründet und deren Errichtung mit den E-Commerce-Compliance-Anforderungen koordiniert werden soll.
Nach dem Start kann die E-Commerce-Buchhaltung dabei helfen, Webshop-Transaktionen, Erstattungen und die MwSt.-Berichterstattung zu organisieren. Eine Dutch BV entbindet nicht von der Notwendigkeit zu prüfen, wo Lagerbestände gehalten werden, welche MwSt.-Regelungen anwendbar sind oder was jede Erklärung enthalten muss. Diese Verpflichtungen hängen weiterhin von den Verkäufen und der Lieferkette des Unternehmens ab.
Für Unterstützung bei der Gründung einer Dutch BV oder der E-Commerce-Buchhaltung wenden Sie sich an Intercompany Solutions.
Bauen Sie MwSt.-Kontrollen auf, die mit Ihrem Unternehmen wachsen können
Wenn sich Ihre Vertriebskanäle, Ihre Produktpalette oder Ihre Lagerstandorte ändern, prüfen Sie, ob Ihre MwSt.-Prozesse die tatsächliche Ausführung von Bestellungen noch abbilden. Ein neuer Marktplatz oder ein neues Lager kann sich auf Registrierungen, die Transaktionsklassifizierung und die zur Begründung einer Erklärung erforderlichen Nachweise auswirken. Betrachten Sie jede betriebliche Änderung als Anlass zur Überprüfung Ihrer Buchhaltungsabläufe, anstatt darauf zu warten, dass eine Meldediskrepanz eine Lücke aufdeckt.
Eine zuverlässige EU-MwSt.-Compliance für ein niederländisches E-Commerce-Unternehmen hängt davon ab, steuerliche Entscheidungen mit den tatsächlichen Bestelldaten zu verknüpfen. Intercompany Solutions unterstützt die übergeordnete Unternehmensstrukturierung mit Dutch BV Company Formation, Accounting & Tax Services und Secretarial Services. Diese Dienstleistungen können bei der Errichtung einer niederländischen Einheit oder der laufenden Gesellschafts- und Steuerverwaltung helfen.
Wählen Sie einen praktischen nächsten Schritt, indem Sie den Bedarf Ihrer Struktur ermitteln, sei es die Gründung der Gesellschaft oder die Stärkung ihrer laufenden Administration. Klare Prozesse bieten Ihrem Unternehmen eine solide Grundlage für die Bewältigung künftigen Wachstums.
Häufig gestellte Fragen
Für ein Unternehmen müssen die MwSt.-Kontrollen dem tatsächlichen Weg jeder Bestellung folgen. Ein Verkauf, der aus einem niederländischen Lager ausgeführt wird, erfordert möglicherweise andere Nachweise als ein Verkauf, der von einem Fulfillment-Center in einem anderen Land versandt wird. Nutzen Sie den Bestelldatensatz, um Kunde, Versandort, Rechnung, Zahlung und spätere Anpassungen miteinander zu verknüpfen. Der Leitfaden zur MwSt.-Verwaltung der Belastingdienst erläutert die Aufzeichnungen, die Unternehmen führen müssen.
OSS steht Unternehmen offen, die Umsätze tätigen, die unter eine seiner Regelungen fallen, wobei die Berechtigung von der Ansässigkeit und dem Liefermodell des Verkäufers abhängt. Ein niederländischer Verkäufer sollte Verkäufe aus niederländischen Beständen von Verkäufen mit Beständen an anderen Orten unterscheiden. Der OSS-Leitfaden der Europäischen Kommission beschreibt die Regelungen und ihren Anwendungsbereich. Diese Unterscheidung hilft festzustellen, ob OSS für die grenzüberschreitenden Verbraucherverkäufe des Unternehmens relevant ist.
Die Verfahren decken bestimmte grenzüberschreitende Verbrauchertransaktionen ab, nicht jeden von einer E-Commerce-Plattform erfassten Verkauf. Beispielsweise sollte ein Verkäufer eine Transaktion mit Gegenständen, die aus dem Gebiet der EU versandt werden, getrennt von einem qualifizierten Verkauf eingeführter Gegenstände einstufen. Die OSS-Übersicht der Europäischen Kommission führt die Verfahrenskategorien auf. Halten Sie Versandland, Bestimmungsland und Kundentyp jeder Bestellung bereit, um diese Klassifizierung zu belegen.
Für niederländische Lieferungen gelten je nach Produkt- oder Transaktionskategorie MwSt.-Sätze von 21%/9%/0%. Die Belastingdienst gibt an, dass der Satz von 9% auf bestimmte Gegenstände und Dienstleistungen Anwendung findet. Nutzen Sie deren Leitfaden zu den Steuersätzen, um die Einstufung vor der Konfiguration von Produktstammdaten zu prüfen. Bestimmen Sie bei grenzüberschreitenden Verkäufen zudem das Land, dessen steuerliche Behandlung für diese Transaktion gilt.
Eine Registrierung ist erforderlich, wenn steuerbare Tätigkeiten eine niederländische BTW-Pflicht begründen. Zur Beantragung reichen Sie das entsprechende Registrierungsformular ein; die Belastingdienst bietet Anleitungen zur MwSt.-Registrierung. Ein nicht ansässiges Unternehmen sollte niederländische steuerbare Tätigkeiten von Umsätzen unterscheiden, die andernorts besteuert werden. Halten Sie die MwSt.-Nummer nach der Erteilung stets mit der juristischen Person verknüpft und verwenden Sie sie konsistent auf maßgeblichen Rechnungen und in Steuerunterlagen.
Die zugewiesene Meldefrequenz bestimmt den maßgeblichen Voranmeldungszeitraum; halten Sie sich daher an den für das Unternehmen festgelegten Turnus, anstatt davon auszugehen, dass jeder Verkäufer denselben Zyklus hat. Niederländische Erklärungen werden in der Regel elektronisch eingereicht, und der Leitfaden zur BTW-Erklärung der Belastingdienst erläutert Abgabe und Zahlung. Stimmen Sie die Erklärung vor dem Absenden mit den Aufzeichnungen für diesen Zeitraum ab, einschließlich der nach dem ursprünglichen Verkauf erfassten Korrekturen.
Bestimmen Sie bei einer Verbraucherbestellung, wo sich die Gegenstände vor dem Versand befinden und wohin sie geliefert werden. Diese Fakten bestimmen, welches Landesrecht zur Anwendung kommt und ob eine lokale Registrierung oder eine Erklärung über ein Sonderverfahren in Betracht kommt. Ein niederländischer Verkäufer sollte in seinen Verkaufsdaten Verbraucherverkäufe zudem strikt von B2B-Lieferungen trennen. Der OSS-Leitfaden der Europäischen Kommission umreißt den Rahmen für qualifizierte grenzüberschreitende Verbrauchertransaktionen.
Gleichen Sie Marktplatzverkäufe vor der Einreichung von MwSt.-Erklärungen mit Webshop-, Zahlungsanbieter-, Erstattungs- und Retourendaten ab. Werden Waren über einen Service wie Fulfillment by Amazon in den Niederlanden gelagert, muss sich der Verkäufer unabhängig vom Umsatzvolumen für die niederländische BTW registrieren lassen; Warenbestände in einem anderen EU-Land können ebenfalls eine dortige Registrierung erforderlich machen.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |