


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-03 · Last reviewed 2026-10-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Niederländische Corporate-Compliance-Dienstleistungen beginnen mit der Identifizierung der Vorschriften, die für die tatsächlichen Aktivitäten eines Unternehmens gelten. Ein niederländisches Unternehmen unterliegt nicht automatisch jeder Pflicht zur Bekämpfung von Geldwäsche. Das niederländische Gesetz zur Verhinderung von Geldwäsche und Terrorismusfinanzierung (Wwft) legt Verpflichtungen für bestimmte Institute und Berufe fest. Die Rechtsform oder die niederländische Registrierung eines Unternehmens allein begründet noch nicht, ob es Kundenüberprüfungen durchführen oder Transaktionen melden muss.
KYC-Prüfungen, UBO-Angaben und Meldungen ungewöhnlicher Transaktionen dienen unterschiedlichen Zwecken. Die anwendbaren Pflichten hängen von der Rolle des Unternehmens und den Vorschriften für seinen Sektor ab. Dieser Leitfaden erklärt, wie Sie beurteilen, ob Ihre Aktivitäten in den Anwendungsbereich des Wwft fallen, was eine risikobasierte Sorgfaltsprüfung und Eskalation umfassen können und wie die niederländischen Meldepflichten funktionieren. Er beschreibt auch offizielle Quellen, die herangezogen werden sollten, sowie Aufzeichnungen, die aufzubewahren sind, damit Sie Ihre Verpflichtungen prüfen können, ohne davon auszugehen, dass Regeln aus einem anderen Land in den Niederlanden gelten.
Wichtigste Erkenntnisse
- Prüfen Sie, ob Ihre geschäftlichen Aktivitäten in den Anwendungsbereich des Wwft fallen. Eine niederländische Registrierung allein verpflichtet nicht jedes Unternehmen zu Pflichten zur Bekämpfung von Geldwäsche.
- Wenden Sie ein risikobasiertes Verfahren an, um die anwendbare Sorgfaltsprüfung gegenüber Kunden, Prüfungen und Eskalationsschritte zu ermitteln.
- Unterscheiden Sie geldwäscherechtliche Kundenprüfungen und Meldepflichten von der allgemeinen Unternehmensverwaltung, einschließlich der Führung von UBO-Angaben.
- Wenden Sie niederländische Corporate-Compliance-Richtlinien auf Ihre spezifischen Aktivitäten an und konsultieren Sie relevante offizielle niederländische Quellen für aktuelle Anforderungen.
- Führen Sie datierte Aufzeichnungen über Beurteilungen und Entscheidungen, sofern die für Ihr Unternehmen geltenden Vorschriften dies vorschreiben.
Inhaltsverzeichnis
- Niederländische Corporate Compliance und Geldwäschebekämpfung: Wer hat Verpflichtungen?
- Wie niederländische AML-Kontrollen funktionieren: Kundenprüfungen, Risikobewertung und Eskalation
- Niederländische AML-Anforderungen im Vergleich: Verpflichtete Unternehmen, sonstige Gesellschaften und UBO-Informationen
- Wie man einen praxisorientierten niederländischen AML-Compliance-Prozess aufbaut
- Laufende niederländische Compliance-Unterstützung: AML-Kontrollen mit der Unternehmensverwaltung verknüpfen
Niederländische Corporate Compliance und Geldwäschebekämpfung: Wer hat Verpflichtungen?
Compliance zur Geldwäschebekämpfung (AML) bedeutet die Anwendung gesetzlich vorgeschriebener Maßnahmen, um zur Verhinderung von Geldwäsche und Terrorismusfinanzierung beizutragen. Diese Maßnahmen können Kundenprüfungen und die Meldung ungewöhnlicher Transaktionen umfassen, sofern das Gesetz dies vorschreibt. In den Niederlanden ist der wichtigste Rahmen das Gesetz zur Verhinderung von Geldwäsche und Terrorismusfinanzierung (Wwft). Es gilt für benannte Institutionen und Berufsgruppen, nicht automatisch für jedes niederländische Unternehmen. Das breitere Konzept der Geldwäschebekämpfung (AML) umfasst Maßnahmen, die darauf abzielen, die Nutzung von Finanzsystemen für kriminelle Erträge zu verhindern und aufzudecken.
Für eine Dutch BV bestimmt die Gründung allein nicht, ob Pflichten nach dem Wwft gelten. Die relevante Frage ist, was das Unternehmen tatsächlich tut und ob diese Tätigkeit in den gesetzlichen Geltungsbereich fällt. Bewerten Sie AML-Pflichten getrennt von den allgemeinen rechtlichen, steuerlichen und Berichtspflichten des Unternehmens.
Was macht ein Unternehmen in den Niederlanden zu einem Verpflichteten?
Das Wwft benennt die Institutionen und Berufe, die seinen Anforderungen unterliegen. Je nach Tätigkeit und anwendbaren Bedingungen können dies Banken und andere Finanzinstitute, bestimmte Krypto-Dienstleister, Wirtschaftsprüfer, Steuerberater, Buchhaltungsbüros sowie Anwälte oder Notare sein, die bestimmte Dienstleistungen erbringen. Vergleichen Sie die tatsächlichen Dienstleistungen des Unternehmens mit den gesetzlichen Kategorien, anstatt sich allein auf dessen Rechtsform, Tätigkeitsbeschreibung oder Registrierung zu verlassen.
Die Aufsicht hängt vom jeweiligen Sektor ab. Bestimmen Sie die zuständige Aufsichtsbehörde und deren Leitlinien, nachdem Sie die Tätigkeit des Unternehmens eingestuft haben. Fällt eine Tätigkeit unter das Wwft, muss das Unternehmen möglicherweise Sorgfaltspflichten gegenüber Kunden anwenden, entsprechende Unterlagen aufbewahren und ungewöhnliche Transaktionen an FIU-Nederland melden. Die niederländische Meldepflicht basiert auf ungewöhnlichen Transaktionen und anwendbaren Indikatoren. FIU-Nederland bewertet Meldungen, um festzustellen, ob Transaktionen verdächtig sind.
Wie unterscheidet sich AML-Compliance von allgemeiner Corporate Compliance?
Allgemeine Corporate Compliance umfasst Pflichten wie die Führung von Unternehmensunterlagen, die Erfüllung steuerlicher Pflichten, die Buchführung und die Erstellung der jährlichen Berichterstattung. AML-Compliance ist enger gefasst und tätigkeitsbezogen. Wo das Wwft gilt, kann es Maßnahmen vorschreiben, die auf Kunden und Transaktionen ausgerichtet sind, einschließlich Sorgfaltspflichten gegenüber Kunden und der Meldung ungewöhnlicher Transaktionen. Eine BV außerhalb des Anwendungsbereichs des Wwft sollte nicht davon ausgehen, dass sie diese Pflichten hat, nur weil sie ein niederländisches Unternehmen ist.
Buchhaltungsunterlagen können helfen, die Geschäftstätigkeit zu verdeutlichen, erfüllen jedoch nicht automatisch AML-spezifische Anforderungen. Ein Hauptbuch oder eine Kundenrechnung ist beispielsweise für sich genommen kein Nachweis dafür, dass die erforderliche Sorgfaltsprüfung abgeschlossen wurde oder dass eine Meldeentscheidung geprüft wurde. Buchhaltung und Verwaltung unterstützen breitere Unternehmenspflichten, bleiben jedoch von den Kontrollen getrennt, die im Rahmen des Wwft erforderlich sind. Stellen Sie zunächst fest, ob das Gesetz anwendbar ist, und identifizieren und dokumentieren Sie dann die daraus folgenden Verpflichtungen.
Wie niederländische AML-Kontrollen funktionieren: Kundenprüfungen, Risikobewertung und Eskalation
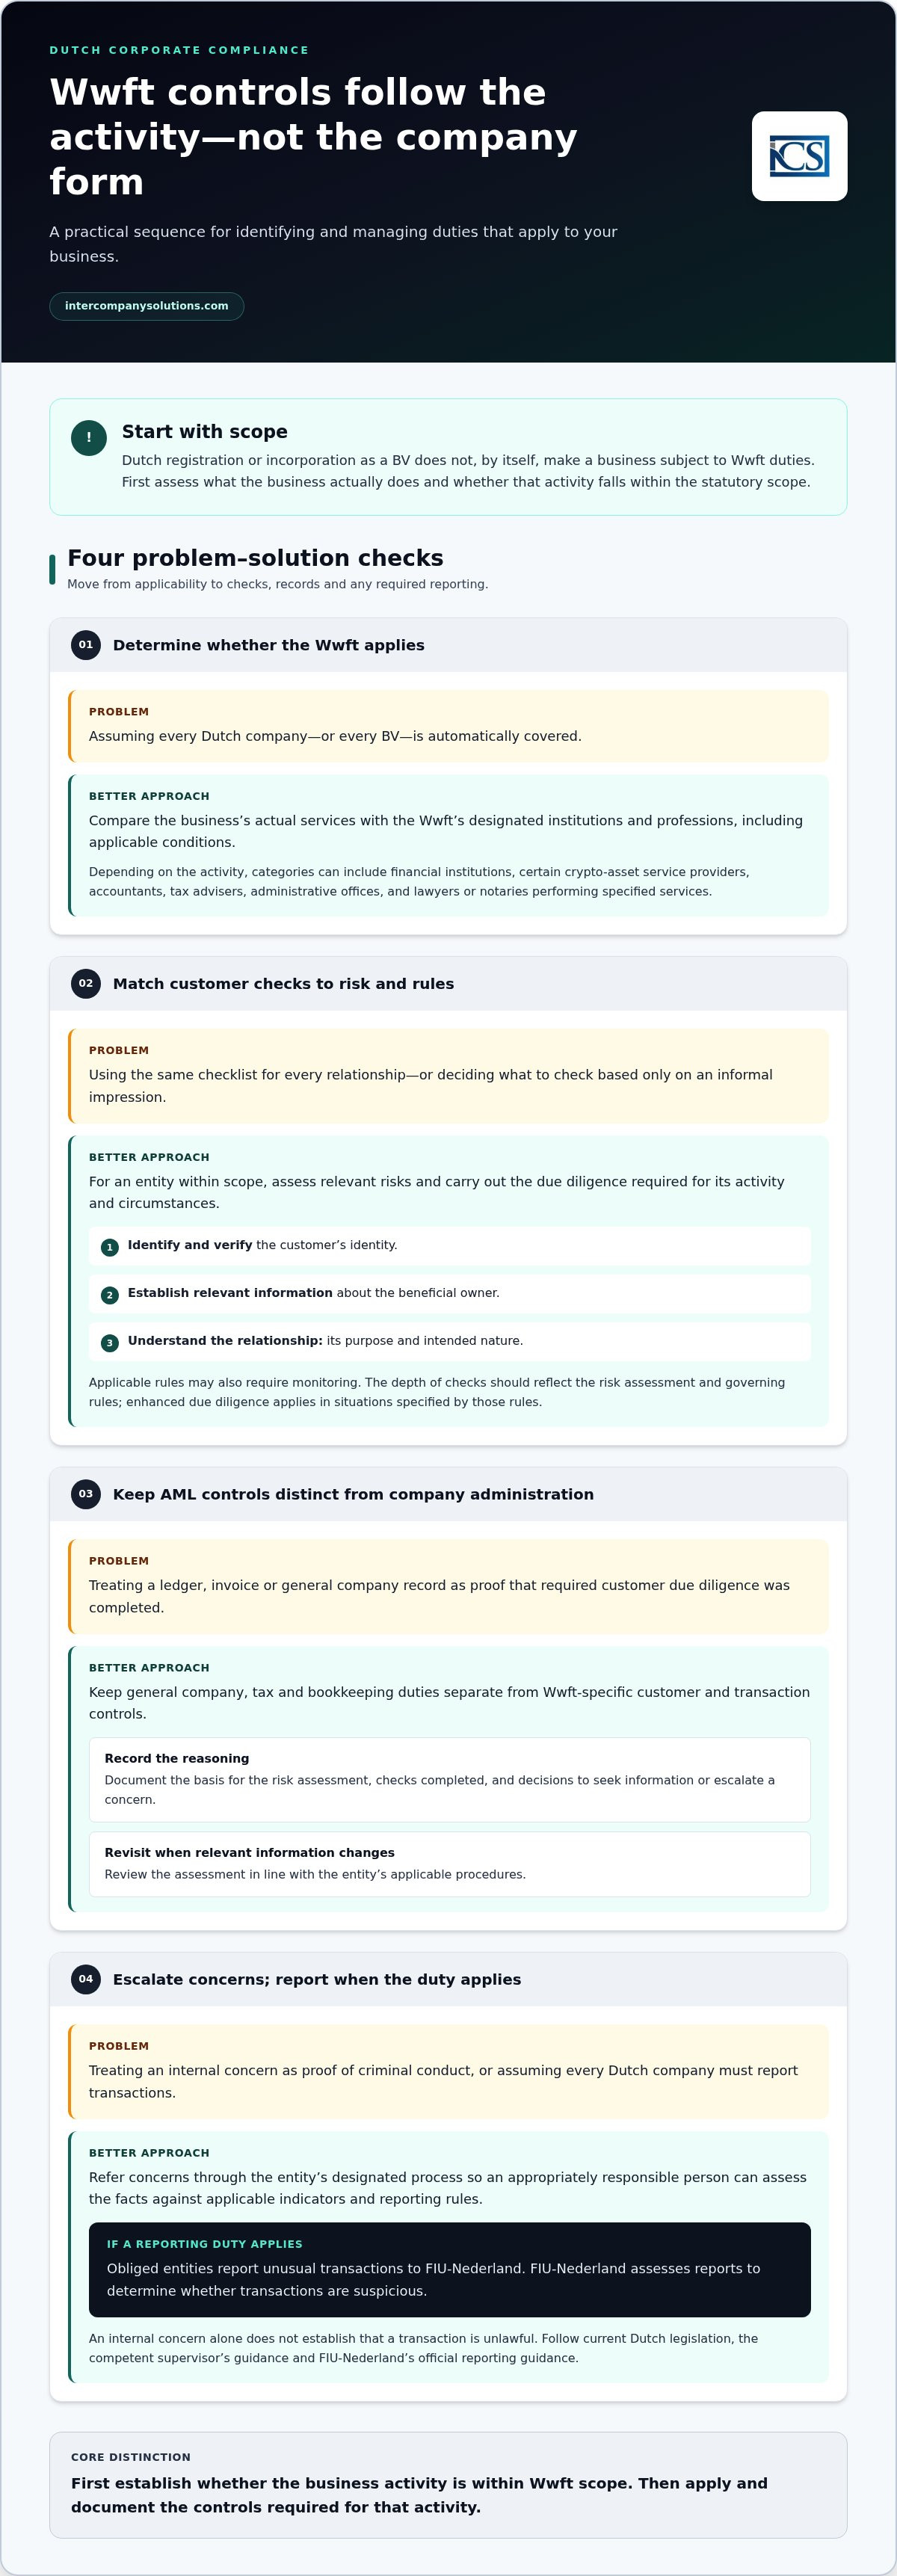
Für eine Einheit, die in den Geltungsbereich des Wwft fällt, sollten Kontrollen einer klaren Reihenfolge folgen: feststellen, welche Regeln gelten, relevante Risiken bewerten, die erforderlichen Prüfungen durchführen und Entscheidungen protokollieren. Dies ist keine allgemeine Überprüfungspflicht für jede Dutch BV. Die genauen Maßnahmen hängen von der regulierten Tätigkeit des Unternehmens und den anwendbaren gesetzlichen Bestimmungen ab.
Was Sorgfaltspflichten gegenüber Kunden beinhalten
Sorgfaltspflichten gegenüber Kunden (CDD) bedeuten mehr als das Einholen eines Ausweisdokuments. Wo das Wwft dies vorschreibt, muss eine Einheit den Kunden identifizieren und diese Identität überprüfen, relevante Informationen über den wirtschaftlich Berechtigten feststellen sowie Zweck und beabsichtigte Art der Geschäftsbeziehung verstehen. Anwendbare Vorschriften können auch eine laufende Überwachung während dieser Beziehung verlangen. Das Wwft bildet den rechtlichen Rahmen. Konsultieren Sie die aktuelle niederländische Gesetzgebung und die Leitlinien der zuständigen Aufsichtsbehörde für die Anforderungen, die für den jeweiligen Sektor gelten.
Die Tiefe der Prüfungen sollte die Risikobewertung und die für die Einheit geltenden Vorschriften widerspiegeln. Verstärkte Sorgfaltspflichten sind in Situationen erforderlich, die in den anwendbaren Bestimmungen festgelegt sind. Sie sollten nicht allein aufgrund eines informellen Eindrucks hinzugefügt oder weggelassen werden. Eine allgemeine Checkliste kann helfen, die Arbeit zu strukturieren, ersetzt jedoch nicht die Verfahren einer regulierten Einheit oder die rechtliche Beurteilung eines bestimmten Kunden oder einer Geschäftsbeziehung.
Wie Risikobewertung und Eskalation ineinandergreifen
Eine Risikobewertung hilft einem verpflichteten Unternehmen zu entscheiden, welche Prüfungen und Überwachungsmaßnahmen im Rahmen seiner gesetzlichen Verpflichtungen angemessen sind. Protokollieren Sie die Grundlage der Bewertung, die durchgeführten Prüfungen und jede Entscheidung, weitere Informationen einzuholen oder ein Bedenken zu eskalieren. Überprüfen Sie die Bewertung, wenn sich relevante Informationen ändern, und folgen Sie dabei den anwendbaren Verfahren des Unternehmens. Diese Aufzeichnungen helfen zu erklären, wie eine Entscheidung zustande kam, anstatt dies dem Gedächtnis oder einer undokumentierten Einschätzung zu überlassen.
Eskalation ist ein Kontrollschritt, keine Schlussfolgerung, dass ein Kunde oder eine Transaktion kriminell ist. Mitarbeiter sollten Bedenken über den festgelegten Prozess der Einheit weiterleiten, damit eine entsprechend zuständige Person den Sachverhalt anhand der anwendbaren Indikatoren und Meldevorschriften bewerten kann. Nach dem niederländischen System melden verpflichtete Unternehmen ungewöhnliche Transaktionen, sofern die Meldepflicht greift, an die Financial Intelligence Unit (FIU-Nederland). Die FIU bewertet Meldungen; ein internes Bedenken allein beweist nicht, dass eine Transaktion rechtswidrig ist.
Nur Einheiten, die der entsprechenden Wwft-Pflicht unterliegen, müssen diese Meldungen abgeben. Sie sollten den offiziellen Melderichtlinien von FIU-Nederland und den geltenden gesetzlichen Beschränkungen hinsichtlich der Offenlegung einer Meldung oder damit verbundener Informationen folgen. Risikobewertung, Kundenprüfungen, interne Eskalation und externe Meldungen sind miteinander verknüpfte Schritte, doch jeder hat seine eigene rechtliche Grundlage und seinen eigenen Geltungsbereich.
Niederländische AML-Anforderungen im Vergleich: Verpflichtete Unternehmen, sonstige Gesellschaften und UBO-Informationen
Die Hauptunterscheidung besteht zwischen Pflichten, die durch eine regulierte Tätigkeit ausgelöst werden, und Pflichten, die für ein Unternehmen im Rahmen der gewöhnlichen Verwaltung gelten. Die UBO-Registrierung, die Buchführung und die jährliche Berichterstattung einer BV sind kein Ersatz für Sorgfaltspflichten gegenüber Kunden oder die Transaktionsmeldung nach dem Wwft. UBO-Informationen allein bestimmen nicht, ob ein Unternehmen ein Verpflichteter ist.
| Unternehmen oder Nachweis | Was anwendbar sein kann | Was dadurch nicht begründet wird |
|---|---|---|
| Unternehmen, das eine unter das Wwft fallende Tätigkeit ausübt | Sorgfaltspflichten gegenüber Kunden, risikobasierte Kontrollen, Dokumentationspflichten und die Meldung ungewöhnlicher Transaktionen, sofern dies nach den anwendbaren Bestimmungen des Wwft erforderlich ist. | Die genauen Kontrollen oder die zuständige Aufsichtsbehörde sind nicht in allen Sektoren identisch. Sie hängen von der Tätigkeit und den anwendbaren Vorschriften ab. |
| Niederländische Gesellschaft, die keine nach dem Wwft regulierte Tätigkeit ausübt | Allgemeine gesellschaftsrechtliche, steuerliche, buchhalterische und einreichungsbezogene Pflichten, die für ihre Rechtsform und Umstände gelten. | Die niederländische Gründung allein begründet keine Wwft-Kundenprüfungs- oder Meldepflichten für ungewöhnliche Transaktionen. |
| Einheit, die zur Registrierung von UBO-Informationen verpflichtet ist | Registrierung der letztendlichen wirtschaftlichen Eigentümer gemäß den Vorschriften. Bei einer BV liegt die UBO-Schwelle in der Regel bei mehr als 25 % Eigentum, Stimmrechten oder Eigentumsanteilen oder Kontrolle über andere Mittel; Meldung von Änderungen innerhalb von 7 Tagen. | Die Registrierung allein macht die Einheit nicht zu einem Verpflichteten und ersetzt nicht die Sorgfaltsprüfung gegenüber Kunden durch eine verpflichtete Einheit. |
Welche Pflichten können für Verpflichtete gelten?
Das Wwft legt fest, welche Institute und Berufsträger seinen Vorgaben unterliegen. Fällt eine Tätigkeit in diesen Anwendungsbereich, können die geltenden Vorschriften Sorgfaltspflichten gegenüber Kunden, risikobasierte Maßnahmen, Aufzeichnungen sowie die Meldung ungewöhnlicher Transaktionen an die FIU-Nederland verlangen. Die zuständige Aufsichtsbehörde und die sektorspezifischen Leitlinien variieren je nach Tätigkeit. Nutzen Sie die offiziellen KVK UBO-Informationen für Registrierungsangelegenheiten und die Leitlinien der zuständigen Aufsichtsbehörde für Wwft-Kontrollen. Gehen Sie nicht davon aus, dass das Verfahren eines Sektors für einen anderen gilt.
Was UBO-Informationen belegen und was nicht
Die UBO-Registrierung ist eine gesellschaftsbezogene Informationspflicht, während die Sorgfaltsprüfung gegenüber Kunden eine Kontrollmaßnahme ist, die ein Verpflichteter gemäß den geltenden Vorschriften in Bezug auf Kunden durchführt. Der Schwellenwert von >25 % betrifft die Identifizierung eines UBO im jeweiligen Registrierungskontext; er ist kein allgemeiner Maßstab dafür, ob ein Unternehmen AML-Pflichten hat. Diese Pflichten hängen weiterhin von der Tätigkeit und dem Anwendungsbereich des Wwft ab.
Halten Sie Unternehmensunterlagen und AML-Nachweise strikt voneinander getrennt. Buchführung und Jahresberichterstattung dienen der allgemeinen Verwaltung, dokumentieren jedoch keine Kundenprüfungen oder Meldeentscheidungen, es sei denn, das anwendbare AML-Verfahren verlangt und erfasst diese Informationen ausdrücklich. Für eine gesonderte Übersicht über Unternehmensunterlagen und Pflichtmeldungen siehe diesen Leitfaden zur Unternehmensgründung in den Niederlanden.
Wie man einen praxisnahen niederländischen AML-Compliance-Prozess aufbaut
Ein funktionierender Prozess beginnt mit einer Entscheidung über den Anwendungsbereich, nicht mit einer Checkliste. Das Wwft gilt für bestimmte Aktivitäten und Rechtsträger; vergleichen Sie daher zunächst die tatsächliche Geschäftstätigkeit mit den Anforderungen des Gesetzes. Fällt das Unternehmen in den Anwendungsbereich, ermitteln Sie die für diese Tätigkeit geltenden Pflichten, weisen Sie die Zuständigkeiten für deren Durchführung zu und bewahren Sie Nachweise über die Kontrollen und Entscheidungen auf. Liegt es außerhalb des Anwendungsbereichs, behandeln Sie AML-Verfahren nicht als automatische unternehmensweite Pflichten.
Eine Compliance-Prüfung mit Fokus auf den Anwendungsbereich
Erfassen Sie die vom Unternehmen erbrachten Dienstleistungen, die Art und Weise ihrer Erbringung sowie die beteiligten Kundentypen und Transaktionen. Vergleichen Sie dieses Gesamtbild mit dem Wwft und den einschlägigen behördlichen Leitlinien. Dokumentieren Sie die Grundlage der Schlussfolgerung, einschließlich der geprüften Vorschriften und Leitlinien, des Datums der Bewertung und etwaiger Annahmen. Dies schafft einen Bezugspunkt, falls sich die Geschäftstätigkeit ändert.
Überprüfen Sie die Einstufung erneut, wenn das Unternehmen eine neue Dienstleistung einführt, seinen Kundenstamm verändert oder seine Arbeitsweise anpasst. Dies sind praktische Überprüfungsanlässe, keine gesetzlichen Überprüfungsfristen. Wenn eine Änderung eine Aktivität in den Anwendungsbereich des Wwft bringen könnte, prüfen Sie die anwendbaren Vorschriften, bevor Sie sich auf die frühere Schlussfolgerung verlassen.
Dokumentation, Verantwortung und laufende Überprüfung
Wenn das Wwft anwendbar ist, legen Sie fest, wer für die relevanten Kontrollen verantwortlich ist und wie Mitarbeiter Bedenken äußern sollten. Die Struktur sollte zum Unternehmen und seinen gesetzlichen Pflichten passen. Führen Sie datierte Aufzeichnungen über Risikobewertungen, Kundenprüfungen, Eskalationen und Entscheidungen, sofern die geltenden Vorschriften dies verlangen. Trennen Sie diese Unterlagen von der routinemäßigen Buchführung und den Unterlagen zum Jahresabschluss, wenn sie unterschiedlichen Zwecken dienen. Gewöhnliche Buchhaltungsunterlagen belegen für sich genommen nicht, dass AML-spezifische Kontrollen durchgeführt wurden.
Integrieren Sie Überprüfungen in den Prozess, ohne einen starren Zeitplan zu erfinden. Eine neue Dienstleistung, eine ungewöhnliche Kundenbeziehung oder eine Änderung der geltenden Leitlinien können Anlass für eine Neubewertung sein. Gleichen Sie Aufbewahrungsfristen, Meldefristen und Vertraulichkeitsbeschränkungen mit den für das Unternehmen geltenden Vorschriften und Leitlinien ab. Konsultieren Sie für Meldeverfahren die offiziellen Informationen der FIU-Nederland. Meldepflichten gelten nur insoweit, als das Gesetz sie dem Rechtsträger auferlegt.
Ein Ansatz, der den Anwendungsbereich an die erste Stelle setzt, hält die niederländische Corporate Compliance verhältnismäßig: Führen Sie die regulären Unternehmensunterlagen und ergänzen Sie AML-Kontrollen nur dort, wo die geschäftlichen Aktivitäten dies erforderlich machen.
Laufende niederländische Compliance-Unterstützung: Verknüpfung von AML-Kontrollen mit der Unternehmensverwaltung
AML-Kontrollen und die Unternehmensverwaltung greifen ineinander, dienen jedoch unterschiedlichen Zwecken. Eine ordnungsgemäße Buchführung, Steuererklärungen und Unternehmensunterlagen helfen einer Dutch BV, ihre allgemeinen administrativen Pflichten zu erfüllen, und bieten ein verlässliches Bild ihrer Aktivitäten. Sie belegen für sich allein jedoch nicht, dass ein Verpflichteter die Sorgfaltspflichten gegenüber Kunden (Customer Due Diligence) erfüllt, Risiken bewertet oder eine ungewöhnliche Transaktion gemeldet hat, wo das Wwft dies vorschreibt.
Die Einordnung von Buchhaltung und Verwaltung
Halten Sie routinemäßige Finanzunterlagen und AML-spezifische Nachweise so geordnet, dass beide für ihren jeweiligen Verwendungszweck auffindbar sind. Eine in der Buchhaltung erfasste Transaktion kann die Überprüfung eines Verpflichteten unterstützen, ist jedoch kein Ersatz für die vorgeschriebenen Kundenprüfungen, die Risikobewertung oder Meldeentscheidungen. Die Pflichten eines Verpflichteten verbleiben stets bei diesem Rechtsträger, selbst wenn buchhalterische oder administrative Arbeiten von einem externen Dienstleister unterstützt werden.
Die jährliche Rechnungslegung, Buchführung und Steuererklärungen folgen anderen Regeln als die Geldwäschebekämpfung. Zu den Hinterlegungspflichten von Unternehmen konsultieren Sie die offiziellen Leitlinien der KVK zur Einreichung von Jahresabschlüssen. Internationale Gründer können auch diesen Leitfaden zur Gründung eines Unternehmens in den Niederlanden für weitergehende Informationen zur Unternehmensverwaltung heranziehen. Keine der beiden Quellen entscheidet darüber, ob die Aktivitäten einer Dutch BV unter das Wwft fallen; prüfen Sie dies gesondert anhand des Gesetzes und der einschlägigen behördlichen Leitlinien.
Praktische nächste Schritte für internationale Gründer
Konzentrieren Sie den laufenden Prozess auf drei Fragen: Was tut das Unternehmen tatsächlich, welche behördlichen Vorschriften gelten für diese Tätigkeiten und welche Nachweise müssen aufbewahrt werden? Fällt das Unternehmen in den Anwendungsbereich des Wwft, weisen Sie die Verantwortung für die geltenden Kontrollen und die Eskalation zu und bewahren Sie datierte Aufzeichnungen über Bewertungen und Entscheidungen auf, wo dies erforderlich ist. Überprüfen Sie die Beurteilung des Anwendungsbereichs erneut, wenn sich Dienstleistungen, Kunden oder Betriebsvereinbarungen ändern. Gehen Sie nicht davon aus, dass der Jahresabschluss oder die UBO-Registrierung eines Unternehmens die Frage der AML-Anwendbarkeit beantwortet.
Intercompany Solutions bietet Unterstützung bei der Buchhaltung und Unternehmensverwaltung für niederländische Rechtsträger, einschließlich Buchführung, Steuererklärungen und Jahresberichterstattung. Diese Unterstützung hilft bei der Führung der Unternehmensunterlagen, ersetzt jedoch nicht die gesetzlichen Pflichten eines Verpflichteten und entscheidet nicht darüber, ob AML-Vorschriften anwendbar sind. Internationale Gründer können ihren Bedarf an niederländischer Unternehmensverwaltung und dessen Zusammenhang mit weitergehenden Compliance-Pflichten besprechen.
Einen klaren Compliance-Prozess etablieren
Beginnen Sie mit der Einstufung dessen, was Ihr niederländisches Unternehmen tatsächlich tut. Die Wwft-Pflichten hängen davon ab, ob die Tätigkeiten in den Anwendungsbereich des Gesetzes fallen, und nicht einfach davon, ob es sich um eine Dutch BV handelt. Finden die Vorschriften Anwendung, ermitteln Sie die relevanten Prüfungen, Meldepflichten und offiziellen Leitlinien, dokumentieren Sie die Entscheidungen und weisen Sie Verantwortlichkeiten zu.
Halten Sie AML-Kontrollen getrennt von der routinemäßigen Unternehmensverwaltung. Eine ordnungsgemäße Buchhaltung, Steuererklärungen und gesellschaftsrechtliche Unterlagen unterstützen einen soliden Geschäftsbetrieb, ersetzen jedoch nicht die Sorgfaltspflichten gegenüber Kunden oder andere Pflichten, die für einen Verpflichteten gelten. Diese Unterscheidung ist zentral, um Dienstleistungen im Bereich der niederländischen Corporate Compliance sachgerecht anzuwenden, ohne davon auszugehen, dass jedes niederländische Unternehmen dieselben AML-Pflichten hat.
Intercompany Solutions unterstützt internationale Unternehmer bei der niederländischen Unternehmensgründung und der laufenden Geschäftsverwaltung, einschließlich Buchhaltung, Steuererklärung und Unternehmensverwaltung für niederländische Rechtsträger. Sobald der Umfang Ihrer Tätigkeiten festgelegt ist, organisieren Sie die relevanten Unterlagen und identifizieren Sie, welche Anforderungen einer laufenden Beachtung bedürfen.
Ein klarer, aktivitätsbezogener Ansatz bietet Ihnen eine praktische Grundlage für die Verwaltung der Pflichten Ihres Unternehmens. Kontaktieren Sie Intercompany Solutions, um die Buchhaltung und Unternehmensverwaltung für Ihren niederländischen Rechtsträger zu besprechen.
Häufig gestellte Fragen
Muss jedes niederländische Unternehmen die Vorschriften zur Bekämpfung von Geldwäsche einhalten?
Nein. Das niederländische Gesetz zur Verhinderung von Geldwäsche und Terrorismusfinanzierung (Wwft) gilt für bestimmte Institute und Berufsgruppen auf der Grundlage ihrer Tätigkeiten, nicht für jedes in den Niederlanden eingetragene Unternehmen. Die Buchhaltungs-, Steuer- und Jahresberichterstattungspflichten einer Dutch BV sind von den Wwft-Pflichten getrennt zu betrachten. Um zu beurteilen, ob AML-Vorschriften anwendbar sind, vergleichen Sie die tatsächlichen Dienstleistungen des Unternehmens mit dem Wwft.
Welche Unternehmen gelten nach den niederländischen AML-Vorschriften als Verpflichtete?
Verpflichtete sind Institute und Berufsgruppen, deren Tätigkeiten in den Anwendungsbereich des Wwft fallen. Abhängig von der Dienstleistung und den geltenden Voraussetzungen gehören dazu beispielsweise Banken und andere Finanzinstitute, bestimmte Dienstleister für Krypto-Vermögenswerte, Buchprüfer, Steuerberater, Treuhand- und Verwaltungsbüros sowie Rechtsanwälte oder Notare, die bestimmte Dienstleistungen erbringen. Der genaue Umfang hängt von der gesetzlichen Kategorie und der ausgeübten Tätigkeit ab. Konsultieren Sie das Wwft und die einschlägigen Aufsichtsleitlinien, anstatt sich auf den Firmennamen oder die Rechtsform eines Unternehmens zu verlassen.
Was bedeutet Customer Due Diligence in den Niederlanden?
Customer Due Diligence (CDD; Sorgfaltspflichten gegenüber Kunden) umfasst die Gesamtheit der Prüfungen, die ein Verpflichteter durchführen muss, sofern das Wwft dies vorschreibt. Dies kann die Identifizierung und Überprüfung eines Kunden, die Ermittlung relevanter Informationen über einen wirtschaftlich Berechtigten (UBO) sowie das Verständnis von Zweck und angestrebter Art einer Geschäftsbeziehung umfassen. Die erforderlichen Maßnahmen hängen von den geltenden Vorschriften und der Risikobewertung ab. Das rein formlose Einholen eines Ausweisdokuments erfüllt nicht zwangsläufig die gesetzlichen CDD-Anforderungen.
Müssen niederländische Unternehmen verdächtige Transaktionen melden?
Nur Rechtsträger, die der entsprechenden Meldepflicht nach dem Wwft unterliegen, müssen Transaktionen im Rahmen dieses Regelwerks melden. In den Niederlanden betrifft die Meldepflicht ungewöhnliche Transaktionen, die anhand geltender Indikatoren bewertet werden, und Meldungen erfolgen an die FIU-Nederland. Die FIU analysiert die Meldungen, um festzustellen, ob eine Transaktion verdächtig ist. Ein niederländisches Unternehmen, das außerhalb des relevanten gesetzlichen Anwendungsbereichs liegt, unterliegt dieser Meldepflicht nicht schon deshalb, weil es in den Niederlanden eingetragen ist.
In welchem Verhältnis steht ein UBO-Register zur AML-Compliance?
Die UBO-Registrierung und die AML-Sorgfaltspflichten gegenüber Kunden sind miteinander verbundene, aber getrennte Anforderungen. Bei einer Dutch BV liegt der UBO-Schwellenwert im Allgemeinen bei mehr als 25 % der Eigentumsanteile, Stimmrechte oder Eigentumsinteressen oder einer Kontrolle auf andere Weise. Dieser Schwellenwert betrifft die Identifizierung eines UBO im jeweiligen Registrierungskontext; er begründet nicht, dass die Dutch BV ein Verpflichteter ist, und ersetzt weder Kundenprüfungen noch Meldepflichten. Siehe die UBO-Leitlinien der KVK für Registrierungsinformationen.
Kann ein in ausländischem Besitz befindliches niederländisches Unternehmen den niederländischen AML-Anforderungen unterliegen?
Ja. Ausländisches Eigentum befreit ein niederländisches Unternehmen für sich genommen weder vom Wwft, noch unterwirft es das Unternehmen automatisch den AML-Pflichten. Die zentrale Frage bleibt, ob seine tatsächlichen Aktivitäten in den Anwendungsbereich des Gesetzes fallen. Für internationale Gründer sollte die Compliance-Planung mit der Einstufung dieser Aktivitäten beginnen, gefolgt von der Prüfung der anwendbaren niederländischen Vorschriften und der Dokumentation der für das Unternehmen erforderlichen Kontrollen.
Zuletzt überprüft: Oktober 2026
Quellen
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Gesetze und Vorschriften, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |