


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Eine vollständige Buchhaltung ist die Grundlage für die Erfüllung der Berichtspflichten einer Dutch BV. Für internationale Eigentümer können die Buchhaltungsanforderungen für eine Dutch BV schwieriger zu verwalten sein, wenn Belege grenzüberschreitend gesammelt werden. Alltägliche Transaktionen fließen in Umsatzsteuervoranmeldungen, Jahresabschlüsse und Steuererklärungen ein, sodass Lücken in den Unterlagen mehrere Einreichungen beeinträchtigen können.
Ein klarer Prozess erleichtert die Verwaltung dieser Verpflichtungen. Dieser Leitfaden erklärt, welche finanziellen und digitalen Unterlagen eine BV führen sollte, wie lange diese aufzubewahren sind und wie die Buchhaltung die Umsatzsteuer- sowie die Jahresberichterstattung unterstützt. Zudem unterscheidet er die wichtigsten Einreichungspflichten, sodass Sie diese separat planen können, anstatt sie als eine einzige Aufgabe zu behandeln.
Sie finden praktische Schritte zur Organisation von Belegen während des gesamten Geschäftsjahres, zur Koordinierung von Informationen aus der Ferne und zur Vorbereitung auf wiederkehrende Fristen. Mit einem konsistenten Arbeitsablauf kann Ihre BV ihre Verwaltung stets berichterstattungsbereit halten und die Compliance berechenbarer machen.
Wichtigste Erkenntnisse
- Trennen Sie die Buchhaltung von der Einreichung der Umsatzsteuererklärungen, Körperschaftsteuererklärungen und Jahresabschlüsse. Jede dieser Meldungen ist eine eigenständige Berichterstattungsaufgabe.
- Organisieren Sie Rechnungen, Bankunterlagen, Quittungen, Verträge und relevante Lohnbuchhaltungsunterlagen, damit Transaktionen nachvollzogen und überprüft werden können.
- Wenden Sie die Aufbewahrungsfrist für Unterlagen konsequent an: 7 Jahre bzw. 10 Jahre bei unbeweglichem Vermögen.
- Nutzen Sie vollständige Transaktionsdaten zur Erstellung und Prüfung von Umsatzsteuervoranmeldungen unter Anwendung des jeweiligen Umsatzsteuersatzes: 21 %/9 %/0 %.
- Bauen Sie wiederkehrende Prüfungen in Ihren Arbeitsablauf ein, einschließlich des UBO-Schwellenwerts von >25 % und der Pflicht, UBO-Änderungen innerhalb von 7 Tagen zu melden.
Inhaltsverzeichnis
- Was die Buchführung einer Dutch BV umfasst und wie sie sich von der Einreichung des Jahresabschlusses unterscheidet
- Welche Unterlagen eine Dutch BV aufbewahren sollte und wie lange diese aufzubewahren sind
- Wie die Buchführung einer Dutch BV BTW-Aufzeichnungen und -Erklärungen unterstützt
- Ein praktischer Buchführungsablauf für eine Dutch BV zur wiederkehrenden Compliance
- Verwaltung der Buchführung einer Dutch BV als internationaler Gründer
Was die Buchführung einer Dutch BV umfasst und wie sie sich von der Einreichung des Jahresabschlusses unterscheidet
Eine Dutch BV ist eine Gesellschaft mit beschränkter Haftung oder Besloten vennootschap. Ihre Finanzverwaltung ist eine fortlaufende Verpflichtung und nicht nur eine Aufgabe zum Jahresende. Buchführung bedeutet die Erfassung von Finanztransaktionen und die Aufbewahrung der Belege, die diese stützen. Die der Berichterstattung zugrunde liegenden Aufzeichnungen sind Teil der Buchführungsanforderungen einer Dutch BV, nicht nur die bei den Behörden eingereichten Berichte.
Welche Aufgaben fallen unter die Buchführung?
Erfassen Sie Geschäftsvorfälle konsistent und organisieren Sie die Belege, die diese erläutern. Beispielsweise erfasst eine Ausgangsrechnung die von einem Kunden geschuldeten Erlöse, während der zugehörige Bankeintrag zeigt, ob und wann die Zahlung eingegangen ist. Eine Eingangsrechnung und ein Zahlungsnachweis belegen die Verbuchung eines Geschäftsaufwands. Die Verknüpfung dieser Positionen erleichtert es, Zahlen bis zu ihrem Ursprung zurückzuverfolgen.
Die Belastingdienst bezeichnet die Unternehmensverwaltung als Grundlage für Steuererklärungen und verlangt von Unternehmen, diese zur Einsichtnahme bereitzuhalten. Ihre Leitlinien decken Belegunterlagen einschließlich digitaler Aufzeichnungen ab. Die Leitlinien der Belastingdienst zur Aufbewahrung von Geschäftsunterlagen erläutern die Aufbewahrungspflicht. Die Buchführung bereitet die Berichterstattung vor und unterstützt sie, reicht jedoch selbst keine BTW-Erklärung oder Körperschaftsteuererklärung im Namen der BV ein.
Wie die Buchführung mit der Berichterstattung der BV verknüpft ist
Die Buchführung erfasst und organisiert die Belege; das Berichtswesen nutzt diese Aufzeichnungen zur Erstellung und Einreichung von Erklärungen und Jahresabschlüssen. Die zugrunde liegenden Transaktionen müssen genau erfasst werden, bevor eine Einreichung vorbereitet und geprüft werden kann.
Für die BTW liefert die Buchführung die Verkaufs- und Einkaufsinformationen, die zur Erstellung der Erklärung verwendet werden. Für die Körperschaftsteuer liefern die Buchhaltung und die Belegunterlagen Informationen für die Steuerberechnung. Der Jahresabschluss fasst die Finanzlage und die Ergebnisse der BV für das Geschäftsjahr zusammen. Hierbei handelt es sich um getrennte Berichtsaufgaben, auch wenn sie auf derselben zugrunde liegenden Administration basieren.
Die Einreichung des Jahresabschlusses bei der KVK innerhalb von 12 Monaten nach dem Geschäftsjahresende ist die geltende Einreichungsfrist für eine BV. Die KVK erläutert die Verpflichtung und den Ablauf in ihren Leitlinien zur Hinterlegung von Jahresabschlüssen. Vollständige, nachvollziehbare Aufzeichnungen erleichtern die Erstellung des Jahresabschlusses, die Untersuchung von Differenzen und das Verständnis der finanziellen Leistungsfähigkeit des Unternehmens. Sie helfen der BV auch dabei, Fragen zu Zahlen in einer Steuererklärung oder einem Bericht zu beantworten.
Welche Unterlagen eine Dutch BV aufbewahren sollte und wie lange diese aufzubewahren sind
Die Buchhaltung einer BV sollte es ermöglichen, eine erfasste Transaktion bis zu dem Beleg oder der Information zurückzuverfolgen, die sie stützt. Die Anforderungen gelten für eine geordnete Gesamtheit von Aufzeichnungen, nicht nur für Rechnungen oder Papierdokumente. Die folgenden Kategorien sind praktische Beispiele für die Organisation und stellen keine erschöpfende gesetzliche Checkliste dar.
Wichtige zu organisierende Finanzunterlagen
Gruppieren Sie Aufzeichnungen nach der Aktivität, die sie belegen. Dies erleichtert die Überprüfung von Buchungen, die Untersuchung von Differenzen und die Vorbereitung von Informationen für die Berichterstattung.
- Verkäufe: Ausgangsrechnungen, Gutschriften und zugehörige Zahlungsinformationen.
- Einkäufe und Betriebsausgaben: Eingangsrechnungen, Belege und Dokumente, die den geschäftlichen Zweck eines Aufwands erläutern.
- Bankaktivitäten: Kontoauszüge und Transaktionsdetails, die dabei helfen, ein- und ausgehende Zahlungen den erfassten Posten zuzuordnen.
- Verträge: Vereinbarungen, die Transaktionen belegen oder erläutern, wie z. B. wiederkehrende Dienstleistungen oder wesentliche Anschaffungen.
- Mitarbeiterbezogene Transaktionen: relevante Lohn- und Gehaltsunterlagen sowie Belege für die für das Personal erfassten Beträge.
Soweit praktikabel, sollten Belegunterlagen mit der jeweiligen Transaktion verknüpft bleiben. Beispielsweise sollten eine Eingangsrechnung, eine Buchung der Zahlung und eine Banktransaktion als Teile desselben Aufwands erkennbar sein. Auch digitale Aufzeichnungen, einschließlich relevanter E-Mails und heruntergeladener Kontoauszüge, können Teil der Buchhaltung sein. Die Leitlinien der Belastingdienst zur Aufbewahrung von Geschäftsunterlagen erläutern die Verwaltungs- und Aufbewahrungsanforderungen.
Aufbewahrungsfristen für niederländische Unternehmen
Aufbewahrung von Unterlagen für 7 Jahre (10 Jahre bei unbeweglichem Vermögen). Die Belastingdienst legt eine reguläre Aufbewahrungsfrist von 7 Jahren für Geschäftsunterlagen und eine 10-jährige Frist für Unterlagen fest, die sich auf unbewegliches Vermögen beziehen. Die längere Frist gilt für die betreffenden Immobilienunterlagen, nicht automatisch für jedes Dokument, das sich im Besitz einer BV befindet. Die Aufbewahrungsfrist beginnt, sobald die Informationen nicht mehr aktuell sind.
Organisieren Sie die Unterlagen so, dass sie während des gesamten maßgeblichen Zeitraums auffindbar bleiben. Verwenden Sie klare Kategorien und einheitliche Dateinamen und wahren Sie die Verknüpfung zwischen Belegdokumenten und Buchungssätzen. Dies hilft der BV, Fragen zu einer Transaktion zu beantworten, ohne sich auf das Gedächtnis verlassen oder unzusammenhängende Dateien durchsuchen zu müssen. Eine professionelle buchhalterische Unterstützung kann einer BV ebenfalls dabei helfen, ihre Finanzunterlagen und die zugehörige Berichterstattung zu organisieren.
Wie die Buchführung einer Dutch BV BTW-Aufzeichnungen und -Erklärungen unterstützt
Die BTW-Berichterstattung hängt davon ab, dass die Zahlen in einer Erklärung mit den zugrunde liegenden Geschäftsvorfällen verknüpft werden. Ein gut organisiertes Hauptbuch führt Verkäufe und Einkäufe mit Rechnungen, Gutschriften und Zahlungsbelegen zusammen. Dies erleichtert die Überprüfung, ob Transaktionen konsistent erfasst wurden, bevor die BV ihre BTW-Erklärung erstellt.
Welche Buchführungsunterlagen helfen bei der Nachweisführung für die BTW-Berichterstattung?
Bei einem Verkauf ordnen Sie die Ausgangsrechnung und jede spätere Korrektur, wie z. B. eine Gutschrift, der entsprechenden Buchung zu. Bei einem Einkauf verknüpfen Sie die Rechnung des Lieferanten mit der Aufwandsbuchung und den relevanten Zahlungsinformationen. Diese Verknüpfungen können dabei helfen, fehlende Belege, doppelte Buchungen oder Differenzen zwischen der Buchhaltung und den gemeldeten Zahlen zu identifizieren.
Halten Sie jeden Transaktionsdatensatz so eindeutig, dass ersichtlich ist, was geliefert oder gekauft wurde und wie der Betrag verbucht wurde. Die zur Belegung einer bestimmten Transaktion erforderlichen Dokumente können von deren Umständen abhängen; betrachten Sie ein einzelnes Beispiel daher nicht als vollständige Nachweis-Checkliste. Die Belastingdienst erklärt, wie Unternehmen BTW-Erklärungen einreichen, und stellt Leitlinien zu BTW-Sätzen und -Befreiungen bereit.
Wie verschiedene BTW-Sätze in den Aufzeichnungen zu behandeln sind
Die niederländischen BTW-Sätze betragen 21%/9%/0%. Dieses Steuersatzgefüge gibt für sich allein noch keinen Aufschluss darüber, welcher Satz für ein bestimmtes Produkt oder eine bestimmte Dienstleistung gilt. Die korrekte steuerliche Behandlung im Hinblick auf die BTW hängt von der jeweiligen Transaktion ab; prüfen Sie daher den anwendbaren Satz und die Behandlung anhand der aktuellen Leitlinien der Belastingdienst, bevor Sie den Vorgang buchen und melden.
Die Tabelle zeigt Beispiele für Aufzeichnungen, die mit Transaktionen verknüpft werden sollten. Sie ordnet einer bestimmten Leistung keinen BTW-Satz zu; beurteilen Sie jede Transaktion anhand ihres konkreten Sachverhalts.
| Transaktionstyp | Typischer Beleg | Zu überprüfende BTW-Behandlung |
|---|---|---|
| Verkauf durch die BV | Ausgangsrechnung und etwaige zugehörige Gutschrift | Anwendbare BTW-Behandlung für die konkrete Leistung prüfen. |
| Einkauf durch die BV | Eingangsrechnung und zugehöriger Zahlungsbeleg | Ausgewiesene BTW und anwendbare Behandlung für den Einkauf prüfen. |
| Korrektur eines erfassten Verkaufs oder Einkaufs | Gutschrift oder sonstiges Dokument, das die Korrektur erläutert | Prüfen, wie sich die Korrektur auf die BTW-Aufzeichnungen und die BTW-Erklärung auswirkt. |
Nutzen Sie einen konsistenten Buchführungsprozess als praktische Kontrollmaßnahme: Jeder BTW-Betrag in der Buchhaltung sollte auf die entsprechende Transaktion und den dazugehörigen Beleg zurückführbar sein. Prüfen Sie die steuerliche Behandlung anhand offizieller Leitlinien, anstatt anzunehmen, dass ein bekannter Satz oder eine frühere Transaktion automatisch erneut Anwendung findet.
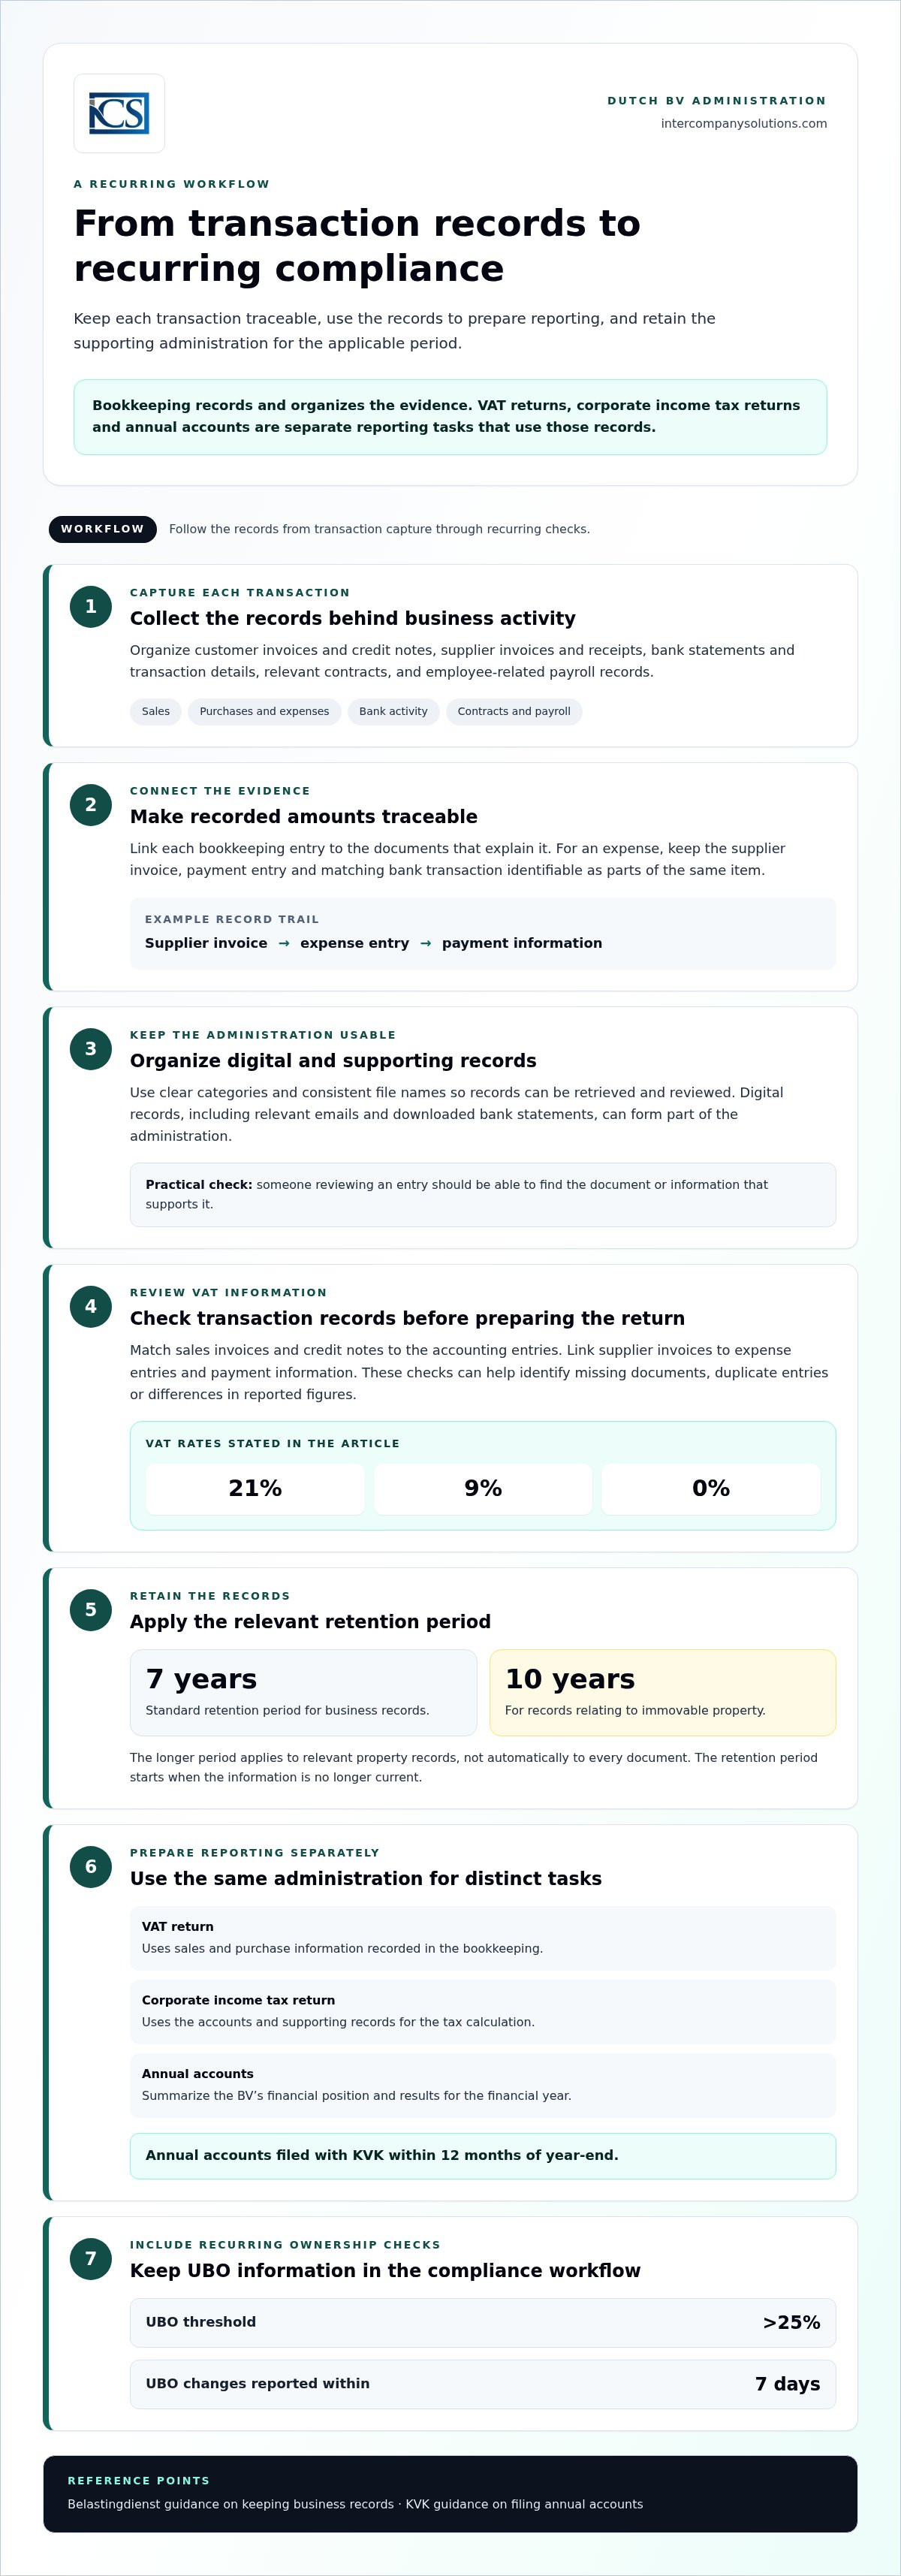
Ein praktischer Dutch BV Buchhaltungsablauf für die laufende Compliance
Ein wiederholbarer Prozess trägt dazu bei, Transaktionsaufzeichnungen aktuell zu halten, und erleichtert die Erstellung von Berichten auf Grundlage derselben zugrunde liegenden Buchführung. Die folgenden Schritte stellen einen praktischen Arbeitsablauf dar und keinen vorgeschriebenen Einreichungszeitplan. Legen Sie einen Erfassungs- und Prüfrhythmus fest, der zu den Aktivitäten und Berichtsanforderungen der BV passt.
Eine wiederholbare Buchführungsroutine
- Dokumente sammeln und klassifizieren. Sammeln Sie Ausgangs- und Eingangsrechnungen, Belege, Verträge, Bankunterlagen und, soweit relevant, Lohnunterlagen. Legen Sie diese nach Transaktionsart oder Rechnungsperiode ab, damit sie wiederauffindbar sind.
- Jeden Geschäftsvorfall erfassen. Buchen Sie Einnahmen, Ausgaben und sonstige Geschäftsvorfälle im Buchhaltungssystem ein und verknüpfen Sie die Einträge mit den dazugehörigen Belegen.
- Bankaktivitäten abstimmen. Gleichen Sie die verbuchten Ein- und Auszahlungen mit den Banktransaktionen ab. Klären Sie nicht zugeordnete Posten auf, anstatt Differenzen ungeklärt zu lassen.
- Auf Lücken und Unstimmigkeiten prüfen. Prüfen Sie auf fehlende Dokumente, doppelte Buchungen oder Beträge, die nicht mit den Ausgangsbelegen übereinstimmen. Eine Behebung dieser Punkte bei routinemäßigen Prüfungen kann Verzögerungen bei der Berichtserstellung verringern.
- Berichtsinformationen vorbereiten. Nutzen Sie die geprüften Unterlagen zur Erstellung von Umsatzsteuererklärungen, der Körperschaftsteuerberichterstattung und von Jahresabschlüssen. Dies sind voneinander getrennte Verpflichtungen; die Erfüllung einer Verpflichtung ersetzt nicht die anderen.
UBO-Änderungen und Jahresabschlüsse separat nachverfolgen
Behandeln Sie Informationen über Eigentum und Kontrolle als eigenständigen Prüfpunkt der Unternehmens-Compliance. Der UBO-Schwellenwert liegt bei >25%. UBO-Änderungen müssen innerhalb von 7 Tagen gemeldet werden. Der KVK-Leitfaden zum UBO-Register erläutert die Registrierung und Änderungen. Diese Aktualisierung erfolgt getrennt von der laufenden Buchhaltung und den Steuererklärungen.
Der Jahresabschluss folgt einem separaten Jahresendprozess. Die Hinterlegung des Jahresabschlusses bei der KVK innerhalb von 12 Monaten nach Geschäftsjahresende ist die maßgebliche Frist. Nutzen Sie das Geschäftsjahresende der BV, um Erstellung, Genehmigung und Offenlegung zu planen, und konsultieren Sie den KVK-Leitfaden zur Hinterlegung von Jahresabschlüssen für das genaue Verfahren. Verfolgen Sie Umsatzsteuererklärungen, UBO-Aktualisierungen und Jahresabschlüsse unabhängig voneinander, da jede Verpflichtung einem anderen Zweck und Auslöser folgt.
Ein einheitlicher Arbeitsablauf hilft Eigentümern, fehlende Informationen frühzeitig zu erkennen und einen klaren Pfad von den Quelldokumenten bis zum Berichtswesen aufrechtzuerhalten.
Verwaltung der Buchhaltung einer Dutch BV als internationaler Gründer
Die Leitung einer Dutch BV aus dem Ausland kann es erschweren, Unterlagen von Personen an verschiedenen Standorten einzuholen, die Aufzeichnungen aktuell zu halten und die Vorbereitung des Berichtswesens zu koordinieren. Es gilt der gleiche Prozess der Buchführung, Eigentümer können jedoch entscheiden, wie sie die Arbeit organisieren und wer die einzelnen Schritte übernimmt. Eine klare Aufgabenverteilung trägt dazu bei, dass fehlende Informationen nicht erst dann auffallen, wenn eine Steuererklärung oder ein Jahresabschluss fällig ist.
Was Sie vorbereiten sollten, bevor Sie die Buchhaltung an einen Spezialisten übergeben
Eigentümer können den Prozess strukturierter gestalten, indem sie die Transaktionsbelege der BV zusammenstellen und relevante Unternehmensdaten in einem einheitlichen Format bereitstellen. Eine praktische Übergabe kann Folgendes umfassen:
- Ausgangs- und Eingangsrechnungen, Belege und zugehörige Gutschriften;
- Kontoauszüge oder Transaktionsübersichten für den jeweiligen Zeitraum;
- Verträge oder sonstige Unterlagen, die wesentliche oder wiederkehrende Transaktionen belegen;
- Relevante Gehaltsabrechnungsdaten, sofern die BV Mitarbeiter beschäftigt; und
- Unternehmensdaten und frühere Berichtsunterlagen, die für das Verständnis der Administration erforderlich sind.
Verwenden Sie nachvollziehbare Dateinamen und gruppieren Sie Dokumente nach Zeitraum oder Transaktionsart. Reichen Sie neue Informationen regelmäßig im Rahmen einer vereinbarten Arbeitsroutine ein, anstatt Dokumente über mehrere Berichtszeiträume hinweg auflaufen zu lassen. Hierbei handelt es sich um praktische Koordinationsmaßnahmen, nicht um gesonderte gesetzliche Fristen. Für eine ausführlichere Erläuterung der Buchführungsunterlagen konsultieren Sie einen entsprechenden Leitfaden zur Rechnungslegung einer Dutch BV sowie gegebenenfalls die offiziellen Leitfäden der Belastingdienst zur umsatzsteuerlichen Registrierung.
Wann professionelle Unterstützung bei der Buchhaltung hilfreich sein kann
Eigentümer können laufende Aufzeichnungen intern führen und Unterstützung von Spezialisten in Anspruch nehmen, wenn sie Hilfe bei der Überprüfung von Buchungen, der Erstellung von Umsatzsteuererklärungen, der Bearbeitung jährlicher Steuererklärungen oder der Zusammenstellung des Jahresabschlusses benötigen. Dies kann sinnvoll sein, wenn die Administration grenzüberschreitend verwaltet wird, die Verantwortung auf mehrere Personen aufgeteilt ist oder der Eigentümer einen durchgängigen Prozess benötigt, um Transaktionsbelege mit den Berichtspflichten zu verknüpfen. Der Umfang der Unterstützung kann an die Aufgaben angepasst werden, die das Unternehmen intern behält.
Intercompany Solutions bietet Unterstützung bei Buchhaltung, Umsatzsteuererklärungen, jährlichen Steuererklärungen und Jahresabschlüssen. Eine kostenlose Erstberatung bietet Gründern die Gelegenheit, ihren Buchführungsprozess und den benötigten Unterstützungsbedarf zu besprechen.
Machen Sie die Buchhaltung Ihrer BV zu einem wiederholbaren Prozess
Eine zuverlässige Buchhaltung beginnt mit vollständigen, auffindbaren Unterlagen. Halten Sie Quelldokumente geordnet und bewahren Sie diese für den vorgeschriebenen Zeitraum auf: 7 Jahre bzw. 10 Jahre bei unbeweglichem Vermögen. Nutzen Sie diese Unterlagen zur Erstellung und Überprüfung der Umsatzsteuermeldungen, während Sie Steuererklärungen und Jahresabschlüsse als getrennte Verpflichtungen behandeln.
Eine konsistente Routine hilft unabhängig davon, ob Sie die Verwaltung selbst durchführen oder aus dem Ausland koordinieren. Sammeln Sie Belege regelmäßig, stimmen Sie Transaktionen mit den Kontobewegungen ab und prüfen Sie Lücken, bevor das Berichtswesen erstellt wird. Dies verschafft Ihnen einen klareren Überblick über die Unterlagen des Unternehmens und eine strukturierte Grundlage für Compliance-Entscheidungen.
Für Unterstützung bei der Buchhaltung, Umsatzsteuererklärungen, jährlichen Steuererklärungen und Jahresabschlüssen vereinbaren Sie eine kostenlose Erstberatung mit Intercompany Solutions.
Etablieren Sie einen wiederholbaren Prozess für die Finanzverwaltung und Berichterstattung Ihrer BV.
Häufig gestellte Fragen
Welche Buchhaltungsunterlagen muss eine Dutch BV aufbewahren?
Eine Dutch BV muss Unterlagen aufbewahren, die ihre Finanztransaktionen belegen, einschließlich Verkaufs- und Einkaufsrechnungen, Belegen, Bankinformationen, Verträgen und relevanter Gehaltsabrechnungsdokumente. Die genauen Unterlagen hängen von den Aktivitäten der Gesellschaft ab, daher stellen diese Beispiele praktische Kategorien und keine erschöpfende gesetzliche Aufzählung dar. Geordnete Quelldokumente erleichtern die Nachverfolgung von Buchungsbelegen und unterstützen eine ordnungsgemäße Berichterstattung. Konsultieren Sie die Leitlinien des Belastingdienst zu geschäftlichen Unterlagen für die aktuellen Anforderungen.
Wie lange muss eine Dutch BV ihre Unterlagen aufbewahren?
Aufbewahrungsfrist von Unterlagen: 7 Jahre (10 Jahre für unbewegliches Vermögen). Die 10-jährige Frist gilt für Unterlagen im Zusammenhang mit unbeweglichem Vermögen und sollte nicht auf alle anderen BV-Unterlagen verallgemeinert werden. Die Aufbewahrungsfrist beginnt, wenn die Informationen nicht mehr aktuell sind. Bewahren Sie die Unterlagen während des gesamten geltenden Zeitraums geordnet und abrufbar auf. Der Belastingdienst erläutert die Aufbewahrungsregeln und deren Umfang.
Muss eine Dutch BV jedes Jahr einen Jahresabschluss einreichen?
Ja. Eine BV muss für ihr Geschäftsjahr einen Jahresabschluss erstellen und bei der niederländischen Handelskammer, KVK, einreichen. Wird der Jahresabschluss innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK hinterlegt, ist die Einreichungsfrist gewahrt. Buchhaltungsunterlagen bilden die Grundlage für die Erstellung des Abschlusses, sind jedoch nicht mit dem eingereichten Jahresabschluss identisch. Einzelheiten zum Verfahren finden Sie in den aktuellen KVK-Leitlinien zur Einreichung von Jahresabschlüssen.
Welche Mehrwertsteuersätze sollte eine Dutch BV in ihrer Buchhaltung erfassen?
Die niederländischen Mehrwertsteuersätze betragen 21%/9%/0%. Diese Steuersätze bestimmen nicht an sich, welcher Satz auf ein bestimmtes Produkt oder eine bestimmte Dienstleistung Anwendung findet. Die korrekte steuerliche Behandlung (BTW) hängt von der konkreten Leistung und den Umständen der Transaktion ab; prüfen Sie daher jeden Fall anhand der aktuellen Leitlinien des Belastingdienst, bevor Sie ihn verbuchen oder in eine Steuererklärung aufnehmen. Die Leitlinien des Belastingdienst zu Mehrwertsteuersätzen erläutern die Sätze und deren Anwendung.
Wie oft muss eine Dutch BV ihre Buchhaltung aktualisieren?
Eine BV sollte ihre Buchhaltung regelmäßig führen, um die Unterlagen auf praktische Weise vollständig und prüfungsbereit zu halten. Es wird hier keine spezifische Buchhaltungsfrequenz als gesetzliche Frist vorgegeben. Diese Routine ist von den Fristen für die BTW-Erklärungen und den jährlichen Berichterstattungsterminen zu unterscheiden, die ihren jeweils geltenden Vorgaben unterliegen. Das kontinuierliche Sammeln von Belegen und der Abgleich der erfassten Transaktionen mit den Kontobewegungen können dabei helfen, fehlende Informationen vor der Erstellung einer Einreichung zu identifizieren.
Was passiert, wenn sich die UBO-Angaben einer Dutch BV ändern?
Der UBO-Schwellenwert liegt bei >25%, und UBO-Änderungen müssen innerhalb von 7 Tagen gemeldet werden. Diese Meldepflicht besteht unabhängig von der laufenden Buchhaltung und der Hinterlegung des Jahresabschlusses. Eine BV sollte Änderungen der Eigentumsverhältnisse oder der Kontrolle überwachen und gesellschaftsrechtliche Compliance-Unterlagen getrennt von den Unterlagen über Finanztransaktionen aufbewahren. Konsultieren Sie die aktuellen KVK-Leitlinien zum UBO-Register für Einzelheiten zur Meldung und die geltenden Anforderungen.
Kann ein internationaler Gründer die Buchhaltung einer Dutch BV aus der Ferne verwalten?
Ja. Ein internationaler Gründer kann die Buchhaltung aus der Ferne koordinieren, indem er Rechnungen, Bankinformationen und sonstige Quelldokumente für einen einheitlichen Austausch und eine konsistente Prüfung organisiert. Ein wiederkehrender Prozess hilft dem Inhaber und allen mit der Abschlusserstellung betrauten Personen, fehlende Informationen rechtzeitig vor der Berichterstattung zu identifizieren. Eine spezialisierte buchhalterische Unterstützung kann bei der Buchhaltung, den BTW-Erklärungen, den jährlichen Steuererklärungen und der Jahresberichterstattung helfen, während die BV weiterhin dafür verantwortlich bleibt, dass ihre Aufzeichnungen und Einreichungen ordnungsgemäß verwaltet werden.
Zuletzt überprüft: Oktober 2026
Quellen
- ICS Payroll - Niederländische Lohnabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - Umsatzsteuer (btw) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Gesetze und Vorschriften, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |