
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Eine präzise steuerliche Berichterstattung für Unternehmen erfordert mehr als nur das Ausfüllen einer Steuererklärung. Ein Steuerberater für Körperschaftsteuer in den Niederlanden sollte die Buchhaltung, Steuerberechnungen, Erklärungen und den betrieblichen Kontext Ihres Unternehmens miteinander verknüpfen, insbesondere wenn Eigentumsverhältnisse oder Transaktionen grenzüberschreitend sind. Klären Sie vor der Auswahl einer Unterstützung, welche Aufgaben enthalten sind, welche Unterlagen Sie bereitstellen müssen und wer die Erklärungen prüft und freigibt.
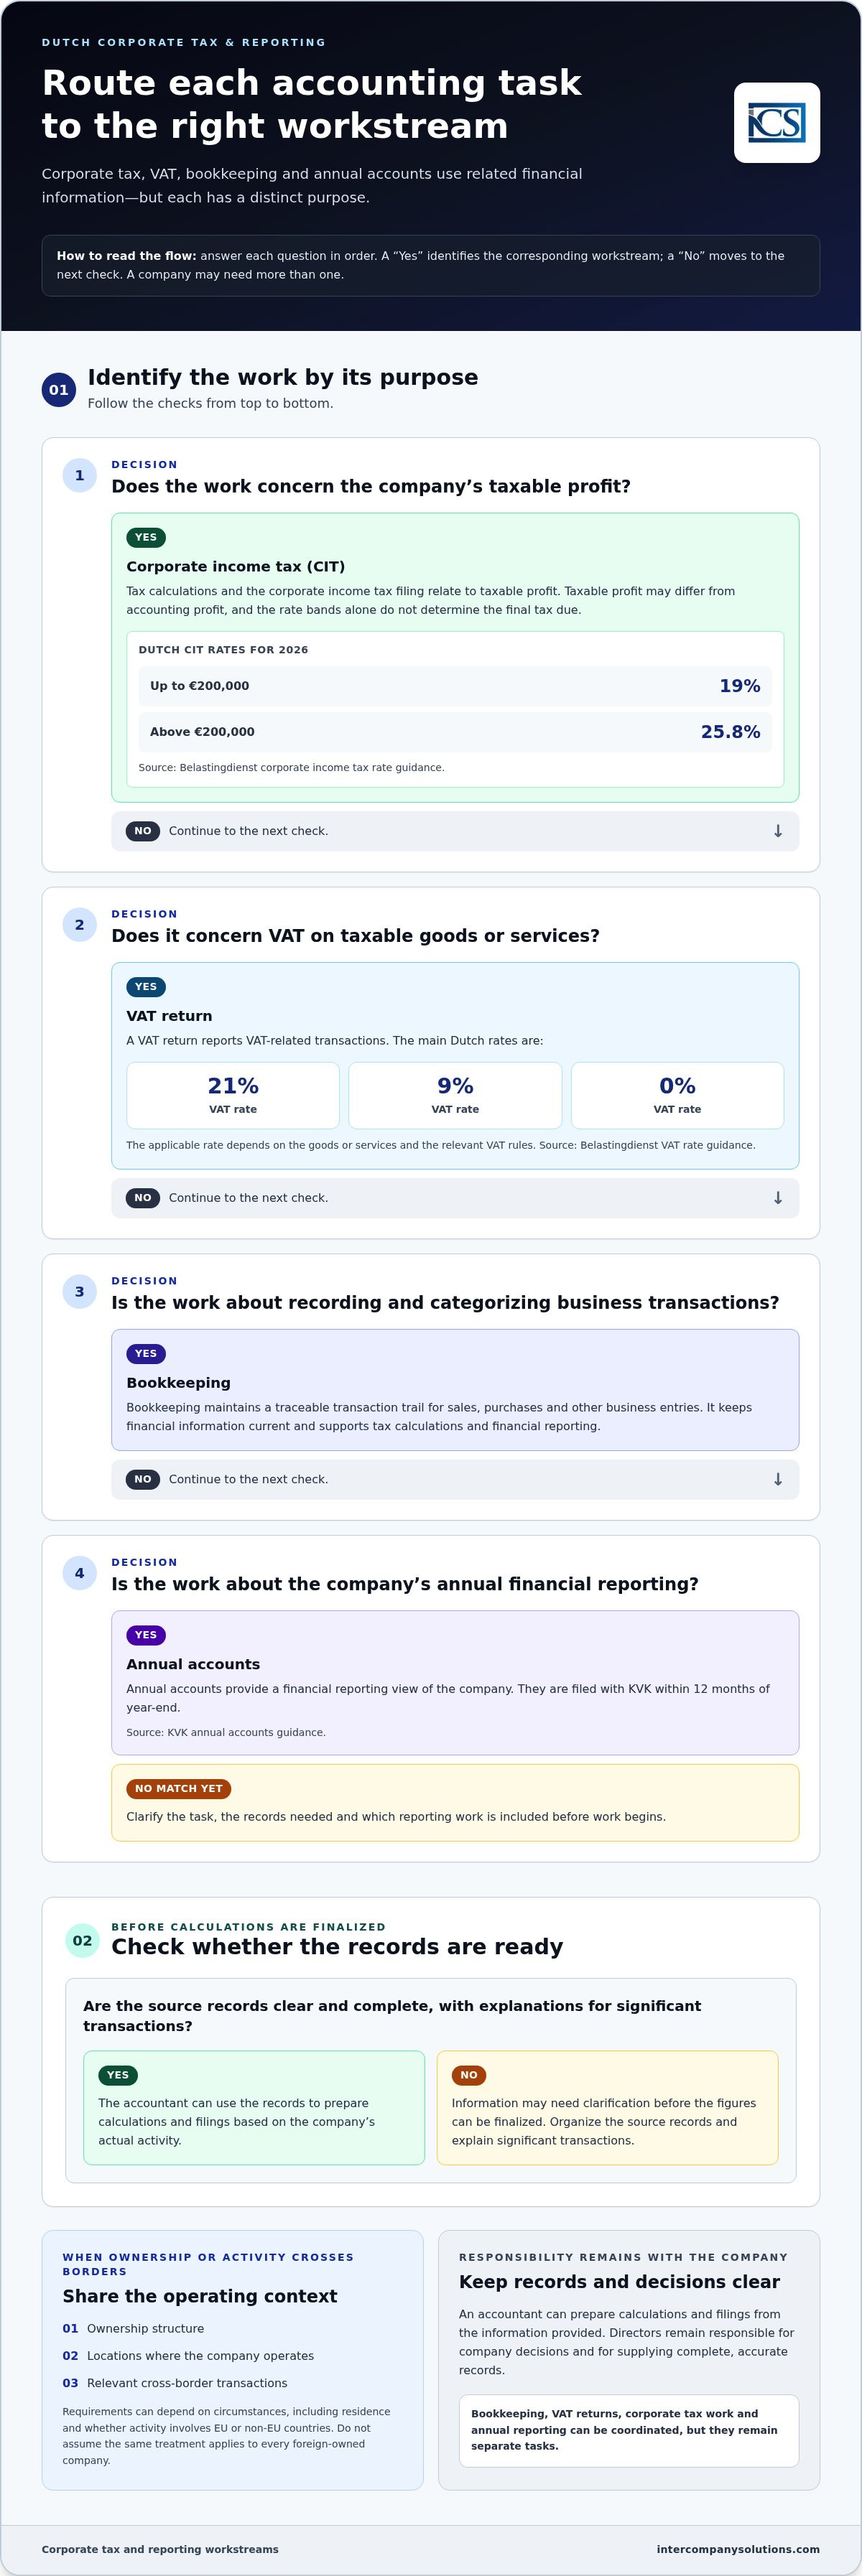
Ermitteln Sie zunächst, welche Aufgaben Ihr Unternehmen abdecken muss. Eine Körperschaftsteuererklärung, Umsatzsteuererklärungen, die Buchhaltung und der Jahresabschluss dienen jeweils unterschiedlichen Zwecken, auch wenn sie teilweise auf denselben Finanzdaten basieren.
Dieser Leitfaden erläutert die Rolle und Grenzen steuerlicher Beratung für Unternehmen, die zu organisierenden Unternehmensinformationen und -unterlagen sowie die Aspekte, die bei der Auswahl eines Steuerberaters zu berücksichtigen sind. Zudem zeigt er auf, wie sich Steuererklärungen in eine umfassendere Buchhaltungs- und Rechnungslegungsunterstützung einfügen lassen, damit Sie die laufende Compliance mit einem klareren Blick auf die Pflichten Ihres Unternehmens planen können.
Wichtigste Erkenntnisse
- Ein Steuerberater für Körperschaftsteuer kann bei Steuerberechnungen und Steuererklärungen unterstützen, während Buchhaltung, Umsatzsteuererklärungen und Jahresberichterstattung jeweils eigene Funktionen erfüllen.
- Für 2026 liegen die niederländischen Körperschaftsteuersätze bei 19 % bis 200.000 € und 25,8 % über 200.000 €; der steuerliche Gewinn kann vom handelsrechtlichen Gewinn abweichen.
- Vergleichen Sie interne, softwarebasierte und externe Unterstützung nach Leistungsumfang, Kontinuität, Verantwortung für Unterlagen und Zugang zu Steuerexpertise.
- Organisieren Sie Finanzunterlagen, kategorisieren Sie Transaktionen und teilen Sie den relevanten Unternehmenskontext. Unterlagen sind 7 Jahre lang aufzubewahren, bei unbeweglichem Vermögen 10 Jahre.
- Legen Sie Buchhaltungs- und Steueraufgaben fest, bevor die Arbeit beginnt, und nutzen Sie ein Erstgespräch, um die Anforderungen Ihres Unternehmens und den vorgeschlagenen Leistungsumfang zu besprechen.
Inhaltsverzeichnis
- Welche Aufgaben ein Steuerberater für Körperschaftsteuer in den Niederlanden übernimmt
- Niederländische Körperschaftsteuer- und Meldepflichten, die ein Steuerberater koordiniert
- Wie Sie die Unterstützung durch Steuerberater für eine niederländische Gesellschaft vergleichen
- Unterlagen und Informationen, die Sie für Ihren niederländischen Steuerberater vorbereiten sollten
- Zusammenarbeit mit Intercompany Solutions bei der niederländischen Körperschaftsteuer
Welche Aufgaben ein Steuerberater für Körperschaftsteuer in den Niederlanden übernimmt
Ein Steuerberater für Körperschaftsteuer unterstützt bei der Strukturierung steuerrelevanter Unterlagen, der Ermittlung des steuerlichen Ergebnisses, der Erstellung von Körperschaftsteuererklärungen und der Koordination damit verbundener Berichtspflichten. Ein Buchhalter erfasst und kategorisiert in erster Linie Geschäftsvorfälle. Diese Aufgabenbereiche können sich überschneiden, doch die steuerliche Arbeit nutzt die zugrunde liegenden Belege für Berechnungen und Erklärungspflichten, während die Buchhaltung die Finanzdaten aktuell und nachvollziehbar hält.
Der Umfang hängt von der Struktur, den Aktivitäten und den Berichtsanforderungen der Gesellschaft ab. Ein Steuerberater kann Berechnungen und Erklärungen auf Basis der bereitgestellten Informationen erstellen, die Geschäftsführer bleiben jedoch für Unternehmensentscheidungen sowie für die Bereitstellung vollständiger und korrekter Unterlagen verantwortlich. Eine professionelle Unterstützung entbindet die Geschäftsleitung nicht von ihrer Verantwortung für die Daten und Entscheidungen der Gesellschaft. Die Leitlinien der Belastingdienst zur Körperschaftsteuer erläutern die steuerlichen Rahmenbedingungen. Weiterführende Hintergrundinformationen finden Sie unter Körperschaftsteuer in den Niederlanden.
Körperschaftsteuererklärung im Vergleich zur laufenden Buchhaltung
Eine Steuererklärung ist ein Bestandteil eines umfassenderen Zyklus aus Finanzbuchhaltung und Berichterstattung. Die Buchführung gewährleistet eine lückenlose Erfassung von Verkäufen, Einkäufen und sonstigen Geschäftsvorfällen. Diese Aufzeichnungen bilden die Grundlage für steuerliche Berechnungen und die Rechnungslegung; das bloße Erfassen eines Vorgangs ist jedoch nicht gleichbedeutend mit der Festlegung seiner steuerlichen Behandlung.
Körperschaftsteuer und Umsatzsteuer stellen voneinander getrennte Verpflichtungen dar. Die Körperschaftsteuer bezieht sich auf den steuerpflichtigen Gewinn einer Gesellschaft; die Umsatzsteuer betrifft steuerbare Lieferungen oder sonstige Leistungen sowie die auf relevante Transaktionen berechnete oder abzuführende Steuer. Die Berechnungen, Steuererklärungen und Rechtsvorschriften unterscheiden sich. Ein Unternehmen muss seine Buchhaltung, Umsatzsteuervoranmeldungen, Körperschaftsteuerangelegenheiten und Jahresberichte unter Umständen aufeinander abstimmen, dennoch bleiben dies getrennte Aufgaben. Ein Berater kann dabei helfen, diese Bereiche zu verknüpfen und die jeweils benötigten Informationen zu identifizieren.
Wenn internationale Eigentümerstrukturen die Zusammenarbeit beeinflussen
Internationale Eigentumsverhältnisse allein bestimmen nicht jede niederländische Steuerpflicht. Zu den maßgeblichen Faktoren gehört unter anderem, wer die Gesellschaft besitzt, wo sie tätig ist und ob Transaktionen zwischen verbundenen Unternehmen oder grenzüberschreitende Geschäfte vorliegen. Diese Umstände helfen festzustellen, welche Unterlagen und Nachweise erforderlich sind. Die Anforderungen können je nach den Gegebenheiten variieren, einschließlich der Frage, ob ein Eigentümer oder eine Einheit steuerlich ansässig oder nicht ansässig ist und ob die Aktivitäten EU- oder Nicht-EU-Länder betreffen. Für Gesellschaften, die Tochtergesellschaften in mehreren Rechtsordnungen führen, beispielsweise in den VAE, stellt die Beauftragung von Spezialisten wie Account Dubai sicher, dass lokale Buchhaltungs-, Prüfungs- und steuerliche Compliance-Anforderungen mit der übergeordneten Konzernberichterstattung abgestimmt bleiben. Gehen Sie nicht davon aus, dass die steuerliche Behandlung einer Gesellschaft in ausländischem Besitz auf eine andere übertragbar ist.
Teilen Sie zu Beginn der Zusammenarbeit die Eigentümerstruktur, die Betriebsstätten der Gesellschaft und eine eindeutige Beschreibung grenzüberschreitender Transaktionen mit. Dies gibt dem Berater den nötigen Kontext, um die Unterlagen und Berichtsanforderungen zu prüfen, ohne davon auszugehen, dass für alle ausländischen Unternehmen die gleichen Regeln gelten. Gründer, die ihre Unternehmensstruktur und Markteintrittsschritte planen, können auch den Leitfaden zur Gründung eines Unternehmens in den Niederlanden heranziehen und diesen Kontext für die laufende Buchhaltung und Steuerarbeit nutzen.
Niederländische Körperschaftsteuer- und Meldepflichten, die ein Steuerberater koordiniert
Die steuerlichen Pflichten und die Berichterstattung einer niederländischen Gesellschaft greifen auf dieselben grundlegenden Finanzdaten zurück, dennoch hat jede Pflicht ihren eigenen Zweck und ihr eigenes Einreichungsverfahren. Ein Steuerberater kann die für diese Aufgaben erforderlichen Aufzeichnungen und Berechnungen koordinieren. Das Unternehmen muss dennoch für die Vollständigkeit seiner Unterlagen sorgen und Entscheidungen überprüfen, die sich auf den Jahresabschluss und die steuerliche Position auswirken.
Körperschaftsteuerberechnungen und Steuererklärungen
Für 2026 betragen die niederländischen Körperschaftsteuersätze 19 % bis zu 200.000 € und 25,8 % über 200.000 €, wie in den Richtlinien der Belastingdienst zu den Körperschaftsteuersätzen festgelegt. Diese Tarifstufen stellen lediglich einen Teil der Berechnung dar und erlauben noch keine vollständige Schätzung der endgültigen Steuerschuld eines Unternehmens.
Der steuerliche Gewinn entspricht nicht automatisch dem handelsrechtlichen Gewinn. Die Buchführung erfasst Geschäftsvorfälle und bildet die Grundlage für den Jahresabschluss; steuerliche Berechnungen wenden anschließend die maßgeblichen steuerrechtlichen Vorschriften auf das Unternehmensergebnis an. Um eine Steuererklärung auf Grundlage der tatsächlichen Geschäftstätigkeit zu erstellen, benötigt der Berater eindeutige Belege und Erläuterungen zu wesentlichen Transaktionen. Bei unvollständigen Angaben müssen die Zahlen unter Umständen geklärt werden, bevor die Erklärung fertiggestellt werden kann.
Für Körperschaftsteuererklärungen gelten eigene Einreichungsvorgaben. Da die Abgabefrist von den individuellen Umständen der Gesellschaft abhängen kann, sollten Sie sich an die aktuellen Anweisungen der Belastingdienst für Körperschaftsteuererklärungen halten, statt sich auf einen allgemeinen Stichtag zu verlassen. Stimmen Sie die Steuererklärung, die zugrunde liegenden Berechnungen und die Buchhaltung aufeinander ab, damit die Zahlen lückenlos auf die Unternehmensaufzeichnungen zurückgeführt werden können.
Umsatzsteuer und Jahresberichterstattung im Rahmen der allgemeinen Compliance
Die Umsatzsteuer ist von der Körperschaftsteuer getrennt zu betrachten. Eine Umsatzsteuererklärung meldet umsatzsteuerrelevante Transaktionen, während die Körperschaftsteuererklärung den steuerpflichtigen Gewinn betrifft. Die regulären niederländischen Umsatzsteuersätze betragen 21 %, 9 % und 0 %; der anwendbare Satz hängt von den Waren oder Dienstleistungen und den maßgeblichen Umsatzsteuervorschriften ab. Die Richtlinien der Belastingdienst zu den Umsatzsteuersätzen erläutern die Sätze und deren Anwendung. Verwenden Sie keinen Umsatzsteuersatz zur Schätzung der Körperschaftsteuer und behandeln Sie eine Umsatzsteuervoranmeldung nicht als Bestandteil der Körperschaftsteuererklärung.
Der Jahresabschluss stellt eine weitere gesonderte Berichtspflicht dar. Jahresabschlüsse werden innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK hinterlegt, wie im Leitfaden der KVK zum Jahresabschluss beschrieben. Sie vermitteln ein Bild der Rechnungslegung des Unternehmens, während Steuererklärungen steuerrechtliche Vorgaben auf relevante Finanzdaten anwenden. Eine Abstimmung von Buchhaltung, Umsatzsteuer, Steuerberechnungen und Jahresberichterstattung trägt dazu bei, einheitliche Daten über diese voneinander getrennten Verfahren hinweg sicherzustellen.
Wenn die Meldepflichten oder Buchhaltungsunterlagen Ihres Unternehmens ganzheitlich beurteilt werden sollen, können Sie Ihre buchhalterischen und steuerlichen Anforderungen mit Intercompany Solutions besprechen.
Wie Sie die Unterstützung durch Steuerberater für eine niederländische Gesellschaft vergleichen
Das passende Betreuungsmodell hängt von den Aufgaben ab, die Ihr Unternehmen abdecken muss, sowie von den intern verfügbaren Kapazitäten. Eine Dutch BV mit wenigen Geschäftsvorfällen benötigt unter Umständen ein anderes Modell als ein Unternehmen mit Mitarbeitern, grenzüberschreitenden Aktivitäten oder mehreren zu koordinierenden Meldeverfahren. Software kann bei der Strukturierung von Daten helfen, sie kann jedoch weder eine situationsbezogene steuerliche Beurteilung ersetzen noch fehlenden geschäftlichen Kontext eigenständig ergänzen.
Nutzen Sie diesen Vergleich, um festzustellen, wo die Aufgaben angesiedelt sind und an welchen Stellen zusätzliche Unterstützung sinnvoll sein kann. Die Modelle lassen sich auch kombinieren. So kann ein Unternehmen beispielsweise die Buchhaltung intern führen, während für Steuer- und Berichtspflichten externe Unterstützung in Anspruch genommen wird.
| Betreuungsmodell | Umfang und Kontinuität | Aufzeichnungen und Steuerexpertise |
|---|---|---|
| Interne Mitarbeiter | Kann Routineaufgaben im Finanzbereich kontinuierlich abdecken, vorbehaltlich Personalkapazitäten, Stellvertretungsregelungen und Übergaben. | Eigene Mitarbeiter pflegen oder koordinieren die Unterlagen. Der Zugriff auf niederländische Steuerexpertise hängt von der Erfahrung des Teams und etwaiger externer Beratung ab. |
| Softwaregestützte Administration | Kann wiederkehrende Buchhaltungsabläufe unterstützen und Transaktionsdaten organisieren. Die Kontinuität hängt von der korrekten Nutzung, regelmäßigen Eingaben und dem Systemzugriff ab. | Die Mitarbeiter des Unternehmens bleiben für die Qualität der eingegebenen Daten verantwortlich. Software kann Daten markieren oder verarbeiten, beurteilt jedoch nicht jede unternehmensspezifische steuerliche Behandlung eigenständig. |
| Externe buchhalterische Unterstützung | Kann Unterstützung bei wiederkehrenden Aufgaben in der Buchhaltung, Steuer oder Berichterstattung im vereinbarten Umfang bieten. Die Kontinuität hängt von den vereinbarten Arbeitsabläufen und der rechtzeitigen Übermittlung von Informationen ab. | Das Unternehmen stellt vollständige Belege und sachdienliche Erläuterungen bereit. Steuerexpertise steht im vereinbarten Umfang zur Verfügung, während die Geschäftsführer die Verantwortung für Unternehmensentscheidungen und -freigaben behalten. |
Unterstützung auf Unternehmensstruktur und -aktivität abstimmen
Beurteilen Sie den Arbeitsumfang, anstatt sich allein auf die Rechtsform zu verlassen. Berücksichtigen Sie das Transaktionsvolumen, grenzüberschreitende Verkäufe oder Einkäufe, Transaktionen zwischen verbundenen Parteien, Mitarbeiter und Berichtspflichten. Eine unkomplizierte Dutch BV mit begrenzter Geschäftstätigkeit lässt sich möglicherweise mit einem kleineren Betreuungsumfang verwalten. Vielfältigere Geschäftsaktivitäten können eine engere Abstimmung zwischen Buchhaltung, Umsatzsteuer, Lohnabrechnung, Steuerberechnungen und Jahresberichterstattung erfordern. Die Rechtsform allein begründet kein bestimmtes steuerliches Ergebnis und garantiert keine Ersparnis.
Umfang der Koordinierung von Buchhaltung und Steuern prüfen
Vor Beginn der Arbeiten sollten die Aufgaben und Übergaben festgelegt werden. Die Buchhaltung strukturiert die zugrunde liegenden Transaktionen; Umsatzsteuervoranmeldungen und jährliche Steuererklärungen nutzen relevante Finanzdaten für gesonderte Meldezwecke; die Jahresberichterstattung stellt die Vermögens-, Finanz- und Ertragslage des Unternehmens dar. Vereinbaren Sie, wer Quelldokumente bereitstellt, unübliche Transaktionen erläutert, Zahlenentwürfe prüft, Meldungen freigibt und Rückfragen beantwortet. Klare Zuständigkeiten verringern Lücken, insbesondere wenn Geschäftsführer und Finanzmitarbeiter an verschiedenen Standorten oder in unterschiedlichen Zeitzonen arbeiten.
Intercompany Solutions bietet Buchhaltungs- und Steuerunterstützung für niederländische Unternehmen, einschließlich Unternehmen in internationalem Besitz. Ein Unternehmen, das seine Optionen abwägt, kann seine Buchhaltungs- und Steueranforderungen besprechen, um einen praxisnahen Rahmen festzulegen, der zu seiner Geschäftstätigkeit und seinen internen Kapazitäten passt. Stellen Sie sicher, dass Zuständigkeiten, Unterlagen und Prüfungsschritte von Beginn an klar definiert sind.
Unterlagen und Informationen zur Vorbereitung für Ihren niederländischen Steuerberater
Bereiten Sie die Unterlagen in einer klaren Reihenfolge vor, damit Transaktionen nachvollzogen und Fragen effizient geklärt werden können. Vollständige, zeitnahe Belege unterstützen die Buchhaltung und Steuerarbeit, doch keine Checkliste ersetzt die individuelle Prüfung der Aktivitäten, Eigentumsverhältnisse und Umstände Ihres Unternehmens. Die folgenden Unterlagen sind praktische Beispiele und keine feste Liste von Dokumenten, die in jedem Fall erforderlich sind.
- Quelldokumente ordnen. Sammeln Sie verfügbare Rechnungen, Kontoauszüge, Ausgabenbelege und Nachweise über Unternehmenstransaktionen. Bewahren Sie Dokumente in einer einheitlichen Ordnerstruktur auf und sorgen Sie dafür, dass der relevante Zeitraum leicht erkennbar ist. Wenn eine Bankzahlung mehrere Posten abdeckt, halten Sie ausreichende Belegdetails vor, um sie den zugrunde liegenden Transaktionen zuzuordnen.
- Transaktionen kategorisieren und unübliche Posten erläutern. Gruppieren Sie Unterlagen entsprechend Ihrem Buchhaltungsprozess und kennzeichnen Sie Buchungen, die zusätzlichen Kontext erfordern könnten, wie etwa eine hohe einmalige Ausgabe, eine Zahlung an einen Gesellschafter oder eine Transaktion mit einem verbundenen Unternehmen. Fügen Sie eine kurze, sachliche Beschreibung des Gegenstands und des geschäftlichen Zwecks der Transaktion bei. Klare Erläuterungen helfen dem Steuerberater zu beurteilen, wie ein Posten verbucht werden muss und ob weitere Informationen erforderlich sind.
- Unternehmenskontext und Änderungen mitteilen. Vermitteln Sie ein aktuelles Bild der Aktivitäten, Eigentumsverhältnisse, Betriebsstandorte und relevanten Veränderungen des Unternehmens im betreffenden Zeitraum. Erläutern Sie neue Geschäftsbereiche, Änderungen in der Betriebsweise des Unternehmens oder Transaktionen, die von der gewöhnlichen Geschäftstätigkeit abweichen. Welche Informationen erforderlich sind, hängt von den tatsächlichen Gegebenheiten des Unternehmens ab; besprechen Sie daher unklare oder ungewöhnliche Sachverhalte, anstatt deren steuerliche Behandlung vorauszusetzen.
Aufbewahrungs- und Eigentumsinformationen
Bewahren Sie Geschäftsunterlagen gemäß den Aufbewahrungsvorschriften der Belastingdienst 7 Jahre bzw. 10 Jahre bei unbeweglichem Vermögen auf. Die Aufbewahrung dient der späteren Einsichtnahme in die zugrunde liegenden Unterlagen; sie bedeutet nicht, dass jedes Dokument dieselbe Rolle bei der Steuerberechnung spielt.
Auch Eigentumsverhältnisse sind von Bedeutung. Für die niederländische UBO-Registrierung liegt der Schwellenwert bei >25%; Änderungen der UBO-Angaben müssen innerhalb von 7 Tagen gemeldet werden, wie im UBO-Leitfaden der KVK dargelegt. Diese Pflichten beziehen sich auf Angaben zu den tatsächlichen Eigentums- und Kontrollverhältnissen. Prüfen Sie, ob eine Änderung der Umstände Ihres Unternehmens dessen Registrierung betrifft, anstatt davon auszugehen, dass jede interne Aktualisierung meldepflichtig ist.
Wenn Ihr Unternehmen eine BV ist, bilden deren Struktur und Governance einen Teil des Rahmens für die Prüfung von Eigentumsverhältnissen und Transaktionen. Gründer können den Leitfaden zur Gründung einer Dutch BV heranziehen, um Hintergrundinformationen zur Errichtung dieser Rechtsform zu erhalten.
Strukturierte Unterlagen bieten einem Steuerberater den Ausgangspunkt, um die für die Steuererklärungen und Berichterstattung Ihres Unternehmens relevanten Tatsachen zu prüfen. Führen Sie parallel zu den Belegen eine Liste offener Fragen, insbesondere dann, wenn der geschäftliche Zweck oder der Bezug zu den Eigentümern nicht allein aus den Dokumenten hervorgeht.
Zusammenarbeit mit Intercompany Solutions bei der niederländischen Körperschaftsteuer
Die niederländischen Steuer- und Berichtspflichten sind miteinander verknüpft. Die Buchhaltung erfasst die Transaktionsdaten des Unternehmens, die als Grundlage für Steuerberechnungen und Erklärungen dienen. Umsatzsteuererklärungen und jährliche Steuererklärungen betreffen gesonderte Verpflichtungen, während die jährliche Berichterstattung die Finanzinformationen des Unternehmens im vorgeschriebenen Format darstellt. Die Koordinierung dieser Aufgaben trägt dazu bei, dass die Informationen über den gesamten Berichtszyklus hinweg konsistent bleiben.
Intercompany Solutions bietet Buchhaltungs- und Steuerunterstützung für niederländische Gesellschaften, einschließlich Unternehmen in ausländischem Eigentum. Der Leistungsumfang kann Buchhaltung, Umsatzsteuererklärungen, jährliche Steuererklärungen und die jährliche Berichterstattung in einer abgestimmten Arbeitsstruktur zusammenführen. Welche Aufgaben zweckmäßig sind, hängt von der Geschäftstätigkeit des Unternehmens, bestehenden Prozessen und dem Berichterstattungsbedarf ab. Klären Sie zunächst, was bereits abgedeckt ist und wo Unterstützung benötigt wird.
Was in einem Erstgespräch besprochen werden sollte
Das kostenlose Erstgespräch bietet die Gelegenheit, die Situation Ihres Unternehmens darzulegen und einen passenden Leistungsumfang zu besprechen. Bereiten Sie hierfür einen prägnanten Überblick über folgende Punkte vor:
- Geschäftsaktivitäten: Beschreiben Sie, was das Unternehmen tut, wo es tätig ist und welche wesentlichen Änderungen sich in seiner Geschäftstätigkeit ergeben haben.
- Eigentümerstruktur: Fassen Sie die Beteiligungsverhältnisse zusammen und erläutern Sie relevante Veränderungen oder grenzüberschreitende Verflechtungen.
- Transaktionen und Belege: Vermitteln Sie einen allgemeinen Eindruck über das Transaktionsvolumen, die verfügbaren Unterlagen und die derzeitige Organisation der Belege.
- Bestehende Abläufe: Erläutern Sie, wer derzeit die Buchhaltung, Umsatzsteuererklärungen, Steuerangelegenheiten und die jährliche Berichterstattung übernimmt, einschließlich der genutzten Software oder internen Prozesse.
- Anstehender Berichtsbedarf: Benennen Sie bekannte Berichtspflichten oder Zeiträume, die bearbeitet werden müssen, ohne von einer Frist auszugehen, die von den spezifischen Umständen des Unternehmens abhängen kann.
Diese Angaben bieten einen praktischen Ausgangspunkt für das Gespräch und helfen festzustellen, welche Punkte einer vertieften Prüfung bedürfen. Hängt eine steuerliche Beurteilung von den Aktivitäten, der Eigentümerstruktur oder dem Steuerzahlerstatus des Unternehmens ab, sollte sie anhand dieser konkreten Tatsachen bewertet werden, anstatt sie aus einem allgemeinen Beispiel abzuleiten.
Ein klarer nächster Schritt für die laufende Unterstützung
Nach dem Erstgespräch werden der Arbeitsumfang und der Informationsfluss festgelegt. Vereinbaren Sie, welche Unterlagen das Unternehmen bereitstellt, wie Rückfragen zu Transaktionen gehandhabt werden und welche Erklärungs- und Berichtsaufgaben enthalten sind. Geschäftsführer sollten weiterhin in die Prüfung von Unternehmensdaten und in Entscheidungen eingebunden bleiben; der Buchhalter unterstützt bei den vereinbarten Buchhaltungs- und Steuerarbeiten auf Grundlage der überlassenen Belege.
Für ausländische Gründer kann ein einheitlicher Prozess es erleichtern, niederländische Compliance-Pflichten mit den übergeordneten Geschäftsabläufen des Unternehmens zu verzahnen. Wenn Ihr Unternehmen zudem in Rechtsordnungen wie Neuseeland tätig ist, kann die Zusammenarbeit mit regionalen KMU-Spezialisten wie Proledger gleichermaßen dazu beitragen, nahtlose Buchhaltungs- und Compliance-Standards aufrechtzuerhalten. Halten Sie die Unternehmensübersicht und die verfügbaren Unterlagen bereit, erfassen Sie bestehende Abläufe und listen Sie Fragen auf, die einer unternehmensspezifischen Klärung bedürfen. Dies schafft eine fundierte Grundlage für die Abstimmung der laufenden Betreuung, ohne vorauszusetzen, dass jede niederländische Gesellschaft denselben Anforderungen unterliegt.
Schaffen Sie eine klare Basis für die laufende Compliance
Mit der Entwicklung Ihres Unternehmens kann sich auch dessen Geschäftsmodell ändern. Neue Märkte, Veränderungen in der Eigentümerstruktur oder ein wachsendes Team können Einfluss auf die Aspekte haben, die Aufmerksamkeit erfordern. Planen Sie regelmäßige Überprüfungen dieser Veränderungen ein, damit die Unternehmensverwaltung stets an die aktuellen Gegebenheiten angepasst bleibt.
Nutzen Sie das nächste Gespräch, um festzustellen, was sich geändert hat, was als Nächstes anstehen könnte und wo Klärungsbedarf besteht. Eine gezielte Überprüfung kann diese Prioritäten in einen praxisnahen Plan für die niederländischen Geschäftsaktivitäten des Unternehmens überführen.
Mit einem klaren nächsten Schritt können Sie mit einem definierten Plan für die laufenden Vorkehrungen Ihres Unternehmens voranschreiten.
Häufig gestellte Fragen
Was macht ein Steuerberater für Unternehmen in den Niederlanden?
Ein Steuerberater für Unternehmen unterstützt dabei, Finanzdaten des Unternehmens für steuerliche Zwecke auszulegen und die entsprechenden Steuererklärungen zu erstellen. Der Berater kann Transaktionen identifizieren, die einer Klärung bedürfen, Zahlen über verschiedene Unterlagen hinweg abgleichen und Informationen für das Meldewesen aufbereiten. Dies unterscheidet sich von der reinen Erfassung von Geschäftsvorfällen in einer Buchhaltungssoftware. Die Geschäftsführer bleiben für Unternehmensentscheidungen verantwortlich und müssen sicherstellen, dass die von ihnen bereitgestellten Informationen vollständig und zutreffend sind.
Benötigt eine Dutch BV einen Steuerberater für Unternehmen?
Eine Dutch BV benötigt ein Konzept, das ihre Buchführung und Berichtspflichten ordnungsgemäß aufrechterhält, benötigt jedoch nicht zwangsläufig denselben Umfang an externer Unterstützung wie ein anderes Unternehmen. Prüfen Sie, wer die laufende Buchhaltung führen, steuerliche Fragen beurteilen und Meldepflichten bewältigen kann, wenn sich das Geschäft verändert. Beispielsweise können zusätzliches Personal oder neue grenzüberschreitende Transaktionen den Abstimmungsaufwand erhöhen. Die passende Lösung hängt von der tatsächlichen Geschäftstätigkeit und den internen Kapazitäten der BV ab.
Wie hoch sind die niederländischen Körperschaftsteuersätze im Jahr 2026?
Die für 2026 geltenden Steuersätze betragen 19 % bis zu 200.000 € und 25,8 % über 200.000 €. Welcher Satz auf den steuerpflichtigen Gewinn eines Unternehmens Anwendung findet, hängt von den einschlägigen steuerlichen Vorschriften und den Umständen des Unternehmens ab; die nominalen Steuersätze allein bestimmen nicht die endgültige Steuerschuld. Konsultieren Sie die aktuellen Hinweise der Belastingdienst zur Körperschaftsteuer für Einzelheiten zur Anwendung und steuerlichen Meldung.
Wie viel kostet ein Steuerberater für Unternehmen in den Niederlanden?
Die Honorare hängen von den vereinbarten Leistungen und den individuellen Gegebenheiten des Unternehmens ab. Ein Angebot kann variieren, je nachdem, ob die Unterstützung eine einzelne Steuererklärung abdeckt oder auch die laufende Buchhaltung, Aufgaben im Bereich der BTW sowie die jährliche Berichterstattung umfasst. Der Zustand und die Strukturierung der vorhandenen Unterlagen können den Arbeitsaufwand beeinflussen. Zur Abstimmung des Umfangs empfiehlt es sich, eine kurze Übersicht über die Geschäftsaktivitäten Ihres Unternehmens, die aktuellen Buchhaltungsprozesse und die gewünschten Aufgabenbereiche vorzubereiten.
Kann ein niederländisches Unternehmen in ausländischem Besitz einen Steuerberater remote nutzen?
Ja. Ein im Ausland gehaltenes niederländisches Unternehmen kann seine Buchhaltungsarbeiten aus der Ferne koordinieren, indem es Geschäftsunterlagen und Unternehmensinformationen digital mit seinem Steuerberater teilt. Der Standort des Eigentümers allein bestimmt nicht, wie das Unternehmen besteuert wird. Eine Eigentümerschaft innerhalb oder außerhalb der EU kann unter bestimmten Umständen relevant sein, ersetzt jedoch nicht die eingehende Prüfung der Gesellschaft, ihrer Geschäftsvorfälle und des Status der beteiligten Parteien.
Wie lange muss ein niederländisches Unternehmen seine Buchhaltungsunterlagen aufbewahren?
Geschäftsunterlagen sind 7 Jahre lang aufzubewahren, bei unbeweglichem Vermögen 10 Jahre. Organisieren und verwahren Sie diese so, dass das Unternehmen Buchungen bis zu den entsprechenden Belegen nachverfolgen kann. Die Leitlinien der Belastingdienst zur Aufbewahrungspflicht enthalten Einzelheiten darüber, wie diese Vorschriften auf bestimmte Unterlagen anzuwenden sind.
Zuletzt überprüft: Oktober 2026
Quellen
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Laws and Regulations, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |