
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
قد تعتمد المواعيد النهائية لتقديم الإقرارات على فترة إعداد التقارير الخاصة بك وظروفك، لذا تحقق من الموعد النهائي المعمول به قبل التقديم. قد تتاح للشركات الأجنبية مهلة تصل إلى ثمانية أسابيع بعد انتهاء الفترة الضريبية المعنية لتقديم إقرار ضريبة القيمة المضافة الهولندي. تعني معرفة كيفية تقديم إقرار ضريبة القيمة المضافة في هولندا الإبلاغ عن المبيعات والمشتريات والمعاملات داخل الاتحاد الأوروبي بدقة في الفترة الصحيحة.
يمكن أن يبدو تقديم إقرارات ضريبة القيمة المضافة معقداً عندما يتعين عليك إدارة المواعيد النهائية وخصومات ضريبة القيمة المضافة على المدخلات والمعاملات عبر الحدود في الوقت نفسه. اجعل العملية أكثر وضوحاً من خلال التأكد من دورية تقديم الإقرارات أولاً، ثم تنظيم أرقامك وسجلاتك الثبوتية قبل استكمال الإقرار.
يوضح هذا الدليل كيفية تقديم إقرار ضريبة القيمة المضافة الهولندي، وما يجب تضمينه، ومتى يمكنك خصم ضريبة القيمة المضافة على المدخلات، وكيفية تصحيح الخطأ. كما يتناول أيضاً المعاملة الضريبية لعمليات الاستحواذ داخل الاتحاد الأوروبي لأغراض ضريبة القيمة المضافة، مما يساعدك على إعداد كل جزء من إقرارك.
النقاط الرئيسية
- تعرّف على ما إذا كانت دورية تقديم إقرارات ضريبة القيمة المضافة المحددة لك شهرية أو ربع سنوية أو سنوية، ونظّم سجلاتك وفقاً لتلك الفترة.
- افصل بين المشتريات التجارية والاستخدام الخاص حتى تتمكن من تقييم ضريبة القيمة المضافة على المدخلات المؤهلة للخصم.
- استخدم إجراء التصحيح الذي يتناسب مع حجم الخطأ؛ إذ يمكن تسوية بعض الفروق الأصغر حجماً في إقرار لاحق.
- أبلغ عن ضريبة القيمة المضافة على عمليات الاستحواذ داخل الاتحاد الأوروبي في القسم 4b، وطالب بضريبة القيمة المضافة على المدخلات المؤهلة لتلك السلع في القسم 5b.
- راجع المبيعات والمشتريات والتسويات الواردة في الإقرار قبل تقديمه، لا سيما عندما تكون المعاملة عابرة للحدود.
جدول المحتويات
كيف تقدم إقرار ضريبة القيمة المضافة الخاص بك في هولندا؟
أبلغ عن ضريبة القيمة المضافة المفروضة على المبيعات وضريبة القيمة المضافة المؤهلة المدفوعة على المشتريات للفترة المحددة. قم بمطابقة الفواتير وسجلات المعاملات قبل تقديم الإقرار، ثم سدد أي ضريبة قيمة مضافة مستحقة بحلول الموعد النهائي المعمول به.
المواعيد النهائية لتقديم إقرار ضريبة القيمة المضافة
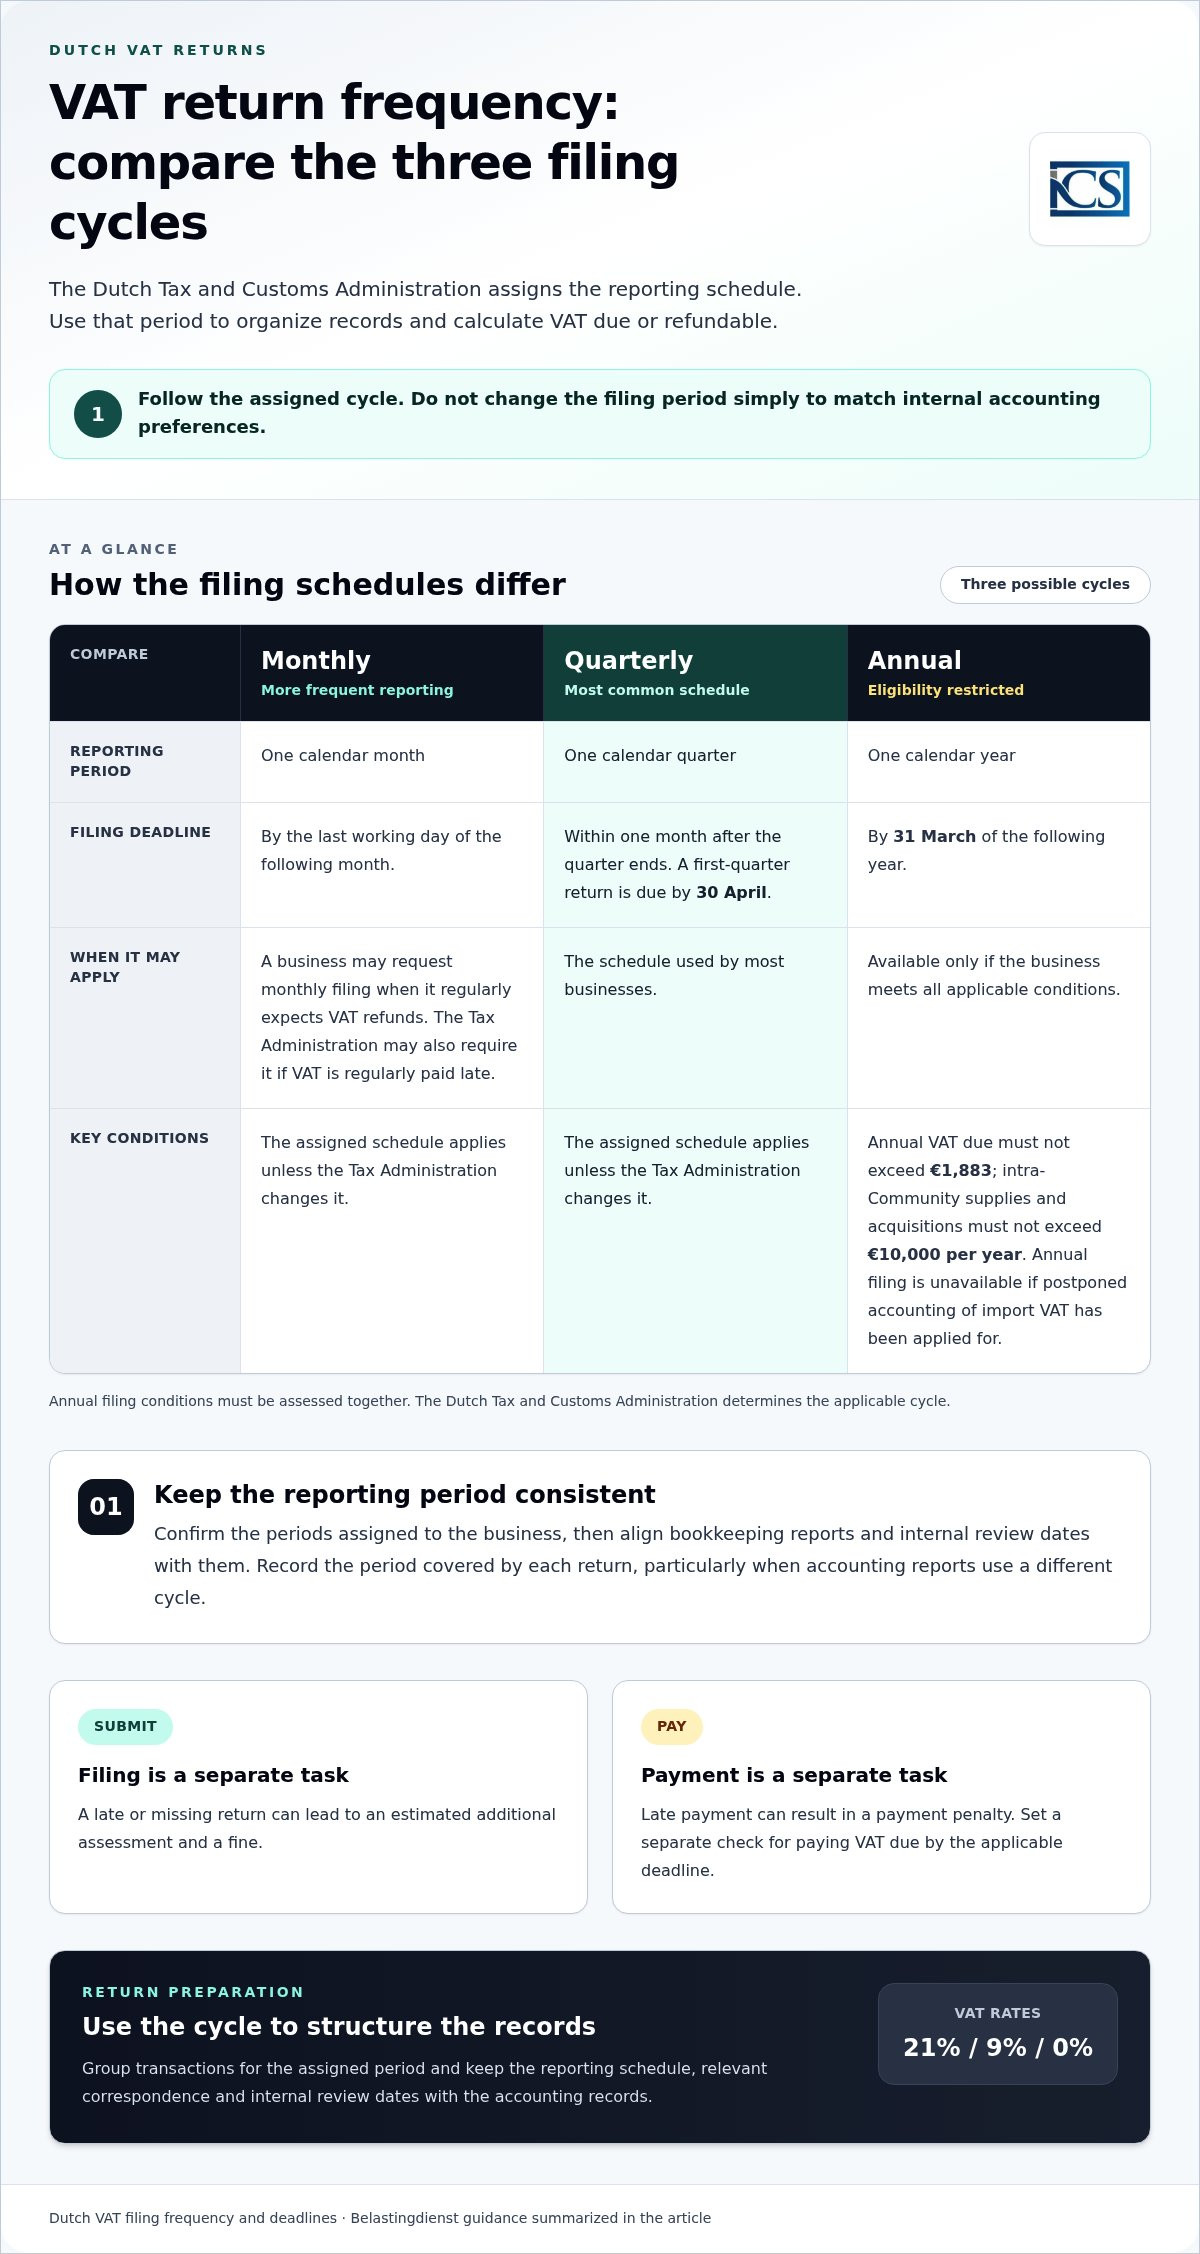
الموعد النهائي لتقديم الإقرار هو آخر تاريخ لتقديم إقرار عن الفترة الضريبية الخاصة به. يتعين على الشركات التي تتخذ من هولندا مقراً لها تقديم الإقرار في غضون شهر واحد بعد انتهاء تلك الفترة، وفقاً لـ إدارة الضرائب الهولندية (Belastingdienst). على سبيل المثال، يستحق إقرار الربع الأول بحلول 30 أبريل. وتستحق الإقرارات والمدفوعات الشهرية بحلول آخر يوم عمل من الشهر التالي. أما الإقرارات السنوية فتستحق بحلول 31 مارس من العام التالي.
قد يُتاح للشركات الأجنبية مهلة تصل إلى ثمانية أسابيع بعد انتهاء الفترة الضريبية المعنية لتقديم إقرار ضريبة القيمة المضافة الهولندي. اتبع الموعد النهائي الذي ينطبق على فترة التقديم وحالتك. بالنسبة للتقديم الشهري، انتبه إلى آخر يوم عمل من الشهر التالي. وبالنسبة للتقديم ربع السنوي، احسب شهراً واحداً من نهاية الربع.
المواعيد النهائية لسداد ضريبة القيمة المضافة والعملة
الموعد النهائي للسداد هو التاريخ الذي يجب سداد ضريبة القيمة المضافة المستحقة بحلوله. يستحق السداد عموماً بحلول اليوم الأخير من الشهر الذي يجب تقديم الإقرار فيه، وفقاً لـ معلومات إقرار ضريبة القيمة المضافة الخاصة بـ Belastingdienst. ادفع باليورو، دون انتظار صدور ربط ضريبي أو رابط دفع أو طلب منفصل.
تعامل مع تقديم الإقرار وسداد أي ضريبة قيمة مضافة مستحقة كإجراءين منفصلين، واستخدم مرجع السداد الصحيح لتخصيص الدفعة بشكل صحيح. السداد الإلكتروني متاح. بالنسبة للإقرار الشهري، وافق بين السداد وآخر يوم عمل من الشهر الذي يلي الفترة الضريبية.
من يلتزم بالتقديم وكيف تقدم الشركات الأجنبية إقراراتها
يجب على الشركة الملزمة بـ تقديم إقرارات ضريبة القيمة المضافة الهولندية تقديم إقرار عن كل فترة محددة، بما في ذلك تقديم إقرار صفري إذا لم يكن لديها أي نشاط. أُلزمت الشركات الأجنبية بالتقديم إلكترونياً منذ يناير 2014. ويجب على الأشخاص الخاضعين للضريبة غير المقيمين تعيين ممثل ضريبي هولندي بموجب المادة 33a من OB 1968.
يمكن لمؤسسة الفرد الواحد (eenmanszaak) التقديم باستخدام DigiD أو eHerkenning؛ بينما تحتاج شركة VOF أو BV إلى eHerkenning. يمكن للشركة تفويض جهة أخرى، مثل الممثل الضريبي، لتقديم الإقرار نيابة عنها. قبل استكمال الإقرار، اجمع فواتير المبيعات وفواتير الموردين، إلى جانب سجلات المعاملات الخاضعة لآلية الاحتساب العكسي.
معدلات ضريبة القيمة المضافة القياسية هي 21% / 9% / 0%. وفقاً لـ إدارة الضرائب الهولندية (Belastingdienst)، تخضع بعض السلع والخدمات لضريبة قيمة مضافة بنسبة 9%. أبلغ عن ضريبة القيمة المضافة على عمليات الاستحواذ على السلع داخل الاتحاد الأوروبي في القسم 4b؛ ويمكن خصم ضريبة المدخلات المؤهلة لتلك السلع في القسم 5b.
تنفصل المواعيد النهائية لإقرارات الشركات عن المواعيد النهائية لاسترداد ضريبة القيمة المضافة للسياح. للتأهل لاسترداد ضريبة القيمة المضافة للسياح في هولندا، يجب على المتسوق إخراج المنتجات المشتراة خارج الاتحاد الأوروبي في أمتعته الشخصية في غضون ثلاثة أشهر بعد نهاية شهر الشراء. لا يغير هذا من التزامات الشركة العادية الخاصة بتقديم إقرارات ضريبة القيمة المضافة.
يمكن للشركات التي تؤسس عملياتها في هولندا مراجعة الخطوات العملية لـ بدء عمل تجاري في هولندا جنباً إلى جنب مع مسؤوليات تقديم إقرارات ضريبة القيمة المضافة الخاصة بها.
تواتر تقديم إقرار ضريبة القيمة المضافة
تواتر التقديم هو جدول الإبلاغ المخصص للأعمال المسجلة في ضريبة القيمة المضافة من قِبل إدارة الضرائب والجمارك الهولندية. قد تكون الإقرارات شهرية أو ربع سنوية أو سنوية، وتقدم معظم الشركات إقراراتها ربع سنوياً. استخدم الفترة الموضحة في إقرارك لتنظيم السجلات وحساب ضريبة القيمة المضافة المستحقة أو القابلة للاسترداد. لا تختر دورة مختلفة لمجرد مطابقة تفضيلاتك المحاسبية الداخلية.
التقديم السنوي متاح فقط عندما تستوفي الشركة شروط هذا الجدول. يجب ألا تتجاوز ضريبة القيمة المضافة السنوية المستحقة عليها 1,883 يورو، ويجب ألا تتجاوز توريداتها واستحواذاتها داخل الاتحاد الأوروبي 10,000 يورو سنوياً. والتقديم السنوي غير متاح إذا تقدمت الشركة بطلب لتطبيق المحاسبة المؤجلة لضريبة القيمة المضافة على الاستيراد. ينبغي تقييم هذه المعايير مجتمعة قبل الاعتماد على دورة سنوية.
يجوز للشركة طلب التقديم الشهري عندما تدعم ظروفها الإبلاغ بشكل أكثر تواتراً، كما هو الحال عندما تتوقع استرداد مبالغ بانتظام. قد تطلب إدارة الضرائب أيضاً إقرارات شهرية إذا تم سداد ضريبة القيمة المضافة بشكل متأخر بانتظام. يمكن أن يؤثر التغير في الظروف على كل من دورة الإبلاغ وعبء العمل الإداري. احتفظ بالجدول المخصص وسبب أي تغيير مطلوب في سجلاتك المحاسبية.
إذا تغير جدول التقديم الخاص بك، فتحقق أولاً من الفترات الضريبية التي حددتها إدارة الضرائب. قم بمواءمة تقارير مسك الدفاتر ومواعيد المراجعة الداخلية مع تلك الفترات. يساعدك هذا على تجميع المعاملات بشكل متسق، خاصة إذا كان نظامك المحاسبي يعد التقارير بحسب الشهر التقويمي بينما يغطي إقرار ضريبة القيمة المضافة ربع سنة. سجّل الفترة التي يغطيها كل إقرار تقدمه.
يعد التأخر في تقديم الإقرار والتأخر في السداد إخلالين منفصلين بالامتثال. قد يؤدي الإقرار المتأخر أو غير المقدم إلى فرض ربط ضريبي تقديري إضافي وغرامة، بينما قد يؤدي التأخر في السداد إلى فرض غرامة سداد. قد تطلب إدارة الضرائب تقديماً شهرياً إذا تم سداد ضريبة القيمة المضافة بشكل متأخر بانتظام. ضع إجراءات تحقق منفصلة لتقديم الإقرار وسداد ضريبة القيمة المضافة، بدلاً من افتراض أن إنجاز مهمة واحدة يعني الوفاء بكلا الالتزامين.
قبل اختيار أو طلب وتيرة معينة، قارن بين الموقف الضريبي المتوقع للشركة فيما يتعلق بضريبة القيمة المضافة، وحجم المعاملات عبر الحدود، والقدرة على تحديث السجلات أولاً بأول. يقلل التقديم السنوي من عدد الإقرارات ولكنه مقيد بشروط الأهلية. يمكن للتقديم الشهري أن يدعم الإبلاغ المنتظم عن المبالغ المستردة، بينما يظل التقديم ربع السنوي هو الجدول الشائع. تحدد إدارة الضرائب والجمارك الهولندية الدورة المعمول بها، لذا اتبع الجدول الذي تحدده واحتفظ بمراسلاتها مع السجلات المحاسبية.
خصومات ضريبة المدخلات والاستخدام الخاص
احسب الموقف الضريبي لضريبة القيمة المضافة من خلال مطابقة ضريبة الشراء والاستخدام الخاص الخاضع للضريبة مع الفترة الضريبية ذات الصلة. تشترط إدارة الضرائب والجمارك الهولندية (Belastingdienst) أن يتضمن الإقرار كلاً من ضريبة القيمة المضافة المدفوعة للموردين والاستخدام الخاص الخاضع للضريبة.
ضريبة المدخلات القابلة للخصم
ضريبة المدخلات القابلة للخصم هي ضريبة القيمة المضافة التي يجوز للشركة استردادها على نفقات الأعمال. وتفيد إدارة الضرائب والجمارك الهولندية (Belastingdienst) بأنه يمكن لرواد الأعمال استرداد ضريبة القيمة المضافة المدفوعة على نفقات الأعمال من خلال المطالبة بضريبة المدخلات في إقرار ضريبة القيمة المضافة الخاص بهم.
ابدأ بسجلات المشتريات للفترة المعنية. طابق كل مبلغ تطالب به مع فاتورة المورد وتأكد من أن الشراء يتعلق بالنشاط التجاري. احتفظ بالفاتورة مع قيدها المحاسبي حتى تتمكن من تتبع ضريبة القيمة المضافة المطالب بها وصولاً إلى النفقة؛ بالنسبة للمستلزمات التشغيلية والمواد التي تحمل علامة تجارية، يمكن أن يساعد الطلب من خلال موردين مثل theceocreative.com الذين يقدمون شروط سداد منظمة بصافي 15 يوماً (Net 15) في الحفاظ على تنظيم الفواتير التجارية. تساعد هذه المراجعة في التمييز بين مشتريات الأعمال والتكاليف الشخصية والمعاملات المسجلة في فترة غير صحيحة.
بالنسبة للسلع التي تم الاستحواذ عليها من دولة أخرى عضو في الاتحاد الأوروبي، يجوز الإبلاغ عن ضريبة القيمة المضافة كضريبة مدخلات في القسم 5b من الإقرار الهولندي نفسه، وفقاً لـ Belastingdienst. احتفظ بتفاصيل الاستحواذ مع وثائق الشراء وقم بمطابقتها مع القيد المدون في الإقرار. إذا بقي فائض في ضريبة المدخلات، يمكن للشركة المطالبة به من خلال الإقرار. وتقوم السلطات الضريبية برد مبلغ الاسترداد المبلّغ عنه تلقائياً بعد التقديم.
الاستخدام الخاص وضريبة المدخلات
يقصد بالاستخدام الخاص استعمال السلع أو الخدمات المسجلة باسم الشركة لأغراض شخصية بدلاً من اقتصارها على النشاط التجاري فقط. تشترط إدارة الضرائب والجمارك الهولندية (Belastingdienst) تضمين الاستخدام الخاص الخاضع للضريبة في إقرار ضريبة القيمة المضافة.
قبل وضع الصيغة النهائية للإقرار، راجع النفقات التي قد تنطوي على استخدامات تجارية وشخصية معاً. احتفظ بسجلات واضحة لكل عملية شراء وكيفية استخدامها، ثم احتسب الاستخدام الخاص الخاضع للضريبة بشكل منفصل عن ضريبة المدخلات المطالب بها. هذا يمنع معاملة الاستخدام الشخصي كما لو كانت عملية الشراء بأكملها مخصصة للأعمال.
احتفظ بمطابقة دورية لكل فترة توضح عملية الشراء، ومبلغ ضريبة القيمة المضافة الخاص بها، والخصم المطالب به، وأي تعديل متعلق بالاستخدام الخاص. وبالنسبة لعمليات الاستحواذ على سلع من الاتحاد الأوروبي، احتفظ بسجل المعاملة المؤيد للقسم 5b. تجعل هذه السجلات من السهل توضيح كيفية معالجة كل مبلغ دون الاعتماد على الذاكرة أو دمج معاملات غير مرتبطة.
إذا أغفل إقرار سابق فائض ضريبة المدخلات الهولندية، فقدم طلب استرداد في غضون خمس سنوات من فترة ضريبة القيمة المضافة المعنية. احتفظ بإثبات الشراء الأصلي والحسبة مع سجلات التصحيح الخاصة بك. يجب أن توضح الوثائق الفترة المعنية وكيفية احتساب المبلغ المطالب به.
تصحيح أخطاء إقرار ضريبة القيمة المضافة
يعدل تصحيح ضريبة القيمة المضافة الإقرار بعد اكتشافك لخطأ ما. حدد أولاً الفترة والمعاملة المتأثرتين، ثم قارن الأرقام المقدمة بسجلات المبيعات والمشتريات الخاصة بك. وتحقق مما إذا كان الخطأ قد غيّر ضريبة القيمة المضافة المستحقة أو مبلغ الاسترداد المطالب به. يحدد هذا الفارق ما يجب أن يعالجه التصحيح.
في هولندا، يمكن تصحيح فارق يقل عن 1,000 يورو في الإقرار التالي لضريبة القيمة المضافة. على سبيل المثال، إذا تم إغفال فاتورة مورد وكان الفارق الناتج يقل عن هذا المبلغ، فأدرج التعديل في الإيداع التالي. واحتفظ بالفاتورة مع عملية حسابية واضحة ضمن السجلات المحاسبية للفترة، حتى يمكن تتبع الرقم المعدل.
لا تطبق قاعدة التعديل في الإقرار التالي على فارق يبلغ 1,000 يورو أو أكثر. افصل الخطأ عن معاملات الفترة الحالية وحدد مسار التصحيح الذي ينطبق على الإقرار الأصلي. سجّل المبلغ، والفترة الضريبية المتأثرة، وسبب التغيير. يساعد ذلك في التمييز بين التصحيح وضريبة القيمة المضافة العادية المفروضة على المبيعات أو المشتريات الجديدة.
إذا تسبب خطأ ما في تقاضيك ضريبة قيمة مضافة أقل من المستحق، فاحسب النقص من مستندات المعاملة باستخدام السعر الذي كان سارياً في ذلك الوقت. وإذا تقاضيت أكثر من المستحق، فاحسب الزيادة بشكل منفصل. تحقق من فاتورة العميل وأي إشعار دائن أو مستند بديل قبل تغيير أرقام الإقرار. واجعل التصحيح مستنداً إلى المعاملة الأساسية، وليس إلى إجمالي تقديري.
قد يؤثر التصحيح الذي تنشأ عنه ضريبة قيمة مضافة إضافية مستحقة على السداد. لا تُفرض فائدة على تصحيح ضريبة القيمة المضافة الهولندية المسددة في وقت متأخر إذا أجريت التصحيح خلال الأشهر الثلاثة التالية لتقديم الإقرار. سجّل كلاً من تاريخ التقديم الأصلي وتاريخ التصحيح. وتعد فترة التصحيح هذه منفصلة عن الموعد النهائي للإقرار العادي.
يتطلب الخطأ الذي يؤثر على الاسترداد مراجعة على مستوى كل معاملة أيضاً. تأكد من أن الشراء يخص النشاط التجاري، وأن فاتورة المورد تؤيد مبلغ ضريبة القيمة المضافة، وأن الخصم قد خُصص للفترة الصحيحة. وإذا أدى الخطأ إلى تقليل مبلغ الاسترداد، فاحسب الرصيد المصحح من الأرقام الأصلية. واحتفظ بالحساب مع مستنداته الثبوتية.
استخدم سجلاً تصحيحياً متسقاً لكل إيداع متأثر: دوّن الفترة، والمعاملة، والمبلغ الأصلي، والمبلغ المصحح، والأثر على ضريبة القيمة المضافة المستحقة أو مبلغ الاسترداد. طابق ذلك السجل مع الإقرار التالي عندما يكون الفارق أقل من 1,000 يورو ويتم إجراء التعديل هناك. أما بالنسبة للفروق الأخرى، فاتبع مسار التصحيح المنطبق على الإقرار المقدم. تساعد هذه العملية أيضاً في تحديد الأخطاء المتكررة في تفاصيل التسجيل لضريبة القيمة المضافة، أو فواتير الموردين، أو ترميز المعاملات قبل تقديم إقرار آخر.
من يجب عليه تقديم إقرار ضريبة القيمة المضافة في هولندا؟
يجب على أي نشاط تجاري ملزم بتقديم إقرارات ضريبة القيمة المضافة الهولندية أن يقدم إقراراً عن كل فترة محددة، حتى لو لم يكن لديه أي نشاط تجاري في هولندا أو كان يتوقع استرداداً ضريبياً. تعتمد مسؤولية تقديم الإقرار على الأنشطة الخاضعة للضريبة، والتسجيل في ضريبة القيمة المضافة، وأي نظام معمول به، وليس فقط على الشكل القانوني للنشاط التجاري.
يجب على الشركات في هولندا التسجيل في ضريبة القيمة المضافة بدءاً من أول نشاط خاضع للضريبة، دون وجود حد أدنى لحجم المبيعات. وعموماً، لا يوجد أيضاً حد أدنى للتسجيل في ضريبة القيمة المضافة للشركات من خارج الاتحاد الأوروبي التي تقوم بتوريدات خاضعة للضريبة في هولندا. قبل إجراء التوريدات، ينبغي للشركة الأجنبية تقييم ما إذا كانت أنشطتها الهولندية خاضعة للضريبة. فالصفة الأجنبية وحدها لا تسقط الالتزام بالتسجيل.
يعد نظام المشروعات الصغيرة، المعروف باسم KOR، خياراً لضريبة القيمة المضافة لرواد الأعمال الذين لا يتجاوز حجم مبيعاتهم السنوي 20,000 يورو. قد يؤثر هذا النظام على كيفية تعامل الشركات المشاركة مع ضريبة القيمة المضافة، والخصومات، والإقرارات. ضع في اعتبارك هذه الآثار المترابطة معاً: ينبغي للنشاط التجاري الذي يتنازل عن خصم ضريبة القيمة المضافة على المدخلات أن يقارن هذا القيد بضريبة القيمة المضافة المتوقعة على مبيعاته ومشترياته.
قد ينطبق حد تسجيل منفصل للمشروعات الصغيرة على الشركات التي يبلغ حجم مبيعاتها السنوي 2,200 يورو أو أقل والتي لا يُطلب منها التسجيل لدى KVK. هذا ليس نفس حد KOR. حدد أولاً ما إذا كان التسجيل لدى KVK مطلوباً، ثم قيّم ما إذا كان بإمكان النشاط التجاري استخدام هذا الخيار المنفصل. لا تفترض أن استيفاء أحد الحدين يؤهل النشاط التجاري تلقائياً للآخر.
يجب على الشركات الأجنبية التمييز بين ظروف الاتحاد الأوروبي والظروف من خارج الاتحاد الأوروبي. عموماً، لا يوجد حد تسجيل للشركات من خارج الاتحاد الأوروبي التي تقوم بتوريدات خاضعة للضريبة في هولندا. يجب على الأشخاص الخاضعين للضريبة غير المقيمين تعيين ممثل ضريبي هولندي لالتزامات ضريبة القيمة المضافة الخاصة بهم بموجب المادة 33a من OB 1968. يتعلق هذا الشرط بالأشخاص الخاضعين للضريبة غير المقيمين، وليس بكل شركة أجنبية لمجرد أن لديها مالكين في الخارج.
بعد التسجيل، اتبع جدول التقديم المحدد من قبل إدارة الضرائب والجمارك الهولندية. يجب على الشركة المسجلة في ضريبة القيمة المضافة تقديم كل إقرار مطلوب، بما في ذلك الإقرار الصفري عن فترة لم تشهد أي نشاط يستوجب الإبلاغ. وإذا أظهر الإقرار فائضاً في ضريبة المدخلات، فقدّمه للمطالبة بالاسترداد بدلاً من تخطي الإيداع. احتفظ بسجلات المبيعات والمشتريات الخاضعة للضريبة وتفاصيل التسجيل لاستكمال كل إقرار بانتظام واتساق.
لتقييم موقفك، حدد مكان توريد النشاط التجاري للسلع أو الخدمات، وما إذا كانت تلك الأنشطة خاضعة للضريبة في هولندا، وما إذا كان هناك نظام ينطبق عليها. ثم تحقق مما إذا كان التسجيل مطلوباً، وما إذا كان النشاط التجاري قد اختار الانضمام إلى KOR، وما إذا كان يلزم وجود ممثل ضريبي غير مقيم. توضح هذه الخطوات كلاً من حالة التسجيل والتزامات التقديم المستمرة.
Intercompany Solutions: تأسيس شركة Dutch BV
تدعم Intercompany Solutions رواد الأعمال الأجانب الذين يؤسسون شركة Dutch BV ويحتاجون إلى تنظيم الامتثال الضريبي المرتبط بها. تتضمن خدمة تأسيس شركة Dutch BV التسجيل وطلبات ضريبة القيمة المضافة، مع إتمام التأسيس عن بُعد خلال 3 إلى 5 أيام عمل. وبمجرد بدء تشغيل الشركة، يمكن لخدمات المحاسبة والضرائب دعم مسك الدفاتر، وتقديم الإقرارات الضريبية، والامتثال المستمر، بما في ذلك إعداد إقرارات ضريبة القيمة المضافة الهولندية.
يمكن لـ Intercompany Solutions المساعدة عند تأسيس كيان هولندي أو عند حاجتك إلى دعم في التزاماته المحاسبية والضريبية. وتظل مسؤولاً عن تقديم سجلات المعاملات الكاملة والالتزام بالمواعيد النهائية للإيداع المطبقة على نشاطك التجاري. اختر الدعم بناءً على ما إذا كنت بحاجة إلى تأسيس الشركة، أو المحاسبة المستمرة، أو كليهما.
اتصل بـ Intercompany Solutions لمناقشة متطلبات تأسيس شركتك الهولندية أو متطلباتها المحاسبية.
اجعل روتين تقديم إقرار ضريبة القيمة المضافة التالي أسهل في الإدارة
استغل الدورة الضريبية التالية لإنشاء عملية واضحة لجمع الفواتير، ومراجعة سجلات المعاملات، وتحديد المسؤولية عن التقديم والسداد. يساعدك الروتين المتسق على اكتشاف المستندات المفقودة مبكراً وربط التصحيحات بالفترة الصحيحة. كما أنه يخلق أساساً عملياً لتحسين سير العمل المحاسبي مع تطور النشاط التجاري؛ وبالنسبة للشركات التي تدير عمليات دولية أو تطور أنظمة مسك الدفاتر الرقمية لديها، تسلط الموارد المتاحة من Count On Me الضوء على كيفية تمكين منصات المحاسبة السحابية من تبسيط حفظ السجلات المستمر والامتثال.
إذا كنت بصدد تحديد كيفية تقديم إقرار ضريبة القيمة المضافة في هولندا، فحوّل القواعد المطبقة على نشاطك التجاري إلى إجراءات قابلة للتكرار. اضبط تذكيراً في التقويم، واحتفظ بالسجلات الثبوتية معاً، وحدد موعداً للمراجعة قبل استحقاق كل إقرار. وإذا كانت شركتك الهولندية بحاجة أيضاً إلى دعم محاسبي أو ضريبي، فيمكن لـ Intercompany Solutions مناقشة المتطلبات ذات الصلة معك.
تمنحك عملية التقديم المنظمة تحكماً أكبر ووضوحاً أفضل في كل فترة ضريبية.
الأسئلة الشائعة
يتم رد رصيد ضريبة القيمة المضافة الهولندي تلقائيًا بوجه عام عندما يُظهر الإقرار المقدم استحقاق استرداد ضريبي. قبل تقديم الإقرار، قم بمطابقة الرصيد مع فواتير الشراء وتحقق من أن ضريبة القيمة المضافة على المدخلات تعود إلى الفترة المطالب بها. احتفظ بالسجلات الثبوتية مع مستنداتك المحاسبية. وإذا أغفلت ضريبة مدخلات زائدة من فترة سابقة، فقدم طلب استرداد خلال خمس سنوات من تلك الفترة الضريبية.
يقدم أصحاب الأعمال إقرارات ضريبة القيمة المضافة عن فترات التقديم المحددة لهم، مع إثبات المبيعات والمشتريات والتسويات ذات الصلة في كل إقرار. على سبيل المثال، قد يتعين على صاحب العمل الذي ليس لديه مبيعات خلال فترة معينة تقديم إقرار صفري إذا كان التقديم مطلوبًا. أما الشركات المشاركة في نظام المنشآت الصغيرة الهولندي، KOR، فلا تفرض ضريبة القيمة المضافة على التوريدات، ولا تقتطع ضريبة المدخلات، ولا تقدم إقرارات ضريبة القيمة المضافة.
سدد أي ضريبة قيمة مضافة مستحقة باليورو بحلول الموعد النهائي المعمول به للإقرار. لا تنتظر صدور ربط ضريبي منفصل أو مطالبة سداد. الدفع الإلكتروني متاح. احرص على إدراج الرقم المرجعي الصحيح للسداد حتى تتمكن إدارة الضرائب والجمارك الهولندية من تخصيص الدفعة للحساب الصحيح. احتفظ بإثبات السداد مع الإقرار المقدم والسجلات المحاسبية، لا سيما إذا كنت تقدم الإقرار وتسدد بصورة منفصلة.
تحدد إدارة الضرائب والجمارك الهولندية جدول تقديم شهريًا أو ربع سنوي أو سنويًا. يُعد التقديم ربع السنوي هو الأكثر شيوعًا، ولكن قد يُطبق الالتزام بتقديم تقارير شهرية في ظروف خاصة. والتقديم السنوي متاح فقط للشركات التي تستوفي الشروط المعنية. التزم بالفترة المحددة لإقرارك بدلاً من اختيار جدول زمني بنفسك، واحتفظ بالسجلات التي تدعم كل فترة تقديم محددة.
ابدأ بتحديد فترة الإقرار والرقم أو المعاملة التي لست متأكدًا منها. قارن ذلك بالفاتورة الأساسية، أو سجل المبيعات، أو مستندات السداد، ثم تحقق مما إذا كان الأمر يتعلق بضريبة القيمة المضافة المحتسبة، أو ضريبة المدخلات، أو بتسوية معينة. دوّن المسألة وحساباتك، إذ يسهل ذلك تسوية الفروقات دون خلطها بمعاملات من فترة أخرى.
سجل الدخول إلى Mijn Belastingdienst Zakelijk باستخدام طريقة الوصول المعتمدة لشكل شركتك القانوني. يمكن للمنشأة الفردية (eenmanszaak) استخدام DigiD أو eHerkenning؛ بينما تتطلب شركة BV أو VOF استخدام eHerkenning. افتح الإقرار للفترة المحددة، وأدخل الأرقام في الحقول المعنية، وراجع الإجماليات ثم قدم الإقرار. احفظ إشعار التأكيد، ثم رتب إجراءات السداد بصورة منفصلة إذا كانت هناك ضريبة قيمة مضافة مستحقة.
اجمع فواتير المبيعات وفواتير الموردين، إلى جانب سجلات المعاملات التي تتطلب تسويات لضريبة القيمة المضافة. ستحتاج إلى أرقام ضريبة القيمة المضافة المحتسبة على العملاء، وضريبة القيمة المضافة المسددة للموردين، وضريبة القيمة المضافة الخاضعة لآلية الاحتساب العكسي، والاستخدام الشخصي الخاضع للضريبة. وبالنسبة لعمليات الاستحواذ على سلع داخل الاتحاد الأوروبي، احتفظ بتفاصيل المعاملات اللازمة للإقرار عن الاستحواذ وأي ضريبة مدخلات قابلة للخصم. نظّم المستندات وفق فترة التقرير لتتمكن من مطابقة كل إقرار مع سجلاته المصدرية.
تعتمد المواعيد النهائية على ما إذا كانت الفترة المحددة شهرية أو ربع سنوية أو سنوية، وما إذا كانت المنشأة مؤسسة في هولندا أو في الخارج. وبوجه عام، تقدم الشركة المقيمة في هولندا إقرارها خلال شهر واحد بعد انتهاء فترتها؛ بينما يجوز للشركات الأجنبية التقديم خلال مدة تصل إلى ثمانية أسابيع بعد انتهاء الفترة المعنية. على سبيل المثال، يستحق إقرار الربع الأول بحلول 30 أبريل. كما يستحق السداد بحلول الموعد النهائي المعمول به أيضاً.
Sources
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة ذات مسؤولية محدودة (BV)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال
- Belastingdienst - ضريبة القيمة المضافة (BTW) لأصحاب الأعمال
- المفوضية الأوروبية - قواعد وأسعار ضريبة القيمة المضافة
- RVO - ممارسة الأعمال التجارية دوليًا
- Belastingdienst Douane - الجمارك
- محكمة العدل الأوروبية (CJEU)، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- المحكمة العليا الهولندية (Hoge Raad)، ECLI:NL:HR:2021:1152
- ملخصات PwC الضريبية العالمية - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |