


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-29 · Last reviewed 2026-09-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
قد يؤدي الالتزام بعمليات تشغيلية في هولندا قبل اختبار حجم الطلب إلى نشوء تكاليف وأعباء امتثال يمكن تفاديها. ويجب أن يبدأ قرار توسيع الأعمال إلى هولندا بأدلة تثبت ملاءمة السوق، وليس بتأسيس شركة.
من الطبيعي عدم التأكد من نموذج التشغيل الأنسب لخططك، والالتزامات الهولندية المنطبقة، وكيفية إدارة الأعمال من الخارج. يحدد هذا الدليل إطار عمل مرحلياً لمساعدتك في تقييم الطلب قبل تقديم التزامات جوهرية، ومقارنة نماذج التشغيل الرئيسية، وتحديد قرارات الامتثال ذات الصلة بوضعك. كما يوضح كيفية ترتيب مراحل أبحاث السوق، والتأسيس، والإدارة المستمرة زمنياً حتى تتمكن من التخطيط لكل خطوة. ويعتمد المسار الصحيح على عوامل مثل أنشطتك التجارية، وهيكل الملكية، وما إذا كنت تنوي إنشاء كيان هولندي أو خدمة السوق من الخارج. تدرّج في اتخاذ هذه القرارات بالترتيب حتى تتمكن من بناء خطة دخول عملية دون التعامل مع تأسيس الشركة كخطوة أولى.
النقاط الرئيسية
- التحقق من طلب العملاء قبل الالتزام بهيكل قانوني أو تشغيلي.
- المقارنة بين العمل من خلال شركتك الأجنبية الحالية وتأسيس كيان هولندي، ثم تقييم النموذج الأنسب لظروفك.
- تحديد التسجيلات ومسؤوليات تقديم الإقرارات المنطبقة في مرحلة مبكرة، وتنظيم السجلات بما يتماشى مع متطلبات الحفظ ذات الصلة.
- تحديد مسؤوليات واضحة لإصدار الفواتير، ومسك الدفاتر، والأجور، والعقود، وحفظ السجلات، والموافقات الداخلية قبل الإطلاق.
- وضع خطة دخول متسلسلة المراحل، وتحديد القرارات التي يمكنك اتخاذها داخلياً وتلك التي تتطلب مشورة مهنية متخصصة.
جدول المحتويات
توسيع أعمالك إلى هولندا من خلال اختبار ملاءمة السوق أولاً
تحقق من الجدوى التجارية قبل الالتزام بتأسيس قانوني أو تشغيلي. يمكن لتأسيس كيان هولندي أن ينشئ هيكلاً محلياً، لكنه لا يثبت أن العملاء سيشترون منتجك أو خدمتك. إذا كنت تنوي توسيع أعمالك إلى هولندا، فابدأ باختبار طلب العملاء والمتطلبات العملية لخدمة هؤلاء العملاء.
استند إلى أدلة من محادثات المبيعات الخاصة بك، والاستفسارات، والأنشطة التجريبية، وأبحاث العملاء. راجع اقتصاد هولندا للحصول على خلفية عن القطاعات والعلاقات التجارية، ثم قيّم ما يعنيه هذا السياق لعرضك المحدد. الجاهزية لدخول السوق تعني وجود دليل على الطلب مقترناً بخطة تشغيلية قابلة للتطبيق.
تحديد فرصة السوق الهولندية
حدد بدقة الفئة الأكثر ميلاً للشراء، والاحتياج الذي يلبيه عرضك، وكيفية الوصول إلى أولئك العملاء. تحقق مما إذا كان منتجك، وخدمتك، ونهج التسعير لديك، وعملية المبيعات تتناسب مع الشريحة المستهدفة. ضع في اعتبارك القنوات التي يمكنك استخدامها، وكيف يتوقع العملاء الشراء، وما ستتطلبه عمليات التوريد أو الدعم. يمكن للقدرة اللغوية وسهولة الوصول الدولي أن تساهما في التواصل، لكن أياً منهما لا يضمن وجود الطلب.
قارن افتراضاتك بالأدلة المباشرة. على سبيل المثال، سجّل مجموعات العملاء التي تستجيب للتواصل، والأسئلة التي يطرحونها، وما إذا كان نموذج التوريد المقترح يلبي متطلباتهم. راجع عروض المنافسين وقنواتهم لتحديد جوانب تميز مقترح القيمة لديك والمواضع التي قد تتطلب تعديلاً.
وضع معايير دخول قابلة للقياس
حدد مسبقاً الأدلة التي تبرر اتخاذ الخطوة التالية. تشمل المؤشرات المحتملة العملاء المحتملين المؤهلين من شريحتك المستهدفة، أو الاهتمام المتكرر بعد العرض التوضيحي للمنتج، أو طلبات تقديم العروض، أو الالتزامات الأولية من العملاء. اختر مقاييس تتوافق مع دورة المبيعات وعرضك التجاري. الزيارات العامة للموقع الإلكتروني أو الاهتمام غير الرسمي وحدهما لا يمثلان دليلاً على وجود سوق مجدية.
تساعدك الأبحاث الاستكشافية على صياغة الافتراضات واختبارها. تتطلب الالتزامات التشغيلية أدلة أقوى، مثل نية الشراء الواضحة وخطة موثوقة للمبيعات والتوريد والدعم المستمر. حدد نقطة مراجعة وسجل المعطيات التي ستدفعك إلى المتابعة، أو تعديل العرض، أو التوقف مؤقتاً.
بمجرد أن تتكون لديك رؤية أوضح للطلب، استخدم الإرشادات حول بدء عمل تجاري في هولندا للنظر في مسائل التأسيس العملية اللاحقة. افصل بين التحقق من السوق وتأسيس الشركة: اتخذ القرار التشغيلي بناءً على دعم الأدلة له، وليس لمجرد أنه قد تم تأسيس شركة بالفعل.
اختيار نموذج تشغيلي في هولندا قبل التأسيس
بعد تقييم طلب السوق، قرر كيف ستدير أعمالك قبل اتخاذ ترتيبات التأسيس في هولندا. يمكنك الاستمرار في العمل من خلال شركتك الأجنبية الحالية أو إنشاء كيان هولندي. لا يوجد خيار صحيح تلقائياً؛ إذ يعتمد الاختيار على أنشطتك، وهيكل الملكية، والاتفاقيات مع العملاء، وخطط إدارة العمليات. يعد الكيان الهولندي أحد السبل الممكنة لدخول السوق، ولكنه ليس شرطاً مسبقاً لكل عمل تجاري.
مقارنة النماذج التشغيلية الرئيسية
ميّز بين النموذج التشغيلي والشكل القانوني. يجوز لشركة أجنبية قائمة أن تخدم العملاء الهولنديين دون إنشاء كيان هولندي، غير أن التبعات تعتمد على الوقائع الفعلية. يُنشئ الكيان الهولندي هيكلاً قانونياً محلياً تترتب عليه اعتبارات التأسيس والإدارة الخاصة به.
| معيار القرار | الشركة الأجنبية القائمة | الكيان الهولندي |
|---|---|---|
| الهيكل القانوني | تستمر الأعمال من خلال كيانها القانوني الأجنبي القائم. | تُدار الأعمال من خلال شكل قانوني مؤسس في هولندا. |
| قرار التأسيس | تقييم ما إذا كانت الشركة القائمة قادرة على دعم نموذج المبيعات والتوريد المستهدف. | اختيار شكل قانوني هولندي يتناسب مع الملكية والخطة التشغيلية. |
| الإدارة | تحديد كيفية التعامل مع المعاملات والمسؤوليات المتعلقة بهولندا ضمن الشركة القائمة. | التخطيط للتسجيلات المعمول بها والإدارة المستمرة للكيان الهولندي. |
| إجراءات التأسيس الرسمية | تعتمد على اختصاص الشركة القائمة وهيكلها. | لا تتطلب Eenmanszaak وVOF وCV وmaatschap وجود موثق عقود؛ بينما تتطلب BV وNV وstichting ذلك. |
هذه المقارنة العامة لا تحدد المعاملة الضريبية أو المسؤولية القانونية، فهذه المسائل تخضع للشكل المختار وظروفك الخاصة. وتعد نظرة عامة على الهياكل التجارية من Business.gov.nl نقطة انطلاق مفيدة لمقارنة الأشكال القانونية.
تحديد ما إذا كانت Dutch BV تتناسب مع الخطة
قد تلائم شركة BV الأعمال التي تحتاج إلى كيان قانوني هولندي، ولكنها ليست متطلباً تلقائياً لدخول السوق. الحد الأدنى لرأس مال الأسهم لشركة Dutch BV هو 1 يورو. ضع في اعتبارك هيكل الملكية، واتخاذ القرار، والترتيبات عبر الحدود قبل اختيار هذا الشكل. إذا وقع اختيارك على BV، فراجع متطلبات تأسيس الشركات الهولندية وتحقق من مسار التأسيس المناسب لظروفك.
عندما تؤثر الملكية، أو الإقامة الضريبية، أو الترتيبات عبر الحدود على القرار، فاطلب المشورة القانونية أو الضريبية المؤهلة. يمكنك أيضاً مناقشة أسئلتك حول تأسيس Dutch BV قبل الالتزام بهيكل معين.
التخطيط للتسجيلات والضرائب والامتثال في هولندا قبل الإطلاق
بمجرد اختيار نموذج تشغيلي، طابق تسجيلاته والتزاماته الدورية مع أنشطتك التجارية الفعلية. يمكن أن تختلف المتطلبات بين الكيان الهولندي والشركة الأجنبية، وتعتمد معاملة ضريبة القيمة المضافة BTW على المعاملات والظروف. استخدم قائمة التحقق هذه لتحديد المسؤوليات قبل بدء النشاط التجاري.
- تحديد التسجيلات المعمول بها. تحقق مما إذا كانت المنشأة بحاجة إلى التسجيل في ضريبة القيمة المضافة BTW في هولندا، ورقم EORI إذا كان ذلك وثيق الصلة بأنشطتها. توفر إدارة الضرائب الهولندية (Belastingdienst) إرشادات حول ضريبة القيمة المضافة BTW، بينما توضح غرفة التجارة (KVK) تسجيل الشركات. لا تفترض أن كل شركة تتوسع تخضع للالتزامات ذاتها.
- تحديد مسؤولية تقديم الإقرارات. عيّن الشخص أو المستشار المسؤول عن كل إقرار وتقديم وإخطار بالتغيير. وثّق من يقوم بإعداد كل بند ومراجعته وتقديمه.
- إعداد السجلات ومواعيد تقديم التقارير. أنشئ آلية لحفظ الفواتير والعقود وسجلات المعاملات والمراسلات، ثم أضف مواعيد التقديم ذات الصلة إلى تقويم مشترك.
- التأكد من الالتزامات قبل الإطلاق. تحقق من القواعد المطبقة على الكيان والنشاط والترتيبات عبر الحدود بدلاً من الاعتماد على قائمة تحقق عامة وحدها.
التسجيل في ضريبة القيمة المضافة BTW منفصل عن التسجيلات الأخرى وواجبات التقديم الخاصة بالشركة. بالنسبة للكيانات المملوكة لأجانب، يستغرق التسجيل في ضريبة القيمة المضافة BTW عادةً من 6 إلى 8 أسابيع. تعامل مع هذا كتقدير تخطيطي، وليس كوقت معالجة مضمون أو موعد نهائي قانوني. تبلغ معدلات ضريبة القيمة المضافة BTW نسبة 21% أو 9% أو 0%، اعتماداً على السلع أو الخدمات والمعاملة. راجع الإرشادات الحالية لضريبة القيمة المضافة BTW من Belastingdienst لمعرفة المعاملة المحددة.
بناء تقويم للامتثال ونظام للسجلات
حدد بوضوح مسؤولية تقديم الإقرارات. بالنسبة لشركة Dutch BV، سجّل الشخص المسؤول عن شؤون ضريبة دخل الشركات، ومسك الدفاتر، والحسابات السنوية، وأي إقرارات مطبقة لضريبة القيمة المضافة BTW. تبلغ معدلات ضريبة دخل الشركات المعلنة 19% حتى 200,000 يورو و25.8% لما يتجاوز ذلك. ويعتمد تطبيقها على الأرباح الخاضعة للضريبة للشركة وظروفها؛ تحقق من القواعد الحالية لدى Belastingdienst.
بالنسبة للكيانات الهولندية المعنية، حافظ على تحديث معلومات الملكية: الحد الأدنى للمستفيد الفعلي النهائي UBO هو >25%، ويجب الإبلاغ عن تغييرات UBO في غضون 7 أيام. راجع إرشادات KVK بشأن تسجيل UBO للتعرف على متطلبات الإبلاغ المعمول بها. يتم الاحتفاظ بالسجلات لمدة 7 سنوات، أو 10 سنوات بالنسبة للأموال غير المنقولة. تُقدم الحسابات السنوية إلى KVK في غضون 12 شهراً من نهاية السنة المالية. أضف كل تاريخ معمول به إلى تقويم الامتثال وتحقق من الالتزام المحدد وفقاً لظروف كيانك.
إعداد العمليات الهولندية والتوظيف والإدارة المالية
تتطلب خطة الدخول القابلة للتطبيق تحديدًا واضحًا للمسؤولية عن المهام اليومية، وليس مجرد اختيار هيكل قانوني. قبل بدء النشاط التجاري، حدد من سيقوم بإصدار الفواتير، ومسك الدفاتر، وإدارة العقود، وحفظ السجلات، والموافقة على المدفوعات أو الالتزامات الأخرى. إذا كان فريقك في الخارج، فقم بتوثيق كيفية نقل المعلومات ومن يحق له التصرف عند غياب الشخص المسؤول.
تخطيط التوظيف والامتثال لقوانين العمل
حدد أولاً ما إذا كنت تخطط لتوظيف موظفين أو استخدام نموذج تعاقد آخر. هذه الترتيبات غير قابلة للتبادل تلقائيًا؛ إذ يعتمد التعامل الصحيح على علاقة العمل الفعلية والقواعد المعمول بها. كما يمكن أن تختلف متطلبات التوظيف باختلاف الوضع القانوني للعامل. على وجه الخصوص، تختلف اعتبارات تصريح العمل لمواطني الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية وسويسرا مقارنة بالأشخاص من خارج تلك المجموعات. تحقق من التوجيهات الحكومية الهولندية بشأن توظيف الموظفين، وحيثما ينطبق ذلك، معلومات العمل والإقامة الخاصة بـ IND قبل الاتفاق على تواريخ البدء أو المسؤوليات.
حدد من سيجمع معلومات الموظفين، ويُعد مدخلات جدول الرواتب، ويراجع المدفوعات، ويحتفظ بالسجلات ذات الصلة. إذا كان التوظيف جزءًا من خطتك، فاستشر هذا الدليل الخاص بكشوف المرتبات في هولندا لمعرفة المسائل التي يجب مراعاتها في تخطيطك. تقدم Intercompany Solutions أيضًا خدمات كشوف المرتبات للكيانات الهولندية، بما في ذلك إدارة كشوف المرتبات ودعم التوظيف.
تحديد المسؤولية عن الإدارة المالية
اجعل كل عملية محددة بوضوح. قم بتعيين مُعدّ ومراجع لمسك الدفاتر، وإقرارات ضريبة القيمة المضافة المعمول بها، والإيداعات السنوية، والتقارير المالية. حدد مواعيد نهائية داخلية قبل مواعيد الاستحقاق الرسمية، وأنشئ عملية موافقة للفواتير، ومدفوعات الموردين، والعقود. المسؤوليات الواضحة تقلل من مخاطر تعثر التسليم عند إدارة الشؤون الإدارية عبر ولايات قضائية متعددة.
اتفق على كيفية وصول المستندات الثبوتية إلى الشخص الذي يتولى مسك الحسابات، ومن يتحقق من سجلات المعاملات، وأين تُحفظ السجلات النهائية. إذا كان الملاك أو المديرون يعملون في بلدان مختلفة، فحدد من يمكنه الموافقة على الالتزامات وكيفية توثيق الموافقات. تأكد من واجبات إعداد التقارير التي تنطبق على الكيان والأنشطة التي اخترتها بدلاً من افتراض أن جميع الشركات لديها نفس جدول الإيداع.
إذا كان فتح حساب مصرفي هولندي جزءًا من خطتك، فتعامل معه كمسار عمل منفصل وتأكد من الوثائق التي يطلبها مقدم الخدمة. تقدم Intercompany Solutions المساعدة في فتح الحسابات المصرفية كجزء من دعمها لرواد الأعمال الذين يؤسسون شركة هولندية.
تحويل خطة التوسع في هولندا إلى إطلاق متسلسل المراحل
حول القرارات الناتجة عن تقييم السوق، والنموذج التشغيلي، ومراجعة الامتثال، وخطة العمليات إلى تسلسل زمني. يساعدك هذا في تحديد ما يمكن البت فيه داخلياً والمواضع التي تتطلب استشارة قانونية أو ضريبية أو تنظيمية قبل تخصيص الموارد. يجب أن تحدد خطة الإطلاق مسؤولاً وموعداً نهائياً لكل قرار مطلوب.
استخدم قائمة تحقق من الجاهزية قبل الالتزام
قبل الانتقال من مرحلة التخطيط إلى مرحلة الإطلاق، تحقق من الفئة التي تنوي خدمتها، وكيفية تقديم عرضك، والجهة المخولة باتخاذ القرارات الرئيسية واعتمادها. تأكد من تعيين مسؤول عن التسجيلات الأولية، ومسك الدفاتر، وإصدار الفواتير، والعقود، وأي ترتيبات تتعلق بالتوظيف. حدد المسائل العالقة المتعلقة بالشكل القانوني، أو الضرائب، أو ضريبة القيمة المضافة، أو التوظيف، أو ما إذا كان نشاطك المحدد خاضعاً للتنظيم. لا تفترض متطلبات الترخيص دون التحقق من طبيعة النشاط والقواعد المعمول بها.
اتبع خطة عمل متسلسلة
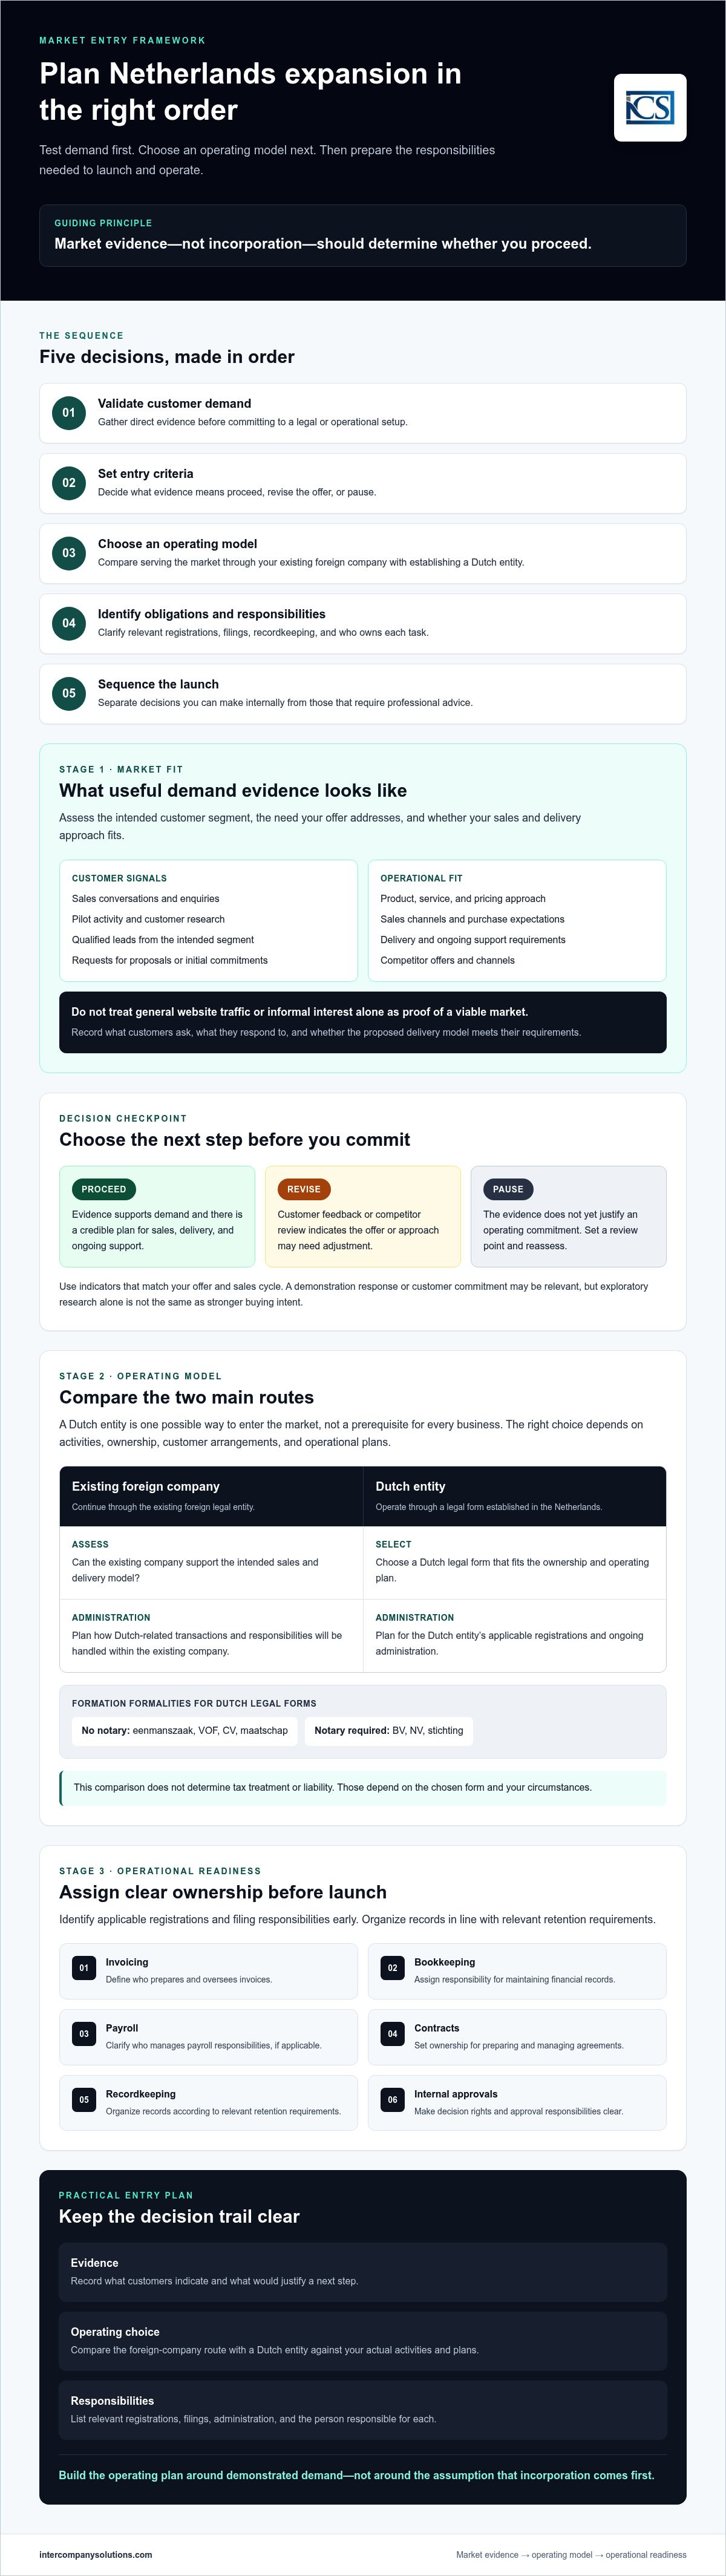
- التحقق من صحة الطلب. استخدم أبحاث العملاء وإثباتات المبيعات لتحديد ما إذا كانت هناك جدوى تجارية للمضي قدماً.
- اختيار نموذج تشغيلي. قرر ما إذا كنت ستعمل من خلال شركتك الأجنبية القائمة أو تؤسس كياناً هولندياً. إذا ظلت الحقائق الرئيسية غير واضحة، فأعد النظر في تقييم السوق والنموذج بدلاً من تأسيس شركة بصورة تلقائية.
- تأكيد التسجيلات. حدد إجراءات التسجيل وتقديم المستندات المطبقة على الهيكل المختار والأنشطة التجارية. اطلب من مستشار مؤهل مراجعة المسائل التي تعتمد على الملكية العابرة للحدود أو الضرائب أو الأنشطة الخاضعة للتنظيم.
- تحديد المسؤوليات التشغيلية. عيّن الأشخاص المسؤولين عن الإدارة، والسجلات المالية، وإجراءات التوظيف، والعقود، والموافقات الداخلية.
- مراجعة الجاهزية. تحقق من جاهزية القرارات والوثائق والمسؤوليات والخطوات التالية قبل بدء العمليات في هولندا.
يعتمد التوقيت على الهيكل الذي تختاره، والمستندات المطلوبة، وتعقيد هيكل الملكية، وإجراءات الأطراف الخارجية. حدد تواريخ مستهدفة داخلياً، ولكن اترك مجالاً لتسوية المسائل العالقة بدلاً من التعامل مع تاريخ الإطلاق التقديري على أنه مؤكد. تدعم Intercompany Solutions تأسيس Dutch BV عن بُعد، حيث يكتمل التأسيس عموماً في غضون 3 إلى 5 أيام عمل، اعتماداً على الإجراءات والظروف.
إذا اخترت BV، فقد يكون دعم تأسيس شركة هولندية خطوة تالية ملائمة. وإذا كنت لا تزال بصدد تحديد كيفية توسيع نطاق أعمالك في هولندا، فارجع أولاً إلى أدلة الجدوى والأسئلة المتعلقة بالنموذج التشغيلي. للحصول على الدعم بشأن التأسيس أو طلبات التسجيل في ضريبة القيمة المضافة أو المحاسبة أو الامتثال، يمكنك التواصل مع Intercompany Solutions.
اتخذ قرار الإطلاق في هولندا بناءً على خطة واضحة
تحقق من الطلب قبل الالتزام بهيكل معين، ثم اختر نموذجاً تشغيلياً يناسب عملك. تأكد من التسجيلات وواجبات الامتثال المطبقة، وحدد مسؤوليات واضحة للإدارة والتوظيف والسجلات المالية. إذا كنت تخطط لتوسيع نطاق أعمالك إلى هولندا، فإن التعامل مع هذه القرارات كخطوات مرحلية يمكن أن يساعدك في تحديد ما هو جاهز والمجالات التي تحتاج فيها إلى استشارة متخصصة.
قدمت Intercompany Solutions المساعدة لأكثر من 2,000 مؤسس حول العالم، وتوفر خدمات تأسيس الشركات الهولندية، وطلبات التسجيل في ضريبة القيمة المضافة، والمحاسبة، والضرائب، وإدارة الرواتب لدعم احتياجات الأعمال أثناء تأسيسها وتشغيلها في هولندا.
مع توفر الأدلة والمسؤوليات والخطوات التالية، يمكنك المضي قدماً بالوتيرة التي تناسب خططك التجارية.
تاريخ آخر مراجعة: سبتمبر 2026
Frequently Asked Questions
هل تعد هولندا سوقاً مناسبة لجميع الأنشطة التجارية الدولية؟
كلا. تعتمد الملاءمة على طلب العملاء، ومتطلبات التسليم، والمنافسة، والموارد التي يمكنك تخصيصها. تأسيس شركة هولندية بحد ذاته لا يثبت أن العملاء يرغبون في ما تقدمه. اختبر افتراضاتك بأدلة سوقية حالية، مثل استفسارات العملاء ذات الصلة ومناقشات المبيعات، قبل تقديم التزامات تشغيلية جوهرية. وإذا كان لأنشطتك أو هيكلك المقترح عواقب ضريبية أو قانونية، فاطلب المشورة بناءً على ظروفك المحددة.
هل يمكنني توسيع نشاطي التجاري إلى هولندا دون تأسيس Dutch BV؟
نعم، لا تُعد الـ BV مطلوبة تلقائياً لكل خطة دخول إلى السوق. يعتمد النموذج المناسب على أنشطتك، وهيكل الملكية، وموقفك الضريبي، وظروفك التشغيلية. قارن بين الاستمرار عبر شركتك الأجنبية الحالية وتأسيس كيان هولندي، وقيّم الآثار المترتبة على نشاطك التجاري تحديداً. لا تعتمد على قاعدة عامة: يمكن للمستشارين القانونيين والضريبيين المؤهلين المساعدة في التحقق من كيفية تطبيق الخيارات على ترتيباتك العابرة للحدود.
كم من الوقت يستغرق تسجيل Dutch BV كمؤسس أجنبي؟
لا يوجد جدول زمني موحد ينطبق على كل مؤسس أجنبي. يعتمد التوقيت على جاهزية المستندات، وتعقيد الملكية، والإجراءات التوثيقية المطبقة على التأسيس. عادةً ما يستخدم المؤسسون من خارج الاتحاد الأوروبي مسار الوكالة الرسمية (Power of Attorney) المصدقة للتأسيس عن بُعد: حيث يحرر كاتب العدل العقد، دون حاجة لسفر المؤسس. تحقق من المستندات والإجراءات المطلوبة مع كاتب العدل أو مستشار تأسيس مؤهل قبل تحديد موعد الإطلاق. يشرح Business.gov.nl هياكل الأعمال الهولندية.
ما التسجيلات التي قد يحتاجها نشاط تجاري مملوك لجهات أجنبية في هولندا؟
تعتمد المتطلبات على النشاط التجاري ونموذج التشغيل. يختلف تسجيل الشركات عن التسجيل في ضريبة القيمة المضافة أو طلب الحصول على رقم EORI، ولا ينبغي للشركة أن تفترض أنها بحاجة إلى الثلاثة معاً. تحقق مع KVK مما إذا كان تسجيل الشركة ينطبق على هيكلك، وراجع إرشادات ضريبة القيمة المضافة الصادرة عن إدارة الضرائب الهولندية لرواد الأعمال الأجانب. وأكد أي متطلبات خاصة برقم EORI مع الإرشادات الجمركية الرسمية ذات الصلة.
كم يستغرق تسجيل ضريبة القيمة المضافة الهولندية لكيان مملوك لأجانب؟
يستغرق تسجيل ضريبة القيمة المضافة للكيانات المملوكة لأجانب عادةً من 6 إلى 8 أسابيع. هذا تقدير وليس موعداً نهائياً مضموناً؛ حيث يمكن أن يعتمد التوقيت على الطلب وظروف النشاط التجاري. تحقق من الإجراء الحالي والمتطلبات المعمول بها عبر إرشادات إدارة الضرائب الهولندية لرواد الأعمال الأجانب. ضع عملية التسجيل في الحسبان عند التخطيط للإطلاق، وتأكد مما إذا كان التسجيل في ضريبة القيمة المضافة ينطبق على أنشطتك.
ما الذي يجب أن أرتبه قبل توظيف موظفين في هولندا؟
قبل التوظيف، خطط لوثائق التوظيف، ومسؤوليات الرواتب، والتحقق من تصاريح العمل المطبقة على كل عامل. تختلف المتطلبات حسب الوضع القانوني: يُعامل مواطنو الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية وسويسرا بشكل مختلف عموماً عن الجنسيات الأخرى لأغراض تصاريح العمل. تحقق من القواعد الحالية من خلال إرشادات تصاريح العمل على Business.gov.nl وتأكد من الحالات الفردية عند الحاجة. لا تفترض أن قاعدة تصريح واحدة تنطبق على كل موظف؛ فوضع العامل وظروفه مهمان.
ما السجلات التي يجب على الشركة الهولندية الاحتفاظ بها؟
يتم الاحتفاظ بالسجلات لمدة 7 سنوات، أو 10 سنوات بالنسبة للأموال غير المنقولة. يعتمد نطاق هذه الفترات وتطبيقها على السجلات والظروف، لذا يُرجى التأكد من المتطلبات الحالية بمراجعة إرشادات إدارة الضرائب الهولندية بشأن حفظ سجلات الأعمال. أنشئ عملية موثوقة لتخزين المستندات ذات الصلة واسترجاعها، وعيّن شخصاً لإدارتها. لا تمدد فترة الاحتفاظ لتشمل فئات سجلات أخرى دون التحقق من الإرشادات الرسمية المعمول بها.
المصادر
- ICS Payroll - خدمات الرواتب الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة خاصة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- Belastingdienst - ضرائب الرواتب (loonheffingen)
- UWV - التزامات صاحب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (btw) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- IND - المهاجرون من ذوي المهارات العالية
- IND - تصريح إقامة للشركات الناشئة
- De Nederlandsche Bank - الرقابة
- AFM - التراخيص والسجلات
- RVO - ممارسة الأعمال دولياً
- Belastingdienst Douane - الجمارك
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |