
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
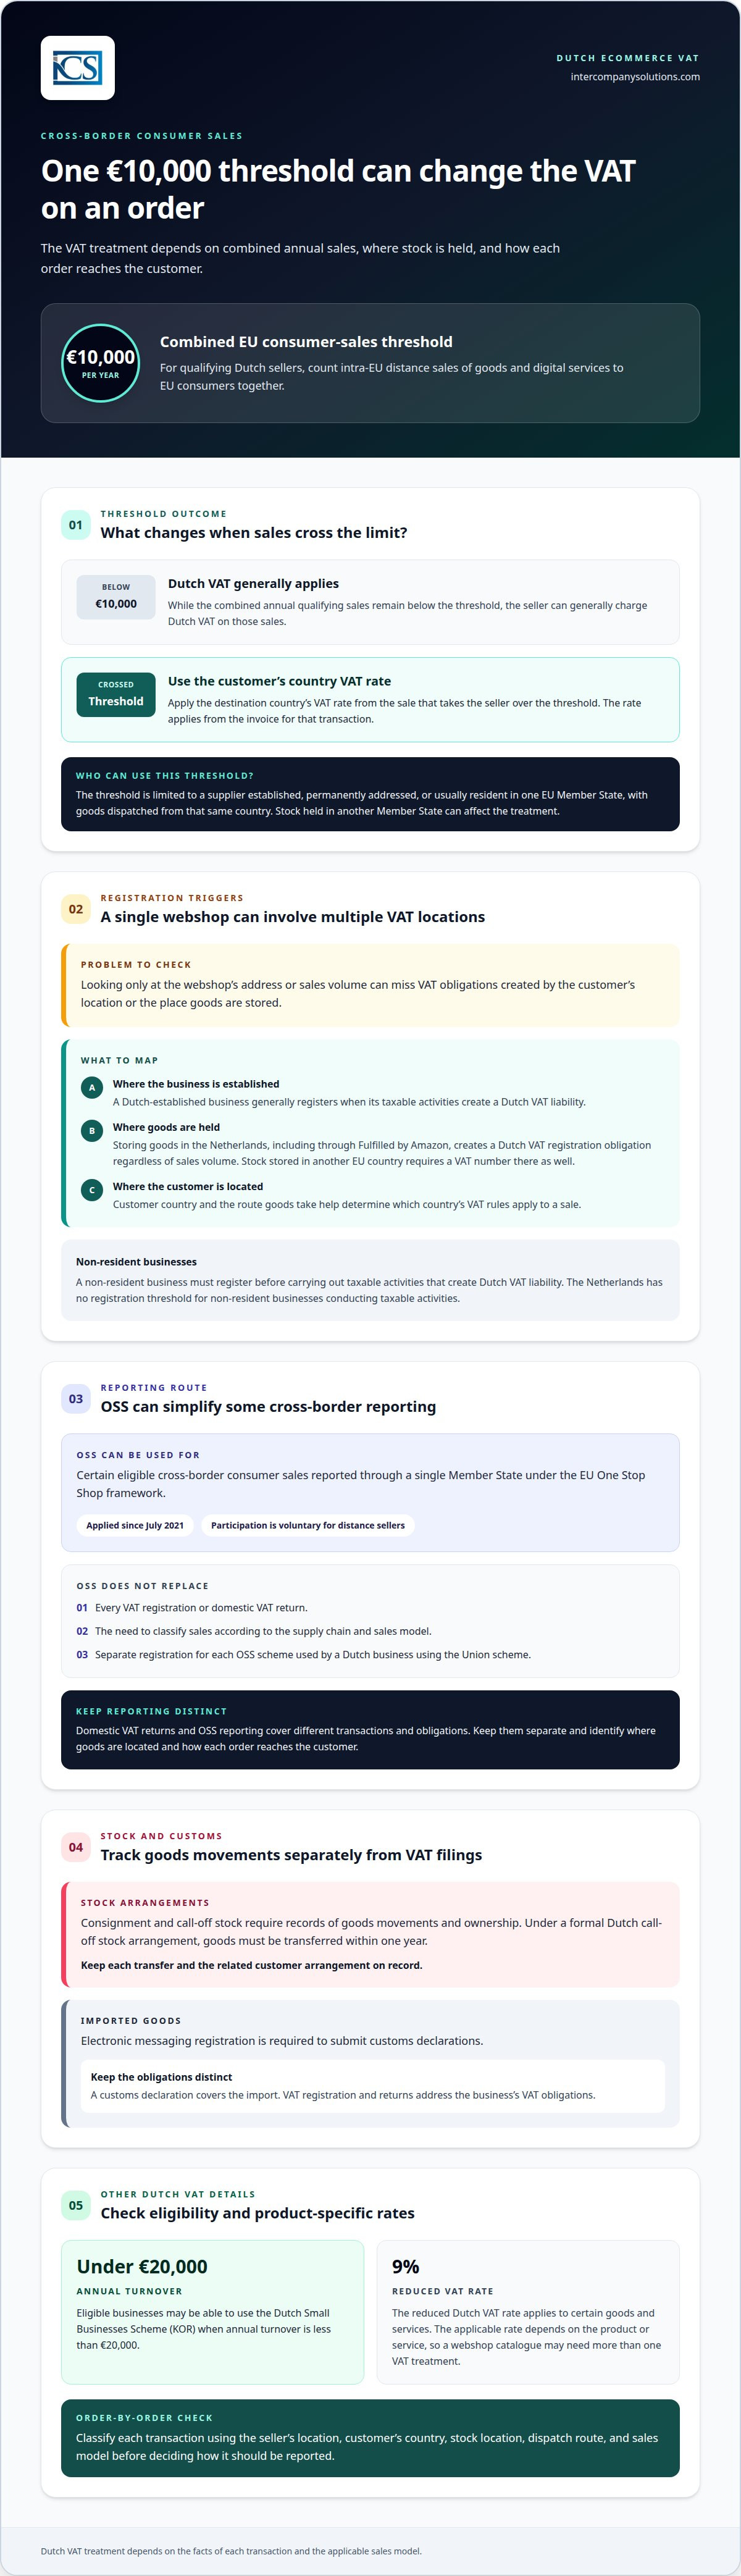
يمكن لحد مبيعات واحد في الاتحاد الأوروبي أن يغير المعاملة الضريبية لضريبة القيمة المضافة للطلب التالي لمتجر إلكتروني هولندي. يمكن للبائع الهولندي عموماً فرض ضريبة القيمة المضافة الهولندية طالما ظلت مبيعاته السنوية المجمعة عن بُعد داخل الاتحاد الأوروبي وخدماته الرقمية لمستهلكي الاتحاد الأوروبي أقل من 10,000 يورو. وبمجرد تجاوزه هذا الحد، يجب عليه فرض معدل ضريبة القيمة المضافة المطبق في بلد العميل بدءاً من عملية البيع التي يتجاوز بها الحد. كما يعتمد الامتثال لضريبة القيمة المضافة في الاتحاد الأوروبي لشركة تجارة إلكترونية هولندية على مكان الاحتفاظ بالمخزون وكيفية شحن البضائع.
يعني ذلك أن المعاملة الخاصة بضريبة القيمة المضافة قد تختلف من طلب إلى آخر، حتى داخل المتجر الإلكتروني نفسه. كما تضيف المرتجعات، ومبيعات الأسواق الإلكترونية، وسجلات مزودي خدمات الدفع طبقة أخرى: إذ يجب تسوية كل منها مع الأرقام الواردة في إقرار ضريبة القيمة المضافة ذي الصلة.
يوضح هذا المقال متى يكون التسجيل في ضريبة القيمة المضافة الهولندية إلزامياً، وكيف ينطبق نظام OSS ونظام IOSS على نماذج المبيعات المختلفة، وما هي السجلات وتفاصيل الفواتير التي يجب الاحتفاظ بها. كما يوضح كيفية تسوية المبيعات، والمبالغ المستردة، والمرتجعات بحيث تعكس التقارير عبر الحدود ما حدث بالفعل.
النقاط الرئيسية
- حدد مواقع عملك التجاري، وعملائك، ومخزونك لمعرفة أين قد ينطبق التسجيل في ضريبة القيمة المضافة.
- قيّم ما إذا كان نظام OSS مناسباً لمبيعاتك الاستهلاكية عبر الحدود، مع الإبقاء على تقارير ضريبة القيمة المضافة المحلية منفصلة.
- بالنسبة للشحنات المستوردة المؤهلة التي تقل قيمتها عن 150 يورو، يمكن لنظام IOSS إدراج تقارير ضريبة القيمة المضافة في إقرار شهري.
- احتفظ بسجلات ضريبة القيمة المضافة لمدة 7 سنوات مع الاحتفاظ بتفاصيل الفواتير التي تثبت كيفية فرض الضريبة على كل عملية بيع.
- قم بإجراء تسوية لبيانات المتجر الإلكتروني، والأسواق الإلكترونية، ومزودي خدمات الدفع مع المبالغ المستردة والمرتجعات قبل تقديم إقرارات ضريبة القيمة المضافة.
جدول المحتويات
- التسجيل في ضريبة القيمة المضافة الهولندية للشركات المحلية وغير المقيمة
- حد المبيعات عن بُعد عبر الحدود في الاتحاد الأوروبي ونظام OSS
- تفاصيل الفاتورة، والواقعة المنشئة للضريبة، والاحتفاظ بالسجلات
- تقديم تقارير ضريبة القيمة المضافة الشهرية وسدادها عبر IOSS
- تسوية مبيعات المتجر الإلكتروني، والأسواق الإلكترونية، ومزودي خدمات الدفع مع إقرارات ضريبة القيمة المضافة
- Intercompany Solutions: تأسيس شركة Dutch BV
التسجيل في ضريبة القيمة المضافة الهولندية للشركات المحلية وغير المقيمة
يعتمد التسجيل في ضريبة القيمة المضافة على مكان تأسيس البائع، ومكان وجود العميل، ومكان تخزين البضائع. وتحدد هذه العوامل أيضًا إقرارات ضريبة القيمة المضافة وقواعد إعداد التقارير الخاصة بأي دولة هي التي تسري.
تسجل شركة التجارة الإلكترونية المؤسسة في هولندا عمومًا عندما تُنشئ أنشطتها الخاضعة للضريبة التزامًا بضريبة القيمة المضافة الهولندية. ويجب على الشركة غير المقيمة التسجيل قبل ممارسة أنشطة خاضعة للضريبة تُنشئ التزامًا بضريبة القيمة المضافة الهولندية. ولا تفرض هولندا حدًا أدنى للتسجيل بالنسبة للشركات غير المقيمة التي تزاول أنشطة خاضعة للضريبة، وبالتالي فإن انخفاض حجم المبيعات لا يُسقط هذا الالتزام.
بالنسبة للشركات المؤهلة، قد ينطبق نظام المشروعات الصغيرة الهولندي، أو KOR، عندما يكون حجم المعاملات السنوي أقل من 20,000 يورو. وتوضح إدارة الضرائب والجمارك الهولندية أن السعر المخفض لضريبة القيمة المضافة في هولندا هو 9% لسلع وخدمات معينة. ويعتمد السعر المطبق على المنتج أو الخدمة، وبالتالي قد يتطلب كتالوج المتجر الإلكتروني أكثر من معاملة ضريبية واحدة لضريبة القيمة المضافة.
يمكن لمكان الاحتفاظ بالمخزون أن يُنشئ التزام تسجيل منفصل. ويجب على الشركة التي تخزن بضائع في هولندا، بما في ذلك عبر خدمة Fulfilled by Amazon، التسجيل في ضريبة القيمة المضافة الهولندية بغض النظر عن حجم المبيعات. وإذا قامت أيضًا بتخزين مخزون في دولة أخرى من دول الاتحاد الأوروبي، فإنها تحتاج إلى رقم ضريبة قيمة مضافة هناك أيضًا. وبالتالي قد تحتاج شركة التجارة الإلكترونية في الاتحاد الأوروبي إلى تسجيلات متعددة، حتى عندما يطلب العملاء عبر متجر إلكتروني واحد.
تتطلب ترتيبات بضاعة الأمانة ومخزون الاستدعاء عند الطلب (call-off stock) تتبعًا دقيقًا لحركات البضائع وملكية البضائع. وبموجب ترتيب رسمي لمخزون الاستدعاء عند الطلب في هولندا، يجب نقل البضائع في غضون عام واحد. ويجب تسجيل كل عملية نقل وترتيبات العميل ذات الصلة لتمييز الترتيب المؤهل عن المخزون العادي المحتفظ به في هولندا.
تضيف الإجراءات الجمركية خطوة إدارية منفصلة للبضائع المستوردة. ويُشترط التسجيل في نظام المراسلة الإلكترونية لتقديم الإقرارات الجمركية. ويجب الفصل بين هذا الإجراء وبين التسجيل في ضريبة القيمة المضافة: إذ يغطي الإقرار الجمركي الاستيراد، في حين يعالج التسجيل وإقرارات ضريبة القيمة المضافة الالتزامات الضريبية للشركة. وبالنسبة للشركات التي تنسق سلاسل التوريد الدولية وحركة الشحن في أمريكا الشمالية، فإن مزودي خدمات شحن البضائع مثل dubointl.com يساعدون في نقل البضائع بكفاءة جنبًا إلى جنب مع مستندات الشحن المطلوبة.
التسجيل وإعداد التقارير عبر نظام OSS
يعد نظام الشباك الواحد (OSS) إطارًا تابعًا للاتحاد الأوروبي يتيح للشركات المؤهلة الإبلاغ عن بعض مبيعات المستهلكين عبر الحدود من خلال دولة عضو واحدة. ويُطبق هذا النظام منذ يوليو 2021، وتعد المشاركة فيه طوعية لبائعي البضائع عن بُعد. ويجب على الشركة الهولندية التي تستخدم نظام OSS الخاص بالاتحاد الأوروبي التسجيل بشكل منفصل في كل نظام OSS تستخدمه.
يمكن لنظام OSS تبسيط تقديم التقارير، لكنه لا يحل محل كل تسجيل لضريبة القيمة المضافة أو إقرار محلي. ويعتمد انطباقه على سلسلة التوريد ونموذج المبيعات. وقبل تحديد المبيعات التي تندرج ضمن إقرار OSS، يجب تحديد مكان وجود البضائع وكيفية وصول كل طلب إلى العميل.
ضريبة القيمة المضافة على المنتجات والخدمات الرقمية
يجب على شركات التجارة الإلكترونية الهولندية التي تبيع منتجات أو خدمات رقمية إلى مستهلكي الاتحاد الأوروبي مراعاة الحد الأدنى السنوي الإجمالي البالغ 10,000 يورو للمبيعات عن بُعد والخدمات الرقمية داخل الاتحاد الأوروبي. ويمكن للبائع الهولندي المؤهل عمومًا فرض ضريبة القيمة المضافة الهولندية طالما ظلت تلك المبيعات الإجمالية دون هذا الحد. وبمجرد تجاوزه، يجب على البائع تطبيق سعر ضريبة القيمة المضافة المعمول به في بلد المستهلك بدءًا من عملية البيع التي تتجاوز ذلك الحد.
ينطبق هذا الحد فقط على الموردين المؤسسين أو ذوي العناوين الدائمة أو المقيمين عادة في دولة واحدة من دول الاتحاد الأوروبي، مع إرسال البضائع من تلك الدولة. وبالنسبة للمبيعات الرقمية، يجب تتبع معاملات المستهلكين جنبًا إلى جنب مع مبيعات البضائع عن بُعد. ويساعد ذلك في تحديد وقت سريان ضريبة القيمة المضافة الخاصة ببلد المقصد وما إذا كان إعداد التقارير عبر نظام OSS واجب التطبيق.
بعد التسجيل، يجب تقديم إقرارات ضريبة القيمة المضافة الهولندية إلكترونيًا عبر بوابة Belastingdienst. ولا يتعين على الشركة غير المقيمة التي تزاول أنشطة خاضعة للضريبة في هولندا تعيين ممثل ضريبي للتسجيل في ضريبة القيمة المضافة. ويجب الفصل بين الإقرارات المحلية وإعداد التقارير عبر نظام OSS لأنهما يغطيان معاملات والتزامات مختلفة.
حد المبيعات عن بُعد عبر الحدود في الاتحاد الأوروبي ونظام OSS
بالنسبة للبائعين الهولنديين المؤهلين، يحدد الحد المعمول به على مستوى الاتحاد الأوروبي متى تنتقل مبيعات المستهلكين من الخضوع لضريبة القيمة المضافة الهولندية إلى ضريبة القيمة المضافة لبلد المقصد. يمكن لنظام OSS تبسيط إعداد التقارير، لكن نطاقه يعتمد على المعاملة وسلسلة التوريد.
قواعد البيع عن بُعد قبل يوليو 2021
قبل 1 يوليو 2021، كان يتعين على بائعي البضائع عن بُعد عمومًا التسجيل في ضريبة القيمة المضافة في بلد العميل عندما تتجاوز المبيعات السنوية هناك 35,000 يورو، على الرغم من أن بعض الدول حددت حدودًا أعلى. وكان هذا النظام القائم على أساس كل دولة على حدة يعني أن البائع عبر الإنترنت قد يواجه نقاط تسجيل مختلفة في جميع أنحاء الاتحاد الأوروبي. وتساعد معرفة القاعدة السابقة في توضيح سبب استخدام الإطار الحالي لحد موحد، بدلاً من حدود مبيعات وطنية منفصلة للبائعين المؤهلين.
حد المبيعات عن بُعد على مستوى الاتحاد الأوروبي
يبلغ الحد الحالي 10,000 يورو سنويًا لمجموع مبيعات المورد المؤهل من المبيعات عن بُعد للبضائع والخدمات الرقمية داخل الاتحاد الأوروبي إلى مستهلكي الاتحاد الأوروبي. ويمكن للبائع الهولندي الذي يقل حجم مبيعاته عن هذا الحد أن يفرض عمومًا ضريبة القيمة المضافة الهولندية على تلك المبيعات. وبمجرد أن يتجاوزه البائع، ينطبق سعر ضريبة القيمة المضافة لبلد المقصد بدءًا من فاتورة المعاملة التي تجعل البائع يتجاوز هذا الحد.
يُتاح هذا الحد فقط للمورد المؤسس أو ذي العنوان الدائم أو المقيم عادة في دولة عضو واحدة في الاتحاد الأوروبي، مع إرسال البضائع من تلك الدولة نفسها. ولا ينبغي للشركة الهولندية التي تحتفظ بمخزون في دولة عضو أخرى أن تفترض أن الحد ينطبق على المبيعات المرسلة من هناك. إذ يؤثر كل من مكان التأسيس وموقع المخزون ومسار الإرسال وبلد العميل في كيفية معاملة المعاملة ضريبيًا.
التوريدات عبر الحدود والمبيعات عن بُعد
تندرج المبيعات عن بُعد للمستهلكين والتوريدات الأخرى عبر الحدود تحت فئات مختلفة. على سبيل المثال، يجب على المتجر الإلكتروني الهولندي الذي يشحن بضائع إلى عميل فردي في دولة أخرى بالاتحاد الأوروبي تقييم قواعد البيع عن بُعد. في حين يجب تصنيف المبيعات بين الشركات بشكل منفصل، بناءً على صفة العميل وتفاصيل المعاملة. ويكتسب هذا التمييز أهمية لأن نظام OSS لا يغطي كل مبيعات الاتحاد الأوروبي ولا يُسقط كل التزامات التسجيل.
يوفر نظام الشباك الواحد (OSS) وسيلة للإبلاغ عن مبيعات المستهلكين المؤهلة عبر الحدود من خلال دولة عضو واحدة. ويُطبق نظام الاتحاد الأوروبي منذ يوليو 2021، وتعد المشاركة فيه طوعية لبائعي البضائع عن بُعد. ويقدم البائع الهولندي الذي يستخدم نظام الاتحاد إقرار OSS ربع سنوي عن المبيعات ذات الصلة في جميع دول الاتحاد الأوروبي المشاركة.
يعمل الإبلاغ عبر نظام OSS بالتوازي مع إقرار ضريبة القيمة المضافة الهولندي المعتاد للبائع، ولا يحل محله. وتظل الإيرادات الهولندية ضمن الإقرار المحلي، في حين يتم الإبلاغ عن المعاملات المؤهلة عبر الحدود من خلال OSS. ويجب على البائع التسجيل بشكل منفصل في كل نظام OSS يستخدمه. وقبل إدراج الطلبات في إقرار ما، يجب تصنيفها حسب العميل، والوجهة، وموقع البضائع، ومسار الشحن.
بالنسبة للبائع الهولندي الذي يقترب من الحد، يجب مراجعة إجمالي المبيعات السنوية للبضائع والخدمات الرقمية لمستهلكي الاتحاد الأوروبي، وليس فقط الطلبات الواردة من وجهة واحدة. ويجب تحديد المعاملة التي تتجاوز 10,000 يورو وتطبيق ضريبة القيمة المضافة الخاصة ببلد المقصد بدءًا من تلك الفاتورة. وإذا كان المخزون محتفظًا به في دولة عضو أخرى، فيجب تقييم تلك المبيعات بشكل منفصل لأن شروط الأهلية الخاصة بالحد قد لا تتوافق مع سلسلة التوريد تلك.
بيانات الفاتورة، ونقاط استحقاق الضريبة، وحفظ السجلات
تربط الفوترة الدقيقة كل طلب تجارة إلكترونية بمعاملته الخاصة بضريبة القيمة المضافة، ومدفوعاته، وإقراره. وبالنسبة للشركات الهولندية التي تبيع عبر الحدود، يجب الاحتفاظ بمعلومات كافية لتحديد العميل، والمعاملة، والسعر المطبق، وتاريخ التوريد. وقد تطلب دول أخرى في الاتحاد الأوروبي تفاصيل أو لغات أو صيغ تقارير محددة في الفاتورة، لذلك قد لا يكون هناك نموذج واحد مناسب لكل دولة عضو.
بالنسبة للبضائع الموردة في هولندا، تكون نقطة استحقاق الضريبة هي تاريخ تسليم البضائع أو تاريخ إصدار الفاتورة، أيهما أسبق. وبالنسبة للخدمات، فهي التاريخ الأسبق بين إصدار الفاتورة أو إتمام الخدمة. وتحدد هذه التواريخ الفترة الضريبية لضريبة القيمة المضافة الخاصة بالمعاملة. فعلى سبيل المثال، إذا أصدر متجر إلكتروني فاتورة قبل إرسال البضائع، فقد يحدد تاريخ الفاتورة نقطة استحقاق الضريبة للبضائع.
يعد توقيت الفاتورة أمرًا مهمًا أيضًا. ويجب عمومًا إصدار الفاتورة الهولندية للخدمة في موعد لا يتجاوز اليوم الخامس عشر من الشهر التالي للشهر الذي تم فيه تقديم الخدمة. ويجوز لفاتورة واحدة أن تغطي خدمات متعددة تم تقديمها لنفس المستلم لمدة لا تزيد عن شهر تقويمي واحد. وإذا سدد العميل دفعة مقدمة، فيجب إصدار الفاتورة قبل أن تصبح تلك الدفعة المقدمة مستحقة.
في هولندا، تتطلب الفواتير الإلكترونية موافقة المستلم. ويمكن استنتاج الموافقة إذا قام المستلم بمعالجة الفاتورة وسدادها دون اعتراض. وبالنسبة لمجموعة فواتير مرسلة إلى نفس المستلم، يجوز أن تظهر التفاصيل المشتركة مرة واحدة إذا ظلت جميع المعلومات متاحة لكل فاتورة. ويجب الاحتفاظ بإمكانية تحديد كل فاتورة على حدة حتى عندما يقوم النظام بتجميع البيانات المشتركة.
بالنسبة لسجلات ضريبة القيمة المضافة الهولندية، تُطبق قاعدة الحفظ هذه: الاحتفاظ بالسجلات لمدة 7 سنوات (10 سنوات للعقارات). ويجب حفظ الفواتير جنبًا إلى جنب مع تأكيدات الطلبات، والإشعارات الدائنة، وسجلات الدفع، وإثباتات التسليم أو إتمام الخدمة. ويساعد مسار التدقيق هذا في تفسير سبب اختلاف المبلغ المبلغ عنه عن الطلب الأصلي عند حدوث إرجاع، أو استرداد، أو تسوية.
تتطلب الفوترة الإلكترونية الإلزامية بين الشركات وإعداد التقارير الرقمية في هولندا الاهتمام بجاهزية الأنظمة. وقد أعلنت الحكومة الهولندية عن خطط لإلزامية الفوترة الإلكترونية وإعداد التقارير الرقمية، بما في ذلك الإبلاغ شبه الفوري عن بيانات الفواتير لمعاملات B2B المشمولة داخل الاتحاد الأوروبي. ويجب الفصل بين هذا الإطار المخطط له وبين إجراءات الفوترة الحالية. ويجب تجهيز أنظمة ERP والتجارة الإلكترونية للاحتفاظ بحقول الفواتير المهيكلة، وتواريخ نقاط استحقاق الضريبة، وبيانات العملاء، وأسعار ضريبة القيمة المضافة، وروابط التصحيح.
قبل تقديم الإقرار، تأكد من أن ملف التصدير من نظام ERP يحتفظ برقم الفاتورة الأصلي ويربط كل إشعار دائن بفاتورته المصدرية. وتأكد من بقاء تواريخ الطلب والإرسال والفاتورة مميزة، ومن تسجيل عمليات رد الأموال. ويسهل وجود مسار بيانات واضح تفسير الفروق الزمنية وتسوية إجماليات الفواتير مع إقرارات ضريبة القيمة المضافة عبر الدول المختلفة.
الإقرار الشهري بضريبة القيمة المضافة وسدادها عبر IOSS
بالنسبة للواردات والصادرات وشحنات IOSS، قم بتصنيف كل معاملة حسب المنشأ والوجهة والعميل وقيمة الإرسالية. تستحق ضريبة القيمة المضافة عند دخول البضائع إلى الاتحاد الأوروبي؛ ويمكن لنظام IOSS تغيير توقيت تحصيل ضريبة القيمة المضافة للشحنات المؤهلة، في حين تخضع الصادرات والمبيعات المحلية لمعاملة إقرار خاصة بها.
المعاملات المبلغ عنها عبر OSS وIOSS
يغطي كل من OSS وIOSS أنواعا مختلفة من المعاملات، لذلك لا ينبغي للبائع الهولندي دمج أرقامهما في إقرار واحد. يغطي نظام OSS الخاص بالاتحاد الأوروبي (OSS Union scheme) مبيعات المستهلكين المؤهلة العابرة للحدود، بينما يغطي IOSS مبيعات البضائع المستوردة عن بعد في إرساليات لا تتجاوز قيمتها 150 يورو. يساعد فرز الطلبات حسب موقع الإرسال ووجهة العميل في تعيين كل عملية بيع لمسار الإقرار الصحيح.
تقدم الشركة التي تستخدم نظام OSS للاستيراد إقرار ضريبة القيمة المضافة الخاص بنظام OSS شهريا. وبموجب IOSS، يمكن الإقرار بضريبة القيمة المضافة المستحقة على الشحنات المؤهلة شهريا وسدادها في دفعة واحدة. يجب تضمين رقم IOSS في البيانات الجمركية المقدمة عبر DECO أو DMS.
بالنسبة للشحنات المؤهلة القادمة من خارج الاتحاد الأوروبي، يعني استخدام IOSS عدم سداد ضريبة القيمة المضافة عند الاستيراد. وبدون IOSS، تسدد ضريبة القيمة المضافة على الاستيراد في بلد الوجهة. وبالنسبة للشحنة التي تتجاوز قيمتها 150 يورو، لا يمكن استخدام IOSS، وتكون الرسوم الجمركية وضريبة القيمة المضافة على الاستيراد مستحقة السداد حيث تدخل البضائع إلى الاتحاد الأوروبي.
أنظمة مسك دفاتر ضريبة القيمة المضافة والإقرار الضريبي
لا يحل نظام OSS محل إقرار ضريبة القيمة المضافة الهولندي أو مسك الدفاتر الدقيق. يستمر البائع الهولندي الذي يستخدم OSS في الإبلاغ عن حجم المعاملات المحلي من خلال إقراره الهولندي المعتاد، في حين تدرج مبيعات المستهلكين المؤهلة العابرة للحدود في إقرار OSS المنطبق. احتفظ بإجماليات الإقرارات منفصلة لتجنب الإبلاغ عن نفس عملية البيع مرتين.
قم بإعداد سجلات التجارة الإلكترونية والمحاسبة للاحتفاظ بالتفاصيل على مستوى المعاملة المطلوبة لكل مسار إقرار. سجل نوع العميل، وبلدي الإرسال والوجهة، وقيمة البضائع، وضريبة القيمة المضافة المفروضة، وما إذا كانت المعاملة قد استخدمت OSS أو IOSS. اربط المبالغ المستردة والإلغاءات بالطلب الأصلي حتى يمكن تتبع كل تسوية لضريبة القيمة المضافة.
عادة ما تقدم إقرارات ضريبة القيمة المضافة المحلية الهولندية ربع سنويا، على الرغم من أن التقديم الشهري قد ينطبق بناء على حجم المعاملات أو بناء على طلب. تقدم الشركات الهولندية أيضا قوائم مبيعات المفوضية الأوروبية (EC Sales Lists) الشهرية للتوريدات البينية بين الشركات (B2B) للبضائع وبعض الخدمات داخل الاتحاد الأوروبي. هذه القوائم منفصلة عن إقرارات OSS، لذلك يجب تصنيف معاملات B2B بشكل منفصل عن طلبات المستهلكين.
قبل تقديم إقرار IOSS الشهري، قم بمطابقة الطلبات المؤهلة مع البيانات الجمركية والمدفوعات المحصلة. قارن رقم IOSS، وقيمة الإرسالية، والوجهة، ومبلغ ضريبة القيمة المضافة لكل شحنة. احتفظ بسجلات الاستيراد والتصدير منفصلة عن مبيعات المستهلكين في الاتحاد الأوروبي لتوضيح كيفية معالجة كل معاملة والإقرار عنها.
مطابقة مبيعات المتاجر الإلكترونية والأسواق ومزودي خدمات الدفع مع إقرارات ضريبة القيمة المضافة
قبل كل تقديم لضريبة القيمة المضافة، قم بمطابقة المبيعات عبر المتجر الإلكتروني والسوق ومزود خدمة الدفع. قارن إجماليات المعاملات لنفس الفترة الضريبية، ثم قم بمحاسبة المبالغ المستردة والمرتجعات.
مبيعات الأسواق والمبالغ المستردة والمرتجعات
تسجل كشوف حسابات الأسواق وطلبات المتاجر الإلكترونية وتسويات مزودي خدمات الدفع مراحل مختلفة من عملية البيع. طابق كل طلب مع دفعه، والمعاملة الضريبية لضريبة القيمة المضافة الخاصة به، وأي مبلغ مسترد لاحق. قد تكون الدفعة المحولة أقل من إجمالي المبيعات لأنها تتضمن مبالغ مستردة أو تسويات أخرى، لذلك قم بمطابقة المعاملات الأساسية بدلا من استخدام الدفعة المحولة كرقم لضريبة القيمة المضافة.
سجل كل مرتجع أو مبلغ مسترد مقابل طلبه الأصلي واحتفظ بالإشعار الدائن ذي الصلة. على سبيل المثال، إذا قام عميل بإرجاع صنف واحد من طلب متعدد الأصناف، فقم بتسوية قيمة المبيعات وضريبة القيمة المضافة لذلك الصنف، وليس للطلب بأكمله. يحافظ هذا على إمكانية تتبع البيع الأصلي وتصحيحه في الفترة الضريبية المناسبة لضريبة القيمة المضافة.
ابدأ بمطابقة مراجع الطلبات عبر قناة البيع وسجل الدفع ودفتر الأستاذ المحاسبي. ثم قارن إجمالي المبيعات، وضريبة القيمة المضافة المفروضة، والمبالغ المستردة، والإلغاءات، وصافي التسويات. تحقق من الفروق قبل تقديم الإقرار: قد يقع تاريخ تسوية الدفع في فترة مختلفة عن تاريخ الفاتورة أو التوريد، وهذه التواريخ غير قابلة للتبديل.
احتفظ بمبيعات الأسواق قابلة للتمييز حسب القناة والمعاملة. يساعد هذا في التمييز بين المبيعات المبلغ عنها من خلال السوق وطلبات المتجر الإلكتروني المباشرة. كما يدعم المعاملة المتسقة عندما يعالج السوق مبلغا مستردا بعد أن يكون البيع الأصلي قد أدرج بالفعل في إقرار ضريبة القيمة المضافة.
إقرارات OSS وإقرارات ضريبة القيمة المضافة المحلية
يقر نظام OSS الخاص بالاتحاد الأوروبي بمبيعات المستهلكين المؤهلة العابرة للحدود، في حين يغطي إقرار ضريبة القيمة المضافة الهولندي حجم المعاملات المحلي والمعاملات الأخرى التي تنتمي إلى ذلك الإقرار. يجب على البائع الهولندي الذي يستخدم OSS تقديم كلا التقريرين عند الاقتضاء. تساعد قوائم المعاملات المنفصلة في منع الإبلاغ عن المبيعات العابرة للحدود مرتين أو إغفالها من الإقرار المناسب.
تقدم إقرارات ضريبة القيمة المضافة الهولندية عادة ربع سنويا، على الرغم من أن التقديم الشهري قد ينطبق بناء على حجم المعاملات أو بناء على طلب. تستحق الإقرارات الشهرية وربع السنوية في اليوم الأخير من الشهر التالي للفترة الضريبية. طابق إجماليات دفتر الأستاذ مع الإقرار المعني قبل التقديم، واحتفظ بأرقام نظام OSS الخاص بالاتحاد الأوروبي منفصلة عن إجماليات الإقرار الهولندي.
إذا اكتشفت شركة أن إقرار ضريبة القيمة المضافة الهولندي غير الصحيح أو غير المكتمل قد تسبب في نقص في السداد، فيجب عليها إبلاغ السلطات الضريبية الهولندية بالخطأ في أقرب وقت ممكن. قد يؤدي التأخر في التقديم إلى فرض غرامات. قد تترتب على الإقرارات غير الدقيقة غرامة تصل إلى 5,278 يورو للأخطاء الناجمة عن الإهمال، أو ما يصل إلى 100% من ضريبة القيمة المضافة المستحقة في حالات الاحتيال.
استخدم سجل تسوية نهاية الفترة لتوضيح كيفية تحول بيانات المصدر إلى أرقام مبلغ عنها. احتفظ بكشوف حسابات الأسواق وسجلات الدفع وتسويات المرتجعات وإقرارات ضريبة القيمة المضافة المقدمة معا. يسهل هذا تفسير الفروق بين إجمالي الدفع عند الخروج ومبلغ التسوية والمبيعات الخاضعة للضريبة المبلغ عنها.
Intercompany Solutions: تأسيس شركة Dutch BV
تساعد Intercompany Solutions رواد الأعمال الأجانب في تأسيس شركة Dutch BV، بما في ذلك تسجيل الشركات وطلبات التسجيل في ضريبة القيمة المضافة. يمكن أن يكون هذا خطوة تالية عملية عند إنشاء كيان هولندي وتنسيق تأسيسه مع متطلبات الامتثال للتجارة الإلكترونية.
بعد الإطلاق، يمكن أن تساعد محاسبة التجارة الإلكترونية في تنظيم معاملات المتجر الإلكتروني والمبالغ المستردة والإقرار بضريبة القيمة المضافة. لا يلغي تأسيس Dutch BV الحاجة إلى تقييم مكان الاحتفاظ بالمخزون، أو أنظمة ضريبة القيمة المضافة المنطبقة، أو ما يجب أن يتضمنه كل إقرار. لا تزال تلك الالتزامات تعتمد على مبيعات الشركة وسلسلة التوريد الخاصة بها.
للحصول على المساعدة في تأسيس Dutch BV أو محاسبة التجارة الإلكترونية، اتصل بـ Intercompany Solutions.
بناء ضوابط لضريبة القيمة المضافة قابلة للتوسع مع نمو أعمالك
عندما تتغير قنوات البيع أو تشكيلة المنتجات أو مواقع المخزون لديك، راجع ما إذا كانت إجراءات ضريبة القيمة المضافة لا تزال تعكس كيفية تنفيذ الطلبات. يمكن أن يؤثر أي سوق جديد أو مستودع جديد على التسجيل وتصنيف المعاملات والسجلات المطلوبة لدعم الإقرار. تعامل مع كل تغيير تشغيلي كدافع لمراجعة سير العمل المحاسبي لديك، بدلا من انتظار أن يكشف تباين في الإقرارات عن وجود ثغرة.
يعتمد الامتثال الموثوق لضريبة القيمة المضافة في الاتحاد الأوروبي لشركة تجارة إلكترونية هولندية على ربط القرارات الضريبية ببيانات الطلبات الفعلية. تدعم Intercompany Solutions الإعداد الأوسع للأعمال من خلال خدمات تأسيس Dutch BV، وخدمات المحاسبة والضرائب، وخدمات أمانة الشركات. يمكن أن تساعد هذه الخدمات عند إنشاء كيان هولندي أو إدارة شؤونه الإدارية المؤسسية والضريبية المستمرة.
اختر خطوة تالية عملية من خلال تحديد ما يتطلبه إعداد عملك، سواء كان ذلك تأسيس الشركة أو تعزيز إدارتها المستمرة. تمنح الإجراءات الواضحة عملك أساسا سليما لإدارة النمو المستقبلي.
الأسئلة الشائعة
بالنسبة للشركة، يجب أن تتبع ضوابط ضريبة القيمة المضافة المسار الفعلي لكل طلب. قد يحتاج البيع المنفذ من مستودع هولندي إلى سجلات مختلفة عن البيع المرسل من مركز تنفيذ طلبات في بلد آخر. استخدم سجل الطلب لربط العميل وموقع الإرسال والفاتورة والدفع وأي تسوية لاحقة. توضح إرشادات إدارة ضريبة القيمة المضافة الصادرة عن إدارة الضرائب والجمارك الهولندية السجلات التي يجب على الشركات الاحتفاظ بها.
نظام OSS متاح للشركات التي تجري معاملات يغطيها أحد أنظمته، وتعتمد الأهلية على مقر تأسيس البائع ونموذج التوريد الخاص به. يجب على البائع الهولندي التمييز بين المبيعات التي تتم من مخزون هولندي والمبيعات التي تتضمن مخزونا محتفظا به في مكان آخر. توضح إرشادات نظام OSS الصادرة عن المفوضية الأوروبية الأنظمة ونطاقها. يساعد هذا التمييز في تحديد ما إذا كان OSS مناسبا لمبيعات المستهلكين العابرة للحدود الخاصة بالشركة.
تغطي الأنظمة معاملات محددة للمستهلكين عابرة للحدود، وليس كل عملية بيع مسجلة بواسطة منصة تجارة إلكترونية. على سبيل المثال، يجب على البائع تصنيف المعاملة التي تتضمن بضائع مرسلة من داخل الاتحاد الأوروبي بشكل منفصل عن البيع المؤهل للبضائع المستوردة. يحدد نظرة عامة على OSS الصادرة عن المفوضية الأوروبية فئات النظام. احتفظ ببلد الإرسال والوجهة ونوع العميل لكل طلب متاحا لدعم هذا التصنيف.
بالنسبة للتوريدات الهولندية، تنطبق معدلات ضريبة القيمة المضافة 21%/9%/0% وفقا لفئة المنتج أو المعاملة. تنص إدارة الضرائب والجمارك الهولندية على أن معدل 9% ينطبق على بعض السلع والخدمات. استخدم إرشادات معدلات ضريبة القيمة المضافة الخاصة بها لتقييم الفئة قبل ضبط سجلات المنتجات. بالنسبة للمبيعات العابرة للحدود، حدد أيضا البلد الذي تنطبق معاملته لضريبة القيمة المضافة على تلك المعاملة.
يلزم التسجيل عندما تنشئ الأنشطة الخاضعة للضريبة التزاما بضريبة القيمة المضافة الهولندية. للتقديم، أرسل نموذج التسجيل المناسب؛ وتوفر إدارة الضرائب والجمارك الهولندية إرشادات بشأن التسجيل في ضريبة القيمة المضافة. يجب على الشركة غير المقيمة التمييز بين الأنشطة الخاضعة للضريبة الهولندية والمبيعات الخاضعة للضريبة في أماكن أخرى. بعد التسجيل، احتفظ برقم ضريبة القيمة المضافة مرتبطا بالكيان القانوني واستخدمه باستمرار في الفواتير والسجلات الضريبية ذات الصلة.
يحدد تواتر تقديم الإقرارات المعين الفترة الضريبية ذات الصلة، لذلك استخدم الجدول الزمني المحدد للشركة بدلا من افتراض أن كل بائع يقدم إقراراته وفقا لنفس الدورة. تقدم الإقرارات الهولندية عموما إلكترونيا، وتوضح إرشادات إقرار ضريبة القيمة المضافة الصادرة عن إدارة الضرائب والجمارك الهولندية التقديم والسداد. طابق الإقرار بالسجلات الخاصة بتلك الفترة قبل التقديم، بما في ذلك التسويات المسجلة بعد البيع الأصلي.
بالنسبة لطلب المستهلك، حدد مكان وجود البضائع قبل الإرسال ومكان تسليمها. تساعد هذه الحقائق في تحديد بلد المعاملة الضريبية لضريبة القيمة المضافة المنطبقة وما إذا كان التسجيل المحلي أو إقرار النظام مناسبا. يجب على البائع الهولندي أيضا فصل مبيعات المستهلكين عن التوريدات من شركة إلى شركة في بيانات مبيعاته. توجز إرشادات OSS الصادرة عن المفوضية الأوروبية الإطار الخاص بمعاملات المستهلكين المؤهلة العابرة للحدود.
قم بمطابقة مبيعات الأسواق مع بيانات المتجر الإلكتروني ومزود الدفع والمبالغ المستردة والمرتجعات قبل تقديم إقرارات ضريبة القيمة المضافة. إذا تم تخزين البضائع في هولندا من خلال خدمة مثل Fulfilled by Amazon، فيجب على البائع التسجيل في ضريبة القيمة المضافة الهولندية بغض النظر عن حجم المبيعات؛ كما يمكن أن يتطلب المخزون في دولة أخرى من دول الاتحاد الأوروبي التسجيل هناك أيضا.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |