


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-03 · Last reviewed 2026-10-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
تبدأ خدمات الامتثال للشركات الهولندية بتحديد القواعد التي تنطبق على الأنشطة الفعلية للشركة. فالشركة الهولندية لا تخضع تلقائياً لكل واجب من واجبات مكافحة غسل الأموال. يحدد قانون منع غسل الأموال وتمويل الإرهاب الهولندي (Wwft) التزامات على المؤسسات والمهن المعينة. ولا يحدد الشكل القانوني للشركة أو مجرد تسجيلها في هولندا ما إذا كان يتعين عليها إجراء فحوصات العملاء أو الإبلاغ عن المعاملات.
تخدم فحوصات اعرف عميلك (KYC)، ومعلومات المستفيد الفعلي (UBO)، وتقارير المعاملات غير الاعتيادية أغراضاً مختلفة. وتعتمد الواجبات المنطبقة على دور الشركة والقواعد المنظمة لقطاعها. يوضح هذا الدليل كيفية تقييم ما إذا كانت أنشطتك تقع ضمن نطاق Wwft، وما يمكن أن تنطوي عليه العناية الواجبة والتصعيد القائمان على المخاطر، وكيف تعمل متطلبات الإبلاغ الهولندية. كما يحدد المصادر الرسمية التي ينبغي الرجوع إليها والسجلات الواجب الاحتفاظ بها، حتى تتمكن من تقييم التزاماتك دون افتراض تطبيق قواعد بلد آخر في هولندا.
النقاط الرئيسية
- تحقق مما إذا كانت أنشطتك التجارية تقع ضمن نطاق Wwft. فالتسجيل الهولندي بمفرده لا يجعل كل شركة خاضعة لواجبات مكافحة غسل الأموال.
- استخدم عملية قائمة على المخاطر لتحديد تدابير العناية الواجبة تجاه العملاء والفحوصات وخطوات التصعيد المنطبقة.
- ميّز بين فحوصات العملاء وواجبات الإبلاغ الخاصة بمكافحة غسل الأموال وبين إدارة الشركة العامة، بما في ذلك الاحتفاظ بمعلومات UBO.
- طبق إرشادات الامتثال للشركات الهولندية على أنشطتك المحددة وارجع إلى المصادر الرسمية الهولندية ذات الصلة لمعرفة المتطلبات الحالية.
- احتفظ بسجلات مؤرخة للتقييمات والقرارات متى فرضت القواعد المنطبقة على عملك التجاري ذلك.
جدول المحتويات
- الامتثال المؤسسي الهولندي ومكافحة غسل الأموال: على من تقع الالتزامات؟
- كيف تعمل ضوابط مكافحة غسل الأموال الهولندية: التحقق من العملاء وتقييم المخاطر والتصعيد
- مقارنة بين متطلبات مكافحة غسل الأموال الهولندية: الكيانات الملزمة والشركات الأخرى ومعلومات UBO
- كيفية بناء عملية امتثال عملية لمكافحة غسل الأموال في هولندا
- الدعم المستمر للامتثال في هولندا: ربط ضوابط مكافحة غسل الأموال بإدارة الشركة
الامتثال المؤسسي الهولندي ومكافحة غسل الأموال: على من تقع الالتزامات؟
يعني الامتثال لمكافحة غسل الأموال (AML) تطبيق التدابير المطلوبة قانوناً للمساعدة في منع غسل الأموال وتمويل الإرهاب. ويمكن أن تشمل هذه التدابير التحقق من العملاء والإبلاغ عن المعاملات غير العادية عندما يتطلب القانون ذلك. في هولندا، يتمثل الإطار الرئيسي في قانون (منع) غسل الأموال وتمويل الإرهاب (Wwft). وينطبق هذا القانون على مؤسسات ومهنيين محددين، ولا ينطبق تلقائياً على كل شركة هولندية. ويغطي المفهوم الأوسع لـ مكافحة غسل الأموال (AML) التدابير التي تهدف إلى ردع وكشف استخدام الأنظمة المالية في العائدات الإجرامية.
بالنسبة لشركة Dutch BV، لا يحدد التأسيس بمفرده ما إذا كانت واجبات Wwft تنطبق أم لا. فالسؤال الجوهري هو ما تمارسه الشركة فعلياً وما إذا كان هذا النشاط يقع ضمن النطاق القانوني. ويجب تقييم التزامات مكافحة غسل الأموال بمعزل عن المسؤوليات القانونية والضريبية ومسؤوليات إعداد التقارير العامة للشركة.
ما الذي يجعل الشركة كياناً ملزماً في هولندا؟
يحدد قانون Wwft المؤسسات والمهن الخاضعة لمتطلباته. واعتماداً على النشاط والشروط المعمول بها، يمكن أن يشمل هؤلاء البنوك والمؤسسات المالية الأخرى، وبعض مقدمي خدمات الأصول المشفرة، والمحاسبين، والمستشارين الضريبيين، والمكاتب الإدارية، والمحامين أو كتاب العدل الذين يقدمون خدمات محددة. ويجب مقارنة الخدمات الفعلية للشركة بالفئات القانونية بدلاً من الاعتماد على شكلها القانوني أو وصفها التجاري أو تسجيلها فقط.
تعتمد الرقابة على القطاع. حدد الجهة التنظيمية المعنية وإرشاداتها بعد تصنيف نشاط الشركة. وإذا كان النشاط يندرج تحت قانون Wwft، فقد يحتاج الكيان إلى تطبيق العناية الواجبة تجاه العملاء، والاحتفاظ بالسجلات ذات الصلة، والإبلاغ عن المعاملات غير العادية إلى FIU-Nederland. يستند الإبلاغ في هولندا إلى المعاملات غير العادية والمؤشرات المعمول بها. وتقوم FIU-Nederland بتقييم البلاغات لتحديد ما إذا كانت المعاملات مشبوهة.
كيف يختلف الامتثال لمكافحة غسل الأموال عن الامتثال المؤسسي العام؟
يغطي الامتثال المؤسسي العام واجبات مثل الاحتفاظ بسجلات الشركة، والوفاء بالالتزامات الضريبية، ومسك الدفاتر، وإعداد التقارير السنوية. أما الامتثال لمكافحة غسل الأموال فهو أضيق نطاقاً وقائم على النشاط. وحيثما ينطبق قانون Wwft، فإنه قد يتطلب تدابير تركز على العملاء والمعاملات، بما في ذلك العناية الواجبة تجاه العملاء والإبلاغ عن المعاملات غير العادية. ولا ينبغي لشركة BV تقع خارج نطاق Wwft أن تفترض أن عليها هذه الواجبات لمجرد أنها شركة هولندية.
يمكن أن تساعد السجلات المحاسبية في توضيح نشاط الأعمال، لكنها لا تستوفي تلقائياً المتطلبات الخاصة بمكافحة غسل الأموال. فعلى سبيل المثال، لا يُعد دفتر الأستاذ أو فاتورة العميل في حد ذاته دليلاً على اكتمال العناية الواجبة المطلوبة أو على دراسة اتخاذ قرار بالإبلاغ. وتدعم المحاسبة والإدارة الالتزامات الأوسع للشركة، لكنها تظل متميزة عن الضوابط المطلوبة بموجب قانون Wwft. حدد أولاً ما إذا كان القانون ينطبق، ثم حدد الالتزامات المترتبة على ذلك ووثقها.
كيف تعمل ضوابط مكافحة غسل الأموال الهولندية: التحقق من العملاء وتقييم المخاطر والتصعيد
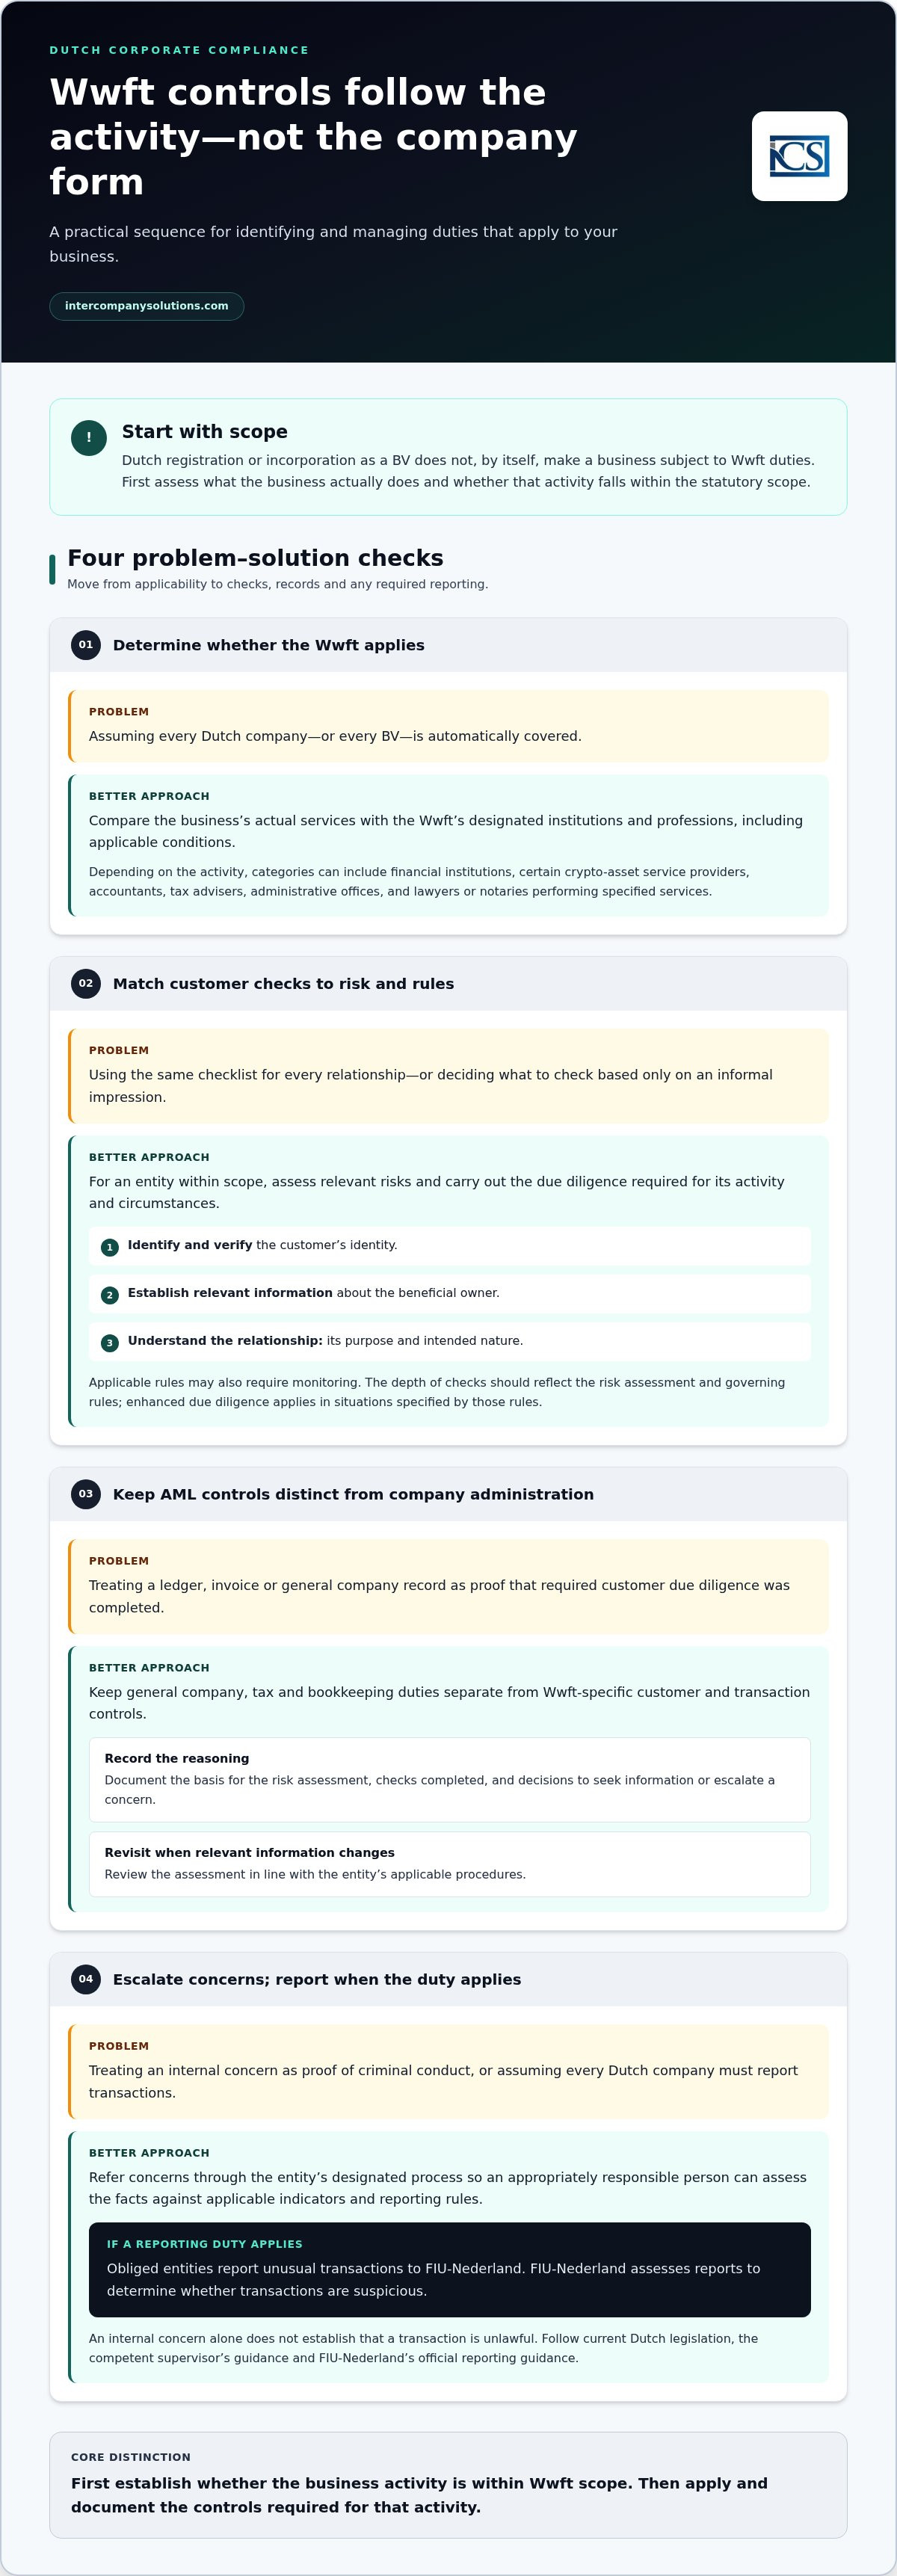
بالنسبة لكيان يقع ضمن نطاق Wwft، يجب أن تتبع الضوابط ترتيباً واضحاً: تحديد القواعد المطبقة، وتقييم المخاطر ذات الصلة، وإجراء عمليات الفحص المطلوبة، وتسجيل القرارات. وهذا ليس متطلب فحص عام لكل Dutch BV. فالإجراءات الدقيقة تعتمد على النشاط الخاضع للتنظيم للكيان والمتطلبات القانونية المعمول بها.
ما تتضمنه العناية الواجبة تجاه العملاء
تعني العناية الواجبة تجاه العملاء (CDD) ما هو أكثر من مجرد جمع وثيقة إثبات هوية. وحيثما يتطلب قانون Wwft ذلك، يجب على الكيان تحديد هوية العميل والتحقق منها، والتوصل إلى المعلومات ذات الصلة بشأن المالك المستفيد، وفهم الغرض من علاقة العمل وطبيعتها المزمعة. وقد تتطلب القواعد المعمول بها أيضاً المراقبة أثناء تلك العلاقة. يحدد قانون Wwft الإطار القانوني. ارجع إلى التشريع الهولندي الحالي وإرشادات المشرف المختص لمعرفة المتطلبات التي تنطبق على القطاع المحدد.
يجب أن يعكس عمق عمليات الفحص تقييم المخاطر والقواعد التي تحكم الكيان. وتكون العناية الواجبة المعززة مطلوبة في الحالات المحددة بموجب القواعد المعمول بها. ولا ينبغي إضافتها أو إغفالها بناءً على انطباع غير رسمي فقط. ويمكن أن تساعد قائمة التدقيق العامة في تنظيم العمل، لكنها لا تحل محل إجراءات الكيان الخاضع للتنظيم أو التقييم القانوني لعميل أو علاقة معينة.
كيف يتكامل تقييم المخاطر والتصعيد
يساعد تقييم المخاطر الكيان الملزم على تحديد الفحوصات والمراقبة المناسبة بموجب التزاماته القانونية. قم بتسجيل أساس التقييم، والفحوصات المكتملة، وأي قرار لطلب مزيد من المعلومات أو لتصعيد مسألة مثيرة للقلق. وقم بمراجعة التقييم عند تغير المعلومات ذات الصلة، باتباع الإجراءات المعمول بها في الكيان. وتساعد هذه السجلات في توضيح كيفية التوصل إلى القرار بدلاً من تركه للذاكرة أو لتقدير غير موثق.
يُعد التصعيد خطوة رقابية، وليس استنتاجاً بأن العميل أو المعاملة ذات طبيعة إجرامية. ويجب على الموظفين إحالة المخاوف من خلال العملية المحددة في الكيان حتى يتمكن الشخص المسؤول المعني من تقييم الوقائع وفقاً للمؤشرات المعمول بها وقواعد الإبلاغ. وبموجب الإطار الهولندي، تبلغ الكيانات الملزمة عن المعاملات غير العادية، حيثما ينطبق واجب الإبلاغ، إلى وحدة الاستخبارات المالية (FIU-Nederland). وتقوم وحدة الاستخبارات المالية بتقييم البلاغات؛ ولا يُثبت القلق الداخلي بمفرده أن المعاملة غير قانونية.
فقط الكيانات الخاضعة لواجب Wwft ذي الصلة هي التي يجب عليها تقديم هذه البلاغات. ويجب عليها اتباع إرشادات الإبلاغ الرسمية الصادرة عن FIU-Nederland والقيود القانونية المعمول بها بشأن الإفصاح عن البلاغ أو المعلومات ذات الصلة. إن تقييم المخاطر، والتحقق من العملاء، والتصعيد الداخلي، والإبلاغ الخارجي هي خطوات مترابطة، ولكن لكل منها أساسه ونطاقه القانوني الخاص.
مقارنة بين متطلبات مكافحة غسل الأموال الهولندية: الكيانات الملزمة والشركات الأخرى ومعلومات UBO
يكمن التمييز الرئيسي بين الواجبات الناشئة عن نشاط خاضع للتنظيم والواجبات التي تنطبق على الشركة كجزء من الإدارة العادية. ولا يُعد تسجيل UBO الخاص بشركة BV ومسك الدفاتر وإعداد التقارير السنوية بدائل عن العناية الواجبة تجاه العملاء أو الإبلاغ عن المعاملات بموجب قانون Wwft. ومعلومات UBO وحدها لا تحدد ما إذا كانت الشركة كياناً ملزماً أم لا.
| الشركة أو السجل | ما قد ينطبق | ما لا يثبته |
|---|---|---|
| شركة تمارس نشاطاً يغطيه قانون Wwft | العناية الواجبة تجاه العملاء، والضوابط القائمة على المخاطر، وحفظ السجلات، والإبلاغ عن المعاملات غير العادية حيثما تتطلب أحكام Wwft المعمول بها ذلك. | الضوابط الدقيقة أو الجهة المشرفة ليست متطابقة في جميع القطاعات، بل تعتمد على النشاط والقواعد المعمول بها. |
| شركة هولندية لا تمارس نشاطاً خاضعاً لتنظيم Wwft | واجبات الشركة العامة، والواجبات الضريبية، ومسك الدفاتر، وتقديم الإقرارات التي تنطبق على شكلها القانوني وظروفها. | تأسيس الشركة في هولندا وحده لا ينشئ واجبات التحقق من العملاء أو الإبلاغ عن المعاملات غير العادية بموجب Wwft. |
| كيان مطالب بتسجيل معلومات UBO | تسجيل مالكيه المستفيدين النهائيين على النحو المطلوب. بالنسبة لشركة BV، فإن النسبة المقررة لـ UBO هي عموماً أكثر من 25% من الملكية أو حقوق التصويت أو حصة الملكية، أو السيطرة من خلال وسائل أخرى؛ والإبلاغ عن التغييرات في غضون 7 أيام. | التسجيل في حد ذاته لا يجعل الكيان كياناً ملزماً ولا يحل محل العناية الواجبة تجاه العملاء من قبل كيان ملزم. |
ما هي الواجبات التي قد تنطبق على الكيانات الملزمة؟
يحدد Wwft المؤسسات والمهنيين الخاضعين لمتطلباته. وإذا كان النشاط يندرج ضمن ذلك النطاق، فقد تتطلب القواعد المعمول بها تطبيق العناية الواجبة تجاه العملاء، واتخاذ تدابير قائمة على المخاطر، وحفظ السجلات، والإبلاغ عن المعاملات غير العادية إلى FIU-Nederland. وتختلف الجهة الرقابية المختصة والإرشادات القطاعية باختلاف النشاط. استخدم معلومات UBO الرسمية من KVK لمسائل التسجيل وإرشادات الجهة الرقابية المختصة بشأن ضوابط Wwft. ولا تفترض أن إجراءات قطاع معين تنطبق على قطاع آخر.
ما تثبته معلومات UBO وما لا تثبته
يعد تسجيل UBO التزاماً متعلقاً بمعلومات الشركة، في حين أن العناية الواجبة تجاه العملاء هي إجراء رقابي يطبقه الكيان الملزم فيما يتعلق بالعملاء بموجب القواعد المعمول بها. ويتعلق حد نسبة >25% بتحديد UBO في سياق التسجيل المعني؛ ولا يُعد اختباراً عاماً لتحديد ما إذا كانت الشركة تخضع لواجبات مكافحة غسل الأموال (AML). ولا تزال تلك الواجبات تعتمد على طبيعة النشاط ونطاق Wwft.
احرص على الفصل بين سجلات الشركة وأدلة مكافحة غسل الأموال (AML). يدعم مسك الدفاتر والتقارير السنوية الإدارة العامة، لكنهما لا يوثقان عمليات التحقق من العملاء أو قرارات الإبلاغ ما لم تتطلب إجراءات مكافحة غسل الأموال (AML) المعمول بها تسجيل تلك المعلومات تحديداً وتوثيقها. للحصول على نظرة عامة منفصلة حول سجلات الشركة والإيداعات، راجع هذا الدليل حول تأسيس شركة في هولندا.
كيفية بناء عملية امتثال عملية لمكافحة غسل الأموال في هولندا
تبدأ العملية القابلة للتطبيق بتحديد النطاق، وليس بقائمة تدقيق. ينطبق قانون Wwft على أنشطة وكيانات محددة، لذا قارن ما تقوم به الشركة فعلياً مع متطلبات القانون أولاً. إذا كانت الشركة تقع ضمن النطاق، فحدد الواجبات التي تنطبق على هذا النشاط، وعيّن المسؤولية عن تنفيذها، واحتفظ بأدلة على الضوابط والقرارات. وإذا كانت خارج النطاق، فلا تعامل إجراءات مكافحة غسل الأموال كواجبات تلقائية تسري على كامل الشركة.
مراجعة الامتثال القائمة على النطاق أولاً
حدد بدقة الخدمات التي تقدمها الشركة، وكيفية تقديمها، وفئات العملاء والمعاملات المعنية. قارن تلك الصورة مع Wwft والإرشادات الرسمية ذات الصلة. سجّل الأساس الذي استند إليه الاستنتاج، بما في ذلك الأحكام والإرشادات التي تمت مراجعتها، وتاريخ التقييم، وأي افتراضات. يؤدي هذا إلى إنشاء نقطة مرجعية في حال تغيرت أنشطة الشركة.
أعد النظر في التصنيف عندما تقدم الشركة خدمة جديدة، أو تغير قاعدة عملائها، أو تعدل طريقة عملها. هذه دوافع عملية لإجراء المراجعة وليست مواعيد نهائية قانونية للمراجعة. إذا كان من الممكن أن يؤدي التغيير إلى إدراج نشاط ما ضمن Wwft، فقيّم القواعد المعمول بها قبل الاعتماد على الاستنتاج السابق.
التوثيق، والمسؤولية، والمراجعة المستمرة
إذا كان قانون Wwft ينطبق، فحدد المسؤول عن الضوابط ذات الصلة وكيفية قيام الموظفين بإثارة المخاوف. يجب أن يتناسب الهيكل مع الشركة وواجباتها القانونية. احتفظ بسجلات مؤرخة لتقييمات المخاطر، وفحوصات العملاء، وعمليات التصعيد والقرارات حيثما تتطلب المتطلبات المعمول بها ذلك. افصل تلك المواد عن مسك الدفاتر الروتيني وسجلات الحسابات السنوية عندما تخدم أغراضاً مختلفة. السجلات المحاسبية العادية لا تثبت، بحد ذاتها، أنه قد تم استكمال الضوابط الخاصة بمكافحة غسل الأموال.
أدرج المراجعة ضمن العملية دون اختلاق جدول زمني ثابت. يمكن لخدمة جديدة أو علاقة غير معتادة مع عميل أو تغيير في الإرشادات المعمول بها أن يدفع إلى إجراء تقييم جديد. تأكد من أي فترة احتفاظ، وموعد نهائي للإبلاغ، وقيود السرية وفقاً للقواعد والإرشادات التي تنطبق على الكيان. بالنسبة لإجراءات الإبلاغ، راجع المعلومات الرسمية لـ FIU-Nederland. تنطبق واجبات الإبلاغ فقط حيث يفرضها القانون على الكيان.
إن النهج القائم على النطاق أولاً يحافظ على تناسب الامتثال للشركات الهولندية: احتفظ بسجلات الشركة العادية، ثم أضف ضوابط مكافحة غسل الأموال فقط عندما تجعلها أنشطتها قابلة للتطبيق.
دعم الامتثال الهولندي المستمر: ربط ضوابط مكافحة غسل الأموال بإدارة الشركة
تعمل ضوابط مكافحة غسل الأموال وإدارة الشركة جنباً إلى جنب، لكنهما تخدمان أغراضاً مختلفة. يساعد مسك الدفاتر الدقيق، والإقرارات الضريبية، وسجلات الشركة شركة BV على الوفاء بالتزاماتها الإدارية العامة وتقديم رؤية موثوقة لأنشطتها. وهي لا تظهر، بحد ذاتها، أن الكيان الملزم قد أتم العناية الواجبة تجاه العملاء، أو قيّم المخاطر، أو أبلغ عن معاملة غير معتادة حيث يتطلب قانون Wwft ذلك.
أين تندرج المحاسبة والإدارة
احتفظ بالسجلات المالية الروتينية والأدلة الخاصة بمكافحة غسل الأموال منظمة بحيث يمكن الوصول إلى كل منها للغرض المقصود منه. قد تدعم المعاملة المسجلة في الحسابات مراجعة الكيان الملزم، لكنها ليست بديلاً عن فحوصات العملاء المطلوبة، أو تقييم المخاطر، أو قرارات الإبلاغ. تظل واجبات الكيان الملزم ملقاة على عاتق ذلك الكيان، حتى لو كان العمل المحاسبي أو الإداري مدعوماً من قِبل مزود خارجي.
يتبع إعداد التقارير السنوية ومسك الدفاتر والإقرارات الضريبية قواعد منفصلة عن مكافحة غسل الأموال. للاطلاع على متطلبات إيداع الشركات، راجع إرشادات KVK الرسمية بشأن إيداع الحسابات السنوية. يمكن للمؤسسين الدوليين أيضاً الاطلاع على هذا الدليل حول بدء عمل تجاري في هولندا للحصول على معلومات أوسع حول إدارة الشركات. ولا يحدد أي من المصدرين ما إذا كانت أنشطة BV تندرج ضمن Wwft؛ قيّم ذلك بشكل منفصل وفقاً للقانون والإرشادات الرسمية ذات الصلة.
الخطوات العملية التالية للمؤسسين الدوليين
حافظ على تركيز العملية المستمرة على ثلاثة أسئلة: ماذا تفعل الشركة فعلياً، وما القواعد الرسمية التي تنطبق على تلك الأنشطة، وما الأدلة التي يجب الاحتفاظ بها؟ إذا كانت الشركة تقع ضمن نطاق Wwft، فعيّن المسؤولية عن الضوابط المعمول بها والتصعيد، واحتفظ بسجلات مؤرخة للتقييمات والقرارات عند الاقتضاء. أعد النظر في تقييم النطاق إذا تغيرت الخدمات، أو العملاء، أو الترتيبات التشغيلية. لا تفترض أن حسابات الشركة أو تسجيل UBO يجيبان على مسألة انطباق مكافحة غسل الأموال.
تقدم Intercompany Solutions دعماً في المحاسبة وإدارة الشركات للكيانات الهولندية، بما في ذلك مسك الدفاتر، والإقرارات الضريبية، والتقارير السنوية. يساعد هذا الدعم في الحفاظ على سجلات الشركة، ولكنه لا يحل محل الواجبات القانونية للكيان الملزم أو يحدد ما إذا كانت قواعد مكافحة غسل الأموال تنطبق. يمكن للمؤسسين الدوليين مناقشة احتياجات إدارة شركتهم الهولندية وكيفية ارتباطها بمسؤوليات الامتثال الأوسع نطاقاً.
وضع عملية امتثال واضحة موضع التنفيذ
ابدأ بتصنيف ما تقوم به شركتك الهولندية فعلياً. تعتمد واجبات Wwft على ما إذا كانت أنشطتها تقع ضمن نطاق القانون، وليس ببساطة على ما إذا كانت BV. إذا كانت القواعد تنطبق، فحدد الفحوصات ذات الصلة، وواجبات الإبلاغ، والإرشادات الرسمية، ثم وثق القرارات وعيّن المسؤولية.
حافظ على تمييز ضوابط مكافحة غسل الأموال عن إدارة الشركة الروتينية. تدعم الحسابات الدقيقة والإقرارات الضريبية وسجلات الشركات العمليات السليمة، لكنها لا تحل محل العناية الواجبة تجاه العملاء أو الواجبات الأخرى التي تنطبق على الكيان الملزم. هذا التمييز محوري لتطبيق خدمات الامتثال للشركات الهولندية على نحو مناسب، دون افتراض أن كل شركة هولندية تخضع لنفس التزامات مكافحة غسل الأموال.
تدعم Intercompany Solutions رواد الأعمال الدوليين في تأسيس الشركات الهولندية وإدارة الأعمال المستمرة، بما في ذلك المحاسبة والإقرار الضريبي وإدارة الشركات للكيانات الهولندية. ومع تحديد نطاق أنشطتك، نظّم السجلات ذات الصلة وحدد المتطلبات التي تحتاج إلى اهتمام مستمر.
يمنحك النهج الواضح القائم على الأنشطة أساساً عملياً لإدارة مسؤوليات شركتك. تواصل مع Intercompany Solutions لمناقشة المحاسبة وإدارة الشركات لكيانك الهولندي.
الأسئلة الشائعة
هل يتعين على كل شركة هولندية الامتثال لقواعد مكافحة غسل الأموال؟
لا. ينطبق قانون منع غسل الأموال وتمويل الإرهاب الهولندي (Wwft) على مؤسسات ومهنيين محددين بناءً على أنشطتهم، وليس على كل شركة مؤسسة في هولندا. وتعد واجبات مسك الدفاتر والضرائب والتقارير السنوية لشركة BV منفصلة عن التزامات Wwft. لتقييم ما إذا كانت قواعد مكافحة غسل الأموال تنطبق، قارن الخدمات الفعلية للشركة مع Wwft.
ما هي الشركات التي تعتبر كيانات ملزمة بموجب قواعد مكافحة غسل الأموال الهولندية؟
الكيانات الملزمة هي المؤسسات والمهنيون الذين تقع أنشطتهم ضمن نطاق Wwft. اعتماداً على الخدمة والشروط المعمول بها، تشمل الأمثلة البنوك والمؤسسات المالية الأخرى، وبعض مقدمي خدمات الأصول المشفرة، والمحاسبين، والمستشارين الضريبيين، والمكاتب الإدارية، والمحامين أو كتاب العدل الذين يقدمون خدمات محددة. يعتمد النطاق الدقيق على الفئة القانونية والنشاط المنفذ. راجع Wwft والإرشادات الرقابية ذات الصلة بدلاً من الاعتماد على اسم الشركة أو شكلها القانوني.
ماذا تعني العناية الواجبة تجاه العملاء في هولندا؟
العناية الواجبة تجاه العملاء (CDD) هي مجموعة الفحوصات التي يتعين على الكيان الملزم إجراؤها عندما يتطلب قانون Wwft ذلك. ويمكن أن تشمل تحديد هوية العميل والتحقق منها، والتحقق من المعلومات ذات الصلة حول المالك المستفيد، وفهم الغرض من علاقة العمل وطبيعتها المقصودة. تعتمد التدابير المطلوبة على القواعد المعمول بها وتقييم المخاطر. ولا يستوفي جمع وثيقة إثبات الهوية بشكل غير رسمي بالضرورة المتطلبات القانونية للعناية الواجبة تجاه العملاء.
هل يتعين على الشركات الهولندية الإبلاغ عن المعاملات المشبوهة؟
يتعين فقط على الكيانات الخاضعة لواجب الإبلاغ ذي الصلة بموجب Wwft الإبلاغ عن المعاملات في إطار ذلك النظام. في هولندا، يتعلق التزام الإبلاغ بالمعاملات غير المعتادة، المقيمة وفقاً للمؤشرات المعمول بها، وتُقدم البلاغات إلى FIU-Nederland. وتحلل وحدة المعلومات المالية البلاغات لتحديد ما إذا كانت المعاملة مشبوهة. ولا تكتسب الشركة الهولندية الخارجة عن النطاق القانوني ذي الصلة واجب الإبلاغ هذا لمجرد أنها مسجلة في هولندا.
كيف يرتبط سجل UBO بالامتثال لمكافحة غسل الأموال؟
يعد تسجيل UBO والعناية الواجبة تجاه العملاء لمكافحة غسل الأموال متطلبين مترابطين ولكنهما منفصلان. بالنسبة لشركة BV، فإن الحد الأدنى لتحديد UBO هو عموماً ملكية أكثر من 25% من الحصص، أو حقوق التصويت أو حصة الملكية، أو السيطرة من خلال وسائل أخرى. يتعلق هذا الحد الأدنى بتحديد UBO في سياق التسجيل ذي الصلة؛ وهو لا يثبت أن BV هي كيان ملزم أو يحل محل فحوصات العملاء وواجبات الإبلاغ. راجع إرشادات UBO الخاصة بـ KVK للحصول على معلومات التسجيل.
هل يمكن لشركة هولندية مملوكة لأجانب أن تخضع لمتطلبات مكافحة غسل الأموال الهولندية؟
نعم. الملكية الأجنبية لا تعفي في حد ذاتها الشركة الهولندية من Wwft، كما أنها لا تجعل الشركة خاضعة تلقائياً لواجبات مكافحة غسل الأموال. ويظل السؤال المحوري هو ما إذا كانت أنشطتها الفعلية تقع ضمن نطاق القانون. بالنسبة للمؤسسين الدوليين، ينبغي أن يبدأ التخطيط للامتثال بتصنيف تلك الأنشطة، ثم التحقق من القواعد الهولندية المعمول بها وتوثيق الضوابط المطلوبة للشركة.
آخر مراجعة: أكتوبر 2026
المصادر
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة ذات مسؤولية محدودة (BV)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ريادة الأعمال
- RVO - ممارسة الأعمال التجارية دولياً
- Belastingdienst Douane - الجمارك
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- ملخصات الضرائب العالمية من PwC - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |