


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
يعد مسك الدفاتر الكامل الأساس للوفاء بالتزامات إعداد التقارير لشركة Dutch BV. وبالنسبة للمالكين الدوليين، قد تكون إدارة متطلبات مسك الدفاتر لشركة Dutch BV أكثر صعوبة عندما تُجمع السجلات عبر الحدود. وتصب المعاملات اليومية في إقرارات ضريبة القيمة المضافة والحسابات السنوية والتقارير الضريبية، ولذا فإن وجود ثغرات في السجلات يمكن أن يؤثر على العديد من الإيداعات.
إن وجود عملية واضحة يجعل إدارة هذه الالتزامات أسهل. يوضح هذا الدليل السجلات المالية والرقمية التي يجب أن تحتفظ بها شركة BV، ومدة الاحتفاظ بها، وكيف يدعم مسك الدفاتر ضريبة القيمة المضافة وإعداد التقارير السنوية. كما يميّز بين التزامات الإيداع الرئيسية، حتى تتمكن من التخطيط لها بشكل منفصل بدلاً من التعامل معها كمهمة واحدة.
ستجد خطوات عملية لتنظيم السجلات طوال السنة المالية، وتنسيق المعلومات عن بُعد، والاستعداد للمواعيد النهائية الدورية. ومن خلال سير عمل متسق، يمكن لشركة BV الخاصة بك الحفاظ على إدارة جاهزة لإعداد التقارير وجعل الامتثال أكثر قابلية للتوقع.
Key Takeaways
- افصل مسك الدفاتر عن تقديم إقرارات ضريبة القيمة المضافة وإقرارات ضريبة دخل الشركات والحسابات السنوية؛ فكل منها مهمة إعداد تقارير مستقلة.
- نظّم الفواتير والسجلات المصرفية والإيصالات والعقود وسجلات الرواتب والأجور ذات الصلة حتى يمكن تتبع المعاملات ومراجعتها.
- طبّق فترة الاحتفاظ بالسجلات باتساق: 7 سنوات، أو 10 سنوات للأموال غير المنقولة (العقارات).
- استخدم سجلات المعاملات الكاملة لإعداد ومراجعة إقرارات ضريبة القيمة المضافة، مع تطبيق معدل ضريبة القيمة المضافة المناسب: 21%/9%/0%.
- أدرج عمليات تحقق دورية ضمن سير عملك، بما في ذلك حد UBO البالغ >25% ومتطلب الإبلاغ عن تغييرات UBO خلال 7 أيام.
جدول المحتويات
ما يشمله مسك الدفاتر لشركة Dutch BV، وكيف يختلف عن إيداع الحسابات
تُعد Dutch BV شركة خاصة ذات مسؤولية محدودة، أو Besloten vennootschap. وتعتبر إدارتها المالية مسؤولية مستمرة، وليست مجرد مهمة تُنجز في نهاية العام. يعني مسك الدفاتر تسجيل المعاملات المالية والاحتفاظ بالمستندات المؤيدة لها. وتُعد السجلات الكامنة وراء إعداد التقارير جزءاً من متطلبات مسك الدفاتر لشركة Dutch BV، وليست فقط التقارير المقدمة إلى السلطات.
ما هي المسؤوليات التي تندرج تحت مسك الدفاتر؟
تسجيل المعاملات التجارية بانتظام وتنظيم المستندات الموضحة لها. على سبيل المثال، تسجل فاتورة المبيعات الإيرادات المستحقة على العميل، بينما يوضح القيد المصرفي ذو الصلة ما إذا كانت الدفعة قد وصلت وتاريخ وصولها. وتدعم فاتورة المورد وإثبات الدفع تسجيل المصروفات التجارية. ويؤدي الربط بين هذه البنود إلى تسهيل تتبع الأرقام والوصول بها إلى مصدرها.
تصف Belastingdienst الإدارة التجارية بأنها الأساس للإقرارات الضريبية وتلزم الشركات بإبقائها متاحة للتفتيش. وتغطي إرشاداتها السجلات الثبوتية، بما في ذلك السجلات الرقمية. وتوضح إرشادات Belastingdienst بشأن الاحتفاظ بسجلات الأعمال التزام الحفظ. ويقوم مسك الدفاتر بإعداد ودعم تقديم التقارير، ولكنه لا يقدم في حد ذاته إقرار ضريبة القيمة المضافة أو إقرار ضريبة دخل الشركات نيابة عن BV.
كيف يرتبط مسك الدفاتر بإعداد تقارير BV
يسجل مسك الدفاتر الأدلة وينظمها؛ بينما تستخدم التقارير تلك السجلات لإعداد وتقديم الإقرارات والحسابات السنوية. ويجب تسجيل المعاملات الأساسية بدقة قبل إمكانية إعداد الإيداع ومراجعته.
بالنسبة لضريبة القيمة المضافة، يوفر مسك الدفاتر معلومات المبيعات والمشتريات المستخدمة لإعداد الإقرار. وبالنسبة لضريبة دخل الشركات، توفر الحسابات والسجلات الثبوتية المعلومات اللازمة لاحتساب الضريبة. وتلخص الحسابات السنوية المركز المالي لشركة BV ونتائجها عن السنة المالية. وتُعد هذه مهام إبلاغ منفصلة، على الرغم من اعتمادها على الإدارة الأساسية نفسها.
يُعد إيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية الموعد النهائي المعمول به للإيداع بالنسبة لشركة BV. وتوضح KVK الالتزام والإجراءات في إرشاداتها بشأن إيداع الحسابات السنوية. وتجعل السجلات الكاملة والقابلة للتتبع من السهل تجميع الحسابات، وبحث الفروقات، وفهم الأداء المالي للشركة. كما أنها تساعد شركة BV في الرد على الاستفسارات المتعلقة بالأرقام الواردة في أي إقرار أو تقرير.
السجلات التي يجب على شركة Dutch BV الاحتفاظ بها ومدة الاحتفاظ بها
يجب أن تتيح إدارة BV إمكانية تتبع المعاملة المسجلة والوصول بها إلى المستند أو المعلومة المؤيدة لها. وتنطبق المتطلبات على مجموعة منظمة من السجلات، وليس فقط على الفواتير أو المستندات الورقية. وتُعد الفئات الموضحة أدناه أمثلة عملية للتنظيم، وليست قائمة مرجعية قانونية حصرية.
المستندات المالية الأساسية الواجب تنظيمها
قم بتجميع السجلات حسب النشاط الذي تدعمه. فهذا يسهل التحقق من القيود، وبحث الفروقات، وإعداد المعلومات للتقارير.
- المبيعات: فواتير العملاء، والإشعارات الدائنة، ومعلومات السداد ذات الصلة.
- المشتريات والمصروفات: فواتير الموردين، والإيصالات، والمستندات التي توضح الغرض التجاري من التكلفة.
- النشاط المصرفي: كشوف الحسابات وتفاصيل المعاملات التي تساعد في مطابقة المدفوعات الواردة والصادرة مع البنود المسجلة.
- العقود: الاتفاقيات التي تدعم أو تفسر المعاملات، مثل الخدمات المتكررة أو المشتريات الكبيرة.
- المعاملات المتعلقة بالموظفين: سجلات الرواتب ذات الصلة والمستندات المؤيدة للمبالغ المسجلة للموظفين.
حيثما كان ذلك عملياً، احتفظ بالسجلات الثبوتية مرتبطة بالمعاملة المعنية. على سبيل المثال، ينبغي أن يكون ممكناً تحديد فاتورة المورد، وقيد السداد، والمعاملة المصرفية كأجزاء من المصروف نفسه. كما يمكن أن تشكل السجلات الرقمية، بما في ذلك رسائل البريد الإلكتروني ذات الصلة وكشوف الحسابات المصرفية المحملة، جزءاً من الإدارة. وتوضح إرشادات Belastingdienst بشأن الاحتفاظ بسجلات الأعمال متطلبات الإدارة والاحتفاظ بالسجلات.
فترات الاحتفاظ بالسجلات للشركات الهولندية
يتم الاحتفاظ بالسجلات لمدة 7 سنوات (10 سنوات للأموال غير المنقولة). تحدد Belastingdienst فترة حفظ قياسية تبلغ 7 سنوات لسجلات الأعمال وفترة 10 سنوات للسجلات المتعلقة بالأموال غير المنقولة. وتنطبق الفترة الأطول على سجلات العقارات ذات الصلة، وليس تلقائياً على كل مستند تحتفظ به BV. وتبدأ فترة الاحتفاظ عندما لا تعود المعلومات جارية.
نظم السجلات بحيث تظل قابلة للاسترجاع طوال الفترة المعمول بها. واستخدم فئات واضحة وأسماء ملفات متسقة، وحافظ على الربط بين المستندات الثبوتية وقيود مسك الدفاتر. يساعد هذا شركة BV في الرد على الأسئلة المتعلقة بأي معاملة دون الاعتماد على الذاكرة أو البحث في ملفات غير ذات صلة. كما يمكن أن يساعد الدعم المحاسبي المهني شركة BV في تنظيم سجلاتها المالية وتقاريرها ذات الصلة.
كيف يدعم مسك الدفاتر لشركة Dutch BV سجلات وإقرارات ضريبة القيمة المضافة
يعتمد إعداد تقارير ضريبة القيمة المضافة على ربط الأرقام الواردة في الإقرار بالمعاملات التجارية الأساسية. ويجمع دفتر الأستاذ المنظم جيداً بين المبيعات والمشتريات والفواتير والإشعارات الدائنة وسجلات السداد. وهذا يجعل من السهل مراجعة ما إذا كانت المعاملات قد سُجلت بانتظام قبل أن تعد BV إقرار ضريبة القيمة المضافة الخاص بها.
ما هي سجلات مسك الدفاتر التي تساعد في إثبات تقارير ضريبة القيمة المضافة؟
بالنسبة للمبيعات، طابق فاتورة المبيعات وأي تسوية لاحقة، مثل الإشعار الدائن، مع القيد المحاسبي المقابل. وبالنسبة للمشتريات، اربط فاتورة المورد بقيد المصروف ومعلومات السداد ذات الصلة. ويمكن أن تساعد هذه الروابط في تحديد المستندات المفقودة، أو القيود المكررة، أو الفروقات بين الإدارة والأرقام الواردة في التقارير.
احتفظ بسجل كل معاملة واضحاً بما يكفي لتوضيح ما تم توريده أو شراؤه وكيفية تسجيل المبلغ. وتعتمد المستندات المطلوبة لدعم معاملة معينة على ظروفها، لذا لا تعامل مثالاً واحداً كقائمة أدلة كاملة. وتوضح Belastingdienst كيفية تقديم الشركات لإقرارات ضريبة القيمة المضافة وتوفر إرشادات بشأن معدلات ضريبة القيمة المضافة والإعفاءات منها.
كيفية التعامل مع معدلات ضريبة القيمة المضافة المختلفة في السجلات
معدلات ضريبة القيمة المضافة الهولندية هي 21% / 9% / 0%. وهذه المعدلات لا تحدد بذاتها أي معدل ينطبق على منتج أو خدمة معينة. وتعتمد المعاملة الصحيحة لضريبة القيمة المضافة على المعاملة ذاتها، لذا تحقق من المعدل المعمول به والمعاملة المقررة وفقاً لإرشادات Belastingdienst الحالية قبل تسجيلها وإدراجها في الإقرارات.
يوضح الجدول أمثلة على السجلات التي يجب ربطها بالمعاملات. وهو لا يحدد معدل ضريبة القيمة المضافة لتوريد معين؛ بل يجب تقييم كل معاملة وفقاً لظروفها الخاصة.
| نوع المعاملة | السجل الثبوتي النموذجي | معاملة ضريبة القيمة المضافة الواجب التحقق منها |
|---|---|---|
| البيع بواسطة BV | فاتورة المبيعات وأي إشعار دائن ذي صلة | التحقق من معاملة ضريبة القيمة المضافة المطبقة على التوريد المحدد. |
| الشراء بواسطة BV | فاتورة المورد وسجل السداد ذو الصلة | التحقق من ضريبة القيمة المضافة الموضحة والمعاملة المطبقة على الشراء. |
| تسوية لعملية بيع أو شراء مسجلة | إشعار دائن أو مستند آخر يوضح التسوية | التحقق من كيفية تأثير التسوية على سجلات وإقرار ضريبة القيمة المضافة. |
استخدم عملية مسك دفاتر متسقة كإجراء رقابي عملي: يجب أن يكون كل رقم لضريبة القيمة المضافة في الإدارة قابلاً للتتبع والوصول به إلى المعاملة المعنية وسجلها الثبوتي. وتحقق من المعاملة بالرجوع إلى الإرشادات الرسمية بدلاً من افتراض أن معدلاً مألوفاً أو معاملة سابقة تنطبق تلقائياً مرة أخرى.
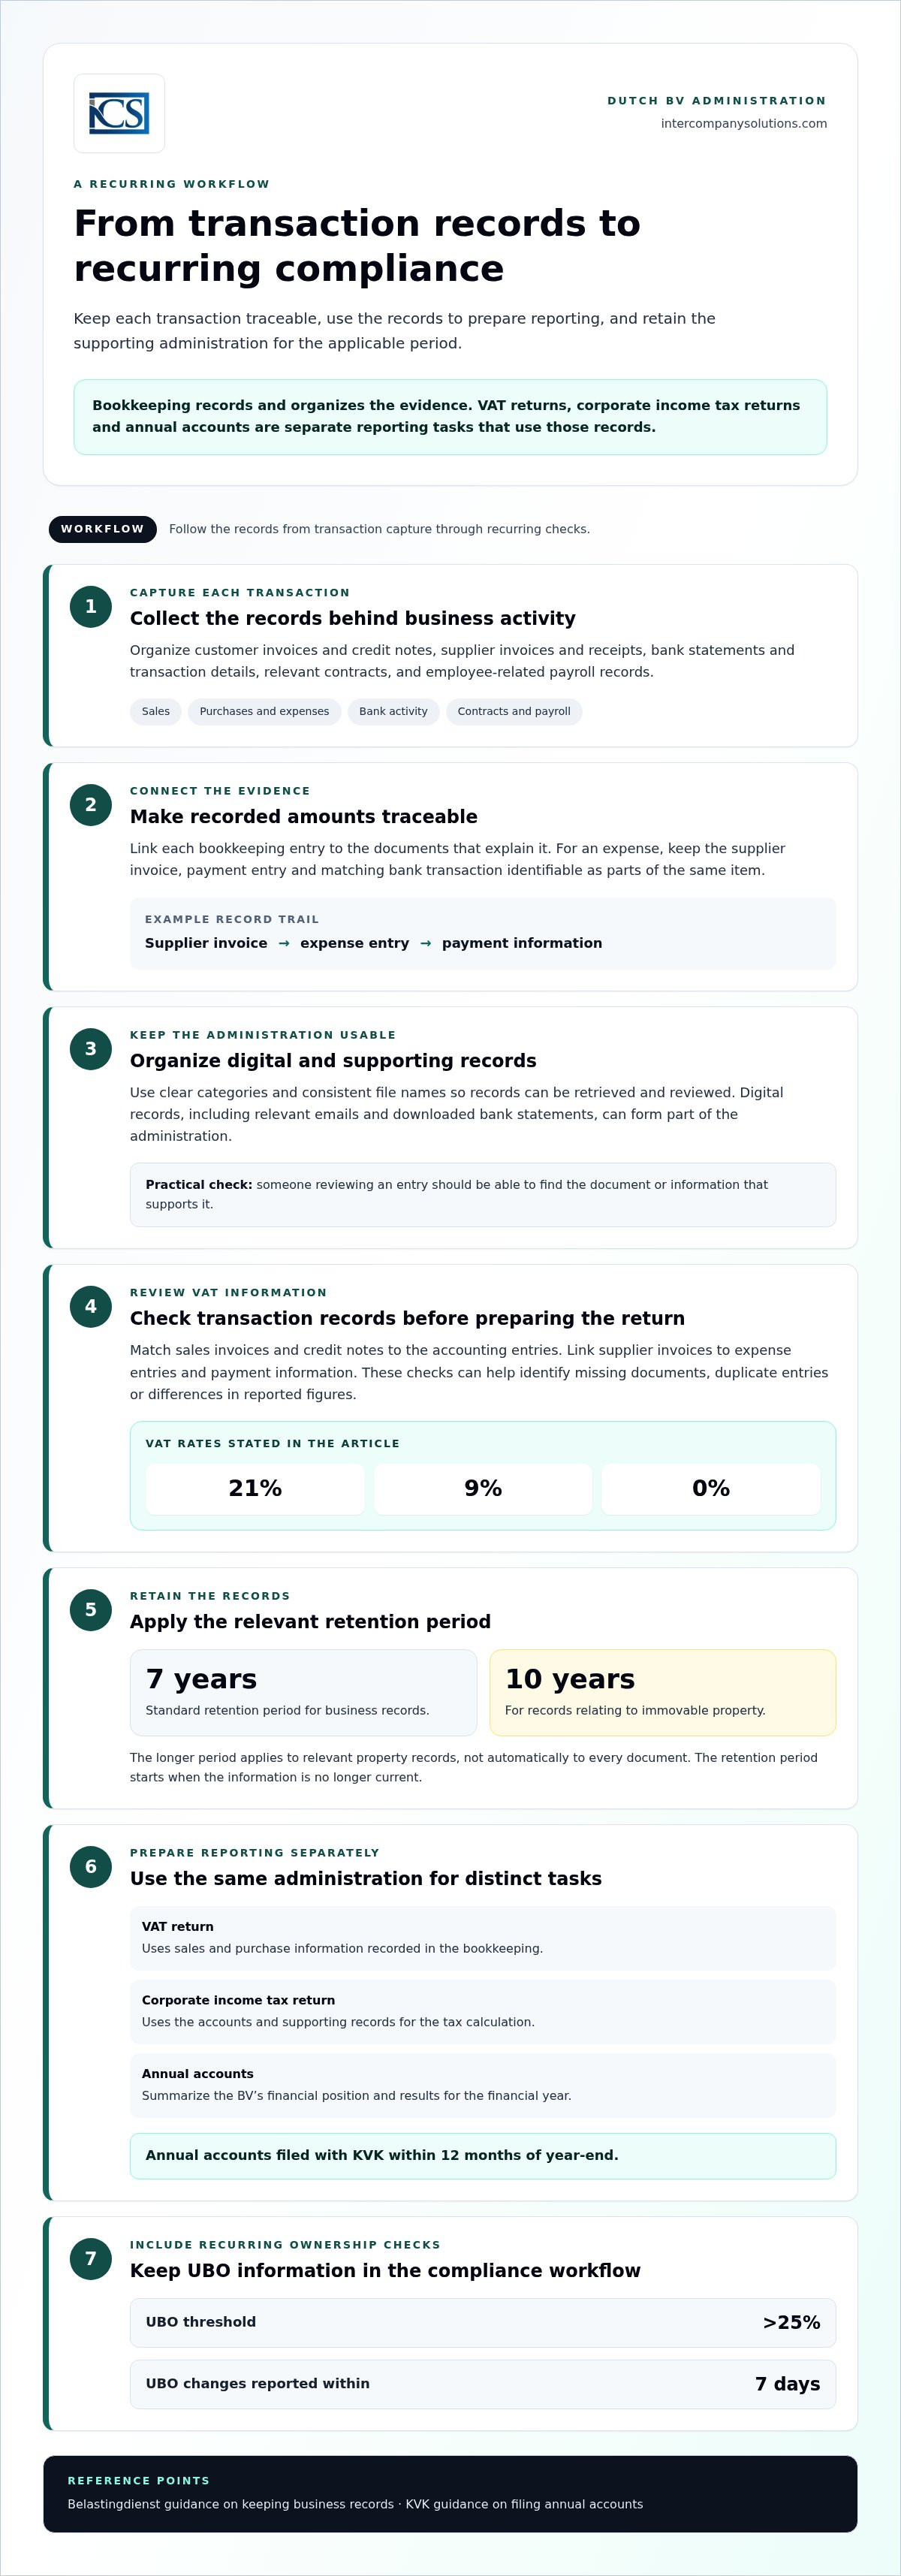
سير عمل مسك دفاتر عملي لشركة Dutch BV لتحقيق الامتثال الدوري
تساعد العملية القابلة للتكرار في الحفاظ على تحديث سجلات المعاملات وتسهل إعداد التقارير من السجلات الإدارية الأساسية نفسها. الخطوات الموضحة أدناه هي سير عمل عملي، وليست جدول تقديم إلزامي. حدد وتيرة جمع ومراجعة تتناسب مع نشاط شركة BV واحتياجات إعداد التقارير الخاصة بها.
روتين حفظ سجلات قابل للتكرار
- جمع المستندات وتصنيفها. اجمع فواتير المبيعات والمشتريات، والإيصالات، والعقود، والسجلات المصرفية، ووثائق كشوف المرتبات عند الاقتضاء. قم بأرشفتها حسب نوع المعاملة أو الفترة المحاسبية حتى يمكن الرجوع إليها بسهولة.
- تسجيل كل معاملة. أدخل الإيرادات والمصروفات والمعاملات التجارية الأخرى في نظام مسك الدفاتر، مع ربط القيود بمستنداتها الثبوتية.
- إجراء التسوية المصرفية. قارن المقبوضات والمدفوعات المسجلة بالمعاملات المصرفية. تحقق من البنود غير المتطابقة بدلاً من ترك الفروقات دون تفسير.
- المراجعة للتحقق من وجود ثغرات أو تناقضات. تحقق من عدم وجود مستندات مفقودة، أو قيود مكررة، أو مبالغ لا تتطابق مع السجلات المصدرية. إن معالجة هذه الأمور أثناء المراجعات الدورية يمكن أن يقلل من التأخير عند إعداد التقارير.
- إعداد معلومات التقارير. استخدم السجلات التي تمت مراجعتها لإعداد إقرارات ضريبة القيمة المضافة، وتقارير ضريبة دخل الشركات، والحسابات السنوية. تعد هذه التزامات منفصلة؛ وإنجاز أحدها لا يغني عن الآخر.
تتبع تغييرات UBO والحسابات السنوية بشكل منفصل
احتفظ بمعلومات الملكية والسيطرة كنقطة تحقق متميزة لامتثال الشركة. تبلغ عتبة UBO >25%. يجب الإبلاغ عن تغييرات UBO في غضون 7 أيام. توضح إرشادات سجل UBO الخاصة بـ KVK التسجيل والتغييرات. هذا التحديث منفصل عن مسك الدفاتر الروتيني والإقرارات الضريبية.
تتبع الحسابات السنوية عملية منفصلة في نهاية السنة المالية. الموعد النهائي المعمول به هو إيداع الحسابات السنوية لدى KVK في غضون 12 شهرًا من نهاية السنة المالية. استخدم نهاية السنة المالية لشركة BV للتخطيط للإعداد والموافقة والتقديم، وراجع إرشادات KVK بشأن إيداع الحسابات السنوية لمعرفة تفاصيل العملية. تتبع إقرارات ضريبة القيمة المضافة وتحديثات UBO والحسابات السنوية بشكل مستقل لأن لكل منها غرضًا وموجبًا مختلفًا.
يساعد سير العمل المتسق المالكين على تحديد المعلومات المفقودة مبكرًا والحفاظ على مسار واضح من المستندات المصدرية إلى إعداد التقارير.
إدارة مسك دفاتر Dutch BV كمؤسس دولي
قد تجعل إدارة Dutch BV من بلد آخر جمع المستندات من أشخاص في مواقع مختلفة، وتحديث السجلات باستمرار، وتنسيق إعداد التقارير، أمرًا أكثر صعوبة. تنطبق نفس عملية حفظ السجلات، ولكن يمكن للمالكين تحديد كيفية تنظيم العمل ومن يتولى كل خطوة. يساعد التقسيم الواضح للمسؤوليات على منع ظهور نقص في المعلومات فقط عند استحقاق الإقرار أو التقرير السنوي.
ما يجب إعداده قبل تسليم مسك الدفاتر إلى متخصص
يمكن للمالكين جعل العملية أكثر تنظيمًا من خلال جمع سجلات معاملات BV وتقديم تفاصيل الشركة ذات الصلة بتنسيق متسق. قد يشمل التسليم العملي ما يلي:
- فواتير المبيعات والمشتريات والإيصالات وإشعارات الدائن ذات الصلة؛
- كشوف الحسابات المصرفية أو معلومات المعاملات عن الفترة المعنية؛
- العقود أو المستندات الأخرى التي توضح المعاملات الجوهرية أو المتكررة؛
- معلومات كشوف المرتبات ذات الصلة، إذا كان لدى BV موظفون؛ و
- تفاصيل الشركة وسجلات التقارير السابقة اللازمة لفهم الإدارة المحاسبية.
استخدم أسماء ملفات متوقعة وقم بتجميع المستندات حسب الفترة أو نوع المعاملة. أرسل المعلومات الجديدة بانتظام وفقًا لروتين عمل متفق عليه، بدلًا من ترك المستندات تتراكم عبر فترات إعداد تقارير متعددة. هذه إجراءات تنسيقية عملية وليست مواعيد نهائية قانونية منفصلة. للحصول على شرح أوفى للسجلات المحاسبية، راجع دليلًا مخصصًا للمحاسبة لشركة Dutch BV إلى جانب إرشادات Belastingdienst الرسمية بشأن التسجيل في ضريبة القيمة المضافة حيثما ينطبق ذلك.
متى يمكن أن يفيد الدعم المحاسبي المهني
قد يحتفظ المالكون بالسجلات الروتينية داخليًا ويطلبون دعمًا متخصصًا عندما يحتاجون إلى مساعدة في مراجعة القيود، أو إعداد إقرارات ضريبة القيمة المضافة، أو معالجة الإقرارات الضريبية السنوية، أو تجميع التقارير السنوية. يمكن أن يكون هذا مفيدًا عندما تتم إدارة الحسابات عبر الحدود، أو يتم توزيع المسؤولية بين عدة أشخاص، أو عندما يحتاج المالك إلى عملية واحدة لربط سجلات المعاملات بمهام إعداد التقارير. يمكن مواءمة نطاق الدعم مع العمل الذي تحتفظ به الشركة داخليًا.
تقدم Intercompany Solutions دعمًا محاسبيًا لمسك الدفاتر وإقرارات ضريبة القيمة المضافة والإقرارات الضريبية السنوية والتقارير السنوية. تتيح الاستشارة الأولية المجانية للمؤسسين فرصة لمناقشة عملية حفظ السجلات الخاصة بهم والدعم الذي يحتاجون إليه.
اجعل مسك دفاتر BV الخاصة بك عملية قابلة للتكرار
يبدأ مسك الدفاتر الموثوق بسجلات كاملة وقابلة للاسترجاع. احتفظ بالمستندات المصدرية منظمة واحتفظ بها للفترة المطلوبة: 7 سنوات، أو 10 سنوات للعقارات غير المنقولة. استخدم تلك السجلات لإعداد ومراجعة تقارير ضريبة القيمة المضافة، مع تتبع الإقرارات الضريبية والحسابات السنوية كالتزامات منفصلة.
يساعد الروتين المتسق سواء كنت تدير الحسابات بنفسك أو تنسقها من الخارج. اجمع المستندات بانتظام، وطابق المعاملات مع النشاط المصرفي، وراجع أي ثغرات قبل إعداد التقارير. يمنحك هذا رؤية أوضح لسجلات الشركة وأساسًا منظمًا لقرارات الامتثال.
للحصول على دعم في مسك الدفاتر وإقرارات ضريبة القيمة المضافة والإقرارات الضريبية السنوية والتقارير السنوية، رتب استشارة أولية مجانية مع Intercompany Solutions.
أنشئ عملية قابلة للتكرار للإدارة المالية وإعداد التقارير لشركة BV الخاصة بك.
الأسئلة الشائعة
ما هي السجلات المحاسبية التي يجب على Dutch BV الاحتفاظ بها؟
يجب على Dutch BV الاحتفاظ بالسجلات التي توضح معاملاتها المالية، بما في ذلك فواتير المبيعات والمشتريات، والإيصالات، والمعلومات المصرفية، والعقود، ومستندات كشوف المرتبات ذات الصلة. وتعتمد السجلات الدقيقة على أنشطة الشركة، لذلك تُعد هذه الأمثلة فئات عملية وليست قائمة قانونية حصرية. تساعد المستندات الثبوتية المنظمة في تتبع القيود الدفترية وتدعم إعداد التقارير بدقة. راجع إرشادات Belastingdienst بشأن سجلات الأعمال للاطلاع على المتطلبات الحالية.
ما هي المدة التي يجب على Dutch BV الاحتفاظ بسجلاتها خلالها؟
يتم الاحتفاظ بالسجلات لمدة 7 سنوات (10 سنوات للأموال غير المنقولة والعقارات). تنطبق فترة الـ 10 سنوات على السجلات المتعلقة بالأموال غير المنقولة والعقارات ولا ينبغي تعميمها على جميع سجلات BV الأخرى. تبدأ فترة الاحتفاظ عندما لا تعود المعلومات سارية. حافظ على تنظيم السجلات وإمكانية استرجاعها طوال الفترة المعمول بها. توضح Belastingdienst قواعد الاحتفاظ ونطاقها.
هل يتعين على Dutch BV إيداع الحسابات السنوية كل عام؟
نعم. يجب على BV إعداد وإيداع الحسابات السنوية لدى غرفة التجارة الهولندية، KVK، عن سنتها المالية. ويحقق إيداع الحسابات السنوية لدى KVK خلال 12 شهراً من نهاية السنة الالتزام بالموعد النهائي للإيداع. تدعم السجلات المحاسبية إعداد الحسابات، لكن هذه السجلات ليست مطابقة للحسابات السنوية المودعة. راجع إرشادات KVK الحالية بشأن إيداع الحسابات السنوية للاطلاع على تفاصيل الإجراءات.
ما هي معدلات ضريبة القيمة المضافة التي يجب على Dutch BV تسجيلها في حساباتها الدفترية؟
معدلات ضريبة القيمة المضافة الهولندية هي 21% / 9% / 0%. هذه المجموعة من المعدلات لا تحدد بحد ذاتها المعدل الذي ينطبق على منتج أو خدمة معينة. تعتمد المعالجة الصحيحة لضريبة القيمة المضافة على التوريد المحدد وظروف المعاملة، لذا تحقق من كل حالة وفقاً لإرشادات Belastingdienst الحالية قبل تسجيلها أو إدراجها في الإقرار الضريبي. توضح إرشادات Belastingdienst الخاصة بمعدلات ضريبة القيمة المضافة هذه المعدلات وتطبيقها.
كم مرة يتعين على Dutch BV تحديث دفاترها المحاسبية؟
ينبغي لـ BV مسك دفاترها بانتظام كطريقة عملية للحفاظ على السجلات مكتملة وجاهزة للمراجعة. لا توجد وتيرة محددة لمسك الدفاتر منصوص عليها هنا كمهلة قانونية ملزمة. حافظ على تمييز هذا الإجراء المنتظم عن جداول إقرارات ضريبة القيمة المضافة ومواعيد التقارير السنوية، والتي تتبع متطلباتها الخاصة المعمول بها. يمكن أن يساعد جمع المستندات باستمرار ومطابقة المعاملات المسجلة مع حركة الحساب المصرفي في تحديد أي معلومات ناقصة قبل إعداد الإقرارات وتقديمها.
ماذا يحدث إذا تغيرت معلومات UBO الخاصة بـ Dutch BV؟
الحد الأدنى لنسبة UBO هو >25%، ويجب الإبلاغ عن تغييرات UBO في غضون 7 أيام. هذا الالتزام بالإبلاغ منفصل عن مسك الدفاتر الروتيني وإيداع الحسابات السنوية. يجب على BV مراقبة التغييرات في الملكية أو السيطرة، وفصل سجلات الامتثال الخاصة بالشركة عن سجلات المعاملات المالية. راجع إرشادات KVK الحالية بشأن سجل UBO للحصول على تفاصيل الإبلاغ والمتطلبات المعمول بها.
هل يمكن لمؤسس دولي إدارة مسك دفاتر Dutch BV عن بُعد؟
نعم. يمكن لمؤسس دولي تنسيق مسك الدفاتر عن بُعد من خلال تنظيم الفواتير والمعلومات المصرفية والمستندات الثبوتية الأخرى لتبادلها ومراجعتها بانتظام. وتساعد العملية الدورية المالك وأي شخص يعد الحسابات في تحديد المعلومات الناقصة في الوقت المناسب لإعداد التقارير. يمكن للدعم المحاسبي المتخصص المساعدة في مسك الدفاتر، وإقرارات ضريبة القيمة المضافة، والإقرارات الضريبية السنوية، والتقارير السنوية، في حين تظل BV مسؤولة عن ضمان إدارة سجلاتها وإيداعاتها بالشكل الملائم.
آخر مراجعة: أكتوبر 2026
المصادر
- ICS Payroll - خدمات كشوف المرتبات الهولندية
- KVK - التسجيل في السجل التجاري الهولندي
- Business.gov.nl - شركة ذات مسؤولية محدودة (bv)
- Burgerlijk Wetboek Boek 2 (القانون المدني الهولندي، الكيانات القانونية)
- Rijksoverheid - ممارسة الأعمال (Ondernemen)
- Belastingdienst - معدلات ضريبة دخل الشركات
- Belastingdienst - ضرائب كشوف المرتبات (loonheffingen)
- UWV - التزامات أصحاب العمل
- SVB - التأمين الاجتماعي في هولندا
- Belastingdienst - ضريبة القيمة المضافة (BTW) لرواد الأعمال
- المفوضية الأوروبية - قواعد ومعدلات ضريبة القيمة المضافة
- CJEU، قضية Cadbury Schweppes، رقم C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad، حكم ECLI:NL:HR:2021:1152
- ملخصات PwC الضريبية العالمية - هولندا
- ICLG - قوانين ولوائح حوكمة الشركات، هولندا
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |