
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
يعتمد إعداد التقارير الضريبية الدقيقة للشركات على ما هو أكثر من مجرد استكمال الإقرار الضريبي. ينبغي للمحاسب الضريبي للشركات في هولندا الربط بين مسك دفاتر شركتك، وحساباتها الضريبية، وإقراراتها المقدمة، وسياقها التشغيلي، لا سيما عندما تكون الملكية أو المعاملات عابرة للحدود. وقبل اختيار جهة الدعم، حدد بوضوح المهام المشمولة، والسجلات التي يتعين عليك تقديمها، والجهة التي تتولى مراجعة الإقرارات واعتمادها.
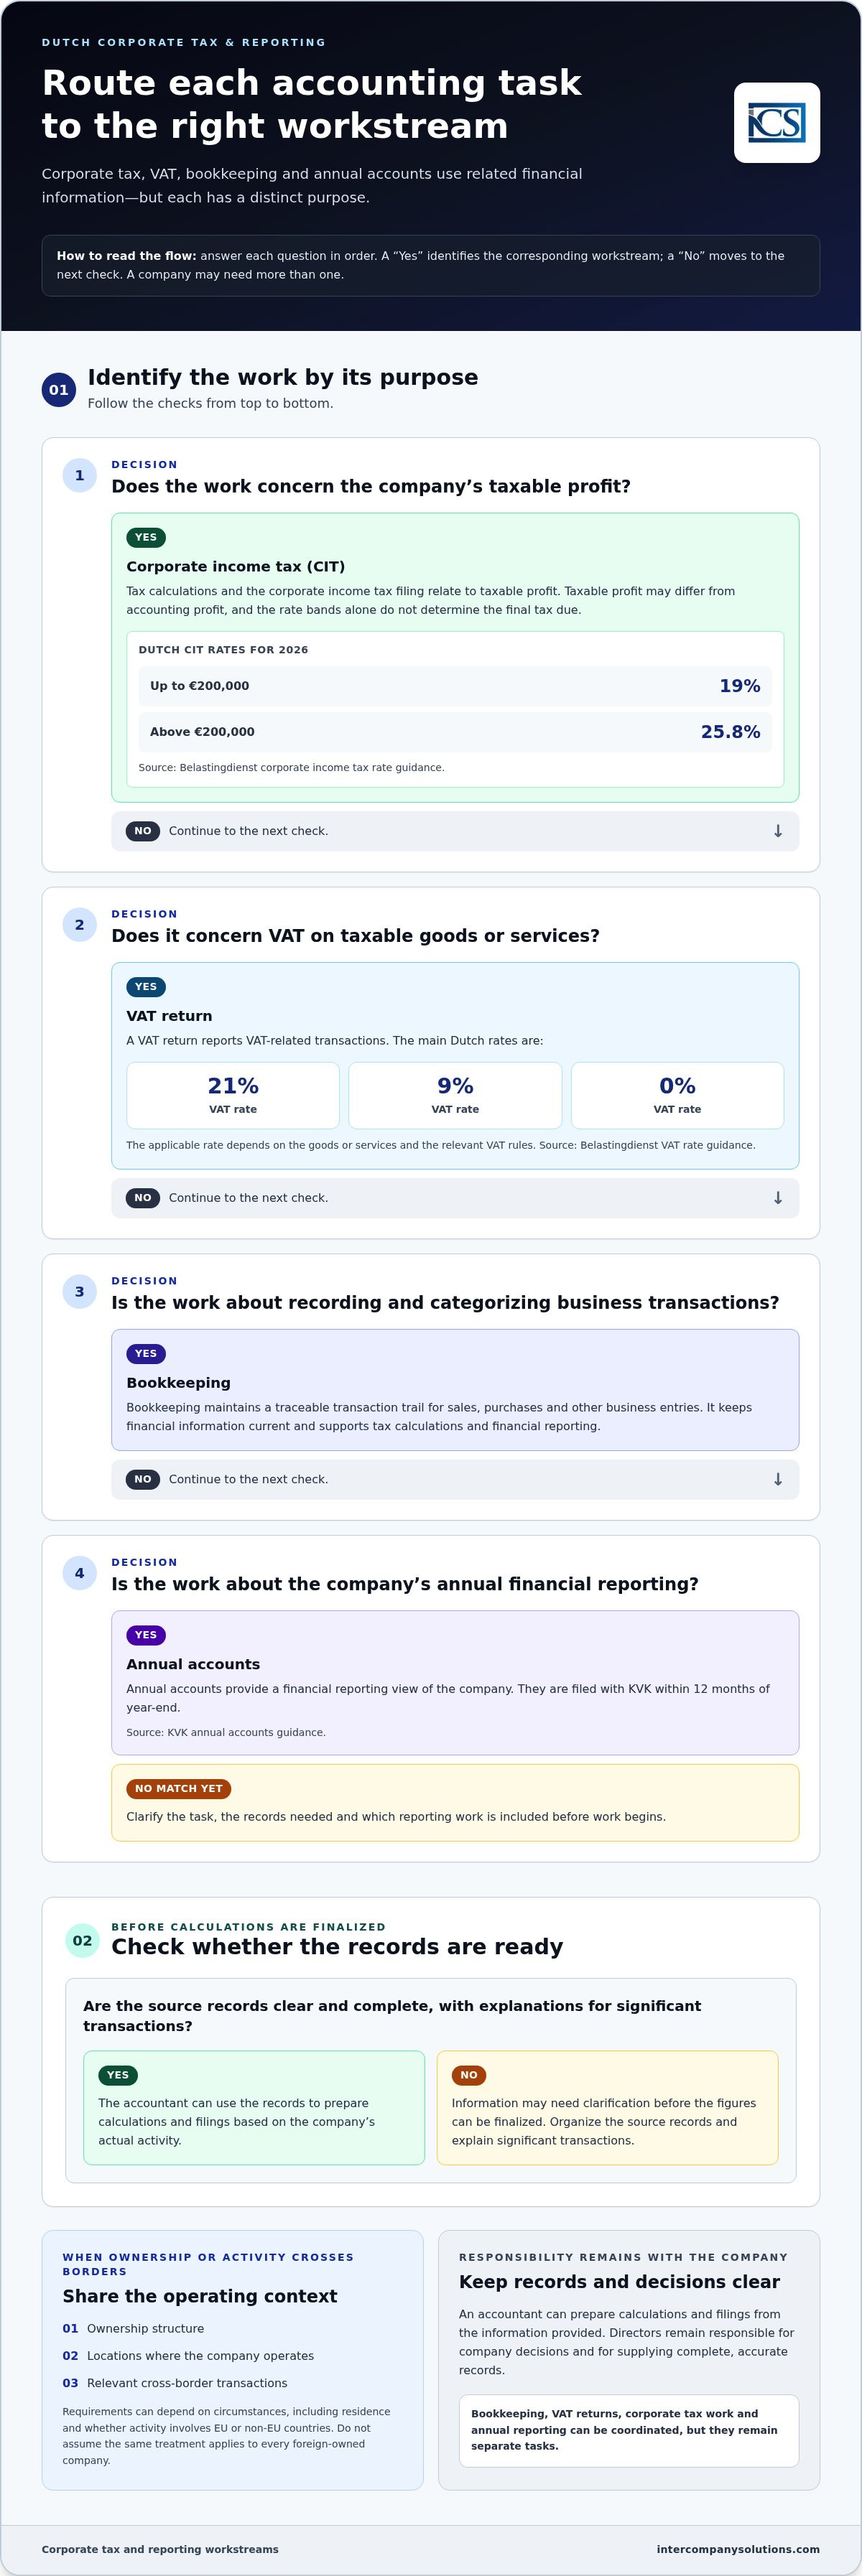
ابدأ بتحديد الأعمال التي تحتاج شركتك إلى تغطيتها؛ إذ يؤدي كل من إقرار ضريبة دخل الشركات، وإقرارات ضريبة القيمة المضافة، ومسك الدفاتر، والحسابات السنوية غرضا مختلفا، على الرغم من أنها تستند إلى بعض المعلومات المالية ذاتها.
يوضح هذا الدليل دور وحدود خدمات المحاسبة الضريبية للشركات، ومعلومات الشركة وسجلاتها الواجب تنظيمها، والنقاط التي يجب مراعاتها عند اختيار محاسب. كما يبين كيف يمكن أن تتكامل الإقرارات الضريبية ضمن إطار أوسع من دعم مسك الدفاتر والمحاسبة، مما يتيح لك التخطيط للامتثال المستمر برؤية أكثر وضوحا لمسؤوليات شركتك.
Key Takeaways
- يمكن للمحاسب الضريبي للشركات دعم الحسابات الضريبية وتقديم الإقرارات، في حين تضطلع مهام مسك الدفاتر، وإقرارات ضريبة القيمة المضافة، وإعداد التقارير السنوية بأدوار مميزة.
- بالنسبة لعام 2026، تبلغ معدلات ضريبة دخل الشركات الهولندية (CIT) نسبة 19% لما يصل إلى 200,000 يورو و25.8% لما يتجاوز 200,000 يورو؛ وقد يختلف الربح الخاضع للضريبة عن الربح المحاسبي.
- قارن بين الدعم الداخلي، والدعم القائم على البرمجيات، والدعم الخارجي من حيث النطاق، والاستمرارية، والمسؤولية عن السجلات، والوصول إلى الخبرة الضريبية.
- نظم السجلات المالية، وصنف المعاملات، وشارك السياق ذي الصلة بالشركة. ويتم الاحتفاظ بالسجلات لمدة 7 سنوات، أو 10 سنوات للأموال غير المنقولة (العقارات).
- حدد المهام المحاسبية والضريبية قبل بدء العمل، واستفد من الاستشارة الأولية لمناقشة احتياجات شركتك ونطاق العمل المقترح.
جدول المحتويات
ما يتولاه محاسب ضرائب الشركات في هولندا
يساعد محاسب ضرائب الشركات في تنظيم السجلات ذات الصلة بالضرائب، وحساب النتائج الخاضعة للضريبة، وإعداد إقرارات ضريبة دخل الشركات، وتنسيق التقارير ذات الصلة. يتولى القائم بأعمال مسك الدفاتر أساساً تسجيل المعاملات وتصنيفها. يمكن أن تتداخل هذه الأدوار، لكن العمل الضريبي يستخدم السجلات الأساسية للتعامل مع الحسابات ومتطلبات تقديم الإقرارات، بينما يحافظ مسك الدفاتر على تحديث المعلومات المالية وقابليتها للتتبع.
يعتمد النطاق على هيكل الشركة وأنشطتها واحتياجات إعداد التقارير الخاصة بها. يمكن للمحاسب إعداد الحسابات والإقرارات بناءً على المعلومات المقدمة، لكن يظل المديرون مسؤولين عن قرارات الشركة وتوفير سجلات كاملة ودقيقة. لا يحل الدعم المهني محل مسؤولية الإدارة عن معلومات الشركة وخياراتها. توضح إرشادات ضريبة دخل الشركات الصادرة عن مصلحة الضرائب الهولندية الإطار الضريبي. للاطلاع على خلفية أوسع، راجع ضريبة الشركات في هولندا.
تقديم إقرارات ضريبة الشركات مقابل المحاسبة المستمرة
يعد الإقرار الضريبي جزءاً واحداً من دورة أوسع للسجلات المالية وإعداد التقارير. يحافظ مسك الدفاتر على مسار تدقيق للمعاملات الخاصة بالمبيعات والمشتريات والقيود التجارية الأخرى. تدعم هذه السجلات الحسابات الضريبية وإعداد التقارير المالية، لكن تسجيل المعاملة لا يماثل تحديد معاملتها الضريبية.
تعد ضريبة دخل الشركات وضريبة القيمة المضافة التزامين منفصلين. ترتبط ضريبة دخل الشركات بالربح الخاضع للضريبة للشركة؛ بينما ترتبط ضريبة القيمة المضافة بالتوريدات الخاضعة للضريبة من السلع أو الخدمات وضريبة القيمة المضافة المفروضة أو المحتسبة على المعاملات ذات الصلة. تختلف الحسابات والإقرارات والقواعد. قد تحتاج الشركة إلى تنسيق مسك الدفاتر وإقرارات ضريبة القيمة المضافة وأعمال ضريبة الشركات والتقارير السنوية، لكنها تظل مهاماً منفصلة. يمكن للمحاسب المساعدة في الربط بينها وتحديد المعلومات المطلوبة لكل منها.
عندما تؤثر الملكية الدولية على علاقة العمل
لا تحدد الملكية الدولية وحدها كل التزام ضريبي هولندي. يمكن أن تشمل التفاصيل ذات الصلة من يملك الشركة، وأين تمارس نشاطها، وما إذا كانت لديها معاملات مع أطراف مرتبطة أو معاملات عابرة للحدود. تساعد هذه الحقائق في تحديد السجلات والتوضيحات ذات الصلة. يمكن أن تختلف المتطلبات بناءً على الظروف، بما في ذلك ما إذا كان المالك أو الكيان مقيماً أو غير مقيم، وما إذا كان النشاط يشمل دولاً من داخل الاتحاد الأوروبي أو من خارجه. بالنسبة للشركات التي تمتلك كيانات عبر ولايات قضائية متعددة، كما هو الحال في الإمارات العربية المتحدة، فإن الاستعانة بمتخصصين مثل Account Dubai يضمن بقاء الامتثال المحاسبي وتدقيق الحسابات والامتثال الضريبي المحلي متوافقاً مع التقارير الأوسع للمجموعة. لا تفترض أن المعاملة الخاصة بشركة مملوكة لأجانب تنطبق تلقائياً على شركة أخرى.
في بداية علاقة العمل، شارك هيكل الملكية، ومواقع تشغيل الشركة، ووصفاً واضحاً للمعاملات العابرة للحدود. يمنح هذا المحاسب السياق لتقييم السجلات واحتياجات إعداد التقارير دون افتراض أن جميع الشركات المملوكة لأجانب تتبع نفس القواعد. يمكن للمؤسسين الذين يخططون لهيكلهم وخطوات دخولهم مراجعة دليل تأسيس شركة في هولندا، ثم استخدام سياق الشركة هذا لتوجيه الأعمال المحاسبية والضريبية الجارية.
واجبات ضريبة الشركات والتقارير الهولندية التي ينسقها المحاسب
تستند أعمال الضرائب والتقارير للشركة الهولندية إلى نفس المعلومات المالية الأساسية، ولكن لكل التزام غرضه الخاص وإجراءات تقديمه الخاصة. يمكن للمحاسب تنسيق السجلات والحسابات اللازمة لهذه المهام. ومع ذلك، يجب على الشركة الحفاظ على اكتمال معلوماتها ومراجعة القرارات التي تؤثر على حساباتها ومركزها الضريبي.
حسابات وإقرارات ضريبة دخل الشركات
بالنسبة لعام 2026، تبلغ أسعار ضريبة دخل الشركات الهولندية 19% حتى 200,000 يورو و25.8% لما يتجاوز 200,000 يورو، كما هو محدد في إرشادات Belastingdienst بشأن أسعار ضريبة دخل الشركات. تعد هذه الشرائح الضريبية جزءاً واحداً فقط من الحساب، وليست تقديراً كاملاً للضريبة النهائية المستحقة على الشركة.
الربح الخاضع للضريبة ليس بالضرورة هو نفسه الربح المحاسبي. يسجل مسك الدفاتر المعاملات ويدعم القوائم المالية؛ ثم تطبق الحسابات الضريبية المعاملة الضريبية ذات الصلة على نتائج الشركة. لإعداد إقرار يستند إلى النشاط الفعلي، يحتاج المحاسب إلى سجلات مصدرية واضحة وتفسيرات للمعاملات الهامة. إذا كانت المعلومات غير مكتملة، فقد تحتاج الأرقام إلى توضيح قبل إمكانية وضع الإقرار في صورته النهائية.
تخضع إقرارات ضريبة دخل الشركات لمتطلبات تقديم خاصة بها. ونظراً لأن الموعد النهائي للتقديم قد يعتمد على ظروف الشركة، استخدم تعليمات Belastingdienst الحالية لإقرارات ضريبة دخل الشركات بدلاً من الاعتماد على تاريخ عام. حافظ على توافق الإقرار والحسابات الداعمة ومسك الدفاتر حتى يمكن تتبع الأرقام والرجوع بها إلى سجلات الشركة.
ضريبة القيمة المضافة والتقارير السنوية في إطار الامتثال الأوسع
ضريبة القيمة المضافة منفصلة عن ضريبة دخل الشركات. يفصح إقرار ضريبة القيمة المضافة عن المعاملات المتعلقة بضريبة القيمة المضافة، في حين يتعلق إقرار ضريبة دخل الشركات بالربح الخاضع للضريبة. أسعار ضريبة القيمة المضافة الهولندية الرئيسية هي 21%، و9%، و0%؛ ويعتمد السعر المطبق على السلع أو الخدمات وقواعد ضريبة القيمة المضافة ذات الصلة. توضح إرشادات أسعار ضريبة القيمة المضافة الصادرة عن Belastingdienst هذه الأسعار وتطبيقها. لا تستخدم سعر ضريبة القيمة المضافة لتقدير ضريبة دخل الشركات أو تعتبر إقرار ضريبة القيمة المضافة جزءاً من إقرار ضريبة دخل الشركات.
تعد الحسابات السنوية التزاماً آخر متميزاً لإعداد التقارير. يتم إيداع الحسابات السنوية لدى KVK في غضون 12 شهراً من نهاية السنة المالية، كما هو موضح في إرشادات KVK بشأن الحسابات السنوية. وهي تقدم رؤية محاسبية مالية عن الشركة، بينما تطبق الإقرارات الضريبية القواعد الضريبية على المعلومات المالية ذات الصلة. يساعد تنسيق مسك الدفاتر، وضريبة القيمة المضافة، والحسابات الضريبية، وإعداد التقارير السنوية في الحفاظ على اتساق السجلات عبر هذه الإجراءات المنفصلة.
إذا كانت مسؤوليات التقديم أو السجلات الخاصة بشركتك بحاجة إلى تقييم شامل، يمكنك مناقشة متطلباتك المحاسبية والضريبية مع Intercompany Solutions.
كيفية المقارنة بين نماذج دعم محاسب ضرائب الشركات لشركة هولندية
يعتمد نموذج الدعم المناسب على حجم العمل الذي تحتاج شركتك إلى تغطيته والقدرة الاستيعابية المتاحة داخلياً. قد تحتاج Dutch BV ذات المعاملات المحدودة إلى ترتيب يختلف عن شركة لديها موظفون، أو نشاط عابر للحدود، أو عدة إجراءات لإعداد التقارير تتطلب التنسيق. يمكن للبرمجيات المساعدة في تنظيم المعلومات، ولكنها لا يمكن أن تحل محل التقدير الضريبي الخاص بكل حالة أو تقدم السياق التجاري المفقود بمفردها.
استخدم هذه المقارنة لمعرفة توزيع المهام وأين قد يكون الدعم الإضافي مفيداً. يمكن أيضاً الجمع بين هذه الخيارات؛ على سبيل المثال، قد تحتفظ الشركة بمسك الدفاتر داخلياً مع الاستعانة بدعم خارجي للضرائب وإعداد التقارير.
| نموذج الدعم | النطاق والاستمرارية | السجلات والخبرة الضريبية |
|---|---|---|
| موظفون داخليون | يمكنهم تغطية المهام المالية الروتينية باستمرار، رهناً بقدرة الموظفين، وتغطية الأدوار، وعمليات التسليم والتسلم. | يتولى موظفو الشركة حفظ السجلات أو تنسيقها. يعتمد الوصول إلى الخبرة الضريبية الهولندية على خبرة الفريق وأي استشارات خارجية تتم الاستعانة بها. |
| إدارة معتمدة على البرمجيات | يمكنها دعم مسارات عمل مسك الدفاتر المتكررة وتنظيم بيانات المعاملات. تعتمد الاستمرارية على الاستخدام الصحيح، والإدخال المنتظم، والوصول إلى النظام. | يظل موظفو الشركة مسؤولين عن جودة المعلومات المدخلة. يمكن للبرمجيات الإشارة إلى البيانات أو معالجتها، لكنها لا تقيم بشكل مستقل المعاملة الضريبية الخاصة بكل شركة. |
| دعم محاسبي خارجي | يمكنه تقديم نطاق متفق عليه من المساعدة الدورية في مسك الدفاتر، أو الضرائب، أو إعداد التقارير. تعتمد الاستمرارية على سير العمل المتفق عليه والمشاركة في الوقت المناسب للمعلومات. | تقدم الشركة سجلات كاملة وتوضيحات ذات صلة. تتاح الخبرة الضريبية ضمن النطاق المتفق عليه، بينما يحتفظ المديرون بالمسؤولية عن قرارات الشركة والموافقات. |
مواءمة الدعم مع هيكل الشركة ونشاطها
يجب تقييم حجم العمل بدلاً من الاعتماد على الشكل القانوني بمفرده. ضع في اعتبارك حجم المعاملات، والمبيعات أو المشتريات عبر الحدود، وأنشطة الأطراف ذات العلاقة، والموظفين، واحتياجات إعداد التقارير. قد تكون شركة Dutch BV بسيطة وذات نشاط محدود قابلة للإدارة بنطاق دعم أضيق. في المقابل، يمكن أن تتطلب العمليات الأكثر تنوعًا تنسيقًا أوثق بين مسك الدفاتر، وضريبة القيمة المضافة، وكشوف المرتبات، والحسابات الضريبية، والتقارير المالية السنوية. ولا يحدد نوع الشركة بمفرده نتيجة ضريبية معينة أو يضمن تحقيق وفر ضريبي.
التحقق من نطاق التنسيق المحاسبي والضريبي
قبل بدء العمل، حدد المهام ومسؤوليات التسليم. ينظم مسك الدفاتر المعاملات الأساسية؛ وتستخدم إقرارات ضريبة القيمة المضافة والإقرارات الضريبية السنوية المعلومات المالية ذات الصلة لأغراض إعداد تقارير منفصلة؛ بينما تعرض التقارير السنوية المركز المالي للشركة ونتائج أعمالها. اتفق على الجهة التي تقدم المستندات الثبوتية، وتوضح المعاملات غير الاعتيادية، وتراجع الأرقام الأولية، وتعتمد الإقرارات، وتجيب عن أسئلة المتابعة. يقلل التحديد الواضح للمسؤوليات من الثغرات، لا سيما عندما يعمل المديرون وموظفو المالية عبر مواقع جغرافية أو مناطق زمنية مختلفة.
تقدم Intercompany Solutions الدعم المحاسبي والضريبي للكيانات الهولندية، بما في ذلك الشركات المملوكة لجهات دولية. يمكن للشركة التي تقارن بين خياراتها أن تناقش متطلباتها المحاسبية والضريبية لتحديد نطاق عملي يتناسب مع نشاطها وقدراتها الداخلية. احرص على وضوح المسؤوليات والسجلات وخطوات المراجعة منذ البداية.
السجلات والمعلومات الواجب إعدادها لمحاسبك الضريبي في هولندا
قم بإعداد السجلات بتسلسل واضح حتى يمكن تتبع المعاملات وحل الاستفسارات بكفاءة. تدعم المستندات الثبوتية الكاملة والمقدمة في الوقت المناسب أعمال مسك الدفاتر والضرائب، ولكن لا توجد قائمة مرجعية تغني عن مراجعة أنشطة شركتك وملكية أسهمها وظروفها. السجلات الواردة أدناه هي أمثلة عملية وليست قائمة ثابتة من المستندات المطلوبة في كل حالة.
- تنظيم المستندات الثبوتية. اجمع الفواتير المتاحة، وكشوف الحسابات البنكية، ومستندات المصروفات، وسجلات معاملات الشركة. احتفظ بالمستندات في هيكل مجلدات متسق واجعل الفترة المعنية سهلة التحديد. وإذا كانت المدفوعات البنكية تغطي عدة بنود، فاحتفظ بما يكفي من التفاصيل المؤيدة لربطها بالمعاملات الأساسية.
- تصنيف المعاملات وتوضيح البنود غير الاعتيادية. قم بتجميع السجلات بما يتماشى مع عملية مسك الدفاتر الخاصة بك، ثم حدد القيود التي قد تحتاج إلى سياق توضيحي، مثل مصروف كبير غير متكرر، أو دفعة مالية تخص أحد المساهمين، أو معاملة مع شركة مرتبطة. أضف وصفًا واقعيًا وموجزًا لموضوع المعاملة وغرضها التجاري. تساعد التوضيحات الواضحة المحاسب في تقييم كيفية تسجيل البند وما إذا كانت هناك حاجة إلى مزيد من المعلومات.
- مشاركة سياق الشركة والتغييرات الطارئة. قدم صورة حالية عن أنشطة الشركة، وهيكل ملكيتها، ومواقع عملياتها، والتغييرات ذات الصلة خلال تلك الفترة. وضح خطوط الأعمال الجديدة، أو التغييرات في طريقة عمل الشركة، أو المعاملات التي تختلف عن نشاطها المعتاد. تعتمد المعلومات المطلوبة على وقائع الشركة الخاصة، لذلك ناقش البنود غير الواضحة أو غير الاعتيادية بدلاً من افتراض المعالجة المحاسبية الخاصة بها.
معلومات الاحتفاظ بالسجلات والملكية
احتفظ بسجلات الأعمال لمدة 7 سنوات، أو 10 سنوات بالنسبة للعقارات، بما يتماشى مع إرشادات Belastingdienst للاحتفاظ بالسجلات. يدعم الاحتفاظ بالسجلات إمكانية الرجوع المستقبلي إلى المستندات الأساسية؛ ولا يعني ذلك أن كل وثيقة تؤدي نفس الدور في الحسابات الضريبية.
تكتسب تفاصيل الملكية أهمية أيضًا. فبالنسبة لتسجيل UBO في هولندا، فإن النسبة المقررة هي >25%؛ ويجب الإبلاغ عن التغييرات في بيانات UBO في غضون 7 أيام، كما هو موضح في إرشادات KVK الخاصة بـ UBO. ترتبط هذه الالتزامات بالمعلومات الفعلية للملكية والسيطرة. قم بتقييم ما إذا كان التغيير في ظروف شركتك يؤثر على تسجيلها بدلاً من افتراض أن كل تحديث داخلي يستوجب الإبلاغ.
إذا كانت شركتك عبارة عن BV، فإن هيكلها وحوكمتها يشكلان جزءًا من السياق اللازم لمراجعة الملكية والمعاملات. يمكن للمؤسسين الرجوع إلى دليل تأسيس Dutch BV للحصول على معلومات أساسية حول تأسيس هذا النوع من الشركات.
توفر السجلات المنظمة للمحاسب نقطة انطلاق لمراجعة الوقائع ذات الصلة بإقرارات شركتك وتقاريرها المالية. احتفظ بقائمة من الأسئلة المعلقة إلى جانب السجلات، لا سيما في الحالات التي لا يتضح فيها الغرض من المعاملة أو ارتباط الملكية من المستندات وحدها.
العمل مع Intercompany Solutions بشأن ضريبة الشركات الهولندية
ترتبط أعمال الضرائب وإعداد التقارير الهولندية ببعضها البعض. إذ يتولى مسك الدفاتر حفظ سجلات معاملات الشركة، والتي توفر أساساً للحسابات والتقارير الضريبية. وتغطي إقرارات ضريبة القيمة المضافة والإقرارات الضريبية السنوية التزامات منفصلة، في حين تعرض التقارير السنوية المعلومات المالية للشركة بالصيغة المطلوبة. ويساعد تنسيق هذه المهام في الحفاظ على اتساق المعلومات عبر دورة إعداد التقارير بأكملها.
تقدم Intercompany Solutions دعماً محاسبياً وضريبياً للكيانات الهولندية، بما في ذلك الشركات المملوكة لجهات دولية. ويمكن لنطاق العمل أن يجمع بين مسك الدفاتر، وإقرارات ضريبة القيمة المضافة، والإقرارات الضريبية السنوية، والتقارير السنوية ضمن ترتيب عمل منسق. وتعتمد المهام المناسبة على أنشطة الشركة، والعمليات القائمة، واحتياجات إعداد التقارير. ابدأ بتحديد ما تتم معالجته بالفعل ومواضع الحاجة إلى الدعم.
ما يجب تغطيته في الاستشارة الأولية
تعد الاستشارة الأولية المجانية فرصة لتوضيح وضع شركتك ومناقشة نطاق عمل مناسب. يُرجى إعداد نظرة عامة موجزة حول ما يلي:
- أنشطة الشركة: صف طبيعة عمل الشركة، ومكان ممارستها لأنشطتها، وأي تغييرات جوهرية تطرأ على هذه الأنشطة.
- سياق الملكية: لخص هيكل الملكية واشرح أي تغييرات ذات صلة أو علاقات عابرة للحدود.
- المعاملات والسجلات: قدم صورة عامة عن حجم المعاملات، والسجلات المتاحة، وكيفية تنظيم المستندات في الوقت الحالي.
- الترتيبات الحالية: اشرح من يتولى حالياً مسك الدفاتر، وإقرارات ضريبة القيمة المضافة، والأعمال الضريبية، والتقارير السنوية، بما في ذلك أي برامج أو عمليات داخلية مستخدمة.
- احتياجات إعداد التقارير القادمة: حدد متطلبات إعداد التقارير المعروفة أو الفترات التي تتطلب الاهتمام، دون افتراض موعد نهائي قد يعتمد على ظروف الشركة الخاصة.
تمنح هذه المعلومات المناقشة نقطة انطلاق عملية وتساعد في تحديد النقاط التي تتطلب مزيداً من المراجعة. وحيثما تعتمد الإجابة على أنشطة الشركة، أو ملكيتها، أو تصنيفها كخاضع للضريبة، يجب تقييم المعاملة الواجبة التطبيق بناءً على تلك الحقائق بدلاً من افتراضها استناداً إلى مثال عام.
خطوة تالية واضحة للحصول على دعم مستمر
بعد المناقشة الأولية، يتم تحديد نطاق العمل وتدفق المعلومات. اتفق على السجلات التي ستقدمها الشركة، وكيفية معالجة الاستفسارات المتعلقة بالمعاملات، وتحديد الإقرارات ومهام إعداد التقارير المدرجة. ينبغي أن يظل المديرون مشاركين في مراجعة معلومات الشركة واتخاذ القرارات؛ في حين يدعم المحاسب الأعمال المحاسبية والضريبية المتفق عليها باستخدام السجلات المقدمة.
بالنسبة للمؤسس الأجنبي، يمكن للإجراءات المتسقة أن تجعل من السهل ربط مهام الامتثال الهولندية بالعمليات التشغيلية الأوسع للشركة. وبالمثل، إذا كانت منشأتك تعمل أيضاً في اختصاصات قضائية مثل نيوزيلندا، فإن الشراكة مع متخصصين إقليميين في الشركات الصغيرة والمتوسطة مثل Proledger يمكن أن تساعد في الحفاظ على سلاسة معايير مسك الدفاتر والامتثال. احتفظ بالنظرة العامة عن الشركة والسجلات المتاحة جاهزة، وحدد الترتيبات القائمة، وضع قائمة بالأسئلة التي تتطلب إجابة خاصة بالشركة. يوفر هذا أساساً واضحاً لمناقشة الدعم المستمر دون افتراض أن لكل كيان هولندي المتطلبات ذاتها.
وضع مسار واضح للامتثال المستمر
مع تطور شركتك، قد يتغير نموذجها التشغيلي. يمكن للأسواق الجديدة، أو التغييرات في هيكل الملكية، أو نمو فريق العمل أن تؤثر على المسائل التي تتطلب الاهتمام. قم بجدولة مراجعات دورية لهذه التغييرات حتى تظل إدارة الشركة متوافقة مع الظروف الحالية.
استغل المناقشة القادمة لتحديد ما تغير، وما قد يستجد لاحقًا، والجوانب التي تحتاج فيها إلى توضيح. يمكن للمراجعة المركزة أن تحول تلك الأولويات إلى خطة عملية للعمليات التشغيلية لشركتك في هولندا.
مع وجود خطوة تالية واضحة، يمكنك المضي قدمًا وفق خطة محددة للترتيبات المستمرة لشركتك.
الأسئلة الشائعة
ما الذي يقوم به محاسب ضرائب الشركات في هولندا؟
يساعد محاسب ضرائب الشركات في تفسير البيانات المالية للشركة للأغراض الضريبية وإعداد الإقرارات الضريبية ذات الصلة. قد يحدد المحاسب المعاملات التي تحتاج إلى توضيح، ويطابق الأرقام عبر السجلات، وينظم المعلومات لأغراض إعداد التقارير. ويختلف هذا عن مجرد إدخال المعاملات في برامج مسك الدفاتر. يظل المديرون مسؤولين عن قرارات الشركة ويجب عليهم التأكد من أن المعلومات التي يقدمونها كاملة ودقيقة.
هل تحتاج Dutch BV إلى محاسب ضرائب شركات؟
تحتاج Dutch BV إلى نهج يضمن تنظيم سجلاتها وأعمال إعداد التقارير الخاصة بها، ولكنها لا تحتاج بالضرورة إلى نفس المستوى من الدعم الخارجي مقارنة بشركة أخرى. ضع في اعتبارك من يمكنه تولي المهام الإدارية، وتقييم المسائل المتعلقة بالضرائب، وإدارة مهام إعداد التقارير مع تطور الأعمال. على سبيل المثال، قد يؤدي تعيين موظفين جدد أو إجراء معاملات عابرة للحدود إلى زيادة مستوى التنسيق المطلوب. يعتمد الترتيب المناسب على النشاط الفعلي لشركة BV وقدراتها الداخلية.
ما هي أسعار ضريبة دخل الشركات في هولندا لعام 2026؟
الأسعار المطبقة لعام 2026 هي 19% للأرباح التي تصل إلى 200,000 يورو، و25.8% للأرباح التي تتجاوز 200,000 يورو. يعتمد السعر الذي ينطبق على الأرباح الخاضعة للضريبة للشركة على القواعد الضريبية المعمول بها وظروف الشركة؛ والأسعار الأساسية المعلنة وحدها لا تحدد الضريبة النهائية المستحقة عليها. راجع الإرشادات الحالية الخاصة بضريبة دخل الشركات الصادرة عن Belastingdienst للحصول على تفاصيل حول التطبيق وإعداد التقارير.
كم تبلغ تكلفة محاسب ضرائب الشركات في هولندا؟
تعتمد الأتعاب على نطاق العمل المتفق عليه وظروف الشركة. قد يختلف عرض الأسعار اعتمادًا على ما إذا كان الدعم يغطي تقديم إقرار ضريبي واحد أو يشمل أيضًا مسك الدفاتر الدوري، وأعمال ضريبة القيمة المضافة، وإعداد التقارير السنوية. كما يمكن أن تؤثر حالة السجلات الحالية ومدى تنظيمها على حجم العمل المطلوب. لمناقشة نطاق العمل، قم بإعداد نبذة موجزة عن أنشطة شركتك، والترتيبات المحاسبية الحالية، والمهام التي ترغب في تغطيتها.
هل يمكن لشركة هولندية مملوكة لجهات أجنبية الاستعانة بمحاسب عن بُعد؟
نعم. يمكن لشركة هولندية مملوكة لجهات أجنبية تنسيق أعمالها المحاسبية عن بُعد من خلال مشاركة السجلات التجارية وبيانات الشركة وسياقها مع محاسبها. لا يحدد موقع المالك بمفرده كيفية خضوع الشركة للضريبة. قد تكون الملكية من داخل الاتحاد الأوروبي أو من خارجه ذات صلة في حالات معينة، ولكن ينبغي ألا تكون بديلاً عن إجراء مراجعة دقيقة للكيان ومعاملاته والوضع القانوني للأطراف المعنية.
ما هي المدة التي يجب أن تحتفظ فيها الشركة الهولندية بسجلاتها المحاسبية؟
يجب الاحتفاظ بالسجلات التجارية لمدة 7 سنوات، أو لمدة 10 سنوات في حال كانت تتعلق بالأموال غير المنقولة (العقارات). احرص على تنظيمها والاحتفاظ بها بطريقة تمكن الشركة من ربط القيود المحاسبية بمستنداتها الثبوتية. توفر إرشادات الاحتفاظ بالسجلات الصادرة عن Belastingdienst مزيدًا من التفاصيل، بما في ذلك كيفية تطبيق القواعد على سجلات محددة.
آخر مراجعة: أكتوبر 2026
المصادر
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
هل تحتاج إلى مزيد من المعلومات حول شركة BV الهولندية؟
تواصل مع خبيرReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |