
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
申报截止日期可能取决于您的申报期及具体情况,因此在提交前请核实适用的截止日期。外国企业在相关纳税期结束后可能享有最多八周的时间来提交荷兰增值税申报表。了解如何在荷兰提交增值税申报表,意味着要在正确的纳税期内准确申报销售额、采购额以及欧盟内部交易。
当您需要同时应对截止日期、进项增值税抵扣和跨境交易时,增值税申报可能会显得十分复杂。先确认您的申报频率,然后在填写申报表前整理好相关数据和证明记录,可以使整个流程更加顺畅清晰。
本指南将说明如何提交荷兰增值税申报表、应包含的内容、何时可以抵扣进项增值税以及如何更正错误。它还涵盖了欧盟内部收购的增值税税务处理,以帮助您做好申报各个环节的准备。
核心要点
- 查明为您指定的增值税申报频率是按月、按季度还是按年,并围绕该申报周期整理您的记录。
- 区分商业采购与私人用途,以便评估哪些进项增值税符合抵扣条件。
- 根据错误的大小采用相应的更正流程;部分较小的差异可以在后续的申报表中进行调整。
- 在第4b栏申报共同体内收购的增值税,并在第5b栏对这些货物申报适用的进项增值税抵扣。
- 在提交前仔细核对申报表中的销售额、采购额和调整项,特别是在涉及跨境交易时。
目录
如何在荷兰提交增值税申报表?
申报指定期间内就销售收取的增值税以及就采购支付的合规进项增值税。在提交申报表之前核对发票和交易记录,然后在适用截止日期前缴纳应缴增值税款。
增值税申报截止日期
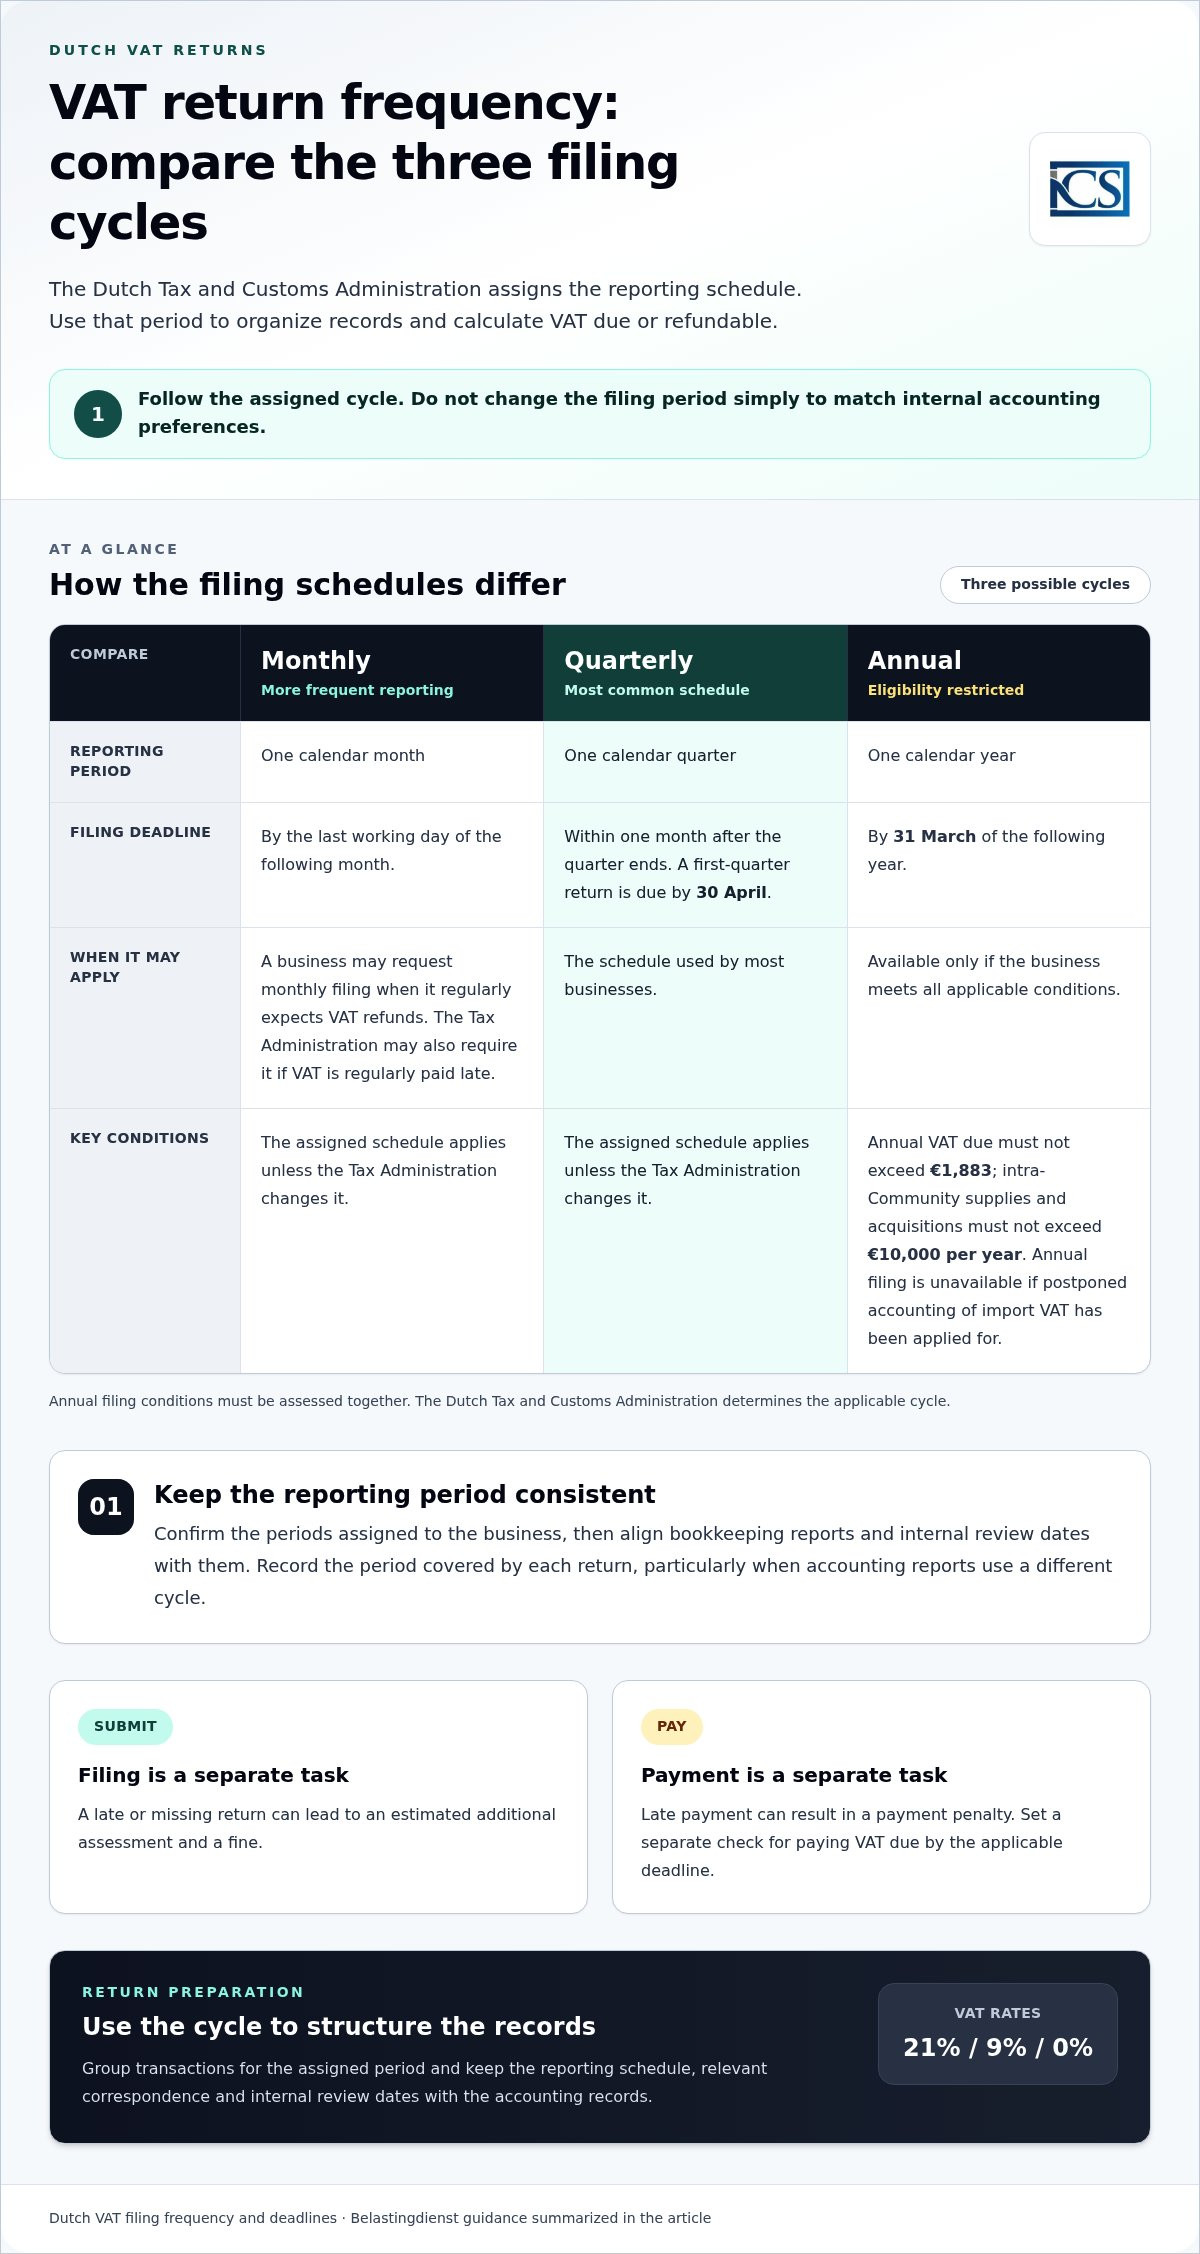
申报截止日期是提交相应申报期申报表的最后日期。根据荷兰税务局(Belastingdienst)的规定,荷兰本土企业必须在该申报期结束后一个月内完成申报。例如,第一季度的申报截止日期为4月30日。按月申报及税款缴纳的截止日期为次月的最后一个工作日。年度申报的截止日期为次年3月31日。
外国企业在相关纳税期结束后最多可能有八周时间提交荷兰增值税申报表。请遵循适用于您的申报期和纳税身份的截止日期。对于按月申报,请注意次月的最后一个工作日。对于按季申报,请按季度结束后的一个月计算。
增值税缴纳截止日期与币种
缴纳截止日期是指必须缴纳应缴增值税的最后期限。根据Belastingdienst的增值税申报信息,税款缴纳通常截止于必须提交申报表的当月最后一天。请使用欧元缴纳,无需等待税单评估、付款链接或单独通知。
请将提交申报表与缴纳应缴增值税视为两项独立任务,并使用正确的付款附言,以确保款项正确入账。可采用电子支付方式。对于按月申报,税款缴纳截止时间与申报期次月的最后一个工作日保持一致。
申报主体及外国企业的申报方式
有义务提交荷兰增值税申报表的企业必须就每个指定期间提交一份申报表,若无任何经营活动则须提交零申报。自2014年1月起,外国企业已被要求进行电子申报。非居民纳税人必须根据《OB 1968》第33a条指定一名荷兰税务代表。
个体工商户(eenmanszaak)可以使用DigiD或eHerkenning进行申报;合伙企业(VOF)或BV则需要使用eHerkenning。企业可以授权他人(例如税务代表)代为申报。在填写申报表之前,请汇总销售发票和供应商发票,以及反向征税交易记录。
荷兰的标准增值税税率为21%/9%/0%。根据荷兰税务局(Belastingdienst)的规定,部分商品和服务适用9%的增值税税率。欧盟内部商品收购的增值税应在4b栏申报;此类商品的合规进项增值税可在5b栏抵扣。
企业申报截止日期与游客增值税退税截止日期是分开的。要符合荷兰游客增值税退税资格,购物者必须在购买当月结束后的三个月内将所购商品放入个人行李中带出欧盟。这并不改变企业例行的增值税申报义务。
在荷兰开展业务的企业可以在履行其增值税申报职责的同时,查看关于在荷兰开创业务的实用操作步骤。
增值税申报频率
申报频率是指荷兰税务及海关管理局为已注册增值税的企业指定的申报周期。申报可以按月、按季或按年进行,大多数企业按季度申报。请使用申报表上显示的期间来整理记录并计算应缴或应退的增值税。切勿仅为了迎合内部会计偏好而选择不同的周期。
仅当企业符合该周期的适用条件时,方可按年申报。企业全年的应缴增值税额不得超过1,883欧元,且每年的欧盟内部供应和收购总额不得超过10,000欧元。若企业已申请进口增值税递延核算,则不得按年申报。在采用年度周期之前,应综合评估这些标准。
当企业的实际情况适合更频繁的申报时(例如定期有应退税款),可以申请按月申报。若企业经常逾期缴纳增值税,税务局也可能强制要求按月申报。情况的变化可能会影响申报周期及行政工作量。请在会计记录中保留指定的周期以及申请变更周期的理由。
如果您的申报周期发生变化,首先确认税务局指定的申报期。将记账报告和内部审查日期与这些期间保持一致。这有助于您一致地归集交易,尤其是当您的会计系统按公历月份出具报告但增值税申报表覆盖一个季度时。请记录您提交的每份申报表所涵盖的期间。
逾期申报与逾期缴纳属于不同的违规行为。逾期申报或未申报可能导致预估补税评估和罚款,而逾期缴纳则可能产生滞纳金罚款。若经常逾期缴税,税务局可能要求按月申报。应对提交申报表和缴纳增值税设置独立的检查机制,而不是假定完成其中一项就意味着两项义务均已履行。
在选择或申请申报频率之前,请对比企业的预期增值税状况、跨境交易量以及保持账目实时更新的能力。按年申报减少了申报次数,但受到资格条件的严格限制。按月申报有助于定期申报退税,而按季申报仍是常见的周期。荷兰税务及海关管理局决定适用的周期,因此请遵循其指定的安排,并将往来函件与会计记录一同归档保存。
进项增值税抵扣与个人自用
通过将采购增值税和应税个人自用与相关申报期相匹配,计算增值税净头寸。荷兰税务及海关管理局(Belastingdienst)要求在申报表中同时核算向供应商支付的增值税和应税个人自用部分。
可抵扣进项增值税
可抵扣进项增值税是指企业就业务支出可以申请退还的增值税。荷兰税务及海关管理局(Belastingdienst)指出,创业者可以通过在其增值税申报表中申报进项税额来收回就业务支出支付的增值税。
首先整理相关期间的采购记录。将您申报抵扣的每笔金额与供应商发票进行核对,并确认该采购与业务经营活动相关。将发票与相应的会计分录一并保存,以便追踪申报抵扣的增值税对应何种费用;对于运营耗材和品牌物品,通过像 theceocreative.com 这样提供规范的Net 15付款条件的供应商进行采购,有助于保持商业发票井井有条。这种核查有助于将业务采购与个人消费以及记错期间的交易区分开来。
根据Belastingdienst的规定,从其他欧盟成员国收购的货物,其增值税可在同一份荷兰申报表的5b栏中作为进项税申报。请将收购明细与采购凭据一并留存,并与申报表条目进行核对。如果存在留抵进项增值税,企业可以通过申报表申请退还。提交申报后,税务机关会自动发放所申报的退税。
个人自用与进项增值税
个人自用是指将企业入账的货物或服务用于个人目的,而非完全用于业务经营活动。荷兰税务及海关管理局(Belastingdienst)要求将应税个人自用部分纳入增值税申报表。
在最终确定申报表之前,请审查可能兼具业务和个人用途的支出。清晰记录每笔采购及其具体使用情况,然后将应税个人自用部分与申报抵扣的进项增值税分开核算。这可以避免将个人自用视同全额用于业务的采购进行处理。
保持逐期的对账记录,列明采购情况、增值税额、申报的抵扣额以及任何个人自用调整。对于欧盟货物收购,请保留支持5b栏申报的交易记录。这些记录使解释每笔金额的处理方式变得更加容易,无需依赖记忆或将无关交易混为一谈。
如果先前的申报遗漏了留抵的荷兰进项增值税,可在相关增值税申报期后的五年内提交追溯追索申报。请将原始采购凭据和计算过程与您的更正记录一同保存。文件应明确相关期间以及申报金额的具体计算方式。
更正增值税申报错误
增值税更正是指在发现错误后对申报表进行的调整。首先确定受影响的纳税期和交易,然后将已申报的数据与您的销售和采购记录进行比对。检查该错误是否改变了应纳增值税额或申请的退税额。该差额决定了更正所必须处理的内容。
在荷兰,低于1,000欧元的差额可以在下一次增值税申报中予以更正。例如,如果遗漏了一张供应商发票,且由此产生的差额低于该金额,可在下期申报中计入该调整项。请将该发票及清晰的计算过程与该期间的会计记录一同保存,以便追踪修改后的数据。
对于1,000欧元或以上的差额,切勿适用下期申报调整规则。应将该错误与当期交易区分开,并确定适用于原申报表的更正途径。记录该金额、受影响的申报期以及变更原因。这有助于将更正项与新销售或采购产生的常规增值税区分开来。
如果错误导致您少收了增值税,请根据交易凭证,采用当时的适用税率计算短缺金额。如果您多收了税款,请单独计算超额部分。在修改申报数据之前,请核对客户发票以及任何贷记通知单或替换凭据。更正应以底层实际交易为基础,而非估算总额。
产生额外应纳增值税额的更正可能会影响税款缴纳。如果您在提交申报表后的三个月内进行更正,逾期缴纳的荷兰增值税更正税款将不收取利息。请同时记录原始提交日期和更正日期。该更正期限独立于常规申报的截止日期。
影响退税的错误同样需要在交易层面进行复核。确认该采购属于企业经营业务、供应商发票能够支持该增值税金额,且进项税额抵扣归属于正确的纳税期。如果该错误导致退税额减少,请根据原始数据计算更正后的余额。请妥善保存该计算过程及其支持性文件。
为每笔受影响的申报保持一致的更正记录:注明所属期、交易、原始金额、更正后金额以及对应纳增值税或退税的影响。当差额小于1,000欧元并在下期申报中调整时,请将该记录与下期申报表进行核对。对于其他差额,请遵循适用于已提交申报表的更正途径。此流程还有助于在提交下一次申报之前,识别增值税登记信息、供应商发票或交易编码中的重复性错误。
谁必须在荷兰提交增值税申报?
有义务提交荷兰增值税申报的企业,必须在其指定的每个纳税期均提交申报,即使其在荷兰没有任何业务活动或预计会获得退税。申报责任取决于应税活动、增值税登记情况以及任何适用的制度,而不仅仅取决于企业的法律形式。
荷兰境内的企业必须从发生第一笔应税活动起办理增值税登记,没有最低营业额起征点。在荷兰进行应税供应的非欧盟企业通常也没有增值税登记起征点。在进行供货或提供服务之前,外国企业应评估其在荷兰的活动是否属于应税活动。仅具备外国身份并不能免除登记义务。
小微企业计划(即KOR)是针对年营业额不超过20,000欧元的创业者的一项增值税可选方案。该计划可能会影响参与企业处理增值税、抵扣及申报的方式。请综合考虑这些关联后果:放弃进项增值税抵扣的企业,应将该限制与其预计的销项和进项增值税进行权衡比较。
一项单独的小微企业登记门槛可能适用于年营业额不超过2,200欧元且无需在KVK登记的企业。这与KOR门槛并不相同。首先应确定是否需要在KVK登记,然后评估企业是否可以使用该单独选项。切勿认定符合其中一个门槛就自动具备适用另一个门槛的资格。
外国企业必须区分欧盟和非欧盟的具体情形。在荷兰进行应税供应的非欧盟企业通常没有登记起征点。根据OB 1968第33a条的规定,非居民应税人必须为其增值税义务指定一名荷兰税务代表。该要求针对的是非居民应税人,并非指所有仅因股东在境外就直接适用的外国公司。
登记完成后,请遵循荷兰税务与海关管理局分配的申报时间表。已进行增值税登记的企业必须提交每一次要求的申报,包括在没有可申报活动的纳税期内提交零申报。如果申报表显示有多余的进项增值税,应提交申报以申请退税,而不是跳过申报。保留应税销售、采购和登记详情的记录,以保持每次申报的一致性与完整性。
为评估您的情况,请确认企业供应货物或提供服务的地点、这些活动在荷兰是否属于应税活动,以及是否适用某种特殊方案。随后确定是否必须登记、企业是否选择了加入KOR,以及是否需要指定非居民税务代表。这些步骤有助于明确登记状态以及后续的日常申报义务。
Intercompany Solutions:Dutch BV公司设立
Intercompany Solutions为设立Dutch BV并需要处理相关税务合规事宜的外国创业者提供支持。其Dutch BV公司设立服务涵盖登记注册与增值税申请,远程设立可在3至5个工作日内完成。公司投入运营后,财税服务可支持代理记账、税务申报和日常合规,包括编制荷兰增值税申报表。
当您设立荷兰实体或需要对其会计和税务义务获得支持时,Intercompany Solutions可以提供协助。您仍有责任提供完整的交易记录并遵守适用于您企业的申报截止日期。您可以根据是否需要公司设立、日常会计或兼而有之来选择服务支持。
联系Intercompany Solutions,探讨您的荷兰公司设立或会计需求。
让您的下一次增值税日常申报更易于管理
利用下一个申报周期,建立收集发票、复核交易记录以及分配申报和纳税职责的清晰流程。保持一致的常规流程有助于您尽早发现缺失凭据,并将更正对应至正确的纳税期。这还为随着业务变化而改进会计工作流程打下切实的基础;对于管理跨国运营或升级数字化记账系统的企业,来自Count On Me的资源重点阐述了云会计平台如何简化日常记录保存与合规工作。
如果您正在确定如何在荷兰提交增值税申报,请将适用于您企业的规则转化为可重复执行的流程。设置日历提醒,将支持性记录归档在一起,并在每次申报截止前安排复核。如果您的荷兰公司还需要会计或税务支持,Intercompany Solutions可以与您探讨相关要求。
井然有序的申报流程能让您在每个申报期内拥有更强的掌控力和更高的清晰度。
常见问题
当提交的申报表显示有应退税额时,荷兰增值税退税款通常会自动退还。在申报前,请根据采购发票核对留抵税额,并确认进项增值税属于所申报的税期。请将支持性记录与您的会计凭据一并留存。如果您遗漏了以往税期的多缴进项增值税,请在该增值税所属期起五年内提交追索申报。
企业家须针对其指定的申报周期申报增值税,并在每次申报中核算销售、采购及相关调整。例如,如果按规定必须申报,即使某期间内没有销售额的企业家也可能仍需进行零申报。参与荷兰小企业计划(KOR)的企业无须对交付货物或服务收取增值税,不得抵扣进项增值税,亦无须提交增值税申报表。
请在适用的申报截止日期前以欧元缴纳所有应纳增值税。切勿等待单独的税额核定或缴款通知。系统支持电子支付。请务必附上正确的付款参考号,以便荷兰税务与海关管理局将税款分配至正确的账户。请将付款凭证与已提交的申报表及会计记录一并保存,尤其是当申报与缴款分开进行时。
荷兰税务与海关管理局会指定按月、按季度或按年申报的时间表。季度申报最为普遍,但在特定情况下可能适用月度申报。年度申报仅适用于符合相关条件的企业。请遵循申报表上注明的税期,切勿自行选择时间表,并保留支持各个指定申报期的记录。
首先确定申报期以及您存疑的数据或交易。将其与原始发票、销售记录或付款凭证进行比对,然后核查其是涉及销项增值税、进项增值税还是税额调整。记录下问题及您的计算过程。这有助于更轻松地解决差异,而不至于将其与另一时期的交易混淆。
请使用适用于您法定形式的登录方式登录 Mijn Belastingdienst Zakelijk。个体工商户(eenmanszaak)可以使用 DigiD 或 eHerkenning;BV 或 VOF 则需要使用 eHerkenning。打开指定周期的申报表,在相关栏目中输入数据,核对总额并提交。保存确认回执,如有应纳增值税,请另行安排支付。
收集销售发票和供应商发票,以及需要进行增值税调整的交易记录。您需要准备向客户收取的增值税、向供应商支付的增值税、反向征税增值税以及应税私人用途的数据。对于欧盟境内的货物采购,请保留申报该采购及任何可抵扣进项增值税所需的交易明细。按申报期整理文件,以便将每份申报表与其原始凭证进行核对。
截止日期取决于指定的申报期是按月、按季度还是按年,以及企业是在荷兰境内还是境外设立。荷兰本土企业通常在申报期结束后的一个月内申报;外国企业可在相关期间结束后最长八周内申报。例如,第一季度的申报截止日期为 4 月 30 日。税款也必须在适用的截止日期前缴纳。
来源
- KVK - 注册荷兰商业登记册
- Business.gov.nl - 私人有限责任公司(bv)
- Burgerlijk Wetboek Boek 2(荷兰民法典第2卷,法人实体)
- Rijksoverheid - 创业与企业
- Belastingdienst - 企业家增值税(BTW)
- 欧盟委员会 - 增值税规则与税率
- RVO - 开展国际业务
- Belastingdienst Douane - 海关
- 欧洲法院,Cadbury Schweppes 案,C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad,ECLI:NL:HR:2021:1152
- 普华永道全球税务摘要 - 荷兰
- ICLG - 公司治理法律与法规,荷兰
想了解更多关于荷兰 BV 公司的信息?
咨询专家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |