
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
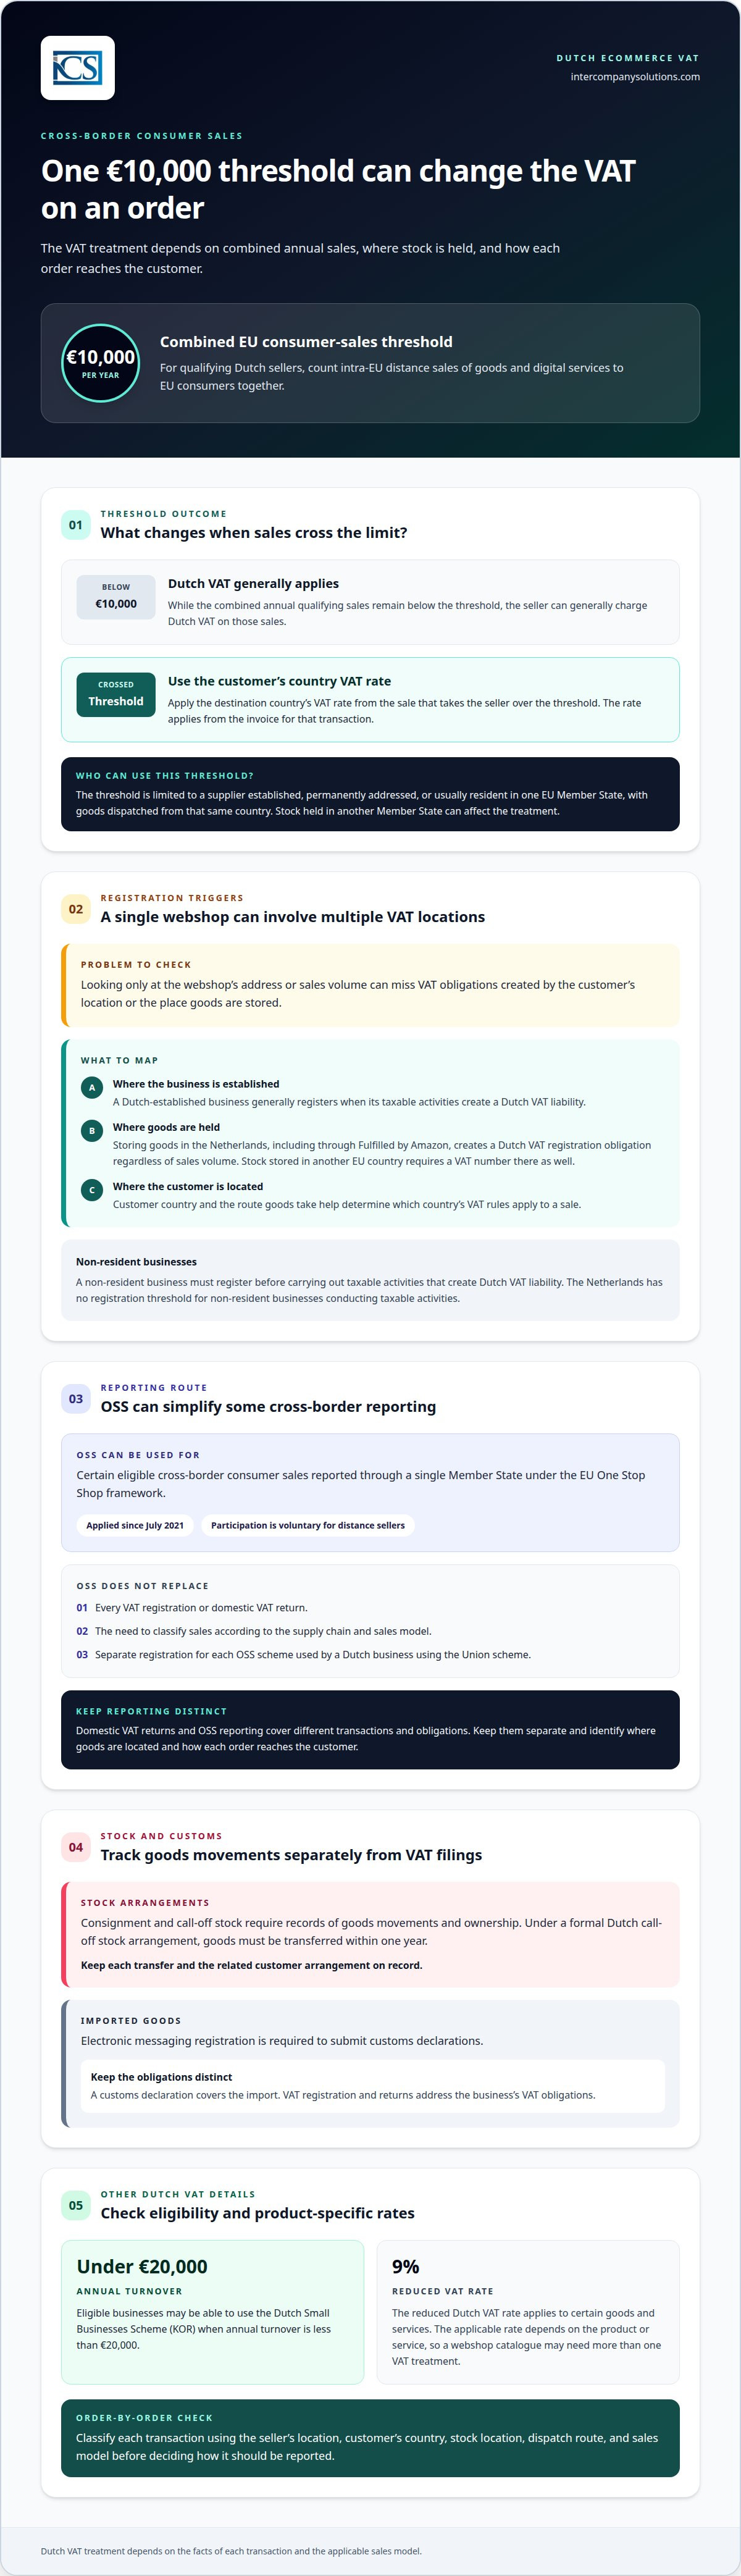
一个欧盟销售门槛即可改变荷兰网店下一笔订单的增值税处理方式。当荷兰卖方向欧盟消费者的年度欧盟境内远程销售额与数字服务额合计保持在10,000欧元以下时,通常可按荷兰增值税税率计税。一旦跨过该门槛,则从超出该门槛的那笔销售起,必须按客户所在国家/地区的增值税税率计税。荷兰电子商务公司的欧盟增值税合规情况还取决于库存存放地以及货物的运输方式。
这意味着,即使在同一个网店内,不同订单的增值税处理方式也可能有所不同。退货、电商平台销售和支付服务商记录增加了另一层复杂性:每项数据都必须与相关增值税申报表中报告的数据核对一致。
本文将解释何时需要进行荷兰增值税注册、OSS和IOSS如何适用于不同的销售模式,以及应保存哪些记录和发票明细。本文还将说明如何对账销售、退款和退货,以使跨境申报如实反映实际业务情况。
关键要点
- 明确您的企业、客户和库存所在地,以确定哪些地方可能适用增值税注册要求。
- 评估OSS是否适合您的跨境消费者销售,同时将国内增值税申报分开进行。
- 对于价值低于150欧元的合规进口托运货物,IOSS可将增值税申报纳入月度申报表中。
- 将增值税记录保存7年,并留存支持每笔销售计税方式的发票明细。
- 在提交增值税申报表之前,将网店、电商平台和支付服务商的数据与退款及退货进行对账。
目录
荷兰境内企业与非居民企业的荷兰增值税注册
增值税注册取决于销售方的设立地、客户的所在地以及货物的仓储地。这些因素还决定了适用哪个国家的增值税申报表和申报规则。
在荷兰设立的电子商务企业通常在其应税活动产生荷兰增值税纳税义务时进行注册。非居民企业在开展产生荷兰增值税纳税义务的应税活动之前必须进行注册。荷兰对从事应税活动的非居民企业没有设立注册起征点,因此较低的销售额并不能免除该项义务。
对于符合条件的企业,当营业额每年低于20,000欧元时,可适用荷兰小微企业计划(KOR)。荷兰税务与海关管理局规定,荷兰对某些商品和服务适用的增值税低税率为9%。适用税率取决于具体产品或服务,因此一个网店的商品目录可能涉及多种增值税税务处理方式。
库存的存放地点可能会产生单独的注册义务。在荷兰存储货物的企业,包括通过亚马逊物流(FBA)进行存储,无论销售额多少,都必须注册荷兰增值税。如果该企业还在另一个欧盟国家存储库存,则在该国也需要获取增值税号。因此,即使客户通过单个网店下单,一家欧盟电子商务公司也可能需要进行多重注册。
寄售与备用库存安排需要仔细追踪货物移动和所有权情况。在符合规定的荷兰备用库存安排下,货物必须在一年内转移所有权。请记录每次调拨及相关的客户协议安排,以将符合条件的安排与在荷兰持有的普通库存区分开来。
海关程序为进口货物增加了一项单独的行政步骤。提交报关单需要进行电子报文系统注册。请将此与增值税注册分开管理:报关单涵盖进口环节,而增值税注册与申报则处理企业的纳税义务。对于协调国际供应链和北美货运流转的企业,像 dubointl.com 这样的货运代理服务商可在处理必要运输单据的同时,协助高效调运货物。
OSS注册与申报
一站式申报服务(OSS)是一个欧盟框架体系,允许符合条件的企业通过单个成员国申报特定的跨境消费者销售。该机制自2021年7月起实施,远程销售方可自愿参与。使用OSS欧盟方案的荷兰企业必须为其使用的每个OSS方案单独进行注册。
OSS可以简化申报,但并不能取代所有增值税注册或本土纳税申报。是否适用取决于供应链和销售模式。在确定哪些销售额属于OSS申报范围之前,应核实货物所在地以及每个订单如何送达客户。
数字产品和服务的增值税
向欧盟消费者销售数字产品或服务的荷兰电子商务公司必须考虑针对欧盟境内远程销售和数字服务的每年10,000欧元的合并起征点。当上述合并销售额未超过起征点时,符合条件的荷兰销售方通常可以按荷兰增值税税率收取增值税。一旦超过该起征点,销售方必须自导致超额的那笔交易开始,适用消费者所在国家的增值税税率。
该起征点仅适用于在单个欧盟国家设立、拥有永久地址或经常居住,且货物从该国发出的供应商。对于数字产品销售,应在追踪货物远程销售的同时追踪消费者交易。这有助于确定何时适用目的国增值税以及OSS申报是否适用。
完成注册后,荷兰增值税申报表必须通过 Belastingdienst 门户网站以电子方式提交。在荷兰从事应税活动的非居民企业在进行增值税注册时不必指定税务代表。请将本土申报与OSS申报分开,因为两者涵盖不同的交易和纳税义务。
欧盟跨境远程销售起征点与OSS
对于符合条件的荷兰销售方而言,全欧盟统一的起征点决定了消费者销售何时从适用荷兰增值税转为适用目的国增值税。OSS可以简化申报,但其适用范围取决于交易性质和供应链。
2021年7月之前的远程销售规则
在2021年7月1日之前,当远程销售方在某一客户所在国的年销售额超过35,000欧元时,通常必须在该国注册增值税,不过部分国家设定了更高的起征点。这种按国别划分的体系意味着在线销售方在欧盟各地可能面临不同的注册起征点。了解以往的规则有助于解释为什么现行框架对符合条件的销售方采用统一的起征点,而不是单独设立各国的销售限额。
全欧盟远程销售起征点
现行起征点为符合条件的供应商向欧盟消费者提供的欧盟境内货物远程销售和数字服务每年合并为10,000欧元。销售额低于该标准的荷兰销售方通常可对这些销售额收取荷兰增值税。一旦销售方超过该起征点,自导致销售方超出该起征点的那笔交易发票起,适用目的国的增值税税率。
该起征点仅适用于在单一欧盟成员国设立、拥有永久地址或经常居住,且货物从同一国家发出的供应商。在另一个成员国持有库存的荷兰企业,不应推定该起征点适用于从该成员国发货的销售。设立地、库存位置、发货路线以及客户所在国都会影响交易的税务定性与处理。
跨境供货与远程销售
面向消费者的远程销售与其他跨境供货属于不同的类别。例如,向另一个欧盟国家的个人客户寄送货物的荷兰网店必须评估远程销售规则。企业对企业(B2B)的销售必须根据客户的身份和交易详情进行单独分类。这种区分至关重要,因为OSS并不涵盖所有欧盟境内的销售,也无法免除所有注册义务。
一站式申报服务(OSS)提供了一种通过单一成员国申报符合条件的跨境消费者销售的方法。该欧盟方案自2021年7月起实施,远程销售方可自愿参与。使用欧盟方案的荷兰销售方需按季度为涉及各参与欧盟国家的相关销售额提交OSS申报表。
OSS申报与销售方常规的荷兰增值税申报并行不悖,而非取而代之。荷兰本土营业额仍在本土申报表中列报,而符合条件的跨境交易则通过OSS进行申报。销售方必须为其使用的每个OSS方案分别注册。在将订单分配至特定申报表之前,应根据客户性质、目的地、货物所在地和运输路线对订单进行分类。
对于接近起征点的荷兰销售方,应审查向欧盟消费者提供货物和数字服务的年度合并销售总额,而不仅仅审查来自某一单一目的地的订单。找出超过10,000欧元的那笔交易,并自该笔发票起适用目的国增值税。如果库存储存在另一个成员国,应单独评估这些销售,因为起征点的适用条件可能不符合该供应链结构。
发票明细、纳税义务发生时间与记录保存
准确开具发票可将每个电子商务订单与其增值税税务处理、付款及申报关联起来。对于从事跨境销售的荷兰企业,应保留足够的信息以识别客户、交易、适用税率和供货日期。其他欧盟国家可能会要求特定的发票明细、语言或报告格式,因此单一模板可能无法适用于所有成员国。
在荷兰境内供应货物时,纳税义务发生时间为货物交付日或发票开具日,以较早发生者为准。对于服务,则为发票开具日或服务完成日,以较早者为准。这些日期决定了交易所属的增值税纳税期。例如,如果网店在发货前开具发票,则发票日期可能确定货物的纳税义务发生时间。
发票开具时机也至关重要。荷兰有关服务的发票通常必须在服务提供月份之后的次月15日之前开具。单张发票可涵盖在不超过一个日历月内向同一受票人提供的多项服务。如果客户支付预付款,则应在该预付款到期应付前开具发票。
在荷兰,电子发票需要获得受票人的同意。如果受票人无异议地处理并支付了发票,则可推定其表示同意。对于向同一受票人批量发送的发票,如果每张发票仍可查阅全部信息,则共同明细可以仅列示一次。即使系统将共有数据归集汇总,也应确保单张发票保持可识别性。
对于荷兰增值税记录,请遵循以下保存规则:记录保存7年(不动产相关记录为10年)。请妥善保管发票以及订单确认书、红字发票、付款记录以及交付或服务完成的凭证。当发生退货、退款或调整时,该审计追踪链条有助于合理解释申报金额与原始订单存在差异的原因。
荷兰强制性B2B电子发票和数字化申报要求企业关注系统就绪情况。荷兰政府已宣布推行强制性电子发票和数字化申报的计划,包括对所涉及的欧盟境内B2B交易实施近乎实时的发票数据申报。请将该拟议框架与当前的开票流程区分开来。预先配置ERP和电子商务系统,以便保留结构化发票字段、纳税义务发生时间、客户数据、增值税税率和更正关联信息。
在申报之前,请检查ERP导出的数据是否保留了原始发票号码,并将每张红字发票与对应的原发票进行关联。确认订单日期、发货日期和开票日期彼此区分,并记录退款情况。清晰的数据追踪轨迹能够更轻松地合理解释时间性差异,并在不同国家之间核对发票总额与增值税申报表。
通过 IOSS 进行每月增值税申报和缴纳
对于进口、出口和 IOSS 货物运输,请按原产地、目的地、客户和托运价值对每笔交易进行分类。货物进入欧盟时应缴纳增值税;IOSS 可以改变符合条件的货物收取增值税的时间,而出口和国内销售则有各自的申报处理方式。
通过 OSS 和 IOSS 申报的交易
OSS 和 IOSS 涵盖不同的交易类型,因此荷兰卖家不应将其数据合并到一份申报表中。OSS 欧盟计划(Union scheme)涵盖符合条件的跨境消费者销售,而 IOSS 涵盖托运价值低于 150 欧元的进口货物远程销售。按发货地和客户目的地对订单进行分类,有助于将每笔销售归入正确的申报途径。
使用 OSS 进口计划的企业每月提交一次 OSS 增值税申报表。在 IOSS 机制下,符合条件的货物应缴增值税可以按月申报并一次性缴纳。通过 DECO 或 DMS 提交的报关单中需包含 IOSS 编号。
对于来自欧盟境外的合规货物,IOSS 意味着在进口时无需缴纳增值税。如果没有 IOSS,进口增值税需在目的地国缴纳。对于价值超过 150 欧元的货物,不能使用 IOSS,进口关税和进口增值税应在货物进入欧盟的地点缴纳。
增值税簿记与申报系统
OSS 不能取代荷兰增值税申报表或准确的簿记。使用 OSS 的荷兰卖家仍需通过其常规的荷兰申报表申报国内营业额,而符合条件的跨境消费者销售则计入适用的 OSS 申报表。应将申报总额分开,以避免重复申报同一笔销售。
建立电子商务和会计记录,以保留各申报途径所需的交易级明细。记录客户类型、发货国和目的国、货物价值、收取的增值税以及该交易是否使用了 OSS 或 IOSS。将退款和取消关联至原始订单,以便追踪每笔增值税调整。
荷兰国内增值税申报通常按季度提交,但根据营业额或申请,也可以按月申报。荷兰企业还需针对欧盟内 B2B 货物供应和某些服务每月提交欧盟销售清单(EC Sales Lists)。这些清单独立于 OSS 申报表,因此应将 B2B 交易与消费者订单分开分类。
在提交每月 IOSS 申报表之前,请核对合规订单与报关单以及收取的款项。比对每批货物的 IOSS 编号、托运价值、目的地和增值税金额。将进出口记录与欧盟消费者销售分开保存,以说明每笔交易的处理和申报方式。
网店、电商平台及支付服务商销售额与增值税申报表的核对
在每次增值税申报前,请核对网店、电商平台和支付服务商的销售数据。比对同一申报期的交易总额,然后对退款和退货进行账务处理。
电商平台销售、退款与退货
平台对账单、网店订单和支付服务商结算单记录了销售的不同阶段。将每笔订单与其付款、增值税处理以及随后的任何退款相匹配。结算款项可能低于总销售额,因为其中包含了退款或其他调整,因此应核对底层交易,而不是直接将结算金额作为增值税数据。
将每次退货或退款与原始订单关联记录,并保留相关的红字发票(贷记凭单)。例如,如果客户退还多件商品订单中的一件商品,仅调整该商品的销售价值和增值税,而不是整笔订单。这样可确保原始销售及其更正在相关增值税期内具有可追溯性。
首先在销售渠道、付款记录和会计分类账之间匹配订单参考号。然后比对总销售额、收取的增值税、退款、取消和净结算额。在申报前调查差异:付款结算日期可能与发票或供应日期处于不同期间,且这些日期不能互换。
按渠道和交易保持电商平台销售的可识别性。这有助于将通过平台申报的销售与网店直接订单区分开来。在平台处理退款而原始销售已计入增值税申报表的情况下,这也有助于进行一致的处理。
OSS 与本地增值税申报表
OSS 欧盟计划申报符合条件的跨境消费者销售,而荷兰增值税申报表则涵盖国内营业额以及属于该申报表的其他交易。使用 OSS 的荷兰卖家必须在需要时同时提交这两份报告。分开的交易清单有助于防止跨境销售被重复申报或遗漏在相应的申报之外。
荷兰增值税申报通常按季度提交,但根据营业额或申请,也可以按月申报。月度和季度申报的截止日期为申报期次月的最后一天。在申报前将总账金额与相应申报表核对,并将 OSS 欧盟计划数据与荷兰申报表总额分开。
如果企业发现不正确或不完整的荷兰增值税申报表导致少缴税款,必须尽快向荷兰税务机关报告该错误。逾期申报可能会导致罚款。对于因疏忽导致的错误,不准确的申报可能面临最高 5,278 欧元的罚款,在欺诈情况下,罚款可高达应缴增值税的 100%。
使用期末核对记录来展示源数据如何转化为申报数据。将平台对账单、付款记录、退货调整和已提交的增值税申报表存放在一起。这样可以更容易地解释结账总额、结算金额和申报的应税销售额之间的差异。
Intercompany Solutions: Dutch BV 公司设立
Intercompany Solutions 帮助外国创业者设立 Dutch BV,包括公司注册和增值税申请。在建立荷兰实体并将其设立与电子商务合规要求相协调时,这可以作为一个切实的后续步骤。
启动运营后,电子商务会计可协助整理网店交易、退款和增值税申报。拥有 Dutch BV 并不能免除评估库存存放地点、适用哪种增值税计划或每份申报表必须包含哪些内容的必要性。这些义务仍取决于企业的销售和供应链情况。
如需获取 Dutch BV 设立或电子商务会计方面的帮助,请联系 Intercompany Solutions。
构建可随业务规模扩展的增值税内控机制
当您的销售渠道、产品线或库存地点发生变化时,请审查您的增值税流程是否仍能反映订单的履约方式。新入驻的电商平台或新仓库可能会影响税务登记、交易分类以及支持申报所需的记录。应将每次运营层面的变更视为审查会计工作流程的契机,而不是等到申报差异暴露漏洞时才处理。
荷兰电子商务公司若要实现可靠的欧盟增值税合规,关键在于将税务决策与实际订单数据相衔接。Intercompany Solutions 通过 Dutch BV 公司设立、会计与税务服务以及秘书服务,为更广泛的业务架构搭建提供支持。这些服务可以在设立荷兰实体或管理其日常公司和税务行政事务时提供帮助。
通过明确您的业务架构需求来选择切实可行的下一步,无论是设立公司还是加强其日常行政管理。清晰的流程可为您的企业管理未来增长奠定坚实基础。
常见问题解答
对于企业而言,增值税内控需要跟踪每笔订单的实际流转路径。从荷兰仓库履约的销售可能需要与从另一国履约中心发货的销售不同的记录。使用订单记录将客户、发货地点、发票、付款和随后的任何调整关联起来。荷兰税务与海关管理局的增值税行政管理指南详细说明了企业必须保留的记录。
进行属于其某一计划涵盖范围交易的企业均可使用 OSS,其资格取决于卖家的设立地和供应模式。荷兰卖家应将从荷兰库存进行的销售与涉及存放在其他地方的库存的销售区分开来。欧盟委员会的 OSS 计划指南说明了各项计划及其适用范围。这一区分有助于确定 OSS 是否适用于企业的跨境消费者销售。
这些计划涵盖特定的跨境消费者交易,并非电子商务平台记录的每笔销售。例如,卖家应将涉及从欧盟境内发货的交易与符合条件的进口货物销售分开分类。欧盟委员会的 OSS 概述列出了计划类别。保留每笔订单的发货国、目的地和客户类型,以支持该分类。
对于荷兰境内的供应,根据产品或交易类别适用 21%、9% 或 0% 的增值税税率。荷兰税务与海关管理局规定,9% 的税率适用于特定商品和服务。在配置产品记录之前,请参阅其增值税税率指南来评估类别。对于跨境销售,还需确定该交易适用的增值税处理属于哪个国家。
当应税活动产生荷兰增值税纳税义务时,必须进行登记。申请时需提交相应的登记表;荷兰税务与海关管理局提供了增值税登记指南。非居民企业应将荷兰的应税活动与其他地方征税的销售区分开来。登记完成后,请确保增值税税号与法定实体相关联,并在相关发票和税务记录中一致使用。
指定的申报频率决定了相关的申报期,因此应按照为企业设定的时间表执行,而不是假设所有卖家的申报周期都相同。荷兰申报表通常通过电子方式提交,荷兰税务与海关管理局的增值税申报指南对申报和缴纳进行了说明。在提交之前,请将申报表与该期间的记录进行核对,包括原始销售后记录的调整。
对于消费者订单,请确定发货前货物所在的地点以及货物的交付地点。这些事实有助于确定适用哪个国家的增值税处理,以及是否需要当地登记或特定的计划申报表。荷兰卖家还应在其销售数据中将消费者销售与企业对企业供应分开。欧盟委员会的 OSS 指南概述了符合条件的跨境消费者交易的框架。
在提交增值税申报表之前,请将电商平台销售额与网店、支付服务商、退款和退货数据进行核对。如果通过类似于亚马逊物流(FBA)的服务将货物存放在荷兰,无论销售量多少,卖家都必须进行荷兰增值税登记;在另一个欧盟国家存放库存也可能要求在当地进行登记。
来源
- KVK - 注册荷兰商业登记册
- Business.gov.nl - 私人有限责任公司 (bv)
- Burgerlijk Wetboek Boek 2(荷兰民法典第 2 卷,法人实体)
- Rijksoverheid - 企业运营
- Belastingdienst - 企业所得税税率
- Belastingdienst - 面向企业家的增值税 (BTW)
- 欧盟委员会 - 增值税规则与税率
- RVO - 开展国际业务
- Belastingdienst Douane - 海关
- 欧盟法院,Cadbury Schweppes 案,C-196/04 (ECLI:EU:C:2006:544)
- 荷兰最高法院(Hoge Raad),ECLI:NL:HR:2021:1152
- 普华永道全球税务总结 - 荷兰
- ICLG - 公司治理法律与法规,荷兰
想了解更多关于荷兰 BV 公司的信息?
咨询专家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |