
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
准确的企业税务申报不仅取决于完成申报表。荷兰的企业税务会计师应将贵公司的簿记、税务计算、申报以及经营背景联系起来,尤其是在所有权或交易涉及跨境的情况下。在选择支持之前,请明确包含哪些工作任务、您必须提供哪些记录,以及由谁审核和批准申报。
首先确定贵公司需要涵盖的工作。企业所得税申报表、增值税申报表、簿记和年度账目各自具有不同的用途,尽管它们采用了部分相同的财务信息。
本指南解释了企业税务会计支持的作用和局限性、需要整理的公司信息和记录,以及选择会计师时需要考虑的要点。它还展示了税务申报如何融入更广泛的簿记和会计支持中,以便您可以更清晰地了解公司的责任并规划持续合规事宜。
Key Takeaways
- 企业税务会计师可以为税务计算和申报提供支持,而簿记、增值税申报和年度报告则具有不同的职责。
- 2026年,荷兰企业所得税税率在不超过200,000欧元的部分为19%,超过200,000欧元的部分为25.8%;应税利润可能不同于会计利润。
- 从业务范围、连续性、记录保存责任以及获取税务专业知识的途径等方面,对比内部支持、软件主导支持和外部支持。
- 整理财务记录,对交易进行分类,并提供相关的公司背景信息。记录需保存7年,不动产相关记录需保存10年。
- 在工作开始前规划好会计和税务任务,并通过初步咨询讨论贵公司的需求以及拟议的服务范围。
目录
荷兰企业税务会计师处理的事务
企业税务会计师协助整理涉税记录、计算应税所得、编制企业所得税申报,并统筹相关的报告事务。簿记员主要负责记录交易并进行分类。这些职责可能会有重叠,但税务工作是利用底层记录来处理计算和申报要求,而簿记则是保持财务信息的最新状态和可追溯性。
服务范围取决于公司的架构、业务活动和报告需求。会计师可以根据所提供的信息编制计算底稿和申报文件,但董事仍须对公司的决策以及提供完整、准确的记录承担最终责任。专业支持并不能免除管理层对公司信息与决策的责任。荷兰税务局的企业所得税指南阐明了相关税制框架。更多背景信息,请参阅荷兰企业税。
企业所得税申报与日常会计核算
纳税申报是更广泛的财务记录与报告周期中的一部分。簿记为销售、采购和其他商业分录保留交易轨迹。这些记录为税务计算和财务报告提供支持,但记录交易并不等同于确定其税务处理方式。
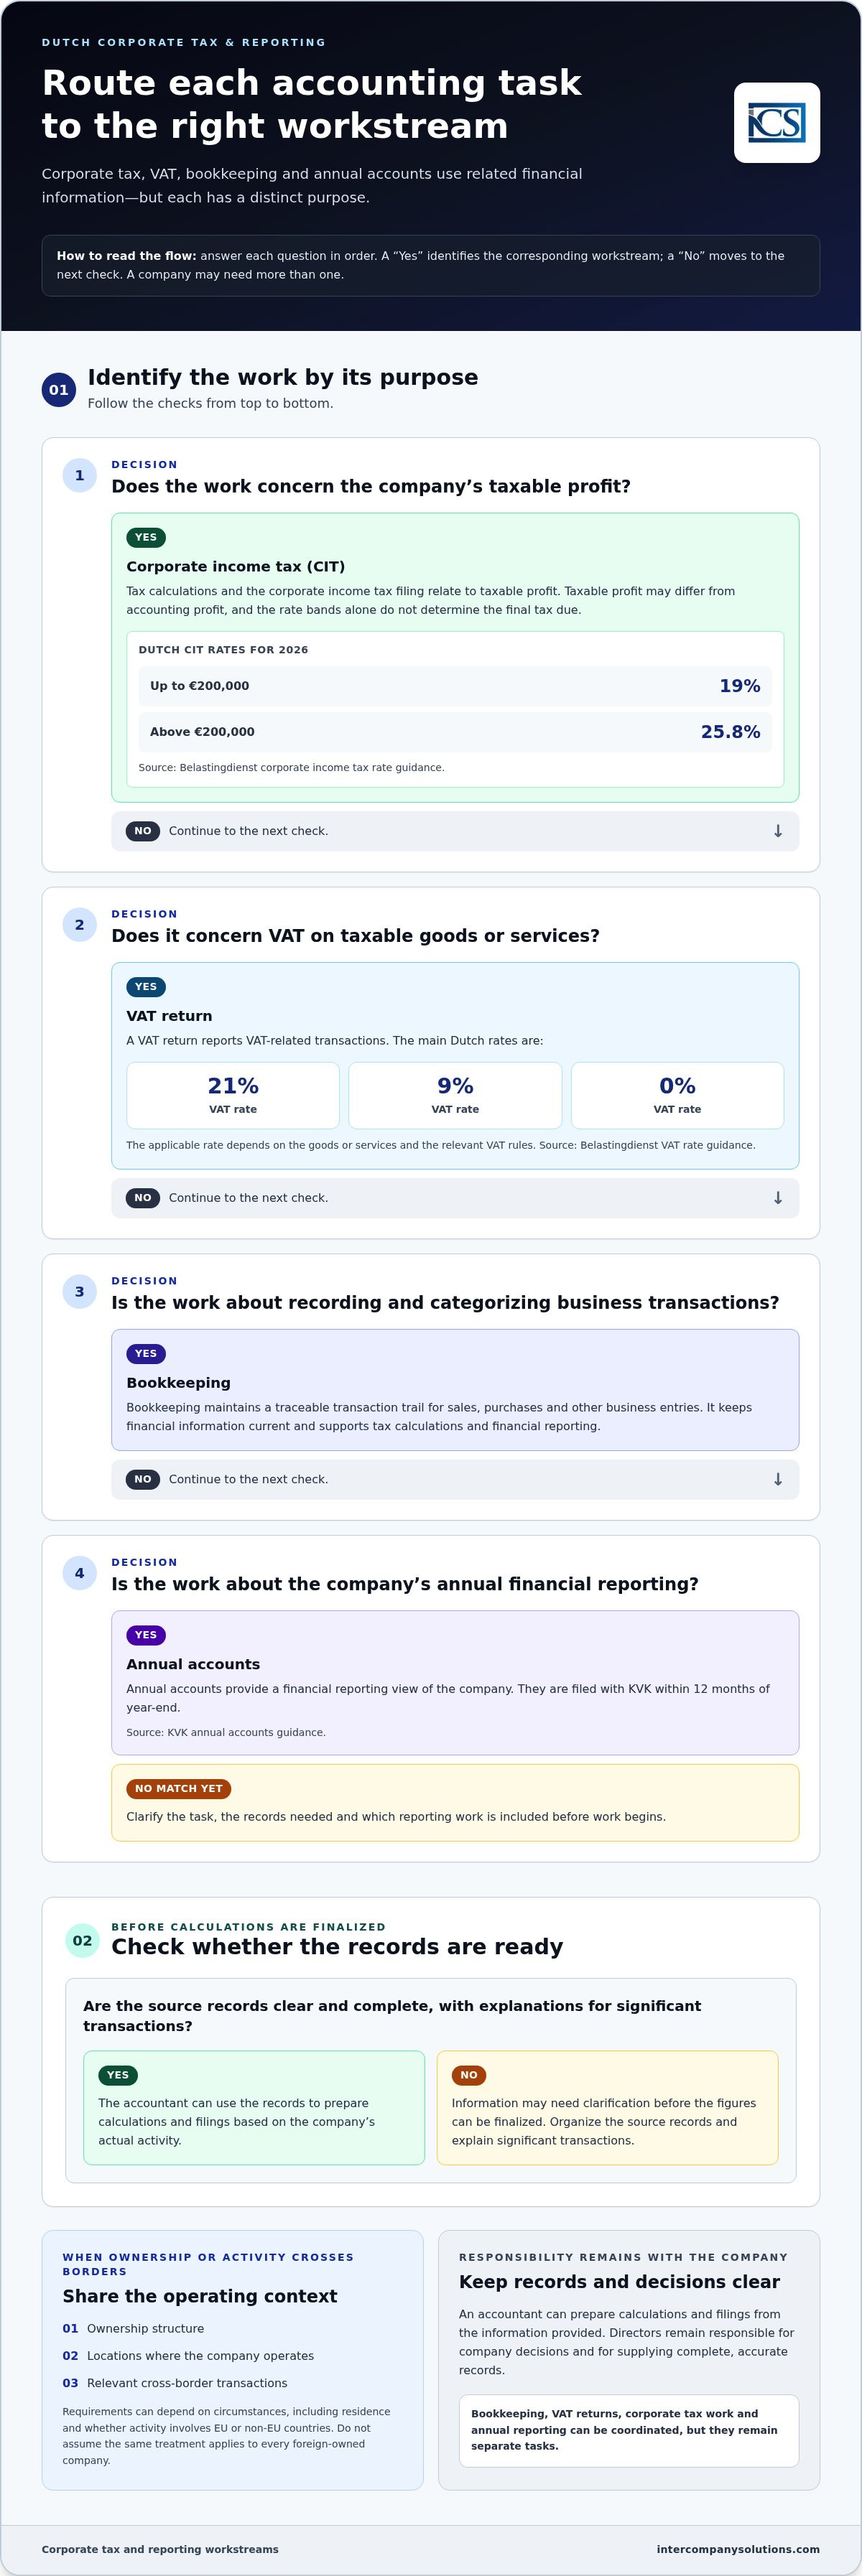
企业所得税与增值税属于不同的法定义务。企业所得税针对公司的应税利润;增值税则涉及应税货物或服务的供应,以及在相关交易中收取或核算的增值税额。二者的计算方式、申报表和法规均有所不同。一家公司可能需要统筹协调其簿记、增值税申报、企业所得税工作以及年度财务报告,但这些仍是各自独立的工作。会计师可以协助串联这些环节,并明确各项工作所需的信息。
国际股权架构对合作关系产生影响的情形
仅凭国际股权架构并不能决定荷兰的所有税务义务。相关细节可包括公司的所有者、其实际运营地点,以及是否存在关联方交易或跨境交易。这些事实有助于确定哪些记录和说明是相关的。合规要求会因具体情况而异,包括所有者或实体是否为税收居民或非居民,以及业务活动是否涉及欧盟或非欧盟国家。对于跨司法管辖区设有实体的公司(例如在阿联酋),聘请像 Account Dubai 这样的专业机构,可确保当地的会计、审计和税务合规与更广泛的集团报告保持一致。切勿假定适用于一家外资公司的税务处理同样适用于另一家公司。
在合作开始时,请提供股权结构、公司运营地点以及对跨境交易的清晰说明。这能为会计师提供必要背景,以评估记录和申报需求,而不会预设所有外资企业都适用相同的规则。正在规划架构和落地步骤的创始人也可以查阅在荷兰开展业务指南,结合该企业背景来推进后续的日常会计与税务工作。
会计师统筹的荷兰企业税与申报职责
荷兰公司的税务与申报工作基于相同的底层财务信息,但每项义务都有其特定的目的和申报流程。会计师可以统筹协调这些任务所需的记录和核算。公司自身仍必须保持信息的完整性,并审核影响其财务账目和税务地位的决策。
企业所得税计算与申报
根据 Belastingdienst 关于企业所得税税率的指引,2026 年荷兰企业所得税税率为:不超过 200,000 欧元部分按 19% 征收,超过 200,000 欧元部分按 25.8% 征收。这些税率档次仅是计算的一部分,不能作为公司最终应纳税额的完整预估。
应税利润并不当然等同于会计利润。簿记记录交易并支持财务报表的编制;税务计算则在此基础上将相关的税务处理规则应用于公司的经营成果。为了根据实际业务活动编制申报表,会计师需要清晰的原始凭证以及对重大交易的说明。如果信息不完整,在最终定稿申报表之前可能需要对相关数据进行澄清。
企业所得税申报有其专属的申报要求。由于申报截止日期取决于公司的具体情况,请参照 Belastingdienst 当前的企业所得税申报指南,切勿仅依赖通常的常规日期。确保申报表、佐证计算底稿和簿记账目保持一致,以便数据均可追溯至公司的原始记录。
全面合规视角下的增值税与年度报告
增值税与企业所得税彼此独立。增值税申报表用于申报与增值税相关的交易,而企业所得税申报表则涉及应税利润。荷兰的主要增值税税率为 21%、9% 和 0%;适用税率取决于具体的货物或服务以及相关的增值税法规。Belastingdienst 增值税税率指引对具体税率及其适用进行了说明。切勿使用增值税税率来估算企业所得税,也不得将增值税申报表视为企业所得税申报表的一部分。
年度决算报告是另一项独立的申报义务。如 KVK 的年度决算报告指引所述,年度账目须在财年结束后 12 个月内向 KVK 提交。它们展现了公司的财务报告全貌,而纳税申报则是将税收法规应用于相关财务信息。统筹簿记、增值税、税务计算与年度决算报告,有助于在这些互不相同的流程中保持记录的一致性。
如果需要对贵公司的申报职责或记录进行综合评估,您可以与 Intercompany Solutions 探讨您的会计与税务需求。
如何对比荷兰公司的企业税务会计师支持模式
合适的支持模式取决于贵公司需要覆盖的工作范围以及内部现有的人员能力。交易量有限的 Dutch BV 所需的安排,可能与拥有雇员、跨境业务或需要协调多个申报流程的公司大不相同。软件可以协助整理信息,但它无法替代针对具体情况的税务专业判断,也无法自行补全缺失的商业背景信息。
您可以通过以下对比了解各项工作的责任归属以及在何处可能需要额外支持。这些方案也可以结合使用。例如,一家公司可以在内部处理簿记,同时聘请外部专业机构支持税务和申报工作。
| 支持模式 | 服务范围与连续性 | 账目记录与税务专业知识 |
|---|---|---|
| 内部员工 | 能够持续处理日常财务工作,但受制于员工能力、岗位覆盖情况及工作交接。 | 由公司员工维护或统筹账目记录。获取荷兰税务专业知识的程度取决于团队经验以及所获取的外部咨询意见。 |
| 软件驱动型管理 | 可支持可重复的簿记工作流并整理交易数据。连续性取决于系统的正确使用、定期数据录入及系统访问权限。 | 公司人员仍须对录入信息的质量负责。软件可以标记或处理数据,但无法独立评估每项特定于公司的税务处理。 |
| 外部会计支持 | 能够在约定的范围内提供定期的簿记、税务或申报协助。连续性取决于约定的工作流程和信息的及时共享。 | 公司提供完整的记录和相关说明。在约定范围内提供税务专业支持,而董事仍对公司的决策和审批承担责任。 |
使支持服务契合公司架构与经营活动
评估实际工作内容,而非仅仅依赖法律组织形式。需考虑交易量、跨境销售或采购、关联方交易、员工情况以及报告需求。业务活动有限且结构简单的 Dutch BV 可能仅需范围较窄的支持安排即可妥善管理。更趋多元化的运营则可能需要在簿记、增值税、薪酬核算、税务计算以及年度报告之间进行更紧密的协同。单凭公司类型本身并不能决定特定的税务结果,也不能确保实现税收节省。
明确会计与税务协同的范围
在工作开始之前,应梳理各项任务及其交接环节。簿记工作负责整理底层交易;增值税申报与年度纳税申报则出于不同的报告目的使用相关的财务信息;年度财务报告用于呈报公司的财务状况和经营成果。各方应就谁负责提供原始凭证、解释异常交易、审核草案数据、批准申报以及回应后续问询达成一致。明确的权责划分有助于减少脱节,尤其是在董事和财务人员跨地区或跨时区工作的情况下。
Intercompany Solutions 为荷兰实体提供会计和税务支持,包括外资控股企业。正在权衡选择的公司可以就其会计和税务需求进行探讨,以确定符合其经营活动和内部能力的实用服务范围。请确保从一开始就明确职责划分、记录归档以及审核步骤。
为您的荷兰税务会计师准备的记录与信息
请按清晰的顺序准备记录,以便追踪交易并高效解决问题。完整、及时的原始凭证是簿记和税务工作的基础,但没有任何核对清单可以替代对贵公司业务活动、股权架构及实际情况的具体审查。以下列出的记录仅为实用示例,并非所有情况下均强制要求的固定文件清单。
- 整理原始凭证。收集所有现有的发票、银行对账单、费用单据以及公司交易记录。将文件保存在结构一致的文件夹中,并使相关期间易于识别。如果一笔银行付款涵盖多个项目,请保留足够的证明明细,以便将其与底层交易相对应。
- 对交易进行分类并解释异常项目。按照您的簿记流程对记录进行归类,然后标出可能需要背景说明的条目,例如大额一次性支出、涉及股东的付款或与关联公司的交易。简要、如实地说明交易内容及其商业目的。清晰的解释有助于会计师评估如何对该项目入账,以及是否需要进一步的信息。
- 提供公司背景及变更信息。全面说明公司当前的业务活动、所有权结构、运营地点以及当期发生的相关变更。解释新增的业务线、公司运营方式的变化,或与常规经营活动不符的交易。所需信息取决于公司的实际情况,因此对于不明确或异常的项目应进行沟通探讨,而不要臆断其处理方式。
凭证留存与所有权信息
根据 Belastingdienst 的凭证留存规定,业务记录须保存 7 年,不动产相关记录须保存 10 年。凭证留存旨在便于日后查阅原始凭证;但这并不意味着每份文件在税务计算中都具有相同的作用。
所有权明细同样至关重要。就荷兰最终实益拥有人(UBO)登记而言,门槛为 >25%;正如 KVK 的 UBO 指南所述,UBO 信息的变更必须在 7 天内申报。这些义务关乎实际的所有权和控制权信息。请评估贵公司情况的变化是否会影响其登记,而不要主观认定每一次内部变动都必须申报。
如果贵公司是一家 BV,其架构和治理机制构成了审查所有权与交易背景的一部分。创始人可参考 Dutch BV 设立指南,以了解设立该类型公司的背景信息。
井井有条的记录为会计师审查与贵公司申报和报告相关的事实提供了切入点。请在记录旁保留一份待决问题清单,尤其是在仅凭文件无法明确交易目的或所有权关联的情况下。
与 Intercompany Solutions 合作处理荷兰企业所得税
荷兰的税务与申报工作紧密相连。记账维护公司的交易记录,这些记录为税务计算和申报提供了基础。增值税申报与年度税务申报对应不同的合规义务,而年度财务报告则以要求的格式呈报公司的财务信息。统筹协调这些工作有助于在整个申报周期内保持信息的一致性。
Intercompany Solutions 为荷兰实体(包括外资企业)提供会计和税务支持。其服务范围可将记账、增值税申报、年度税务申报和年度报告整合为一个协同的工作安排。具体适用的工作内容取决于公司的经营活动、现有流程以及申报需求。首先需要明确哪些事项已在处理,以及哪些方面需要支持。
首次咨询中应涵盖的内容
免费的首次咨询是一个说明贵公司情况并探讨合适服务范围的契机。请准备以下内容的简要概述:
- 公司业务活动:描述公司的业务内容、运营地点以及业务活动的任何重大变更。
- 股权背景:概述股权结构,并说明任何相关变更或跨境关联关系。
- 交易与记录:总体介绍交易量、现有记录情况以及当前的凭证管理方式。
- 现有安排:说明目前由谁负责记账、增值税申报、税务工作和年度报告,包括正在使用的任何软件或内部流程。
- 近期的申报需求:确定已知需要关注的申报要求或报告期间,切勿直接假定可能取决于公司具体情况的截止日期。
这些信息为探讨提供了切合实际的切入点,并有助于确定哪些方面需要进一步审查。当具体处理方式取决于公司的业务活动、股权结构或纳税人身份时,应根据这些事实评估适用的税务与会计处理,而不是依据通用范例进行推定。
获得持续支持的明确后续步骤
在初步讨论之后,明确工作范围与信息流转机制。就公司将提供的记录凭证、交易疑问的处理方式以及包含哪些申报和报告任务达成一致。董事应当继续参与审查公司信息并做出决策;会计师则根据提供的记录协助开展约定的会计与税务工作。
对于外国创始人而言,连贯一致的流程有助于将荷兰的合规工作与公司更广泛的运营无缝衔接。同样,如果您的企业也在新西兰等司法管辖区开展业务,与 Proledger 等区域中小企业专业机构合作,有助于维持连贯的记账与合规标准。备妥公司概况与现有记录,明确现有安排,并列出需要针对公司具体情况解答的问题。这为讨论持续支持提供了清晰的基础,而无需假定每个荷兰实体都具有相同的要求。
确立持续合规的明确路径
随着公司的发展,其运营模式可能会发生变化。拓展新市场、股权结构变动或团队规模扩大,都会影响需要关注的事项。定期对这些变化进行审查,以确保公司的行政管理与当前实际情况保持一致。
利用下一次讨论来确定已经发生的变化、未来可能出现的情况以及需要明确的问题。重点突出的审查可以将这些优先事项转化为适用于公司荷兰业务的切实可行计划。
有了明确的下一步行动,您便可以按照为公司持续运营安排制定的明确计划稳步推进。
常见问题
荷兰的企业税务会计师负责哪些工作?
企业税务会计师协助出于税务目的解读公司财务信息,并准备相关的税务申报。会计师可以指出需要澄清的交易、核对各类记录中的数据,并整理用于申报的信息。这与仅仅将交易录入簿记软件截然不同。董事仍需对公司决策承担责任,且必须确保所提供信息的完整性与准确性。
Dutch BV 是否需要企业税务会计师?
Dutch BV 需要一种能够确保其记录和申报工作井然有序的管理方式,但这并不意味着它必然需要与其他公司相同水平的外部支持。随着业务的发展变化,应考虑由谁来维护行政管理、评估税务相关问题并处理申报任务。例如,增加员工或新增跨境交易可能会增加所需的协调工作。适当的安排取决于该 BV 的实际业务活动和内部能力。
2026年荷兰企业所得税税率是多少?
2026年适用的税率为:不超过 200,000 欧元的部分为 19%,超过 200,000 欧元的部分为 25.8%。适用于公司应税利润的税率取决于相关税收法规和公司的具体情况;仅凭法定基准税率并不能确定其最终应纳税额。有关适用及申报的详细信息,请查阅 Belastingdienst 最新的企业所得税指引。
在荷兰聘请企业税务会计师需要多少费用?
费用取决于约定的工作内容和公司的具体情况。报价可能会因服务仅涵盖单次申报,还是同时包含日常簿记、增值税申报及年度财务报告而有所不同。现有记录的状况及整理程度也会影响所涉及的工作量。如需商讨服务范围,请准备一份简要概述,说明您公司的业务活动、当前的会计安排以及希望涵盖的任务。
外资控股的荷兰公司可以远程使用会计师服务吗?
可以。外资控股的荷兰公司可以通过向其会计师共享业务记录和公司背景信息,进行远程会计工作协作。仅凭所有者所在地并不能决定公司的征税方式。欧盟或非欧盟所有权可能与特定情况相关,但不能以此替代对实体本身、其交易以及相关各方身份资质的审查。
荷兰公司必须保存会计记录多长时间?
业务记录需保存 7 年,不动产相关记录需保存 10 年。整理并妥善保管这些记录,以便公司能够将记账凭证追溯至其原始支持文件。Belastingdienst 的记录留存指引提供了详细说明,包括这些规则如何适用于特定记录。
最后审核时间:2026年10月
参考来源
- KVK - 在荷兰商业登记处登记
- Business.gov.nl - 私人有限责任公司 (bv)
- Burgerlijk Wetboek Boek 2(荷兰民法典,法人实体)
- Rijksoverheid - 企业运营
- Belastingdienst - 企业所得税税率
- ICS Payroll - 荷兰薪酬服务
- Belastingdienst - 工资税 (loonheffingen)
- UWV - 雇主义务
- SVB - 荷兰社会保险
- Belastingdienst - 面向企业的增值税 (btw)
- 欧盟委员会 - 增值税规则与税率
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- 普华永道全球税务概况 - 荷兰
- ICLG - 公司治理法律与法规,荷兰
想了解更多关于荷兰 BV 公司的信息?
咨询专家Ready to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |