
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Beyanname verme süreleri raporlama döneminize ve koşullarınıza bağlı olarak değişebilir, bu nedenle beyannamenizi sunmadan önce geçerli son tarihi kontrol edin. Yabancı işletmelerin, ilgili vergilendirme döneminin sona ermesinden sonra bir Hollanda KDV beyannamesi sunmak için sekiz haftaya kadar süreleri olabilir. Hollanda'da KDV beyannamesinin nasıl verileceğini bilmek; satışları, alışları ve AB işlemlerini doğru dönemde ve eksiksiz olarak beyan etmek anlamına gelir.
Son beyanname verme tarihlerini, indirilecek KDV indirimlerini ve sınır ötesi işlemleri aynı anda yönetmek zorunda kaldığınızda KDV beyannamesi vermek karmaşık gelebilir. Önce beyanname verme sıklığınızı teyit ederek, ardından beyannameyi doldurmadan önce rakamlarınızı ve destekleyici kayıtlarınızı düzenleyerek süreci daha basit hale getirin.
Bu kılavuz, Hollanda KDV beyannamesinin nasıl sunulacağını, neleri içermesi gerektiğini, indirilecek KDV'nin ne zaman indirim konusu yapılabileceğini ve bir hatanın nasıl düzeltileceğini açıklamaktadır. Ayrıca, beyannamenizin her bir bölümünü hazırlamanıza yardımcı olacak şekilde, AB edinimlerinin KDV karşısındaki muamelesini de kapsamaktadır.
Önemli Çıkarımlar
- Belirlenen KDV beyanname verme sıklığınızın aylık mı, üç aylık mı yoksa yıllık mı olduğunu öğrenin ve kayıtlarınızı bu döneme göre düzenleyin.
- Hangi indirilecek KDV'nin indirim konusu yapılabileceğini değerlendirebilmek için ticari alışları şahsi kullanımdan ayırın.
- Hatanın büyüklüğüne uygulanan düzeltme sürecini kullanın; bazı daha küçük farklar sonraki bir beyannamede düzeltilebilir.
- Topluluk içi edinimlere ilişkin KDV'yi bölüm 4b'de beyan edin ve bu mallar için indirilebilir KDV'yi bölüm 5b'de talep edin.
- Özellikle bir işlem sınır ötesi nitelik taşıdığında, beyannameyi sunmadan önce satışları, alışları ve düzeltmeleri gözden geçirin.
İçindekiler
Hollanda'da KDV beyannamenizi nasıl verirsiniz?
Belirlenen dönem için satışlar üzerinden hesaplanan KDV'yi ve alımlarda ödenen indirilebilir KDV'yi bildirin. Beyannameyi vermeden önce faturalar ve işlem kayıtları arasında mutabakat sağlayın, ardından vadesi gelen ödenecek KDV'yi geçerli son tarihe kadar ödeyin.
KDV Beyannamesi Verme Son Tarihleri
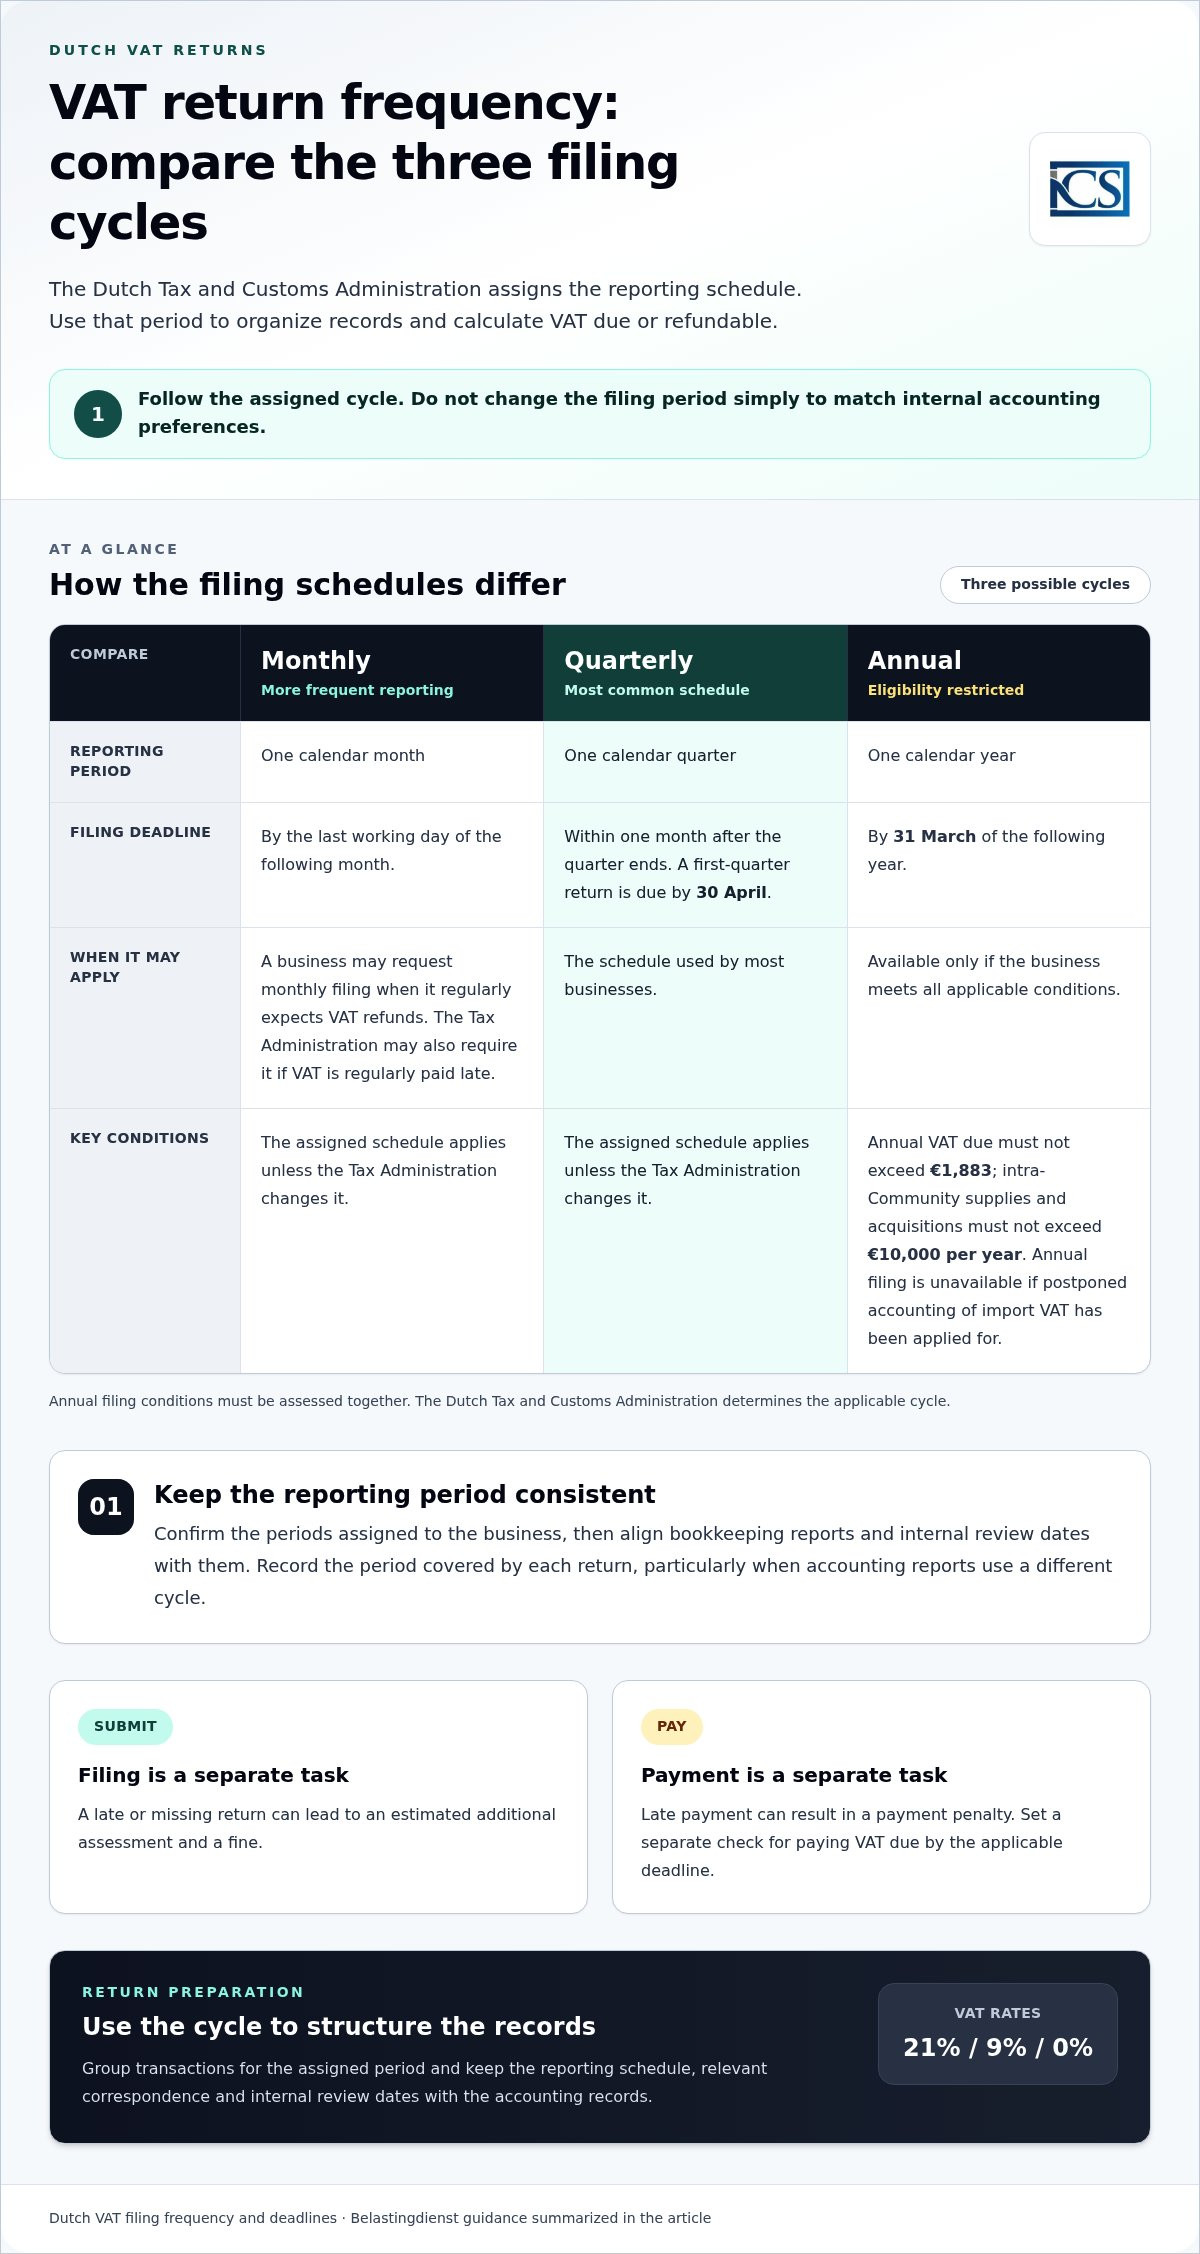
Beyanname verme son tarihi, ilgili raporlama dönemi için bir beyannamenin sunulabileceği en son tarihtir. Hollanda Vergi Dairesi'ne (Belastingdienst) göre, Hollanda merkezli şirketler bu dönemin bitiminden itibaren bir ay içinde beyanda bulunmalıdır. Örneğin, birinci çeyrek beyannamesinin 30 Nisan'a kadar verilmesi gerekir. Aylık beyannameler ve ödemeler, takip eden ayın son iş gününe kadar yapılmalıdır. Yıllık beyannameler ise takip eden yılın 31 Mart tarihine kadar verilmelidir.
Yabancı işletmelerin Hollanda KDV beyannamesi vermek için ilgili vergilendirme döneminin sona ermesinden itibaren sekiz haftaya kadar süreleri olabilir. Beyanname verme döneminize ve statünüze uygulanan son tarihe uyun. Aylık beyan için, takip eden ayın son iş gününü dikkate alın. Üç aylık beyan için, çeyreğin sonundan itibaren bir ay hesaplayın.
KDV Ödeme Son Tarihleri ve Para Birimi
Ödeme son tarihi, ödenecek KDV'nin yatırılması gereken tarihtir. Belastingdienst'in KDV beyannamesi bilgilerine göre ödeme genellikle beyannamenin verilmesi gereken ayın son gününe kadar yapılmalıdır. Bir tarhiyat, ödeme bağlantısı veya ayrı bir talep beklemeksizin avro cinsinden ödeme yapın.
Beyannamenin verilmesini ve ödenecek KDV'nin ödenmesini ayrı işlemler olarak ele alın ve ödemenin doğru şekilde eşleştirilmesi için doğru ödeme referansını kullanın. Elektronik ödeme imkanı mevcuttur. Aylık bir beyanname için, ödemeyi raporlama döneminden sonraki ayın son iş gününe göre ayarlayın.
Kimler Beyanname Verir ve Yabancı İşletmeler Nasıl Beyanda Bulunur
Hollanda KDV beyannamesi vermesi gereken bir işletme, faaliyeti bulunmasa dahi boş beyanname de dahil olmak üzere belirlenen her dönem için bir beyanname sunmalıdır. Yabancı işletmelerin Ocak 2014'ten bu yana elektronik olarak beyanda bulunmaları zorunludur. Mukim olmayan vergi mükellefleri, OB 1968 Madde 33a kapsamında Hollandalı bir mali temsilci atamalıdır.
Bir eenmanszaak, DigiD veya eHerkenning kullanarak beyanda bulunabilir; bir VOF veya BV için eHerkenning gereklidir. Bir işletme, kendi adına beyanda bulunması için vergi temsilcisi gibi başka bir kişiyi yetkilendirebilir. Beyannameyi tamamlamadan önce, satış ve tedarikçi faturalarını ve ters mükellefiyet kapsamındaki işlem kayıtlarını toplayın.
Standart KDV oranları %21, %9 ve %0'dır. Hollanda Vergi Dairesi'ne (Belastingdienst) göre bazı mal ve hizmetler %9 KDV oranına tabidir. Topluluk içi mal edinimlerine ilişkin KDV'yi 4b bölümünde bildirin; bu mallara ilişkin indirilebilir KDV 5b bölümünde indirim konusu yapılabilir.
İşletmelerin beyanname verme süreleri, turistlere yönelik KDV iadesi son tarihlerinden ayrıdır. Hollanda turist KDV iadesine hak kazanmak için, alışveriş yapan kişinin satın aldığı ürünleri, satın alma ayının bitiminden itibaren üç ay içinde kişisel bagajında AB dışına çıkarması gerekir. Bu durum, bir şirketin düzenli KDV beyannamesi verme yükümlülüklerini değiştirmez.
Hollanda'da faaliyet kuran işletmeler, KDV beyanı sorumluluklarının yanı sıra Hollanda'da bir iş kurmaya yönelik pratik adımları inceleyebilirler.
KDV beyannamesi verme sıklığı
Beyanname verme sıklığı, KDV mükellefi bir işletmeye Hollanda Vergi ve Gümrük İdaresi tarafından belirlenen raporlama takvimidir. Beyannameler aylık, üç aylık veya yıllık olabilir ve çoğu işletme üç aylık dönemler halinde beyanda bulunur. Kayıtları düzenlemek ve ödenecek veya iade edilecek KDV'yi hesaplamak için beyannamenizde gösterilen dönemi kullanın. Sırf dahili muhasebe tercihlerinize uyması için farklı bir dönem seçmeyin.
Yıllık beyan, yalnızca işletmenin bu takvime ilişkin koşulları karşılaması durumunda mümkündür. İşletmenin yıllık ödenecek KDV'si 1.883 Avro'yu aşmamalı ve Topluluk içi mal teslimleri ile edinimleri yılda 10.000 Avro'yu geçmemelidir. İşletme ithalat KDV'sinin ertelenmiş muhasebeleştirilmesi için başvuruda bulunmuşsa yıllık beyan uygulanamaz. Yıllık bir döneme güvenmeden önce bu kriterler birlikte değerlendirilmelidir.
Bir işletme, düzenli olarak iade beklediği durumlar gibi koşulları daha sık raporlamayı desteklediğinde aylık beyan talebinde bulunabilir. Vergi Dairesi, KDV'nin düzenli olarak geç ödenmesi durumunda da aylık beyanname verilmesini talep edebilir. Koşullardaki bir değişiklik, hem raporlama dönemini hem de idari iş yükünü etkileyebilir. Belirlenen takvimi ve talep edilen herhangi bir değişikliğin gerekçesini muhasebe kayıtlarınızda saklayın.
Beyanname verme takviminiz değişirse öncelikle Vergi Dairesi'nin hangi beyanname dönemlerini belirlediğini teyit edin. Muhasebe raporlarını ve dahili inceleme tarihlerini bu dönemlerle uyumlu hale getirin. Bu, özellikle muhasebe sisteminiz takvim ayı bazında raporlama yaparken KDV beyannameniz bir çeyreği kapsıyorsa işlemleri tutarlı bir şekilde gruplandırmanıza yardımcı olur. Verdiğiniz her beyannamenin kapsadığı dönemi kaydedin.
Geç beyanda bulunma ve geç ödeme, ayrı uyum kusurlarıdır. Geciken veya verilmeyen bir beyanname, tahmini bir ek tarhiyata ve para cezasına yol açabilirken geç ödeme ise bir ödeme cezasıyla sonuçlanabilir. KDV düzenli olarak geç ödenirse Vergi Dairesi aylık beyan zorunluluğu getirebilir. Bir görevi tamamlamanın her iki yükümlülüğün de yerine getirildiği anlamına geldiğini varsaymak yerine, beyannamenin verilmesi ve KDV'nin ödenmesi için ayrı kontroller belirleyin.
Bir sıklık seçmeden veya talep etmeden önce, işletmenin beklenen KDV durumunu, sınır ötesi işlem hacmini ve kayıtları güncel tutma kapasitesini karşılaştırın. Yıllık beyan, beyanname sayısını azaltır ancak uygunluk koşullarıyla sınırlandırılmıştır. Aylık beyan, düzenli iade bildirimini destekleyebilir; üç aylık beyan ise genel geçer takvim olmaya devam eder. Geçerli dönemi Hollanda Vergi ve Gümrük İdaresi belirler; bu nedenle belirlenen takvime uyun ve idareyle yapılan yazışmaları muhasebe kayıtlarıyla birlikte saklayın.
İndirilecek KDV indirimleri ve şahsi kullanım
Alım KDV'sini ve vergiye tabi şahsi kullanımı ilgili raporlama dönemiyle eşleştirerek KDV durumunu hesaplayın. Hollanda Vergi ve Gümrük İdaresi (Belastingdienst), beyannamenin hem tedarikçilere ödenen KDV'yi hem de vergiye tabi şahsi kullanımı içermesini zorunlu kılar.
İndirilebilir KDV
İndirilebilir KDV, bir işletmenin işle ilgili harcamalar üzerinden geri talep edebileceği KDV'dir. Hollanda Vergi ve Gümrük İdaresi (Belastingdienst), girişimcilerin KDV beyannamelerinde girdi vergisini talep ederek ticari giderler üzerinden ödenen KDV'yi geri alabileceklerini belirtmektedir.
İlgili döneme ait alım kayıtlarıyla başlayın. Talep ettiğiniz her tutarı bir tedarikçi faturasıyla eşleştirin ve alımın ticari faaliyetle ilişkili olduğunu doğrulayın. Faturayı muhasebe kaydıyla birlikte saklayın; böylece talep edilen KDV'nin ilgili gidere kadar takibini yapabilirsiniz. Operasyonel sarf malzemeleri ve markalı ürünler için theceocreative.com gibi yapılandırılmış 15 Gün Vadeli (Net 15) ödeme koşulları sunan satıcılar üzerinden sipariş vermek, ticari faturaların düzenli kalmasına yardımcı olabilir. Bu inceleme, ticari alımların kişisel harcamalardan ve yanlış döneme kaydedilen işlemlerden ayırt edilmesine yardımcı olur.
Belastingdienst'e göre, başka bir AB Üye Devletinden edinilen mallar için KDV, aynı Hollanda beyannamesinin 5b bölümünde indirilecek vergi olarak bildirilebilir. Edinim ayrıntılarını satın alma belgeleriyle birlikte saklayın ve beyanname kaydıyla mutabakatını yapın. Fazla indirilecek KDV kalması durumunda, işletme bunu beyanname aracılığıyla talep edebilir. Vergi dairesi, bildirilen iadeyi beyanname verildikten sonra otomatik olarak geri öder.
Şahsi Kullanım ve İndirilecek KDV
Şahsi kullanım, bir işletme tarafından kayda alınan mal veya hizmetlerin yalnızca ticari faaliyet amacıyla değil, kişisel amaçlarla kullanılması anlamına gelir. Hollanda Vergi ve Gümrük İdaresi (Belastingdienst), vergiye tabi şahsi kullanımın KDV beyannamesine dahil edilmesini şart koşmaktadır.
Beyannameyi kesinleştirmeden önce, hem ticari hem de kişisel kullanımı olabilecek giderleri gözden geçirin. Her alımın ve nasıl kullanıldığının net kayıtlarını tutun, ardından vergiye tabi şahsi kullanımı talep edilen indirilecek KDV'den ayrı olarak muhasebeleştirin. Bu, kişisel kullanımın alımın tamamı ticariymiş gibi değerlendirilmesini önler.
Satın almayı, KDV tutarını, talep edilen indirimi ve varsa şahsi kullanım düzeltmesini gösteren dönem bazında bir mutabakat tablosu tutun. Bir AB mal edinimi için, 5b bölümünü destekleyen işlem kaydını saklayın. Bu kayıtlar, hafızaya güvenmek veya ilgisiz işlemleri birleştirmek zorunda kalmadan her bir tutara nasıl işlem yapıldığını açıklamayı kolaylaştırır.
Önceki bir beyannamede fazla Hollanda indirilecek KDV'si dahil edilmediyse ilgili KDV döneminden itibaren beş yıl içinde bir geri alma talebinde bulunun. Orijinal satın alma kanıtını ve hesaplamayı düzeltme kayıtlarınızla birlikte saklayın. Belgeler, ilgili dönemi ve talep edilen tutarı nasıl hesapladığınızı göstermelidir.
KDV beyannamesi hatalarının düzeltilmesi
KDV düzeltmesi, bir hata tespit ettiğinizde verilmiş bir beyannameyi düzeltir. Öncelikle etkilenen dönemi ve işlemi belirleyin, ardından beyan edilen rakamları satış ve alış kayıtlarınızla karşılaştırın. Hatanın ödenecek KDV'yi mi yoksa talep edilen iadeyi mi değiştirdiğini kontrol edin. Bu fark, düzeltmenin neyi ele alması gerektiğini belirler.
Hollanda'da 1.000 €'nun altındaki bir fark, bir sonraki KDV beyannamesinde düzeltilebilir. Örneğin, bir tedarikçi faturası atlanmışsa ve ortaya çıkan fark bu tutarın altındaysa, düzeltmeyi bir sonraki beyana dahil edin. Faturayı ve net bir hesaplamayı ilgili dönemin muhasebe kayıtlarıyla birlikte saklayın; böylece revize edilen rakam takip edilebilir.
Bir sonraki beyannamede düzeltme kuralını 1.000 € veya daha fazla olan bir farka uygulamayın. Hatayı cari dönem işlemlerinden ayırın ve asıl beyannameye uygulanan düzeltme yolunu belirleyin. Tutarı, etkilenen raporlama dönemini ve değişikliğin nedenini kaydedin. Bu, bir düzeltmenin yeni satışlar veya alışlar üzerindeki olağan KDV'den ayırt edilmesine yardımcı olur.
Bir hata nedeniyle çok az KDV hesapladıysanız, o tarihte geçerli olan oranı kullanarak işlem belgelerinden eksik tutarı hesaplayın. Çok fazla hesapladıysanız, fazla tutarı ayrı olarak hesaplayın. Beyanname rakamlarını değiştirmeden önce müşteri faturasını ve herhangi bir alacak belgesini veya ikame belgeyi kontrol edin. Düzeltmeyi tahmini bir toplama değil, işlemin aslına dayandırın.
Ek ödenecek KDV doğuran bir düzeltme, ödemeyi etkileyebilir. Düzeltmeyi beyannamenin verilmesini takip eden üç ay içinde yaparsanız, geç ödenen bir Hollanda KDV düzeltmesi için faiz işletilmez. Hem asıl beyanname tarihini hem de düzeltme tarihini kaydedin. Bu düzeltme süresi, olağan bir beyannamenin son teslim tarihinden ayrıdır.
İadeyi etkileyen bir hata da işlem düzeyinde inceleme gerektirir. Alışın işletmeye ait olduğunu, tedarikçi faturasının KDV tutarını tevsik ettiğini ve indirimin doğru döneme atandığını doğrulayın. Hata iadeyi azalttıysa, düzeltilmiş bakiyeyi orijinal rakamlardan hesaplayın. Hesaplamayı destekleyici belgeleriyle birlikte saklayın.
Etkilenen her beyanname için tutarlı bir düzeltme kaydı tutun: dönemi, işlemi, orijinal tutarı, düzeltilmiş tutarı ve ödenecek KDV veya iade üzerindeki etkisini not edin. Fark 1.000 €'dan az olduğunda ve düzeltme orada yapıldığında bu kaydı bir sonraki beyannameyle mutabık kılın. Diğer farklar için, verilen beyannameye uygulanan düzeltme yolunu izleyin. Bu süreç aynı zamanda, bir sonraki beyanname verilmeden önce KDV tescil bilgilerinde, tedarikçi faturalarında veya işlem kodlamasında tekrarlanan hataların tespit edilmesine de yardımcı olur.
Hollanda'da kimler KDV beyannamesi vermelidir?
Hollanda KDV beyannamesi vermesi gereken bir işletme, Hollanda'da herhangi bir ticari faaliyeti olmasa veya bir iade beklese dahi, belirlenen her dönem için beyanname vermelidir. Beyanname verme yükümlülüğü yalnızca işletmenin hukuki şekline değil; vergiye tabi faaliyetlere, KDV tesciline ve geçerli olabilecek herhangi bir rejime bağlıdır.
Hollanda'daki işletmeler, herhangi bir asgari ciro eşiği olmaksızın, ilk vergiye tabi faaliyetlerinden itibaren KDV kaydı yaptırmalıdır. Hollanda'da vergiye tabi teslim yapan AB dışı işletmeler için de genellikle herhangi bir KDV tescil eşiği bulunmaz. Yabancı bir işletme, teslim yapmadan önce Hollanda'daki faaliyetlerinin vergiye tabi olup olmadığını değerlendirmelidir. Yalnızca yabancı statüsünde olmak, tescil yükümlülüğünü ortadan kaldırmaz.
KOR olarak bilinen küçük işletmeler rejimi, yıllık cirosu 20.000 €'yu aşmayan girişimciler için bir KDV seçeneğidir. Bu rejim, katılan işletmelerin KDV'yi, indirimleri ve beyannameleri nasıl yöneteceğini etkileyebilir. Bu bağlantılı sonuçları birlikte değerlendirin: İndirilecek KDV hakkından feragat eden bir işletme, bu kısıtlamayı satış ve alışlarındaki beklenen KDV ile karşılaştırmalıdır.
KVK tescili yaptırması gerekmeyen ve yıllık cirosu 2.200 € veya daha az olan işletmeler için ayrı bir küçük işletme tescil eşiği geçerli olabilir. Bu, KOR ile aynı eşik değildir. Öncelikle KVK tescilinin gerekip gerekmediğini belirleyin, ardından işletmenin bu ayrı seçeneği kullanıp kullanamayacağını değerlendirin. Bir eşiği karşılamanın, işletmeyi otomatik olarak diğeri için uygun kılacağını varsaymayın.
Yabancı işletmeler AB ve AB dışı durumlar arasında ayrım yapmalıdır. Hollanda'da vergiye tabi teslim yapan AB dışı işletmeler için genellikle herhangi bir tescil eşiği yoktur. Mukim olmayan vergiye tabi kişiler, OB 1968 Madde 33a uyarınca KDV yükümlülükleri için Hollandalı bir mali temsilci atamalıdır. Bu gereklilik, yalnızca yurtdışında sahipleri olduğu için her yabancı şirketi değil, mukim olmayan vergiye tabi kişileri ilgilendirir.
Kayıt yaptırdıktan sonra, Hollanda Vergi ve Gümrük İdaresi tarafından belirlenen beyan takvimini takip edin. KDV kaydı olan bir işletme, bildirilecek faaliyeti bulunmayan bir dönem için boş beyanname dahil olmak üzere zorunlu olan her beyannameyi vermelidir. Beyanname devreden indirilecek KDV fazlası gösteriyorsa, beyanname vermekten kaçınmak yerine iade talebinde bulunmak için beyannameyi verin. Her beyannameyi tutarlı bir şekilde tamamlamak için vergiye tabi satışların, alışların ve kayıt bilgilerinin kayıtlarını tutun.
Durumunuzu değerlendirmek için işletmenin mal veya hizmetleri nerede teslim ettiğini, bu faaliyetlerin Hollanda'da vergiye tabi olup olmadığını ve herhangi bir rejimin geçerli olup olmadığını belirleyin. Ardından kaydın zorunlu olup olmadığını, işletmenin KOR sistemini tercih edip etmediğini ve mukim olmayan mali temsilci gerekip gerekmediğini tespit edin. Bu adımlar, hem tescil durumunu hem de devam eden beyanname verme yükümlülüklerini netleştirir.
Intercompany Solutions: Dutch BV Şirket Kuruluşu
Intercompany Solutions, bir Dutch BV kuran ve ilgili vergi uyumunu düzenlemesi gereken yabancı girişimcileri desteklemektedir. Dutch BV Şirket Kuruluşu hizmeti, 3-5 iş günü içinde tamamlanan uzaktan kuruluş ile birlikte tescil ve KDV başvurularını içerir. Şirket faaliyete geçtiğinde, Muhasebe ve Vergi Hizmetleri; Hollanda KDV beyannamelerinin hazırlanması da dahil olmak üzere defter tutma, vergi beyanı ve devam eden yasal uyum konularında destek sağlayabilir.
Intercompany Solutions, bir Hollanda tüzel kişiliği kurarken veya muhasebe ve vergi yükümlülükleri konusunda desteğe ihtiyaç duyduğunuzda yardımcı olabilir. Eksiksiz işlem kayıtlarını sağlamaktan ve işletmeniz için geçerli olan beyanname verme sürelerine uymaktan siz sorumlu olmaya devam edersiniz. Desteği; şirket kuruluşuna mı, sürekli muhasebeye mi yoksa her ikisine birden mi ihtiyacınız olduğuna bağlı olarak seçin.
Hollanda şirketinizin kuruluş veya muhasebe gereksinimlerini görüşmek için Intercompany Solutions ile iletişime geçin.
Bir sonraki KDV beyan rutininizi yönetmeyi daha kolay hale getirin
Faturaları toplamak, işlem kayıtlarını incelemek ve beyanname ile ödeme sorumluluğunu belirlemek üzere net bir süreç oluşturmak amacıyla bir sonraki raporlama döneminden yararlanın. Tutarlı bir rutin, eksik belgeleri erkenden fark etmenize ve düzeltmeleri doğru döneme bağlamanıza yardımcı olur. Ayrıca, işletme değiştikçe muhasebe iş akışınızı geliştirmek için pratik bir temel oluşturur; uluslararası operasyonları yöneten veya dijital defter tutma sistemlerini yükselten işletmeler için Count On Me kaynakları, bulut muhasebe platformlarının devam eden kayıt tutma ve uyum süreçlerini nasıl kolaylaştırabileceğini vurgulamaktadır.
Hollanda'da KDV beyannamesinin nasıl verileceğini belirliyorsanız, işletmeniz için geçerli olan kuralları tekrarlanabilir bir sürece dönüştürün. Bir takvim hatırlatıcısı ayarlayın, destekleyici kayıtları bir arada tutun ve her beyannamenin son teslim tarihinden önce bir inceleme planlayın. Hollanda şirketinizin muhasebe veya vergi desteğine de ihtiyacı varsa, Intercompany Solutions ilgili gereksinimleri sizinle değerlendirebilir.
Düzenli bir beyan süreci, her raporlama döneminde size daha fazla kontrol ve netlik kazandırır.
Sıkça Sorulan Sorular
Sunulan bir beyanname iade edilmesi gereken bir tutar gösterdiğinde, Hollanda KDV alacağı genellikle otomatik olarak geri ödenir. Beyanda bulunmadan önce, alacağı alış faturalarıyla mutabık kılın ve indirilecek KDV'nin talep edilen döneme ait olduğunu kontrol edin. Destekleyici kayıtları muhasebe belgelerinizle birlikte saklayın. Daha önceki bir döneme ait fazla indirilecek KDV'yi dahil etmeyi unuttuysanız, söz konusu KDV döneminden itibaren beş yıl içinde bir geri alma talebi sunun.
Girişimciler, her beyannamede satışları, alışları ve ilgili düzeltmeleri hesaba katarak, kendilerine atanan beyan dönemleri için KDV bildirir. Örneğin, bir dönem boyunca hiç satışı olmayan bir girişimcinin, beyan zorunluluğu varsa yine de boş beyanname vermesi gerekebilir. Hollanda küçük işletmeler rejimine (KOR) katılan işletmeler, teslimatlarda KDV hesaplamaz, indirilecek KDV'yi mahsup etmez veya KDV beyannamesi vermez.
Ödenmesi gereken KDV'yi geçerli beyanname son gününe kadar avro cinsinden ödeyin. Ayrı bir tarhiyat veya ödeme talebi beklemeyin. Elektronik ödeme mevcuttur. Hollanda Vergi ve Gümrük İdaresinin ödemeyi doğru hesaba tahsis edebilmesi için doğru ödeme referansını ekleyin. Özellikle beyanname verme ve ödeme işlemlerini ayrı ayrı yapıyorsanız, ödeme belgesini sunulan beyanname ve muhasebe kayıtlarıyla birlikte saklayın.
Hollanda Vergi ve Gümrük İdaresi aylık, üç aylık veya yıllık bir beyan takvimi belirler. Üç aylık beyan en yaygın olanıdır ancak belirli durumlarda aylık raporlama geçerli olabilir. Yıllık beyan yalnızca ilgili şartları karşılayan işletmeler için geçerlidir. Takvimi kendiniz seçmek yerine beyannameniz için gösterilen dönemi takip edin ve atanan her beyan dönemini destekleyen kayıtları saklayın.
Beyanname dönemini ve emin olmadığınız rakamı veya işlemi belirleyerek başlayın. Bunu dayanak teşkil eden fatura, satış kaydı veya ödeme belgeleriyle karşılaştırın, ardından hesaplanan KDV, indirilecek KDV veya bir düzeltme ile ilgili olup olmadığını kontrol edin. Sorunu ve hesaplamanızı not edin. Bu, başka bir döneme ait işlemlerle karıştırmadan tutarsızlıkları çözmeyi kolaylaştırır.
Tüzel kişiliğinize uygun erişim yöntemini kullanarak Mijn Belastingdienst Zakelijk'e giriş yapın. Bir eenmanszaak DigiD veya eHerkenning kullanabilir; bir BV veya VOF için eHerkenning gereklidir. Atanan döneme ait beyannameyi açın, rakamları ilgili alanlara girin, toplamları gözden geçirin ve gönderin. Onayı kaydedin, ardından ödenecek KDV varsa ödemeyi ayrıca düzenleyin.
KDV düzeltmesi gerektiren işlemlere ait kayıtların yanı sıra satış ve tedarikçi faturalarını toplayın. Müşterilere hesaplanan KDV, tedarikçilere ödenen KDV, ters yükleme usulü KDV ve vergiye tabi şahsi kullanım rakamlarına ihtiyacınız olacaktır. AB mal edinimleri için, edinimi ve indirilebilecek KDV'yi bildirmek üzere gereken işlem ayrıntılarını saklayın. Her bir beyannameyi kaynak kayıtlarıyla mutabık kılabilmek için belgeleri raporlama dönemine göre düzenleyin.
Son tarihler, atanan dönemin aylık, üç aylık veya yıllık olmasına ve işletmenin Hollanda'da mı yoksa yurt dışında mı yerleşik olduğuna bağlıdır. Hollanda merkezli bir şirket genellikle dönemin sona ermesinden itibaren bir ay içinde beyanda bulunur; yabancı işletmeler ise ilgili dönemin sona ermesinden itibaren sekiz haftaya kadar beyanda bulunabilir. Örneğin, ilk çeyrek beyannamesinin son teslim tarihi 30 Nisan'dır. Ödemenin de geçerli son tarihe kadar yapılması gerekir.
Kaynaklar
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- ABAD, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Dünya Çapında Vergi Özetleri - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |